Voici le corrigé du contrôle de maths de L2 sur le thème : partiel de S4, séries entières et de Fourier.
Voici la correction complète du partiel de S4. Chaque passage à la limite est justifié par un théorème cité : convergence normale, intégration terme à terme ou domination pour dériver sous l’intégrale. Les résultats sont recoupés d’une méthode à l’autre.
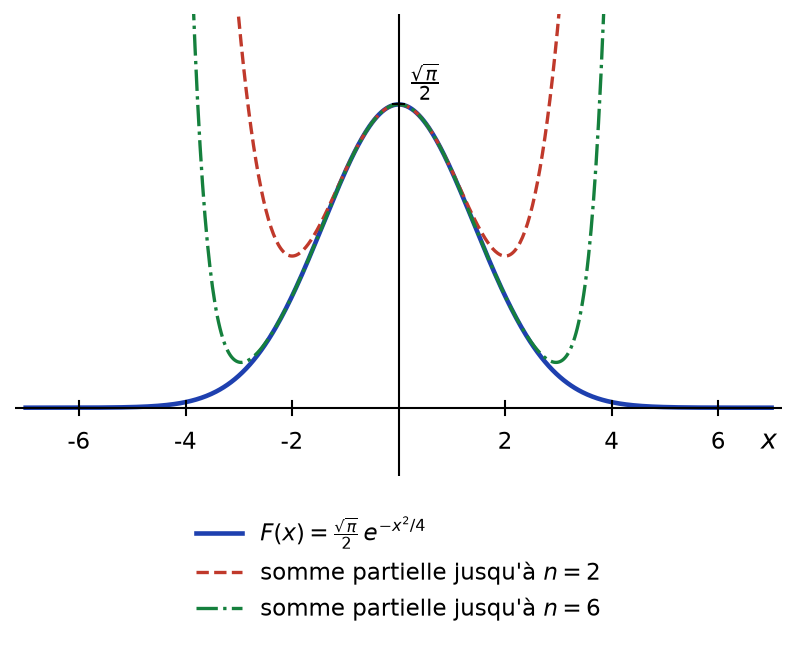
Ainsi, l’intégrale gaussienne à paramètre est obtenue par une équation différentielle, puis retrouvée terme à terme ; une figure compare la fonction et ses sommes partielles. Dans le problème, les coefficients de Fourier du noyau de Poisson donnent deux intégrales, puis une intégrale à paramètre nulle, établie par dérivation puis par série entière. Le barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l2 : partiel de s4, séries entières et de fourier.
| Exercice | Points |
| Exercice 1 : Question de cours : dérivation sous l’intégrale, Dirichlet et Parseval | 3 points |
| Exercice 2 : Une série entière et sa somme | 4 points |
| Exercice 3 : Intégrale de Gauss à paramètre et série entière | 5 points |
| Exercice 4 : Problème : noyau de Poisson et intégrale de Poisson | 8 points |
| Total | 20 points |
Exercice 1 : Question de cours : dérivation sous l’intégrale, Dirichlet et Parseval (3 points)
-
Théorème de dérivation sous le signe intégrale. On suppose que :
- pour tout \(x \in I\), la fonction \(t \mapsto f(x, t)\) est continue par morceaux et intégrable sur \(J\) ;
- la dérivée partielle \(\frac{\partial f}{\partial x}\) existe sur \(I \times J\), elle est continue par rapport à \(x\) pour tout \(t\), et continue par morceaux par rapport à \(t\) pour tout \(x\) ;
- (domination) il existe une fonction \(\varphi\) positive, continue par morceaux et intégrable sur \(J\), telle que \(|\frac{\partial f}{\partial x}(x, t)| \leq\, \varphi(t)\) pour tout \((x, t) \in I \times J\).
Alors \(F\) est de classe \(C^1\) sur \(I\) et \(F^{\prime}(x) = \int_J \frac{\partial f}{\partial x}(x, t) \,\mathrm{d}t\). En pratique, il suffit que la domination ait lieu sur chaque segment de \(I\).
-
Théorème de Dirichlet : si \(g\) est \(2\pi\)-périodique et de classe \(C^1\) par morceaux, alors sa série de Fourier converge en tout réel \(x\), et
\[\frac{a_0(g)}{2} + \sum_{n=1}^{+\infty} (a_n(g)\cos(nx) + b_n(g)\sin(nx)) = \frac{g(x^+) + g(x^-)}{2}.\]
Formule de Parseval : si \(g\) est \(2\pi\)-périodique et continue par morceaux, alors
\[\frac{1}{\pi}\int_{-\pi}^{\pi} g(\theta)^2 \,\mathrm{d}\theta = \frac{a_0(g)^2}{2} + \sum_{n=1}^{+\infty} (a_n(g)^2 + b_n(g)^2).\]
Barème : a) 0,5 point pour l’intégrabilité, 0,25 point pour la régularité de la dérivée partielle, 0,5 point pour la domination, 0,25 point pour la conclusion ; b) 0,75 point pour Dirichlet (hypothèse C¹ par morceaux et valeur de la limite), 0,75 point pour Parseval.
Exercice 2 : Une série entière et sa somme (4 points)
-
Posons \(a_n = \frac{1}{n(n+1)} > 0\). Alors \(\frac{a_{n+1}}{a_n} = \frac{n}{n+2} \to 1\). D’après la règle de d’Alembert, \(R = 1\).
-
On a \(\frac{1}{n(n+1)} = \frac{1}{n} – \frac{1}{n+1}\). Pour \(|x| < 1\), les séries \(\sum \frac{x^n}{n}\) et \(\sum \frac{x^n}{n+1}\) convergent (rayon \(1\)), donc on peut séparer la somme. D’une part, \(\sum_{n \geq\, 1} \frac{x^n}{n} = -\ln(1 – x)\). D’autre part, pour \(x \neq 0\),
\[\sum_{n=1}^{+\infty} \frac{x^n}{n+1} = \frac{1}{x}\sum_{k=2}^{+\infty} \frac{x^k}{k} = \frac{1}{x}(-\ln(1 – x) – x).\]
Par conséquent, \(S(x) = -\ln(1 – x) + \frac{\ln(1 – x)}{x} + 1 = 1 + \ln(1 – x)(\frac{1}{x} – 1)\). Ainsi \(S(x) = 1 + \frac{(1 – x)\ln(1 – x)}{x}\) pour \(x \in ]-1, 1[\) non nul, et \(S(0) = 0\).
-
Pour \(x \in [-1, 1]\), \(|\frac{x^n}{n(n+1)}| \leq\, \frac{1}{n(n+1)}\), terme général d’une série convergente (équivalent à \(\frac{1}{n^2}\)). La série converge donc normalement sur \([-1, 1]\). Ses termes étant continus, \(S\) est continue sur \([-1, 1]\). En particulier, \(S(-1)\) est la limite de \(S(x)\) quand \(x \to -1\) :
\[\sum_{n=1}^{+\infty} \frac{(-1)^n}{n(n+1)} = 1 + \frac{2\ln 2}{-1} = 1 – 2\ln 2.\]
La somme vaut \(1 – 2\ln 2 \approx -0{,}386\). De même, \(S(1) = 1\), car \((1 – x)\ln(1 – x) \to 0\), ce que confirme la somme télescopique.
-
On factorise : \(1 + x – 2x^2 = (1 – x)(1 + 2x)\), expression strictement positive au voisinage de \(0\). Pour \(|x| < \frac{1}{2}\),
\[\ln(1 + x – 2x^2) = \ln(1 – x) + \ln(1 + 2x) = \sum_{n=1}^{+\infty} \frac{(-1)^{n-1}2^n – 1}{n}\,x^n.\]
Les deux séries ont des rayons différents, \(1\) et \(\frac{1}{2}\) ; le rayon de la somme est donc le plus petit. Le rayon de convergence vaut \(\frac{1}{2}\).
Barème : a) 0,5 point ; b) 0,5 point pour la décomposition et la séparation justifiée, 1 point pour le calcul ; c) 0,5 point pour la convergence normale et la continuité, 0,5 point pour la valeur ; d) 0,5 point pour le développement, 0,5 point pour le rayon.
Exercice 3 : Intégrale de Gauss à paramètre et série entière (5 points)
-
Posons \(f(x, t) = e^{-t^2}\cos(xt)\) sur \(\mathbb{R} \times [0, +\infty[\). Pour tout \(x\), \(|f(x, t)| \leq\, e^{-t^2}\), fonction intégrable sur \([0, +\infty[\). Donc \(F\) est définie sur \(\mathbb{R}\).
Ensuite, \(\frac{\partial f}{\partial x}(x, t) = -t e^{-t^2}\sin(xt)\) est continue sur \(\mathbb{R} \times [0, +\infty[\), et l’on a la domination \(|\frac{\partial f}{\partial x}(x, t)| \leq\, t e^{-t^2}\). Cette fonction est intégrable sur \([0, +\infty[\) : son intégrale vaut \([-\frac{e^{-t^2}}{2}]_0^{+\infty} = \frac{1}{2}\). D’après le théorème de dérivation sous l’intégrale, \(F\) est de classe \(C^1\) sur \(\mathbb{R}\) et \(F^{\prime}(x) = -\int_0^{+\infty} t e^{-t^2}\sin(xt) \,\mathrm{d}t\).
-
Soit \(A > 0\). On intègre par parties avec \(u(t) = \sin(xt)\) et \(v(t) = \frac{1}{2}e^{-t^2}\), de sorte que \(v^{\prime}(t) = -te^{-t^2}\) :
\[-\int_0^A t e^{-t^2}\sin(xt) \,\mathrm{d}t = [\frac{1}{2}e^{-t^2}\sin(xt)]_0^A – \frac{x}{2}\int_0^A e^{-t^2}\cos(xt) \,\mathrm{d}t.\]
Le crochet vaut \(\frac{1}{2}e^{-A^2}\sin(xA)\), qui tend vers \(0\). En faisant tendre \(A\) vers \(+\infty\), on obtient \(F^{\prime}(x) = -\frac{x}{2}F(x)\).
Alors \((F(x)e^{x^2/4})^{\prime} = (F^{\prime}(x) + \frac{x}{2}F(x))e^{x^2/4} = 0\), donc \(F(x)e^{x^2/4} = F(0) = \frac{\sqrt{\pi}}{2}\). Ainsi \(F(x) = \frac{\sqrt{\pi}}{2}e^{-x^2/4}\) pour tout réel \(x\).
-
Calcul de \(I_n\). Chaque \(I_n\) converge, car \(t^{2n}e^{-t^2} = o(\frac{1}{t^2})\) en \(+\infty\). Pour \(n \geq\, 1\), on intègre par parties avec \(u = t^{2n-1}\) et \(v = -\frac{1}{2}e^{-t^2}\) :
\[I_n = [-\frac{1}{2}t^{2n-1}e^{-t^2}]_0^{+\infty} + \frac{2n – 1}{2}\int_0^{+\infty} t^{2n-2}e^{-t^2} \,\mathrm{d}t = \frac{2n – 1}{2}I_{n-1}.\]
Montrons par récurrence que \(I_n = \frac{(2n)!}{4^n n!}\cdot\frac{\sqrt{\pi}}{2}\). C’est vrai pour \(n = 0\). Si c’est vrai au rang \(n – 1\), le rapport des deux expressions vaut \(\frac{(2n)(2n – 1)}{4n} = \frac{2n – 1}{2}\), ce qui correspond à la relation de récurrence. La formule est donc vraie pour tout \(n\).
Intégration terme à terme. Pour \(t \geq\, 0\), on pose \(u_n(t) = \frac{(-1)^n x^{2n}t^{2n}}{(2n)!}e^{-t^2}\). Chaque \(u_n\) est continue et intégrable, et \(\sum u_n(t) = e^{-t^2}\cos(xt)\), fonction continue. De plus,
\[\sum_{n=0}^{+\infty} \int_0^{+\infty} |u_n| = \sum_{n=0}^{+\infty} \frac{x^{2n}}{(2n)!}I_n = \frac{\sqrt{\pi}}{2}\sum_{n=0}^{+\infty} \frac{1}{n!}(\frac{x^2}{4})^n = \frac{\sqrt{\pi}}{2}e^{x^2/4} < +\infty.\]
Le théorème admis s’applique donc, et
\[F(x) = \sum_{n=0}^{+\infty} \frac{(-1)^n x^{2n}}{(2n)!}I_n = \frac{\sqrt{\pi}}{2}\sum_{n=0}^{+\infty} \frac{1}{n!}(-\frac{x^2}{4})^n.\]
On retrouve \(F(x) = \frac{\sqrt{\pi}}{2}e^{-x^2/4}\), et l’on obtient au passage le développement en série entière de \(F\), de rayon infini.

Barème : a) 0,5 point pour la définition, 0,5 point pour la domination, 0,5 point pour la conclusion ; b) 0,75 point pour l’intégration par parties et la limite, 0,75 point pour la résolution de l’équation différentielle ; c) 0,5 point pour la relation de récurrence, 0,5 point pour la formule de I_n, 0,5 point pour la vérification de la somme des intégrales, 0,5 point pour la conclusion.
Erreur fréquente : dériver sous l’intégrale sans hypothèse de domination indépendante de \(x\) ; ici, \(t e^{-t^2}\) convient pour tous les \(x\) à la fois.
Exercice 4 : Problème : noyau de Poisson et intégrale de Poisson (8 points)
Partie A : une série de Fourier
-
Pour tout réel \(\theta\), \(|r^n\cos(n\theta)| \leq\, |r|^n\), terme général d’une série géométrique convergente, car \(|r| < 1\). La série converge normalement sur \(\mathbb{R}\). Ses termes sont continus, \(2\pi\)-périodiques et pairs. Par conséquent, la somme \(f_r\), limite uniforme, est continue, \(2\pi\)-périodique et paire.
-
Posons \(z = re^{i\theta}\), avec \(|z| = |r| < 1\). Alors \(D_r(\theta) = |1 – z|^2\), car \(|1 – z|^2 = 1 – 2\operatorname{Re}(z) + |z|^2\). Comme \(z \neq 1\), on a \(D_r(\theta) > 0\). Ensuite, la série géométrique donne
\[\sum_{n=0}^{+\infty} z^n = \frac{1}{1 – z} = \frac{1 – \overline{z}}{|1 – z|^2} = \frac{1 – re^{-i\theta}}{D_r(\theta)}.\]
En prenant les parties réelles, \(f_r(\theta) = \frac{1 – r\cos\theta}{D_r(\theta)}\).
-
La convergence normale sur \([-\pi, \pi]\) permet d’intégrer terme à terme après multiplication par \(\cos(n\theta)\), fonction bornée. Or \(\frac{1}{\pi}\int_{-\pi}^{\pi} \cos(k\theta)\cos(n\theta) \,\mathrm{d}\theta\) vaut \(0\) si \(k \neq n\), \(1\) si \(k = n \geq\, 1\) et \(2\) si \(k = n = 0\). Donc \(a_0(f_r) = 2\) et \(a_n(f_r) = r^n\) pour \(n \geq\, 1\). Enfin, \(f_r\) est paire, donc tous les \(b_n\) sont nuls.
Ainsi \(a_0 = 2\), \(a_n = r^n\) pour \(n \geq\, 1\), et \(b_n = 0\) : la série qui définit \(f_r\) est sa série de Fourier.
-
On calcule \(2f_r(\theta) – 1 = \frac{2 – 2r\cos\theta – (1 – 2r\cos\theta + r^2)}{D_r(\theta)} = \frac{1 – r^2}{D_r(\theta)}\). De plus, \(\int_{-\pi}^{\pi} f_r = \pi a_0 = 2\pi\). Donc
\[\int_{-\pi}^{\pi} \frac{\mathrm{d}\theta}{D_r(\theta)} = \frac{1}{1 – r^2}\int_{-\pi}^{\pi} (2f_r(\theta) – 1) \mathrm{d}\theta = \frac{4\pi – 2\pi}{1 – r^2} = \frac{2\pi}{1 – r^2}.\]
Ensuite, \(f_r\) est continue et \(2\pi\)-périodique, donc la formule de Parseval s’applique :
\[\frac{1}{\pi}\int_{-\pi}^{\pi} f_r^2 = \frac{2^2}{2} + \sum_{n=1}^{+\infty} r^{2n} = 2 + \frac{r^2}{1 – r^2} = \frac{2 – r^2}{1 – r^2}.\]
Ainsi \(\int_{-\pi}^{\pi} \frac{\mathrm{d}\theta}{D_r(\theta)} = \frac{2\pi}{1 – r^2}\) et \(\int_{-\pi}^{\pi} f_r(\theta)^2 \,\mathrm{d}\theta = \frac{\pi(2 – r^2)}{1 – r^2}\).


Partie B : une intégrale à paramètre
-
Par l’inégalité triangulaire, \(|1 – re^{i\theta}| \geq\, 1 – |r| > 0\), donc \(D_r(\theta) \geq\, (1 – |r|)^2 > 0\). La fonction \(g(r, \theta) = \ln D_r(\theta)\) est donc définie et continue sur \(]-1, 1[ \times [0, \pi]\), et \(P(r)\) est l’intégrale d’une fonction continue sur un segment.
De plus, \(\frac{\partial g}{\partial r}(r, \theta) = \frac{2(r – \cos\theta)}{D_r(\theta)}\) est continue. Soit \(a \in ]0, 1[\). Pour \(|r| \leq\, a\), on a la domination \(|\frac{\partial g}{\partial r}| \leq\, \frac{4}{(1 – a)^2}\), constante intégrable sur \([0, \pi]\). Par le théorème de dérivation sous l’intégrale, \(P\) est \(C^1\) sur \([-a, a]\) pour tout \(a < 1\). Donc \(P\) est de classe \(C^1\) sur \(]-1, 1[\), avec \(P^{\prime}(r) = \int_0^\pi \frac{2(r – \cos\theta)}{D_r(\theta)} \,\mathrm{d}\theta\).
-
On a \(r(r – \cos\theta) = r^2 – r\cos\theta = D_r(\theta) – (1 – r\cos\theta)\). En divisant par \(rD_r(\theta)\), on obtient \(\frac{r – \cos\theta}{D_r(\theta)} = \frac{1 – f_r(\theta)}{r}\). Ensuite, \(f_r\) est paire, donc \(\int_0^\pi f_r = \frac{1}{2}\int_{-\pi}^{\pi} f_r = \pi\). Par conséquent, pour \(r \neq 0\),
\[P^{\prime}(r) = \frac{2}{r}\int_0^\pi (1 – f_r(\theta)) \mathrm{d}\theta = \frac{2}{r}(\pi – \pi) = 0.\]
Par continuité de \(P^{\prime}\), on a aussi \(P^{\prime}(0) = 0\) ; d’ailleurs, \(P^{\prime}(0) = -2\int_0^\pi \cos\theta \,\mathrm{d}\theta = 0\). La fonction \(P\) est donc constante sur l’intervalle \(]-1, 1[\), égale à \(P(0) = \int_0^\pi \ln 1 \,\mathrm{d}\theta = 0\). Ainsi \(P(r) = 0\) pour tout \(r \in ]-1, 1[\).
-
Fixons \(\theta\) et posons \(\psi(r) = \ln D_r(\theta)\) pour \(r \in ]-1, 1[\). D’après f) et la définition de \(f_r\),
\[\psi^{\prime}(r) = \frac{2(1 – f_r(\theta))}{r} = -\frac{2}{r}\sum_{n=1}^{+\infty} r^n\cos(n\theta) = -2\sum_{n=1}^{+\infty} r^{n-1}\cos(n\theta),\]
égalité encore vraie en \(r = 0\), où les deux membres valent \(-2\cos\theta\). C’est une série entière en \(r\) de rayon au moins \(1\). On l’intègre terme à terme sur \([0, r]\), avec \(\psi(0) = 0\) : \(\ln D_r(\theta) = -2\sum_{n=1}^{+\infty} \frac{r^n\cos(n\theta)}{n}\).
Enfin, à \(r\) fixé, cette série de fonctions de \(\theta\) converge normalement sur \([0, \pi]\), car son terme général est majoré par \(\frac{|r|^n}{n}\). On peut donc l’intégrer terme à terme. Or \(\int_0^\pi \cos(n\theta) \,\mathrm{d}\theta = 0\) pour \(n \geq\, 1\). On retrouve \(P(r) = 0\). Au passage, les coefficients de Fourier de \(\theta \mapsto \ln D_r(\theta)\) sont \(a_0 = 0\) et \(a_n = -\frac{2r^n}{n}\).
Barème : a) 0,5 point ; b) 0,5 point pour la positivité de D, 0,5 point pour la somme ; c) 0,5 point pour la justification de l’intégration terme à terme, 0,5 point pour les coefficients ; d) 0,75 point pour l’intégrale de 1/D, 0,75 point pour Parseval ; e) 0,5 point pour la minoration, 0,5 point pour la domination sur un segment, 0,5 point pour la conclusion ; f) 0,5 point pour l’identité, 0,5 point pour P′ = 0, 0,5 point pour P = 0 ; g) 0,5 point pour le développement en série, 0,5 point pour l’intégration terme à terme.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : partiel de S4, séries entières et de Fourier
Pour consolider ce que le corrigé vous a appris, relisez le cours « Séries entières » en L2 et « Intégrales à paramètre » en L2 et « Séries de Fourier » en L2 puis entraînez-vous avec les exercices corrigés séries entières, intégrales à paramètre, séries de fourier.
Retrouvez tous les contrôles de maths de L2 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.