Ce chapitre sur les séries de Fourier clôt l’étude des séries de fonctions du second semestre de L2. Il décompose une fonction périodique en somme d’oscillations élémentaires. Vous y définirez les coefficients de Fourier, exponentiels et trigonométriques, puis vous les interpréterez comme des projections orthogonales sur les polynômes trigonométriques.
Le cours établit ensuite l’inégalité de Bessel, démontre le théorème de Dirichlet grâce au noyau du même nom, et prouve la convergence normale pour les fonctions continues et de classe C¹ par morceaux. Enfin, la formule de Parseval permet de calculer des sommes classiques, comme celle des inverses des carrés.
Ce chapitre réunit donc l’analyse et l’algèbre bilinéaire des espaces préhilbertiens. De plus, il prépare l’analyse hilbertienne de L3, les équations aux dérivées partielles et le traitement du signal.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur séries de Fourier.
I. Fonctions périodiques et polynômes trigonométriques
Une série de Fourier décompose un signal périodique en somme d’oscillations élémentaires. Avant de définir cette décomposition, il faut donc préciser la classe de fonctions étudiées. Ensuite, on décrit les briques de base : les polynômes trigonométriques.
1. Fonctions périodiques continues par morceaux
Soit \(T > 0\). Une fonction \(f : \mathbb{R} \to \mathbb{C}\) est \(T\)-périodique si \(f(x+T) = f(x)\) pour tout réel \(x\). Elle est dite continue par morceaux si sa restriction à \([0,T]\) l’est : il existe une subdivision \(0 = x_0 < x_1 < \cdots < x_p = T\) telle que \(f\) soit continue sur chaque \(]x_{k-1}, x_k[\) et admette des limites finies à droite et à gauche en chaque \(x_k\).
Elle est dite de classe \(C^1\) par morceaux si, de plus, la restriction de \(f\) à chaque \(]x_{k-1}, x_k[\) se prolonge en une fonction de classe \(C^1\) sur \([x_{k-1}, x_k]\).
En chaque point \(x\), une fonction continue par morceaux possède une limite à droite \(f(x^+)\) et une limite à gauche \(f(x^-)\). Leur demi-somme jouera un rôle central dans le théorème de Dirichlet. Par ailleurs, l’intégrale d’une fonction \(T\)-périodique sur un intervalle de longueur \(T\) ne dépend pas de l’origine choisie : \(\int_a^{a+T} f = \int_0^T f\) pour tout \(a\).
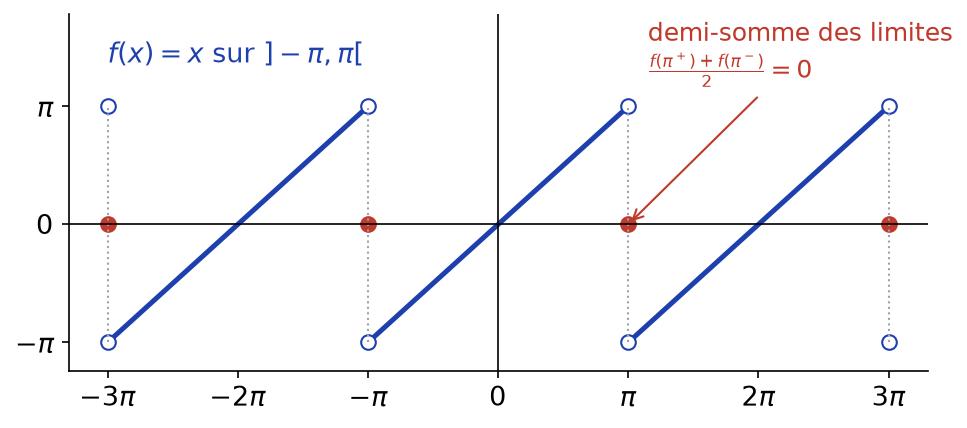
La fonction en dents de scie est la fonction \(2\pi\)-périodique définie par \(f(x) = x\) sur \(]-\pi, \pi[\) et \(f(\pi) = 0\). Elle est de classe \(C^1\) par morceaux. En revanche, elle est discontinue en \(\pi + 2k\pi\), où \(f(\pi^-) = \pi\) et \(f(\pi^+) = -\pi\).
La figure ci-dessous montre ce graphe sur trois périodes. Les points rouges indiquent la demi-somme des limites aux points de saut, qui vaut ici \(0\).
Si \(f\) est \(T\)-périodique, la fonction \(g(x) = f\!(\frac{Tx}{2\pi})\) est \(2\pi\)-périodique. C’est pourquoi on travaille presque toujours avec la période \(2\pi\). Pour une période \(T\) quelconque, on pose \(\omega = \frac{2\pi}{T}\) et l’on remplace \(e^{inx}\) par \(e^{in\omega x}\).
2. Polynômes trigonométriques
Pour \(n \in \mathbb{Z}\), on note \(e_n\) la fonction \(x \mapsto e^{inx}\). Un polynôme trigonométrique de degré au plus \(N\) est une fonction de la forme \(P = \sum_{n=-N}^{N} \gamma_n e_n\), avec \(\gamma_n \in \mathbb{C}\). On note \(\mathcal{T}_N\) l’espace de ces fonctions ; c’est le sous-espace engendré par \(e_{-N}, \ldots, e_N\).
Grâce aux formules d’Euler, un polynôme trigonométrique s’écrit aussi \(\frac{\alpha_0}{2} + \sum_{n=1}^{N} (\alpha_n \cos nx + \beta_n \sin nx)\). Le passage d’une forme à l’autre se fait avec \(\alpha_n = \gamma_n + \gamma_{-n}\) et \(\beta_n = i(\gamma_n – \gamma_{-n})\).
Linéarisons \(\cos^3 x\). D’abord, \(\cos^3 x = \frac{1}{8}(e^{ix} + e^{-ix})^3 = \frac{1}{8}(e^{3ix} + 3e^{ix} + 3e^{-ix} + e^{-3ix})\). Ainsi, \(\cos^3 x = \frac{3}{4}\cos x + \frac{1}{4}\cos 3x\), qui est un polynôme trigonométrique de degré \(3\).
II. Produit scalaire et orthogonalité des exponentielles
L’idée maîtresse du chapitre est géométrique. En effet, on munit l’espace des fonctions périodiques d’un produit scalaire pour lequel les \(e_n\) forment une famille orthonormale. Les coefficients de Fourier deviennent alors des coordonnées.
Soit \(\mathcal{D}\) l’espace des fonctions \(2\pi\)-périodiques continues par morceaux à valeurs complexes. Pour \(f, g \in \mathcal{D}\), on pose
\[\langle f, g \rangle = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(t)\, \overline{g(t)}\, dt, \qquad \|f\|_2 = \sqrt{\langle f, f \rangle}.\]
Cette forme est hermitienne et positive, mais elle n’est pas définie sur \(\mathcal{D}\). Par exemple, une fonction nulle sauf en \(0 + 2k\pi\) vérifie \(\|f\|_2 = 0\). En revanche, sur le sous-espace des fonctions continues, c’est un vrai produit scalaire. Heureusement, Pythagore et Cauchy-Schwarz ne demandent que la positivité.
La famille \((e_n)_{n \in \mathbb{Z}}\) est orthonormale : \(\langle e_n, e_m \rangle = 1\) si \(n = m\) et \(0\) sinon.
On a \(\langle e_n, e_m \rangle = \frac{1}{2\pi} \int_{-\pi}^{\pi} e^{i(n-m)t}\, dt\). Si \(n = m\), l’intégrande vaut \(1\) et le résultat est \(1\). Sinon, posons \(k = n – m \neq 0\). Alors \(\int_{-\pi}^{\pi} e^{ikt}\, dt = [\frac{e^{ikt}}{ik}]_{-\pi}^{\pi} = \frac{e^{ik\pi} – e^{-ik\pi}}{ik} = 0\), car \(e^{ik\pi} = e^{-ik\pi} = (-1)^k\).
On en déduit, en séparant parties réelle et imaginaire, les relations réelles classiques. Pour \(n, m \geq\, 1\), on a \(\int_{-\pi}^{\pi} \cos nt \cos mt\, dt = \pi\) si \(n = m\), et \(0\) sinon. De même pour les sinus, tandis que \(\int_{-\pi}^{\pi} \cos nt \sin mt\, dt = 0\) dans tous les cas.
Si \(P = \sum_{n=-N}^{N} \gamma_n e_n\) est un polynôme trigonométrique, alors \(\gamma_n = \langle P, e_n \rangle\) pour tout \(|n| \leq\, N\). En particulier, ses coefficients sont uniques.
III. Coefficients de Fourier et séries de Fourier
1. Définitions
Soit \(f \in \mathcal{D}\). Ses coefficients de Fourier exponentiels sont les nombres
\[c_n(f) = \langle f, e_n \rangle = \frac{1}{2\pi} \int_{-\pi}^{\pi} f(t)\, e^{-int}\, dt, \qquad n \in \mathbb{Z}.\]
Ses coefficients trigonométriques sont, pour \(n \geq\, 0\), \(a_n(f) = \frac{1}{\pi} \int_{-\pi}^{\pi} f(t) \cos nt\, dt\) et \(b_n(f) = \frac{1}{\pi} \int_{-\pi}^{\pi} f(t) \sin nt\, dt\). La somme partielle d’ordre \(N\) est
\[S_N(f)(x) = \sum_{n=-N}^{N} c_n(f)\, e^{inx} = \frac{a_0(f)}{2} + \sum_{n=1}^{N} \big(a_n(f) \cos nx + b_n(f) \sin nx\big).\]
La série de Fourier de \(f\) est la suite \((S_N(f))_N\). Les deux écritures de \(S_N(f)\) coïncident grâce aux relations \(a_n = c_n + c_{-n}\) et \(b_n = i(c_n – c_{-n})\). Inversement, \(c_n = \frac{a_n – i b_n}{2}\) et \(c_{-n} = \frac{a_n + i b_n}{2}\) pour \(n \geq\, 1\), et \(c_0 = \frac{a_0}{2}\) est la valeur moyenne de \(f\).
Pour une période \(T\) et \(\omega = \frac{2\pi}{T}\), on pose \(c_n(f) = \frac{1}{T}\int_0^T f(t) e^{-in\omega t}\, dt\), \(a_n(f) = \frac{2}{T}\int_0^T f(t) \cos(n\omega t)\, dt\) et \(b_n(f) = \frac{2}{T}\int_0^T f(t)\sin(n\omega t)\, dt\). Tous les énoncés du chapitre restent vrais avec ces formules.
2. Parité, fonctions réelles et dérivation
Soit \(f \in \mathcal{D}\).
- Si \(f\) est à valeurs réelles, \(a_n\) et \(b_n\) sont réels et \(c_{-n} = \overline{c_n}\).
- Si \(f\) est paire, \(b_n = 0\) et \(a_n = \frac{2}{\pi} \int_0^{\pi} f(t) \cos nt\, dt\).
- Si \(f\) est impaire, \(a_n = 0\) et \(b_n = \frac{2}{\pi} \int_0^{\pi} f(t) \sin nt\, dt\).
Si \(f\) est paire, la fonction \(t \mapsto f(t) \sin nt\) est impaire, donc son intégrale sur \([-\pi, \pi]\) est nulle. De plus, \(t \mapsto f(t) \cos nt\) est paire, d’où le facteur \(2\) et l’intégrale sur \([0, \pi]\). Le cas impair s’obtient de la même manière. Enfin, pour \(f\) réelle, conjuguer l’intégrale définissant \(c_n\) donne \(c_{-n}\).
Si \(f\) est \(2\pi\)-périodique, continue et de classe \(C^1\) par morceaux, alors \(f^{\prime} \in \mathcal{D}\) (définie sauf en un nombre fini de points par période) et \(c_n(f^{\prime}) = in\, c_n(f)\) pour tout \(n \in \mathbb{Z}\).
Prenons une subdivision \(-\pi = x_0 < \cdots < x_p = \pi\) adaptée à \(f\). Sur chaque \([x_{k-1}, x_k]\), une intégration par parties donne \(\int_{x_{k-1}}^{x_k} f^{\prime}(t) e^{-int}\, dt = \big[f(t) e^{-int}\big]_{x_{k-1}}^{x_k} + in \int_{x_{k-1}}^{x_k} f(t) e^{-int}\, dt\). Comme \(f\) est continue, les crochets se télescopent en sommant sur \(k\). Il reste \(f(\pi)e^{-in\pi} – f(-\pi)e^{in\pi}\), qui est nul par périodicité. Après division par \(2\pi\), on obtient la formule.
Cette formule a une conséquence importante : plus \(f\) est régulière, plus ses coefficients décroissent vite. Par conséquent, la régularité se lit sur la vitesse de décroissance de \(c_n(f)\).
Pour calculer les coefficients de Fourier d’une fonction :
- tracez d’abord le graphe sur plusieurs périodes et repérez la parité ;
- si \(f\) est paire ou impaire, ne calculez que \(a_n\) ou \(b_n\), sur \([0, \pi]\) ;
- sinon, choisissez les \(c_n\), souvent plus rapides avec une exponentielle ;
- intégrez par parties pour les polynômes, et traitez \(n = 0\) à part ;
- simplifiez \(\cos n\pi = (-1)^n\) et \(\sin n\pi = 0\).
Pour la dent de scie \(f(x) = x\) sur \(]-\pi, \pi[\), la fonction est impaire, donc \(a_n = 0\). Ensuite, par parties, \(\int_0^{\pi} t \sin nt\, dt = [-\frac{t \cos nt}{n}]_0^{\pi} + \frac{1}{n}\int_0^{\pi} \cos nt\, dt = \frac{(-1)^{n+1}\pi}{n}\). Ainsi, \(b_n = \frac{2(-1)^{n+1}}{n}\) pour tout \(n \geq\, 1\).
3. Les coefficients comme projections orthogonales
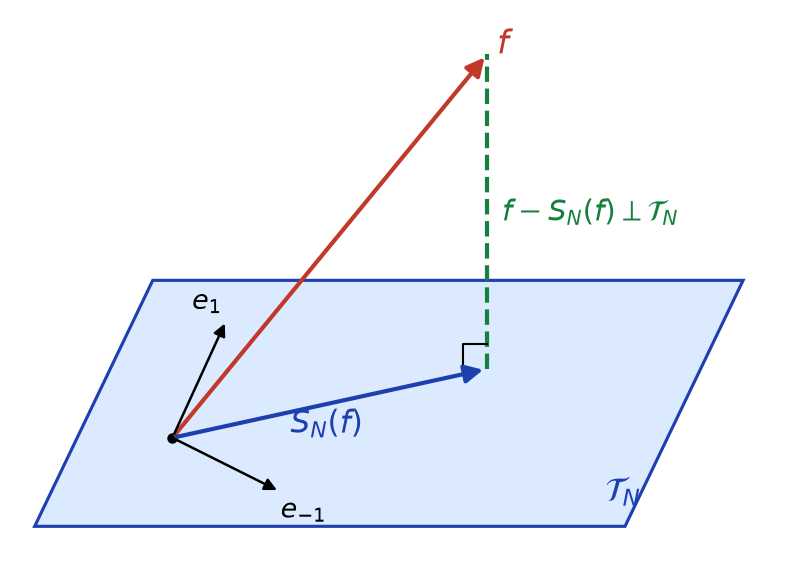
Voici l’interprétation qui guide tout le chapitre. Puisque \(c_n(f) = \langle f, e_n \rangle\) et que \((e_{-N}, \ldots, e_N)\) est une base orthonormale de \(\mathcal{T}_N\), la somme partielle \(S_N(f)\) est exactement la projection orthogonale de \(f\) sur \(\mathcal{T}_N\).
Soit \(f \in \mathcal{D}\) et \(N \in \mathbb{N}\). Alors \(f – S_N(f)\) est orthogonale à \(\mathcal{T}_N\), et pour tout \(P \in \mathcal{T}_N\) :
\[\|f – P\|_2^2 = \|f – S_N(f)\|_2^2 + \|S_N(f) – P\|_2^2 \geq\, \|f – S_N(f)\|_2^2.\]
Autrement dit, \(S_N(f)\) est la meilleure approximation en moyenne quadratique de \(f\) par un polynôme trigonométrique de degré au plus \(N\).
Pour \(|m| \leq\, N\), on calcule \(\langle f – S_N(f), e_m \rangle = c_m(f) – \sum_{n=-N}^{N} c_n(f) \langle e_n, e_m \rangle = c_m(f) – c_m(f) = 0\). Donc \(f – S_N(f)\) est orthogonale à tout élément de \(\mathcal{T}_N\). Ensuite, \(S_N(f) – P\) appartient à \(\mathcal{T}_N\). Le théorème de Pythagore, valable pour une forme hermitienne positive, donne alors l’égalité annoncée.
La figure ci-dessous résume cette situation : \(f\) se décompose en sa projection \(S_N(f)\), dans le « plan » \(\mathcal{T}_N\), et en un reste orthogonal.
IV. Inégalité de Bessel
La projection réduit la norme. Appliquée à toutes les sommes partielles, cette remarque fournit une première information sur la suite des coefficients.
(Inégalité de Bessel) Pour \(f \in \mathcal{D}\), la série \(\sum |c_n(f)|^2\) converge et
\[\sum_{n=-\infty}^{+\infty} |c_n(f)|^2 \leq\, \frac{1}{2\pi} \int_{-\pi}^{\pi} |f(t)|^2\, dt.\]
D’après le théorème précédent, \(\|f\|_2^2 = \|S_N(f)\|_2^2 + \|f – S_N(f)\|_2^2 \geq\, \|S_N(f)\|_2^2\). Or, par orthonormalité, \(\|S_N(f)\|_2^2 = \sum_{n=-N}^{N} |c_n(f)|^2\). Les sommes partielles de cette série à termes positifs sont donc majorées par \(\|f\|_2^2\). Par conséquent, la série converge et sa somme vérifie la même majoration.
(Lemme de Riemann-Lebesgue) Pour \(f \in \mathcal{D}\), \(c_n(f) \to 0\) quand \(|n| \to +\infty\). En particulier, \(a_n(f) \to 0\) et \(b_n(f) \to 0\).
En effet, le terme général d’une série convergente tend vers \(0\). Ce corollaire, d’apparence modeste, est l’outil clé de la démonstration du théorème de Dirichlet.
V. Le théorème de Dirichlet
1. Le noyau de Dirichlet
Pour \(N \in \mathbb{N}\), on pose \(D_N = \sum_{k=-N}^{N} e_k\). Alors \(D_N\) est paire, \(\frac{1}{2\pi} \int_{-\pi}^{\pi} D_N = 1\) et, pour \(t \notin 2\pi\mathbb{Z}\),
\[D_N(t) = \frac{\sin((N + \frac{1}{2})t)}{\sin(\frac{t}{2})}.\]
De plus, pour toute \(f \in \mathcal{D}\), on a \(S_N(f)(x) = \frac{1}{2\pi}\int_{-\pi}^{\pi} f(x – u)\, D_N(u)\, du\).
La parité vient de l’échange \(k rightarrow -k\). L’intégrale vaut \(1\) car seul le terme \(k = 0\) a une moyenne non nulle. Ensuite, pour \(t \notin 2\pi\mathbb{Z}\), on somme une suite géométrique de raison \(e^{it} \neq 1\) :
\[D_N(t) = e^{-iNt}\,\frac{e^{i(2N+1)t} – 1}{e^{it} – 1} = \frac{e^{i(N+\frac{1}{2})t} – e^{-i(N+\frac{1}{2})t}}{e^{it/2} – e^{-it/2}} = \frac{\sin((N+\frac{1}{2})t)}{\sin(t/2)}.\]
Enfin, \(S_N(f)(x) = \frac{1}{2\pi}\int_{-\pi}^{\pi} f(t) \sum_{k=-N}^{N} e^{ik(x-t)}\, dt\). Le changement de variable \(u = x – t\) et la périodicité donnent la dernière formule.
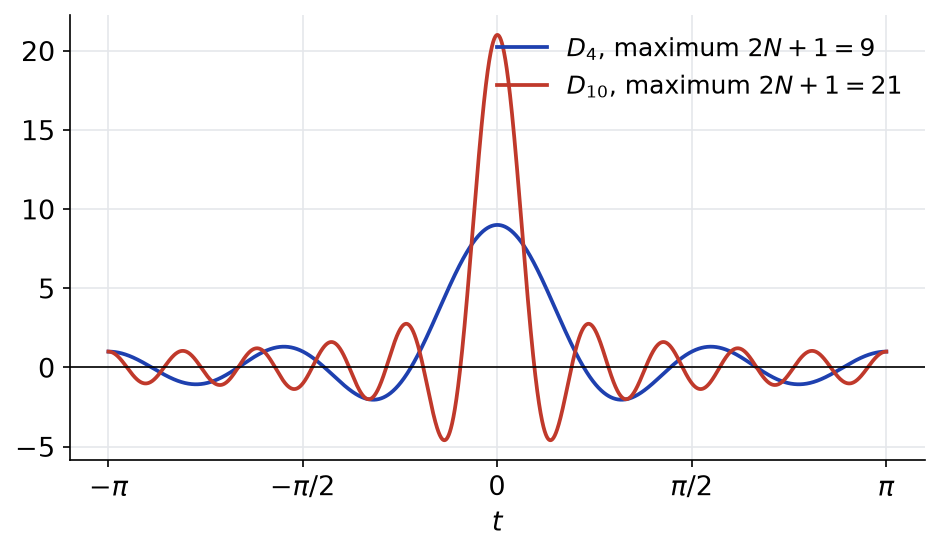
Comme le montre la figure ci-dessous, \(D_N\) présente un pic de hauteur \(2N+1\) en \(0\), de plus en plus étroit, et oscille ailleurs. Cependant, il ne reste pas positif : c’est ce qui rend la convergence délicate.
2. Énoncé et démonstration
(Théorème de Dirichlet) Soit \(f\) une fonction \(2\pi\)-périodique de classe \(C^1\) par morceaux. Alors, pour tout réel \(x\), la série de Fourier de \(f\) converge en \(x\) et
\[\lim_{N \to +\infty} S_N(f)(x) = \frac{f(x^+) + f(x^-)}{2}.\]
En particulier, \(S_N(f)(x) \to f(x)\) en tout point où \(f\) est continue.
Fixons \(x\) et notons \(\ell = \frac{f(x^+) + f(x^-)}{2}\). En coupant l’intégrale du lemme en \([-\pi, 0]\) et \([0, \pi]\), puis en utilisant la parité de \(D_N\), on obtient \(S_N(f)(x) = \frac{1}{2\pi}\int_0^{\pi} \big(f(x+u) + f(x-u)\big) D_N(u)\, du\). De plus, \(\frac{1}{2\pi}\int_0^{\pi} D_N = \frac{1}{2}\). Par conséquent,
\[S_N(f)(x) – \ell = \frac{1}{2\pi}\int_0^{\pi} \varphi(u)\, \sin((N+\tfrac{1}{2})u) du, \quad \varphi(u) = \frac{f(x+u) – f(x^+) + f(x-u) – f(x^-)}{\sin(u/2)}.\]
La fonction \(\varphi\) est continue par morceaux sur \(]0, \pi]\), car \(\sin(u/2) > 0\) sur cet intervalle. Étudions-la en \(0^+\). Puisque \(f\) est \(C^1\) par morceaux, le taux \(\frac{f(x+u) – f(x^+)}{u}\) tend vers la dérivée à droite du prolongement \(C^1\), et de même à gauche. Comme \(\frac{u}{\sin(u/2)} \to 2\), \(\varphi\) admet une limite finie en \(0^+\). Ainsi, \(\varphi\) se prolonge en une fonction continue par morceaux sur \([0, \pi]\).
Enfin, \(\sin((N+\frac{1}{2})u) = \sin(Nu)\cos(u/2) + \cos(Nu)\sin(u/2)\). Les intégrales \(\int_0^{\pi} \varphi(u)\cos(u/2) \sin(Nu)\, du\) et \(\int_0^{\pi} \varphi(u)\sin(u/2)\cos(Nu)\, du\) sont, à un facteur près, des coefficients \(b_N\) et \(a_N\) de fonctions continues par morceaux (prolongées par \(0\) sur \([-\pi, 0[\)). Elles tendent donc vers \(0\) par le lemme de Riemann-Lebesgue. Finalement, \(S_N(f)(x) \to \ell\).
Pour la dent de scie, le théorème donne \(x = 2\sum_{n=1}^{+\infty} \frac{(-1)^{n+1}}{n} \sin nx\) pour \(x \in \,]-\pi, \pi[\). En \(x = \pi\), la série vaut \(0\), demi-somme de \(\pi\) et \(-\pi\). En \(x = \frac{\pi}{2}\), seuls les \(n = 2k+1\) comptent, et l’on obtient \(\sum_{k=0}^{+\infty} \frac{(-1)^k}{2k+1} = \frac{\pi}{4}\).
La figure suivante montre les sommes partielles du créneau impair (\(1\) sur \(]0, \pi[\), \(-1\) sur \(]-\pi, 0[\)). Elles convergent vers \(0\) aux sauts, conformément au théorème. Toutefois, elles dépassent la valeur \(1\) près de chaque saut.
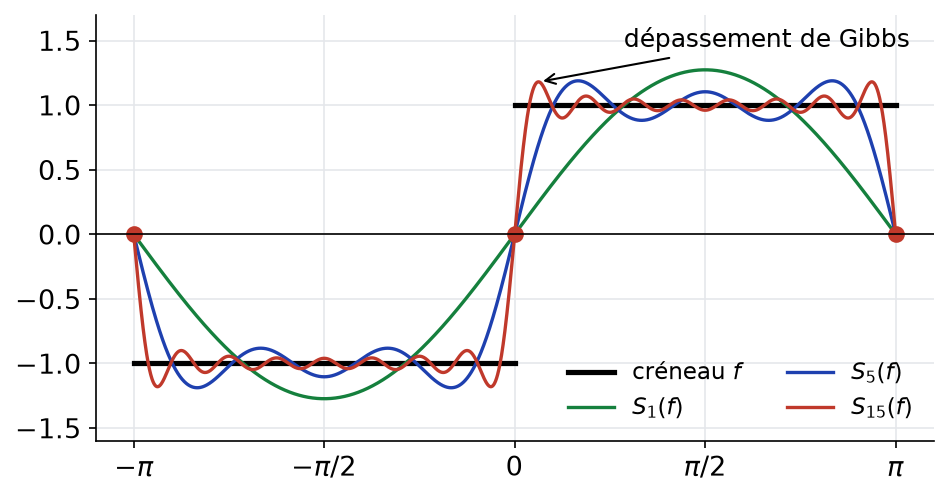
Hors programme : ce dépassement, appelé phénomène de Gibbs, ne disparaît pas quand \(N\) augmente. Il tend vers environ \(9\) % de la hauteur du saut. Par conséquent, la convergence n’est pas uniforme au voisinage d’une discontinuité, ce qui est cohérent avec la continuité des \(S_N(f)\).
VI. Convergence normale des séries de Fourier
Lorsque \(f\) est de plus continue, on obtient beaucoup mieux qu’une convergence simple. L’argument combine la formule de dérivation, l’inégalité de Bessel et une majoration élémentaire.
Soit \(f\) une fonction \(2\pi\)-périodique, continue et de classe \(C^1\) par morceaux. Alors \(\sum_{n \in \mathbb{Z}} |c_n(f)| < +\infty\), et la série de Fourier de \(f\) converge normalement vers \(f\) sur \(\mathbb{R}\).
Pour \(n \neq 0\), on a \(c_n(f) = \frac{c_n(f^{\prime})}{in}\). L’inégalité \(ab \leq\, \frac{1}{2}(a^2 + b^2)\) donne alors \(|c_n(f)| \leq\, \frac{1}{2}(\frac{1}{n^2} + |c_n(f^{\prime})|^2)\). Or \(\sum \frac{1}{n^2}\) converge, et \(\sum |c_n(f^{\prime})|^2\) converge par l’inégalité de Bessel appliquée à \(f^{\prime} \in \mathcal{D}\). Donc \(\sum |c_n(f)|\) converge.
Ensuite, \(\sup_{x} |c_n(f) e^{inx}| = |c_n(f)|\), d’où la convergence normale, donc uniforme, de la série de Fourier. Enfin, sa somme vaut \(f(x)\) en tout point par le théorème de Dirichlet, puisque \(f\) est continue.
La fonction \(2\pi\)-périodique valant \(|x|\) sur \([-\pi, \pi]\) est continue, paire et \(C^1\) par morceaux. Un calcul donne \(a_0 = \pi\), puis \(a_n = -\frac{4}{\pi n^2}\) pour \(n\) impair et \(a_n = 0\) pour \(n \geq\, 2\) pair. Ainsi, pour tout réel \(x\),
\[|x| = \frac{\pi}{2} – \frac{4}{\pi}\sum_{k=0}^{+\infty} \frac{\cos((2k+1)x)}{(2k+1)^2} \quad \text{sur } [-\pi, \pi],\]
et la convergence est normale. En \(x = 0\), on en déduit \(\sum_{k \geq\, 0} \frac{1}{(2k+1)^2} = \frac{\pi^2}{8}\).
Comme le montre la figure ci-dessous, \(S_3(f)\) est déjà très proche de \(f\) sur tout \(\mathbb{R}\), sans dépassement parasite.
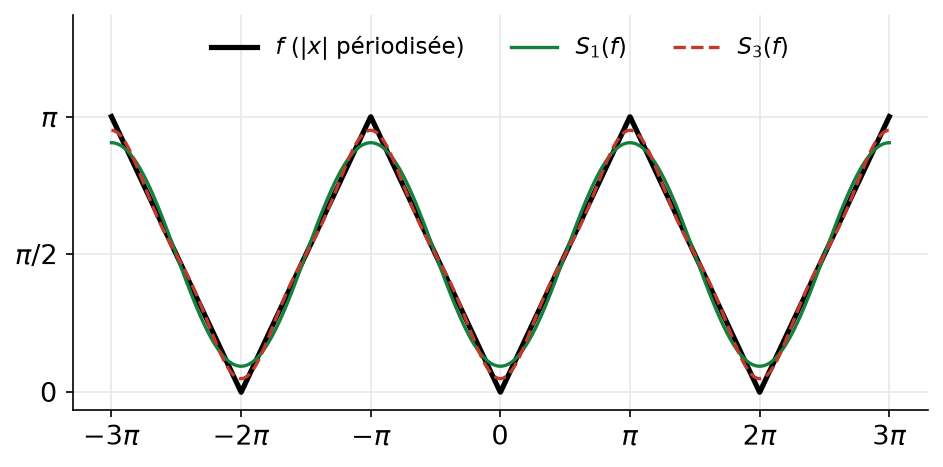
Le contraste avec la dent de scie se voit aussi sur les coefficients. En effet, ceux de la fonction discontinue décroissent en \(\frac{1}{n}\), alors que ceux de \(|x|\) décroissent en \(\frac{1}{n^2}\), comme le montre le diagramme suivant.
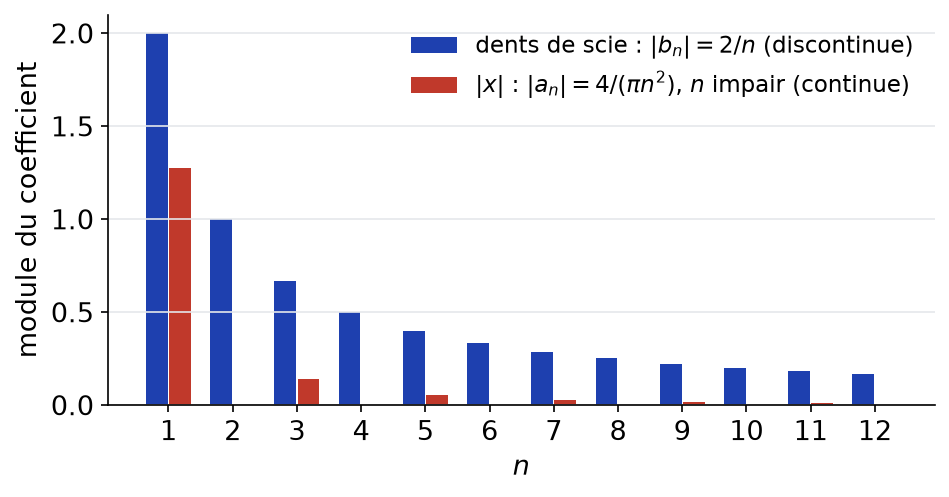
La continuité est indispensable. Pour le créneau, \(b_n = \frac{4}{\pi n}\) pour \(n\) impair, et \(\sum |b_n|\) diverge. La série converge simplement, mais pas uniformément sur \(\mathbb{R}\).
VII. Formule de Parseval et calcul de sommes
1. La formule de Parseval
(Formule de Parseval) Pour toute \(f \in \mathcal{D}\), on a \(\|f – S_N(f)\|_2 \to 0\) et
\[\frac{1}{2\pi}\int_{-\pi}^{\pi} |f(t)|^2\, dt = \sum_{n=-\infty}^{+\infty} |c_n(f)|^2 = \frac{|a_0|^2}{4} + \frac{1}{2}\sum_{n=1}^{+\infty}\big(|a_n|^2 + |b_n|^2\big).\]
Supposons d’abord \(f\) continue et \(C^1\) par morceaux. Alors \(S_N(f) \to f\) uniformément, et \(\|g\|_2 \leq\, \sup|g|\) pour toute \(g\). Donc \(\|f – S_N(f)\|_2 \to 0\). Comme \(\|f\|_2^2 = \sum_{|n| \leq\, N} |c_n|^2 + \|f – S_N(f)\|_2^2\), on obtient l’égalité à la limite.
Dans le cas général, on admet qu’il existe, pour tout \(\varepsilon > 0\), une fonction \(g\) continue et affine par morceaux telle que \(\|f – g\|_2 \leq\, \varepsilon\). Pour \(N\) assez grand, \(\|g – S_N(g)\|_2 \leq\, \varepsilon\). Puisque \(S_N(g) \in \mathcal{T}_N\), la propriété de meilleure approximation donne \(\|f – S_N(f)\|_2 \leq\, \|f – S_N(g)\|_2 \leq\, 2\varepsilon\). La fin est identique.
La deuxième écriture vient de \(|c_n|^2 + |c_{-n}|^2 = \frac{1}{2}(|a_n|^2 + |b_n|^2)\) pour \(n \geq\, 1\). Autrement dit, la famille \((e_n)\) se comporte comme une base orthonormale : l’énergie de \(f\) est la somme des carrés de ses coordonnées.
(Unicité) Deux fonctions continues \(2\pi\)-périodiques qui ont les mêmes coefficients de Fourier sont égales.
En effet, leur différence \(h\) est continue avec \(\|h\|_2 = 0\) par Parseval. Or une fonction continue positive d’intégrale nulle est nulle, donc \(|h|^2 = 0\).
2. Calcul de sommes de séries numériques
Pour calculer la somme d’une série numérique avec les séries de Fourier :
- choisissez une fonction simple dont les coefficients font apparaître le terme général ;
- si la série est linéaire en les coefficients, appliquez Dirichlet en un point bien choisi (\(0\), \(\frac{\pi}{2}\), \(\pi\)) en vérifiant l’hypothèse \(C^1\) par morceaux ;
- si elle fait intervenir leurs carrés, appliquez Parseval ;
- isolez ensuite termes pairs et impairs si nécessaire, grâce à \(\sum_{n \geq\, 1} u_n = \sum_{k \geq\, 1} u_{2k} + \sum_{k \geq\, 0} u_{2k+1}\).
Appliquons Parseval à la dent de scie. D’une part, \(\frac{1}{2\pi}\int_{-\pi}^{\pi} t^2\, dt = \frac{\pi^2}{3}\). D’autre part, \(\frac{1}{2}\sum b_n^2 = \frac{1}{2}\sum \frac{4}{n^2}\). Donc \(2\sum_{n \geq\, 1}\frac{1}{n^2} = \frac{\pi^2}{3}\), c’est-à-dire \(\sum_{n=1}^{+\infty}\frac{1}{n^2} = \frac{\pi^2}{6}\).
3. Équations différentielles à second membre périodique
Les séries de Fourier transforment une équation différentielle linéaire à coefficients constants en une famille d’équations algébriques, une par fréquence. En effet, si \(y\) est de classe \(C^2\) et \(2\pi\)-périodique, deux applications de la formule de dérivation donnent \(c_n(y^{\prime\prime}) = -n^2 c_n(y)\).
Pour résoudre \(y^{\prime\prime} + \lambda y = f\) avec \(f\) continue et \(2\pi\)-périodique :
- analyse : si \(y\) est une solution \(2\pi\)-périodique, alors \((\lambda – n^2)\, c_n(y) = c_n(f)\) pour tout \(n\) ;
- si \(\lambda \neq n^2\) pour tout entier \(n\), les \(c_n(y)\) sont imposés, d’où l’unicité par le corollaire d’unicité ;
- synthèse : vérifiez que la série obtenue et ses deux dérivées terme à terme convergent normalement, puis dérivez terme à terme ;
- si \(\lambda = m^2\) et \(c_m(f) \neq 0\), il n’y a aucune solution périodique : c’est la résonance.
Cherchons les solutions \(2\pi\)-périodiques de \(y^{\prime\prime} – y = f\), où \(f\) est la valeur absolue périodisée. L’analyse donne \(-(n^2 + 1)\, a_n(y) = a_n(f)\) et \(b_n(y) = 0\). D’où l’unique candidat
\[y(x) = -\frac{\pi}{2} + \frac{4}{\pi}\sum_{k=0}^{+\infty}\frac{\cos((2k+1)x)}{(2k+1)^2\big((2k+1)^2 + 1\big)}.\]
Ses termes sont en \(O(\frac{1}{n^4})\) et ceux de sa dérivée seconde en \(O(\frac{1}{n^2})\). Ainsi, la dérivation terme à terme est légitime et \(y\) est bien solution.
Ce qu’il faut retenir
- Les exponentielles \(e_n\) forment une famille orthonormale pour \(\langle f, g \rangle = \frac{1}{2\pi}\int_{-\pi}^{\pi} f \overline{g}\), et \(c_n(f) = \langle f, e_n \rangle\).
- La somme partielle \(S_N(f)\) est la projection orthogonale de \(f\) sur \(\mathcal{T}_N\) : c’est la meilleure approximation quadratique de degré \(N\).
- Relations utiles : \(c_n = \frac{a_n – ib_n}{2}\), \(a_n = c_n + c_{-n}\), \(b_n = i(c_n – c_{-n})\), et \(c_0\) est la moyenne de \(f\).
- Fonction paire : \(b_n = 0\) ; fonction impaire : \(a_n = 0\) ; on intègre alors sur \([0, \pi]\) avec un facteur \(\frac{2}{\pi}\).
- Inégalité de Bessel : \(\sum |c_n|^2 \leq\, \|f\|_2^2\), donc \(c_n(f) \to 0\).
- Dirichlet : si \(f\) est \(C^1\) par morceaux, \(S_N(f)(x) \to \frac{f(x^+) + f(x^-)}{2}\) en tout point.
- Si \(f\) est continue et \(C^1\) par morceaux, \(c_n(f^{\prime}) = in\, c_n(f)\) et la série de Fourier converge normalement vers \(f\).
- Parseval : \(\frac{1}{2\pi}\int_{-\pi}^{\pi} |f|^2 = \sum |c_n|^2 = \frac{|a_0|^2}{4} + \frac{1}{2}\sum (|a_n|^2 + |b_n|^2)\).
- Dirichlet en un point donne des sommes linéaires en les coefficients ; Parseval donne des sommes de carrés.
- Pour \(y^{\prime\prime} + \lambda y = f\), on résout \((\lambda – n^2) c_n(y) = c_n(f)\) fréquence par fréquence, en surveillant la résonance.
Questions fréquentes sur séries de Fourier
Faut-il utiliser les coefficients c_n ou les coefficients a_n et b_n ?
Les deux sont équivalents, grâce à \(c_n = \frac{a_n – ib_n}{2}\) et \(a_n = c_n + c_{-n}\). Pour une fonction paire ou impaire à valeurs réelles, les \(a_n\) ou les \(b_n\) sont plus rapides, car on intègre sur \([0, \pi]\). En revanche, pour une exponentielle ou une équation différentielle, les \(c_n\) simplifient nettement les calculs.
Quelle est la différence entre le théorème de Dirichlet et la convergence normale ?
Le théorème de Dirichlet demande seulement que la fonction soit de classe \(C^1\) par morceaux ; il donne une convergence simple vers la demi-somme des limites à droite et à gauche. Si la fonction est de plus continue, la série \(\sum |c_n|\) converge et la série de Fourier converge normalement vers la fonction. Aux points de discontinuité, la convergence ne peut pas être uniforme.
Comment savoir s'il faut appliquer Dirichlet ou Parseval pour calculer une somme ?
Si la série cherchée est linéaire en les coefficients, comme \(\sum \frac{(-1)^n}{n^2}\) pour la fonction \(x^2\), on évalue la série de Fourier en un point bien choisi grâce à Dirichlet. Si elle fait intervenir les carrés des coefficients, comme \(\sum \frac{1}{n^4}\) pour la même fonction, on applique Parseval. Dans les deux cas, on sépare ensuite termes pairs et impairs si nécessaire.
Pourquoi la série de Fourier d'une fonction discontinue ne converge-t-elle pas uniformément ?
Les sommes partielles \(S_N(f)\) sont des fonctions continues. Or une limite uniforme de fonctions continues est continue. Si \(f\) présente un saut, la convergence ne peut donc pas être uniforme au voisinage de ce saut ; on observe d’ailleurs un dépassement persistant, appelé phénomène de Gibbs.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur séries de Fourier
- À maîtriser avant : Suites et séries de fonctions, Produit scalaire et espaces euclidiens
- Chapitre précédent : Isométries, endomorphismes symétriques et théorème spectral
- Chapitre suivant : Formes quadratiques, coniques et quadriques
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3