Ce cours de géométrie affine L2 refonde la géométrie du lycée dans un cadre rigoureux. On distingue enfin les points et les vecteurs : un espace affine est un ensemble de points sur lequel agit un espace vectoriel, sa direction. Les notions de droite, de plan et de parallélisme deviennent alors de simples énoncés d’algèbre linéaire.
Le chapitre étudie d’abord les sous-espaces affines, leurs équations et leurs intersections. Il développe ensuite le calcul barycentrique, outil efficace pour prouver des alignements et des concours. Puis viennent les applications affines : translations, homothéties, projections, symétries et affinités.
Enfin, les théorèmes de Thalès, Ménélaüs et Céva reçoivent une démonstration propre, et l’on caractérise les isométries d’un espace euclidien. Ce chapitre, placé en fin de deuxième année, s’appuie sur l’algèbre linéaire et prépare la géométrie projective, la géométrie euclidienne et la convexité.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur géométrie affine.
I. Espaces affines : le cadre de la géométrie affine
Au lycée, on manipule des points et des vecteurs sans toujours distinguer les deux notions. Ici, on sépare nettement les objets. Les points vivent dans un ensemble \(\mathcal{E}\), les vecteurs dans un espace vectoriel \(E\). Le lien entre les deux est une action de \(E\) sur \(\mathcal{E}\) par translation. Dans tout le chapitre, \(E\) est un espace vectoriel réel de dimension finie \(n\).
Un espace affine de direction \(E\) est un ensemble non vide \(\mathcal{E}\) muni d’une application \((A, u) \mapsto A + u\) de \(\mathcal{E} \times E\) dans \(\mathcal{E}\) telle que :
- pour tout \(A \in \mathcal{E}\), \(A + 0 = A\), et pour tous \(u, v \in E\), \((A + u) + v = A + (u + v)\) ;
- pour tous \(A, B \in \mathcal{E}\), il existe un unique vecteur \(u \in E\) tel que \(B = A + u\). On le note \(\vec{AB}\).
L’espace vectoriel \(E\) s’appelle la direction de \(\mathcal{E}\), et la dimension de \(\mathcal{E}\) est celle de \(E\).
De ces axiomes découlent les règles de calcul habituelles. D’abord, la relation de Chasles \(\vec{AB} + \vec{BC} = \vec{AC}\) s’obtient en écrivant \(C = (A + \vec{AB}) + \vec{BC}\). Ensuite, \(\vec{AA} = 0\) et \(\vec{BA} = -\vec{AB}\). Enfin, la règle du parallélogramme s’énonce ainsi : \(\vec{AB} = \vec{DC}\) si et seulement si \(\vec{AD} = \vec{BC}\).
Tout espace vectoriel \(E\) est un espace affine sur lui-même, avec \(\vec{AB} = B – A\). C’est la structure affine canonique de \(\mathbb{R}^n\). De même, l’ensemble des solutions d’un système linéaire compatible \(MX = b\) est un espace affine. En effet, sa direction est le noyau \(\ker M\), puisque la différence de deux solutions est solution du système homogène.
Fixons un point \(O \in \mathcal{E}\). L’application \(M \mapsto \vec{OM}\) est alors une bijection de \(\mathcal{E}\) sur \(E\). On dit qu’on vectorialise \(\mathcal{E}\) en \(O\). Ainsi, tout calcul affine se ramène à un calcul vectoriel, mais le résultat ne doit pas dépendre du point \(O\) choisi.
1. Sous-espaces affines
Une partie \(\mathcal{F}\) de \(\mathcal{E}\) est un sous-espace affine s’il existe un point \(A \in \mathcal{E}\) et un sous-espace vectoriel \(F\) de \(E\) tels que \(\mathcal{F} = A + F = \{A + u,\ u \in F\}\).
Si \(\mathcal{F} = A + F\), alors pour tout \(B \in \mathcal{F}\), on a \(\mathcal{F} = B + F\). De plus, \(F = \{\vec{MN},\ M, N \in \mathcal{F}\}\). Le sous-espace \(F\), noté \(\vec{\mathcal{F}}\), est donc déterminé par \(\mathcal{F}\) : c’est sa direction.
Soit \(B = A + w\) avec \(w \in F\). Pour \(u \in F\), on a \(A + u = B + (u – w)\) et \(u – w \in F\). Donc \(A + F \subset B + F\). L’inclusion réciproque se traite de même, car \(-w \in F\). Ensuite, si \(M = A + u\) et \(N = A + v\), alors \(\vec{MN} = v – u \in F\). Inversement, tout \(u \in F\) s’écrit \(\vec{AM}\) avec \(M = A + u\).
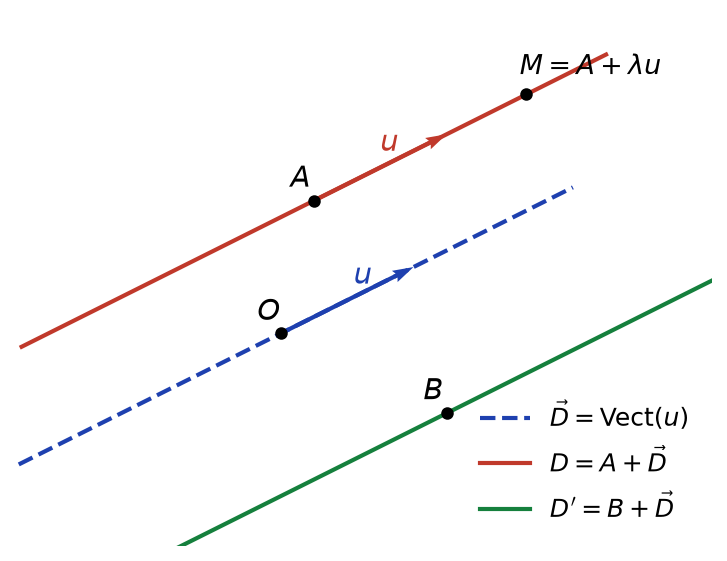
Les points sont les sous-espaces affines de dimension 0. Les droites sont ceux de dimension 1, les plans ceux de dimension 2. Enfin, un hyperplan affine est un sous-espace affine de dimension \(n – 1\). Comme le montre la figure ci-dessous, une droite affine \(D = A + \mathrm{Vect}(u)\) est la droite vectorielle \(\mathrm{Vect}(u)\) « transportée » au point \(A\).
2. Parallélisme et intersection
Deux sous-espaces affines \(\mathcal{F}\) et \(\mathcal{G}\) sont parallèles s’ils ont la même direction. On dit que \(\mathcal{F}\) est faiblement parallèle à \(\mathcal{G}\) si \(\vec{\mathcal{F}} \subset \vec{\mathcal{G}}\).
Soient \(\mathcal{F} = A + F\) et \(\mathcal{G} = B + G\) deux sous-espaces affines.
- L’intersection \(\mathcal{F} \cap \mathcal{G}\) est vide ou c’est un sous-espace affine de direction \(F \cap G\).
- On a \(\mathcal{F} \cap \mathcal{G} \neq \emptyset\) si et seulement si \(\vec{AB} \in F + G\).
Si \(C \in \mathcal{F} \cap \mathcal{G}\), alors \(\mathcal{F} = C + F\) et \(\mathcal{G} = C + G\). Par conséquent, \(C + u\) appartient aux deux si et seulement si \(u \in F \cap G\). Pour le critère, supposons d’abord \(C\) commun. Alors \(\vec{AB} = \vec{AC} + \vec{CB}\), avec \(\vec{AC} \in F\) et \(\vec{CB} \in G\). Réciproquement, si \(\vec{AB} = u + v\) avec \(u \in F\) et \(v \in G\), le point \(C = A + u\) est dans \(\mathcal{F}\). De plus, \(C = B – v\) est dans \(\mathcal{G}\).
En particulier, deux sous-espaces parallèles sont égaux ou disjoints. De même, si \(F + G = E\), l’intersection n’est jamais vide. Par exemple, dans un plan, deux droites non parallèles se coupent en un unique point.
Pour étudier la position relative de deux sous-espaces affines \(A + F\) et \(B + G\) :
- comparer d’abord les directions \(F\) et \(G\) (égales, incluses, en somme directe) ;
- tester ensuite si \(\vec{AB} \in F + G\) pour savoir s’ils se coupent ;
- enfin, si c’est le cas, l’intersection a pour direction \(F \cap G\) ; un point commun suffit alors à la décrire.
Dans l’espace de dimension 3, deux droites de directions non colinéaires sont ainsi sécantes ou non coplanaires. Elles sont sécantes exactement quand \(\vec{AB}\) est combinaison linéaire des deux vecteurs directeurs.
II. Repères cartésiens et équations
Un repère cartésien de \(\mathcal{E}\) est un couple \(\mathcal{R} = (O, \mathcal{B})\) formé d’un point \(O\) et d’une base \(\mathcal{B} = (e_1, \ldots, e_n)\) de \(E\). Les coordonnées de \(M\) dans \(\mathcal{R}\) sont les coordonnées de \(\vec{OM}\) dans \(\mathcal{B}\).
Changer de repère revient à combiner une translation de l’origine et un changement de base. Autrement dit, si \(X\) et \(X^{\prime}\) sont les coordonnées de \(M\) dans deux repères, alors \(X = P X^{\prime} + X_{0}\). Ici, \(P\) est la matrice de passage et \(X_{0}\) les coordonnées de la nouvelle origine.
Dans un repère cartésien, une partie \(\mathcal{H}\) est un hyperplan affine si et seulement si elle admet une équation de la forme
\[a_1 x_1 + a_2 x_2 + \cdots + a_n x_n = b, \quad (a_1, \ldots, a_n) \neq (0, \ldots, 0).\]
Deux équations définissent le même hyperplan si et seulement si elles sont proportionnelles.
Un hyperplan vectoriel est le noyau d’une forme linéaire non nulle \(\varphi\). Si \(\mathcal{H} = A + \ker \varphi\), alors \(M \in \mathcal{H}\) équivaut à \(\varphi(\vec{AM}) = 0\). Autrement dit, \(\varphi(\vec{OM}) = \varphi(\vec{OA})\). En coordonnées, c’est l’équation annoncée avec \(b = \varphi(\vec{OA})\). Réciproquement, une telle équation est compatible, car un coefficient \(a_i\) est non nul. Elle définit donc \(A + \ker \varphi\) pour n’importe quelle solution \(A\).
Plus généralement, un sous-espace affine de dimension \(p\) est décrit par un système de \(n – p\) équations indépendantes. Il est aussi décrit par une représentation paramétrique \(M = A + t_1 u_1 + \cdots + t_p u_p\), où \((u_1, \ldots, u_p)\) est une base de sa direction.
Pour trouver une équation de l’hyperplan \(A + \mathrm{Vect}(u_1, \ldots, u_{n-1})\) de \(\mathbb{R}^n\) :
- soit on écrit que \(\det(\vec{AM}, u_1, \ldots, u_{n-1}) = 0\) et on développe ;
- soit on cherche \((a_1, \ldots, a_n)\) orthogonal, pour le produit usuel, à chaque \(u_i\), puis on calcule \(b\) avec le point \(A\).
Pour passer d’un système d’équations à une représentation paramétrique, on résout le système : les inconnues libres deviennent les paramètres.
Cherchons le plan de \(\mathbb{R}^3\) passant par \(A(1, 0, 0)\), \(B(0, 2, 0)\) et \(C(0, 0, 3)\). On a \(\vec{AB} = (-1, 2, 0)\) et \(\vec{AC} = (-1, 0, 3)\). Le vecteur \((6, 3, 2)\) est orthogonal aux deux. L’équation s’écrit donc \(6x + 3y + 2z = b\). Enfin, le point \(A\) donne \(b = 6\). Le plan a pour équation \(6x + 3y + 2z = 6\), c’est-à-dire \(\frac{x}{1} + \frac{y}{2} + \frac{z}{3} = 1\).
III. Barycentres et coordonnées barycentriques
Dans un espace affine, on ne peut pas additionner deux points. En revanche, certaines combinaisons de points ont un sens intrinsèque : ce sont les barycentres.
Soient des points \(A_1, \ldots, A_k\) et des réels \(\lambda_1, \ldots, \lambda_k\) de somme \(\Lambda = \sum \lambda_i\). Le vecteur \(\sum_i \lambda_i \vec{MA_i}\) ne dépend pas de \(M\) si \(\Lambda = 0\). Si \(\Lambda \neq 0\), il existe un unique point \(G\) tel que
\[\sum_{i=1}^{k} \lambda_i \vec{GA_i} = 0 .\]
Par la relation de Chasles, \(\sum \lambda_i \vec{MA_i} = \Lambda\, \vec{MO} + \sum \lambda_i \vec{OA_i}\) pour tout point \(O\). Si \(\Lambda = 0\), le résultat ne dépend donc pas de \(M\). Sinon, l’égalité à 0 équivaut à \(\vec{OG} = \frac{1}{\Lambda} \sum \lambda_i \vec{OA_i}\). Ceci définit un point unique.
Le point \(G\) est le barycentre du système pondéré \(((A_1, \lambda_1), \ldots, (A_k, \lambda_k))\). On le note \(\mathrm{bar}\{(A_i, \lambda_i)\}\). Quand tous les poids sont égaux, on parle d’isobarycentre. Pour deux points, l’isobarycentre est le milieu.
Homogénéité : multiplier tous les poids par un même réel non nul ne change pas le barycentre. Associativité : dans un système pondéré de somme non nulle, on peut remplacer un sous-système de poids total \(\mu \neq 0\) par son barycentre affecté du poids \(\mu\), sans changer le barycentre global.
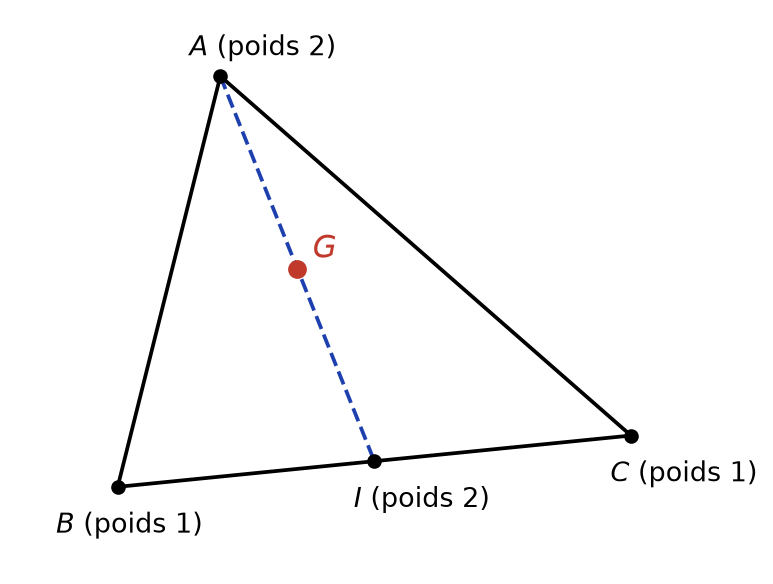
Soit \(G = \mathrm{bar}\{(A, 2), (B, 1), (C, 1)\}\). Le sous-système \(\{(B, 1), (C, 1)\}\) a pour barycentre le milieu \(I\) de \([BC]\), de poids 2. Donc \(G = \mathrm{bar}\{(A, 2), (I, 2)\}\) : c’est le milieu de \([AI]\). La figure ci-dessous illustre cette réduction.
Une partie non vide \(\mathcal{F}\) de \(\mathcal{E}\) est un sous-espace affine si et seulement si elle est stable par barycentres. De plus, le sous-espace affine engendré par \(A_0, \ldots, A_k\) est l’ensemble de leurs barycentres.
Si \(\mathcal{F} = A + F\) et \(A_i \in \mathcal{F}\), alors \(\vec{AG} = \frac{1}{\Lambda} \sum \lambda_i \vec{AA_i}\) appartient à \(F\). Donc \(G \in \mathcal{F}\). Réciproquement, soit \(\mathcal{F}\) stable et \(A \in \mathcal{F}\). On pose \(F = \{\vec{AM},\ M \in \mathcal{F}\}\). Pour \(M, N \in \mathcal{F}\) et \(\lambda \in \mathbb{R}\), le point \(P = \mathrm{bar}\{(A, -\lambda), (M, \lambda), (N, 1)\}\) vérifie \(\vec{AP} = \lambda \vec{AM} + \vec{AN}\). Ainsi, \(F\) est un sous-espace vectoriel et \(\mathcal{F} = A + F\).
Une famille \((A_0, \ldots, A_n)\) est un repère affine si les vecteurs \(\vec{A_0A_1}, \ldots, \vec{A_0A_n}\) forment une base de \(E\). Tout point \(M\) s’écrit alors de manière unique \(M = \mathrm{bar}\{(A_i, \lambda_i)\}\) avec \(\sum \lambda_i = 1\). Les réels \((\lambda_0, \ldots, \lambda_n)\) sont les coordonnées barycentriques de \(M\).
Dans le plan, un triangle non aplati \(ABC\) est un repère affine. Par exemple, la droite \((BC)\) est l’ensemble des points de première coordonnée barycentrique nulle.
Pour montrer que trois points \(P, Q, R\) sont alignés, on cherche à écrire l’un d’eux comme barycentre des deux autres. Pour cela, on exprime chaque point comme barycentre de points de référence (les sommets d’un triangle, par exemple). Ensuite, on ajuste les poids par homogénéité pour faire apparaître une relation \(\alpha P + \beta Q = (\alpha + \beta) R\) après vectorialisation en un point \(O\).
IV. Applications affines
Soient \(\mathcal{E}\) et \(\mathcal{E}^{\prime}\) deux espaces affines de directions \(E\) et \(E^{\prime}\). Une application \(f : \mathcal{E} \to \mathcal{E}^{\prime}\) est affine s’il existe un point \(A\) et une application linéaire \(\varphi : E \to E^{\prime}\) tels que, pour tout \(M\),
\[f(M) = f(A) + \varphi(\vec{AM}).\]
L’application \(\varphi\), notée \(\vec{f}\), est la partie linéaire de \(f\).
La relation reste vraie en remplaçant \(A\) par n’importe quel point. En effet, \(\vec{f(B)f(M)} = \varphi(\vec{AM}) – \varphi(\vec{AB}) = \varphi(\vec{BM})\). Par conséquent, la partie linéaire est unique : \(\vec{f}(\vec{MN}) = \vec{f(M)f(N)}\).
Une application \(f\) est affine si et seulement si elle conserve les barycentres : \(f(\mathrm{bar}\{(A_i, \lambda_i)\}) = \mathrm{bar}\{(f(A_i), \lambda_i)\}\).
En coordonnées, \(f\) est affine si et seulement si elle s’écrit \(X \mapsto MX + B\), où \(M\) est la matrice de \(\vec{f}\).
Si \(f\) est affine et \(G = \mathrm{bar}\{(A_i, \lambda_i)\}\), on écrit \(0 = \sum \lambda_i \vec{GA_i}\). En appliquant \(\vec{f}\), on obtient \(0 = \sum \lambda_i \vec{f(G)f(A_i)}\). Donc \(f(G)\) est le barycentre voulu. Réciproquement, fixons \(A\) et posons \(\varphi(u) = \vec{f(A)f(A + u)}\). Le point \(A + \lambda u + v\) est le barycentre de \((A, -\lambda), (A + u, \lambda), (A + v, 1)\). La conservation des barycentres donne alors \(\varphi(\lambda u + v) = \lambda \varphi(u) + \varphi(v)\).
- La composée de deux applications affines est affine, et \(\vec{g \circ f} = \vec{g} \circ \vec{f}\).
- Une application affine est bijective si et seulement si sa partie linéaire l’est. Sa réciproque est alors affine.
- L’image d’un sous-espace affine \(A + F\) est le sous-espace affine \(f(A) + \vec{f}(F)\). Par suite, une application affine conserve l’alignement et le parallélisme.
- Si \(1\) n’est pas valeur propre de \(\vec{f}\), alors \(f\) possède un unique point fixe.
Le dernier point se démontre simplement. Un point fixe \(\Omega = A + u\) vérifie \(f(A) + \vec{f}(u) = A + u\), soit \((\mathrm{id} – \vec{f})(u) = \vec{Af(A)}\). Or \(\mathrm{id} – \vec{f}\) est bijective, d’où l’existence et l’unicité. Les bijections affines de \(\mathcal{E}\) forment un groupe, le groupe affine \(\mathrm{GA}(\mathcal{E})\).
L’application \(f(x, y) = (x – y + 2,\ x + y)\) est affine. Sa partie linéaire a pour matrice \(\begin{pmatrix} 1 -1 \\ 1 1 \end{pmatrix}\), de déterminant 2 : \(f\) est donc bijective. Son point fixe vérifie \(x – y + 2 = x\) et \(x + y = y\), d’où \(\Omega = (0, 2)\). En revanche, \((x, y) \mapsto (x^2, y)\) n’est pas affine : elle n’envoie pas le milieu de \((-1, 0)\) et \((1, 0)\) sur le milieu des images.
V. Transformations usuelles de la géométrie affine
1. Translations et homothéties
La translation de vecteur \(u\) est \(t_u : M \mapsto M + u\). L’homothétie de centre \(\Omega\) et de rapport \(\lambda \neq 0\) est \(h_{\Omega, \lambda} : M \mapsto \Omega + \lambda\, \vec{\Omega M}\).
Soit \(f\) affine de partie linéaire \(\lambda\, \mathrm{id}\).
- Si \(\lambda = 1\), \(f\) est une translation.
- Si \(\lambda \neq 1\), \(f\) est une homothétie de rapport \(\lambda\) dont le centre est son unique point fixe.
Par conséquent, les translations et les homothéties forment un groupe. La composée \(h_{A, \lambda} \circ h_{B, \mu}\) est une homothétie de rapport \(\lambda \mu\) si \(\lambda \mu \neq 1\), et une translation sinon.
Si \(\vec{f} = \mathrm{id}\), alors \(\vec{Mf(M)} = \vec{Af(A)}\) pour tout \(M\) : c’est une translation. Si \(\lambda \neq 1\), \(1\) n’est pas valeur propre de \(\lambda\,\mathrm{id}\). Donc \(f\) a un unique point fixe \(\Omega\). Ainsi, \(f(M) = \Omega + \lambda \vec{\Omega M}\). La suite découle de \(\vec{g \circ f} = \vec{g} \circ \vec{f}\).
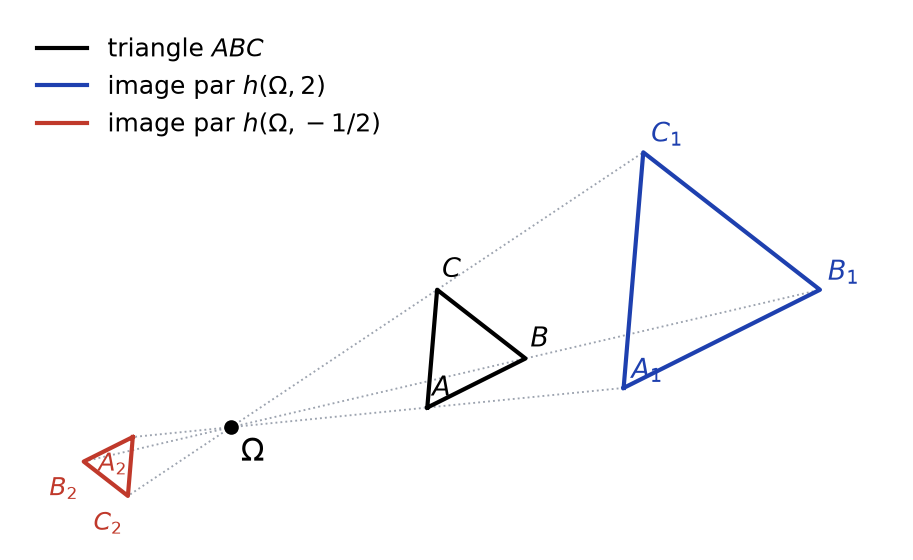
Une homothétie de rapport \(\lambda\) multiplie les longueurs par \(|\lambda|\) et conserve les directions de droites. La figure ci-dessous montre un triangle et ses images par deux homothéties de même centre.
2. Projections, symétries et affinités
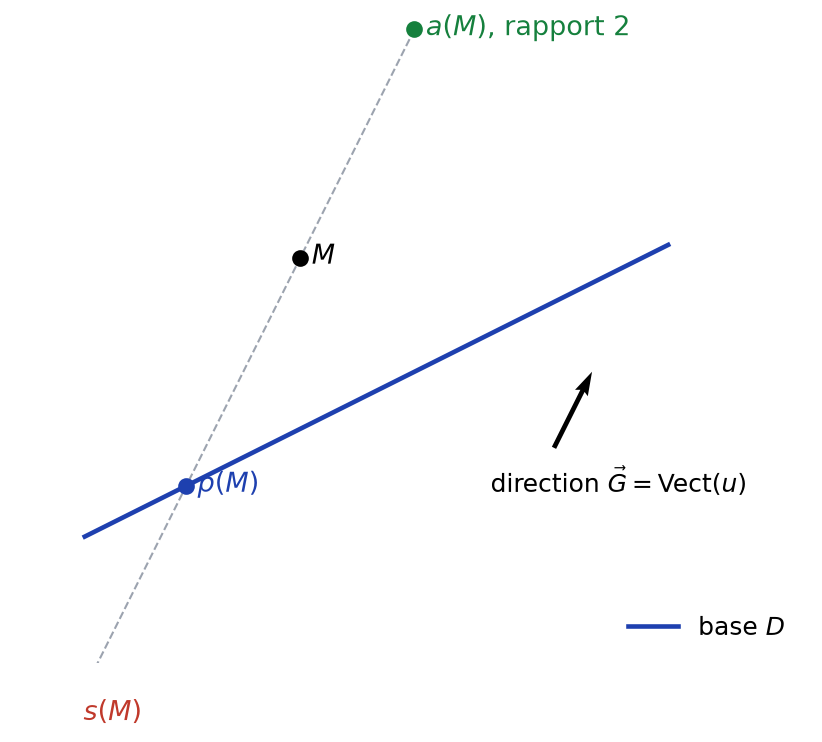
Soit \(\mathcal{F}\) un sous-espace affine et \(G\) un supplémentaire de \(\vec{\mathcal{F}}\) dans \(E\). Pour tout \(M\), le sous-espace \(M + G\) coupe \(\mathcal{F}\) en un unique point \(p(M)\). L’application \(p\) est la projection sur \(\mathcal{F}\) parallèlement à \(G\). Ensuite :
- la symétrie par rapport à \(\mathcal{F}\) parallèlement à \(G\) est \(s(M) = p(M) – \vec{p(M)M}\) ;
- l’affinité de base \(\mathcal{F}\), de direction \(G\) et de rapport \(\alpha\) est \(a(M) = p(M) + \alpha\, \vec{p(M)M}\).
L’existence et l’unicité de \(p(M)\) viennent du théorème d’intersection, puisque \(\vec{\mathcal{F}} \oplus G = E\). De plus, une projection est une affinité de rapport 0, et une symétrie une affinité de rapport \(-1\). La figure suivante place ces trois images pour un même point \(M\).
Soit \(f\) une application affine de \(\mathcal{E}\) dans lui-même.
- \(f\) est une projection si et seulement si \(f \circ f = f\). Sa base est alors l’ensemble des points fixes, et sa direction est \(\ker \vec{f}\).
- \(f\) est une symétrie si et seulement si \(f \circ f = \mathrm{id}\). Sa base est l’ensemble des points fixes, et sa direction est \(\ker(\vec{f} + \mathrm{id})\).
Traitons les projections. Si \(f \circ f = f\), l’image de \(f\) est formée de points fixes, donc \(\mathcal{F} = \mathrm{Fix}(f)\) n’est pas vide. De plus, \(\vec{f} \circ \vec{f} = \vec{f}\) : \(\vec{f}\) est un projecteur, et \(E = \mathrm{Im}\, \vec{f} \oplus \ker \vec{f}\). Or \(\vec{\mathcal{F}} = \ker(\vec{f} – \mathrm{id}) = \mathrm{Im}\, \vec{f}\). Enfin, \(\vec{f(M)M}\) est dans \(\ker \vec{f}\), car \(\vec{f}(\vec{f(M)M}) = \vec{f(f(M))f(M)} = 0\). Donc \(f(M)\) est bien le projeté de \(M\). Le cas des symétries s’en déduit, en posant \(p = \frac{1}{2}(\mathrm{id} + f)\) au sens des barycentres : \(p(M)\) est le milieu de \([M f(M)]\).
Pour reconnaître une transformation donnée en coordonnées \(X \mapsto MX + B\) :
- si \(M = I_n\), c’est une translation ; si \(M = \lambda I_n\) avec \(\lambda \neq 1\), une homothétie ;
- si \(M^2 = M\), on vérifie \(f \circ f = f\) : c’est alors une projection ;
- si \(M^2 = I_n\), on vérifie \(f \circ f = \mathrm{id}\) : c’est une symétrie ;
- on termine en calculant l’ensemble des points fixes (la base) et le noyau adéquat (la direction).
VI. Théorèmes de Thalès, Ménélaüs et Céva
Pour trois points alignés \(A, B, C\) avec \(A \neq B\), il existe un unique réel \(\lambda\) tel que \(\vec{AC} = \lambda \vec{AB}\). On le note \(\dfrac{\overline{AC}}{\overline{AB}}\) : c’est un rapport de mesures algébriques. Or une application affine conserve ces rapports, puisque \(\vec{f(A)f(C)} = \lambda\, \vec{f(A)f(B)}\). C’est la clé des trois théorèmes suivants.
Thalès. Soient trois hyperplans parallèles distincts \(\mathcal{H}_1, \mathcal{H}_2, \mathcal{H}_3\). Soient deux droites \(D\) et \(D^{\prime}\) non faiblement parallèles à ces hyperplans. Elles les coupent en \(A_1, A_2, A_3\) et \(A_1^{\prime}, A_2^{\prime}, A_3^{\prime}\). Alors
\[\frac{\overline{A_1A_3}}{\overline{A_1A_2}} = \frac{\overline{A_1^{\prime}A_3^{\prime}}}{\overline{A_1^{\prime}A_2^{\prime}}} .\]
Notons \(H\) la direction commune des hyperplans. Comme \(D^{\prime}\) n’est pas faiblement parallèle à eux, sa direction est un supplémentaire de \(H\). Soit \(p\) la projection sur \(D^{\prime}\) parallèlement à \(H\). Pour chaque \(i\), le point \(A_i + H\) est l’hyperplan \(\mathcal{H}_i\), qui coupe \(D^{\prime}\) en \(A_i^{\prime}\). Donc \(p(A_i) = A_i^{\prime}\). Enfin, \(p\) est affine, donc elle conserve le rapport des mesures algébriques.
Ménélaüs. Soit \(ABC\) un triangle non aplati et \(P \in (BC)\), \(Q \in (CA)\), \(R \in (AB)\), distincts des sommets. Alors \(P, Q, R\) sont alignés si et seulement si
\[\frac{\overline{PB}}{\overline{PC}} \cdot \frac{\overline{QC}}{\overline{QA}} \cdot \frac{\overline{RA}}{\overline{RB}} = 1 .\]
Notons \(p, q, r\) les trois rapports ; ils sont différents de 0 et de 1. On vectorialise en un point \(O\) et on identifie chaque point à son vecteur. La relation \(\vec{PB} = p\, \vec{PC}\) donne \((1 – p) P = B – pC\). De même, \((1 – q) Q = C – qA\) et \((1 – r) R = A – rB\). Supposons \(pqr = 1\). On tire \(A\) de la deuxième relation et \(rB\) de la première. Comme \(pr = \frac{1}{q}\), le terme en \(C\) disparaît et on obtient
\[(1 – r) R = (1 – \tfrac{1}{q}) Q + (\tfrac{1}{q} – r) P,\]
où la somme des coefficients de droite vaut \(1 – r \neq 0\). Ainsi, \(R\) est barycentre de \(P\) et \(Q\) : les trois points sont alignés. Pour la réciproque, on applique ce sens direct au point \(R^{\prime}\) de \((AB)\) de rapport \(\frac{1}{pq}\). Il est aligné avec \(P\) et \(Q\), donc égal à \(R\). Le cas \(pq = 1\) est exclu, car \((PQ)\) serait alors parallèle à \((AB)\).
Céva. Avec les mêmes notations, les droites \((AP), (BQ), (CR)\) sont concourantes ou parallèles si et seulement si
\[\frac{\overline{PB}}{\overline{PC}} \cdot \frac{\overline{QC}}{\overline{QA}} \cdot \frac{\overline{RA}}{\overline{RB}} = -1 .\]
Montrons le sens direct pour des droites concourantes en un point \(G\) hors des côtés. On écrit \(G = \mathrm{bar}\{(A, a), (B, b), (C, c)\}\) en coordonnées barycentriques, avec \(a, b, c\) non nuls. Si \(b + c \neq 0\), l’associativité donne \(G = \mathrm{bar}\{(A, a), (P_0, b + c)\}\) avec \(P_0 = \mathrm{bar}\{(B, b), (C, c)\}\). Ainsi \(P_0\) est sur \((AG)\) et sur \((BC)\) : c’est \(P\). Si \(b + c = 0\), alors \((AG)\) serait parallèle à \((BC)\), ce qui est exclu. Or \(b\, \vec{PB} + c\, \vec{PC} = 0\) donne \(\frac{\overline{PB}}{\overline{PC}} = -\frac{c}{b}\). De même, on trouve \(-\frac{a}{c}\) et \(-\frac{b}{a}\). Le produit vaut \(-1\). La réciproque et le cas parallèle se traitent comme pour Ménélaüs.
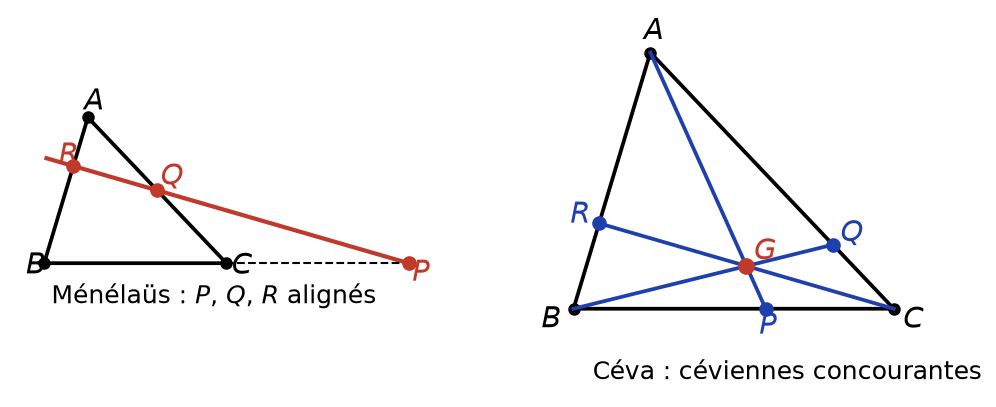
La figure ci-dessous illustre les deux configurations. À gauche, une sécante coupe les trois côtés. À droite, les trois céviennes concourent au barycentre \(G = \mathrm{bar}\{(A, 1), (B, 2), (C, 3)\}\).
Les médianes d’un triangle sont concourantes. En effet, pour les milieux des côtés, chaque rapport vaut \(-1\). Le produit vaut donc \(-1\) et Céva s’applique. Le point de concours est l’isobarycentre de \(A, B, C\).
VII. Isométries affines
On suppose maintenant \(E\) euclidien. L’espace \(\mathcal{E}\) est alors un espace affine euclidien, muni de la distance \(d(A, B) = \|\vec{AB}\|\).
Une isométrie de \(\mathcal{E}\) est une application \(f : \mathcal{E} \to \mathcal{E}\) qui conserve les distances : \(d(f(A), f(B)) = d(A, B)\) pour tous \(A, B\).
Une application \(f : \mathcal{E} \to \mathcal{E}\) est une isométrie si et seulement si elle est affine et sa partie linéaire est orthogonale. En particulier, toute isométrie est bijective et affine.
Le sens réciproque est immédiat : \(\|\vec{f}(\vec{AB})\| = \|\vec{AB}\|\). Pour le sens direct, fixons \(O\) et posons \(g(u) = \vec{f(O)f(O + u)}\). Alors \(g(0) = 0\) et \(\|g(u) – g(v)\| = \|u – v\|\). En particulier, \(\|g(u)\| = \|u\|\). L’identité de polarisation donne ensuite \(\langle g(u), g(v) \rangle = \langle u, v \rangle\). Enfin, on développe \(\|g(\lambda u + v) – \lambda g(u) – g(v)\|^2\) avec ces produits scalaires : on obtient \(\|\lambda u + v – \lambda u – v\|^2 = 0\). Donc \(g\) est linéaire, et elle conserve la norme : elle est orthogonale.
Dans le plan euclidien, on classe les isométries selon leur partie linéaire et leurs points fixes. Les déplacements (déterminant 1) sont les translations et les rotations. Les antidéplacements (déterminant \(-1\)) sont les réflexions et les symétries glissées. Une réflexion est une symétrie orthogonale par rapport à une droite : c’est une symétrie affine dont la direction est orthogonale à la base.
Soit \(f(x, y) = (-y + 1,\ x + 1)\). Sa partie linéaire a pour matrice \(\begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\), qui est orthogonale de déterminant 1 : c’est la rotation vectorielle d’angle \(\frac{\pi}{2}\). Le point fixe vérifie \(-y + 1 = x\) et \(x + 1 = y\). Donc \(x = 0\) et \(y = 1\). Ainsi, \(f\) est la rotation de centre \((0, 1)\) et d’angle \(\frac{\pi}{2}\).
Ce qu’il faut retenir
- Un espace affine est un ensemble de points sur lequel agit un espace vectoriel, sa direction ; \(\vec{AB}\) est l’unique vecteur tel que \(B = A + \vec{AB}\).
- Un sous-espace affine s’écrit \(A + F\) ; deux sous-espaces \(A + F\) et \(B + G\) se coupent si et seulement si \(\vec{AB} \in F + G\), et l’intersection a pour direction \(F \cap G\).
- Dans un repère, un hyperplan affine a une équation \(a_1 x_1 + \cdots + a_n x_n = b\), unique à un facteur près.
- Le barycentre \(\mathrm{bar}\{(A_i, \lambda_i)\}\) existe dès que \(\sum \lambda_i \neq 0\) ; l’homogénéité et l’associativité servent à prouver des alignements et des concours.
- Une application affine s’écrit \(f(M) = f(A) + \vec{f}(\vec{AM})\) ; c’est exactement une application qui conserve les barycentres, et \(\vec{g \circ f} = \vec{g} \circ \vec{f}\).
- Partie linéaire \(\mathrm{id}\) : translation ; partie linéaire \(\lambda\, \mathrm{id}\) avec \(\lambda \neq 1\) : homothétie de rapport \(\lambda\).
- Les projections vérifient \(f \circ f = f\) et les symétries \(f \circ f = \mathrm{id}\) ; la base est l’ensemble des points fixes.
- Les applications affines conservent les rapports de mesures algébriques : d’où Thalès, Ménélaüs (produit égal à 1) et Céva (produit égal à \(-1\)).
- Dans un espace euclidien, les isométries sont les applications affines à partie linéaire orthogonale.
Questions fréquentes sur géométrie affine
Quelle différence y a-t-il entre un espace affine et un espace vectoriel ?
Un espace vectoriel possède une origine privilégiée, le vecteur nul, alors qu’un espace affine n’en a pas. On ne peut pas additionner deux points, mais on peut ajouter un vecteur à un point. En choisissant un point O, on identifie l’espace affine à sa direction par M ↦ OM, ce qui ramène les calculs à l’algèbre linéaire.
Comment savoir si une application donnée en coordonnées est affine ?
Elle est affine si et seulement si elle s’écrit X ↦ MX + B, c’est-à-dire si chaque coordonnée de l’image est un polynôme de degré au plus 1 en les coordonnées. Pour prouver qu’une application ne l’est pas, il suffit de trouver deux points dont le milieu n’est pas envoyé sur le milieu des images.
À quoi servent les barycentres dans les démonstrations ?
Ils traduisent les alignements et les concours en relations entre poids. Grâce à l’associativité, on regroupe des points pour faire apparaître un même barycentre sur plusieurs droites. C’est la méthode la plus rapide pour démontrer le concours des médianes ou les théorèmes de Ménélaüs et de Céva.
Une isométrie est-elle toujours affine ?
Dans un espace affine euclidien, oui : toute application qui conserve les distances est affine, et sa partie linéaire est orthogonale. La preuve repose sur l’identité de polarisation, qui exige une norme issue d’un produit scalaire. Pour d’autres normes, une application isométrique non surjective peut ne pas être affine.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur géométrie affine
- À maîtriser avant : Produit scalaire et espaces euclidiens
- Chapitre précédent : Variables aléatoires à densité
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3