Voici le corrigé du contrôle de maths de L1 sur le thème : intégrales, équations différentielles et DL.
Voici la correction complète du partiel d’analyse qui réunit intégrales, équations différentielles et développements limités. Chaque réponse justifie la continuité des fonctions intégrées, la dérivabilité des fonctions composées et l’usage des théorèmes cités.
Vous y verrez comment obtenir le DL d’une fonction définie par une intégrale en intégrant un DL. De plus, la correction montre comment une intégration par parties fournit la solution d’une équation différentielle. Le problème final établit un équivalent puis un développement asymptotique à deux termes d’une suite d’intégrales. Enfin, deux courbes illustrent les résultats, et le barème détaillé termine chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l1 : intégrales, équations différentielles et dl.
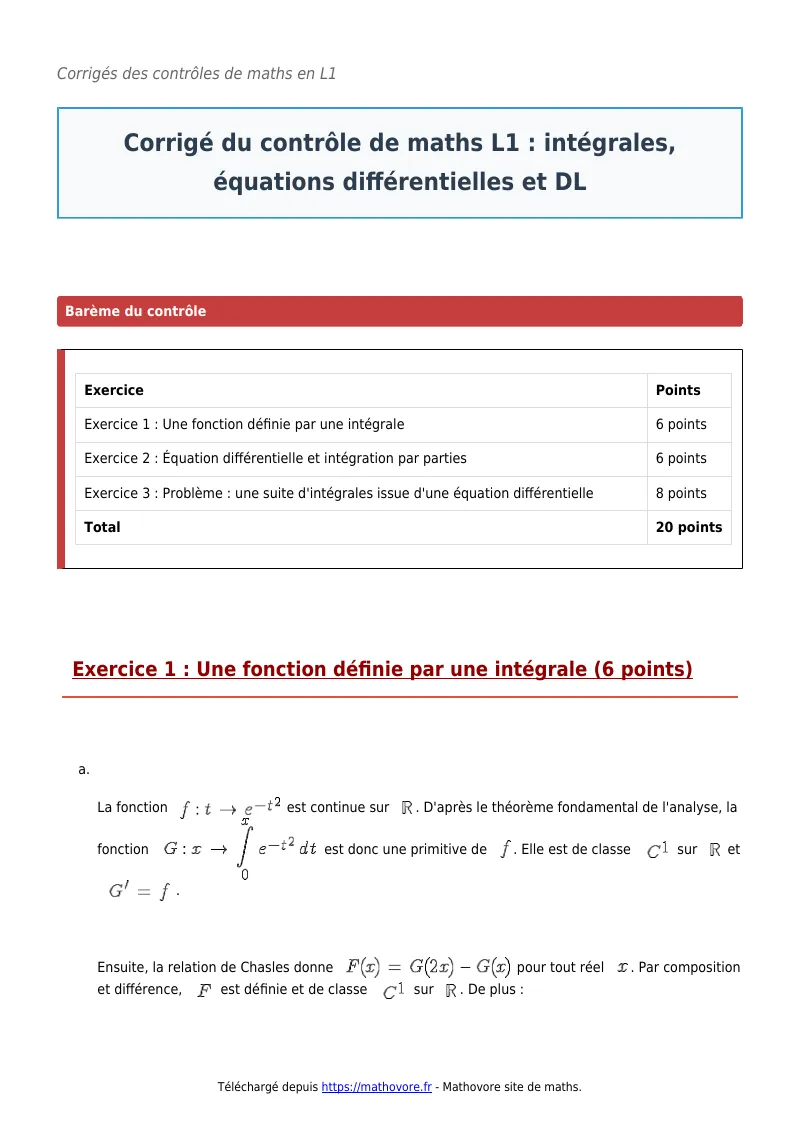
| Exercice | Points |
| Exercice 1 : Une fonction définie par une intégrale | 6 points |
| Exercice 2 : Équation différentielle et intégration par parties | 6 points |
| Exercice 3 : Problème : une suite d’intégrales issue d’une équation différentielle | 8 points |
| Total | 20 points |
Exercice 1 : Une fonction définie par une intégrale (6 points)
-
La fonction \(f : t \mapsto e^{-t^2}\) est continue sur \(\mathbb{R}\). D’après le théorème fondamental de l’analyse, la fonction \(G : x \mapsto \displaystyle\int_0^x e^{-t^2}\,dt\) est donc une primitive de \(f\). Elle est de classe \(C^1\) sur \(\mathbb{R}\) et \(G^{\prime} = f\).
Ensuite, la relation de Chasles donne \(F(x) = G(2x) – G(x)\) pour tout réel \(x\). Par composition et différence, \(F\) est définie et de classe \(C^1\) sur \(\mathbb{R}\). De plus :
\[F^{\prime}(x) = 2G^{\prime}(2x) – G^{\prime}(x) = 2e^{-4x^2} – e^{-x^2}.\]
Ainsi \(F\) est de classe \(C^1\) sur \(\mathbb{R}\) et \(F^{\prime}(x) = 2e^{-4x^2} – e^{-x^2}\).
-
Soit \(x\) réel. Dans \(F(-x) = \displaystyle\int_{-x}^{-2x} e^{-t^2}\,dt\), on effectue le changement de variable \(t = -u\), qui est de classe \(C^1\). Alors \(dt = -du\), et \(u\) va de \(x\) à \(2x\). Donc :
\[F(-x) = \int_{x}^{2x} e^{-u^2}\,(-du) = -F(x).\]
La fonction \(F\) est donc impaire.
-
D’abord, le DL usuel de l’exponentielle donne \(e^{-t^2} = 1 – t^2 + \dfrac{t^4}{2} + o(t^4)\) en 0. Or \(G\) est une primitive de \(f\) avec \(G(0) = 0\). Par le théorème d’intégration des développements limités :
\[G(x) = x – \dfrac{x^3}{3} + \dfrac{x^5}{10} + o(x^5).\]
Ensuite, on remplace \(x\) par \(2x\), qui tend vers 0 : \(G(2x) = 2x – \dfrac{8x^3}{3} + \dfrac{32x^5}{10} + o(x^5)\). Par différence :
\[F(x) = x – \dfrac{7}{3}x^3 + \dfrac{31}{10}x^5 + o(x^5).\]
Le DL de \(F\) à l’ordre 5 en 0 est \(F(x) = x – \dfrac{7}{3}x^3 + \dfrac{31}{10}x^5 + o(x^5)\). On remarque qu’il ne contient que des puissances impaires, ce qui est cohérent avec la question b.
-
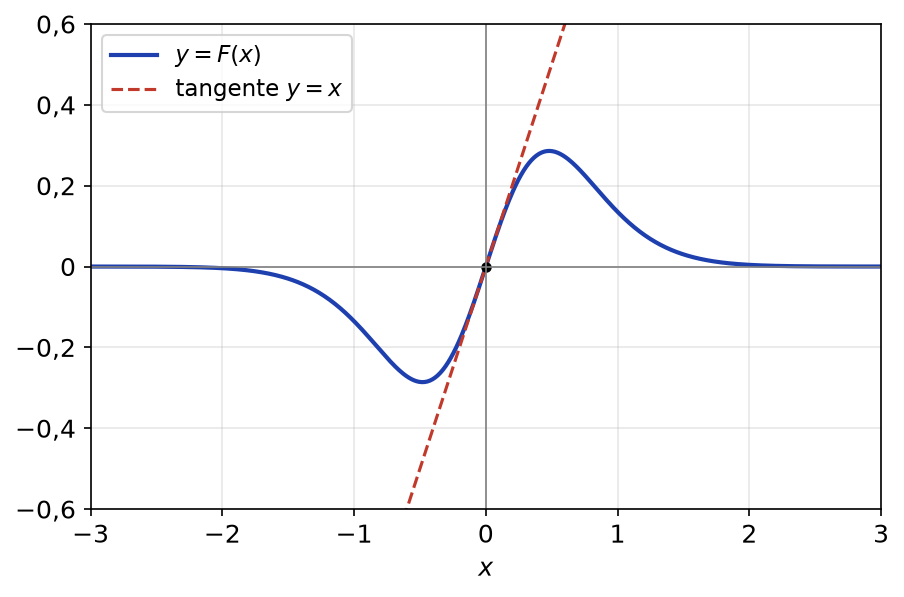
Le DL à l’ordre 1 donne \(F(0) = 0\) et \(F^{\prime}(0) = 1\). La tangente en 0 a pour équation \(y = x\). On retrouve d’ailleurs \(F^{\prime}(0) = 2 – 1 = 1\).
Ensuite, \(F(x) – x = -\dfrac{7}{3}x^3 + o(x^3)\), donc \(F(x) – x \sim -\dfrac{7}{3}x^3\). Au voisinage de 0, \(F(x) – x\) est donc du signe de \(-x^3\). La courbe est au-dessous de sa tangente à droite de 0 et au-dessus à gauche : l’origine est un point d’inflexion.

-
Soit \(x > 0\). Alors \(x < 2x\) et, pour tout \(t \in [x, 2x]\), \(t^2 \geq\, x^2\). Par décroissance de \(u \mapsto e^{-u}\), on a donc \(0 \leq\, e^{-t^2} \leq\, e^{-x^2}\). Par positivité de l’intégrale (bornes dans l’ordre croissant) :
\[0 \leq\, F(x) \leq\, (2x – x)\,e^{-x^2} = x\,e^{-x^2}.\]
Or \(x\,e^{-x^2}\) tend vers 0 en \(+\infty\), par croissances comparées. D’après le théorème d’encadrement, \(\lim_{x \to +\infty} F(x) = 0\).
Erreur fréquente : dériver \(F\) en \(e^{-4x^2} – e^{-x^2}\), en oubliant le facteur 2 de la dérivée de \(x \mapsto 2x\).
Barème : a) 1,5 point : 0,5 point pour l’existence de \(G\), 0,5 point pour la régularité, 0,5 point pour \(F^{\prime}\) ; b) 1 point ; c) 1,5 point : 0,5 point pour le DL de \(G\) justifié, 1 point pour le DL de \(F\) ; d) 1 point : 0,5 point pour la tangente, 0,5 point pour la position ; e) 1 point : 0,5 point pour l’encadrement, 0,5 point pour la limite.
Exercice 2 : Équation différentielle et intégration par parties (6 points)
-
Sur \(I\), \(x \neq 0\), donc l’équation homogène équivaut à \(y^{\prime} – \dfrac{1}{x}\,y = 0\). La fonction \(x \mapsto -\dfrac{1}{x}\) est continue sur \(I\), de primitive \(-\ln x\). Les solutions homogènes sont donc les fonctions \(x \mapsto \lambda\,e^{\ln x} = \lambda\,x\), avec \(\lambda \in \mathbb{R}\).
-
On pose \(u(t) = \ln t\) et \(v(t) = t\). Ces fonctions sont de classe \(C^1\) sur \([1, x]\) (ou \([x, 1]\)). Par intégration par parties :
\[\int_1^x \ln t\,dt = \big[t\ln t\big]_1^x – \int_1^x t \times \dfrac{1}{t}\,dt = x\ln x – (x – 1).\]
Ainsi \(\displaystyle\int_1^x \ln t\,dt = x\ln x – x + 1\).
-
On cherche les solutions sous la forme \(y(x) = \lambda(x)\,x\), avec \(\lambda\) dérivable sur \(I\). Alors \(y^{\prime}(x) = \lambda^{\prime}(x)\,x + \lambda(x)\), donc :
\[x\,y^{\prime}(x) – y(x) = \lambda^{\prime}(x)\,x^2 + \lambda(x)\,x – \lambda(x)\,x = \lambda^{\prime}(x)\,x^2.\]
Par conséquent, \(y\) est solution de \((E)\) si et seulement si \(\lambda^{\prime}(x) = \ln x\) sur \(I\). D’après la question b, cela équivaut à \(\lambda(x) = x\ln x – x + C\), avec \(C\) réel.
Les solutions de \((E)\) sur \(I\) sont les fonctions \(x \mapsto x^2\ln x – x^2 + C\,x\), avec \(C \in \mathbb{R}\).
-
On a \(g(1) = 0 – 1 + C = 0\), donc \(C = 1\). L’unicité découle du théorème de Cauchy-Lipschitz linéaire sur \(I\). Ainsi \(g(x) = x^2\ln x – x^2 + x\).
-
La fonction \(g\) est de classe \(C^3\) sur \(I\). On calcule ses dérivées :
\(g^{\prime}(x) = 2x\ln x + x – 2x + 1 = 2x\ln x – x + 1\), donc \(g^{\prime}(1) = 0\) ;
\(g^{\prime\prime}(x) = 2\ln x + 2 – 1 = 2\ln x + 1\), donc \(g^{\prime\prime}(1) = 1\) ;
\(g^{\prime\prime\prime}(x) = \dfrac{2}{x}\), donc \(g^{\prime\prime\prime}(1) = 2\).
D’après la formule de Taylor-Young, avec \(x = 1 + h\) :
\[g(1+h) = 0 + 0 \times h + \dfrac{1}{2}h^2 + \dfrac{2}{6}h^3 + o(h^3).\]
Donc \(g(1+h) = \dfrac{h^2}{2} + \dfrac{h^3}{3} + o(h^3)\).
Vérification par produit : \(x^2 = 1 + 2h + h^2\) et \(\ln(1+h) = h – \dfrac{h^2}{2} + \dfrac{h^3}{3} + o(h^3)\). Donc \(x^2\ln x = h + \dfrac{3}{2}h^2 + \dfrac{1}{3}h^3 + o(h^3)\). De plus, \(-x^2 + x = -h – h^2\). La somme donne bien \(\dfrac{h^2}{2} + \dfrac{h^3}{3} + o(h^3)\).
Ainsi \(g(1+h) \sim \dfrac{h^2}{2}\), qui est positif pour \(h \neq 0\). La fonction \(g\) admet en 1 un minimum local strict, égal à 0, avec une tangente horizontale. On retrouve \(g^{\prime}(1) = 0\) directement dans l’équation : \(1 \times g^{\prime}(1) – g(1) = 0\).
Barème : a) 1 point ; b) 1 point : 0,5 point pour le choix de \(u\) et \(v\), 0,5 point pour le résultat ; c) 1,5 point : 0,5 point pour la forme cherchée, 0,5 point pour \(\lambda^{\prime}\), 0,5 point pour la conclusion ; d) 0,5 point ; e) 2 points : 1 point pour le DL, 0,5 point pour la justification (Taylor-Young ou produit), 0,5 point pour l’interprétation.
Exercice 3 : Problème : une suite d’intégrales issue d’une équation différentielle (8 points)
Partie A : l’équation différentielle
-
L’équation \((E_n)\) est linéaire du premier ordre, à coefficients continus sur \(\mathbb{R}\). D’après le théorème de Cauchy-Lipschitz linéaire, elle admet une unique solution \(y_n\) telle que \(y_n(0) = 0\).
Les solutions homogènes sont les \(x \mapsto \lambda\,e^{-x}\). On pose donc \(y(x) = \lambda(x)\,e^{-x}\). Alors \(y^{\prime} + y = \lambda^{\prime}(x)\,e^{-x}\). Ainsi \(y\) est solution si et seulement si \(\lambda^{\prime}(x) = x^n e^{x}\).
La fonction \(t \mapsto t^n e^{t}\) est continue. Par le théorème fondamental de l’analyse, \(\lambda(x) = \displaystyle\int_0^x t^n e^{t}\,dt + K\). La condition \(y(0) = 0\) impose \(K = 0\). Donc \(y_n(x) = e^{-x}\displaystyle\int_0^x t^n e^{t}\,dt\).
-
On intègre par parties avec \(u(t) = t\) et \(v(t) = e^{t}\), de classe \(C^1\) :
\[\int_0^x t\,e^{t}\,dt = \big[t\,e^{t}\big]_0^x – \int_0^x e^{t}\,dt = x\,e^{x} – e^{x} + 1.\]
Donc \(y_1(x) = x – 1 + e^{-x}\). Vérification : \(y_1^{\prime}(x) = 1 – e^{-x}\), donc \(y_1^{\prime}(x) + y_1(x) = x\). De plus, \(y_1(0) = 0 – 1 + 1 = 0\).
-
En 0, \(t^n e^{t} = t^n + o(t^n)\). La fonction \(\Phi : x \mapsto \displaystyle\int_0^x t^n e^{t}\,dt\) est la primitive de \(t \mapsto t^n e^{t}\) nulle en 0. Par intégration des développements limités, \(\Phi(x) = \dfrac{x^{n+1}}{n+1} + o(x^{n+1})\).
Ensuite, \(e^{-x}\) tend vers 1 en 0. Donc \(y_n(x) = e^{-x}\,\Phi(x) \sim \Phi(x)\). Ainsi \(y_n(x) \sim \dfrac{x^{n+1}}{n+1}\) quand \(x\) tend vers 0. Pour \(n = 1\), on retrouve \(x – 1 + e^{-x} = \dfrac{x^2}{2} + o(x^2)\).
Partie B : la suite des valeurs en 1
-
D’abord, \(J_n = e^{-1}\displaystyle\int_0^1 t^n e^{t}\,dt = \int_0^1 t^n e^{t-1}\,dt\), par linéarité.
Ensuite, pour \(t \in [0, 1]\), on a \(t – 1 \leq\, 0\), donc \(0 \leq\, e^{t-1} \leq\, 1\). Ainsi \(0 \leq\, t^n e^{t-1} \leq\, t^n\). Par positivité de l’intégrale :
\[0 \leq\, J_n \leq\, \int_0^1 t^n\,dt = \dfrac{1}{n+1}.\]
D’après le théorème d’encadrement, \((J_n)\) converge vers 0.
-
On intègre \(J_{n+1}\) par parties avec \(u(t) = t^{n+1}\) et \(v(t) = e^{t-1}\), de classe \(C^1\) sur \([0, 1]\) :
\[J_{n+1} = \big[t^{n+1}e^{t-1}\big]_0^1 – (n+1)\int_0^1 t^n e^{t-1}\,dt = 1 – (n+1)\,J_n.\]
Donc \((n+1)\,J_n + J_{n+1} = 1\) pour tout entier naturel \(n\).
-
D’après la question e, \((n+1)\,J_n = 1 – J_{n+1}\). Or \(J_{n+1}\) tend vers 0 d’après la question d. Donc \((n+1)\,J_n\) tend vers 1.
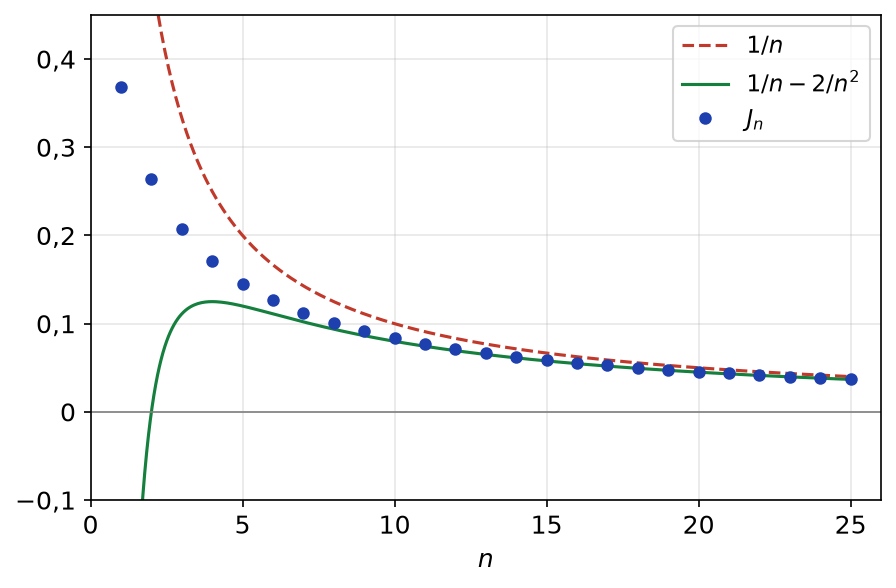
Ensuite, \(n\,J_n = \dfrac{n}{n+1} \times (n+1)\,J_n\), et \(\dfrac{n}{n+1}\) tend vers 1. Par produit, \(n\,J_n\) tend vers 1. Ainsi \(J_n \sim \dfrac{1}{n}\).
-
D’après la question f appliquée au rang \(n+1\), \(J_{n+1} \sim \dfrac{1}{n+1} \sim \dfrac{1}{n}\). Donc \(J_{n+1} = \dfrac{1}{n} + o\!(\dfrac{1}{n})\).
Ensuite, avec le DL de \(\dfrac{1}{1+h}\) en 0 pour \(h = \dfrac{1}{n}\) :
\[\dfrac{1}{n+1} = \dfrac{1}{n} \times \dfrac{1}{1 + \frac{1}{n}} = \dfrac{1}{n}(1 – \dfrac{1}{n} + o\!(\dfrac{1}{n})).\]
Enfin, la relation de la question e donne \(J_n = \dfrac{1 – J_{n+1}}{n+1}\). Par produit :
\[J_n = \dfrac{1}{n}(1 – \dfrac{1}{n} + o\!(\dfrac{1}{n}))(1 – \dfrac{1}{n} + o\!(\dfrac{1}{n})) = \dfrac{1}{n}(1 – \dfrac{2}{n} + o\!(\dfrac{1}{n})).\]
Ainsi \(J_n = \dfrac{1}{n} – \dfrac{2}{n^2} + o\!(\dfrac{1}{n^2})\). Par exemple, pour \(n = 200\), on trouve numériquement \(J_{200} \approx 0{,}004951\), contre \(\dfrac{1}{200} – \dfrac{2}{40\,000} = 0{,}00495\).

Erreur fréquente : écrire \(J_n \sim \dfrac{1}{n} – \dfrac{2}{n^2}\). Un équivalent ne garde qu’un terme : il faut un petit o pour écrire un développement asymptotique.
Barème : a) 1,5 point : 0,5 point pour l’existence et l’unicité, 1 point pour la variation de la constante ; b) 1 point : 0,5 point pour l’intégration par parties, 0,5 point pour \(y_1\) et la vérification ; c) 1 point ; d) 1 point : 0,5 point pour l’encadrement, 0,5 point pour la limite ; e) 1 point ; f) 1 point ; g) 1,5 point : 0,5 point pour \(J_{n+1}\), 0,5 point pour le DL de \(\frac{1}{n+1}\), 0,5 point pour le produit.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : intégrales, équations différentielles et DL
Pour consolider ce que le corrigé vous a appris, relisez le cours « Intégration sur un segment » en L1 et « Équations différentielles » en L1 et « Développements limités » en L1 puis entraînez-vous avec les exercices corrigés intégration sur un segment, équations différentielles, développements limités.
Retrouvez tous les contrôles de maths de L1 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.