Ce cours d’intégration L1 construit l’intégrale de Riemann sur un segment, puis la relie au calcul des primitives. Il ouvre le second semestre et s’appuie sur la continuité, la dérivation et les fonctions usuelles. Vous partez des fonctions en escalier, dont l’intégrale est une simple somme d’aires de rectangles. Ensuite, vous encadrez une fonction bornée par deux fonctions en escalier : c’est la définition d’une fonction intégrable.
Nous montrons que les fonctions continues et les fonctions monotones sont intégrables. Nous établissons aussi les propriétés de l’intégrale, l’inégalité de la moyenne, l’inégalité de Cauchy-Schwarz et la convergence des sommes de Riemann. Le théorème fondamental de l’analyse fait enfin le lien avec la dérivation.
Ces outils servent partout ensuite. En effet, les équations différentielles, les développements limités, les intégrales généralisées de L2 et les probabilités à densité reposent sur eux. C’est pourquoi le chapitre se termine par les techniques de calcul : intégration par parties, changement de variable et fractions rationnelles.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur intégration sur un segment.
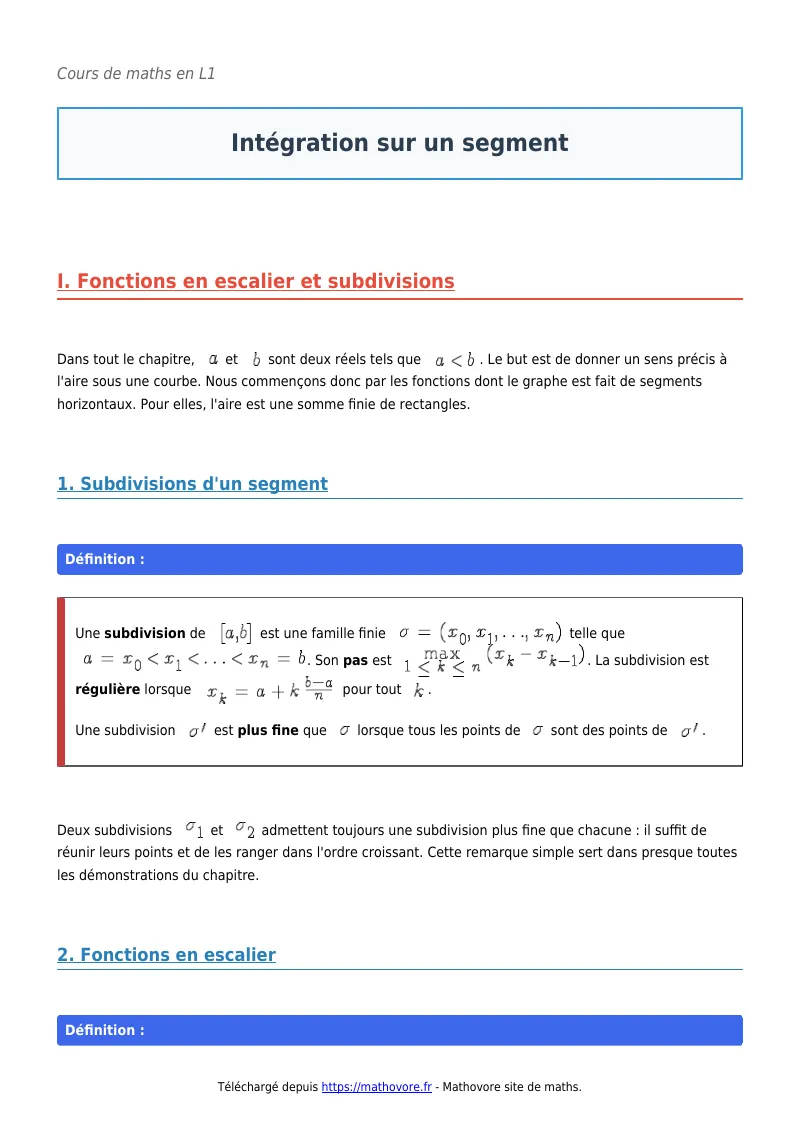
I. Fonctions en escalier et subdivisions
Dans tout le chapitre, \(a\) et \(b\) sont deux réels tels que \(a < b\). Le but est de donner un sens précis à l’aire sous une courbe. Nous commençons donc par les fonctions dont le graphe est fait de segments horizontaux. Pour elles, l’aire est une somme finie de rectangles.
1. Subdivisions d’un segment
Une subdivision de \([a,b]\) est une famille finie \(\sigma = (x_0, x_1, \ldots, x_n)\) telle que \(a = x_0 < x_1 < \cdots < x_n = b\). Son pas est \(\max_{1 \leq\, k \leq\, n} (x_k – x_{k-1})\). La subdivision est régulière lorsque \(x_k = a + k\,\frac{b-a}{n}\) pour tout \(k\).
Une subdivision \(\sigma^{\prime}\) est plus fine que \(\sigma\) lorsque tous les points de \(\sigma\) sont des points de \(\sigma^{\prime}\).
Deux subdivisions \(\sigma_1\) et \(\sigma_2\) admettent toujours une subdivision plus fine que chacune : il suffit de réunir leurs points et de les ranger dans l’ordre croissant. Cette remarque simple sert dans presque toutes les démonstrations du chapitre.
2. Fonctions en escalier
Une fonction \(\varphi : [a,b] \to \mathbb{R}\) est en escalier s’il existe une subdivision \((x_0, \ldots, x_n)\) de \([a,b]\) et des réels \(c_1, \ldots, c_n\) tels que \(\varphi(x) = c_k\) pour tout \(x \in \,]x_{k-1}, x_k[\). Une telle subdivision est dite adaptée à \(\varphi\).
Les valeurs de \(\varphi\) aux points \(x_k\) sont quelconques. Par ailleurs, toute subdivision plus fine qu’une subdivision adaptée reste adaptée. Ainsi, deux fonctions en escalier possèdent une subdivision adaptée commune. On en déduit que la somme, le produit et la valeur absolue de fonctions en escalier sont encore en escalier.
Soit \(\varphi\) en escalier sur \([a,b]\) et \((x_0, \ldots, x_n)\) une subdivision adaptée, avec \(\varphi = c_k\) sur \(]x_{k-1}, x_k[\). L’intégrale de \(\varphi\) est le réel
\[\int_a^b \varphi = \sum_{k=1}^{n} c_k\,(x_k – x_{k-1}).\]
Cette définition a un sens, car le nombre obtenu ne dépend pas de la subdivision adaptée choisie. En effet, ajouter un point \(y\) dans \(]x_{k-1}, x_k[\) remplace le terme \(c_k(x_k – x_{k-1})\) par \(c_k(y – x_{k-1}) + c_k(x_k – y)\), qui lui est égal. Par récurrence, une subdivision plus fine donne la même somme. Enfin, deux subdivisions adaptées ont un raffinement commun, donc elles donnent la même valeur.
Géométriquement, \(\int_a^b \varphi\) est une aire algébrique : les rectangles situés sous l’axe comptent négativement, comme le montre la figure ci-dessous.
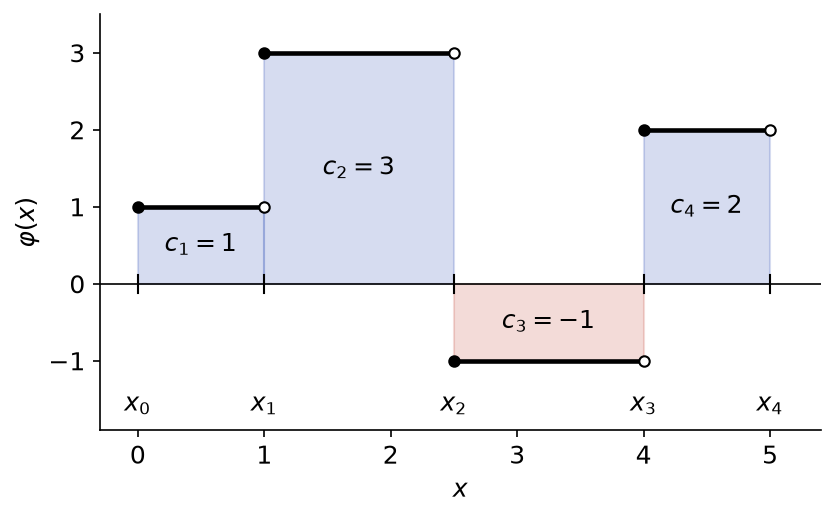
Pour la fonction de la figure, \(\int_0^5 \varphi = 1 \times 1 + 3 \times 1{,}5 + (-1) \times 1{,}5 + 2 \times 1 = 6\). La valeur de \(\varphi\) aux points de la subdivision n’intervient pas.
Sur l’ensemble des fonctions en escalier sur \([a,b]\), l’intégrale est linéaire et croissante : si \(\varphi \leq\, \psi\), alors \(\int_a^b \varphi \leq\, \int_a^b \psi\). De plus, pour \(c \in \,]a,b[\), on a la relation de Chasles \(\int_a^b \varphi = \int_a^c \varphi + \int_c^b \varphi\).
Pour le démontrer, on se place sur une subdivision adaptée commune aux fonctions considérées, contenant éventuellement \(c\). Chaque propriété se lit alors directement sur les sommes finies.
II. Construction de l’intégrale de Riemann
Soit maintenant \(f : [a,b] \to \mathbb{R}\) une fonction bornée. L’idée est d’encadrer \(f\) entre deux fonctions en escalier, puis de resserrer l’encadrement.
1. Intégrales inférieure et supérieure
Notons \(\mathcal{E}^{-}(f)\) l’ensemble des fonctions en escalier \(\varphi\) telles que \(\varphi \leq\, f\), et \(\mathcal{E}^{+}(f)\) celui des fonctions en escalier \(\psi\) telles que \(f \leq\, \psi\). Comme \(f\) est bornée par un réel \(M\), les fonctions constantes \(-M\) et \(M\) appartiennent respectivement à ces deux ensembles. Ils sont donc non vides.
On pose
\[I^{-}(f) = \sup_{\varphi \in \mathcal{E}^{-}(f)} \int_a^b \varphi \qquad \text{et} \qquad I^{+}(f) = \inf_{\psi \in \mathcal{E}^{+}(f)} \int_a^b \psi.\]
Pour \(\varphi \leq\, f \leq\, \psi\), la croissance donne \(\int_a^b \varphi \leq\, \int_a^b \psi\), donc \(I^{-}(f) \leq\, I^{+}(f)\). On dit que \(f\) est intégrable au sens de Riemann lorsque \(I^{-}(f) = I^{+}(f)\). Cette valeur commune est l’intégrale de \(f\), notée \(\int_a^b f\) ou \(\int_a^b f(x)\,\mathrm{d}x\).
La figure ci-dessous montre une fonction encadrée par une minorante et une majorante en escalier. La zone rouge représente \(\psi – \varphi\) : plus elle est petite, meilleur est l’encadrement.
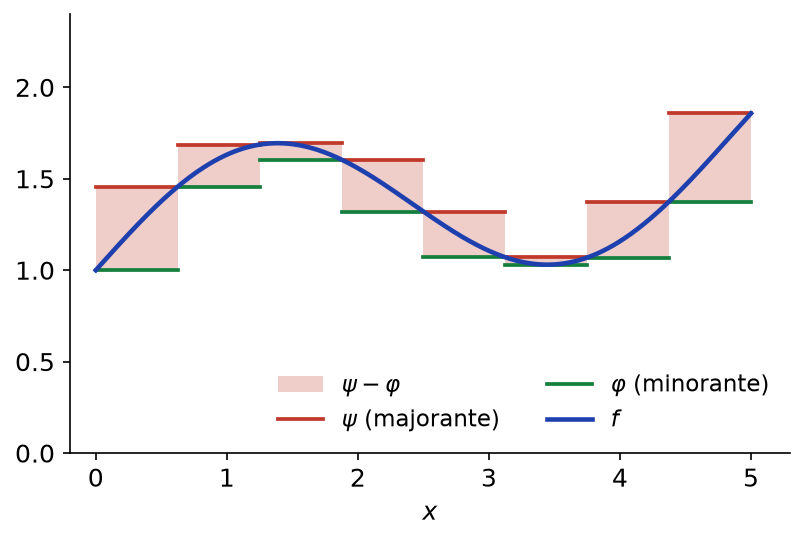
Une fonction en escalier \(\varphi\) est intégrable, et sa nouvelle intégrale coïncide avec l’ancienne. En effet, \(\varphi\) appartient à la fois à \(\mathcal{E}^{-}(\varphi)\) et à \(\mathcal{E}^{+}(\varphi)\).
2. Le critère d’intégrabilité
En pratique, on ne calcule presque jamais \(I^{-}(f)\) et \(I^{+}(f)\). On utilise plutôt le critère suivant, qui se manie avec un \(\varepsilon\).
Une fonction bornée \(f\) est intégrable sur \([a,b]\) si et seulement si, pour tout \(\varepsilon > 0\), il existe deux fonctions en escalier \(\varphi\) et \(\psi\) telles que
\[\varphi \leq\, f \leq\, \psi \qquad \text{et} \qquad \int_a^b (\psi – \varphi) \leq\, \varepsilon.\]
Supposons \(f\) intégrable et soit \(\varepsilon > 0\). Par définition de la borne supérieure, il existe \(\varphi \in \mathcal{E}^{-}(f)\) avec \(\int_a^b \varphi \geq\, I^{-}(f) – \varepsilon/2\). De même, il existe \(\psi \in \mathcal{E}^{+}(f)\) avec \(\int_a^b \psi \leq\, I^{+}(f) + \varepsilon/2\). Comme \(I^{-}(f) = I^{+}(f)\), on obtient \(\int_a^b (\psi – \varphi) \leq\, \varepsilon\).
Réciproquement, avec \(\varphi\) et \(\psi\) comme dans l’énoncé, on a \(\int_a^b \varphi \leq\, I^{-}(f) \leq\, I^{+}(f) \leq\, \int_a^b \psi\). Par conséquent \(0 \leq\, I^{+}(f) – I^{-}(f) \leq\, \varepsilon\) pour tout \(\varepsilon > 0\), d’où l’égalité.
La fonction \(f = \mathbf{1}_{\mathbb{Q}}\) sur \([0, 1]\) n’est pas intégrable. En effet, tout intervalle ouvert non vide contient un rationnel et un irrationnel. Une minorante en escalier vaut donc au plus \(0\) sur chaque intervalle ouvert de sa subdivision, et une majorante au moins \(1\). Ainsi \(I^{-}(f) \leq\, 0\) et \(I^{+}(f) \geq\, 1\).
III. Classes de fonctions intégrables
La définition serait peu utile sans de grandes familles de fonctions intégrables. Nous en établissons deux : les fonctions monotones et les fonctions continues.
1. Fonctions monotones
Toute fonction monotone sur \([a,b]\) est intégrable sur \([a,b]\).
Supposons \(f\) croissante ; elle est bornée par \(f(a)\) et \(f(b)\). Pour \(n \geq\, 1\), prenons la subdivision régulière \(x_k = a + k\,\frac{b-a}{n}\). Posons \(\varphi = f(x_{k-1})\) et \(\psi = f(x_k)\) sur \([x_{k-1}, x_k[\), puis \(\varphi(b) = \psi(b) = f(b)\). Par croissance, \(\varphi \leq\, f \leq\, \psi\). De plus, la somme se télescope :
\[\int_a^b (\psi – \varphi) = \frac{b-a}{n} \sum_{k=1}^{n} \big(f(x_k) – f(x_{k-1})\big) = \frac{(b-a)\big(f(b) – f(a)\big)}{n}.\]
Ce majorant tend vers \(0\), donc le critère s’applique. Le cas décroissant s’en déduit en remplaçant \(f\) par \(-f\).
Une fonction monotone peut avoir une infinité de discontinuités : elle reste pourtant intégrable. C’est un premier signe que l’intégrale de Riemann dépasse le cadre des fonctions continues.
2. Fonctions continues
Le point clé est le théorème de Heine : une fonction continue sur un segment y est uniformément continue. Autrement dit, pour tout \(\varepsilon > 0\), il existe \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\).
Toute fonction continue sur \([a,b]\) est intégrable sur \([a,b]\).
Soit \(\varepsilon > 0\) et \(\delta\) donné par le théorème de Heine. Choisissons une subdivision de pas au plus \(\delta\). Sur chaque segment \([x_{k-1}, x_k]\), la fonction continue \(f\) atteint un minimum \(m_k\) et un maximum \(M_k\), en deux points distants d’au plus \(\delta\). Donc \(M_k – m_k \leq\, \varepsilon\).
Posons \(\varphi = m_k\) et \(\psi = M_k\) sur \([x_{k-1}, x_k[\), puis \(\varphi(b) = \psi(b) = f(b)\). Alors \(\varphi \leq\, f \leq\, \psi\) et \(\int_a^b (\psi – \varphi) \leq\, \varepsilon\,(b-a)\). Comme \(\varepsilon\) est arbitraire, le critère conclut.
Plus généralement, une fonction continue par morceaux est intégrable. C’est une fonction qui admet une subdivision sur chaque intervalle ouvert de laquelle elle est continue, avec des limites finies aux bornes. On traite alors chaque morceau séparément.
Pour justifier l’intégrabilité d’une fonction \(f\) sur \([a,b]\) :
- si \(f\) est continue, ou continue par morceaux, on cite le théorème correspondant ;
- si \(f\) est monotone, on cite le théorème des fonctions monotones ;
- sinon, on revient au critère : on construit, pour \(\varepsilon\) donné, deux fonctions en escalier \(\varphi \leq\, f \leq\, \psi\) avec \(\int_a^b (\psi – \varphi) \leq\, \varepsilon\).
IV. Propriétés de l’intégrale
1. Linéarité, positivité et relation de Chasles
Soit \(f\) et \(g\) intégrables sur \([a,b]\) et \(\lambda \in \mathbb{R}\).
- Linéarité : \(f + \lambda g\) est intégrable et \(\int_a^b (f + \lambda g) = \int_a^b f + \lambda \int_a^b g\).
- Positivité : si \(f \geq\, 0\), alors \(\int_a^b f \geq\, 0\). Par suite, si \(f \leq\, g\), alors \(\int_a^b f \leq\, \int_a^b g\).
- Relation de Chasles : pour \(c \in \,]a,b[\), \(f\) est intégrable sur \([a,c]\) et sur \([c,b]\), et \(\int_a^b f = \int_a^c f + \int_c^b f\).
- Les fonctions \(|f|\) et \(fg\) sont intégrables, et \(|\int_a^b f| \leq\, \int_a^b |f|\).
Pour la positivité, il suffit de remarquer que la fonction nulle est une minorante en escalier de \(f\) ; ainsi \(0 \leq\, I^{-}(f)\). Pour la linéarité, on additionne les encadrements en escalier de \(f\) et de \(g\). L’intégrabilité de \(|f|\) et de \(fg\) est admise ici ; elle est immédiate pour des fonctions continues. L’inégalité triangulaire découle alors de \(-|f| \leq\, f \leq\, |f|\).
Si \(a < b\), on pose \(\int_b^a f = -\int_a^b f\) et \(\int_a^a f = 0\). Avec cette convention, la relation de Chasles vaut pour trois réels quelconques d’un intervalle où \(f\) est intégrable.
La positivité et la croissance supposent les bornes dans l’ordre croissant. Par exemple, \(\int_1^0 x\,\mathrm{d}x = -\frac{1}{2}\) est négative, alors que \(x \mapsto x\) est positive sur \([0, 1]\).
Pour une fonction continue, la positivité se précise de la façon suivante.
Si \(f\) est continue et positive sur \([a,b]\) et si \(\int_a^b f = 0\), alors \(f\) est nulle sur \([a,b]\).
Supposons \(f(x_0) > 0\) en un point \(x_0\). Par continuité, il existe un segment \([\alpha, \beta] \subset [a,b]\), avec \(\alpha < \beta\), contenant \(x_0\) et sur lequel \(f \geq\, f(x_0)/2\). Par Chasles et positivité, \(\int_a^b f \geq\, \int_\alpha^\beta f \geq\, (\beta – \alpha)\,\frac{f(x_0)}{2} > 0\). C’est une contradiction.
2. Inégalité de la moyenne
Soit \(f\) et \(g\) intégrables sur \([a,b]\). Alors
\[| \int_a^b f g | \leq\, \sup_{[a,b]} |f| \times \int_a^b |g|.\]
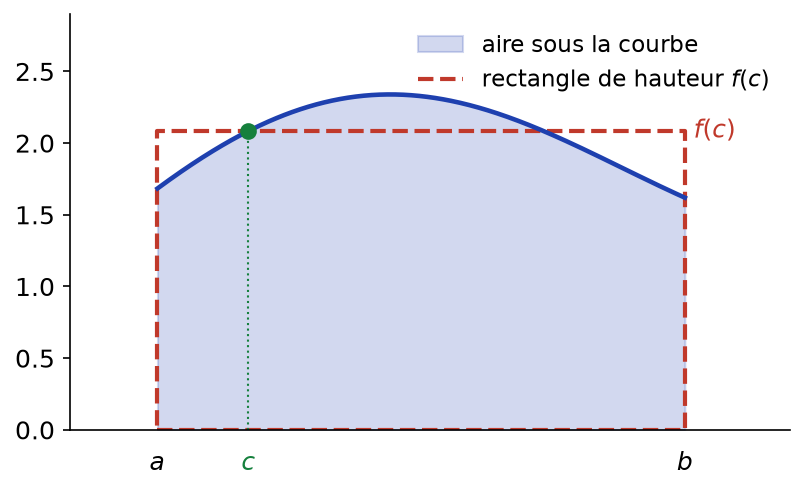
En particulier, si \(m \leq\, f \leq\, M\), alors \(m(b-a) \leq\, \int_a^b f \leq\, M(b-a)\). Si de plus \(f\) est continue, il existe \(c \in [a,b]\) tel que \(\int_a^b f = (b-a)\,f(c)\).
La première inégalité vient de \(|fg| \leq\, \sup |f| \cdot |g|\) et de la croissance. Pour la dernière assertion, prenons pour \(m\) et \(M\) le minimum et le maximum de \(f\), qui sont atteints. Le réel \(\frac{1}{b-a}\int_a^b f\) est compris entre eux. Par conséquent, le théorème des valeurs intermédiaires fournit \(c\). Ce réel \(\frac{1}{b-a}\int_a^b f\) est la valeur moyenne de \(f\) : l’aire sous la courbe égale celle d’un rectangle de hauteur \(f(c)\), comme le montre la figure ci-dessous.
3. Inégalité de Cauchy-Schwarz
Pour \(f\) et \(g\) intégrables sur \([a,b]\),
\[( \int_a^b f g )^2 \leq\, \int_a^b f^2 \times \int_a^b g^2.\]
Pour tout réel \(\lambda\), la fonction \((f + \lambda g)^2\) est positive, donc
\[P(\lambda) = \int_a^b (f + \lambda g)^2 = \lambda^2 \int_a^b g^2 + 2\lambda \int_a^b fg + \int_a^b f^2 \geq\, 0.\]
Si \(\int_a^b g^2 > 0\), le trinôme \(P\) garde un signe constant, donc son discriminant est négatif ou nul. Cela donne exactement l’inégalité. Si \(\int_a^b g^2 = 0\), la fonction affine \(P\) reste positive sur \(\mathbb{R}\). Son coefficient \(2\int_a^b fg\) est donc nul, et l’inégalité est vraie.
Pour majorer une intégrale, on dispose de trois outils :
- majorer la fonction elle-même puis intégrer, par croissance de l’intégrale ;
- utiliser l’inégalité de la moyenne, qui sépare un facteur borné d’un facteur intégré ;
- utiliser l’inégalité de Cauchy-Schwarz, souvent avec \(g = 1\), ce qui donne \((\int_a^b f)^2 \leq\, (b-a)\int_a^b f^2\).
Dans tous les cas, on vérifie d’abord que les bornes sont dans l’ordre croissant.
Pour \(n \in \mathbb{N}\), posons \(I_n = \int_0^1 \frac{x^n}{1 + x}\,\mathrm{d}x\). Sur \([0, 1]\), on a \(0 \leq\, \frac{x^n}{1+x} \leq\, x^n\). Donc \(0 \leq\, I_n \leq\, \frac{1}{n+1}\), et \(I_n\) tend vers \(0\).
V. Sommes de Riemann
Une intégrale se calcule rarement avec des fonctions en escalier. En revanche, la construction montre qu’elle est limite de sommes d’aires de rectangles. Ce point de vue sert à approcher une intégrale, mais aussi à calculer certaines limites de suites.
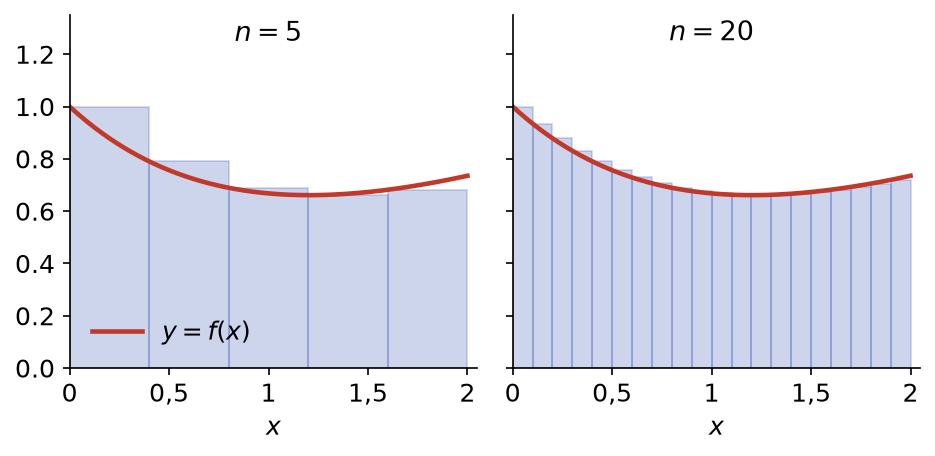
Soit \(f\) définie sur \([a,b]\) et \(n \geq\, 1\). Les sommes de Riemann régulières de \(f\) sont
\[R_n(f) = \frac{b-a}{n} \sum_{k=0}^{n-1} f(a + k\,\frac{b-a}{n}) \qquad \text{et} \qquad R_n^{\prime}(f) = \frac{b-a}{n} \sum_{k=1}^{n} f(a + k\,\frac{b-a}{n}).\]
Chaque somme est l’intégrale d’une fonction en escalier, qui vaut \(f\) au bord gauche ou au bord droit de chaque intervalle. La figure ci-dessous montre ces rectangles pour \(n = 5\) et \(n = 20\) : l’aire colorée se rapproche de l’aire sous la courbe.
Si \(f\) est continue sur \([a,b]\), alors \(R_n(f)\) et \(R_n^{\prime}(f)\) tendent vers \(\int_a^b f\) lorsque \(n \to +\infty\).
Notons \(x_k = a + k\,\frac{b-a}{n}\). Par Chasles, \(\int_a^b f – R_n(f) = \sum_{k=1}^{n} \int_{x_{k-1}}^{x_k} \big(f(t) – f(x_{k-1})\big)\,\mathrm{d}t\). Soit \(\varepsilon > 0\) et \(\delta\) donné par le théorème de Heine. Dès que \(\frac{b-a}{n} \leq\, \delta\), chaque intégrande est majoré par \(\varepsilon\) en valeur absolue. Ainsi \(| \int_a^b f – R_n(f) | \leq\, (b-a)\,\varepsilon\). Le raisonnement est identique pour \(R_n^{\prime}(f)\).
Pour calculer une limite à l’aide d’une somme de Riemann :
- factoriser par \(\frac{1}{n}\) pour faire apparaître \(\frac{1}{n}\sum_{k} f(\frac{k}{n})\) ;
- identifier la fonction \(f\), vérifier qu’elle est continue sur \([0, 1]\) et contrôler les indices de la somme ;
- conclure par le théorème, puis calculer l’intégrale ;
- pour un produit, prendre d’abord le logarithme.
Posons \(S_n = \sum_{k=1}^{n} \frac{1}{n+k}\). On écrit \(S_n = \frac{1}{n}\sum_{k=1}^{n} \frac{1}{1 + k/n}\). La fonction \(x \mapsto \frac{1}{1+x}\) est continue sur \([0, 1]\). Par conséquent \(S_n\) tend vers \(\int_0^1 \frac{\mathrm{d}x}{1+x} = \ln 2\).
VI. Théorème fondamental de l’analyse
Jusqu’ici, l’intégrale est une aire, sans lien avec la dérivation. Le théorème suivant établit ce lien. Il permet ensuite de calculer la plupart des intégrales grâce aux primitives.
1. Dérivée d’une intégrale fonction de sa borne
Soit \(f\) définie sur un intervalle \(I\). Une primitive de \(f\) sur \(I\) est une fonction \(F\) dérivable sur \(I\) telle que \(F^{\prime} = f\). Deux primitives de \(f\) sur un intervalle diffèrent d’une constante.
Soit \(f\) continue sur un intervalle \(I\) et \(a \in I\). La fonction \(F : x \mapsto \int_a^x f(t)\,\mathrm{d}t\) est de classe \(\mathcal{C}^1\) sur \(I\) et \(F^{\prime} = f\). C’est l’unique primitive de \(f\) sur \(I\) qui s’annule en \(a\).
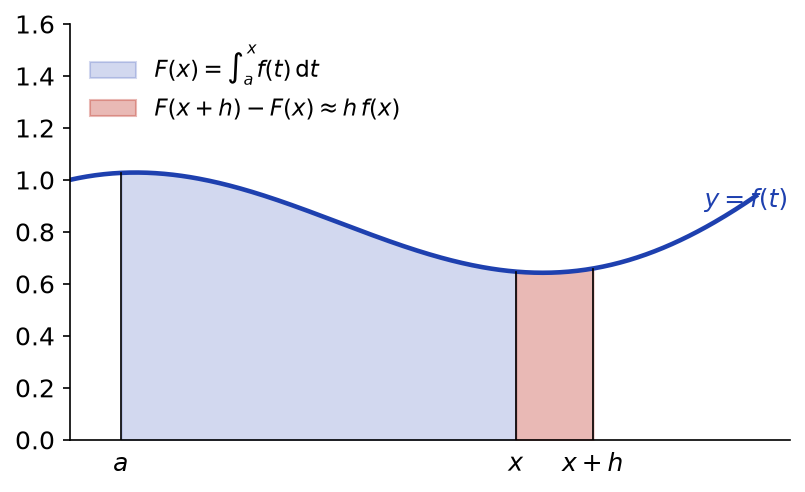
Soit \(x \in I\) et \(h \neq 0\) tel que \(x + h \in I\). Par Chasles, \(F(x+h) – F(x) = \int_x^{x+h} f(t)\,\mathrm{d}t\). Comme \(\int_x^{x+h} f(x)\,\mathrm{d}t = h f(x)\), on obtient
\[| \frac{F(x+h) – F(x)}{h} – f(x) | = \frac{1}{|h|} | \int_x^{x+h} \big(f(t) – f(x)\big)\,\mathrm{d}t | \leq\, \sup_{|t – x| \leq\, |h|} |f(t) – f(x)|.\]
Par continuité de \(f\) en \(x\), ce majorant tend vers \(0\) avec \(h\). Donc \(F^{\prime}(x) = f(x)\), et \(F^{\prime}\) est continue.
La figure ci-dessous résume l’argument : l’accroissement \(F(x+h) – F(x)\) est une fine bande d’aire proche de \(h\,f(x)\).
Toute fonction continue sur un intervalle admet des primitives. De plus, si \(F\) est une primitive de \(f\) continue sur \([a,b]\), alors
\[\int_a^b f(t)\,\mathrm{d}t = \big[F(t)\big]_a^b = F(b) – F(a).\]
Une fonction intégrable n’a pas toujours de primitive. Par exemple, la partie entière est intégrable sur \([0, 2]\), mais elle n’est la dérivée d’aucune fonction : une dérivée ne peut pas avoir de saut.
2. Fonctions définies par une intégrale
Soit \(f\) continue sur \(I\), et \(u\), \(v\) dérivables sur \(J\) à valeurs dans \(I\). Si \(F\) est une primitive de \(f\), alors \(G(x) = \int_{u(x)}^{v(x)} f(t)\,\mathrm{d}t = F(v(x)) – F(u(x))\). La dérivation des fonctions composées donne donc
\[G^{\prime}(x) = v^{\prime}(x)\,f\big(v(x)\big) – u^{\prime}(x)\,f\big(u(x)\big).\]
Pour dériver une fonction définie par une intégrale, on introduit une primitive \(F\) de l’intégrande, sans chercher à la calculer. On écrit la fonction à l’aide de \(F\), puis on dérive par composition. Il faut vérifier que l’intégrande est continu sur un intervalle contenant les bornes. Si la variable apparaît aussi dans l’intégrande, on la sort d’abord de l’intégrale.
Pour \(x \in \mathbb{R}\), posons \(G(x) = \int_x^{2x} e^{-t^2}\,\mathrm{d}t\). L’intégrande est continu sur \(\mathbb{R}\). Par suite \(G\) est dérivable et \(G^{\prime}(x) = 2e^{-4x^2} – e^{-x^2}\).
VII. Techniques de calcul de primitives
1. Intégration par parties
Soit \(u\) et \(v\) de classe \(\mathcal{C}^1\) sur \([a,b]\). Alors
\[\int_a^b u^{\prime}(t)\,v(t)\,\mathrm{d}t = \big[u(t)\,v(t)\big]_a^b – \int_a^b u(t)\,v^{\prime}(t)\,\mathrm{d}t.\]
La fonction \(uv\) est de classe \(\mathcal{C}^1\) et \((uv)^{\prime} = u^{\prime}v + uv^{\prime}\), qui est continue. Donc \(uv\) est une primitive de \(u^{\prime}v + uv^{\prime}\). Le corollaire du théorème fondamental donne \(\int_a^b (u^{\prime}v + uv^{\prime}) = [uv]_a^b\), puis on conclut par linéarité.
Calculons \(\int_1^e \ln t\,\mathrm{d}t\) avec \(u(t) = t\) et \(v(t) = \ln t\), toutes deux de classe \(\mathcal{C}^1\) sur \([1,e]\). On obtient \(\big[t \ln t\big]_1^e – \int_1^e t \cdot \frac{1}{t}\,\mathrm{d}t = e – (e – 1) = 1\). Ainsi, \(x \mapsto x\ln x – x\) est une primitive de \(\ln\) sur \(]0, +\infty[\).
2. Changement de variable
Soit \(\varphi\) de classe \(\mathcal{C}^1\) sur \([\alpha, \beta]\) et \(f\) continue sur un intervalle \(I\) contenant \(\varphi([\alpha, \beta])\). Alors
\[\int_{\varphi(\alpha)}^{\varphi(\beta)} f(x)\,\mathrm{d}x = \int_\alpha^\beta f\big(\varphi(t)\big)\,\varphi^{\prime}(t)\,\mathrm{d}t.\]
Soit \(F\) une primitive de \(f\) sur \(I\), qui existe car \(f\) est continue. La fonction \(F \circ \varphi\) est de classe \(\mathcal{C}^1\), de dérivée \((f \circ \varphi)\,\varphi^{\prime}\). Donc le membre de droite vaut \(F(\varphi(\beta)) – F(\varphi(\alpha))\), c’est-à-dire le membre de gauche.
En pratique, on écrit \(x = \varphi(t)\) et \(\mathrm{d}x = \varphi^{\prime}(t)\,\mathrm{d}t\), puis on transforme les bornes. La fonction \(\varphi\) n’a pas besoin d’être bijective. Cependant, pour lire la formule de gauche à droite, on choisit souvent une bijection afin de retrouver \(\alpha\) et \(\beta\).
Pour \(\int_0^1 \sqrt{1 – x^2}\,\mathrm{d}x\), posons \(x = \sin t\) avec \(t \in [0, \pi/2]\). Comme \(\cos t \geq\, 0\) sur cet intervalle, \(\sqrt{1 – \sin^2 t} = \cos t\). L’intégrale vaut donc \(\int_0^{\pi/2} \cos^2 t\,\mathrm{d}t = \int_0^{\pi/2} \frac{1 + \cos 2t}{2}\,\mathrm{d}t = \frac{\pi}{4}\). On retrouve l’aire d’un quart de disque de rayon \(1\).
3. Primitives de fractions rationnelles
Toute fraction rationnelle réelle se décompose en éléments simples : une partie entière polynomiale, des termes \(\frac{\lambda}{(x-r)^k}\) et des termes \(\frac{\alpha x + \beta}{(x^2 + px + q)^k}\) avec \(p^2 – 4q < 0\). Au niveau de la L1, on se limite aux termes du second type avec \(k = 1\).
Pour intégrer une fraction rationnelle :
- effectuer la division euclidienne si le degré du numérateur dépasse ou égale celui du dénominateur ;
- décomposer en éléments simples ;
- intégrer \(\frac{1}{x-r}\) en \(\ln|x – r|\), et \(\frac{1}{(x-r)^k}\) en \(\frac{-1}{(k-1)(x-r)^{k-1}}\) pour \(k \geq\, 2\) ;
- pour \(\frac{\alpha x + \beta}{x^2 + px + q}\), faire apparaître \(\frac{\alpha}{2}\cdot\frac{2x + p}{x^2 + px + q}\), qui s’intègre en logarithme, puis mettre le reste sous forme canonique pour obtenir un arc tangente.
La primitive clé du dernier cas est \(\int \frac{\mathrm{d}x}{(x+m)^2 + c^2} = \frac{1}{c}\arctan\frac{x+m}{c}\), pour \(c > 0\).
On a \(x^2 + 2x + 5 = (x+1)^2 + 4\). Donc \(\int_{-1}^{1} \frac{\mathrm{d}x}{x^2 + 2x + 5} = [\frac{1}{2}\arctan\frac{x+1}{2}]_{-1}^{1} = \frac{1}{2}\arctan 1 = \frac{\pi}{8}\).
Enfin, une fraction rationnelle en \(\cos x\) et \(\sin x\) se ramène souvent à ce cas. Le changement de variable \(t = \tan\frac{x}{2}\) donne en effet \(\cos x = \frac{1-t^2}{1+t^2}\), \(\sin x = \frac{2t}{1+t^2}\) et \(\mathrm{d}x = \frac{2\,\mathrm{d}t}{1+t^2}\).
Ce qu’il faut retenir
- L’intégrale d’une fonction en escalier est une somme finie \(\sum c_k (x_k – x_{k-1})\), indépendante de la subdivision adaptée.
- Une fonction bornée est intégrable si, pour tout \(\varepsilon > 0\), elle s’encadre par deux fonctions en escalier \(\varphi \leq\, f \leq\, \psi\) avec \(\int (\psi – \varphi) \leq\, \varepsilon\).
- Les fonctions continues, continues par morceaux et monotones sont intégrables sur un segment ; l’indicatrice de \(\mathbb{Q}\) ne l’est pas.
- L’intégrale est linéaire, croissante lorsque \(a \leq\, b\), et vérifie la relation de Chasles.
- Une fonction continue, positive et d’intégrale nulle sur un segment est nulle.
- Inégalité de la moyenne : \(|\int_a^b fg| \leq\, \sup|f| \int_a^b |g|\) ; inégalité de Cauchy-Schwarz : \((\int_a^b fg)^2 \leq\, \int_a^b f^2 \int_a^b g^2\).
- Pour \(f\) continue, \(\frac{1}{n}\sum_{k=1}^{n} f(\frac{k}{n}) \to \int_0^1 f\).
- Pour \(f\) continue, \(x \mapsto \int_a^x f\) est la primitive de \(f\) nulle en \(a\), et \(\int_a^b f = F(b) – F(a)\).
- Intégration par parties et changement de variable exigent des fonctions de classe \(\mathcal{C}^1\) sur le segment.
- Une fraction rationnelle s’intègre après décomposition en éléments simples, avec des logarithmes et des arcs tangentes.
Questions fréquentes sur intégration sur un segment
Pourquoi passer par les fonctions en escalier pour définir l'intégrale ?
Pour une fonction en escalier, l’aire sous la courbe est une somme finie d’aires de rectangles, donc elle se définit sans ambiguïté. Une fonction bornée est ensuite dite intégrable lorsqu’on peut l’encadrer par deux fonctions en escalier dont les intégrales sont aussi proches que l’on veut. Cette construction donne une définition rigoureuse de l’aire, indépendante de toute primitive.
Une fonction intégrable admet-elle toujours une primitive ?
Non. La fonction partie entière est intégrable sur \([0,2]\) mais n’admet pas de primitive sur ce segment, car une dérivée vérifie la propriété des valeurs intermédiaires (théorème de Darboux). En revanche, toute fonction continue sur un intervalle admet une primitive, par exemple \(x \mapsto \int_a^x f(t)\,\mathrm{d}t\).
Comment reconnaître une somme de Riemann dans un calcul de limite ?
On cherche à écrire la somme sous la forme \(\frac{1}{n}\sum_{k=1}^{n} f(\frac{k}{n})\), en factorisant la bonne puissance de \(n\). Si \(f\) est continue sur \([0,1]\), cette somme tend vers \(\int_0^1 f(x)\,\mathrm{d}x\). Pour un produit, on passe d’abord au logarithme.
Quand choisir une intégration par parties plutôt qu'un changement de variable ?
L’intégration par parties convient à un produit dont un facteur se simplifie en le dérivant, comme \(x\,e^{x}\), \(x \ln x\) ou \(\arctan x\). Le changement de variable convient lorsqu’on repère une fonction composée accompagnée de la dérivée de la fonction intérieure, ou une racine qu’on veut faire disparaître. Dans les deux cas, il faut vérifier les hypothèses de régularité : fonctions de classe \(\mathcal{C}^1\) sur le segment.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur intégration sur un segment
- À maîtriser avant : Dérivation et accroissements finis, Fonctions usuelles et fonctions réciproques, Polynômes et fractions rationnelles
- Chapitre précédent : Systèmes linéaires et calcul matriciel
- Chapitre suivant : Équations différentielles linéaires
- Le même thème en maths sup : intégration sur un segment, cours de maths sup
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3