Ce cours de déterminants L1 clôt l’étude de l’algèbre linéaire du second semestre. Il ne part pas d’une recette de calcul. Au contraire, il construit le déterminant comme l’unique forme n-linéaire alternée qui vaut 1 sur une base. Pour cela, on étudie d’abord le groupe symétrique et la signature d’une permutation.
On définit ensuite le déterminant d’une famille de vecteurs, d’un endomorphisme et d’une matrice. On démontre ses propriétés : produit, transposée et caractérisation des matrices inversibles. Puis viennent les techniques de calcul : opérations élémentaires, développement selon une ligne, déterminants tridiagonaux et de Vandermonde.
Enfin, la comatrice donne une formule de l’inverse et les formules de Cramer. Ces outils serviront dès l’année suivante, en réduction des endomorphismes avec le polynôme caractéristique, et en analyse avec le jacobien d’un changement de variables.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur déterminants.
I. Le groupe symétrique et la signature
Le déterminant repose sur un objet combinatoire : les permutations. Nous commençons donc par elles. Dans tout le chapitre, \(n\) désigne un entier naturel non nul et \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\).
1. Permutations et transpositions
On appelle permutation de \(\{1, \ldots, n\}\) toute bijection de cet ensemble dans lui-même. L’ensemble de ces permutations, muni de la composition, est un groupe noté \(S_n\) : c’est le groupe symétrique. Il possède \(n!\) éléments et n’est pas commutatif dès que \(n \geq\, 3\).
Parmi les permutations, certaines sont particulièrement simples. Elles servent de briques élémentaires.
Soit \(i \neq j\) dans \(\{1, \ldots, n\}\). La transposition \((i \ j)\) échange \(i\) et \(j\) et fixe tous les autres éléments. Plus généralement, si \(a_1, \ldots, a_p\) sont distincts, le cycle \((a_1 \ a_2 \ \cdots \ a_p)\) envoie \(a_1\) sur \(a_2\), \(a_2\) sur \(a_3\), et ainsi de suite jusqu’à \(a_p\), qui est envoyé sur \(a_1\). Les autres éléments sont fixes. L’entier \(p\) est la longueur du cycle.
Toute permutation de \(S_n\) est un produit (une composée) de transpositions. En particulier, le cycle \((a_1 \ \cdots \ a_p)\) s’écrit \((a_1 \ a_2)(a_2 \ a_3) \cdots (a_{p-1} \ a_p)\), la composition se lisant de droite à gauche.
On raisonne par récurrence sur \(n\). Pour \(n = 1\), l’identité est le produit vide. Supposons le résultat vrai pour \(n – 1\) et prenons \(\sigma \in S_n\). Si \(\sigma(n) = n\), alors \(\sigma\) induit une permutation de \(\{1, \ldots, n-1\}\), et l’hypothèse de récurrence conclut. Sinon, posons \(\tau = (n \ \sigma(n))\). Ainsi \(\tau \circ \sigma\) fixe \(n\), donc c’est un produit de transpositions. Enfin \(\sigma = \tau \circ (\tau \circ \sigma)\), car \(\tau \circ \tau = \mathrm{id}\). La formule pour un cycle se vérifie en suivant l’image de chaque \(a_k\).
2. Signature d’une permutation
La décomposition en transpositions n’est pas unique. En revanche, la parité du nombre de transpositions ne dépend que de la permutation. C’est l’objet de la signature.
Une inversion de \(\sigma \in S_n\) est un couple \((i, j)\) avec \(i < j\) et \(\sigma(i) > \sigma(j)\). Si \(N(\sigma)\) désigne le nombre d’inversions, la signature de \(\sigma\) est \(\varepsilon(\sigma) = (-1)^{N(\sigma)}\). On dit que \(\sigma\) est paire si \(\varepsilon(\sigma) = 1\), impaire sinon.
Pour compter les inversions, un dessin aide beaucoup. On relie chaque \(i\) de la ligne du haut à \(\sigma(i)\) sur la ligne du bas. Chaque croisement de deux flèches correspond alors à une inversion, comme le montre la figure ci-dessous pour \(\sigma\) définie par \(\sigma(1) = 2\), \(\sigma(2) = 4\), \(\sigma(3) = 1\) et \(\sigma(4) = 3\).
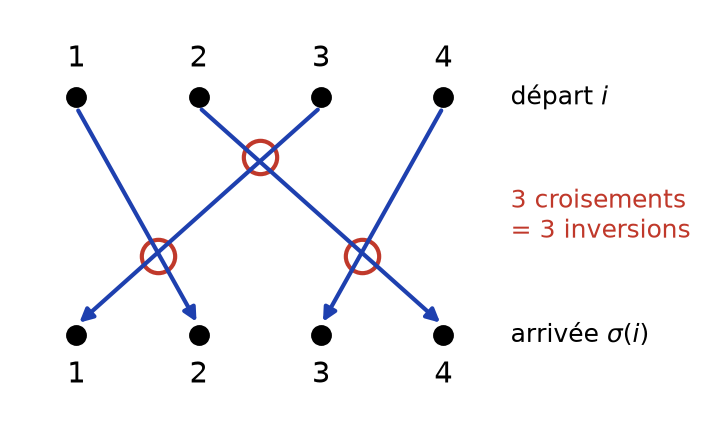
Pour cette permutation, les inversions sont \((1, 3)\), \((2, 3)\) et \((2, 4)\). Donc \(N(\sigma) = 3\) et \(\varepsilon(\sigma) = -1\). D’ailleurs, \(\sigma\) est le cycle \((1 \ 2 \ 4 \ 3)\) de longueur 4, produit de trois transpositions.
Pour tous \(\sigma, \sigma^{\prime} \in S_n\), on a \(\varepsilon(\sigma \circ \sigma^{\prime}) = \varepsilon(\sigma)\, \varepsilon(\sigma^{\prime})\). Autrement dit, \(\varepsilon\) est un morphisme de groupes de \(S_n\) dans \(\{-1, 1\}\). De plus, toute transposition a pour signature \(-1\), et un cycle de longueur \(p\) a pour signature \((-1)^{p-1}\).
D’abord, on vérifie que \(\varepsilon(\sigma) = \prod_{i < j} \frac{\sigma(j) – \sigma(i)}{j – i}\). En effet, \(\sigma\) permute les paires \(\{i, j\}\), donc le produit des numérateurs vaut, au signe près, celui des dénominateurs. De plus, un facteur est négatif exactement pour une inversion.
Ensuite, on écrit \(\varepsilon(\sigma \circ \sigma^{\prime})\) comme le produit de \(\prod_{i < j} \frac{\sigma(\sigma^{\prime}(j)) – \sigma(\sigma^{\prime}(i))}{\sigma^{\prime}(j) – \sigma^{\prime}(i)}\) et de \(\varepsilon(\sigma^{\prime})\). Le quotient \(\frac{\sigma(b) – \sigma(a)}{b – a}\) est symétrique en \(a\) et \(b\). Par conséquent, lorsque \(\{\sigma^{\prime}(i), \sigma^{\prime}(j)\}\) parcourt toutes les paires, le premier produit vaut \(\varepsilon(\sigma)\).
Enfin, pour \(\tau = (i \ j)\) avec \(i < j\), les inversions sont \((i, j)\), les \((i, k)\) et les \((k, j)\) avec \(i < k < j\). Il y en a \(2(j – i – 1) + 1\), nombre impair. La formule pour un cycle découle alors de sa décomposition en \(p – 1\) transpositions.
Pour calculer la signature d’une permutation, on la décompose en cycles à supports disjoints en suivant les images successives de chaque élément. On multiplie ensuite les signatures \((-1)^{p-1}\) des cycles. Le comptage des inversions reste une vérification commode pour les petites valeurs de \(n\).
II. Formes n-linéaires alternées
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel de dimension \(n\). Nous cherchons une fonction de \(n\) vecteurs qui mesure un « volume orienté ». Elle doit être linéaire en chaque vecteur et s’annuler sur une famille liée. Ces exigences conduisent à la notion suivante.
1. Définitions et premières propriétés
Une application \(\varphi : E^n \to \mathbb{K}\) est une forme \(n\)-linéaire si elle est linéaire par rapport à chacune de ses variables, les autres étant fixées. Elle est alternée si \(\varphi(x_1, \ldots, x_n) = 0\) dès que deux des vecteurs \(x_i\) sont égaux.
Soit \(\varphi\) une forme \(n\)-linéaire alternée sur \(E\).
- Elle est antisymétrique : échanger deux vecteurs change \(\varphi\) en son opposé.
- Pour toute \(\sigma \in S_n\), \(\varphi(x_{\sigma(1)}, \ldots, x_{\sigma(n)}) = \varepsilon(\sigma)\, \varphi(x_1, \ldots, x_n)\).
- Si la famille \((x_1, \ldots, x_n)\) est liée, alors \(\varphi(x_1, \ldots, x_n) = 0\).
- La valeur de \(\varphi\) ne change pas si l’on ajoute à un vecteur une combinaison linéaire des autres.
Développons \(\varphi(\ldots, x + y, \ldots, x + y, \ldots) = 0\) par bilinéarité. Les termes en \((x, x)\) et \((y, y)\) sont nuls, donc \(\varphi(\ldots, x, \ldots, y, \ldots) = -\varphi(\ldots, y, \ldots, x, \ldots)\). Ensuite, on écrit \(\sigma\) comme un produit de transpositions : chacune multiplie la valeur par \(-1\), d’où le facteur \(\varepsilon(\sigma)\).
Si la famille est liée, un vecteur, disons \(x_k\), est combinaison linéaire des autres. En développant par linéarité en la \(k\)-ième place, chaque terme contient deux vecteurs égaux, donc il est nul. Le dernier point s’obtient de la même façon.
2. Le théorème fondamental
Le résultat central du chapitre affirme que ces formes sont toutes proportionnelles. C’est lui qui permet de définir le déterminant sans aucune recette de calcul.
Soit \(\mathcal{B} = (e_1, \ldots, e_n)\) une base de \(E\). Il existe une unique forme \(n\)-linéaire alternée \(\det_{\mathcal{B}}\) telle que \(\det_{\mathcal{B}}(e_1, \ldots, e_n) = 1\). Si \(x_j = \sum_{i=1}^{n} x_{ij}\, e_i\) pour tout \(j\), elle est donnée par la formule
\[\det_{\mathcal{B}}(x_1, \ldots, x_n) = \sum_{\sigma \in S_n} \varepsilon(\sigma) \prod_{j=1}^{n} x_{\sigma(j) j}.\]
De plus, toute forme \(n\)-linéaire alternée \(\varphi\) sur \(E\) vérifie \(\varphi = \varphi(e_1, \ldots, e_n)\, \det_{\mathcal{B}}\). L’espace de ces formes est donc une droite vectorielle.
Analyse. Soit \(\varphi\) une forme \(n\)-linéaire alternée. Par linéarité en chaque variable, \(\varphi(x_1, \ldots, x_n)\) est la somme, sur toutes les applications \(f\) de \(\{1, \ldots, n\}\) dans lui-même, des termes \(x_{f(1) 1} \cdots x_{f(n) n}\, \varphi(e_{f(1)}, \ldots, e_{f(n)})\). Si \(f\) n’est pas injective, deux vecteurs sont égaux et le terme est nul. Il reste donc les permutations \(\sigma\), pour lesquelles \(\varphi(e_{\sigma(1)}, \ldots, e_{\sigma(n)}) = \varepsilon(\sigma)\, \varphi(e_1, \ldots, e_n)\). Cela donne la formule annoncée et l’unicité.
Synthèse. La formule définit bien une forme \(n\)-linéaire, car chaque produit contient exactement une coordonnée de chaque \(x_j\). Elle vaut 1 sur \(\mathcal{B}\), car seul \(\sigma = \mathrm{id}\) donne un terme non nul. Enfin, supposons \(x_k = x_l\) avec \(k \neq l\) et notons \(\tau = (k \ l)\). L’application \(\sigma \mapsto \sigma \circ \tau\) associe à chaque permutation paire une permutation impaire, avec le même produit. Les termes se compensent donc deux à deux, et la forme est alternée.
En dimension 2, la formule donne \(\det_{\mathcal{B}}(u, v) = u_1 v_2 – u_2 v_1\). Géométriquement, dans le plan muni de sa base canonique, c’est l’aire orientée du parallélogramme construit sur \(u\) et \(v\). La figure ci-dessous l’illustre pour \(u = (3, 1)\) et \(v = (1, 2)\) : on trouve \(3 \times 2 – 1 \times 1 = 5\).
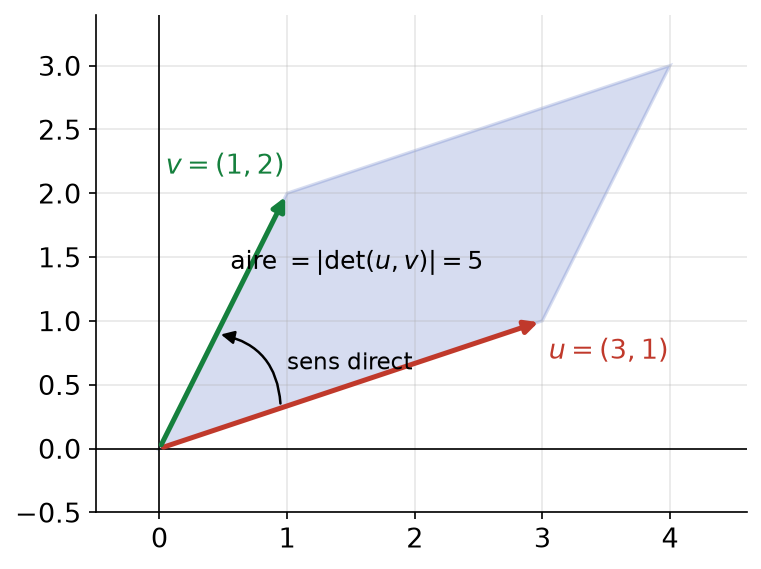
Le signe indique l’orientation. Ici \(\det(u, v) = 5 > 0\) : on passe de \(u\) à \(v\) en tournant dans le sens direct. En revanche, \(\det(v, u) = -5\). En dimension 3, de même, la valeur absolue du déterminant est le volume du parallélépipède construit sur les trois vecteurs.
III. Déterminants d’une famille, d’un endomorphisme, d’une matrice
1. Déterminant d’une famille de vecteurs
Le nombre \(\det_{\mathcal{B}}(x_1, \ldots, x_n)\) est le déterminant de la famille dans la base \(\mathcal{B}\). Il dépend de la base, mais de façon très contrôlée.
Soient \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) deux bases de \(E\). Alors \(\det_{\mathcal{B}^{\prime}} = \det_{\mathcal{B}^{\prime}}(\mathcal{B})\, \det_{\mathcal{B}}\) et \(\det_{\mathcal{B}^{\prime}}(\mathcal{B})\, \det_{\mathcal{B}}(\mathcal{B}^{\prime}) = 1\). Par ailleurs, une famille \((x_1, \ldots, x_n)\) de \(n\) vecteurs est une base de \(E\) si et seulement si \(\det_{\mathcal{B}}(x_1, \ldots, x_n) \neq 0\).
La forme \(\det_{\mathcal{B}^{\prime}}\) est \(n\)-linéaire alternée, donc le théorème fondamental donne la première égalité. En l’appliquant à \(\mathcal{B}^{\prime}\), on obtient \(1 = \det_{\mathcal{B}^{\prime}}(\mathcal{B})\, \det_{\mathcal{B}}(\mathcal{B}^{\prime})\). Si la famille est liée, son déterminant est nul. Si c’est une base \(\mathcal{B}^{\prime}\), le produit précédent vaut 1, donc \(\det_{\mathcal{B}}(\mathcal{B}^{\prime}) \neq 0\).
Dans \(\mathbb{R}^2\), les vecteurs \((2, 3)\) et \((4, 6)\) ont pour déterminant \(2 \times 6 – 3 \times 4 = 0\) : ils sont colinéaires. En revanche, \((1, 2)\) et \((3, 5)\) donnent \(5 – 6 = -1\), donc ils forment une base.
2. Déterminant d’un endomorphisme
Soit \(u\) un endomorphisme de \(E\). L’application \((x_1, \ldots, x_n) \mapsto \det_{\mathcal{B}}(u(x_1), \ldots, u(x_n))\) est encore \(n\)-linéaire alternée. Elle est donc proportionnelle à \(\det_{\mathcal{B}}\), et le coefficient ne dépend pas de la base choisie.
Le déterminant de \(u\) est l’unique scalaire \(\det u\) tel que, pour toute base \(\mathcal{B}\) et tous vecteurs \(x_1, \ldots, x_n\),
\[\det_{\mathcal{B}}(u(x_1), \ldots, u(x_n)) = \det u \cdot \det_{\mathcal{B}}(x_1, \ldots, x_n).\]
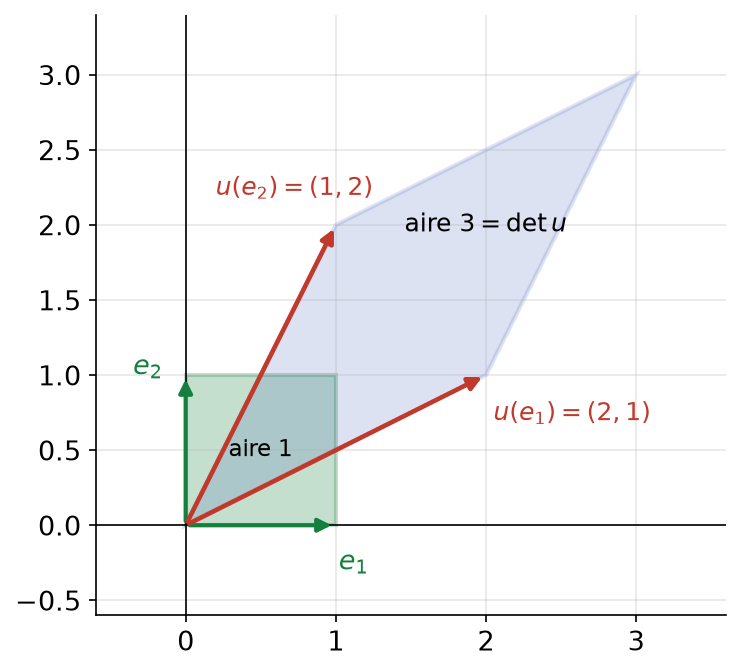
En particulier, \(\det u = \det_{\mathcal{B}}(u(e_1), \ldots, u(e_n))\). Dans le plan, \(\det u\) est donc le facteur par lequel \(u\) multiplie les aires orientées. Comme le montre la figure ci-dessous, l’endomorphisme de matrice \(\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) transforme le carré unité en un parallélogramme d’aire 3.
Soient \(u\) et \(v\) deux endomorphismes de \(E\) et \(\lambda \in \mathbb{K}\).
- \(\det(\mathrm{id}_E) = 1\) et \(\det(\lambda u) = \lambda^n \det u\).
- \(\det(u \circ v) = \det u \cdot \det v\).
- \(u\) est bijectif si et seulement si \(\det u \neq 0\), et alors \(\det(u^{-1}) = \frac{1}{\det u}\).
Pour le produit, on applique deux fois la définition : \(\det_{\mathcal{B}}(u(v(e_1)), \ldots) = \det u \cdot \det_{\mathcal{B}}(v(e_1), \ldots) = \det u \cdot \det v\). Ensuite, \(u\) est bijectif si et seulement si \((u(e_1), \ldots, u(e_n))\) est une base. D’après la proposition précédente, cela équivaut à \(\det u \neq 0\). Enfin, \(\det u \cdot \det(u^{-1}) = \det(\mathrm{id}_E) = 1\).
3. Déterminant d’une matrice
Le déterminant de \(A = (a_{ij}) \in \mathcal{M}_n(\mathbb{K})\) est le déterminant de ses colonnes dans la base canonique de \(\mathbb{K}^n\) :
\[\det A = \sum_{\sigma \in S_n} \varepsilon(\sigma) \prod_{j=1}^{n} a_{\sigma(j) j}.\]
On le note aussi en remplaçant les parenthèses de la matrice par des barres verticales.
Pour \(n = 2\), on retrouve \(a_{11} a_{22} – a_{21} a_{12}\). Pour \(n = 3\), la somme comporte six termes, trois positifs et trois négatifs. Au-delà, la formule devient vite inutilisable : \(S_n\) compte \(n!\) éléments. Elle sert donc surtout aux démonstrations.
Soient \(A, B \in \mathcal{M}_n(\mathbb{K})\) et \(\lambda \in \mathbb{K}\).
- \(\det(AB) = \det A \cdot \det B\) et \(\det(\lambda A) = \lambda^n \det A\).
- \(\det(A^{T}) = \det A\).
- \(A\) est inversible si et seulement si \(\det A \neq 0\), et alors \(\det(A^{-1}) = \frac{1}{\det A}\).
- Si \(A\) est la matrice de \(u\) dans une base quelconque, alors \(\det A = \det u\).
Le déterminant de \(A\) est celui de l’endomorphisme canoniquement associé. Les deux premiers points et le troisième viennent donc du théorème sur les endomorphismes. Pour la transposée, on écrit \(\det(A^{T}) = \sum_{\sigma} \varepsilon(\sigma) \prod_{j} a_{j \sigma(j)}\). On pose \(i = \sigma(j)\) dans le produit : il devient \(\prod_{i} a_{\sigma^{-1}(i) i}\). Or \(\varepsilon(\sigma^{-1}) = \varepsilon(\sigma)\), et \(\sigma \mapsto \sigma^{-1}\) est une bijection de \(S_n\). Par conséquent, la somme vaut \(\det A\).
Le déterminant n’est pas linéaire : en général \(\det(A + B) \neq \det A + \det B\). Par exemple, \(\det(I_2 + I_2) = 4\), alors que \(\det I_2 + \det I_2 = 2\).
IV. Calcul pratique d’un déterminant
Grâce à l’égalité \(\det(A^{T}) = \det A\), tout ce qui vaut pour les colonnes vaut aussi pour les lignes. On dispose alors de deux outils : les opérations élémentaires et le développement.
1. Opérations élémentaires et matrices triangulaires
- Échanger deux lignes (ou deux colonnes) change le déterminant en son opposé.
- Multiplier une ligne par \(\lambda\) multiplie le déterminant par \(\lambda\).
- Ajouter à une ligne une combinaison linéaire des autres lignes ne change pas le déterminant.
- Le déterminant d’une matrice triangulaire est le produit de ses coefficients diagonaux.
Les trois premiers points traduisent le caractère \(n\)-linéaire alterné. Pour une matrice triangulaire supérieure, \(a_{\sigma(j) j} = 0\) dès que \(\sigma(j) > j\). Or la seule permutation vérifiant \(\sigma(j) \leq\, j\) pour tout \(j\) est l’identité. Il ne reste donc que le produit diagonal.
Pour calculer un déterminant par la méthode du pivot, on fait apparaître des zéros sous la diagonale par des opérations \(L_i arrow L_i + \lambda L_k\), qui ne changent rien. On note chaque échange de lignes (facteur \(-1\)) et chaque facteur mis en évidence. Enfin, on multiplie les coefficients diagonaux. Il est souvent utile d’ajouter d’abord toutes les colonnes à la première.
Avec \(L_2 arrow L_2 – 2L_1\) puis \(L_3 arrow L_3 – 3L_1\), on obtient
\[\begin{vmatrix} 1 2 1 \\ 2 5 3 \\ 3 7 6 \end{vmatrix} = \begin{vmatrix} 1 2 1 \\ 0 1 1 \\ 0 1 3 \end{vmatrix} = \begin{vmatrix} 1 2 1 \\ 0 1 1 \\ 0 0 2 \end{vmatrix} = 2,\]
la dernière étape étant \(L_3 arrow L_3 – L_2\).
2. Développement selon une ligne ou une colonne
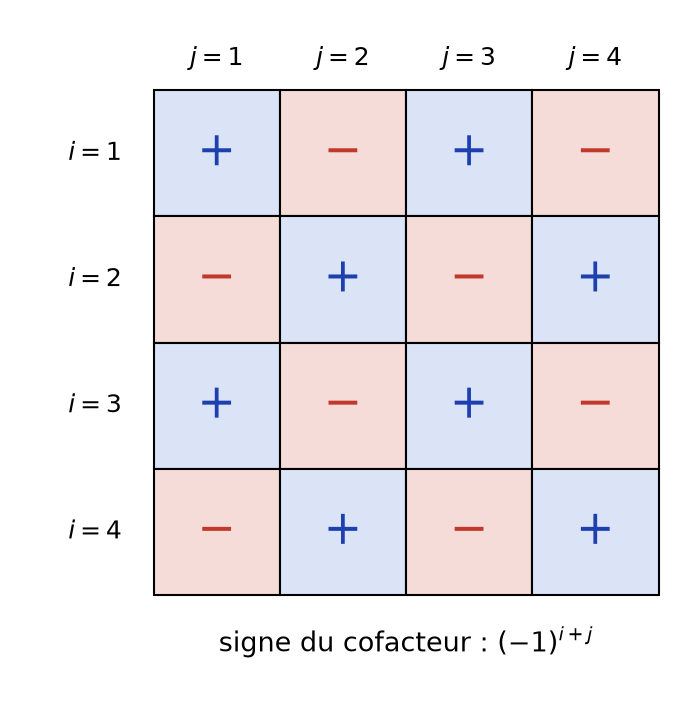
Soit \(A \in \mathcal{M}_n(\mathbb{K})\) avec \(n \geq\, 2\). Le mineur \(\Delta_{ij}\) est le déterminant de la matrice \(A_{ij}\) obtenue en supprimant la ligne \(i\) et la colonne \(j\). Le cofacteur de \(a_{ij}\) est \(C_{ij} = (-1)^{i+j} \Delta_{ij}\).
Le signe \((-1)^{i+j}\) se répartit en damier, en commençant par un signe plus en haut à gauche. La figure ci-dessous le rappelle pour \(n = 4\).
Pour tout indice de colonne \(j\) et tout indice de ligne \(i\),
\[\det A = \sum_{i=1}^{n} a_{ij} C_{ij} \quad \text{et} \quad \det A = \sum_{j=1}^{n} a_{ij} C_{ij}.\]
La première formule est le développement selon la colonne \(j\), la seconde selon la ligne \(i\).
La colonne \(j\) vaut \(\sum_{i} a_{ij} e_i\). Par linéarité, \(\det A = \sum_{i} a_{ij} D_{ij}\), où \(D_{ij}\) est le déterminant de \(A\) dont la colonne \(j\) est remplacée par \(e_i\). Amenons cette colonne en première position par \(j – 1\) échanges de colonnes voisines. De même, amenons la ligne \(i\) en tête par \(i – 1\) échanges. On obtient un facteur \((-1)^{i+j}\) et une matrice de première colonne \(e_1\), qui contient \(A_{ij}\) en bas à droite.
Dans la formule du déterminant de cette matrice, seules comptent les permutations qui fixent 1. Elles s’identifient à \(S_{n-1}\), avec la même signature. Ainsi \(D_{ij} = (-1)^{i+j} \Delta_{ij} = C_{ij}\). Le développement selon une ligne s’en déduit par transposition.
On développe selon la deuxième colonne, qui contient deux zéros :
\[\begin{vmatrix} 3 0 1 \\ 2 4 5 \\ 1 0 2 \end{vmatrix} = 4 \times (-1)^{2+2} \begin{vmatrix} 3 1 \\ 1 2 \end{vmatrix} = 4 \times 5 = 20.\]
3. Deux déterminants remarquables
Certains déterminants dépendent de \(n\). On les calcule alors par récurrence, en combinant les deux outils précédents.
Pour un déterminant tridiagonal \(D_n\), de diagonale \(a\), de sur-diagonale \(b\) et de sous-diagonale \(c\), on développe selon la première ligne, puis on développe le second mineur selon sa première colonne. On obtient la relation de récurrence linéaire d’ordre 2
\[D_n = a D_{n-1} – bc\, D_{n-2}.\]
On calcule alors \(D_1\) et \(D_2\), puis on résout la récurrence avec l’équation caractéristique \(r^2 = ar – bc\).
Pour \(a_1, \ldots, a_n \in \mathbb{K}\), le déterminant de Vandermonde est \(V(a_1, \ldots, a_n) = \det\big(a_i^{\,j-1}\big)_{1 \leq\, i, j \leq\, n}\). Sa ligne \(i\) est \((1, a_i, a_i^2, \ldots, a_i^{n-1})\).
En particulier, \(V(a_1, \ldots, a_n) \neq 0\) si et seulement si les \(a_i\) sont deux à deux distincts.
On effectue \(C_j arrow C_j – a_1 C_{j-1}\) pour \(j\) allant de \(n\) à 2. Cela ne change pas le déterminant. Le coefficient de la ligne \(i\) et de la colonne \(j \geq\, 2\) devient \(a_i^{\,j-2}(a_i – a_1)\), et la première ligne devient \((1, 0, \ldots, 0)\). On développe alors selon cette ligne. Puis on met \(a_i – a_1\) en facteur dans chaque ligne \(i \geq\, 2\). Il vient
\[V(a_1, \ldots, a_n) = \prod_{i=2}^{n} (a_i – a_1) \cdot V(a_2, \ldots, a_n),\]
et une récurrence sur \(n\) conclut, puisque \(V(a) = 1\).
V. Comatrice et formules de Cramer
1. Comatrice et formule de l’inverse
La comatrice de \(A \in \mathcal{M}_n(\mathbb{K})\) est la matrice \(\operatorname{com}(A) = (C_{ij})\) de ses cofacteurs.
Pour toute matrice \(A \in \mathcal{M}_n(\mathbb{K})\),
\[A \operatorname{com}(A)^{T} = \operatorname{com}(A)^{T} A = \det(A)\, I_n.\]
Par conséquent, si \(A\) est inversible, \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\).
Le coefficient \((i, k)\) de \(A \operatorname{com}(A)^{T}\) vaut \(\sum_{j} a_{ij} C_{kj}\). Si \(i = k\), c’est le développement de \(\det A\) selon la ligne \(i\). Si \(i \neq k\), c’est le développement selon la ligne \(k\) de la matrice obtenue en remplaçant la ligne \(k\) de \(A\) par sa ligne \(i\). Cette matrice a deux lignes égales, donc son déterminant est nul. L’autre produit se traite de même avec les colonnes.
Pour \(n = 2\), on obtient la formule bien connue : si \(ad – bc \neq 0\),
\[\begin{pmatrix} a b \\ c d \end{pmatrix}^{-1} = \frac{1}{ad – bc} \begin{pmatrix} d -b \\ -c a \end{pmatrix}.\]
2. Formules de Cramer
Un système linéaire de \(n\) équations à \(n\) inconnues, de matrice \(A\) inversible, est appelé système de Cramer. Il admet une unique solution, et le déterminant permet de l’exprimer directement.
Soit \(A\) inversible, de colonnes \(C_1, \ldots, C_n\), et \(B \in \mathbb{K}^n\). L’unique solution de \(AX = B\) est donnée par
\[x_j = \frac{\det(C_1, \ldots, C_{j-1}, B, C_{j+1}, \ldots, C_n)}{\det A} \quad \text{pour } 1 \leq\, j \leq\, n.\]
L’égalité \(AX = B\) s’écrit \(B = \sum_{k} x_k C_k\). On remplace \(C_j\) par cette expression dans le numérateur. Par linéarité, on obtient \(\sum_{k} x_k \det(C_1, \ldots, C_k, \ldots, C_n)\), où \(C_k\) occupe la place \(j\). Pour \(k \neq j\), la colonne \(C_k\) apparaît deux fois, donc le terme est nul. Il reste \(x_j \det A\).
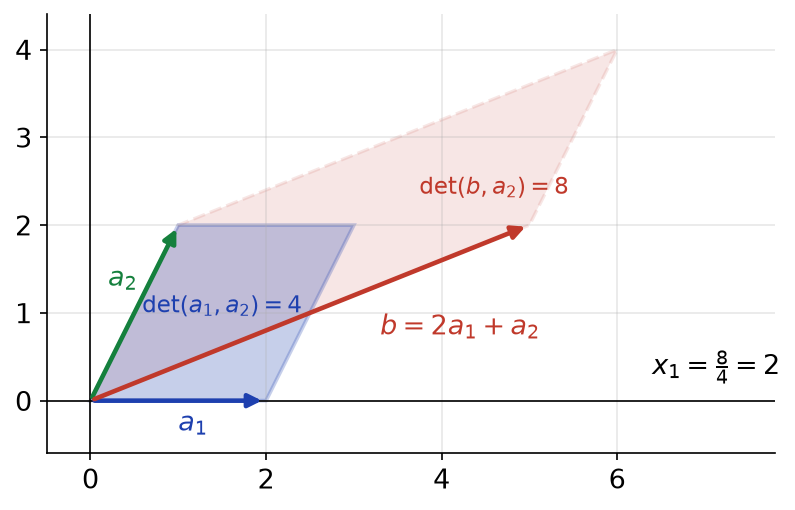
Géométriquement, en dimension 2, remplacer \(a_1\) par \(b = x_1 a_1 + x_2 a_2\) multiplie l’aire orientée par \(x_1\). La figure ci-dessous le montre avec \(a_1 = (2, 0)\), \(a_2 = (1, 2)\) et \(b = (5, 2)\) : les aires valent 4 et 8, donc \(x_1 = 2\).
Résolvons \(2x + y = 5\) et \(x + 3y = 5\). Le déterminant du système vaut \(6 – 1 = 5\), donc c’est un système de Cramer. Ensuite, \(x = \frac{5 \times 3 – 1 \times 5}{5} = 2\) et \(y = \frac{2 \times 5 – 5 \times 1}{5} = 1\).
Les formules de Cramer ont surtout un intérêt théorique. Par exemple, elles montrent que la solution dépend continûment des coefficients. En pratique, dès que \(n \geq\, 3\), la méthode du pivot demande beaucoup moins de calculs.
Ce qu’il faut retenir
- Toute permutation est un produit de transpositions, et la signature \(\varepsilon\) est un morphisme de \(S_n\) dans \(\{-1, 1\}\).
- Un cycle de longueur \(p\) a pour signature \((-1)^{p-1}\) ; une transposition a pour signature \(-1\).
- En dimension \(n\), les formes \(n\)-linéaires alternées forment une droite, engendrée par \(\det_{\mathcal{B}}\).
- Une famille de \(n\) vecteurs est une base si et seulement si son déterminant dans une base est non nul.
- \(\det(AB) = \det A \det B\), \(\det(A^{T}) = \det A\) et \(\det(\lambda A) = \lambda^n \det A\).
- \(A\) est inversible si et seulement si \(\det A \neq 0\).
- On calcule par opérations élémentaires (pivot) ou par développement selon une ligne ou une colonne, avec les signes \((-1)^{i+j}\).
- Un déterminant tridiagonal vérifie une récurrence linéaire d’ordre 2 ; le Vandermonde vaut \(\prod_{i < j} (a_j – a_i)\).
- \(A \operatorname{com}(A)^{T} = \det(A) I_n\), d’où \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\), puis les formules de Cramer.
Questions fréquentes sur déterminants
Pourquoi le déterminant d'une matrice non carrée n'existe-t-il pas ?
Le déterminant est défini à partir des formes n-linéaires alternées sur un espace de dimension n, évaluées sur n vecteurs. Une matrice à n lignes et p colonnes fournit p vecteurs de dimension n : il faut p = n pour que la construction ait un sens. D’ailleurs, seule une matrice carrée peut être inversible, ce que le déterminant sert à tester.
Faut-il calculer un déterminant avec la règle de Sarrus ou en développant ?
La règle de Sarrus ne vaut que pour les matrices de taille 3 et ne se généralise pas. Au-delà, on combine les opérations élémentaires, qui créent des zéros, et le développement selon la ligne ou la colonne qui en contient le plus. Pour une matrice de grande taille, la méthode du pivot est de loin la plus rapide.
Est-ce que det(A + B) = det(A) + det(B) ?
Non, le déterminant n’est pas linéaire en la matrice : il est seulement linéaire par rapport à chaque colonne séparément. Par exemple, det(2I_2) = 4 alors que det(I_2) + det(I_2) = 2. En revanche, il est multiplicatif : det(AB) = det(A) det(B).
À quoi sert la signature d'une permutation dans ce chapitre ?
Elle donne le signe de chaque terme dans la formule générale du déterminant. Elle explique aussi pourquoi échanger deux colonnes change le signe, puisqu’une transposition a pour signature -1. Enfin, elle permet de calculer directement le déterminant d’une matrice de permutation ou d’une matrice anti-diagonale.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur déterminants
- À maîtriser avant : Matrice d'une application linéaire et changement de base
- Chapitre précédent : Matrice d'une application linéaire et changement de base
- Chapitre suivant : Géométrie du plan et de l'espace
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3