Ce chapitre installe deux outils de langage que vous utiliserez pendant toute la licence : les applications et les relations binaires. Il fait suite au chapitre de logique et d’ensembles du premier semestre. Vous y apprendrez à manipuler l’image directe et l’image réciproque, puis à démontrer qu’une application est injective, surjective ou bijective.
La seconde moitié du cours traite des applications et relations d’un point de vue plus abstrait. D’abord, les relations d’équivalence découpent un ensemble en classes qui forment une partition. Ensuite, les relations d’ordre permettent de parler de majorants, de minorants et de plus grand élément.
Ces notions servent ensuite partout : congruences en arithmétique, espaces quotients en algèbre linéaire, borne supérieure en analyse. Chaque résultat important est démontré, et deux encadrés de méthode résument les réflexes attendus en partiel.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur applications et relations.
I. Applications : définition, graphe, restriction et prolongement
Au lycée, une fonction est souvent donnée par une formule. En licence, on adopte un point de vue plus général. Une application relie deux ensembles quelconques, sans calcul nécessaire. Ainsi, on peut parler d’une application de l’ensemble des étudiants d’un amphithéâtre vers l’ensemble des dates de l’année.
Soient \(E\) et \(F\) deux ensembles. Une application \(f\) de \(E\) dans \(F\) associe à chaque élément \(x\) de \(E\) un unique élément de \(F\), noté \(f(x)\) et appelé image de \(x\). L’ensemble \(E\) est l’ensemble de départ, \(F\) l’ensemble d’arrivée. On note \(f : E \to F,\ x \mapsto f(x)\) et \(\mathcal{F}(E,F)\) ou \(F^E\) l’ensemble des applications de \(E\) dans \(F\).
Autrement dit, une application est la donnée de trois objets : un ensemble de départ, un ensemble d’arrivée et une règle. Deux applications sont égales lorsqu’elles ont mêmes ensembles de départ et d’arrivée, et mêmes images en tout point. Par conséquent, \(x \mapsto x^2\) de \(\mathbb{R}\) dans \(\mathbb{R}\) et \(x \mapsto x^2\) de \(\mathbb{R}\) dans \(\mathbb{R}_+\) sont deux applications différentes.
Le graphe de \(f : E \to F\) est la partie de \(E \times F\) définie par \(\Gamma_f = \{(x, f(x)) \mid x \in E\}\). Une partie \(\Gamma\) de \(E \times F\) est le graphe d’une application si et seulement si, pour tout \(x \in E\), il existe un unique \(y \in F\) tel que \((x,y) \in \Gamma\).
Cette caractérisation fournit la définition rigoureuse d’une application dans la théorie des ensembles. En effet, on identifie souvent une application à son graphe. Pour les fonctions réelles, le graphe est la courbe représentative : chaque droite verticale d’abscisse \(x \in E\) la rencontre exactement une fois.
Soient \(E = \{1, 2, 3\}\) et \(F = \{a,b\}\). La partie \(\{(1,a),(2,b),(3,b)\}\) est un graphe d’application. En revanche, \(\{(1,a),(1,b),(2,a),(3,a)\}\) ne l’est pas, car \(1\) a deux images. De même, \(\{(1,a),(2,a)\}\) ne l’est pas, car \(3\) n’a pas d’image.
On a parfois besoin de réduire ou d’agrandir l’ensemble de départ. C’est l’objet des deux notions suivantes.
Soient \(f : E \to F\) et \(A \subset E\). La restriction de \(f\) à \(A\) est l’application \(f_{|A} : A \to F,\ x \mapsto f(x)\). Si \(E \subset E^{\prime}\), on appelle prolongement de \(f\) à \(E^{\prime}\) toute application \(g : E^{\prime} \to F\) telle que \(g_{|E} = f\).
L’application \(x \mapsto \dfrac{x^2 – 4}{x – 2}\) est définie sur \(\mathbb{R} \setminus \{2\}\) et vaut \(x + 2\) en tout point. Chaque réel \(c\) fournit un prolongement à \(\mathbb{R}\) en posant \(g(2) = c\). Il existe donc une infinité de prolongements. Cependant, un seul est continu, celui qui vérifie \(g(2) = 4\).
Enfin, on note \(\mathrm{Id}_E\) l’application identité \(x \mapsto x\) de \(E\) dans \(E\). Elle joue un rôle central dans la suite.
II. Image directe et image réciproque
Une application transporte des éléments, mais aussi des parties. On définit donc deux opérations sur les parties, l’une dans le sens de \(f\), l’autre en sens inverse.
Soit \(f : E \to F\). Pour \(A \subset E\), l’image directe de \(A\) est \(f(A) = \{f(x) \mid x \in A\}\), partie de \(F\). Pour \(C \subset F\), l’image réciproque de \(C\) est \(f^{-1}(C) = \{x \in E \mid f(x) \in C\}\), partie de \(E\).
Ainsi, \(y \in f(A)\) signifie qu’il existe \(x \in A\) tel que \(y = f(x)\). En revanche, \(x \in f^{-1}(C)\) signifie simplement \(f(x) \in C\). La seconde définition est la plus facile à manipuler, car elle ne comporte aucun quantificateur existentiel.
La notation \(f^{-1}(C)\) a un sens pour toute application \(f\), bijective ou non. Elle ne suppose pas l’existence d’une application réciproque. Par exemple, pour \(f : x \mapsto x^2\) sur \(\mathbb{R}\), on a \(f^{-1}(\{-1\}) = \varnothing\).
Soit \(f : \mathbb{R} \to \mathbb{R},\ x \mapsto x^2\). On a \(f([-1, 2]) = [0, 4]\), car \(x^2\) parcourt \([0, 1]\) pour \(x \in [-1, 0]\) et \([0, 4]\) pour \(x \in [0, 2]\). De plus, \(f^{-1}([1, 4]) = [-2,-1] \cup [1, 2]\), car \(1 \leq\, x^2 \leq\, 4\) équivaut à \(1 \leq\, |x| \leq\, 2\).
Comme le montre la figure ci-dessous, l’image directe se lit en projetant sur l’axe vertical. À l’inverse, l’image réciproque se lit en partant d’une bande horizontale.

Soient \(f : E \to F\), \(A, B \subset E\) et \(C, D \subset F\). Alors :
\(f(A \cup B) = f(A) \cup f(B)\) et \(f(A \cap B) \subset f(A) \cap f(B)\) ;
\(f^{-1}(C \cup D) = f^{-1}(C) \cup f^{-1}(D)\), \(f^{-1}(C \cap D) = f^{-1}(C) \cap f^{-1}(D)\) et \(f^{-1}(F \setminus C) = E \setminus f^{-1}(C)\) ;
\(A \subset f^{-1}(f(A))\) et \(f(f^{-1}(C)) \subset C\).
Montrons \(f(A \cap B) \subset f(A) \cap f(B)\). Soit \(y \in f(A \cap B)\). Il existe \(x \in A \cap B\) tel que \(y = f(x)\). Comme \(x \in A\), on a \(y \in f(A)\). De même, \(y \in f(B)\). Donc \(y \in f(A) \cap f(B)\).
Pour l’image réciproque, on raisonne par équivalences : \(x \in f^{-1}(C \cap D)\) équivaut à \(f(x) \in C\) et \(f(x) \in D\), c’est-à-dire à \(x \in f^{-1}(C) \cap f^{-1}(D)\). Les autres égalités se traitent de la même façon.
L’image réciproque respecte donc toutes les opérations ensemblistes. En revanche, l’image directe ne respecte pas l’intersection. Par exemple, avec \(f(x) = x^2\), \(A = \{-1\}\) et \(B = \{1\}\), on trouve \(f(A \cap B) = \varnothing\) alors que \(f(A) \cap f(B) = \{1\}\).
III. Composition d’applications
Lorsque l’ensemble d’arrivée de la première application est l’ensemble de départ de la seconde, on peut les enchaîner.
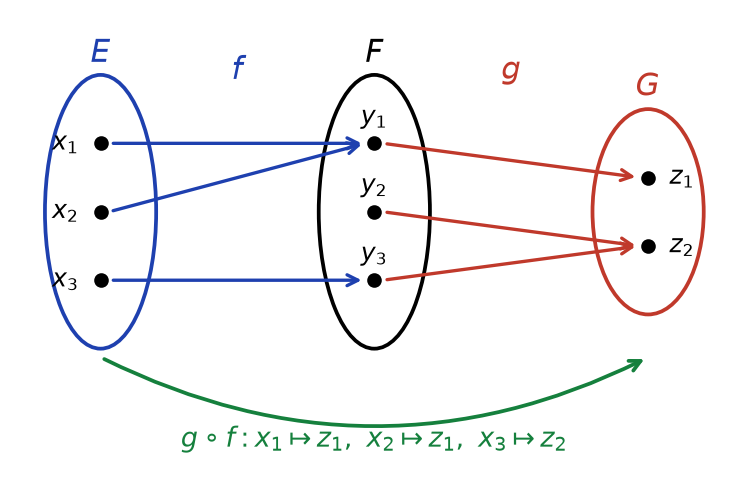
Soient \(f : E \to F\) et \(g : F \to G\). La composée \(g \circ f\) est l’application de \(E\) dans \(G\) définie par \((g \circ f)(x) = g(f(x))\).
On lit « \(g\) rond \(f\) » : on applique d’abord \(f\), puis \(g\). La figure ci-dessous montre ce parcours sur des ensembles finis. Ainsi, chaque flèche verte de \(g \circ f\) résulte d’une flèche bleue suivie d’une flèche rouge.
La composition est associative : pour \(f : E \to F\), \(g : F \to G\) et \(h : G \to H\), on a \(h \circ (g \circ f) = (h \circ g) \circ f\). De plus, \(f \circ \mathrm{Id}_E = f\) et \(\mathrm{Id}_F \circ f = f\).
Les deux applications vont de \(E\) dans \(H\). Pour tout \(x \in E\), les deux membres valent \(h(g(f(x)))\). Elles sont donc égales. Les égalités avec l’identité se vérifient de la même manière.
La composition n’est pas commutative. Avec \(f(x) = x + 1\) et \(g(x) = x^2\) sur \(\mathbb{R}\), on obtient \((g \circ f)(x) = (x+1)^2\) mais \((f \circ g)(x) = x^2 + 1\). Ces deux applications diffèrent, puisqu’elles prennent en \(1\) les valeurs \(4\) et \(2\).
Enfin, la composition se comporte bien vis-à-vis des images réciproques : \((g \circ f)^{-1}(D) = f^{-1}(g^{-1}(D))\) pour toute partie \(D\) de \(G\). En effet, \(g(f(x)) \in D\) équivaut à \(f(x) \in g^{-1}(D)\).
IV. Injections, surjections, bijections
Ces trois notions décrivent le nombre d’antécédents d’un élément de l’ensemble d’arrivée. On appelle antécédent de \(y \in F\) tout \(x \in E\) tel que \(f(x) = y\).
Soit \(f : E \to F\).
\(f\) est injective si tout élément de \(F\) a au plus un antécédent : \(\forall (x, x^{\prime}) \in E^2,\ f(x) = f(x^{\prime}) \Rightarrow x = x^{\prime}\).
\(f\) est surjective si tout élément de \(F\) a au moins un antécédent : \(\forall y \in F,\ \exists x \in E,\ y = f(x)\), autrement dit \(f(E) = F\).
\(f\) est bijective si elle est injective et surjective, c’est-à-dire si tout élément de \(F\) a exactement un antécédent.
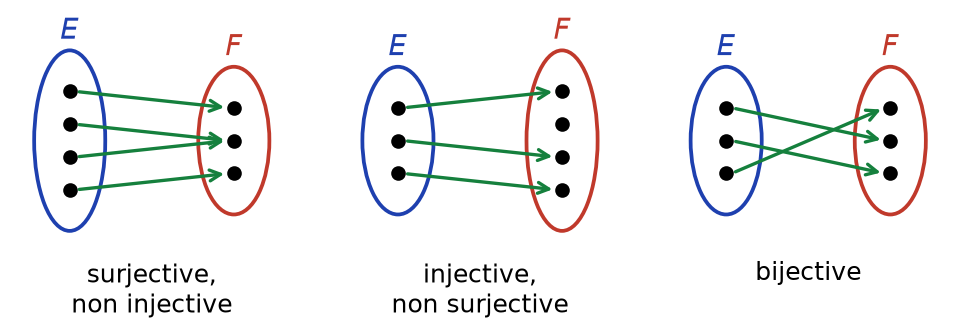
La figure ci-dessous illustre ces trois situations avec des « patates ». Dans le premier cas, deux flèches arrivent au même point. Dans le deuxième, un point de \(F\) ne reçoit aucune flèche. Dans le troisième, chaque point de \(F\) reçoit exactement une flèche.
Pour montrer que \(f\) est injective, on fixe \(x, x^{\prime} \in E\) tels que \(f(x) = f(x^{\prime})\) et on en déduit \(x = x^{\prime}\). Pour montrer qu’elle ne l’est pas, on exhibe deux éléments distincts de même image.
Pour montrer que \(f\) est surjective, on fixe \(y \in F\) et on cherche un \(x \in E\) tel que \(f(x) = y\), souvent en résolvant l’équation \(f(x) = y\) d’inconnue \(x\). Pour montrer qu’elle ne l’est pas, on exhibe un \(y\) sans antécédent.
Si l’équation \(f(x) = y\) admet une unique solution pour tout \(y \in F\), l’application est bijective.
Soit \(f : \mathbb{R} \to \mathbb{R},\ x \mapsto 3x – 2\). Si \(3x – 2 = 3x^{\prime} – 2\), alors \(x = x^{\prime}\) : \(f\) est injective. Ensuite, pour \(y \in \mathbb{R}\), le réel \(x = \frac{y+2}{3}\) vérifie \(f(x) = y\) : \(f\) est surjective. Elle est donc bijective. En revanche, \(x \mapsto x^2\) de \(\mathbb{R}\) dans \(\mathbb{R}\) n’est ni injective, car \(f(-1) = f(1)\), ni surjective, car \(-1\) n’a pas d’antécédent.
Les trois propriétés dépendent des ensembles de départ et d’arrivée. Par exemple, \(x \mapsto x^2\) devient bijective de \(\mathbb{R}_+\) dans \(\mathbb{R}_+\). C’est pourquoi on précise toujours ces ensembles avant d’étudier une application.
Soient \(f : E \to F\) et \(g : F \to G\).
Si \(f\) et \(g\) sont injectives, alors \(g \circ f\) est injective. Si \(f\) et \(g\) sont surjectives, alors \(g \circ f\) est surjective. Par conséquent, la composée de deux bijections est une bijection.
Réciproquement, si \(g \circ f\) est injective, alors \(f\) est injective ; si \(g \circ f\) est surjective, alors \(g\) est surjective.
Supposons \(f\) et \(g\) injectives, et soient \(x, x^{\prime}\) tels que \(g(f(x)) = g(f(x^{\prime}))\). L’injectivité de \(g\) donne \(f(x) = f(x^{\prime})\), puis celle de \(f\) donne \(x = x^{\prime}\).
Supposons \(f\) et \(g\) surjectives, et soit \(z \in G\). Il existe \(y \in F\) tel que \(g(y) = z\), puis \(x \in E\) tel que \(f(x) = y\). Alors \((g \circ f)(x) = z\).
Supposons \(g \circ f\) injective. Si \(f(x) = f(x^{\prime})\), alors \(g(f(x)) = g(f(x^{\prime}))\), donc \(x = x^{\prime}\). Enfin, si \(g \circ f\) est surjective, tout \(z \in G\) s’écrit \(g(f(x))\) : il a donc l’antécédent \(f(x)\) par \(g\).
V. Application réciproque d’une bijection
Lorsque \(f\) est bijective, chaque \(y \in F\) possède un unique antécédent. On peut donc « remonter les flèches ».
Soit \(f : E \to F\) bijective. L’application réciproque de \(f\) est l’application \(f^{-1} : F \to E\) qui associe à \(y \in F\) son unique antécédent par \(f\). Ainsi, pour \(x \in E\) et \(y \in F\), on a \(y = f(x) \Leftrightarrow x = f^{-1}(y)\).
Une application \(f : E \to F\) est bijective si et seulement s’il existe \(g : F \to E\) telle que \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\). Dans ce cas, \(g\) est unique et \(g = f^{-1}\).
Si \(f\) est bijective, \(g = f^{-1}\) convient par définition de l’antécédent. Réciproquement, supposons qu’un tel \(g\) existe. D’abord, \(g \circ f = \mathrm{Id}_E\) est injective, donc \(f\) est injective d’après le théorème de la partie IV. Ensuite, \(f \circ g = \mathrm{Id}_F\) est surjective, donc \(f\) est surjective. Ainsi, \(f\) est bijective. Enfin, pour \(y \in F\), l’égalité \(f(g(y)) = y\) montre que \(g(y)\) est l’antécédent de \(y\), donc \(g(y) = f^{-1}(y)\).
Si \(f : E \to F\) est bijective, alors \(f^{-1}\) est bijective et \((f^{-1})^{-1} = f\). Si \(f : E \to F\) et \(g : F \to G\) sont bijectives, alors \(g \circ f\) est bijective et \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
Le premier point découle directement du théorème, avec les rôles de \(f\) et \(f^{-1}\) échangés. Pour le second, on calcule \((f^{-1} \circ g^{-1}) \circ (g \circ f) = f^{-1} \circ (g^{-1} \circ g) \circ f = f^{-1} \circ f = \mathrm{Id}_E\). De même, \((g \circ f) \circ (f^{-1} \circ g^{-1}) = \mathrm{Id}_G\). Le théorème conclut.
Pour établir qu’une application est bijective et trouver sa réciproque, deux voies s’offrent à vous. D’abord, on peut résoudre \(f(x) = y\) : si l’unique solution s’écrit \(x = g(y)\), alors \(f^{-1} = g\). Ensuite, on peut deviner \(g\) et vérifier \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\). Par exemple, si \(f \circ f = \mathrm{Id}_E\), alors \(f\) est bijective et \(f^{-1} = f\) : on parle d’involution.
L’application \(s : \mathbb{R} \to \mathbb{R},\ x \mapsto 1 – x\) vérifie \(s(s(x)) = 1 – (1 – x) = x\). Donc \(s \circ s = \mathrm{Id}_{\mathbb{R}}\) : \(s\) est une involution, bijective et égale à sa réciproque.
Une seule des deux égalités ne suffit pas. Sur \(\mathbb{N}\), posons \(f(n) = 2n\) et \(g(n) = \lfloor n/2 \rfloor\). Alors \(g \circ f = \mathrm{Id}_{\mathbb{N}}\). Pourtant, \(f\) n’est pas surjective, car \(1\) n’a pas d’antécédent.
VI. Relations binaires et relations d’équivalence
Une relation binaire formalise l’idée de « lien » entre deux éléments d’un même ensemble : égalité, inégalité, divisibilité, parallélisme. Les relations d’équivalence servent ensuite à identifier des objets que l’on veut considérer comme identiques.
Une relation binaire \(\mathcal{R}\) sur un ensemble \(E\) est une partie \(G\) de \(E \times E\). On écrit \(x \mathcal{R} y\) lorsque \((x,y) \in G\). La relation est dite :
réflexive si \(\forall x \in E,\ x \mathcal{R} x\) ; symétrique si \(\forall x, y,\ x \mathcal{R} y \Rightarrow y \mathcal{R} x\) ;
antisymétrique si \(\forall x, y,\ (x \mathcal{R} y \text{ et } y \mathcal{R} x) \Rightarrow x = y\) ; transitive si \(\forall x, y, z,\ (x \mathcal{R} y \text{ et } y \mathcal{R} z) \Rightarrow x \mathcal{R} z\).
Une relation d’équivalence est une relation réflexive, symétrique et transitive. La classe d’équivalence de \(x \in E\) est \(\overline{x} = \{y \in E \mid x \mathcal{R} y\}\). L’ensemble des classes s’appelle l’ensemble quotient, noté \(E / \mathcal{R}\).
Une partition de \(E\) est une famille de parties de \(E\) non vides, deux à deux disjointes, dont la réunion vaut \(E\).
Soit \(\mathcal{R}\) une relation d’équivalence sur \(E\). Pour tous \(x, y \in E\), on a \(\overline{x} = \overline{y}\) si \(x \mathcal{R} y\), et \(\overline{x} \cap \overline{y} = \varnothing\) sinon. Par conséquent, les classes d’équivalence forment une partition de \(E\).
Supposons \(x \mathcal{R} y\) et soit \(z \in \overline{y}\). On a \(x \mathcal{R} y\) et \(y \mathcal{R} z\), donc \(x \mathcal{R} z\) par transitivité : \(z \in \overline{x}\). Ainsi \(\overline{y} \subset \overline{x}\). Par symétrie, \(y \mathcal{R} x\), d’où l’inclusion inverse.
Supposons ensuite qu’il existe \(z \in \overline{x} \cap \overline{y}\). Alors \(x \mathcal{R} z\) et \(y \mathcal{R} z\), donc \(z \mathcal{R} y\) par symétrie, puis \(x \mathcal{R} y\) par transitivité. Deux classes sont donc égales ou disjointes. Enfin, chaque classe est non vide car \(x \in \overline{x}\) par réflexivité, et la réunion des classes contient tout \(x\).
Réciproquement, toute partition définit une relation d’équivalence : « être dans la même partie ». Ainsi, se donner une relation d’équivalence ou une partition revient au même.
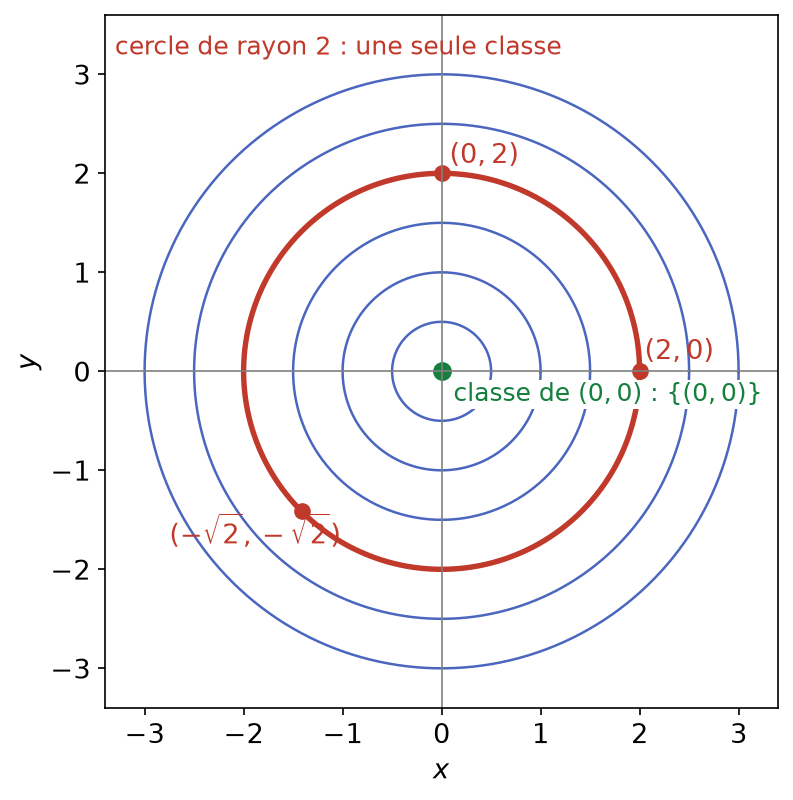
Sur \(\mathbb{R}^2\), posons \((x,y) \mathcal{R} (x^{\prime},y^{\prime})\) si \(x^2 + y^2 = x^{\prime 2} + y^{\prime 2}\). C’est une relation d’équivalence, car elle s’écrit \(N(u) = N(u^{\prime})\) avec \(N(x,y) = x^2 + y^2\). La classe d’un point \((a,b) \neq (0, 0)\) est le cercle de centre \(O\) passant par ce point. La classe de l’origine est réduite à \(\{(0, 0)\}\).
Comme le montre la figure ci-dessous, ces cercles concentriques recouvrent le plan sans se chevaucher. Ils forment donc bien une partition de \(\mathbb{R}^2\).
Soit \(n \geq\, 2\). Sur \(\mathbb{Z}\), la congruence modulo \(n\), définie par \(a \equiv b \ [n]\) si \(n\) divise \(b – a\), est une relation d’équivalence. Elle possède exactement \(n\) classes, \(\overline{0}, \overline{1}, \ldots, \overline{n-1}\), qui correspondent aux restes de la division euclidienne par \(n\).
Pour déterminer les classes d’une relation d’équivalence, on fixe \(x\) et on résout l’équation \(x \mathcal{R} y\) d’inconnue \(y\). Très souvent, la relation s’écrit \(\varphi(x) = \varphi(y)\) pour une application \(\varphi\) bien choisie. Dans ce cas, la réflexivité, la symétrie et la transitivité sont immédiates, et la classe de \(x\) est \(\varphi^{-1}(\{\varphi(x)\})\).
VII. Relations d’ordre, majorants et minorants
Les relations d’ordre généralisent l’inégalité \(\leq\,\) des réels. Elles permettent de comparer des nombres, mais aussi des ensembles ou des fonctions.
Une relation d’ordre sur \(E\) est une relation réflexive, antisymétrique et transitive. On la note souvent \(\preceq\). L’ordre est total si deux éléments sont toujours comparables : \(\forall x, y \in E,\ x \preceq y \text{ ou } y \preceq x\). Sinon, il est partiel.
L’ordre usuel \(\leq\,\) sur \(\mathbb{R}\) est total. L’inclusion \(\subset\) sur l’ensemble \(\mathcal{P}(E)\) des parties de \(E\) est un ordre partiel dès que \(E\) a au moins deux éléments : \(\{a\}\) et \(\{b\}\) ne sont pas comparables. De même, la divisibilité sur \(\mathbb{N}^*\) est un ordre partiel.
Vérifions que la divisibilité est un ordre sur \(\mathbb{N}^*\). D’abord, \(a = 1 \times a\), donc \(a \mid a\). Ensuite, si \(a \mid b\) et \(b \mid a\), alors \(a \leq\, b\) et \(b \leq\, a\) car ces entiers sont strictement positifs, d’où \(a = b\). Enfin, si \(b = ka\) et \(c = lb\), alors \(c = (kl)a\), donc \(a \mid c\). Cependant, sur \(\mathbb{Z}\), l’antisymétrie tombe en défaut : \(2 \mid -2\) et \(-2 \mid 2\).
Soient \((E, \preceq)\) un ensemble ordonné et \(A \subset E\). Un élément \(M \in E\) est un majorant de \(A\) si \(\forall a \in A,\ a \preceq M\). Un élément \(m \in E\) est un minorant de \(A\) si \(\forall a \in A,\ m \preceq a\). Un majorant de \(A\) qui appartient à \(A\) s’appelle le plus grand élément de \(A\). Un minorant de \(A\) qui appartient à \(A\) s’appelle le plus petit élément de \(A\).
Si une partie \(A\) admet un plus grand élément, celui-ci est unique. Il en va de même pour le plus petit élément.
Soient \(M\) et \(M^{\prime}\) deux plus grands éléments de \(A\). Comme \(M^{\prime} \in A\) et que \(M\) majore \(A\), on a \(M^{\prime} \preceq M\). De même, \(M \preceq M^{\prime}\). L’antisymétrie donne \(M = M^{\prime}\).
Pour un ordre partiel, un dessin aide beaucoup. On représente les éléments par des points et on relie \(a\) à \(b\), placé plus haut, lorsque \(a \preceq b\) sans élément intermédiaire. On obtient un diagramme de Hasse. La figure ci-dessous représente les diviseurs de \(12\) ordonnés par la divisibilité.
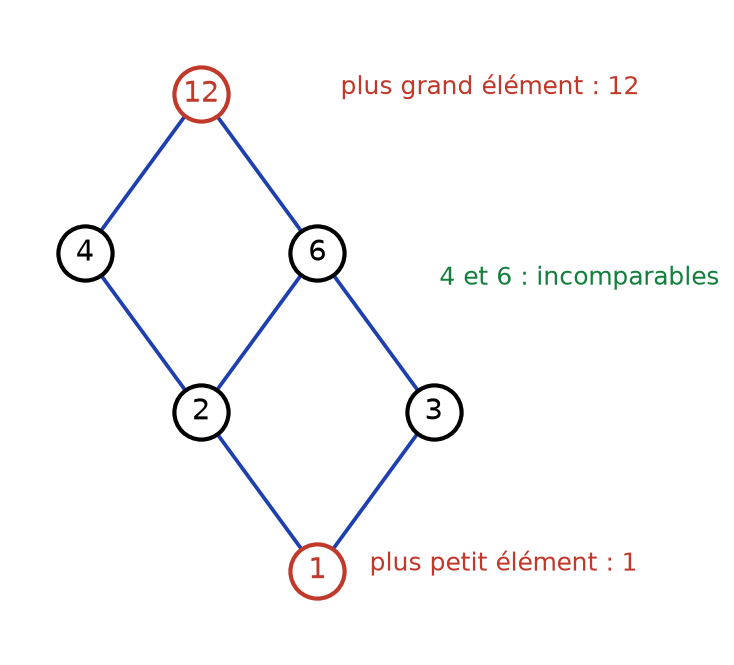
Dans l’ensemble des diviseurs de \(12\), la partie \(A = \{4, 6\}\) n’a ni plus grand ni plus petit élément, car \(4\) et \(6\) sont incomparables. Ses majorants sont les multiples communs, ici \(12\) seulement. Ses minorants sont les diviseurs communs : \(1\) et \(2\). Par ailleurs, l’ensemble tout entier a pour plus petit élément \(1\) et pour plus grand élément \(12\).
Pour vérifier qu’une relation est une relation d’ordre, on examine successivement la réflexivité, l’antisymétrie et la transitivité, en revenant à la définition de la relation. Pour savoir si l’ordre est total, on cherche deux éléments incomparables : un seul couple suffit à prouver que l’ordre est partiel.
Une partie peut avoir des majorants sans avoir de plus grand élément. Ainsi, dans \((\mathbb{R}, \leq\,)\), l’intervalle \([0, 1[\) est majoré par \(1\) mais n’a pas de plus grand élément. L’étude du plus petit des majorants, la borne supérieure, fait l’objet du chapitre sur les nombres réels.
Ce qu’il faut retenir
- Une application est définie par un ensemble de départ, un ensemble d’arrivée et un graphe où chaque élément de départ apparaît exactement une fois.
- L’image directe \(f(A)\) est une partie de l’arrivée ; l’image réciproque \(f^{-1}(C)\) est une partie du départ, définie même si \(f\) n’est pas bijective.
- L’image réciproque respecte réunion, intersection et complémentaire ; l’image directe respecte seulement la réunion.
- Injective : au plus un antécédent. Surjective : au moins un. Bijective : exactement un.
- Une composée d’injections (resp. de surjections) est injective (resp. surjective). Si \(g \circ f\) est injective, \(f\) l’est ; si \(g \circ f\) est surjective, \(g\) l’est.
- \(f\) est bijective si et seulement s’il existe \(g\) avec \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\) ; alors \(g = f^{-1}\) et \((g \circ f)^{-1} = f^{-1} \circ g^{-1}\).
- Une relation d’équivalence est réflexive, symétrique et transitive ; ses classes forment une partition.
- Une relation d’ordre est réflexive, antisymétrique et transitive ; elle peut être totale ou partielle.
- Un plus grand élément est un majorant qui appartient à la partie ; il est unique quand il existe.
Questions fréquentes sur applications et relations
Quelle différence entre image réciproque et application réciproque ?
L’image réciproque \(f^{-1}(C) = \{x \in E \mid f(x) \in C\}\) existe pour toute application, même non bijective ; elle peut être vide. L’application réciproque \(f^{-1} : F \to E\) n’existe que si \(f\) est bijective. Lorsque c’est le cas, les deux notations sont cohérentes : l’image réciproque de \(C\) par \(f\) coïncide avec l’image directe de \(C\) par \(f^{-1}\).
Comment montrer rapidement qu'une application est bijective ?
On peut résoudre l’équation \(f(x) = y\) et vérifier qu’elle a exactement une solution pour tout \(y\). On peut aussi exhiber une application \(g\) telle que \(g \circ f = \mathrm{Id}_E\) et \(f \circ g = \mathrm{Id}_F\). Attention, une seule de ces deux égalités ne suffit pas.
Une partie majorée a-t-elle toujours un plus grand élément ?
Non. Un plus grand élément est un majorant qui appartient à la partie. Par exemple, \([0,1[\) est majoré par \(1\) dans \(\mathbb{R}\), mais n’a pas de plus grand élément. Pour un ordre partiel, même une partie finie peut ne pas en avoir, comme \(\{4,6\}\) pour la divisibilité.
Pourquoi les classes d'équivalence forment-elles une partition ?
Chaque classe est non vide, car elle contient son représentant par réflexivité. Grâce à la symétrie et à la transitivité, deux classes qui ont un élément commun sont égales. Les classes recouvrent donc l’ensemble sans se chevaucher.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur applications et relations
- À maîtriser avant : Logique, raisonnement et ensembles
- Chapitre précédent : Logique, raisonnement et ensembles
- Chapitre suivant : Entiers naturels, récurrence et dénombrement
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3