Ce cours d’équations différentielles L1 traite les équations linéaires du premier ordre \(y^{\prime}+a(x)y=b(x)\) et celles du second ordre à coefficients constants. Vous y verrez d’abord la structure affine de l’ensemble des solutions : une solution particulière plus les solutions de l’équation homogène. Ensuite, la variation de la constante fournit une solution particulière dans tous les cas.
Ce chapitre du second semestre s’appuie sur le calcul de primitives et sur les nombres complexes. Il démontre l’existence et l’unicité pour le problème de Cauchy, puis introduit l’équation caractéristique et les seconds membres usuels, polynôme-exponentielle ou trigonométriques. Enfin, il établit le lien avec les suites récurrentes linéaires.
Ces outils serviront ensuite en physique, en probabilités et en L2, où les systèmes différentiels et le théorème de Cauchy-Lipschitz prolongent ces résultats.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur équations différentielles.
I. Équations différentielles linéaires du premier ordre
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) non vide et non réduit à un point. Les fonctions sont à valeurs dans \(\mathbb{K}=\mathbb{R}\) ou \(\mathbb{C}\). Une équation différentielle relie une fonction inconnue \(y\) à ses dérivées. Ici, cette relation est linéaire en \(y\) et en ses dérivées. C’est pourquoi la théorie repose sur des outils d’algèbre linéaire très simples.
1. Vocabulaire
Soient \(a\) et \(b\) deux fonctions continues sur \(I\). On appelle équation différentielle linéaire du premier ordre l’équation
\[(E) \quad y^{\prime}+a(x)\,y=b(x).\]
Une solution de \((E)\) sur \(I\) est une fonction \(f\) dérivable sur \(I\) telle que \(f^{\prime}(x)+a(x)f(x)=b(x)\) pour tout \(x\in I\). La fonction \(b\) s’appelle le second membre. L’équation homogène associée est \((H) \quad y^{\prime}+a(x)\,y=0\).
Remarquez qu’une solution est automatiquement de classe \(C^1\). En effet, \(f^{\prime}=b-af\) est continue comme combinaison de fonctions continues. De plus, on dit que l’équation est résolue (ou normalisée) lorsque le coefficient de \(y^{\prime}\) vaut 1.
Une équation de la forme \(\alpha(x)y^{\prime}+\beta(x)y=\gamma(x)\) ne se ramène à \((E)\) qu’en divisant par \(\alpha(x)\). Il faut donc travailler sur un intervalle où \(\alpha\) ne s’annule pas. Par exemple, \(xy^{\prime}-2y=0\) se résout séparément sur \(]0,+\infty[\) et sur \(]-\infty,0[\).
2. Structure de l’ensemble des solutions
Notons \(\mathcal{S}_H\) l’ensemble des solutions de \((H)\) sur \(I\) et \(\mathcal{S}_E\) celui de \((E)\). L’application \(L : y\mapsto y^{\prime}+ay\) est linéaire de \(C^1(I,\mathbb{K})\) dans \(C^0(I,\mathbb{K})\). Par conséquent, tout découle des propriétés des applications linéaires.
L’ensemble \(\mathcal{S}_H=\ker L\) est un sous-espace vectoriel de \(C^1(I,\mathbb{K})\). Si \(y_p\) est une solution particulière de \((E)\), alors
\[\mathcal{S}_E=\{\,y_p+h \;:\; h\in\mathcal{S}_H\,\}.\]
Autrement dit, \(\mathcal{S}_E\) est un sous-espace affine de direction \(\mathcal{S}_H\).
D’abord, \(L\) est linéaire car la dérivation l’est. Son noyau \(\mathcal{S}_H\) est donc un sous-espace vectoriel. Ensuite, soit \(y\) dérivable sur \(I\). Comme \(L(y_p)=b\), on a l’équivalence \(L(y)=b \Leftrightarrow L(y-y_p)=0\). Ainsi \(y\in\mathcal{S}_E\) si et seulement si \(y-y_p\in\mathcal{S}_H\), ce qui est le résultat.
Retenez la phrase clé : solution générale = solution particulière + solution générale de l’équation homogène. On en déduit aussitôt un principe très utile en pratique.
Principe de superposition. Si \(y_1\) est solution de \(y^{\prime}+ay=b_1\) et \(y_2\) solution de \(y^{\prime}+ay=b_2\), alors, pour tous scalaires \(\lambda\) et \(\mu\), la fonction \(\lambda y_1+\mu y_2\) est solution de \(y^{\prime}+ay=\lambda b_1+\mu b_2\).
On cherche une solution de \(y^{\prime}+y=x+e^{-x}\). D’une part, \(y_1(x)=x-1\) vérifie \(y_1^{\prime}+y_1=x\). D’autre part, \(y_2(x)=xe^{-x}\) vérifie \(y_2^{\prime}+y_2=e^{-x}\). Donc \(x-1+xe^{-x}\) est solution de l’équation complète.
II. Résolution de l’équation homogène
Le cas homogène se traite par une astuce élémentaire : on multiplie par un facteur exponentiel bien choisi. Cette idée fournit à la fois l’existence et la description complète des solutions.
Soit \(a\) continue sur \(I\) et \(A\) une primitive de \(a\) sur \(I\). Les solutions de \((H)\ y^{\prime}+a(x)y=0\) sur \(I\) sont les fonctions
\[x\mapsto C\,e^{-A(x)}, \qquad C\in\mathbb{K}.\]
En particulier, \(\mathcal{S}_H\) est une droite vectorielle, engendrée par \(e^{-A}\).
La primitive \(A\) existe car \(a\) est continue (théorème fondamental de l’analyse). Soit \(y\) dérivable sur \(I\) et posons \(z=y\,e^{A}\). Alors \(z\) est dérivable et
\[z^{\prime}=(y^{\prime}+a\,y)\,e^{A}.\]
Comme \(e^{A}\) ne s’annule pas, \(y\) est solution de \((H)\) si et seulement si \(z^{\prime}=0\) sur \(I\). Or \(I\) est un intervalle, donc cela équivaut à \(z\) constante. Finalement, \(y\) est solution si et seulement si \(y=Ce^{-A}\) pour une constante \(C\).
Notez l’importance de l’hypothèse « \(I\) intervalle ». En effet, une fonction de dérivée nulle sur une réunion d’intervalles disjoints peut prendre une constante différente sur chaque morceau.
Résolvons \(y^{\prime}+2xy=0\) sur \(\mathbb{R}\). Ici \(a(x)=2x\), donc \(A(x)=x^2\) convient. Les solutions sont les fonctions \(x\mapsto Ce^{-x^2}\), avec \(C\in\mathbb{R}\).
Comme le montre la figure ci-dessous, les courbes de ces solutions suivent le champ des directions de l’équation. De plus, elles ne se coupent jamais : deux solutions égales en un point sont égales partout.
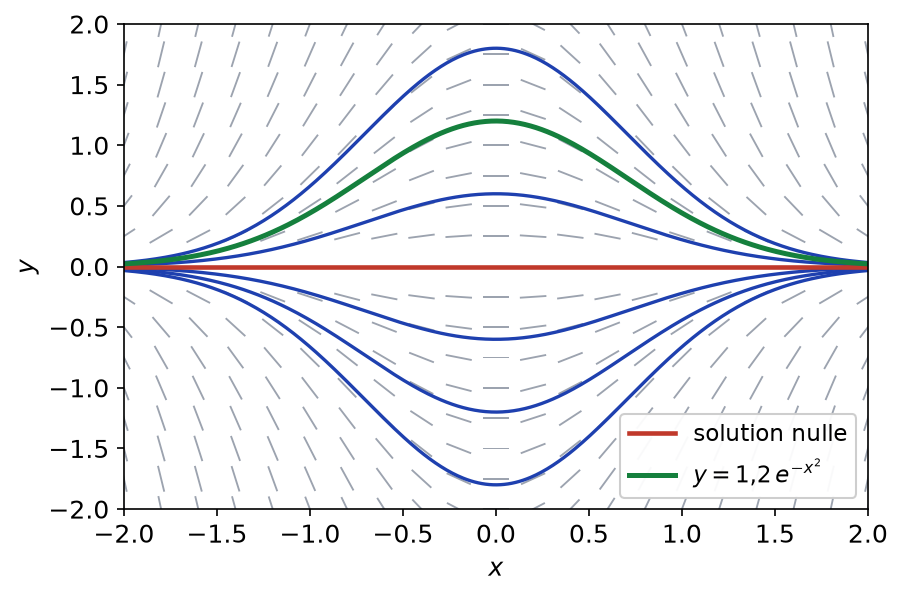
Une solution de \((H)\) qui s’annule en un point de \(I\) est la fonction nulle. Par conséquent, une solution non nulle de \((H)\) ne s’annule jamais, et elle garde un signe constant lorsqu’elle est réelle.
III. Solution particulière et problème de Cauchy
1. Méthode de variation de la constante
Il reste à trouver une solution particulière de \((E)\). Parfois, une solution évidente existe (une constante, un polynôme). Sinon, on dispose d’une méthode générale due à Lagrange. L’idée consiste à remplacer la constante \(C\) par une fonction \(C(x)\).
Variation de la constante. On cherche une solution de la forme \(y(x)=C(x)e^{-A(x)}\), avec \(C\) dérivable. Le calcul donne
\[y^{\prime}+ay=C^{\prime}(x)\,e^{-A(x)}.\]
Ainsi \(y\) est solution de \((E)\) si et seulement si \(C^{\prime}(x)=b(x)e^{A(x)}\). Il suffit donc de choisir pour \(C\) une primitive de \(b\,e^{A}\).
Ce calcul prouve au passage que \((E)\) possède toujours des solutions. En effet, \(b\,e^{A}\) est continue, donc elle admet une primitive. On obtient ainsi une formule explicite de la solution générale :
\[y(x)=e^{-A(x)}(K+\int_{x_0}^{x} b(t)\,e^{A(t)}\,\mathrm{d}t), \qquad K\in\mathbb{K}.\]
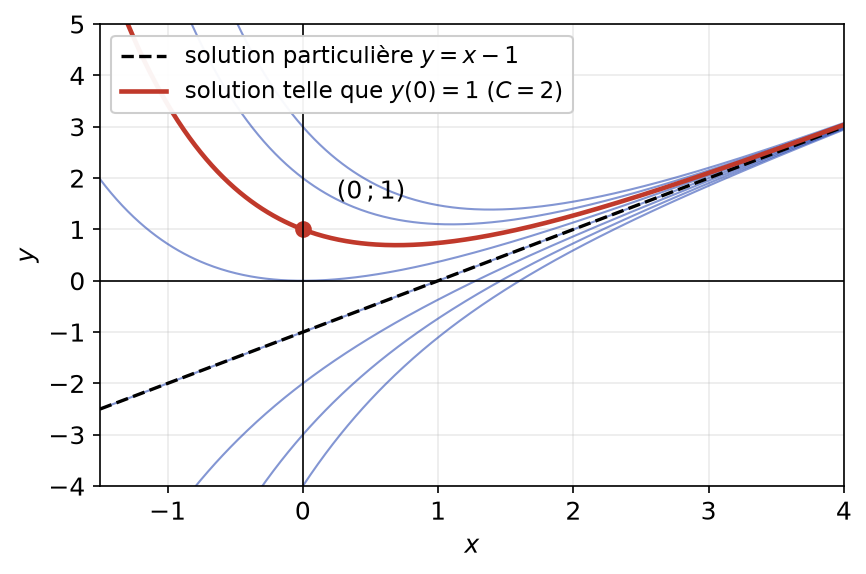
Résolvons \(y^{\prime}+y=x\) sur \(\mathbb{R}\). Les solutions homogènes sont \(Ce^{-x}\). On pose \(y=C(x)e^{-x}\), d’où \(C^{\prime}(x)=xe^{x}\). Une intégration par parties donne \(C(x)=(x-1)e^{x}+K\). Par conséquent, la solution générale est \(y(x)=x-1+Ke^{-x}\).
La figure ci-dessous représente plusieurs de ces solutions. Toutes se rapprochent de la droite \(y=x-1\), qui est elle-même une solution. En rouge, on a tracé l’unique solution qui passe par le point \((0\,;1)\) : elle correspond à \(K=2\).
2. Existence et unicité pour le problème de Cauchy
Soient \(x_0\in I\) et \(y_0\in\mathbb{K}\). Résoudre le problème de Cauchy \(y^{\prime}+a(x)y=b(x)\), \(y(x_0)=y_0\), c’est trouver les solutions de \((E)\) sur \(I\) qui prennent la valeur \(y_0\) en \(x_0\). La condition \(y(x_0)=y_0\) s’appelle la condition initiale.
Théorème de Cauchy linéaire (premier ordre). Si \(a\) et \(b\) sont continues sur \(I\), alors pour tout \(x_0\in I\) et tout \(y_0\in\mathbb{K}\), le problème de Cauchy possède une unique solution définie sur tout \(I\). Elle s’écrit
\[y(x)=e^{-A(x)}(y_0+\int_{x_0}^{x} b(t)\,e^{A(t)}\,\mathrm{d}t), \quad \text{où } A(x)=\int_{x_0}^{x}a(t)\,\mathrm{d}t.\]
Existence. La fonction proposée est dérivable, car \(A\) et \(x\mapsto \int_{x_0}^{x}be^{A}\) le sont. D’après la méthode de variation de la constante, elle vérifie \((E)\). Enfin, \(A(x_0)=0\), donc elle vaut \(y_0\) en \(x_0\).
Unicité. Soient \(y_1\) et \(y_2\) deux solutions du problème. Leur différence \(h=y_1-y_2\) est solution de \((H)\) d’après la structure affine. De plus, \(h(x_0)=0\). Par le corollaire de la partie II, \(h\) est nulle, donc \(y_1=y_2\).
Géométriquement, par chaque point de la bande \(I\times \mathbb{R}\) passe exactement une courbe intégrale. Par conséquent, deux courbes intégrales distinctes ne se rencontrent jamais.
Pour résoudre un problème de Cauchy du premier ordre :
- normaliser l’équation sur un intervalle où le coefficient de \(y^{\prime}\) ne s’annule pas ;
- résoudre l’équation homogène avec une primitive \(A\) de \(a\) ;
- trouver une solution particulière (évidente, ou par variation de la constante) ;
- écrire la solution générale, puis déterminer la constante grâce à la condition initiale.
IV. Équations du second ordre à coefficients constants
1. L’équation homogène et son équation caractéristique
On considère maintenant des constantes \(a,b\in\mathbb{K}\) et une fonction \(f\) continue sur \(I\). On étudie l’équation
\[(E_2)\quad y^{\prime\prime}+a\,y^{\prime}+b\,y=f(x),\]
et son équation homogène \((H_2)\ y^{\prime\prime}+ay^{\prime}+by=0\). Comme au premier ordre, l’application \(y\mapsto y^{\prime\prime}+ay^{\prime}+by\) est linéaire. Donc \(\mathcal{S}_{H_2}\) est un sous-espace vectoriel, \(\mathcal{S}_{E_2}\) est un sous-espace affine, et le principe de superposition reste valable.
L’équation caractéristique de \((H_2)\) est l’équation \(r^2+ar+b=0\), d’inconnue \(r\in\mathbb{C}\). Elle vient du calcul suivant : pour tout \(r\in\mathbb{C}\), la fonction \(x\mapsto e^{rx}\) est solution de \((H_2)\) si et seulement si \(r^2+ar+b=0\).
Cas complexe. Soient \(a,b\in\mathbb{C}\) et \(\Delta=a^2-4b\).
- Si \(\Delta\neq 0\), l’équation caractéristique a deux racines distinctes \(r_1\) et \(r_2\). Les solutions sont les fonctions \(x\mapsto C_1e^{r_1x}+C_2e^{r_2x}\).
- Si \(\Delta=0\), il y a une racine double \(r_0\). Les solutions sont les fonctions \(x\mapsto (C_1x+C_2)\,e^{r_0x}\).
Dans les deux cas, \(C_1,C_2\in\mathbb{C}\) et \(\mathcal{S}_{H_2}\) est un plan vectoriel.
Soient \(r_1,r_2\) les racines (éventuellement égales). On a \(a=-(r_1+r_2)\) et \(b=r_1r_2\). Soit \(y\) deux fois dérivable, et posons \(z=y^{\prime}-r_2y\). Alors
\[z^{\prime}-r_1z=y^{\prime\prime}-(r_1+r_2)y^{\prime}+r_1r_2y=y^{\prime\prime}+ay^{\prime}+by.\]
Ainsi \(y\) est solution de \((H_2)\) si et seulement si \(z^{\prime}=r_1z\), c’est-à-dire \(z=C e^{r_1x}\) d’après la partie II. Il reste à résoudre \(y^{\prime}-r_2y=Ce^{r_1x}\). En posant \(y=u\,e^{r_2x}\), on obtient \(u^{\prime}=Ce^{(r_1-r_2)x}\). Si \(r_1\neq r_2\), alors \(u=\frac{C}{r_1-r_2}e^{(r_1-r_2)x}+C_2\). Si \(r_1=r_2\), alors \(u=Cx+C_2\). On retrouve bien les deux formes annoncées.
Lorsque \(a\) et \(b\) sont réels, on cherche en général les solutions réelles. Le cas \(\Delta<0\) demande alors une forme adaptée.
Cas réel. Soient \(a,b\in\mathbb{R}\) et \(\Delta=a^2-4b\). Les solutions réelles de \((H_2)\) sont :
- si \(\Delta>0\), de racines réelles \(r_1\neq r_2\) : \(x\mapsto C_1e^{r_1x}+C_2e^{r_2x}\) ;
- si \(\Delta=0\), de racine double \(r_0\) : \(x\mapsto (C_1x+C_2)e^{r_0x}\) ;
- si \(\Delta<0\), de racines \(\alpha\pm i\beta\) avec \(\beta>0\) : \(x\mapsto e^{\alpha x}\big(C_1\cos(\beta x)+C_2\sin(\beta x)\big)\),
avec \(C_1,C_2\in\mathbb{R}\).
Seul le cas \(\Delta<0\) est nouveau. Si \(y\) est une solution réelle, c’est une solution complexe, donc \(y=\lambda e^{(\alpha+i\beta)x}+\mu e^{(\alpha-i\beta)x}\). Comme \(y\) est réelle, \(y=\mathrm{Re}(y)\). Or \(\mathrm{Re}\big(\lambda e^{(\alpha+i\beta)x}\big)\) est de la forme \(e^{\alpha x}(p\cos\beta x+q\sin\beta x)\), et de même pour l’autre terme. Réciproquement, \(e^{\alpha x}\cos\beta x\) et \(e^{\alpha x}\sin\beta x\) sont les parties réelle et imaginaire de la solution \(e^{(\alpha+i\beta)x}\). Comme les coefficients sont réels, ce sont donc des solutions.
Pour \(y^{\prime\prime}+2y^{\prime}+5y=0\), l’équation caractéristique \(r^2+2r+5=0\) a pour discriminant \(-16\). Ses racines sont \(-1\pm 2i\). Les solutions réelles sont donc \(x\mapsto e^{-x}\big(C_1\cos 2x+C_2\sin 2x\big)\).
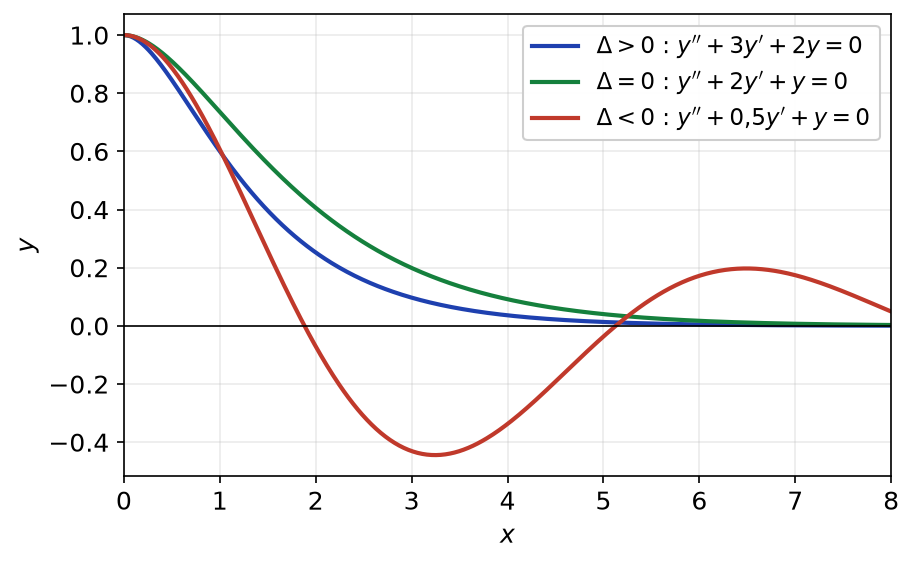
La figure ci-dessous compare les trois situations, avec les mêmes conditions \(y(0)=1\) et \(y^{\prime}(0)=0\). Lorsque \(\Delta\geq\, 0\), la solution tend vers 0 sans osciller. En revanche, lorsque \(\Delta<0\), elle oscille avec une amplitude qui décroît.
2. Problème de Cauchy au second ordre
Soient \(a,b\in\mathbb{K}\), \(f\) continue sur \(I\), \(x_0\in I\) et \((y_0,y_1)\in\mathbb{K}^2\). Il existe une unique solution de \((E_2)\) sur \(I\) telle que \(y(x_0)=y_0\) et \(y^{\prime}(x_0)=y_1\).
On reprend la factorisation précédente, avec second membre. Posons \(z=y^{\prime}-r_2y\). Alors \(y\) est solution de \((E_2)\) si et seulement si \(z^{\prime}-r_1z=f\). De plus, la condition initiale devient \(z(x_0)=y_1-r_2y_0\). Par le théorème du premier ordre, \(z\) est unique. Ensuite, \(y\) est l’unique solution de \(y^{\prime}-r_2y=z\) telle que \(y(x_0)=y_0\). Donc le problème admet une unique solution.
En pratique, on écrit la solution générale, puis on résout un système linéaire de deux équations d’inconnues \(C_1\) et \(C_2\). Ce système a toujours une unique solution, conformément au théorème.
V. Recherche d’une solution particulière au second ordre
1. Second membre polynôme-exponentielle
Au second ordre, la variation des constantes existe aussi, mais elle est lourde. Heureusement, pour les seconds membres usuels, on connaît à l’avance la forme d’une solution particulière. Notons \(P(r)=r^2+ar+b\) le polynôme caractéristique.
Soient \(m\in\mathbb{C}\) et \(Q\) un polynôme de degré \(n\). L’équation \(y^{\prime\prime}+ay^{\prime}+by=Q(x)\,e^{mx}\) admet une solution de la forme \(x\mapsto x^{k}R(x)\,e^{mx}\), où \(R\) est un polynôme de degré \(n\) et :
- \(k=0\) si \(m\) n’est pas racine de \(P\) ;
- \(k=1\) si \(m\) est racine simple de \(P\) ;
- \(k=2\) si \(m\) est racine double de \(P\).
Posons \(y=z\,e^{mx}\). Un calcul direct donne
\[y^{\prime\prime}+ay^{\prime}+by=\big(z^{\prime\prime}+P^{\prime}(m)\,z^{\prime}+P(m)\,z\big)e^{mx}.\]
On cherche donc \(z\) polynôme avec \(z^{\prime\prime}+P^{\prime}(m)z^{\prime}+P(m)z=Q\). Si \(P(m)\neq 0\), l’application \(z\mapsto z^{\prime\prime}+P^{\prime}(m)z^{\prime}+P(m)z\) est injective sur \(\mathbb{C}_n[X]\), car elle conserve le degré. Elle est donc bijective, d’où \(z\) de degré \(n\). Si \(m\) est racine simple, l’équation devient \(z^{\prime\prime}+P^{\prime}(m)z^{\prime}=Q\) avec \(P^{\prime}(m)\neq 0\). On trouve alors \(z^{\prime}\) de degré \(n\), puis \(z=xR\). Enfin, si \(m\) est racine double, il reste \(z^{\prime\prime}=Q\), et deux intégrations successives donnent \(z=x^2R\).
Considérons \(y^{\prime\prime}-3y^{\prime}+2y=e^{x}\). Ici \(P(r)=(r-1)(r-2)\) et \(m=1\) est racine simple. On cherche donc \(y=\lambda xe^{x}\). Avec la formule précédente, \(z=\lambda x\) doit vérifier \(P^{\prime}(1)\,z^{\prime}=1\), soit \(-\lambda=1\). Ainsi \(y_p(x)=-xe^{x}\) convient.
2. Seconds membres trigonométriques
Lorsque les coefficients \(a\) et \(b\) sont réels, un second membre en \(\cos(\omega x)\) ou en \(\sin(\omega x)\) se traite en passant par les complexes. En effet, \(\cos(\omega x)=\mathrm{Re}(e^{i\omega x})\) et \(\sin(\omega x)=\mathrm{Im}(e^{i\omega x})\).
Pour résoudre \(y^{\prime\prime}+ay^{\prime}+by=Q(x)\cos(\omega x)\) avec \(a,b\) réels et \(Q\) réel :
- résoudre l’équation complexe \(z^{\prime\prime}+az^{\prime}+bz=Q(x)e^{i\omega x}\) avec la proposition précédente ;
- prendre la partie réelle : \(y_p=\mathrm{Re}(z_p)\) est solution, car les coefficients sont réels ;
- pour un second membre en \(\sin(\omega x)\), prendre la partie imaginaire.
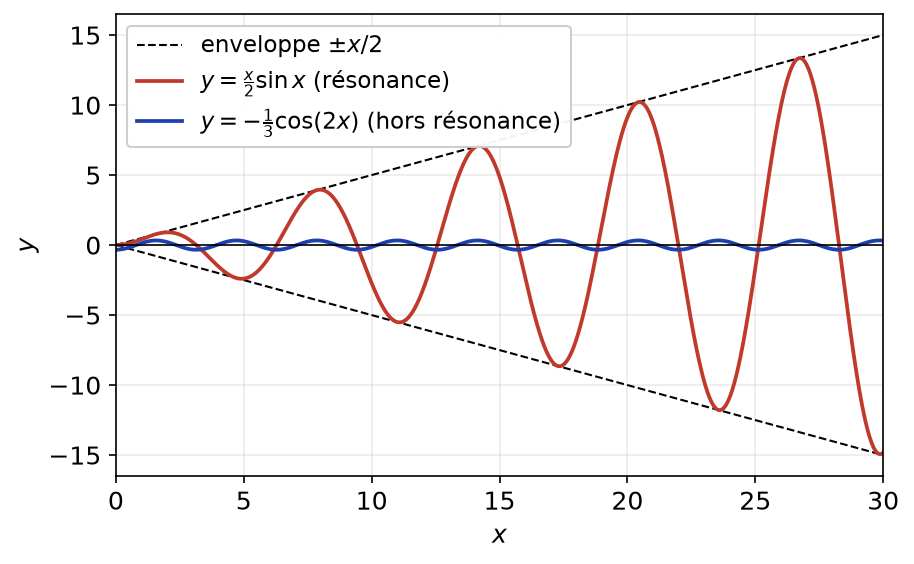
Cherchons une solution de \(y^{\prime\prime}+y=\cos x\). Ici \(i\) est racine simple de \(P(r)=r^2+1\), et \(P^{\prime}(i)=2i\). On obtient \(z_p=\frac{x}{2i}e^{ix}\). Donc
\[y_p(x)=\mathrm{Re}(-\frac{i x}{2}(\cos x+i\sin x))=\frac{x}{2}\sin x.\]
Ce phénomène s’appelle la résonance : la pulsation du second membre coïncide avec celle des solutions homogènes. Comme le montre la figure ci-dessous, la solution particulière n’est alors plus bornée. À l’inverse, pour \(y^{\prime\prime}+y=\cos(2x)\), on trouve la solution bornée \(-\frac{1}{3}\cos(2x)\).
Pour un second membre somme de plusieurs termes, comme \(e^{x}+\cos x+x^2\), on cherche une solution particulière pour chaque terme. Ensuite, on les ajoute grâce au principe de superposition.
VI. Lien avec les suites récurrentes linéaires
Les suites définies par \(u_{n+2}=\alpha u_{n+1}+\beta u_n\) se traitent exactement comme les équations \((H_2)\). La dérivation est simplement remplacée par le décalage d’indice. Cette analogie n’est pas un hasard : dans les deux cas, on cherche le noyau d’une application linéaire.
Soient \(\alpha,\beta\in\mathbb{C}\) avec \(\beta\neq 0\). L’ensemble des suites complexes vérifiant \(u_{n+2}=\alpha u_{n+1}+\beta u_n\) est un plan vectoriel. Son équation caractéristique est \(r^2=\alpha r+\beta\).
- Si elle a deux racines distinctes \(r_1,r_2\), alors \(u_n=\lambda r_1^n+\mu r_2^n\).
- Si elle a une racine double \(r_0\), alors \(u_n=(\lambda+\mu n)r_0^n\).
Pour des suites réelles avec des racines \(\rho e^{\pm i\theta}\) non réelles, on écrit \(u_n=\rho^n\big(\lambda\cos(n\theta)+\mu\sin(n\theta)\big)\).
L’application \(u\mapsto (u_0,u_1)\) est linéaire et bijective sur l’ensemble des suites considérées, car \(u_0\) et \(u_1\) déterminent toute la suite. Cet ensemble est donc de dimension 2. Ensuite, la suite \((r^n)\) convient si et seulement si \(r^{n}(r^2-\alpha r-\beta)=0\) pour tout \(n\). Si \(r_1\neq r_2\), les suites \((r_1^n)\) et \((r_2^n)\) ne sont pas proportionnelles, donc elles forment une base. En cas de racine double, on vérifie de même que \((nr_0^n)\) est solution, car \(r_0=\alpha/2\).
Le tableau des correspondances est simple. Au second ordre, \(e^{rx}\) joue le rôle de \(r^n\), et la condition initiale \((y(0),y^{\prime}(0))\) celui de \((u_0,u_1)\). De plus, une solution tend vers 0 lorsque les racines ont une partie réelle strictement négative dans le cas continu, et un module strictement inférieur à 1 dans le cas discret.
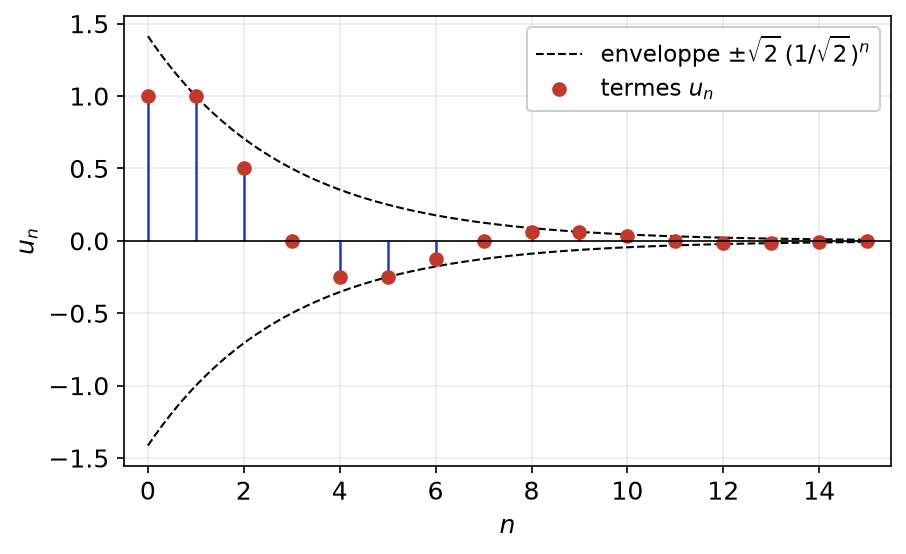
Soit \(u_{n+2}=u_{n+1}-\frac{1}{2}u_n\) avec \(u_0=u_1=1\). L’équation \(r^2-r+\frac{1}{2}=0\) a pour racines \(\frac{1\pm i}{2}=\frac{1}{\sqrt{2}}e^{\pm i\pi/4}\). On écrit donc \(u_n=2^{-n/2}\big(\lambda\cos\frac{n\pi}{4}+\mu\sin\frac{n\pi}{4}\big)\). La condition \(u_0=1\) donne \(\lambda=1\), puis \(u_1=\frac{1+\mu}{2}=1\) donne \(\mu=1\). Finalement, \(u_n=2^{-n/2}(\cos\frac{n\pi}{4}+\sin\frac{n\pi}{4})\).
La figure ci-dessous montre ces termes. Ils oscillent autour de 0 et restent entre les deux courbes \(\pm\sqrt{2}\,2^{-n/2}\), exactement comme une solution d’équation différentielle amortie.
Enfin, la méthode d’Euler relie aussi les deux mondes. Pour \(y^{\prime}=ky\), le schéma \(u_{n+1}=u_n+hk\,u_n\) produit une suite géométrique de raison \(1+hk\). De même, discrétiser \(y^{\prime\prime}+y=0\) conduit à une récurrence linéaire d’ordre deux.
Ce qu’il faut retenir
- Les solutions de \(y^{\prime}+a(x)y=b(x)\) forment un sous-espace affine : solution particulière plus solutions homogènes.
- Les solutions homogènes du premier ordre sont les fonctions \(Ce^{-A}\), où \(A\) est une primitive de \(a\) sur un intervalle.
- La variation de la constante consiste à poser \(y=C(x)e^{-A(x)}\), ce qui donne \(C^{\prime}=b\,e^{A}\).
- Le problème de Cauchy \(y(x_0)=y_0\) a une unique solution sur tout l’intervalle ; deux courbes intégrales ne se coupent pas.
- Au second ordre à coefficients constants, l’équation caractéristique \(r^2+ar+b=0\) donne une base de solutions selon le signe de \(\Delta\).
- Pour un second membre \(Q(x)e^{mx}\), on cherche \(x^kR(x)e^{mx}\), avec \(k\) égal à l’ordre de multiplicité de \(m\) comme racine.
- Pour \(\cos(\omega x)\) ou \(\sin(\omega x)\), on passe par \(e^{i\omega x}\), puis on prend la partie réelle ou imaginaire.
- Le principe de superposition permet de traiter un second membre somme de plusieurs termes.
- Les suites \(u_{n+2}=\alpha u_{n+1}+\beta u_n\) se résolvent avec la même équation caractéristique, \(r^n\) remplaçant \(e^{rx}\).
Questions fréquentes sur équations différentielles
Pourquoi faut-il résoudre sur un intervalle ?
La preuve repose sur le fait qu’une fonction de dérivée nulle est constante, ce qui n’est vrai que sur un intervalle. Sur une réunion d’intervalles, la constante peut changer d’un morceau à l’autre. De plus, il faut diviser par le coefficient de \(y^{\prime}\), donc travailler là où il ne s’annule pas.
Comment choisir la forme de la solution particulière au second ordre ?
Pour un second membre \(Q(x)e^{mx}\), on cherche \(x^kR(x)e^{mx}\) avec \(R\) de même degré que \(Q\). L’exposant \(k\) vaut 0, 1 ou 2 selon que \(m\) n’est pas racine, est racine simple ou est racine double de l’équation caractéristique. Pour un cosinus ou un sinus, on passe par \(e^{i\omega x}\).
Deux courbes solutions peuvent-elles se croiser ?
Non, pour une équation normalisée à coefficients continus. Si deux solutions prennent la même valeur en un point, elles résolvent le même problème de Cauchy, donc elles sont égales par unicité. En revanche, pour une équation comme \(xy^{\prime}-2y=0\), les courbes peuvent se croiser au point où le coefficient s’annule.
Quand utiliser la variation de la constante ?
Elle sert dès qu’aucune solution particulière évidente n’apparaît, en particulier quand le coefficient \(a\) n’est pas constant. On pose \(y=C(x)e^{-A(x)}\) et l’on obtient \(C^{\prime}=b\,e^{A}\). Il reste alors un calcul de primitive.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur équations différentielles
- À maîtriser avant : Intégrale de Riemann et calcul de primitives, Nombres complexes et trigonométrie
- Chapitre précédent : Intégrale de Riemann et calcul de primitives
- Chapitre suivant : Formules de Taylor et développements limités
- Le même thème en maths sup : équations différentielles linéaires, cours de maths sup
- Le même thème en L3 : équations différentielles, cours de maths en L3
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3