Corrigé du sujet
Exercice 1 :
1. a. On développe le membre de droite :
\[(z – 2)(z^2 – 2z + 4) = z^3 – 2z^2 + 4z – 2z^2 + 4z – 8 = z^3 – 4z^2 + 8z – 8.\]
L’égalité est donc vraie pour tout nombre complexe \(z\).
b. L’équation \((E)\) s’écrit \(z^3 – 4z^2 + 8z – 8 = 0\), c’est-à-dire \((z – 2)(z^2 – 2z + 4) = 0\). Un produit est nul si et seulement si l’un de ses facteurs est nul :
- \(z – 2 = 0\) donne \(z = 2\) ;
- pour \(z^2 – 2z + 4 = 0\), le discriminant vaut \(\Delta = (-2)^2 – 4 \times 4 = -12 = (\text{i}\,2\sqrt{3})^2\), strictement négatif : deux solutions complexes conjuguées \(z = \dfrac{2 \pm \text{i}\,2\sqrt{3}}{2} = 1 \pm \text{i}\sqrt{3}\).
L’ensemble des solutions de \((E)\) est \(\{2\,;\,1 + \text{i}\sqrt{3}\,;\,1 – \text{i}\sqrt{3}\}\).
c. \(2 = 2\text{e}^{\text{i} \times 0}\). Pour \(1 + \text{i}\sqrt{3}\), le module vaut \(\sqrt{1 + 3} = 2\) et on factorise :
\[1 + \text{i}\sqrt{3} = 2(\dfrac{1}{2} + \text{i}\dfrac{\sqrt{3}}{2}) = 2(\cos\dfrac{\pi}{3} + \text{i}\sin\dfrac{\pi}{3}) = 2\text{e}^{\text{i}\frac{\pi}{3}}.\]
Le nombre \(1 – \text{i}\sqrt{3}\) est son conjugué : même module, argument opposé. Les solutions s’écrivent donc \(2\text{e}^{0}\), \(2\text{e}^{\text{i}\frac{\pi}{3}}\) et \(2\text{e}^{-\text{i}\frac{\pi}{3}}\).
2. Les diagonales de OABC sont [OB] et [AC]. Le milieu de [OB] a pour affixe \(\dfrac{0 + 2}{2} = 1\) ; le milieu de [AC] a pour affixe \(\dfrac{(1 + \text{i}\sqrt{3}) + (1 – \text{i}\sqrt{3})}{2} = 1\). Les diagonales ont le même milieu D, donc OABC est un parallélogramme. De plus \(\text{OA} = |z_{\text{A}}| = 2\) et \(\text{OC} = |z_{\text{C}}| = 2\) : deux côtés consécutifs ont la même longueur. OABC est donc un losange. (Ce n’est pas un carré : l’angle \(\widehat{\text{AOB}}\) mesure \(\dfrac{\pi}{3}\), argument de \(z_{\text{A}}\), et non \(\dfrac{\pi}{2}\).)
3. a. On compare les vecteurs \(\vec{\text{AM}}\) et \(\vec{\text{AB}}\) par leurs affixes :
\[z_{\vec{\text{AM}}} = \dfrac{7}{4} + \text{i}\dfrac{\sqrt{3}}{4} – 1 – \text{i}\sqrt{3} = \dfrac{3}{4} – \text{i}\dfrac{3\sqrt{3}}{4} = \dfrac{3}{4}(1 – \text{i}\sqrt{3}) \quad \text{et} \quad z_{\vec{\text{AB}}} = 2 – 1 – \text{i}\sqrt{3} = 1 – \text{i}\sqrt{3}.\]
Donc \(\vec{\text{AM}} = \dfrac{3}{4}\vec{\text{AB}}\) : les vecteurs sont colinéaires et les points A, M et B sont alignés (M est même sur le segment [AB], aux trois quarts en partant de A).
b. On a \(z_{\vec{\text{MD}}} = 1 – \dfrac{7}{4} – \text{i}\dfrac{\sqrt{3}}{4} = -\dfrac{3}{4} – \text{i}\dfrac{\sqrt{3}}{4}\) et \(z_{\vec{\text{MB}}} = 2 – \dfrac{7}{4} – \text{i}\dfrac{\sqrt{3}}{4} = \dfrac{1}{4} – \text{i}\dfrac{\sqrt{3}}{4}\). Avec les coordonnées correspondantes, le produit scalaire vaut :
\[\vec{\text{MD}} \cdot \vec{\text{MB}} = (-\dfrac{3}{4}) \times \dfrac{1}{4} + (-\dfrac{\sqrt{3}}{4}) \times (-\dfrac{\sqrt{3}}{4}) = -\dfrac{3}{16} + \dfrac{3}{16} = 0.\]
Les vecteurs \(\vec{\text{MD}}\) et \(\vec{\text{MB}}\) sont orthogonaux : le triangle DMB est rectangle en M. On peut le vérifier par Pythagore : \(\text{MD}^2 = \dfrac{9}{16} + \dfrac{3}{16} = \dfrac{3}{4}\), \(\text{MB}^2 = \dfrac{1}{16} + \dfrac{3}{16} = \dfrac{1}{4}\) et \(\text{DB}^2 = 1 = \dfrac{3}{4} + \dfrac{1}{4}\).
Exercice 2 :
1. a. En centrant (on retire l’espérance) et en réduisant (on divise par l’écart-type) une variable de loi normale, on obtient la loi normale centrée réduite : \(Y\) suit la loi normale \(\mathcal{N}(0\,;\,1)\).
b. On a \(P(X \leq\, 4) = 1 – 0{,}146 = 0{,}854\). Comme \(0{,}95 \gt 0\), l’inégalité \(X \leq\, 4\) équivaut à \(\dfrac{X – \mu}{0{,}95} \leq\, \dfrac{4 – \mu}{0{,}95}\), soit \(Y \leq\, \dfrac{4 – \mu}{0{,}95}\). Donc :
\[P(Y \leq\, \dfrac{4 – \mu}{0{,}95}) = 0{,}854.\]
La calculatrice (inverse de la loi normale centrée réduite pour l’aire 0,854) donne \(\dfrac{4 – \mu}{0{,}95} \approx 1{,}0537\). D’où \(\mu \approx 4 – 0{,}95 \times 1{,}0537 \approx 2{,}999\). Arrondie à l’unité, \(\mu = 3\) : un phaéton en milieu pollué vit en moyenne 3 ans.
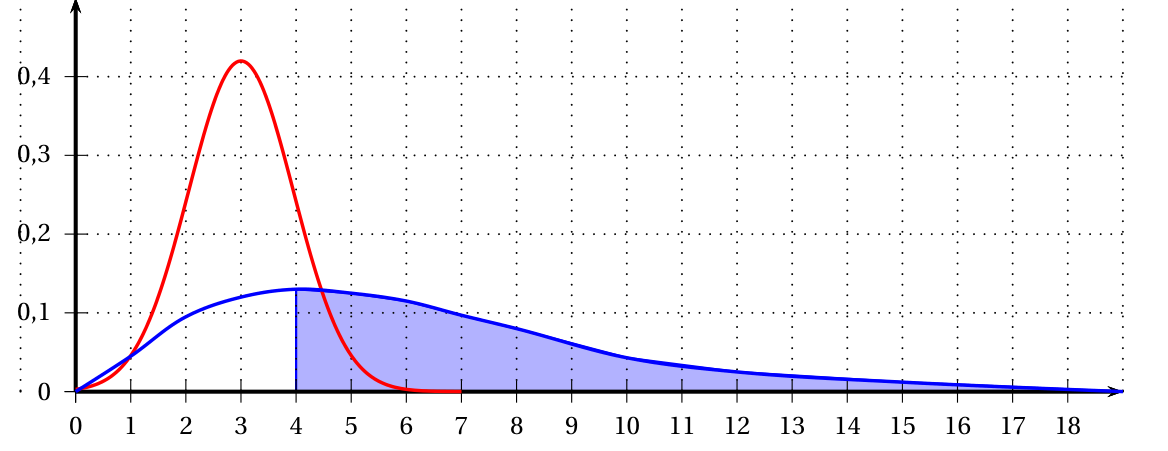
2. a. La densité d’une loi normale est une courbe en cloche symétrique par rapport à la droite verticale d’équation \(x = \mu\), avec son maximum en \(\mu\). La courbe \(\mathcal{C}_2\) est symétrique autour de \(x = 3\) et culmine en \(x = 3\), ce qui n’est pas le cas de \(\mathcal{C}_1\), dissymétrique et étalée jusqu’à 18. On peut aussi vérifier la hauteur du sommet : \(\dfrac{1}{0{,}95\sqrt{2\pi}} \approx 0{,}42\), ce qu’on lit sur \(\mathcal{C}_2\). La densité de \(X\) est donc \(\mathcal{C}_2\) (et celle de \(Z\) est \(\mathcal{C}_1\)).
b. \(P(Z \geq\, 4)\) est l’aire du domaine situé sous la courbe \(\mathcal{C}_1\) (densité de \(Z\)), au-dessus de l’axe des abscisses et à droite de la droite d’équation \(x = 4\). C’est la zone colorée ci-dessous.
3. a. \(P(\overline{S}) = 0{,}30\) (milieu pollué) donc \(P(S) = 0{,}70\). En milieu sain, la durée de vie suit la loi de \(Z\) : \(P_S(V) = P(Z \geq\, 4) = 0{,}677\) et \(P_S(\overline{V}) = 0{,}323\). En milieu pollué, elle suit la loi de \(X\) : \(P_{\overline{S}}(V) = P(X \geq\, 4) = 0{,}146\) et \(P_{\overline{S}}(\overline{V}) = 0{,}854\).
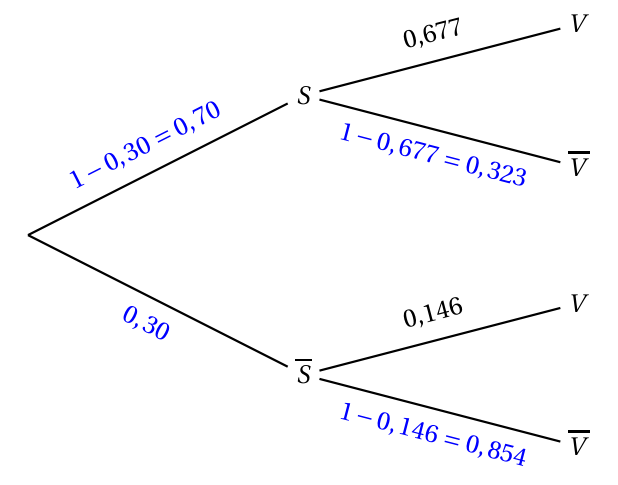
b. \(S\) et \(\overline{S}\) forment une partition de l’univers ; d’après la formule des probabilités totales :
\[P(V) = P(S \cap V) + P(\overline{S} \cap V) = 0{,}7 \times 0{,}677 + 0{,}3 \times 0{,}146 = 0{,}4739 + 0{,}0438 = 0{,}5177.\]
Arrondi au millième : \(P(V) \approx 0{,}518\).
c. On cherche \(P_V(S)\) :
\[P_V(S) = \dfrac{P(S \cap V)}{P(V)} = \dfrac{0{,}4739}{0{,}5177} \approx 0{,}915.\]
Parmi les phaétons qui vivent au moins 4 ans, environ 91,5 % vivent dans un environnement sain (\(P_V(S) \approx 0{,}915\)).
Exercice 3 :
Partie A
1. En \(+\infty\). \(\lim\limits_{x \to +\infty} (x^2 + x + \dfrac{1}{4}) = +\infty\) (limite d’un polynôme : celle de son terme de plus haut degré). Comme \(\lim\limits_{x \to +\infty} \text{e}^x = +\infty\), on a \(\lim\limits_{x \to +\infty} (1 + \text{e}^x)^2 = +\infty\) donc \(\lim\limits_{x \to +\infty} \dfrac{4}{(1 + \text{e}^x)^2} = 0\). Par somme, \(\lim\limits_{x \to +\infty} g(x) = +\infty\).
En \(-\infty\). \(\lim\limits_{x \to -\infty} (x^2 + x + \dfrac{1}{4}) = \lim\limits_{x \to -\infty} x^2 = +\infty\). Comme \(\lim\limits_{x \to -\infty} \text{e}^x = 0\), on a \(\lim\limits_{x \to -\infty} \dfrac{4}{(1 + \text{e}^x)^2} = \dfrac{4}{1} = 4\). Par somme, \(\lim\limits_{x \to -\infty} g(x) = +\infty\).
2. La fonction \(g^{\prime}\) est strictement croissante et s’annule en 0. Si \(x \lt 0\), alors \(g^{\prime}(x) \lt g^{\prime}(0) = 0\) ; si \(x \gt 0\), alors \(g^{\prime}(x) \gt g^{\prime}(0) = 0\). Donc \(g^{\prime}\) est strictement négative sur \(]-\infty\,;\,0[\), nulle en 0 et strictement positive sur \(]0\,;\,+\infty[\).
3. On en déduit que \(g\) est strictement décroissante sur \(]-\infty\,;\,0]\) et strictement croissante sur \([0\,;\,+\infty[\). Elle atteint son minimum en 0 :
\[g(0) = 0 + 0 + \dfrac{1}{4} + \dfrac{4}{(1 + 1)^2} = \dfrac{1}{4} + 1 = \dfrac{5}{4}.\]
| \(x\) | \(-\infty\) | \(0\) | \(+\infty\) | ||
|---|---|---|---|---|---|
| \(g^{\prime}(x)\) | \(-\) | \(0\) | \(+\) | ||
| \(g\) | \(+\infty\) | \(\searrow\) | \(\dfrac{5}{4}\) | \(\nearrow\) | \(+\infty\) |
Le minimum de \(g\) sur \(\mathbb{R}\) vaut \(\dfrac{5}{4}\), atteint en \(x = 0\).
Partie B
1. \(f(0) = 3 – \dfrac{2}{1 + \text{e}^0} = 3 – \dfrac{2}{2} = 2\). Le point de \(\mathcal{C}_f\) d’abscisse 0 a pour ordonnée 2 : B(0 ; 2) appartient à \(\mathcal{C}_f\).
2. Dans un repère orthonormé, \(\text{A}M^2 = (x_M – x_{\text{A}})^2 + (y_M – y_{\text{A}})^2\). Ici \(x_M – x_{\text{A}} = x + \dfrac{1}{2}\) et \(y_M – y_{\text{A}} = f(x) – 3 = -\dfrac{2}{1 + \text{e}^x}\). Donc :
\[\text{A}M^2 = (x + \dfrac{1}{2})^2 + (-\dfrac{2}{1 + \text{e}^x})^2 = x^2 + x + \dfrac{1}{4} + \dfrac{4}{(1 + \text{e}^x)^2} = g(x).\]
On a bien \(\text{A}M^2 = g(x)\).
3. La distance \(\text{A}M\) est minimale quand \(\text{A}M^2 = g(x)\) est minimal, c’est-à-dire, d’après la partie A, pour \(x = 0\). Le point correspondant est le point de \(\mathcal{C}_f\) d’abscisse 0, c’est-à-dire le point B(0 ; 2). La distance minimale vaut \(\sqrt{\dfrac{5}{4}} = \dfrac{\sqrt{5}}{2}\).
4. a. On dérive \(\dfrac{2}{1 + \text{e}^x}\) avec la formule \((\dfrac{1}{v})^{\prime} = -\dfrac{v^{\prime}}{v^2}\), où \(v(x) = 1 + \text{e}^x\) et \(v^{\prime}(x) = \text{e}^x\) :
\[f^{\prime}(x) = 0 – 2 \times (-\dfrac{\text{e}^x}{(1 + \text{e}^x)^2}) = \dfrac{2\text{e}^x}{(1 + \text{e}^x)^2}.\]
Donc \(f^{\prime}(x) = \dfrac{2\text{e}^x}{(1 + \text{e}^x)^2}\) pour tout réel \(x\).
b. La tangente en B a pour équation \(y = f^{\prime}(0)(x – 0) + f(0)\). Or \(f(0) = 2\) et \(f^{\prime}(0) = \dfrac{2 \times 1}{(1 + 1)^2} = \dfrac{2}{4} = \dfrac{1}{2}\). L’équation réduite de \(T\) est donc \(y = \dfrac{x}{2} + 2\).
5. Un vecteur directeur de \(T\) (coefficient directeur \(\dfrac{1}{2}\)) est \(\vec{w}\begin{pmatrix} 2 \\ 1 \end{pmatrix}\). Le vecteur \(\vec{\text{AB}}\) a pour coordonnées \((0 + \dfrac{1}{2}\,;\,2 – 3) = (\dfrac{1}{2}\,;\,-1)\). Leur produit scalaire vaut :
\[\vec{w} \cdot \vec{\text{AB}} = 2 \times \dfrac{1}{2} + 1 \times (-1) = 1 – 1 = 0.\]
Les directions sont orthogonales et les deux droites passent par B : la droite \(T\) est perpendiculaire à (AB) en B. C’est cohérent avec la question 3 : au point de la courbe le plus proche de A, le segment qui le relie à A est perpendiculaire à la tangente.
Exercice 4 (candidats n’ayant pas suivi l’enseignement de spécialité) :
1. Affirmation 1 : fausse. L’équation n’a de sens que pour \(x \gt 0\) (à cause de \(\ln x\)). Un produit est nul si et seulement si l’un des facteurs est nul. D’une part \(3\ln x – 5 = 0 \iff \ln x = \dfrac{5}{3} \iff x = \text{e}^{\frac{5}{3}}\), qui est bien strictement positif. D’autre part \(\text{e}^x + 4 \gt 4 \gt 0\) pour tout réel \(x\), donc ce facteur ne s’annule jamais. L’équation admet une seule solution, \(\text{e}^{\frac{5}{3}}\).
2. Affirmation 2 : vraie. Démontrons par récurrence la propriété \(\mathcal{P}(n)\) : « \(u_n = 3 \times 2^n + 5n – 1\) ».
Initialisation. \(3 \times 2^0 + 5 \times 0 – 1 = 3 – 1 = 2 = u_0\) : \(\mathcal{P}(0)\) est vraie.
Hérédité. Supposons \(u_n = 3 \times 2^n + 5n – 1\) pour un entier \(n\). Alors :
\[u_{n+1} = 2u_n – 5n + 6 = 3 \times 2^{n+1} + 10n – 2 – 5n + 6 = 3 \times 2^{n+1} + 5n + 4 = 3 \times 2^{n+1} + 5(n + 1) – 1.\]
Donc \(\mathcal{P}(n + 1)\) est vraie. Conclusion : par récurrence, la formule est vraie pour tout entier naturel \(n\) (on retrouve d’ailleurs \(u_1 = 10\), \(u_2 = 21\), \(u_3 = 38\)).
3. Affirmation 3 : fausse. \(u_0 = \dfrac{1}{2}\), \(u_1 = \dfrac{3}{2}\), \(u_2 = \dfrac{9}{2}\). On a \(\dfrac{u_1}{u_0} = 3\) et \(\dfrac{u_2}{u_1} = 3\), mais \(u_3 = \dfrac{19}{2}\) et \(\dfrac{u_3}{u_2} = \dfrac{19}{9} \neq 3\). Le quotient de deux termes consécutifs n’est pas constant : la suite n’est pas géométrique (les trois premiers termes pouvaient faire illusion).
4. Affirmation 4 : vraie. Un vecteur directeur de \(d^{\prime}\) est \(\vec{u^{\prime}}(2\,;\,-4\,;\,10) = 2\vec{u}\) : les droites \(d\) et \(d^{\prime}\) sont parallèles. Cherchons si A est sur \(d^{\prime}\) : \(2t – 1 = -3\) donne \(t = -1\) ; alors \(-4t + 3 = 7\) et \(10t – 2 = -12\). Les trois coordonnées de A sont obtenues avec \(t = -1\), donc A appartient à \(d^{\prime}\). Deux droites parallèles ayant un point commun sont confondues.
5. Affirmation 5 : vraie. Dans ce repère, B(1 ; 0 ; 0) et D(0 ; 1 ; 0), et un point \(M\) de (AG) a pour coordonnées \((t\,;\,t\,;\,t)\). Alors \(\vec{M\text{B}}(1 – t\,;\,-t\,;\,-t)\) et \(\vec{M\text{D}}(-t\,;\,1 – t\,;\,-t)\). Les droites sont orthogonales si et seulement si le produit scalaire est nul :
\[\vec{M\text{B}} \cdot \vec{M\text{D}} = -t(1 – t) – t(1 – t) + t^2 = 3t^2 – 2t = t(3t – 2).\]
Il s’annule pour \(t = 0\) et pour \(t = \dfrac{2}{3}\) : il y a exactement deux positions, \(M = \text{A}\) (les arêtes (AB) et (AD) sont bien perpendiculaires) et \(M(\dfrac{2}{3}\,;\,\dfrac{2}{3}\,;\,\dfrac{2}{3})\).
Exercice 4 (candidats ayant suivi l’enseignement de spécialité) :
1. Affirmation 1 : vraie. Le couple \((-1\,;\,-1)\) est une solution particulière : \(7 \times (-1) – 12 \times (-1) = -7 + 12 = 5\).
Les couples proposés sont solutions. Pour tout entier \(k\) : \(7(-1 + 12k) – 12(-1 + 7k) = -7 + 84k + 12 – 84k = 5\).
Il n’y en a pas d’autres. Si \(7x – 12y = 5\), en soustrayant \(7 \times (-1) – 12 \times (-1) = 5\), on obtient \(7(x + 1) = 12(y + 1)\). Ainsi 7 divise \(12(y + 1)\) ; comme 7 et 12 sont premiers entre eux, le théorème de Gauss donne : 7 divise \(y + 1\). On écrit \(y + 1 = 7k\) avec \(k\) entier relatif, d’où \(7(x + 1) = 84k\), soit \(x + 1 = 12k\). Donc \(x = -1 + 12k\) et \(y = -1 + 7k\). L’ensemble des solutions est exactement celui annoncé.
2. Affirmation 2 : vraie. \(3 \times 15^n\) est un multiple de 3, donc \(3 \times 15^n \equiv 0\ [3]\) et \(4 + 3 \times 15^n \equiv 4 \equiv 1\ [3]\). Comme \(0 \leq\, 1 \lt 3\), le reste de la division euclidienne par 3 est 1, pour tout entier naturel \(n\) (y compris \(n = 0\) : \(4 + 3 = 7 = 2 \times 3 + 1\)).
3. Affirmation 3 : fausse. Si \(n\) est solution, alors \(n\) divise 3 (le produit de \(n\) par l’entier \(2n^2 – 3n + 5\) vaut 3), donc \(n = 1\) ou \(n = 3\). Or pour \(n = 1\) : \(1 \times (2 – 3 + 5) = 4 \neq 3\) ; pour \(n = 3\) : \(3 \times (18 – 9 + 5) = 42 \neq 3\). L’équation n’a aucune solution dans \(\mathbb{N}\).
4. Affirmation 4 : fausse. On calcule :
\[A^2 = \begin{pmatrix} t 3 \\ 2t -t \end{pmatrix}\begin{pmatrix} t 3 \\ 2t -t \end{pmatrix} = \begin{pmatrix} t^2 + 6t 3t – 3t \\ 2t^2 – 2t^2 6t + t^2 \end{pmatrix} = \begin{pmatrix} t^2 + 6t 0 \\ 0 t^2 + 6t \end{pmatrix}.\]
Donc \(A^2 = I_2\) si et seulement si \(t^2 + 6t – 1 = 0\). Le discriminant vaut \(\Delta = 36 + 4 = 40 \gt 0\) : il y a deux valeurs, \(t = \dfrac{-6 \pm \sqrt{40}}{2} = -3 \pm \sqrt{10}\). Il existe donc des réels \(t\) convenables.
5. Affirmation 5 : vraie. On calcule d’abord
\[A^2 = \begin{pmatrix} -2 3 -3 \\ -3 4 -3 \\ 3 -3 4 \end{pmatrix} \quad \text{et} \quad 3A – 2I_3 = \begin{pmatrix} 0 3 -3 \\ -3 6 -3 \\ 3 -3 6 \end{pmatrix} – \begin{pmatrix} 2 0 0 \\ 0 2 0 \\ 0 0 2 \end{pmatrix} = A^2.\]
Ainsi \(A^2 = 3A – 2I_3\), ce qui est la formule pour \(n = 2\) (\(2^2 – 1 = 3\) et \(2 – 2^2 = -2\)) : initialisation faite.
Hérédité. Supposons \(A^n = (2^n – 1)A + (2 – 2^n)I_3\) pour un entier \(n \geq\, 2\). En multipliant par \(A\) et en utilisant \(A^2 = 3A – 2I_3\) :
\[A^{n+1} = (2^n – 1)A^2 + (2 – 2^n)A = (2^n – 1)(3A – 2I_3) + (2 – 2^n)A = (3 \times 2^n – 3 + 2 – 2^n)A + (2 – 2^{n+1})I_3.\]
\[A^{n+1} = (2^{n+1} – 1)A + (2 – 2^{n+1})I_3.\]
La propriété est vraie au rang \(n + 1\). Conclusion : par récurrence, la formule est vraie pour tout entier \(n \geq\, 2\).
Retour à l’énoncé : Bac S de maths 2020 en Nouvelle-Calédonie : sujet et corrigé.