Ce corrigé déterminants L1 rédige chaque solution comme on l’attend en partiel. Chaque opération élémentaire est écrite avec son effet sur le déterminant. De plus, chaque développement précise la ligne choisie et le signe du cofacteur. Les théorèmes du cours sont cités par leur nom : multiplicativité, caractérisation des matrices inversibles, formule de la comatrice, formules de Cramer.
Soyez attentifs à trois pièges fréquents. D’abord, une opération sur une ligne déjà modifiée change le calcul. Ensuite, factoriser une ligne par \(\lambda\) multiplie le déterminant par \(\lambda\), et non par \(\lambda^n\). Enfin, un déterminant nul ne dit pas si un système a zéro ou une infinité de solutions. Des figures illustrent les résultats : aires de parallélogrammes, droites d’un système et interpolation.
Les énoncés se trouvent sur la page exercices de maths en L1 sur déterminants.
Corrigé de l’exercice 1 : Signature de permutations
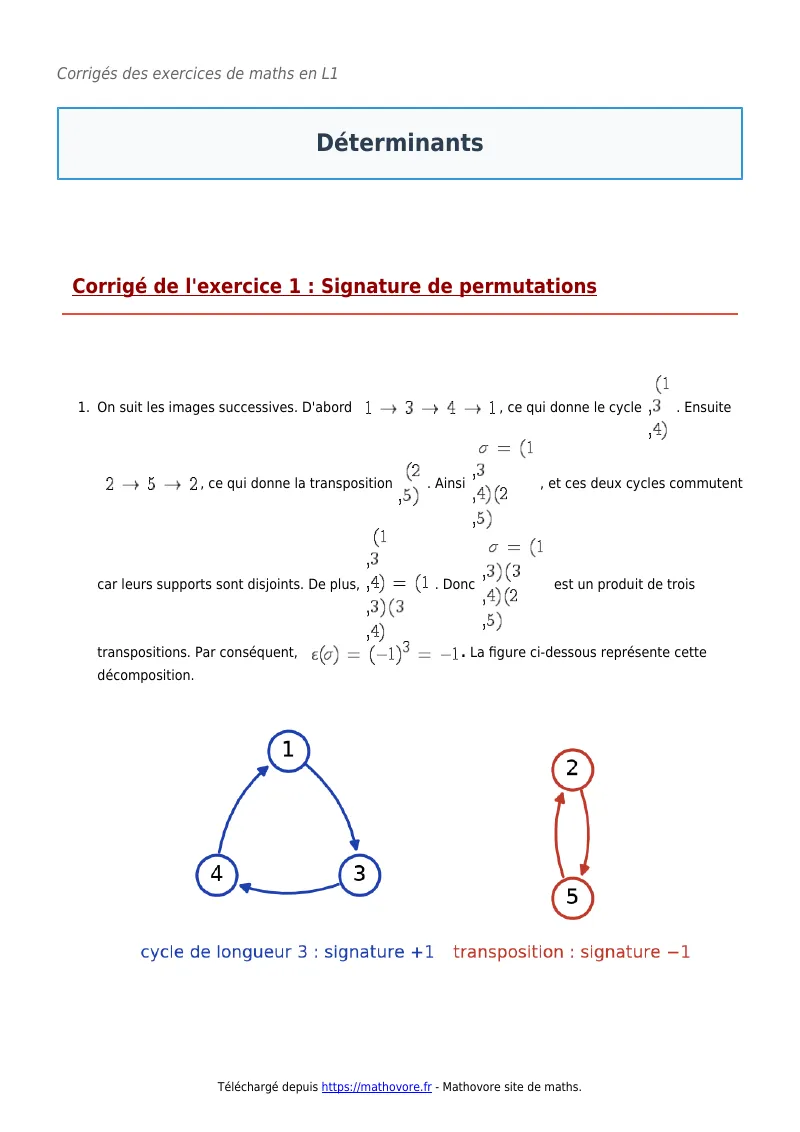
- On suit les images successives. D’abord \(1 \mapsto 3 \mapsto 4 \mapsto 1\), ce qui donne le cycle \((1 \ 3 \ 4)\). Ensuite \(2 \mapsto 5 \mapsto 2\), ce qui donne la transposition \((2 \ 5)\). Ainsi \(\sigma = (1 \ 3 \ 4)(2 \ 5)\), et ces deux cycles commutent car leurs supports sont disjoints. De plus, \((1 \ 3 \ 4) = (1 \ 3)(3 \ 4)\). Donc \(\sigma = (1 \ 3)(3 \ 4)(2 \ 5)\) est un produit de trois transpositions. Par conséquent, \(\varepsilon(\sigma) = (-1)^3 = -1\). La figure ci-dessous représente cette décomposition.

- La suite des images est \((3, 5, 4, 1, 2)\). On compte, pour chaque terme, les termes plus petits situés après lui. Le 3 précède 1 et 2 : deux inversions. Le 5 précède 4, 1 et 2 : trois inversions. Le 4 précède 1 et 2 : deux inversions. Enfin, le 1 précède 2 : aucune inversion. Au total, \(N(\sigma) = 7\), nombre impair. On retrouve donc \(\varepsilon(\sigma) = -1\).
- On applique la composée de droite à gauche. L’image de 1 : \((4 \ 5)\), \((3 \ 4)\) et \((2 \ 3)\) le fixent, puis \((1 \ 2)\) l’envoie sur 2. L’image de 2 : il est fixé deux fois, puis \((2 \ 3)\) l’envoie sur 3, que \((1 \ 2)\) fixe. De même, 3 est envoyé sur 4 et 4 sur 5. Enfin, 5 devient successivement 4, 3, 2 puis 1. On retrouve bien \(\tau\). C’est un produit de quatre transpositions, donc \(\varepsilon(\tau) = 1\).
- On calcule \(\sigma \circ \tau(k) = \sigma(\tau(k))\) : \(1 \mapsto \sigma(2) = 5\), \(2 \mapsto \sigma(3) = 4\), \(3 \mapsto \sigma(4) = 1\), \(4 \mapsto \sigma(5) = 2\) et \(5 \mapsto \sigma(1) = 3\). En suivant les orbites, \(1 \mapsto 5 \mapsto 3 \mapsto 1\) et \(2 \mapsto 4 \mapsto 2\). Donc \(\sigma \circ \tau = (1 \ 5 \ 3)(2 \ 4)\), de signature \((+1)(-1) = -1\). On a bien \(\varepsilon(\sigma)\, \varepsilon(\tau) = (-1) \times 1 = -1\).
- La signature est un morphisme. Ainsi \(\varepsilon(\sigma)\, \varepsilon(\sigma^{-1}) = \varepsilon(\mathrm{id}) = 1\), donc \(\varepsilon(\sigma^{-1}) = -1\). De même, \(\varepsilon(\sigma^2) = (-1)^2 = 1\).
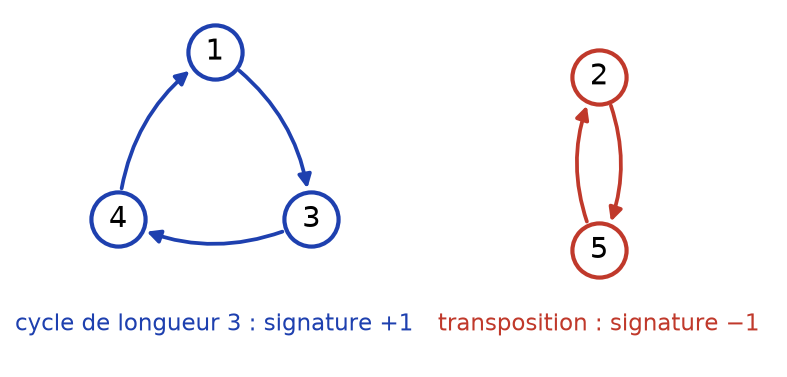
Point de méthode : la décomposition en cycles disjoints est la voie la plus rapide ; le comptage des inversions sert de contrôle.
Corrigé de l’exercice 2 : Déterminants d’ordre 2 et 3
- D’abord, \(D_1 = 2 \times 7 – 5 \times 3 = 14 – 15\), donc \(D_1 = -1\).
- On développe \(D_2\) selon la première ligne :
\[D_2 = 1 \times (5 \times 10 – 6 \times 8) – 2 \times (4 \times 10 – 6 \times 7) + 3 \times (4 \times 8 – 5 \times 7).\]
Cela donne \(2 – 2 \times (-2) + 3 \times (-3) = 2 + 4 – 9\), donc \(D_2 = -3\). - On développe \(D_3\) selon la première ligne, qui contient un zéro :
\[D_3 = 2 \times (3 \times 4 – 1 \times 2) – (-1) \times (1 \times 4 – 1 \times 0) = 2 \times 10 + 4.\]
Ainsi \(D_3 = 24\). - Enfin, \(D_4 = \cos^2\theta + \sin^2\theta\), donc \(D_4 = 1\). C’est la matrice d’une rotation, qui conserve les aires.
Les quatre déterminants sont non nuls. Par conséquent, les quatre matrices sont inversibles.
Corrigé de l’exercice 3 : Calcul par opérations élémentaires
- Pour \(M\), on effectue d’abord \(L_4 arrow L_4 – L_3\), puis \(L_3 arrow L_3 – L_2\), puis \(L_2 arrow L_2 – L_1\). Chaque opération ajoute à une ligne un multiple d’une autre ligne encore intacte, donc le déterminant ne change pas. On obtient
\[M = \begin{vmatrix} 1 1 1 1 \\ 0 1 1 1 \\ 0 0 1 1 \\ 0 0 0 1 \end{vmatrix}.\]
La matrice est triangulaire supérieure, donc \(M = 1\). - Pour \(P\), on effectue \(L_1 arrow L_1 – L_2\), puis \(L_2 arrow L_2 – L_3\), puis \(L_3 arrow L_3 – L_4\), dans cet ordre. Les nouvelles lignes sont \((-1, 1, 1, 1)\), \((-1, -1, 1, 1)\) et \((-1, -1, -1, 1)\), et \(L_4 = (3, 2, 1, 0)\) est inchangée. Ensuite, on fait \(L_2 arrow L_2 – L_1\), \(L_3 arrow L_3 – L_1\) et \(L_4 arrow L_4 + 3L_1\) :
\[P = \begin{vmatrix} -1 1 1 1 \\ 0 -2 0 0 \\ 0 -2 -2 0 \\ 0 5 4 3 \end{vmatrix}.\]
On développe selon la première colonne. Il reste \(-1\) fois un déterminant triangulaire inférieur de diagonale \(-2\), \(-2\) et \(3\). Ainsi \(P = -1 \times (-2) \times (-2) \times 3\), c’est-à-dire \(P = -12\).
Point de méthode : soustraire des lignes voisines fait apparaître des lignes presque constantes, beaucoup plus faciles à traiter.
Corrigé de l’exercice 4 : Développement selon une ligne ou une colonne
- La troisième ligne de \(\Delta\) ne contient qu’un coefficient non nul, \(a_{33} = 5\), de signe \((-1)^{3+3} = 1\). En développant selon cette ligne, puis le mineur selon sa première ligne, on obtient
\[\Delta = 5 \begin{vmatrix} 1 0 0 \\ 3 1 1 \\ 2 0 4 \end{vmatrix} = 5 \times 1 \times \begin{vmatrix} 1 1 \\ 0 4 \end{vmatrix} = 5 \times 4.\]
Donc \(\Delta = 20\). - On développe selon la première ligne :
\[f(x) = x \begin{vmatrix} x 1 \\ 1 x \end{vmatrix} – 1 \times \begin{vmatrix} 1 1 \\ 0 x \end{vmatrix} = x(x^2 – 1) – x.\]
Ainsi \(f(x) = x^3 – 2x = x(x^2 – 2)\). - La matrice est inversible si et seulement si \(f(x) \neq 0\). Donc elle est inversible si et seulement si \(x \notin \{-\sqrt{2}, 0, \sqrt{2}\}\).
Corrigé de l’exercice 5 : Base ou non selon un paramètre
- La matrice des coordonnées a pour colonnes \(u_1\), \(u_2\) et \(u_3\). Chaque colonne a pour somme \(m + 2\). On fait donc \(L_1 arrow L_1 + L_2 + L_3\), puis on factorise \(m + 2\) :
\[\det_{\mathcal{B}}(u_1, u_2, u_3) = (m + 2) \begin{vmatrix} 1 1 1 \\ 1 m 1 \\ m 1 1 \end{vmatrix}.\]
Ensuite, avec \(C_2 arrow C_2 – C_1\) et \(C_3 arrow C_3 – C_1\), la première ligne devient \((1, 0, 0)\). On développe selon cette ligne :
\[\det_{\mathcal{B}}(u_1, u_2, u_3) = (m + 2) \begin{vmatrix} m – 1 0 \\ 1 – m 1 – m \end{vmatrix} = (m + 2)(m – 1)(1 – m).\]
Donc \(\det_{\mathcal{B}}(u_1, u_2, u_3) = -(m + 2)(m – 1)^2\). - Une famille de trois vecteurs de \(\mathbb{R}^3\) est une base si et seulement si son déterminant est non nul. Par conséquent, \((u_1, u_2, u_3)\) est une base si et seulement si \(m \notin \{-2, 1\}\).
- Pour \(m = 1\), les trois vecteurs valent \((1, 1, 1)\), donc \(u_1 – u_2 = 0\). Pour \(m = -2\), on a \(u_1 = (1, 1, -2)\), \(u_2 = (1, -2, 1)\) et \(u_3 = (-2, 1, 1)\). En sommant coordonnée par coordonnée, \(u_1 + u_2 + u_3 = 0\).
Corrigé de l’exercice 6 : Résolution d’un système de Cramer
- On développe le déterminant du système selon la première ligne :
\[\det A = \begin{vmatrix} 1 1 1 \\ 2 -1 1 \\ 1 2 -1 \end{vmatrix} = 1 \times (1 – 2) – 1 \times (-2 – 1) + 1 \times (4 + 1) = -1 + 3 + 5.\]
Ainsi \(\det A = 7 \neq 0\). Le système a autant d’équations que d’inconnues et sa matrice est inversible : c’est un système de Cramer. - On remplace successivement chaque colonne par le second membre \((6, 3, 2)\), puis on développe selon la première ligne.
\[\Delta_x = \begin{vmatrix} 6 1 1 \\ 3 -1 1 \\ 2 2 -1 \end{vmatrix} = 6 \times (-1) – 1 \times (-5) + 1 \times 8 = 7.\]
\[\Delta_y = \begin{vmatrix} 1 6 1 \\ 2 3 1 \\ 1 2 -1 \end{vmatrix} = 1 \times (-5) – 6 \times (-3) + 1 \times 1 = 14.\]
\[\Delta_z = \begin{vmatrix} 1 1 6 \\ 2 -1 3 \\ 1 2 2 \end{vmatrix} = 1 \times (-8) – 1 \times 1 + 6 \times 5 = 21.\]
Les formules de Cramer donnent \(x = \frac{7}{7}\), \(y = \frac{14}{7}\) et \(z = \frac{21}{7}\). Donc \((x, y, z) = (1, 2, 3)\). Vérification : \(1 + 2 + 3 = 6\), \(2 – 2 + 3 = 3\) et \(1 + 4 – 3 = 2\).
Corrigé de l’exercice 7 : Aire d’un parallélogramme et d’un triangle
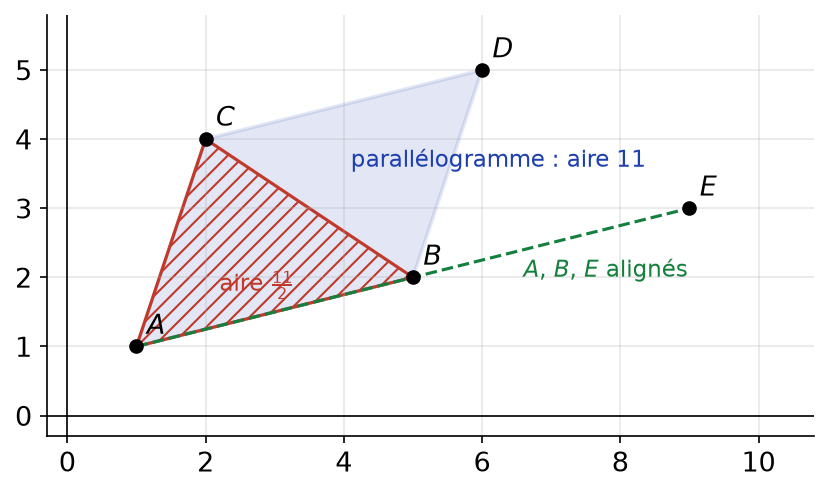
- On a \(\vec{AB} = (4, 1)\) et \(\vec{AC} = (1, 3)\). Donc \(\det(\vec{AB}, \vec{AC}) = 4 \times 3 – 1 \times 1\), soit \(\det(\vec{AB}, \vec{AC}) = 11\). Ce nombre est strictement positif, donc la base est directe.
- \(ABDC\) est un parallélogramme si et seulement si \(\vec{CD} = \vec{AB}\). Ainsi \(D = (2 + 4, 4 + 1)\), c’est-à-dire \(D(6, 5)\). Son aire est la valeur absolue du déterminant précédent : l’aire vaut 11.
- La diagonale \([BC]\) partage le parallélogramme en deux triangles de même aire. Donc l’aire du triangle \(ABC\) vaut \(\frac{11}{2}\).
- On a \(\vec{AE} = (8, 2)\), donc \(\det(\vec{AB}, \vec{AE}) = 4 \times 2 – 1 \times 8 = 0\). Les vecteurs sont colinéaires ; en effet, \(\vec{AE} = 2\vec{AB}\). Par conséquent, \(A\), \(B\) et \(E\) sont alignés.
La figure ci-dessous résume ces résultats : parallélogramme, triangle hachuré et alignement.
Corrigé de l’exercice 8 : Formes bilinéaires alternées du plan
- Comme \(\varphi\) est alternée, \(\varphi(e_1 + e_2, e_1 + e_2) = 0\). On développe par bilinéarité : \(\varphi(e_1, e_1) + \varphi(e_1, e_2) + \varphi(e_2, e_1) + \varphi(e_2, e_2) = 0\). Les termes extrêmes sont nuls, donc \(\varphi(e_2, e_1) = -\varphi(e_1, e_2)\). Ensuite, on écrit \(x = x_1 e_1 + x_2 e_2\) et \(y = y_1 e_1 + y_2 e_2\). Par bilinéarité,
\[\varphi(x, y) = x_1 y_1 \varphi(e_1, e_1) + x_1 y_2 \varphi(e_1, e_2) + x_2 y_1 \varphi(e_2, e_1) + x_2 y_2 \varphi(e_2, e_2).\]
Il reste \((x_1 y_2 – x_2 y_1)\, \varphi(e_1, e_2)\). Donc \(\varphi = \varphi(e_1, e_2) \det_{\mathcal{B}}\). - D’abord, \(f = 2 \det_{\mathcal{B}}\). C’est un multiple d’une forme bilinéaire alternée, donc \(f\) est bilinéaire alternée, égale à \(2 \det_{\mathcal{B}}\). En revanche, \(g\) est bilinéaire, mais \(g(e_1, e_1) = 1 \neq 0\). Par conséquent, \(g\) n’est pas alternée.
- Soit \(\psi\) une forme trilinéaire alternée sur \(\mathbb{R}^2\). Par trilinéarité, \(\psi(x, y, z)\) est une combinaison linéaire des \(\psi(e_i, e_j, e_k)\) avec \(i, j, k \in \{1, 2\}\). Or trois indices pris dans un ensemble à deux éléments ne peuvent pas être distincts. Chaque terme contient donc deux vecteurs égaux et il est nul. Ainsi \(\psi = 0\).
Point de méthode : ce calcul est le cas \(n = 2\) de la démonstration générale du cours ; il est bon de savoir le refaire.
Corrigé de l’exercice 9 : Propriétés algébriques du déterminant
- D’une part, \(\det(A^{T}) = \det A\). D’autre part, \(\det(A^{T}) = \det(-A) = (-1)^n \det A = -\det A\), car \(n\) est impair. Ainsi \(\det A = -\det A\), donc \(\det A = 0\).
- On développe selon la première ligne :
\[\det A = 0 \times (0 + 9) – 1 \times (0 – 6) + (-2) \times (3 – 0) = 6 – 6.\]
On trouve bien \(\det A = 0\). - Supposons \(A^2 = -I_n\). Alors \((\det A)^2 = \det(-I_n) = (-1)^n = -1\). C’est impossible pour un réel. Donc une telle matrice n’existe pas si \(n\) est impair. Pour \(n = 2\), en revanche, la matrice \(\begin{pmatrix} 0 -1 \\ 1 0 \end{pmatrix}\) convient : son carré vaut \(-I_2\). C’est la rotation d’angle \(\frac{\pi}{2}\).
- Le déterminant est multiplicatif, donc \((\det A)^p = \det(A^p) = \det(0) = 0\). Par conséquent, \(\det A = 0\).
- Si \(B = P^{-1} A P\) avec \(P\) inversible, alors \(\det B = \det(P^{-1}) \det A \det P = \frac{1}{\det P} \det A \det P\). Donc \(\det B = \det A\).
Corrigé de l’exercice 10 : Déterminant de quelques endomorphismes
- Dans la base \((E_{11}, E_{12}, E_{21}, E_{22})\), l’application \(t\) fixe \(E_{11}\) et \(E_{22}\), et échange \(E_{12}\) et \(E_{21}\). Sa matrice s’obtient donc à partir de \(I_4\) en échangeant les colonnes 2 et 3. Ainsi \(\det t = -1\) et \(t\) est bijective ; d’ailleurs \(t \circ t = \mathrm{id}\).
- Dans la base \((1, X, \ldots, X^n)\), on a \(v(X^k) = X^k + k X^{k-1}\). La matrice de \(v\) est donc triangulaire supérieure, avec des 1 sur la diagonale. Par conséquent, \(\det v = 1\) et \(v\) est bijective.
- On calcule \(w(1) = 1\), \(w(X) = 1 + X\) et \(w(X^2) = 1 + 2X + X^2\). La matrice de \(w\) est
\[\begin{pmatrix} 1 1 1 \\ 0 1 2 \\ 0 0 1 \end{pmatrix}.\]
Elle est triangulaire, donc \(\det w = 1\) et \(w\) est bijective, de réciproque \(P \mapsto P(X – 1)\). - Prenons une base \((f_1, f_2)\) de \(F\) et un vecteur \(g\) dirigeant \(G\). Dans la base \((f_1, f_2, g)\) de \(\mathbb{R}^3\), la matrice de \(s\) est diagonale, de coefficients \(1\), \(1\) et \(-1\). Donc \(\det s = -1\) et \(s\) est bijective. De même, la matrice de \(p\) est diagonale de coefficients \(1\), \(1\) et \(0\). Ainsi \(\det p = 0\) et \(p\) n’est pas bijective.
Point de méthode : le déterminant d’un endomorphisme se calcule dans la base la plus commode, car il ne dépend pas de la base.
Corrigé de l’exercice 11 : Inverse par la comatrice
- On développe selon la première ligne : \(\det A = 1 \times (1 – 0) – 2 \times (0 – 1) + 0\). Donc \(\det A = 3\).
- On calcule \(C_{ij} = (-1)^{i+j} \Delta_{ij}\). Pour la première ligne : \(C_{11} = 1\), \(C_{12} = -(0 – 1) = 1\) et \(C_{13} = 0 – 1 = -1\). Pour la deuxième : \(C_{21} = -(2 – 0) = -2\), \(C_{22} = 1 – 0 = 1\) et \(C_{23} = -(0 – 2) = 2\). Pour la troisième : \(C_{31} = 2 – 0 = 2\), \(C_{32} = -(1 – 0) = -1\) et \(C_{33} = 1 – 0 = 1\). Ainsi
\[\operatorname{com}(A) = \begin{pmatrix} 1 1 -1 \\ -2 1 2 \\ 2 -1 1 \end{pmatrix}.\] - La formule \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\) donne
\[A^{-1} = \frac{1}{3} \begin{pmatrix} 1 -2 2 \\ 1 1 -1 \\ -1 2 1 \end{pmatrix}.\]
Vérifions. La première ligne de \(A\), \((1, 2, 0)\), donne avec les trois colonnes \(1 + 2 = 3\), \(-2 + 2 = 0\) et \(2 – 2 = 0\). La deuxième, \((0, 1, 1)\), donne \(0\), \(3\) et \(0\). La troisième, \((1, 0, 1)\), donne \(0\), \(0\) et \(3\). Après division par 3, on obtient bien \(A A^{-1} = I_3\).
Corrigé de l’exercice 12 : Système de Cramer à paramètre
- Le déterminant du système vaut \(m^2 – 1 = (m – 1)(m + 1)\). C’est donc un système de Cramer si et seulement si \(m \notin \{-1, 1\}\). Dans ce cas, on calcule
\[\Delta_x = \begin{vmatrix} 2 1 \\ 2 m \end{vmatrix} = 2(m – 1), \qquad \Delta_y = \begin{vmatrix} m 2 \\ 1 2 \end{vmatrix} = 2(m – 1).\]
Après simplification par \(m – 1 \neq 0\), \(x = y = \frac{2}{m + 1}\). - Pour \(m = 1\), les deux équations se réduisent à \(x + y = 2\). L’ensemble des solutions est donc la droite \(\{(t, 2 – t) : t \in \mathbb{R}\}\). Pour \(m = -1\), le système s’écrit \(-x + y = 2\) et \(x – y = 2\). En ajoutant les deux équations, on obtient \(0 = 4\). Il n’y a donc aucune solution.
- Chaque équation définit une droite. Si \(m \neq \pm 1\), les droites sont sécantes en un seul point. Si \(m = 1\), elles sont confondues. Si \(m = -1\), elles sont parallèles et distinctes. La figure ci-dessous montre les trois situations, avec \(m = 3\) pour le premier cas : l’intersection est alors \((\frac{1}{2}, \frac{1}{2})\).

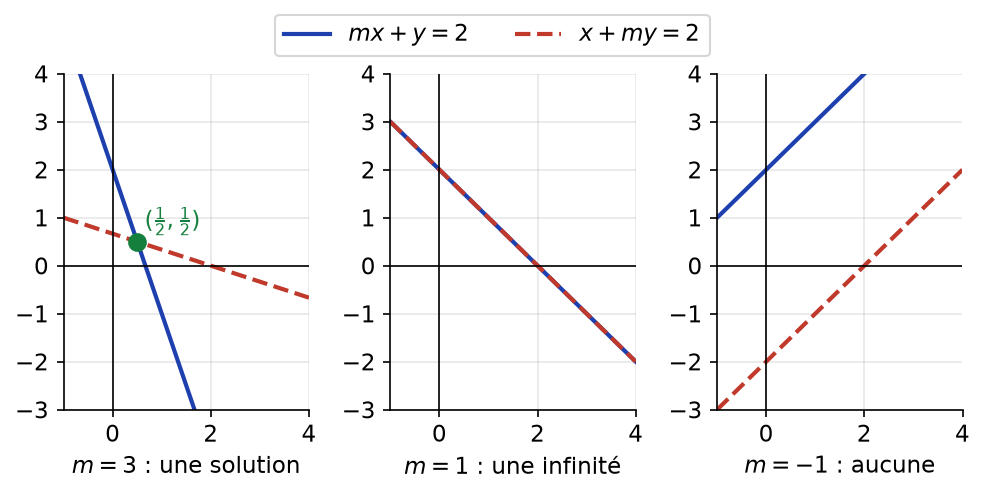
Point de méthode : un déterminant nul ne dit pas s’il y a zéro ou une infinité de solutions ; il faut alors revenir au système.
Corrigé de l’exercice 13 : Un déterminant tridiagonal
- D’abord, \(D_1 = 2\) et \(D_2 = 2 \times 2 – (-1) \times (-1) = 3\). Ensuite, en développant selon la première ligne,
\[D_3 = \begin{vmatrix} 2 -1 0 \\ -1 2 -1 \\ 0 -1 2 \end{vmatrix} = 2 \times (4 – 1) + 1 \times (-2 – 0) = 4.\]
Donc \(D_1 = 2\), \(D_2 = 3\) et \(D_3 = 4\). - Soit \(n \geq\, 3\). On développe \(D_n\) selon la première ligne, qui ne contient que \(a_{11} = 2\) et \(a_{12} = -1\). Le cofacteur de \(a_{11}\) est \(D_{n-1}\). Celui de \(a_{12}\) vaut \(-\Delta_{12}\), où \(\Delta_{12}\) s’obtient en supprimant la ligne 1 et la colonne 2. La première colonne de ce mineur est \((-1, 0, \ldots, 0)\). En la développant, on trouve \(\Delta_{12} = -D_{n-2}\). Ainsi
\[D_n = 2 D_{n-1} + (-1) \times (-1) \times (-D_{n-2}) = 2 D_{n-1} – D_{n-2}.\]
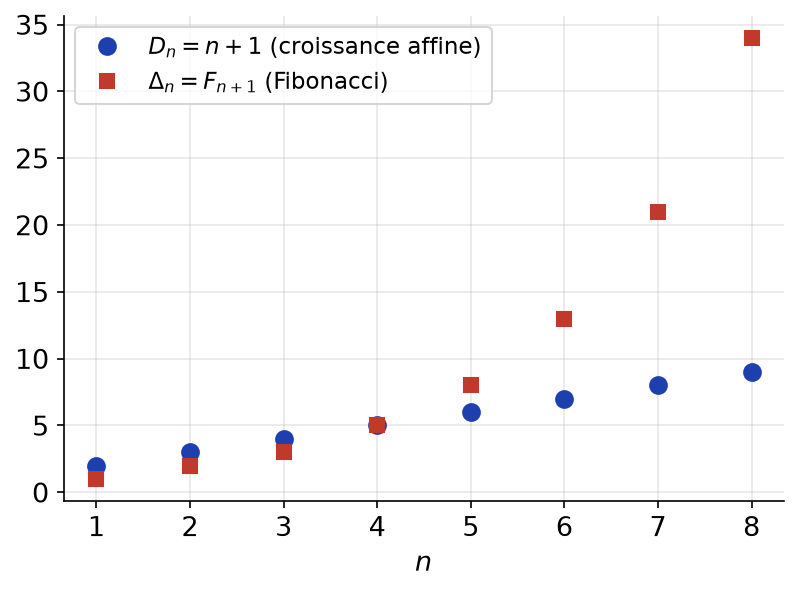
Par conséquent, \(D_n – D_{n-1} = D_{n-1} – D_{n-2}\). La suite \((D_n – D_{n-1})\) est constante, égale à \(D_2 – D_1 = 1\). La suite \((D_n)\) est donc arithmétique de raison 1, et \(D_n = n + 1\) pour tout \(n \geq\, 1\). - Le même développement, avec \(a = 1\), \(b = 1\) et \(c = -1\), donne \(\Delta_n = \Delta_{n-1} – bc\, \Delta_{n-2}\), soit \(\Delta_n = \Delta_{n-1} + \Delta_{n-2}\) pour \(n \geq\, 3\). De plus, \(\Delta_1 = 1 = F_2\) et \(\Delta_2 = 1 \times 1 – 1 \times (-1) = 2 = F_3\). Les suites \((\Delta_n)\) et \((F_{n+1})\) vérifient la même récurrence et ont les mêmes deux premiers termes. Une récurrence double montre donc que \(\Delta_n = F_{n+1}\) pour tout \(n \geq\, 1\).
La figure ci-dessous compare les deux suites : \(D_n\) croît de façon affine, alors que \(\Delta_n\) croît exponentiellement.
Corrigé de l’exercice 14 : Déterminant de Vandermonde numérique
- Avec \(L_2 arrow L_2 – L_1\) et \(L_3 arrow L_3 – L_1\), on obtient les lignes \((0, 1, 2)\) et \((0, 3, 8)\). Puis on développe selon la première colonne : le déterminant vaut \(1 \times 8 – 2 \times 3 = 2\). Par ailleurs, ce déterminant est la transposée de \(V(1, 2, 3)\), qui vaut \((2 – 1)(3 – 1)(3 – 2) = 2\). Dans les deux cas, le déterminant vaut 2.
- On effectue \(C_3 arrow C_3 – a C_2\), puis \(C_2 arrow C_2 – a C_1\). Les lignes deviennent \((1, 0, 0)\), \((1, b – a, b(b – a))\) et \((1, c – a, c(c – a))\). On développe selon la première ligne, puis on factorise \(b – a\) et \(c – a\) :
\[\begin{vmatrix} 1 a a^2 \\ 1 b b^2 \\ 1 c c^2 \end{vmatrix} = (b – a)(c – a) \begin{vmatrix} 1 b \\ 1 c \end{vmatrix} = (b – a)(c – a)(c – b).\]
C’est bien \((b – a)(c – a)(c – b)\). - On reconnaît \(V(1, 2, 3, 4)\). D’après la formule du cours, il vaut \((2 – 1)(3 – 1)(4 – 1)(3 – 2)(4 – 2)(4 – 3) = 1 \times 2 \times 3 \times 1 \times 2 \times 1\). Donc le déterminant vaut 12.
Corrigé de l’exercice 15 : Matrice à diagonale constante
- Chaque ligne de \(A_n(a, b)\) a pour somme \(a + (n – 1)b\). On effectue \(C_1 arrow C_1 + C_2 + \cdots + C_n\), puis on factorise cette somme. La première colonne ne contient alors que des 1. Ensuite, on fait \(L_i arrow L_i – L_1\) pour \(i \geq\, 2\). La ligne \(i\) devient \((0, \ldots, 0, a – b, 0, \ldots, 0)\), avec \(a – b\) en position \(i\). La matrice obtenue est triangulaire supérieure, de diagonale \(1, a – b, \ldots, a – b\). Par conséquent, \(\det A_n(a, b) = (a + (n – 1)b)(a – b)^{n-1}\).
- Pour \(n = 4\), \(a = 2\) et \(b = 1\), la formule donne \((2 + 3)(2 – 1)^3 = 5\). Directement, \(C_1 arrow C_1 + C_2 + C_3 + C_4\) donne une colonne de 5. Après factorisation et \(L_i arrow L_i – L_1\), on obtient une matrice triangulaire de diagonale \(1, 1, 1, 1\). On trouve bien 5.
- On a \(J_n – \lambda I_n = A_n(1 – \lambda, 1)\). D’après la question 1, son déterminant vaut \((1 – \lambda + n – 1)(1 – \lambda – 1)^{n-1} = (n – \lambda)(-\lambda)^{n-1}\). Il s’annule exactement pour \(\lambda = n\) ou \(\lambda = 0\). Donc \(J_n – \lambda I_n\) n’est pas inversible si et seulement si \(\lambda \in \{0, n\}\).
Point de méthode : quand toutes les lignes ont la même somme, on ajoute toutes les colonnes à la première et on factorise.
Corrigé de l’exercice 16 : Matrices entières inversibles
- Dans la formule \(\det A = \sum_{\sigma} \varepsilon(\sigma) \prod_{j} a_{\sigma(j) j}\), chaque terme est un produit d’entiers multiplié par \(\pm 1\). Une somme d’entiers est entière, donc \(\det A \in \mathbb{Z}\).
- On a \(\det A \cdot \det(A^{-1}) = \det I_n = 1\). D’après la question 1, les deux facteurs sont des entiers. Or les seuls entiers inversibles dans \(\mathbb{Z}\) sont \(1\) et \(-1\). Par conséquent, \(\det A \in \{-1, 1\}\).
- Si \(\det A = \pm 1\), alors \(\det A \neq 0\), donc \(A\) est inversible. De plus, \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T} = \pm \operatorname{com}(A)^{T}\). Chaque cofacteur est, au signe près, un déterminant de matrice entière, donc un entier. Ainsi \(A^{-1}\) est à coefficients entiers.
- La première matrice a pour déterminant \(4 – 3 = 1\). Son inverse est \(\begin{pmatrix} 2 -3 \\ -1 2 \end{pmatrix}\), qui est bien entière. La seconde a pour déterminant \(4\). Son inverse est \(\frac{1}{4}\begin{pmatrix} 2 -1 \\ 0 2 \end{pmatrix}\), dont le coefficient \(-\frac{1}{4}\) n’est pas entier, conformément à la question 2.
Corrigé de l’exercice 17 : Signature du retournement et matrice anti-diagonale
- Si \(i < j\), alors \(\omega(i) = n + 1 – i > n + 1 – j = \omega(j)\). Tous les couples \((i, j)\) avec \(i < j\) sont donc des inversions. Il y en a \(\binom\,{n}{2} = \frac{n(n-1)}{2}\). Par conséquent, \(\varepsilon(\omega) = (-1)^{n(n-1)/2}\).
- La permutation \(\omega\) échange \(i\) et \(n + 1 – i\). Elle fixe le milieu \(\frac{n+1}{2}\) lorsque \(n\) est impair. Ainsi \(\omega\) est le produit des transpositions \((i \ \ n + 1 – i)\) pour \(1 \leq\, i \leq\, \lfloor n/2 \rfloor\), qui ont des supports disjoints. Donc \(\varepsilon(\omega) = (-1)^{\lfloor n/2 \rfloor}\). Vérifions : pour \(n = 2, 3, 4, 5\), on a \(\frac{n(n-1)}{2} = 1, 3, 6, 10\) et \(\lfloor n/2 \rfloor = 1, 1, 2, 2\). Les parités coïncident dans chaque cas.
- Notons \(M\) cette matrice. Dans la formule \(\det M = \sum_{\sigma} \varepsilon(\sigma) \prod_{j} m_{\sigma(j) j}\), un terme est non nul seulement si \(\sigma(j) = n + 1 – j\) pour tout \(j\), c’est-à-dire si \(\sigma = \omega\). Le produit vaut alors \(a_1 a_2 \cdots a_n\). Par conséquent, \(\det M = (-1)^{n(n-1)/2}\, a_1 a_2 \cdots a_n\).
Corrigé de l’exercice 18 : Comatrice, déterminant et rang
- On part de \(A \operatorname{com}(A)^{T} = \det(A) I_n\). En prenant le déterminant, \(\det A \cdot \det(\operatorname{com}(A)^{T}) = (\det A)^n\). Or \(\det A \neq 0\) et \(\det(\operatorname{com}(A)^{T}) = \det(\operatorname{com} A)\). Donc \(\det(\operatorname{com} A) = (\det A)^{n-1}\). Ensuite, \(\operatorname{com}(A)^{T} = \det(A) A^{-1}\). En transposant, \(\operatorname{com}(A) = \det(A)\, (A^{-1})^{T}\).
- Supposons \(\operatorname{rg} A \leq\, n – 2\). Fixons \(i\) et \(j\). Les \(n – 1\) colonnes de \(A\) autres que la colonne \(j\) engendrent un espace de dimension au plus \(n – 2\). Elles sont donc liées. La même relation de dépendance reste vraie après suppression de la ligne \(i\). Ainsi les colonnes de \(A_{ij}\) sont liées et \(\Delta_{ij} = 0\). Tous les cofacteurs sont nuls, donc \(\operatorname{com}(A) = 0\).
- Supposons \(\operatorname{rg} A = n – 1\). Alors \(\det A = 0\), donc \(A \operatorname{com}(A)^{T} = 0\). Chaque colonne de \(\operatorname{com}(A)^{T}\) appartient donc à \(\ker A\). Or, d’après le théorème du rang, \(\dim \ker A = 1\). Ainsi \(\operatorname{rg}(\operatorname{com}(A)^{T}) \leq\, 1\). De plus, d’après le résultat admis, \(A\) possède une sous-matrice inversible de taille \(n – 1\). C’est l’une des \(A_{ij}\), donc un mineur est non nul et \(\operatorname{com}(A) \neq 0\). Comme une matrice et sa transposée ont le même rang, \(\operatorname{rg}(\operatorname{com} A) = 1\).
- On a \(L_3 = 2L_2 – L_1\), et \(L_1\), \(L_2\) ne sont pas colinéaires : \(\operatorname{rg} A = 2 = n – 1\). Le calcul des neuf cofacteurs donne, par exemple, \(C_{11} = 45 – 48 = -3\), \(C_{12} = -(36 – 42) = 6\) et \(C_{22} = 9 – 21 = -12\). Au total,
\[\operatorname{com}(A) = \begin{pmatrix} -3 6 -3 \\ 6 -12 6 \\ -3 6 -3 \end{pmatrix}.\]
Ses lignes sont toutes proportionnelles à \((1, -2, 1)\), donc \(\operatorname{rg}(\operatorname{com} A) = 1\). D’ailleurs, \(A (1, -2, 1)^{T} = 0\) : ce vecteur engendre bien \(\ker A\). - Pour \(A = \begin{pmatrix} a b \\ c d \end{pmatrix}\), on a \(\operatorname{com}(A) = \begin{pmatrix} d -c \\ -b a \end{pmatrix}\). On applique la même règle à cette matrice : on obtient \(\begin{pmatrix} a b \\ c d \end{pmatrix}\). Donc \(\operatorname{com}(\operatorname{com} A) = A\) pour \(n = 2\).
Corrigé de l’exercice 19 : Déterminant triangulaire par blocs
- On raisonne par récurrence sur \(p\). La matrice \(\begin{pmatrix} I_p 0 \\ 0 B \end{pmatrix}\) a pour première colonne \(e_1\). En développant selon cette colonne, on obtient le déterminant de \(\begin{pmatrix} I_{p-1} 0 \\ 0 B \end{pmatrix}\). Après \(p\) étapes, il reste \(\det B\). De même, la dernière ligne de \(\begin{pmatrix} A C \\ 0 I_q \end{pmatrix}\) est \((0, \ldots, 0, 1)\), de signe \((-1)^{2(p+q)} = 1\). En développant \(q\) fois selon la dernière ligne, il reste \(\det A\).
- Par produit par blocs, \(\begin{pmatrix} I_p 0 \\ 0 B \end{pmatrix} \begin{pmatrix} A C \\ 0 I_q \end{pmatrix} = \begin{pmatrix} I_p A + 0 I_p C + 0 \\ 0 + 0 0 + B I_q \end{pmatrix} = M\). Le déterminant est multiplicatif, donc \(\det M = \det A \cdot \det B\).
- Le déterminant proposé est triangulaire par blocs, avec \(A = \begin{pmatrix} 1 2 \\ 3 4 \end{pmatrix}\) et \(B = \begin{pmatrix} 2 1 \\ 1 3 \end{pmatrix}\). Ainsi il vaut \((4 – 6)(6 – 1) = (-2) \times 5\), soit \(-10\).
- Prenons \(p = q = 2\), \(A = D = 0\) et \(B = C = I_2\). La matrice \(\begin{pmatrix} 0 I_2 \\ I_2 0 \end{pmatrix}\) devient \(I_4\) après les échanges \(L_1 rightarrow L_3\) et \(L_2 rightarrow L_4\). Son déterminant vaut donc \((-1)^2 = 1\). Or \(\det A \det D – \det B \det C = 0 – 1 = -1\). Par conséquent, la formule proposée est fausse en général.
Corrigé de l’exercice 20 : Problème : Vandermonde, interpolation et exponentielles
Partie A.
- Si \(a_i = a_k\) avec \(i \neq k\), les lignes \(i\) et \(k\) sont égales. Le déterminant est alterné, donc \(V(a_1, \ldots, a_n) = 0\).
- La dernière ligne de la matrice est \((1, x, \ldots, x^{n-1})\). En développant selon cette ligne, \(P(x) = \sum_{j=1}^{n} x^{j-1} C_{nj}\), où les cofacteurs \(C_{nj}\) ne dépendent pas de \(x\). Donc \(P\) est polynomiale de degré au plus \(n – 1\). Le coefficient de \(x^{n-1}\) est \(C_{nn} = (-1)^{2n} V(a_1, \ldots, a_{n-1})\). C’est bien \(V(a_1, \ldots, a_{n-1})\), avec la convention \(V(a_1) = 1\) lorsque \(n = 2\).
- Pour \(x = a_i\) avec \(i \leq\, n – 1\), deux lignes sont égales, donc \(P(a_i) = 0\). Ainsi \(P\) admet les \(n – 1\) racines distinctes \(a_1, \ldots, a_{n-1}\). Par conséquent, le polynôme \(Q = \prod_{i=1}^{n-1} (X – a_i)\) divise \(P\). Comme \(\deg P \leq\, n – 1 = \deg Q\), le quotient est une constante \(\lambda\), et \(P = \lambda Q\). En comparant les coefficients de \(x^{n-1}\), on obtient \(\lambda = V(a_1, \ldots, a_{n-1})\). Ainsi \(P(x) = V(a_1, \ldots, a_{n-1}) \prod_{i=1}^{n-1} (x – a_i)\).
- Pour \(n = 2\), on a \(V(a_1, a_2) = a_2 – a_1\). Supposons la formule vraie au rang \(n – 1\). Si deux des \(a_1, \ldots, a_{n-1}\) sont égaux, les deux membres sont nuls. Sinon, on évalue la question 3 en \(x = a_n\) :
\[V(a_1, \ldots, a_n) = \prod_{1 \leq\, i < j \leq\, n-1} (a_j – a_i) \times \prod_{i=1}^{n-1} (a_n – a_i).\]
On obtient \(V(a_1, \ldots, a_n) = \prod_{1 \leq\, i < j \leq\, n} (a_j – a_i)\). En particulier, \(V(1, \ldots, n) = \prod_{j=2}^{n} \prod_{i=1}^{j-1} (j – i) = \prod_{j=2}^{n} (j – 1)!\). Donc \(V(1, 2, \ldots, n) = \prod_{k=1}^{n-1} k!\) ; pour \(n = 4\), on retrouve \(1 \times 2 \times 6 = 12\).
Partie B.
- Écrivons \(P = c_0 + c_1 X + \cdots + c_d X^d\). Les conditions \(P(x_k) = y_k\) forment un système linéaire de \(d + 1\) équations aux \(d + 1\) inconnues \(c_0, \ldots, c_d\). Sa matrice est \(\big(x_k^{\,j}\big)\), de déterminant \(V(x_0, \ldots, x_d)\). Ce déterminant est non nul, car les \(x_k\) sont distincts. C’est donc un système de Cramer : il existe un unique polynôme \(P \in \mathbb{R}_d[X]\) qui convient.
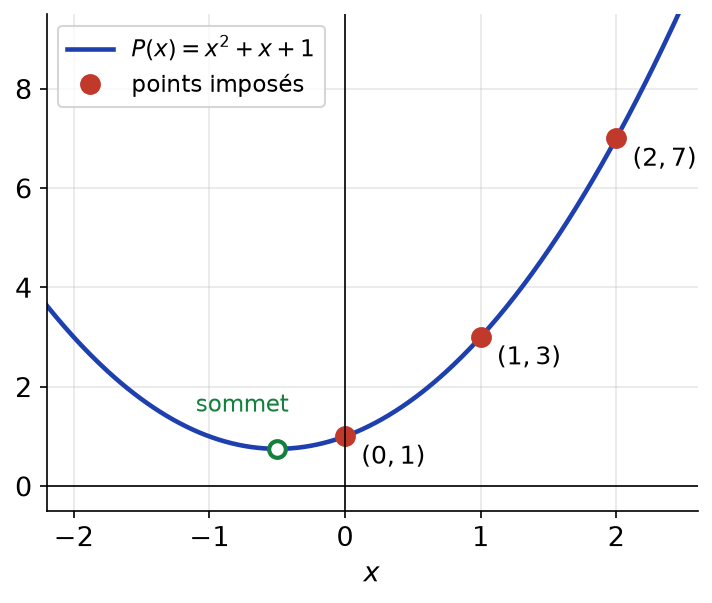
- On cherche \(P = c_0 + c_1 X + c_2 X^2\). D’abord, \(P(0) = 1\) donne \(c_0 = 1\). Ensuite, \(P(1) = 3\) donne \(c_1 + c_2 = 2\). Enfin, \(P(2) = 7\) donne \(2c_1 + 4c_2 = 6\), soit \(c_1 + 2c_2 = 3\). Par soustraction, \(c_2 = 1\), puis \(c_1 = 1\). Donc \(P = X^2 + X + 1\). La figure ci-dessous montre la parabole obtenue, qui passe bien par les trois points imposés.

Partie C.
- La fonction \(\sum_{k} c_k f_k\) est nulle, donc toutes ses dérivées le sont. Or la dérivée \(j\)-ième de \(f_k\) est \(x \mapsto \lambda_k^{\,j} e^{\lambda_k x}\). En évaluant en 0, on obtient \(\sum_{k=1}^{n} \lambda_k^{\,j} c_k = 0\) pour \(j = 0, 1, \ldots, n – 1\).
- Ce système de \(n\) équations à \(n\) inconnues a pour matrice \(\big(\lambda_k^{\,j}\big)\), transposée de la matrice de Vandermonde de \(\lambda_1, \ldots, \lambda_n\). Son déterminant est donc \(\prod_{i < j} (\lambda_j – \lambda_i) \neq 0\). La matrice est inversible, et la seule solution est \(c_1 = \cdots = c_n = 0\). Par conséquent, la famille \((f_1, \ldots, f_n)\) est libre.
Point de méthode : dès que l’on évalue des puissances en des points distincts, une matrice de Vandermonde apparaît, et son déterminant non nul fournit l’unicité.
Revenir aux énoncés des exercices
Pour aller plus loin en L1
- Le cours : déterminants, cours de maths en L1
- Les énoncés : exercices de maths en L1 sur déterminants
- À maîtriser avant : Matrice d'une application linéaire et changement de base
- Chapitre précédent : Matrice d'une application linéaire et changement de base
- Chapitre suivant : Géométrie du plan et de l'espace
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3