Ce cours de limites continuité L1 reprend les fonctions d’une variable réelle avec la rigueur attendue au premier semestre. Vous y trouverez la définition epsilon-delta de la limite, les limites à gauche et à droite, puis la caractérisation séquentielle, qui fait le lien avec le chapitre sur les suites.
Ensuite viennent les grands théorèmes : le théorème des valeurs intermédiaires, le fait qu’une fonction continue sur un segment est bornée et atteint ses bornes, et le théorème de la bijection continue. Chacun est démontré à partir de la borne supérieure ou du théorème de Bolzano-Weierstrass. Enfin, la continuité uniforme et le théorème de Heine préparent l’intégrale de Riemann du second semestre.
Ces résultats servent sans cesse ensuite : dérivation, développements limités, intégration, équations différentielles. Autrement dit, c’est un chapitre charnière de la licence.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur limites et continuité.
I. Limite d’une fonction en un point
Dans tout le chapitre, \(D\) désigne une partie de \(\mathbb{R}\) et \(f\) une fonction de \(D\) dans \(\mathbb{R}\). On étudie le comportement de \(f(x)\) quand \(x\) s’approche d’un réel \(a\). Pour que cela ait un sens, il faut que \(D\) contienne des points arbitrairement proches de \(a\).
Un réel \(a\) est adhérent à \(D\) si, pour tout \(\delta > 0\), l’intervalle \([a-\delta, a+\delta]\) rencontre \(D\). Par exemple, \(0\) est adhérent à \(]0, 1]\) sans lui appartenir.
1. Définition epsilon-delta
L’idée est simple : \(f(x)\) doit être aussi proche que l’on veut de \(\ell\), dès que \(x\) est assez proche de \(a\). La tolérance sur l’image se note \(\varepsilon\). En revanche, la distance autorisée sur la variable se note \(\delta\).
Soit \(a\) adhérent à \(D\) et \(\ell \in \mathbb{R}\). On dit que \(f\) tend vers \(\ell\) en \(a\) si
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in D,\quad |x-a| \leq\, \delta \Rightarrow |f(x)-\ell| \leq\, \varepsilon.\]
On note alors \(\lim_{x \to a} f(x) = \ell\).
La figure ci-dessous traduit cette définition. Une bande horizontale de demi-largeur \(\varepsilon\) est d’abord imposée autour de \(\ell\). Ensuite, on cherche une bande verticale de demi-largeur \(\delta\) autour de \(a\) dont toute la portion de courbe reste dans la bande horizontale.
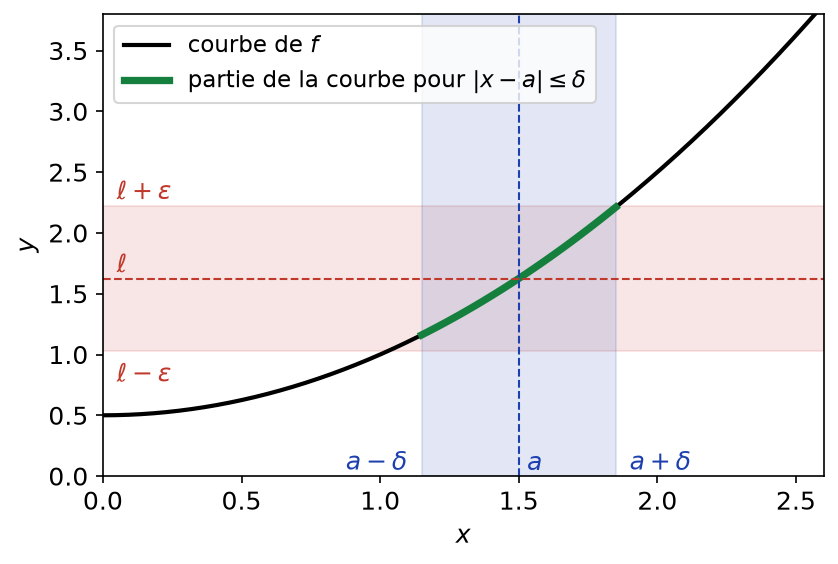
Avec cette convention, si \(a \in D\) et si la limite existe, alors \(\ell = f(a)\). En effet, \(x = a\) vérifie \(|x – a| \leq\, \delta\), donc \(|f(a) – \ell| \leq\, \varepsilon\) pour tout \(\varepsilon\). Certains cours excluent le point \(a\) (limite « épointée ») : il faut alors remplacer \(D\) par \(D \setminus \{a\}\).
Montrons que \(\lim_{x \to 1} (x^2+x) = 2\). Pour tout réel \(x\), on a \(x^2 + x – 2 = (x-1)(x+2)\). Si \(|x-1| \leq\, 1\), alors \(0 \leq\, x \leq\, 2\), donc \(|x+2| \leq\, 4\). Par conséquent \(|x^2+x-2| \leq\, 4|x-1|\). Soit \(\varepsilon > 0\). On pose \(\delta = \min(1, \varepsilon/4)\). Ainsi, \(|x-1| \leq\, \delta\) entraîne \(|x^2+x-2| \leq\, 4\delta \leq\, \varepsilon\).
Pour démontrer une limite par epsilon-delta :
1. majorer \(|f(x)-\ell|\) par \(C\,|x-a|\) (ou par une expression qui tend vers 0), en restreignant d’abord \(x\) à un voisinage fixe, par exemple \(|x-a| \leq\, 1\) ;
2. choisir \(\delta = \min(1, \varepsilon / C)\) et conclure en une ligne.
Si \(f\) admet une limite en \(a\), cette limite est unique. De plus, \(f\) est alors bornée au voisinage de \(a\).
Supposons que \(f\) tende vers \(\ell\) et vers \(\ell^{\prime}\) en \(a\). Soit \(\varepsilon > 0\). On obtient \(\delta_1\) et \(\delta_2\) associés, puis \(\delta = \min(\delta_1, \delta_2)\). Comme \(a\) est adhérent à \(D\), il existe \(x \in D\) avec \(|x-a| \leq\, \delta\). Alors \(|\ell – \ell^{\prime}| \leq\, |\ell – f(x)| + |f(x) – \ell^{\prime}| \leq\, 2\varepsilon\). Ceci vaut pour tout \(\varepsilon > 0\), donc \(\ell = \ell^{\prime}\). Pour le second point, on prend \(\varepsilon = 1\) : sur \([a-\delta, a+\delta] \cap D\), on a \(|f(x)| \leq\, |\ell| + 1\).
2. Limites en l’infini et limites infinies
Les mêmes idées s’adaptent lorsque \(x\) devient grand ou lorsque \(f(x)\) devient grand. On remplace simplement les intervalles centrés par des demi-droites.
Si \(D\) n’est pas majorée, \(\lim_{x \to +\infty} f(x) = \ell\) signifie : \(\forall \varepsilon > 0,\ \exists A \in \mathbb{R},\ \forall x \in D,\ x \geq\, A \Rightarrow |f(x)-\ell| \leq\, \varepsilon\).
De même, \(\lim_{x \to a} f(x) = +\infty\) signifie : \(\forall M \in \mathbb{R},\ \exists \delta > 0,\ \forall x \in D,\ |x-a| \leq\, \delta \Rightarrow f(x) \geq\, M\).
Montrons que \(\lim_{x \to +\infty} \frac{x}{x+1} = 1\). Pour \(x > 0\), on a \(|\frac{x}{x+1} – 1| = \frac{1}{x+1} \leq\, \frac{1}{x}\). Soit \(\varepsilon > 0\) ; on pose \(A = 1/\varepsilon\). Donc, pour \(x \geq\, A\), l’écart est au plus \(\varepsilon\).
3. Limites à gauche et à droite
Il arrive qu’une fonction se comporte différemment de chaque côté du point. On restreint alors l’ensemble de départ à gauche ou à droite de \(a\).
La limite à gauche de \(f\) en \(a\), notée \(\lim_{x \to a^-} f(x)\), est la limite en \(a\) de la restriction de \(f\) à \(D \cap \,]-\infty, a[\). La limite à droite se définit avec \(D \cap \,]a, +\infty[\).
Soit \(a\) un point tel que \(f\) soit définie à gauche et à droite de \(a\). Alors \(f\) admet une limite \(\ell\) en \(a\) si et seulement si ses limites à gauche et à droite existent et valent \(\ell\), avec en plus \(f(a) = \ell\) lorsque \(a \in D\).
Pour la partie entière \(E\) et un entier \(n\), on a \(E(x) = n-1\) sur \([n-1, n[\) et \(E(x) = n\) sur \([n, n+1[\). Ainsi, la limite à gauche en \(n\) vaut \(n-1\), tandis que la limite à droite vaut \(n\). La partie entière n’a donc pas de limite en \(n\).
Pour une fonction monotone, les limites latérales existent toujours. C’est une conséquence directe de l’existence de la borne supérieure.
(Limite monotone.) Soit \(f\) croissante sur \(]b, c[\) et \(x_0 \in \,]b, c[\). Alors \(f\) admet en \(x_0\) une limite à gauche et une limite à droite finies, et
\[\lim_{x \to x_0^-} f(x) = \sup_{]b, x_0[} f \leq\, f(x_0) \leq\, \inf_{]x_0, c[} f = \lim_{x \to x_0^+} f(x).\]
II. Caractérisation séquentielle et opérations
Les suites fournissent un second langage pour parler de limites. C’est souvent le plus commode pour prouver qu’une limite n’existe pas.
1. Le théorème de caractérisation séquentielle
Soit \(a\) adhérent à \(D\) et \(\ell \in \mathbb{R}\). Les deux assertions suivantes sont équivalentes :
(i) \(\lim_{x \to a} f(x) = \ell\) ;
(ii) pour toute suite \((x_n)\) d’éléments de \(D\) qui converge vers \(a\), la suite \((f(x_n))\) converge vers \(\ell\).
Supposons (i). Soit \((x_n)\) une suite de \(D\) de limite \(a\) et \(\varepsilon > 0\). On prend \(\delta\) donné par la définition. Ensuite, il existe \(N\) tel que \(|x_n – a| \leq\, \delta\) pour \(n \geq\, N\). Pour ces indices, \(|f(x_n) – \ell| \leq\, \varepsilon\). Donc \(f(x_n) \to \ell\).
Réciproquement, supposons que (i) soit fausse. Il existe alors \(\varepsilon > 0\) tel que, pour tout \(\delta > 0\), un point \(x \in D\) vérifie \(|x-a| \leq\, \delta\) et \(|f(x)-\ell| > \varepsilon\). Avec \(\delta = 1/n\), on obtient une suite \((x_n)\) de \(D\) telle que \(|x_n – a| \leq\, 1/n\) et \(|f(x_n) – \ell| > \varepsilon\). Cette suite tend vers \(a\), mais \((f(x_n))\) ne tend pas vers \(\ell\). Ainsi (ii) est fausse.
Pour prouver que \(f\) n’a pas de limite en \(a\), on exhibe deux suites \((x_n)\) et \((y_n)\) de \(D\), de limite \(a\), telles que \((f(x_n))\) et \((f(y_n))\) convergent vers des limites différentes. On peut aussi trouver une seule suite \((x_n)\) pour laquelle \((f(x_n))\) diverge.
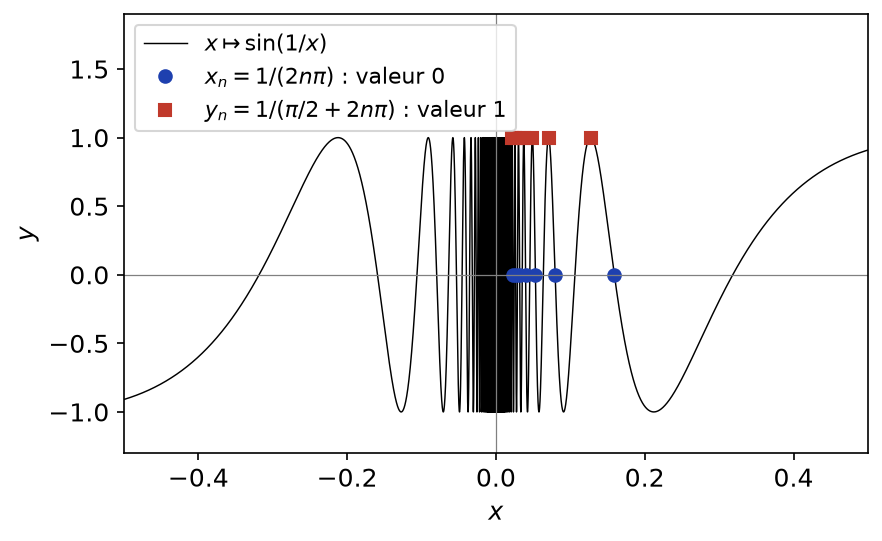
La fonction \(x \mapsto \sin(1/x)\) n’a pas de limite en 0. En effet, \(x_n = \frac{1}{2n\pi}\) et \(y_n = \frac{1}{\pi/2 + 2n\pi}\) tendent vers 0. Cependant, \(\sin(1/x_n) = 0\) et \(\sin(1/y_n) = 1\) pour tout \(n \geq\, 1\).
Comme le montre la figure ci-dessous, la courbe oscille de plus en plus vite près de 0. Les points bleus et rouges matérialisent les deux suites.
2. Opérations sur les limites
Grâce à la caractérisation séquentielle, les résultats sur les suites se transportent aux fonctions. On obtient ainsi les règles de calcul habituelles.
Si \(f \to \ell\) et \(g \to \ell^{\prime}\) en \(a\), alors \(f + g \to \ell + \ell^{\prime}\), \(\lambda f \to \lambda \ell\) et \(fg \to \ell \ell^{\prime}\). Si de plus \(\ell^{\prime} \neq 0\), alors \(g\) ne s’annule pas au voisinage de \(a\) et \(f/g \to \ell / \ell^{\prime}\). Les cas de limites infinies suivent les mêmes règles, hors formes indéterminées.
(Composition.) Soit \(f : D \to \mathbb{R}\) et \(g : D^{\prime} \to \mathbb{R}\) avec \(f(D) \subset D^{\prime}\). Si \(\lim_{x \to a} f(x) = b\) et \(\lim_{y \to b} g(y) = c\), alors \(\lim_{x \to a} g(f(x)) = c\).
Soit \((x_n)\) une suite de \(D\) de limite \(a\). D’abord, \(y_n = f(x_n)\) appartient à \(D^{\prime}\) et tend vers \(b\) par caractérisation séquentielle. Ensuite, la même caractérisation appliquée à \(g\) donne \(g(y_n) \to c\). Donc \(g(f(x_n)) \to c\) pour toute suite \((x_n)\), ce qui conclut.
(Encadrement.) Si \(g \leq\, f \leq\, h\) au voisinage de \(a\) et si \(g\) et \(h\) tendent vers la même limite \(\ell\), alors \(f\) tend vers \(\ell\). De plus, si \(f \to \ell\), \(g \to \ell^{\prime}\) et \(f \leq\, g\) au voisinage de \(a\), alors \(\ell \leq\, \ell^{\prime}\).
Pour \(x > 0\), on a \(-\frac{1}{x} \leq\, \frac{\sin x}{x} \leq\, \frac{1}{x}\). Par encadrement, \(\lim_{x \to +\infty} \frac{\sin x}{x} = 0\).
III. Continuité des fonctions
La continuité est le cas particulier où la limite en un point du domaine existe. Autrement dit, la valeur en \(a\) est celle que « prévoient » les valeurs voisines.
1. Continuité en un point
Soit \(a \in D\). La fonction \(f\) est continue en \(a\) si \(\lim_{x \to a} f(x) = f(a)\), c’est-à-dire :
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in D,\quad |x-a| \leq\, \delta \Rightarrow |f(x)-f(a)| \leq\, \varepsilon.\]
Elle est continue sur \(D\) si elle est continue en tout point de \(D\). On note \(\mathcal{C}(D, \mathbb{R})\) l’ensemble de ces fonctions.
On définit de même la continuité à gauche et à droite en \(a\). Par conséquent, \(f\) est continue en un point intérieur \(a\) si et seulement si elle y est continue à gauche et à droite. Par exemple, la partie entière est continue à droite en chaque entier, mais pas à gauche.
Les sommes, produits, quotients (à dénominateur non nul) et composées de fonctions continues sont continues. Les fonctions polynômes, rationnelles, \(\exp\), \(\ln\), \(\sin\), \(\cos\), \(\sqrt{\cdot}\) et \(|\cdot|\) sont continues sur leur ensemble de définition.
(Caractérisation séquentielle de la continuité.) La fonction \(f\) est continue en \(a \in D\) si et seulement si, pour toute suite \((x_n)\) de \(D\) qui tend vers \(a\), on a \(f(x_n) \to f(a)\).
Soit \(u_{n+1} = f(u_n)\) une suite récurrente convergente de limite \(\ell\), avec \(f\) continue en \(\ell\). Alors \(u_{n+1} \to \ell\) et \(f(u_n) \to f(\ell)\). Par unicité de la limite, \(f(\ell) = \ell\). Ce raisonnement, très fréquent, repose sur la caractérisation séquentielle.
2. Prolongement par continuité
Une fonction peut ne pas être définie en un point tout en y ayant une limite. On la complète alors naturellement.
Soit \(f\) définie sur \(D\) et \(a \notin D\) adhérent à \(D\). Si \(f\) admet une limite finie \(\ell\) en \(a\), la fonction \(\tilde{f}\) définie sur \(D \cup \{a\}\) par \(\tilde{f} = f\) sur \(D\) et \(\tilde{f}(a) = \ell\) est continue en \(a\). On l’appelle le prolongement par continuité de \(f\) en \(a\).
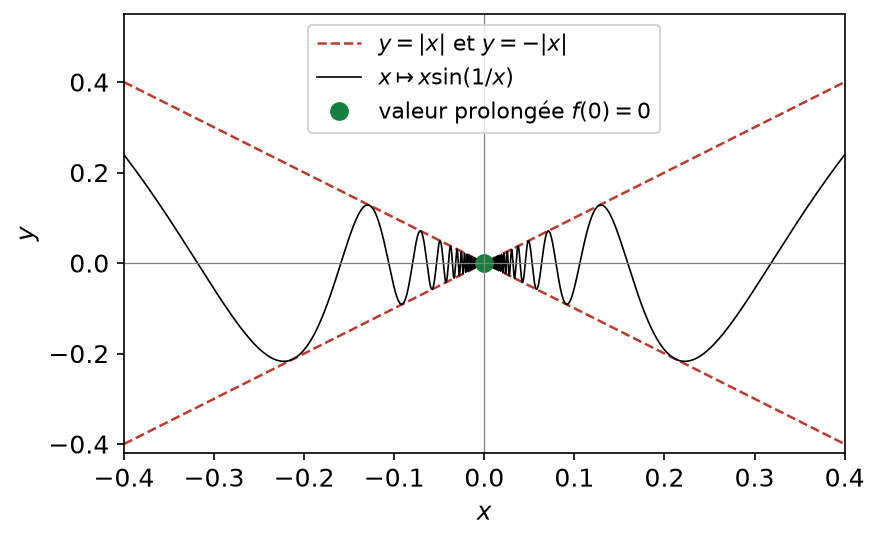
Soit \(f(x) = x \sin(1/x)\) sur \(\mathbb{R}^*\). Pour tout \(x \neq 0\), \(|f(x)| \leq\, |x|\). Par encadrement, \(f\) tend vers 0 en 0. On prolonge donc \(f\) par \(f(0) = 0\).
La figure ci-dessous montre la courbe de cette fonction coincée entre les droites \(y = |x|\) et \(y = -|x|\). Ainsi, le point \((0, 0)\) complète la courbe sans créer de saut.
La fonction \(x \mapsto \sin(1/x)\) n’est pas prolongeable par continuité en 0, car elle n’a pas de limite en 0. De même, \(x \mapsto \frac{|x|}{x}\) a des limites à gauche et à droite différentes (\(-1\) et \(1\)) : aucun prolongement ne peut être continu.
IV. Le théorème des valeurs intermédiaires
Voici le premier grand théorème de la continuité sur un intervalle. Sa démonstration repose sur l’axiome de la borne supérieure : c’est pourquoi il est faux sur \(\mathbb{Q}\).
(Valeurs intermédiaires.) Soit \(f\) continue sur un segment \([a,b]\). Pour tout réel \(y_0\) compris entre \(f(a)\) et \(f(b)\), il existe \(c \in [a,b]\) tel que \(f(c) = y_0\).
Quitte à remplacer \(f\) par \(\pm(f – y_0)\), on suppose \(f(a) \leq\, 0 \leq\, f(b)\) et on cherche un zéro. Soit \(A = \{x \in [a,b] \mid f(x) \leq\, 0\}\). Cet ensemble contient \(a\) et il est majoré par \(b\). Il possède donc une borne supérieure \(c \in [a,b]\).
D’une part, il existe une suite \((x_n)\) de \(A\) qui converge vers \(c\). Par continuité, \(f(x_n) \to f(c)\). Or \(f(x_n) \leq\, 0\), donc \(f(c) \leq\, 0\) par passage à la limite.
D’autre part, si \(c = b\), alors \(f(c) = f(b) \geq\, 0\). Si \(c < b\), tout \(x \in \,]c, b]\) n’est pas dans \(A\), donc \(f(x) > 0\). En faisant tendre \(x\) vers \(c\) par la droite, on obtient \(f(c) \geq\, 0\). Finalement \(f(c) = 0\).
Comme le montre la figure ci-dessous, le réel \(c\) n’est pas forcément unique. Le théorème garantit seulement l’existence d’au moins un antécédent.

L’image d’un intervalle par une fonction continue est un intervalle. En particulier, une fonction continue sur un intervalle qui prend une valeur négative et une valeur positive s’y annule.
Pour montrer qu’une équation \(g(x) = h(x)\) a une solution sur un intervalle \(I\) :
1. poser \(\varphi = g – h\) et justifier que \(\varphi\) est continue sur \(I\) ;
2. trouver deux points de \(I\) où \(\varphi\) prend des valeurs de signes opposés (valeurs exactes ou limites aux bornes) ;
3. appliquer le théorème des valeurs intermédiaires ; pour l’unicité, ajouter la stricte monotonie.
Tout polynôme réel \(P\) de degré impair a une racine réelle. En effet, si son coefficient dominant est positif, \(P\) tend vers \(-\infty\) en \(-\infty\) et vers \(+\infty\) en \(+\infty\). Il existe donc \(A > 0\) avec \(P(-A) < 0 < P(A)\). Enfin, le théorème s’applique sur \([-A, A]\).
V. Fonctions continues sur un segment
Sur un segment, c’est-à-dire un intervalle fermé et borné, la continuité a une conséquence remarquable. L’outil clé est le théorème de Bolzano-Weierstrass : toute suite bornée de réels admet une sous-suite convergente.
(Bornes atteintes.) Toute fonction continue sur un segment \([a,b]\) est bornée et atteint ses bornes : il existe \(c, d \in [a,b]\) tels que \(f(c) = \min_{[a,b]} f\) et \(f(d) = \max_{[a,b]} f\).
Supposons d’abord \(f\) non majorée. Pour tout \(n\), il existe \(x_n \in [a,b]\) avec \(f(x_n) \geq\, n\). La suite \((x_n)\) est bornée. D’après Bolzano-Weierstrass, elle a une sous-suite \((x_{\varphi(n)})\) de limite \(\ell\). Comme \(a \leq\, x_{\varphi(n)} \leq\, b\), on a \(\ell \in [a,b]\). Par continuité, \(f(x_{\varphi(n)}) \to f(\ell)\), ce qui contredit \(f(x_{\varphi(n)}) \geq\, \varphi(n) \geq\, n\).
Ainsi \(f\) est majorée ; notons \(M = \sup f\). Pour tout \(n \geq\, 1\), il existe \(y_n\) avec \(M – 1/n < f(y_n) \leq\, M\). Une sous-suite \((y_{\psi(n)})\) converge vers un \(d \in [a,b]\). Alors \(f(y_{\psi(n)}) \to f(d)\) et \(f(y_{\psi(n)}) \to M\), donc \(f(d) = M\). Enfin, on traite le minimum en appliquant ce résultat à \(-f\).
La figure ci-dessous compare les deux situations. À gauche, sur un segment, le maximum et le minimum sont atteints. À droite, en revanche, la fonction \(x \mapsto 1/x\) est continue sur \(]0, 1]\) mais non bornée.
![À gauche une fonction continue sur un segment atteignant maximum et minimum, à droite 1/x non bornée sur ]0,1]](https://mathovore.fr/wp-content/uploads/sup-maths/l1/limites-continuite-fonctions-cours-bornes.png)
Si \(f\) est continue sur \([a,b]\), alors \(f([a,b]) = [m, M]\) avec \(m = \min f\) et \(M = \max f\). C’est un segment, d’après le théorème des valeurs intermédiaires et le théorème des bornes atteintes.
Soit \(f\) continue sur \([0, 1]\) et strictement positive. Son minimum \(m = f(c)\) est atteint, donc \(m > 0\). Par conséquent \(f \geq\, m > 0\) : la fonction est minorée par une constante strictement positive. Sur \(]0, 1]\), \(x \mapsto x\) montre que ce n’est plus vrai.
VI. Théorème de la bijection continue
Une fonction continue et strictement monotone sur un intervalle réalise une bijection. Le point important est la continuité de la réciproque.
(Bijection continue.) Soit \(f\) continue et strictement croissante sur un intervalle \(I\). Alors \(J = f(I)\) est un intervalle, \(f\) réalise une bijection de \(I\) sur \(J\), et sa réciproque \(f^{-1} : J \to I\) est continue et strictement croissante. Le même énoncé vaut pour une fonction strictement décroissante.
D’abord, \(J\) est un intervalle par le corollaire du théorème des valeurs intermédiaires. Ensuite, \(f\) est injective car strictement monotone, donc bijective de \(I\) sur \(J\). De plus, \(g = f^{-1}\) est strictement croissante : si \(y < y^{\prime}\) et \(g(y) \geq\, g(y^{\prime})\), la croissance de \(f\) donnerait \(y \geq\, y^{\prime}\).
Montrons la continuité de \(g\) en \(y_0 = f(x_0)\), où \(x_0\) est intérieur à \(I\). Soit \(\varepsilon > 0\), assez petit pour que \(x_0 \pm \varepsilon \in I\). On pose \(\delta = \min\big(y_0 – f(x_0 – \varepsilon),\ f(x_0+\varepsilon) – y_0\big) > 0\). Si \(y \in J\) et \(|y – y_0| < \delta\), alors \(f(x_0 – \varepsilon) < y < f(x_0 + \varepsilon)\). Comme \(g\) est croissante, on obtient \(x_0 – \varepsilon < g(y) < x_0 + \varepsilon\). Le cas d’une extrémité de \(I\) se traite de la même manière, d’un seul côté.
Les bornes de \(J\) se lisent sur le tableau de variations. Par exemple, si \(I = \,]a, b[\) et \(f\) strictement croissante, alors \(J = \,]\lim_{a} f, \lim_{b} f[\).
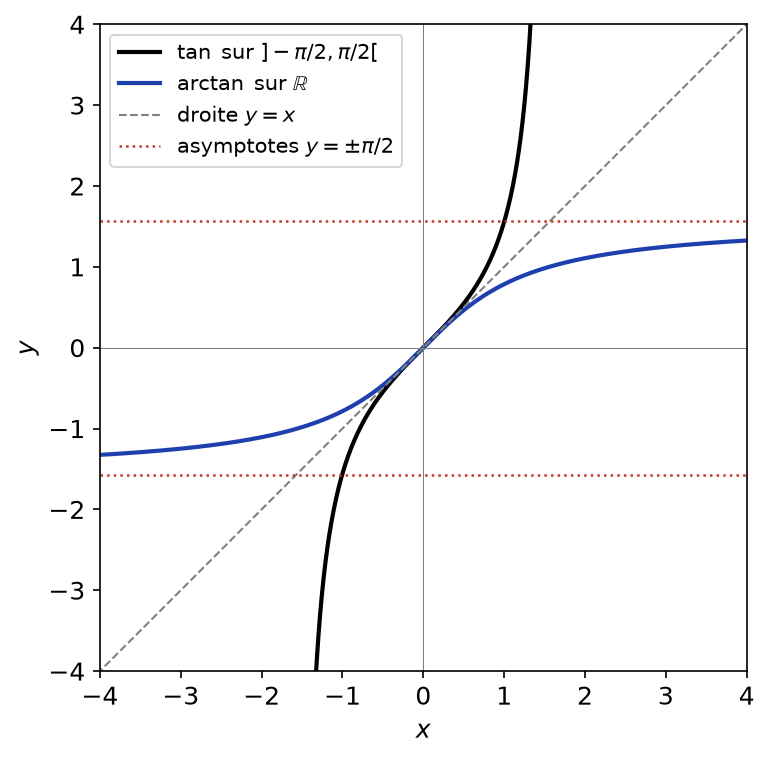
La fonction \(\tan\) est continue et strictement croissante sur \(]-\pi/2, \pi/2[\), avec des limites \(-\infty\) et \(+\infty\) aux bornes. Elle réalise donc une bijection sur \(\mathbb{R}\). Sa réciproque, \(\arctan\), est continue et strictement croissante sur \(\mathbb{R}\).
Comme le montre la figure ci-dessous, la courbe de \(\arctan\) est la symétrique de celle de \(\tan\) par rapport à la droite \(y = x\). Les asymptotes verticales de \(\tan\) deviennent les asymptotes horizontales \(y = \pm \pi/2\).
VII. Continuité uniforme et théorème de Heine
Dans la définition de la continuité, le réel \(\delta\) dépend en général du point \(x_0\). La continuité uniforme exige au contraire un \(\delta\) valable partout. Cette notion sert notamment à construire l’intégrale de Riemann.
1. Définition et exemples
La fonction \(f\) est uniformément continue sur \(D\) si
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x, y \in D,\quad |x-y| \leq\, \delta \Rightarrow |f(x)-f(y)| \leq\, \varepsilon.\]
Une fonction lipschitzienne, c’est-à-dire vérifiant \(|f(x) – f(y)| \leq\, k|x-y|\) pour un \(k \geq\, 0\), est uniformément continue. En effet, \(\delta = \varepsilon / k\) convient si \(k > 0\).
La fonction \(f\) n’est pas uniformément continue sur \(D\) si et seulement s’il existe \(\varepsilon > 0\) et deux suites \((x_n)\), \((y_n)\) de \(D\) telles que \(x_n – y_n \to 0\) et \(|f(x_n) – f(y_n)| \geq\, \varepsilon\) pour tout \(n\).
La fonction carré n’est pas uniformément continue sur \(\mathbb{R}\). Avec \(x_n = n + \frac{1}{n}\) et \(y_n = n\), on a \(x_n – y_n \to 0\). Pourtant \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\).
2. Le théorème de Heine
(Heine.) Toute fonction continue sur un segment \([a,b]\) y est uniformément continue.
Raisonnons par l’absurde. D’après la proposition précédente, il existe \(\varepsilon > 0\) et deux suites \((x_n)\), \((y_n)\) de \([a,b]\) avec \(x_n – y_n \to 0\) et \(|f(x_n) – f(y_n)| \geq\, \varepsilon\). Par Bolzano-Weierstrass, une sous-suite \((x_{\varphi(n)})\) converge vers \(c \in [a,b]\). Alors \(y_{\varphi(n)} = x_{\varphi(n)} – (x_{\varphi(n)} – y_{\varphi(n)})\) tend aussi vers \(c\). Par continuité en \(c\), \(f(x_{\varphi(n)}) – f(y_{\varphi(n)}) \to f(c) – f(c) = 0\). Cela contredit la minoration par \(\varepsilon\).
Selon les universités, la continuité uniforme est vue en première ou en deuxième année. Les hypothèses du théorème de Heine sont essentielles : \(x \mapsto 1/x\) est continue sur \(]0, 1]\) sans y être uniformément continue.
Ce qu’il faut retenir
- La limite se définit par epsilon-delta ; pour la démontrer, on majore \(|f(x) – \ell|\) puis on choisit \(\delta\) en fonction de \(\varepsilon\).
- Une limite existe en un point intérieur si et seulement si les limites à gauche et à droite existent et coïncident.
- La caractérisation séquentielle transporte les résultats sur les suites ; deux suites aux images de limites différentes prouvent l’absence de limite.
- On prolonge une fonction par continuité en \(a\) lorsqu’elle y admet une limite finie.
- Le théorème des valeurs intermédiaires donne l’existence d’une solution, jamais l’unicité à lui seul.
- Une fonction continue sur un segment est bornée et atteint ses bornes : c’est l’outil pour justifier un extremum.
- Une fonction continue strictement monotone sur un intervalle est une bijection sur un intervalle, de réciproque continue.
- Lipschitzienne implique uniformément continue, qui implique continue ; sur un segment, continue implique uniformément continue (Heine).
Questions fréquentes sur limites et continuité
Quelle est la différence entre continuité et continuité uniforme ?
Pour la continuité en chaque point, le réel \(\delta\) dépend de \(\varepsilon\) et du point \(x_0\). Pour la continuité uniforme, un même \(\delta\) convient pour tous les points de l’intervalle. Ainsi, \(x \mapsto x^2\) est continue sur \(\mathbb{R}\) sans y être uniformément continue.
Comment montrer qu'une fonction n'a pas de limite en un point ?
On utilise la caractérisation séquentielle. Il suffit de trouver deux suites \((x_n)\) et \((y_n)\) qui tendent vers le point, telles que \(f(x_n)\) et \(f(y_n)\) aient des limites différentes. Par exemple, \(\sin(1/x)\) prend la valeur 0 en \(1/(2n\pi)\) et la valeur 1 en \(1/(\pi/2+2n\pi)\).
Le théorème des valeurs intermédiaires donne-t-il l'unicité de la solution ?
Non, il garantit seulement l’existence d’au moins une solution. Pour obtenir l’unicité, il faut un argument supplémentaire, le plus souvent la stricte monotonie de la fonction. C’est exactement ce qu’apporte le théorème de la bijection continue.
Pourquoi faut-il un segment pour que les bornes soient atteintes ?
La démonstration extrait une sous-suite convergente grâce au théorème de Bolzano-Weierstrass, et sa limite doit rester dans l’ensemble de départ. Sur \(]0,1]\), la fonction \(x \mapsto 1/x\) est continue mais non bornée, et sur \([0,+\infty[\) la fonction \(x \mapsto x\) n’atteint pas de maximum. Il faut donc un intervalle fermé et borné.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur limites et continuité
- À maîtriser avant : Suites numériques
- Chapitre précédent : Suites numériques
- Chapitre suivant : Dérivation et accroissements finis
- Le même thème en maths sup : limites et continuité, cours de maths sup
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3