Voici le corrigé du contrôle de maths sup sur le thème : problème d’algèbre linéaire type concours.
Voici la correction complète du problème d’algèbre linéaire de fin d’année de maths sup. Les questions de cours sont démontrées en entier, puis chaque partie est rédigée comme le demande un jury : hypothèses vérifiées, théorèmes cités, calculs contrôlés.
Vous y verrez comment la matrice triangulaire donne trace et déterminant, comment un changement de variable trigonométrique identifie l’image à un hyperplan, puis comment l’unicité fait apparaître les polynômes de Tchebychev, représentés sur une figure. Le barème détaillé termine chaque partie, afin que vous puissiez noter votre copie.
L’énoncé se trouve sur la page contrôle de maths sup : problème d’algèbre linéaire type concours.
| Exercice | Points |
| Exercice 1 : Questions de cours | 3 points |
| Exercice 2 : Partie A, un endomorphisme de Rn[X] | 4 points |
| Exercice 3 : Partie B, noyau, image et rang | 4 points |
| Exercice 4 : Partie C, une base adaptée | 5 points |
| Exercice 5 : Partie D, applications | 4 points |
| Total | 20 points |
Exercice 1 : Questions de cours (3 points)
- Théorème du rang. Si \(E\) est de dimension finie et \(f \in \mathcal{L}(E, F)\), alors \(\operatorname{Im} f\) est de dimension finie et \(\dim E = \dim \operatorname{Ker} f + \operatorname{rg} f\).
Démonstration : comme \(E\) est de dimension finie, le sous-espace \(\operatorname{Ker} f\) admet un supplémentaire \(S\) dans \(E\), et \(\dim S = \dim E – \dim \operatorname{Ker} f\). Notons \(f_S : S \to \operatorname{Im} f\) la restriction de \(f\) à \(S\), à l’arrivée dans \(\operatorname{Im} f\). Elle est linéaire.
D’abord, \(f_S\) est injective : si \(s \in S\) et \(f(s) = 0\), alors \(s \in S \cap \operatorname{Ker} f = \{0\}\). Ensuite, \(f_S\) est surjective : tout \(y \in \operatorname{Im} f\) s’écrit \(y = f(x)\) ; on décompose \(x = x_K + s\) avec \(x_K \in \operatorname{Ker} f\) et \(s \in S\), et alors \(y = f(s)\). Ainsi, \(f_S\) est un isomorphisme de \(S\) sur \(\operatorname{Im} f\). Par conséquent, \(\operatorname{rg} f = \dim S\), d’où \(\dim E = \dim \operatorname{Ker} f + \operatorname{rg} f\).
- Soit \(B = Q^{-1} A Q\) avec \(Q\) inversible. Comme \(\operatorname{tr}(MN) = \operatorname{tr}(NM)\) pour toutes matrices carrées de même taille, on a \(\operatorname{tr}(B) = \operatorname{tr}(Q^{-1}(AQ)) = \operatorname{tr}((AQ)Q^{-1}) = \operatorname{tr}(A)\). De plus, le déterminant est multiplicatif, donc \(\det B = \det(Q)^{-1} \det A \det Q = \det A\). Deux matrices semblables ont donc même trace et même déterminant.
Barème : a) 2 points : 0,5 point pour l’énoncé, 0,5 point pour le supplémentaire, 1 point pour l’isomorphisme justifié ; b) 1 point : 0,5 point pour la trace, 0,5 point pour le déterminant.
Exercice 2 : Partie A, un endomorphisme de Rn[X] (4 points)
- La dérivation est linéaire, ainsi que la multiplication par un polynôme fixé. Par composition et somme, \(u\) est donc linéaire. Soit \(P \in \mathbb{R}_n[X]\) ; alors \(\deg P^{\prime\prime} \leq\, n – 2\), donc \(\deg((X^2 – 1)P^{\prime\prime}) \leq\, n\). De même, \(\deg(XP^{\prime}) \leq\, n\). Ainsi \(u(P) \in \mathbb{R}_n[X]\), et \(u\) est un endomorphisme de \(\mathbb{R}_n[X]\).
- Pour \(k \geq\, 2\), \((X^k)^{\prime\prime} = k(k-1)X^{k-2}\) et \((X^k)^{\prime} = kX^{k-1}\), donc
\[u(X^k) = k(k-1)(X^k – X^{k-2}) + kX^k = k^2 X^k – k(k-1)X^{k-2}.\]
Pour \(k = 0\), \(u(1) = 0\) ; pour \(k = 1\), \(u(X) = X\). La formule reste donc valable, puisque \(k(k-1) = 0\) dans ces deux cas.Ainsi, \(A\) est triangulaire supérieure, de coefficients diagonaux \(0, 1, 4, \ldots, n^2\). Ses seuls autres coefficients non nuls sont \(-k(k-1)\), placés en ligne \(k – 2\) et colonne \(k\) (en numérotant de 0 à \(n\)). Pour \(n = 3\), avec \(u(X^2) = 4X^2 – 2\) et \(u(X^3) = 9X^3 – 6X\) :
\[A = \begin{pmatrix} 0 0 -2 0 \\ 0 1 0 -6 \\ 0 0 4 0 \\ 0 0 0 9 \end{pmatrix}.\]
- La trace et le déterminant de \(u\) sont ceux de sa matrice \(A\), triangulaire. D’une part, \(\operatorname{tr} u = \displaystyle\sum_{k=0}^{n} k^2 = \dfrac{n(n+1)(2n+1)}{6}\). D’autre part, le déterminant est le produit des coefficients diagonaux, dont le premier est nul : \(\det u = 0\).
- On a \(u(1) = 0\) avec \(1 \neq 0\) : \(u\) n’est pas injectif, donc ce n’est pas un automorphisme. On le retrouve avec \(\det u = 0\).
Barème : a) 1 point : 0,5 point pour la linéarité, 0,5 point pour la stabilité de \(\mathbb{R}_n[X]\) ; b) 1,5 point : 0,5 point pour le calcul de \(u(X^k)\), 0,5 point pour la forme de \(A\), 0,5 point pour la matrice avec \(n = 3\) ; c) 1 point : 0,5 point pour la trace, 0,5 point pour le déterminant ; d) 0,5 point.
Exercice 3 : Partie B, noyau, image et rang (4 points)
- Écrivons \(P = a_d X^d + R\) avec \(\deg R < d\). D’après A b), \(u(X^d) = d^2 X^d + (\text{termes de degré} < d)\), et \(u(R) \in \mathbb{R}_{d-1}[X]\) par le même calcul. Donc \(u(P)\) est de degré \(d\), de coefficient dominant \(d^2 a_d\), qui est non nul puisque \(d \geq\, 1\). En particulier, \(u(P) \neq 0\) pour tout polynôme non constant. Réciproquement, \(u(c) = 0\) pour toute constante \(c\). Ainsi, \(\operatorname{Ker} u = \mathbb{R}_0[X]\).
- D’après le théorème du rang, \(\operatorname{rg} u = \dim \mathbb{R}_n[X] – \dim \operatorname{Ker} u = (n + 1) – 1\), donc \(\operatorname{rg} u = n\).
- La fonction \(g\) est de classe \(C^2\) comme composée. En dérivant, \(g^{\prime}(\theta) = -\sin\theta\,P^{\prime}(\cos\theta)\), puis
\[g^{\prime\prime}(\theta) = -\cos\theta\,P^{\prime}(\cos\theta) + \sin^2\theta\,P^{\prime\prime}(\cos\theta).\]
Comme \(\sin^2\theta = -(\cos^2\theta – 1)\), on obtient \(-g^{\prime\prime}(\theta) = (\cos^2\theta – 1)P^{\prime\prime}(\cos\theta) + \cos\theta\,P^{\prime}(\cos\theta)\). Autrement dit, \(u(P)(\cos\theta) = -g^{\prime\prime}(\theta)\). - La linéarité de \(\varphi\) découle de celle de l’intégrale. De plus, \(\varphi(1) = 1\), donc \(\varphi\) n’est pas nulle. Son noyau est alors un hyperplan de \(\mathbb{R}_n[X]\), de dimension \(n\).
Soit \(Q = u(P) \in \operatorname{Im} u\). D’après c), \[\varphi(Q) = -\frac{1}{\pi}\int_0^{\pi} g^{\prime\prime}(\theta)\,\mathrm{d}\theta = -\frac{1}{\pi}(g^{\prime}(\pi) – g^{\prime}(0)) = 0,\] car \(g^{\prime}(\theta) = -\sin\theta\,P^{\prime}(\cos\theta)\) s’annule en 0 et en \(\pi\). Donc \(\operatorname{Im} u \subset \operatorname{Ker} \varphi\). Ces deux sous-espaces ont la même dimension \(n\), d’après b). Par conséquent, \(\operatorname{Im} u = \operatorname{Ker} \varphi\).
Vérification : \(u(X^2) = 4X^2 – 2\) et \(\varphi(X^2) = \dfrac{1}{\pi}\displaystyle\int_0^{\pi} \cos^2\theta\,\mathrm{d}\theta = \dfrac{1}{2}\), donc \(\varphi(u(X^2)) = 4 \times \dfrac{1}{2} – 2 = 0\).
Erreur fréquente : affirmer \(\operatorname{Im} u \subset \operatorname{Ker} \varphi\) puis conclure à l’égalité sans comparer les dimensions.
Barème : a) 1,5 point : 1 point pour le degré et le coefficient dominant, 0,5 point pour le noyau ; b) 0,5 point ; c) 1 point : 0,5 point pour chaque dérivée ; d) 1 point : 0,25 point pour la forme linéaire non nulle, 0,5 point pour l’inclusion, 0,25 point pour l’argument de dimension.
Exercice 4 : Partie C, une base adaptée (5 points)
- D’après B a), si \(Q \in \mathbb{R}_{k-1}[X]\) est de degré \(d \leq\, k – 1\), alors \(u(Q)\) est de degré au plus \(d\). Donc \(v(Q) = u(Q) – k^2 Q \in \mathbb{R}_{k-1}[X]\) : le sous-espace \(\mathbb{R}_{k-1}[X]\) est stable par \(v\).
Montrons que l’endomorphisme induit est injectif. Soit \(Q \neq 0\), de degré \(d \leq\, k – 1\) et de coefficient dominant \(q_d\). D’après A b), le coefficient de \(X^d\) dans \(v(Q)\) vaut \((d^2 – k^2)\,q_d\). Il est non nul, car \(0 \leq\, d < k\). Donc \(v(Q) \neq 0\). Un endomorphisme injectif d’un espace de dimension finie est bijectif : \(v\) induit un automorphisme de \(\mathbb{R}_{k-1}[X]\).
Un polynôme unitaire de degré \(k\) s’écrit de façon unique \(P = X^k + Q\) avec \(Q \in \mathbb{R}_{k-1}[X]\). On a alors \(u(P) = k^2 P\) si et seulement si \(v(X^k) + v(Q) = 0\). Or, d’après A b), \(v(X^k) = -k(k-1)X^{k-2} \in \mathbb{R}_{k-1}[X]\). La condition équivaut donc à \(v(Q) = k(k-1)X^{k-2}\). Comme \(v\) induit une bijection de \(\mathbb{R}_{k-1}[X]\), cette équation a une unique solution \(Q\). Il existe donc un unique polynôme unitaire \(P_k\) de degré \(k\) tel que \(u(P_k) = k^2 P_k\).
- Pour \(k = 1\), l’équation s’écrit \(v(Q) = 0\), donc \(Q = 0\) et \(P_1 = X\) ; en effet, \(u(X) = X\).
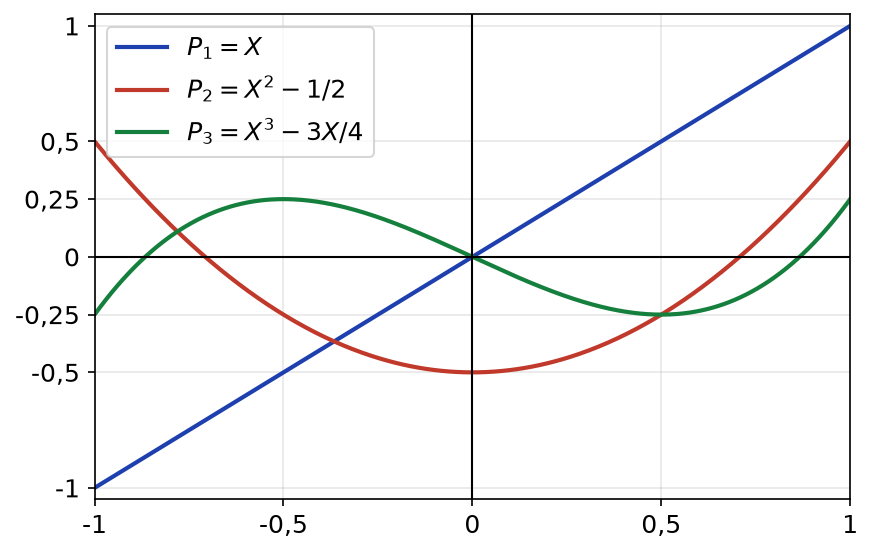
Pour \(k = 2\), cherchons \(P_2 = X^2 + aX + c\). On a \(u(P_2) = 4X^2 – 2 + aX\), et \(u(P_2) = 4P_2\) équivaut à \(a = 4a\) et \(-2 = 4c\). D’où \(a = 0\), \(c = -\dfrac{1}{2}\), et \(P_2 = X^2 – \dfrac{1}{2}\).
Pour \(k = 3\), cherchons \(P_3 = X^3 + bX^2 + aX + c\). On a \(u(P_3) = 9X^3 – 6X + b(4X^2 – 2) + aX\). L’égalité \(u(P_3) = 9P_3\) donne \(4b = 9b\), \(a – 6 = 9a\) et \(-2b = 9c\), d’où \(b = 0\), \(a = -\dfrac{3}{4}\) et \(c = 0\). Ainsi, \(P_3 = X^3 – \dfrac{3}{4}X\).
- La famille \((P_0, \ldots, P_n)\) est échelonnée en degré (\(\deg P_k = k\)). Elle est donc libre, et elle compte \(n + 1 = \dim \mathbb{R}_n[X]\) vecteurs : c’est une base. Comme \(u(P_k) = k^2 P_k\) pour tout \(k\) (y compris \(k = 0\), puisque \(u(1) = 0\)), \(D = \operatorname{diag}(0, 1, 4, \ldots, n^2)\).
Pour \(n = 3\), les colonnes de \(Q\) sont les coordonnées de \(P_0, P_1, P_2, P_3\) dans \(\mathcal{B}\). Les relations \(X^2 = P_2 + \frac{1}{2}P_0\) et \(X^3 = P_3 + \frac{3}{4}P_1\) donnent l’inverse :
\[Q = \begin{pmatrix} 1 0 -\frac{1}{2} 0 \\ 0 1 0 -\frac{3}{4} \\ 0 0 1 0 \\ 0 0 0 1 \end{pmatrix}\] et \[Q^{-1} =\begin{pmatrix} 1 0 \frac{1}{2} 0 \\ 0 1 0 \frac{3}{4} \\ 0 0 1 0 \\ 0 0 0 1 \end{pmatrix}.\]
D’après la formule de changement de base, \(D = Q^{-1} A Q\), soit \(A = Q D Q^{-1}\). Vérification sur la dernière colonne : \(A \times (0, -\frac{3}{4}, 0, 1)^{\top} = (0, -\frac{27}{4}, 0, 9)^{\top} = 9 \times (0, -\frac{3}{4}, 0, 1)^{\top}\).
- Appliquons B c) à \(P = T_k\) : ici \(g(\theta) = \cos(k\theta)\), donc \(u(T_k)(\cos\theta) = -g^{\prime\prime}(\theta) = k^2\cos(k\theta) = k^2 T_k(\cos\theta)\). Les polynômes \(u(T_k)\) et \(k^2 T_k\) coïncident donc sur \([-1, 1]\), ensemble infini : ils sont égaux, et \(u(T_k) = k^2 T_k\). Le polynôme \(2^{1-k} T_k\) est unitaire de degré \(k\) et vérifie la même relation. Par l’unicité de a), \(P_k = \dfrac{T_k}{2^{k-1}}\). Par exemple, \(T_2 = 2X^2 – 1\) et \(T_3 = 4X^3 – 3X\) redonnent \(P_2\) et \(P_3\). En particulier, \(|P_k(x)| \leq\, 2^{1-k}\) sur \([-1, 1]\), comme le montre la figure.

Barème : a) 2 points : 0,5 point pour la stabilité, 0,75 point pour l’injectivité et la bijectivité, 0,75 point pour l’existence et l’unicité de \(P_k\) ; b) 1 point : 0,5 point pour \(P_2\), 0,5 point pour \(P_3\) ; c) 1 point : 0,25 point pour la base, 0,25 point pour \(D\), 0,5 point pour \(Q\), \(Q^{-1}\) et la relation ; d) 1 point : 0,5 point pour \(u(T_k) = k^2 T_k\), 0,5 point pour \(P_k\).
Exercice 5 : Partie D, applications (4 points)
- Le changement de variable \(\theta \mapsto \pi – \theta\) transforme \(\cos^3\theta\) en \(-\cos^3\theta\), donc \(\varphi(X^3) = 0\). D’après B d), \(X^3 \in \operatorname{Ker} \varphi = \operatorname{Im} u\) : l’équation admet des solutions.
D’après C c), \(X^3 = P_3 + \dfrac{3}{4}P_1\). Écrivons \(P = \sum_{k=0}^{3} c_k P_k\) ; alors \(u(P) = c_1 P_1 + 4c_2 P_2 + 9c_3 P_3\). Par unicité des coordonnées dans la base \((P_k)\), on a \(u(P) = X^3\) si et seulement si \(9c_3 = 1\), \(4c_2 = 0\) et \(c_1 = \dfrac{3}{4}\), avec \(c_0\) quelconque. Les solutions sont donc
\[P = \frac{1}{9}(X^3 – \frac{3}{4}X) + \frac{3}{4}X + c = \frac{1}{9}X^3 + \frac{2}{3}X + c.\]
L’ensemble des solutions est \(\{\dfrac{1}{9}X^3 + \dfrac{2}{3}X + c \mid c \in \mathbb{R}\}\). Vérification : \(u(\frac{1}{9}X^3) = X^3 – \dfrac{2}{3}X\) et \(u(\frac{2}{3}X) = \dfrac{2}{3}X\), dont la somme vaut \(X^3\). - L’inclusion \(\operatorname{Vect}(P_k) \subset \operatorname{Ker}(u – k^2\,\mathrm{id})\) est claire. Inversement, soit \(P \neq 0\) tel que \(u(P) = k^2 P\), de degré \(d\) et de coefficient dominant \(a_d\). Si \(d \geq\, 1\), B a) donne \(d^2 a_d = k^2 a_d\), donc \(d = k\). Si \(d = 0\), alors \(u(P) = 0 = k^2 P\), donc \(k = 0\) et \(P \in \operatorname{Vect}(P_0)\). Dans le premier cas, \(\dfrac{P}{a_d}\) est unitaire de degré \(k\) et vérifie la relation, donc vaut \(P_k\) par l’unicité de C a). Ainsi, \(\operatorname{Ker}(u – k^2\,\mathrm{id}) = \operatorname{Vect}(P_k)\).
Soit \(w\) qui commute avec \(u\). Alors \(u(w(P_k)) = w(u(P_k)) = k^2 w(P_k)\), donc \(w(P_k) \in \operatorname{Vect}(P_k)\) : la matrice de \(w\) dans la base \((P_0, \ldots, P_n)\) est diagonale. Réciproquement, deux matrices diagonales commutent, donc un tel \(w\) commute avec \(u\), dont la matrice \(D\) est diagonale. Les endomorphismes qui commutent avec \(u\) sont exactement ceux dont la matrice dans \((P_0, \ldots, P_n)\) est diagonale. Ils forment un espace isomorphe à celui des matrices diagonales, de dimension \(n + 1\).
- Dans la base \((P_k)\), la matrice de \(u + \mathrm{id}\) est \(D + I_{n+1} = \operatorname{diag}(1, 2, 5, \ldots, n^2 + 1)\). Donc \(\det(u + \mathrm{id}) = \displaystyle\prod_{k=0}^{n} (k^2 + 1)\). Pour \(n = 3\), on obtient \(1 \times 2 \times 5 \times 10\), soit 100. Ce déterminant est non nul, donc \(u + \mathrm{id}\) est inversible.
Barème : a) 1,5 point : 0,5 point pour l’existence via \(\varphi\), 0,75 point pour la résolution dans la base \((P_k)\), 0,25 point pour l’ensemble des solutions ; b) 1,5 point : 0,5 point pour le noyau, 0,5 point pour la stabilité des droites, 0,5 point pour la réciproque et la dimension ; c) 1 point : 0,5 point pour la formule, 0,25 point pour 100, 0,25 point pour l’inversibilité.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : problème d’algèbre linéaire type concours
Pour consolider ce que le corrigé vous a appris, relisez le cours « Applications linéaires » en maths sup et « Matrices et applications linéaires » en maths sup et « Groupe symétrique et déterminants » en maths sup puis entraînez-vous avec les exercices corrigés applications linéaires, matrices et applications linéaires, groupe symétrique et déterminants.
Retrouvez tous les contrôles de maths sup classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.