Ces exercices espérance sup couvrent tout le chapitre, de l’application directe au problème de concours. Les premiers entraînent au calcul d’une espérance et d’une variance par la formule de transfert, avec des lois usuelles et une variable complexe. Viennent ensuite les couples, la covariance et des contre-exemples à connaître.
Le cœur de la feuille est la méthode des indicatrices : points fixes d’une permutation, tirages sans remise, urnes vides, changements dans une suite de lancers. Les derniers exercices utilisent les inégalités de Markov et de Bienaymé-Tchebychev pour dimensionner un sondage, puis un problème démontre le théorème de Weierstrass.
Cherchez chaque exercice sérieusement avant d’ouvrir le corrigé. Ensuite, comparez votre rédaction avec la solution proposée.
Avant de commencer, relisez le cours de maths sup sur espérance et variance.
Exercice 1 : Espérance et variance à partir d’une loi
Une variable aléatoire \(X\) prend les valeurs \(-2\), \(0\), \(1\) et \(3\) avec les probabilités respectives \(0{,}1\), \(0{,}3\), \(0{,}4\) et \(0{,}2\).
- Calculer \(E(X)\).
- Déterminer la loi de \(Y = X^2\), puis calculer \(E(Y)\) de deux façons : avec cette loi, puis avec la formule de transfert.
- En déduire \(V(X)\) et \(\sigma(X)\).
- Calculer \(E(|X – 1|)\).
Exercice 2 : Loi à paramètre et formule de transfert
Soit \(c\) un réel et \(X\) une variable aléatoire à valeurs dans \(\{1, 2, 3, 4\}\) telle que \(P(X = k) = ck\) pour tout \(k \in \{1, 2, 3, 4\}\).
- Déterminer \(c\).
- Calculer \(E(X)\), \(E(X^2)\) et \(V(X)\).
- Calculer \(E\big(\frac{1}{X}\big)\) et \(E(2^X)\). Comparer \(E\big(\frac{1}{X}\big)\) et \(\frac{1}{E(X)}\).
Exercice 3 : Transformation affine et variable centrée réduite
Soit \(X\) une variable aléatoire réelle d’espérance \(m\) et de variance \(\sigma^2 > 0\), avec \(\sigma > 0\).
- Montrer que \(Y = \dfrac{X – m}{\sigma}\) est d’espérance \(0\) et de variance \(1\).
- Montrer que \(Y\) est la seule variable de la forme \(aX + b\), avec \(a > 0\), qui est centrée et de variance \(1\).
- On note \(D\) le résultat d’un dé équilibré à six faces. Rappeler \(E(D)\) et calculer \(V(D)\). Calculer ensuite \(E(3 – 2D)\) et \(V(3 – 2D)\).
Exercice 4 : Loi uniforme sur un intervalle d’entiers
- Soit \(n \geq\, 1\) et \(X\) de loi uniforme sur \(\{1, \ldots, n\}\). Montrer que \(E(X) = \dfrac{n+1}{2}\) et \(V(X) = \dfrac{n^2 – 1}{12}\).
- Soient \(a \leq\, b\) deux entiers et \(U\) de loi uniforme sur \(\{a, a+1, \ldots, b\}\). Exprimer \(U\) à l’aide d’une variable uniforme sur \(\{1, \ldots, n\}\) pour un \(n\) à préciser. En déduire \(E(U)\) et \(V(U)\).
- Application : calculer l’espérance et la variance d’un entier choisi uniformément dans \(\{0, 1, \ldots, 10\}\).
Exercice 5 : Moments de la loi binomiale par le calcul direct
Soient \(n \geq\, 2\), \(p \in [0, 1]\), \(q = 1 – p\) et \(X \sim \mathcal{B}(n, p)\). On veut retrouver \(E(X)\) et \(V(X)\) sans utiliser de variables de Bernoulli.
- Montrer que \(k \binom\,{n}{k} = n \binom\,{n-1}{k-1}\) pour \(1 \leq\, k \leq\, n\), puis que \(k(k-1)\binom\,{n}{k} = n(n-1)\binom\,{n-2}{k-2}\) pour \(2 \leq\, k \leq\, n\).
- En déduire \(E(X) = np\).
- Calculer \(E\big(X(X-1)\big)\) par la formule de transfert.
- En déduire \(V(X)\).
Exercice 6 : Espérance d’une variable à valeurs complexes
- Soient \(X \sim \mathcal{B}(n, p)\), \(q = 1 – p\) et \(\theta \in \mathbb{R}\). Calculer \(E\big(e^{i\theta X}\big)\).
- On prend \(p = \frac{1}{2}\). Montrer que \(\big|E(e^{i\theta X})\big| = \big|\cos(\theta/2)\big|^n\). En déduire \(E\big(\cos(\theta X)\big)\) lorsque \(\theta = \pi\), puis interpréter ce résultat avec \(P(X \text{ pair})\).
- Soient \(n \geq\, 2\), \(U\) de loi uniforme sur \(\{0, 1, \ldots, n-1\}\) et \(Z = e^{2i\pi U/n}\). Pour \(k \in \mathbb{Z}\), calculer \(E(Z^k)\). Comparer \(|E(Z)|\) et \(E(|Z|)\).
Exercice 7 : Formule de transfert et inverse d’une binomiale
Soient \(n \geq\, 1\), \(p \in \,]0, 1[\), \(q = 1 – p\) et \(X \sim \mathcal{B}(n, p)\).
- Montrer que \(\dfrac{1}{k+1}\dbinom{n}{k} = \dfrac{1}{n+1}\dbinom{n+1}{k+1}\) pour \(0 \leq\, k \leq\, n\).
- En déduire que \(E\Big(\dfrac{1}{X+1}\Big) = \dfrac{1 – q^{n+1}}{(n+1)p}\).
- Vérifier la formule pour \(n = 1\) par un calcul direct.
- Pour \(n = 2\) et \(p = \frac{1}{2}\), comparer \(E\big(\frac{1}{X+1}\big)\) et \(\frac{1}{E(X) + 1}\).
Exercice 8 : Espérance à l’aide des probabilités P(X ≥ k)
- Soit \(X\) une variable aléatoire à valeurs dans \(\{0, 1, \ldots, n\}\). Montrer que \(E(X) = \displaystyle\sum_{k=1}^{n} P(X \geq\, k)\).
- On lance deux dés équilibrés indépendants et on note \(M\) le plus grand des deux résultats. Calculer \(P(M \leq\, k)\) pour \(k \in \{1, \ldots, 6\}\), puis \(E(M)\) à l’aide de la question 1.
- Déterminer la loi de \(M\) et vérifier le résultat précédent.
- On note \(m\) le plus petit des deux résultats. Calculer \(E(m)\) par la même méthode. Contrôler le résultat à l’aide de \(M + m\).
Exercice 9 : Covariance nulle sans indépendance
Soit \(X\) de loi uniforme sur \(\{-1, 0, 1\}\) et \(Y = X^2\).
- Calculer \(E(X)\), \(E(Y)\), \(E(XY)\), puis \(\mathrm{Cov}(X, Y)\).
- Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculer \(V(X + Y)\) de deux façons : avec la formule de la variance d’une somme, puis avec la loi de \(X + Y\).
Exercice 10 : Couple défini par un tableau
La loi conjointe d’un couple \((X, Y)\) est donnée par le tableau suivant, où la case de la ligne \(x\) et de la colonne \(y\) contient \(P(X = x, Y = y)\).
\[\begin{array}{c|cc} Y = 0 Y = 1 \\ \hline X = 0 0{,}1 0{,}2 \\ X = 1 0{,}2 0{,}1 \\ X = 2 0{,}3 0{,}1 \end{array}\]
- Déterminer les lois marginales de \(X\) et de \(Y\).
- Calculer \(E(X)\), \(V(X)\), \(E(Y)\) et \(V(Y)\).
- Calculer \(E(XY)\) puis \(\mathrm{Cov}(X, Y)\). Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculer \(V(X + Y)\), \(V(X – Y)\) et \(V(2X – 3Y)\). Vérifier la valeur de \(V(X + Y)\) à l’aide de la loi de \(X + Y\).
Exercice 11 : Espérance et variance d’un produit indépendant
Soient \(X\) et \(Y\) deux variables aléatoires réelles indépendantes.
- Montrer que \(V(XY) = V(X)V(Y) + V(X)E(Y)^2 + V(Y)E(X)^2\).
- Application : \(X \sim \mathcal{B}(p)\) et \(Y \sim \mathcal{B}(p^{\prime})\). Déterminer la loi de \(XY\) et retrouver la formule de la question 1.
- Application : \(X\) et \(Y\) sont les résultats de deux dés équilibrés indépendants. Calculer \(E(XY)\) et \(V(XY)\).
- La formule de la question 1 reste-t-elle vraie sans indépendance ? On pourra tester \(Y = X\) avec \(X \sim \mathcal{B}(\frac{1}{2})\).
Exercice 12 : Points fixes d’une permutation aléatoire
Soit \(n \geq\, 2\). On choisit une permutation \(\sigma\) de \(\{1, \ldots, n\}\) selon la loi uniforme sur le groupe symétrique. On note \(N\) le nombre de points fixes de \(\sigma\), c’est-à-dire le nombre d’entiers \(i\) tels que \(\sigma(i) = i\).
- Écrire \(N\) comme une somme d’indicatrices. Calculer \(P(\sigma(i) = i)\) puis \(E(N)\).
- Pour \(i \neq j\), calculer \(P(\sigma(i) = i, \sigma(j) = j)\) et la covariance des indicatrices correspondantes.
- En déduire \(V(N)\).
- Majorer \(P(N \geq\, 3)\) par l’inégalité de Markov, puis par l’inégalité de Bienaymé-Tchebychev. Quelle borne est la meilleure ?
Exercice 13 : Tirages sans remise et loi hypergéométrique
Une urne contient \(N\) boules, dont \(b\) blanches, avec \(1 \leq\, b \leq\, N – 1\). On tire successivement et sans remise \(n\) boules, avec \(2 \leq\, n \leq\, N\). On note \(X\) le nombre de boules blanches obtenues et \(B_k\) l’événement « la \(k\)-ième boule tirée est blanche ».
- En modélisant le tirage par un \(n\)-uplet de boules distinctes choisi uniformément, montrer que \(P(B_k) = \frac{b}{N}\) pour tout \(k\).
- En déduire \(E(X)\).
- Pour \(k \neq l\), calculer \(P(B_k \cap B_l)\), puis \(\mathrm{Cov}(\mathbf{1}_{B_k}, \mathbf{1}_{B_l})\).
- Montrer que \(V(X) = n \dfrac{b}{N} \Big(1 – \dfrac{b}{N}\Big) \dfrac{N – n}{N – 1}\).
- Application : \(N = 10\), \(b = 4\), \(n = 5\). Comparer avec des tirages avec remise.
Exercice 14 : Urnes vides
On place \(n\) boules dans \(r \geq\, 2\) urnes. Chaque boule est placée dans une urne choisie uniformément, indépendamment des autres. On note \(V\) le nombre d’urnes vides.
- Calculer \(E(V)\). En déduire l’espérance du nombre d’urnes occupées.
- Montrer que \(V(V) = r a(1 – a) + r(r-1)(b – a^2)\), avec \(a = \big(1 – \frac{1}{r}\big)^n\) et \(b = \big(1 – \frac{2}{r}\big)^n\).
- Application : \(n = r = 4\). Calculer \(E(V)\) et \(V(V)\).
- Toujours pour \(n = r = 4\), déterminer la loi de \(V\) par dénombrement et vérifier les résultats de la question 3.
Exercice 15 : Nombre de changements dans une suite de lancers
Soient \(n \geq\, 2\), \(p \in \,]0, 1[\) et \(q = 1 – p\). On lance \(n\) fois une pièce qui donne pile avec probabilité \(p\). Les lancers sont indépendants. On note \(X_i = 1\) si le \(i\)-ième lancer donne pile et \(X_i = 0\) sinon. Un changement a lieu entre les lancers \(i\) et \(i+1\) si \(X_i \neq X_{i+1}\). On note \(C\) le nombre de changements. Sur la figure ci-dessous, \(20\) lancers donnent \(C = 11\).
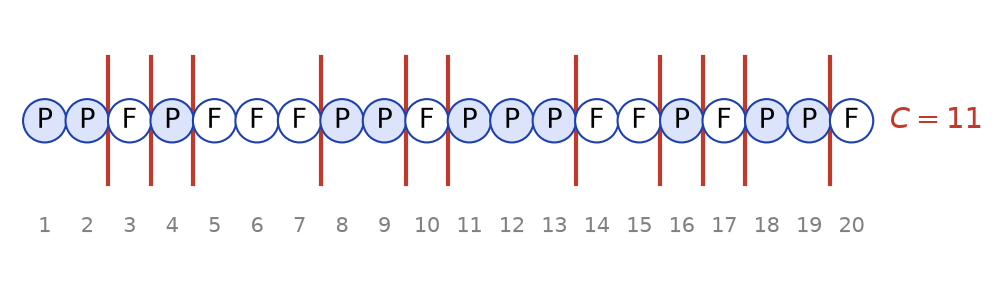
- On pose \(C_i = \mathbf{1}_{\{X_i \neq X_{i+1}\}}\) pour \(1 \leq\, i \leq\, n-1\). Calculer \(P(C_i = 1)\), puis \(E(C)\).
- Montrer que \(C_i\) et \(C_j\) sont indépendantes si \(|i – j| \geq\, 2\).
- Calculer \(\mathrm{Cov}(C_i, C_{i+1})\).
- En déduire \(V(C) = 2(n-1)pq(1 – 2pq) + 2(n-2)pq(1 – 4pq)\).
- On prend \(p = \frac{1}{2}\) et \(n = 101\). Calculer \(E(C)\) et \(V(C)\), puis majorer \(P(|C – 50| \geq\, 10)\).
Exercice 16 : Inégalité de Markov et somme de dés
On lance deux dés équilibrés indépendants et on note \(S\) la somme des résultats. La loi de \(S\) est représentée ci-dessous.
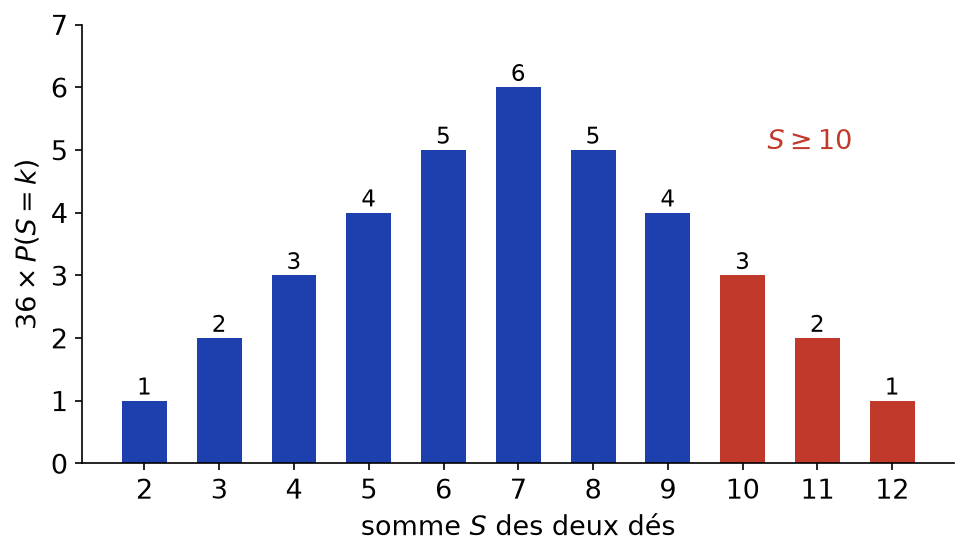
- Calculer \(E(S)\) et \(V(S)\).
- Majorer \(P(S \geq\, 10)\) par l’inégalité de Markov, puis par l’inégalité de Bienaymé-Tchebychev. Comparer avec la valeur exacte.
- Soient \(m > 0\) et \(a \geq\, m\). Construire une variable positive \(X\), d’espérance \(m\), telle que \(P(X \geq\, a) = \frac{m}{a}\). Que peut-on en conclure sur l’inégalité de Markov ?
Exercice 17 : Inégalité de Bienaymé-Tchebychev pour une binomiale
On lance \(100\) fois une pièce équilibrée et on note \(X\) le nombre de piles.
- Donner la loi de \(X\), son espérance et sa variance.
- Majorer \(P(|X – 50| \geq\, 10)\), puis minorer \(P(40 < X < 60)\).
- Déterminer le plus petit entier \(t\) pour lequel l’inégalité de Bienaymé-Tchebychev garantit \(P(|X – 50| \geq\, t) \leq\, 0{,}05\).
- Majorer \(P(X \geq\, 60)\) par l’inégalité de Markov. En utilisant la symétrie de la loi de \(X\), obtenir un meilleur majorant par Bienaymé-Tchebychev.
Exercice 18 : Taille d’un sondage
Une proportion inconnue \(p\) d’une grande population approuve un projet. On interroge \(n\) personnes. On modélise les réponses par des variables \(X_1, \ldots, X_n\) indépendantes de loi \(\mathcal{B}(p)\). On note \(F_n = \frac{1}{n}(X_1 + \cdots + X_n)\).
- Calculer \(E(F_n)\) et \(V(F_n)\). Montrer que \(V(F_n) \leq\, \frac{1}{4n}\).
- Déterminer un nombre \(n\) de personnes qui garantit \(P(|F_n – p| \geq\, 0{,}02) \leq\, 0{,}05\).
- Même question avec une précision de \(0{,}01\). Commenter.
- On sait désormais que \(p \leq\, 0{,}1\). Reprendre la question 2.
Exercice 19 : Moyenne de lancers de dés
On lance \(n\) fois un dé équilibré. Les lancers sont indépendants. On note \(M_n\) la moyenne des résultats et \(F_n\) la fréquence des six.
- Calculer \(E(M_n)\) et \(V(M_n)\).
- Déterminer un nombre de lancers qui garantit \(P(|M_n – 3{,}5| \geq\, 0{,}1) \leq\, 0{,}05\).
- Déterminer un nombre de lancers qui garantit \(P\big(|F_n – \frac{1}{6}| \geq\, 0{,}01\big) \leq\, 0{,}1\).
- Montrer que, pour tout \(\varepsilon > 0\), \(P(|M_n – 3{,}5| \geq\, \varepsilon) \to 0\) quand \(n \to +\infty\).
Exercice 20 : Variance nulle et meilleure approximation par une constante
Soit \(X\) une variable aléatoire réelle, de moyenne \(m\).
- Montrer que \(V(X) = 0\) si et seulement si \(P(X = m) = 1\).
- Montrer que si \(X \geq\, 0\) et \(E(X) = 0\), alors \(P(X = 0) = 1\).
- Pour \(a \in \mathbb{R}\), on pose \(g(a) = E\big((X – a)^2\big)\). Montrer que \(g(a) = V(X) + (m – a)^2\). En déduire le minimum de \(g\) et le point où il est atteint.
- On suppose que \(X\) prend ses valeurs dans \([\alpha, \beta]\). Montrer que \(V(X) \leq\, \frac{(\beta – \alpha)^2}{4}\). Donner un cas d’égalité.
Exercice 21 : Coefficient de corrélation et régression linéaire
Soient \(X\) et \(Y\) deux variables aléatoires réelles telles que \(V(X) > 0\) et \(V(Y) > 0\).
- En étudiant \(\lambda \mapsto V(Y – \lambda X)\), montrer que \(\mathrm{Cov}(X, Y)^2 \leq\, V(X)V(Y)\).
- On pose \(\rho = \dfrac{\mathrm{Cov}(X, Y)}{\sigma(X)\sigma(Y)}\). Montrer que \(|\rho| \leq\, 1\), avec égalité si et seulement s’il existe des réels \(a\) et \(b\) tels que \(P(Y = aX + b) = 1\).
- Pour \((a, b) \in \mathbb{R}^2\), on pose \(\varphi(a, b) = E\big((Y – aX – b)^2\big)\). Montrer que \(\varphi\) atteint son minimum en un unique couple \((a_0, b_0)\), à déterminer. Montrer que ce minimum vaut \(V(Y)(1 – \rho^2)\).
- Application : \(X\) et \(Z\) sont les résultats de deux dés équilibrés indépendants et \(Y = X + Z\). Calculer \(\rho\), \(a_0\), \(b_0\) et le minimum de \(\varphi\).
Exercice 22 : Problème : polynômes de Bernstein et théorème de Weierstrass
Soit \(f : [0, 1] \to \mathbb{R}\) continue. Pour \(n \geq\, 1\) et \(x \in [0, 1]\), on considère \(S_n \sim \mathcal{B}(n, x)\) et on pose
\[B_n(f)(x) = E\Big(f\Big(\frac{S_n}{n}\Big)\Big).\]
- Montrer que \(B_n(f)(x) = \displaystyle\sum_{k=0}^{n} \binom\,{n}{k} f\Big(\frac{k}{n}\Big) x^k (1-x)^{n-k}\). En déduire que \(B_n(f)\) est une fonction polynomiale.
- Calculer \(B_n(f)\) pour \(f(t) = 1\), \(f(t) = t\) et \(f(t) = t^2\).
- Soit \(Y\) une variable aléatoire réelle. Montrer que \(E(|Y|) \leq\, \sqrt{E(Y^2)}\).
- On suppose \(f\) lipschitzienne de rapport \(K\). Montrer que, pour tout \(x \in [0, 1]\), \(|B_n(f)(x) – f(x)| \leq\, \dfrac{K}{2\sqrt{n}}\).
- On suppose seulement \(f\) continue et on note \(\|f\|_\infty = \sup_{[0, 1]} |f|\). Soit \(\varepsilon > 0\) et \(\delta > 0\) donné par le théorème de Heine. Montrer que, pour tout \(x \in [0, 1]\),
\[|B_n(f)(x) – f(x)| \leq\, \varepsilon + \frac{\|f\|_\infty}{2n\delta^2}.\]
En déduire que \(\sup_{x \in [0, 1]} |B_n(f)(x) – f(x)| \to 0\). - Exemple : \(f(t) = \big|t – \frac{1}{2}\big|\). Calculer \(B_2(f)\) et vérifier la majoration de la question 4 en \(x = \frac{1}{2}\).
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en maths sup
- Le cours : espérance et variance, cours de maths sup
- À maîtriser avant : Probabilités sur un univers fini et variables aléatoires
- Chapitre précédent : Probabilités sur un univers fini et variables aléatoires
- Chapitre suivant : Espaces préhilbertiens réels
- Le même thème en maths spé : espérance et variance, exercices de maths spé
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé