Ce cours sur les applications linéaires sup ouvre le cœur de l’algèbre linéaire du second semestre de MPSI. Il suit directement le chapitre sur les espaces vectoriels et la dimension finie. Vous y étudiez l’espace \(\mathcal{L}(E, F)\), l’anneau \(\mathcal{L}(E)\) et le groupe linéaire, puis les deux sous-espaces associés à toute application : le noyau et l’image.
Ensuite, le chapitre présente les projecteurs et les symétries, d’abord géométriquement, puis par les relations \(p^2 = p\) et \(s^2 = \mathrm{id}\). Il montre qu’une application linéaire est déterminée par l’image d’une base. Enfin, il établit le théorème du rang et sa forme géométrique.
Ces outils servent partout ensuite : matrices, déterminants, réduction en spé. En effet, l’argument « injectif donc bijectif en dimension finie » revient sans cesse aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur applications linéaires.
I. Applications linéaires : définitions et premiers exemples
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(E\), \(F\), \(G\) sont des \(\mathbb{K}\)-espaces vectoriels. Une application linéaire est une application qui respecte les deux opérations d’un espace vectoriel. Autrement dit, elle transporte les combinaisons linéaires de \(E\) en combinaisons linéaires de \(F\). C’est l’objet central de l’algèbre linéaire.
1. Définition et vocabulaire
Une application \(f : E \to F\) est linéaire si, pour tous \(x, y \in E\) et tout \(\lambda \in \mathbb{K}\),
\[f(x + y) = f(x) + f(y) \quad \text{et} \quad f(\lambda x) = \lambda f(x).\]
On note \(\mathcal{L}(E, F)\) l’ensemble des applications linéaires de \(E\) dans \(F\). Une application linéaire de \(E\) dans \(E\) est un endomorphisme ; leur ensemble est noté \(\mathcal{L}(E)\). Une application linéaire bijective est un isomorphisme. Un endomorphisme bijectif est un automorphisme.
En pratique, on vérifie les deux conditions d’un seul coup. En effet, \(f\) est linéaire si et seulement si \(f(\lambda x + y) = \lambda f(x) + f(y)\) pour tous \(x, y \in E\) et \(\lambda \in \mathbb{K}\). De plus, une application linéaire vérifie toujours \(f(0_E) = 0_F\), car \(f(0_E) = f(0 \cdot 0_E) = 0 \cdot f(0_E)\).
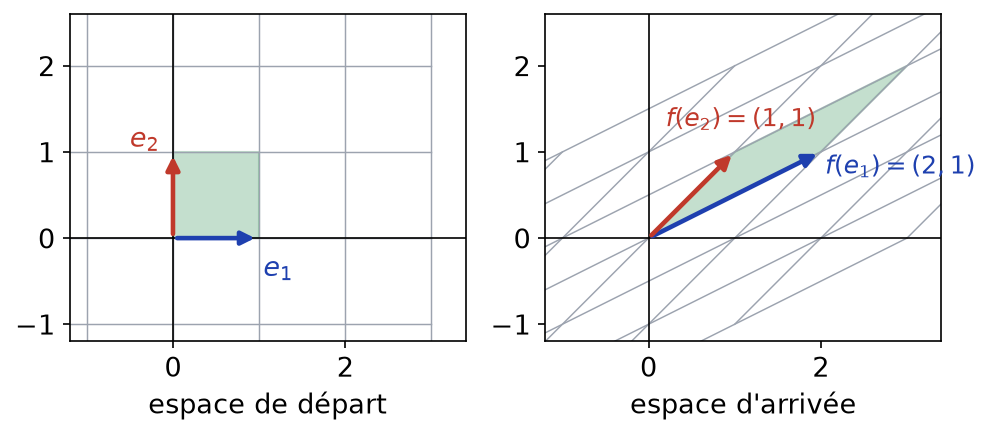
L’application \(f : \mathbb{R}^2 \to \mathbb{R}^2\), \((x, y) \mapsto (2x + y, x + y)\) est linéaire. Ses coordonnées sont en effet des combinaisons linéaires de \(x\) et \(y\), sans terme constant ni produit. De même, la dérivation \(D : P \mapsto P^{\prime}\) est un endomorphisme de \(\mathbb{K}[X]\). Enfin, la trace \(M \mapsto \operatorname{tr}(M)\) est linéaire de \(\mathcal{M}_n(\mathbb{K})\) dans \(\mathbb{K}\).
En revanche, \((x, y) \mapsto (x + 1, y)\) n’est pas linéaire, car l’image de \((0, 0)\) n’est pas nulle. De même, \((x, y) \mapsto xy\) ne l’est pas : l’image de \(2(1, 1)\) vaut \(4\) et non \(2\).
2. Structure de L(E, F)
L’ensemble \(\mathcal{L}(E, F)\) est un sous-espace vectoriel de l’espace des applications de \(E\) dans \(F\). La composée de deux applications linéaires est linéaire : si \(f \in \mathcal{L}(E, F)\) et \(g \in \mathcal{L}(F, G)\), alors \(g \circ f \in \mathcal{L}(E, G)\). Enfin, la réciproque d’un isomorphisme est linéaire.
Montrons seulement le dernier point. Soit \(f : E \to F\) un isomorphisme. Soient \(y, y^{\prime} \in F\) et \(\lambda \in \mathbb{K}\). Posons \(x = f^{-1}(y)\) et \(x^{\prime} = f^{-1}(y^{\prime})\). Par linéarité, \(f(\lambda x + x^{\prime}) = \lambda y + y^{\prime}\). Par conséquent, \(f^{-1}(\lambda y + y^{\prime}) = \lambda x + x^{\prime} = \lambda f^{-1}(y) + f^{-1}(y^{\prime})\).
3. L’anneau L(E) et le groupe linéaire
Muni de l’addition et de la composition, \(\mathcal{L}(E)\) est un anneau, d’élément neutre \(\mathrm{id}_E\). On note \(f^k\) la composée de \(k\) copies de \(f\), avec \(f^0 = \mathrm{id}_E\). Cet anneau n’est pas commutatif dès que \(\dim E \geq\, 2\). Il n’est pas intègre non plus : on peut avoir \(f \circ g = 0\) avec \(f \neq 0\) et \(g \neq 0\).
Le groupe linéaire \(\mathrm{GL}(E)\) est l’ensemble des automorphismes de \(E\). C’est le groupe des éléments inversibles de l’anneau \(\mathcal{L}(E)\), pour la composition.
Comme l’anneau n’est pas commutatif, les identités remarquables demandent des précautions. Ainsi, \((f + g)^2 = f^2 + f \circ g + g \circ f + g^2\). La formule du binôme ne s’applique que si \(f\) et \(g\) commutent. Un polynôme annulateur permet souvent de montrer l’inversibilité : si \(f^2 – 3f + 2\,\mathrm{id}_E = 0\), alors \(f \circ \frac{1}{2}(3\,\mathrm{id}_E – f) = \mathrm{id}_E\), donc \(f \in \mathrm{GL}(E)\).
II. Noyau, image et sous-espaces associés
1. Image directe et image réciproque
Soit \(f \in \mathcal{L}(E, F)\). Si \(E^{\prime}\) est un sous-espace de \(E\), son image directe \(f(E^{\prime})\) est un sous-espace de \(F\). Si \(F^{\prime}\) est un sous-espace de \(F\), son image réciproque \(f^{-1}(F^{\prime}) = \{x \in E \mid f(x) \in F^{\prime}\}\) est un sous-espace de \(E\).
D’abord, \(0_F = f(0_E) \in f(E^{\prime})\). Ensuite, soient \(f(x)\) et \(f(x^{\prime})\) deux éléments de \(f(E^{\prime})\), et \(\lambda \in \mathbb{K}\). Alors \(\lambda f(x) + f(x^{\prime}) = f(\lambda x + x^{\prime})\), avec \(\lambda x + x^{\prime} \in E^{\prime}\). Pour l’image réciproque, on a \(f(0_E) = 0_F \in F^{\prime}\). De plus, si \(f(x)\) et \(f(x^{\prime})\) sont dans \(F^{\prime}\), alors \(f(\lambda x + x^{\prime}) = \lambda f(x) + f(x^{\prime}) \in F^{\prime}\).
La notation \(f^{-1}(F^{\prime})\) a un sens même si \(f\) n’est pas bijective. Elle désigne un ensemble d’antécédents, et non l’image par une réciproque.
2. Noyau et image
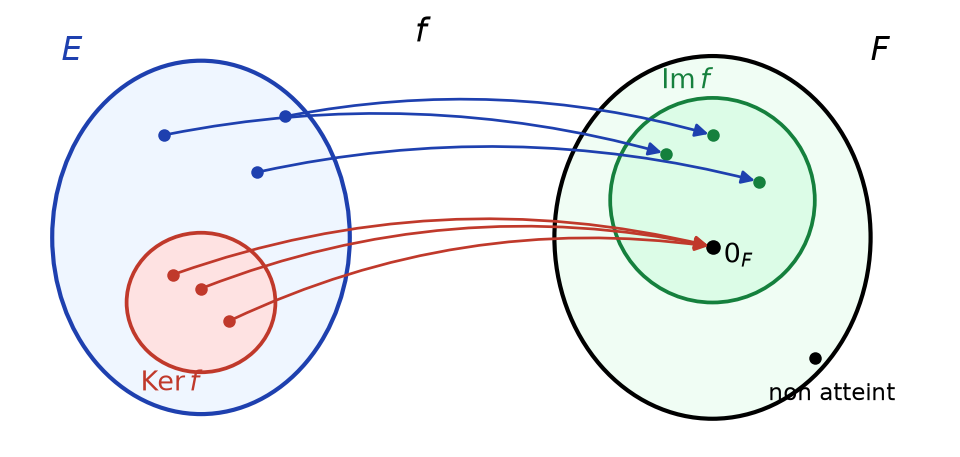
Soit \(f \in \mathcal{L}(E, F)\). Le noyau de \(f\) est \(\ker f = f^{-1}(\{0_F\}) = \{x \in E \mid f(x) = 0_F\}\). L’image de \(f\) est \(\operatorname{Im} f = f(E)\). D’après la proposition précédente, \(\ker f\) est un sous-espace de \(E\) et \(\operatorname{Im} f\) est un sous-espace de \(F\).
Le schéma ci-dessous résume la situation. Les vecteurs du noyau sont tous envoyés sur \(0_F\). L’image est la partie de \(F\) effectivement atteinte ; elle peut être strictement plus petite que \(F\).
Soit \(f \in \mathcal{L}(E, F)\). Alors \(f\) est injective si et seulement si \(\ker f = \{0_E\}\). De même, \(f\) est surjective si et seulement si \(\operatorname{Im} f = F\).
Si \(f\) est injective et \(f(x) = 0_F = f(0_E)\), alors \(x = 0_E\). Réciproquement, supposons \(\ker f = \{0_E\}\). Si \(f(x) = f(x^{\prime})\), alors \(f(x – x^{\prime}) = 0_F\) par linéarité. Donc \(x – x^{\prime} \in \ker f\), c’est-à-dire \(x = x^{\prime}\). Le second point est la définition de la surjectivité.
3. Calculer un noyau et une image
Pour le noyau, on résout le système \(f(x) = 0\) et on écrit les solutions comme un sous-espace engendré. Pour l’image, on utilise une famille génératrice \((e_1, \ldots, e_n)\) de \(E\) : on a alors \(\operatorname{Im} f = \mathrm{Vect}(f(e_1), \ldots, f(e_n))\). Il reste à extraire une base de cette famille. Enfin, le théorème du rang permet de contrôler les dimensions obtenues.
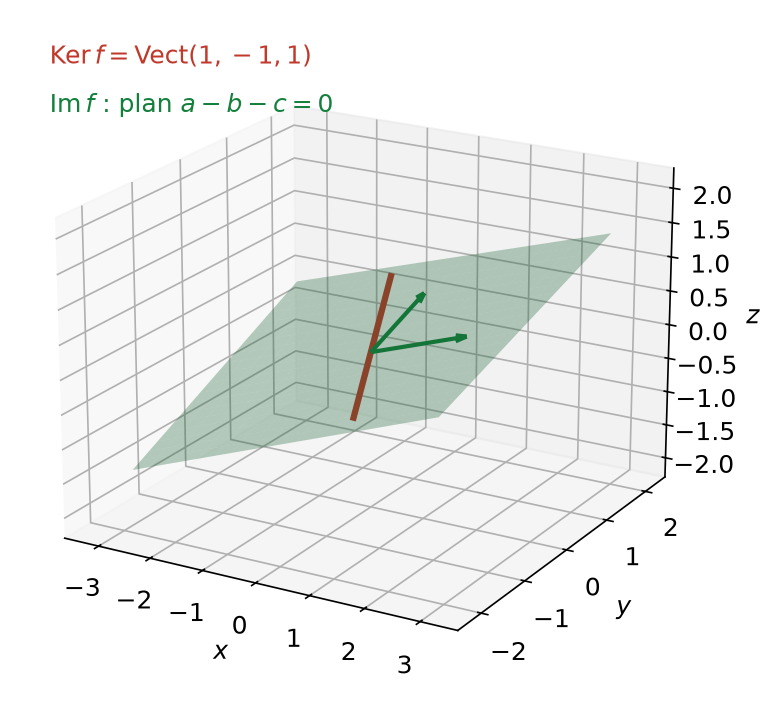
Soit \(f : \mathbb{R}^3 \to \mathbb{R}^3\), \((x, y, z) \mapsto (x + y, y + z, x – z)\). Le noyau s’obtient en résolvant \(x + y = 0\), \(y + z = 0\) et \(x – z = 0\). On trouve \(x = -y\) et \(z = -y\), donc \(\ker f = \mathrm{Vect}\big((1, -1, 1)\big)\).
Ensuite, les images de la base canonique sont \((1, 0, 1)\), \((1, 1, 0)\) et \((0, 1, -1)\). La troisième est la différence des deux autres. Ainsi, \(\operatorname{Im} f = \mathrm{Vect}\big((1, 0, 1), (1, 1, 0)\big)\), qui est le plan d’équation \(a – b – c = 0\).
Comme le montre la figure ci-dessous, le noyau est une droite et l’image est un plan de \(\mathbb{R}^3\). La somme des dimensions vaut bien \(1 + 2 = 3\). Nous verrons que ce n’est pas un hasard.
III. Projecteurs et symétries
Les projecteurs et les symétries sont les endomorphismes géométriques les plus importants. Ils reposent sur une décomposition de \(E\) en somme directe \(E = F \oplus G\). Tout vecteur \(x\) s’écrit alors de façon unique \(x = x_F + x_G\), avec \(x_F \in F\) et \(x_G \in G\).
1. Définitions géométriques
Soient \(F\) et \(G\) deux sous-espaces supplémentaires de \(E\). La projection sur \(F\) parallèlement à \(G\) est l’application \(p : x = x_F + x_G \mapsto x_F\). La symétrie par rapport à \(F\) parallèlement à \(G\) est l’application \(s : x = x_F + x_G \mapsto x_F – x_G\).
La figure ci-dessous illustre ces deux constructions dans le plan. On trace par \(u\) la parallèle à \(G\) : elle coupe \(F\) en \(p(u)\). Ensuite, \(s(u)\) est le symétrique de \(u\) par rapport à \(p(u)\), c’est-à-dire \(s(u) = 2p(u) – u\).
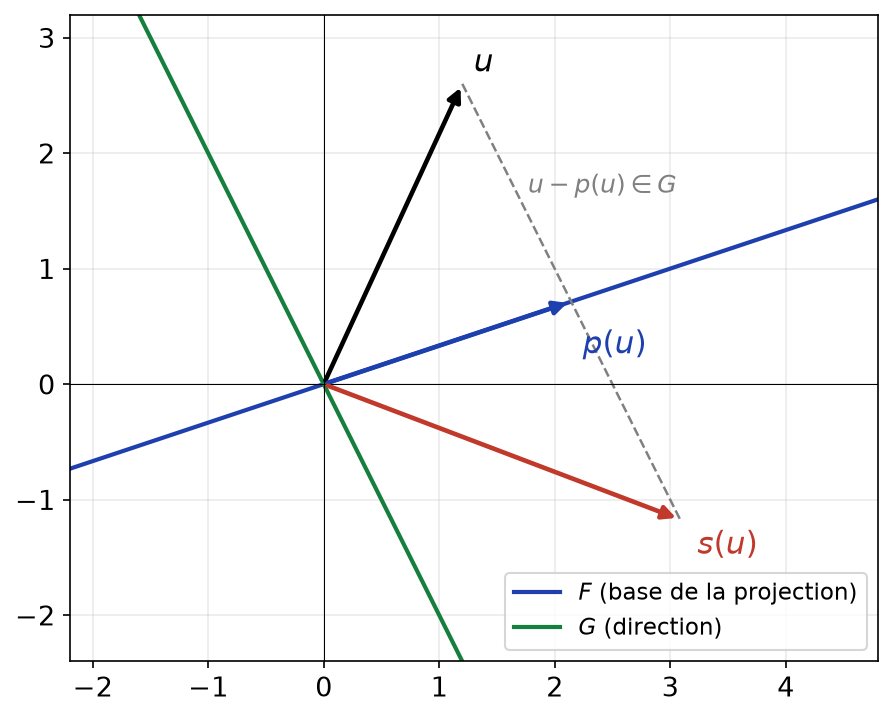
La projection \(p\) sur \(F\) parallèlement à \(G\) est un endomorphisme de \(E\) qui vérifie \(p \circ p = p\). De plus, \(\operatorname{Im} p = F = \ker(p – \mathrm{id}_E)\) et \(\ker p = G\). La symétrie associée vérifie \(s = 2p – \mathrm{id}_E\) et \(s \circ s = \mathrm{id}_E\). En particulier, \(s\) est un automorphisme et \(s^{-1} = s\).
2. Caractérisation algébrique
La réciproque est le résultat le plus utilisé. Elle permet de reconnaître un projecteur par un simple calcul.
Soit \(p \in \mathcal{L}(E)\) tel que \(p \circ p = p\) (on dit que \(p\) est un projecteur). Alors \(E = \operatorname{Im} p \oplus \ker p\), et \(p\) est la projection sur \(\operatorname{Im} p\) parallèlement à \(\ker p\). De plus, \(\operatorname{Im} p = \ker(p – \mathrm{id}_E)\).
De même, si \(s \in \mathcal{L}(E)\) vérifie \(s \circ s = \mathrm{id}_E\), alors \(E = \ker(s – \mathrm{id}_E) \oplus \ker(s + \mathrm{id}_E)\). Ainsi, \(s\) est la symétrie par rapport à \(\ker(s – \mathrm{id}_E)\) parallèlement à \(\ker(s + \mathrm{id}_E)\).
Traitons le projecteur. D’abord, si \(y \in \operatorname{Im} p\), écrivons \(y = p(z)\). Alors \(p(y) = p^2(z) = p(z) = y\). Donc \(\operatorname{Im} p \subset \ker(p – \mathrm{id}_E)\), et l’inclusion inverse est immédiate. Ensuite, soit \(x \in \ker p \cap \operatorname{Im} p\) : on a \(x = p(x) = 0\). Enfin, tout \(x\) s’écrit \(x = p(x) + \big(x – p(x)\big)\). Or \(p\big(x – p(x)\big) = p(x) – p^2(x) = 0\). La somme est donc directe et égale à \(E\), et \(p\) envoie \(x\) sur sa composante \(p(x)\).
Pour la symétrie, on pose \(p = \frac{1}{2}(s + \mathrm{id}_E)\). Un calcul donne \(p^2 = \frac{1}{4}(s^2 + 2s + \mathrm{id}_E) = \frac{1}{2}(s + \mathrm{id}_E) = p\). On applique alors le cas précédent, avec \(\ker p = \ker(s + \mathrm{id}_E)\).
Pour montrer qu’un endomorphisme \(p\) est un projecteur, on calcule \(p \circ p\) et on le compare à \(p\). Pour donner ses éléments caractéristiques, on détermine \(\operatorname{Im} p\) en résolvant \(p(x) = x\), puis \(\ker p\) en résolvant \(p(x) = 0\). Pour une symétrie, on vérifie \(s \circ s = \mathrm{id}_E\), puis on résout \(s(x) = x\) et \(s(x) = -x\).
Soit \(p : (x, y) \mapsto (-x – 2y, x + 2y)\) sur \(\mathbb{R}^2\). On calcule \(p(p(x, y))\). La première coordonnée vaut \(-(-x – 2y) – 2(x + 2y) = -x – 2y\). La seconde vaut \((-x – 2y) + 2(x + 2y) = x + 2y\). Donc \(p \circ p = p\). Ensuite, \(p(x, y) = 0\) équivaut à \(x = -2y\), d’où \(\ker p = \mathrm{Vect}\big((2, -1)\big)\). Enfin, \(p(x, y) = (x, y)\) équivaut à \(x + y = 0\), d’où \(\operatorname{Im} p = \mathrm{Vect}\big((1, -1)\big)\).
IV. Applications linéaires en dimension finie
1. Détermination par l’image d’une base
Soit \((e_1, \ldots, e_n)\) une base de \(E\) et \((f_1, \ldots, f_n)\) une famille quelconque de vecteurs de \(F\). Il existe une unique application linéaire \(u : E \to F\) telle que \(u(e_i) = f_i\) pour tout \(i\). Elle est donnée par
\[u\Big(\sum_{i=1}^{n} x_i e_i\Big) = \sum_{i=1}^{n} x_i f_i.\]
Pour l’unicité, une telle \(u\) vérifie nécessairement la formule, par linéarité. Pour l’existence, la formule définit bien une application, car la décomposition dans une base est unique. On vérifie ensuite directement qu’elle est linéaire et qu’elle envoie \(e_i\) sur \(f_i\).
La figure ci-dessous montre l’effet de \((x, y) \mapsto (2x + y, x + y)\). Les images de \(e_1\) et \(e_2\) suffisent à connaître l’image de tout le quadrillage : le carré unité devient un parallélogramme.
Avec les notations du théorème, \(u\) est injective si et seulement si \((f_1, \ldots, f_n)\) est libre. Elle est surjective si et seulement si cette famille est génératrice de \(F\). Enfin, \(u\) est un isomorphisme si et seulement si \((f_1, \ldots, f_n)\) est une base de \(F\).
Pour construire une application linéaire ayant un noyau ou une image imposés, on choisit une base adaptée. Par exemple, pour obtenir \(\ker u = K\) et \(\operatorname{Im} u = I\), on complète une base \((e_1, \ldots, e_k)\) de \(K\) en une base de \(E\). On envoie ensuite les \(e_i\) de \(K\) sur \(0\), et les autres vecteurs sur une base de \(I\). Cela n’est possible que si \(\dim E – \dim K = \dim I\).
2. Espaces isomorphes et dimension
Deux espaces de dimension finie sont isomorphes si et seulement s’ils ont la même dimension. En particulier, tout \(\mathbb{K}\)-espace de dimension \(n\) est isomorphe à \(\mathbb{K}^n\).
Un isomorphisme envoie une base sur une base, donc conserve le cardinal des bases. Réciproquement, si \(\dim E = \dim F = n\), on choisit une base de chaque espace. L’application linéaire qui envoie la première sur la seconde est un isomorphisme, d’après la propriété précédente.
Si \(E\) et \(F\) sont de dimension finie, alors \(\mathcal{L}(E, F)\) l’est aussi, et
\[\dim \mathcal{L}(E, F) = \dim E \times \dim F.\]
Soit \((e_1, \ldots, e_n)\) une base de \(E\), et \(p = \dim F\). D’après le théorème de la base, l’application \(u \mapsto (u(e_1), \ldots, u(e_n))\) est une bijection de \(\mathcal{L}(E, F)\) sur \(F^n\). Elle est de plus linéaire. Par conséquent, \(\mathcal{L}(E, F)\) est isomorphe à \(F^n\), qui est de dimension \(np\).
Les espaces \(\mathbb{R}_3[X]\), \(\mathcal{M}_2(\mathbb{R})\) et \(\mathbb{R}^4\) sont tous de dimension \(4\), donc isomorphes. De même, \(\dim \mathcal{L}(\mathbb{R}^3, \mathbb{R}^2) = 6\), et \(\dim \mathcal{L}(\mathbb{R}^n) = n^2\).
V. Le théorème du rang
1. Rang d’une application linéaire
Soit \(f \in \mathcal{L}(E, F)\) avec \(E\) de dimension finie. Le rang de \(f\) est la dimension de son image : \(\operatorname{rg} f = \dim \operatorname{Im} f\). Si \((e_1, \ldots, e_n)\) est une base de \(E\), c’est aussi le rang de la famille \((f(e_1), \ldots, f(e_n))\). En particulier, \(\operatorname{rg} f \leq\, \dim E\) et, si \(F\) est de dimension finie, \(\operatorname{rg} f \leq\, \dim F\).
Le rang est invariant par composition avec un isomorphisme. Si \(v : E^{\prime} \to E\) et \(w : F \to F^{\prime}\) sont des isomorphismes, alors \(\operatorname{rg}(w \circ f \circ v) = \operatorname{rg} f\).
Comme \(v\) est surjective, \(\operatorname{Im}(f \circ v) = f(v(E^{\prime})) = f(E) = \operatorname{Im} f\). Ensuite, \(w\) induit un isomorphisme de \(\operatorname{Im} f\) sur \(w(\operatorname{Im} f) = \operatorname{Im}(w \circ f)\). Or un isomorphisme conserve la dimension.
2. Forme géométrique et théorème du rang
Soit \(f \in \mathcal{L}(E, F)\) et \(S\) un supplémentaire de \(\ker f\) dans \(E\). Alors la restriction \(f_{|S}\) induit un isomorphisme de \(S\) sur \(\operatorname{Im} f\). C’est la forme géométrique du théorème du rang.
Notons \(g : S \to \operatorname{Im} f\), \(x \mapsto f(x)\). Elle est linéaire. D’abord, \(\ker g = S \cap \ker f = \{0\}\), donc \(g\) est injective. Ensuite, soit \(y = f(x)\) dans \(\operatorname{Im} f\). On écrit \(x = k + s\) avec \(k \in \ker f\) et \(s \in S\). Alors \(y = f(k) + f(s) = g(s)\). Donc \(g\) est surjective.
(Théorème du rang.) Soit \(E\) de dimension finie et \(f \in \mathcal{L}(E, F)\). Alors
\[\dim E = \dim \ker f + \operatorname{rg} f.\]
En dimension finie, \(\ker f\) admet un supplémentaire \(S\), et \(\dim E = \dim \ker f + \dim S\). D’après la forme géométrique, \(S\) est isomorphe à \(\operatorname{Im} f\). Donc \(\dim S = \operatorname{rg} f\), ce qui conclut.
Le théorème ne dit pas que \(E = \ker f \oplus \operatorname{Im} f\). D’ailleurs, cette égalité n’a de sens que pour un endomorphisme, et elle est souvent fausse. Par exemple, la dérivation sur \(\mathbb{R}_1[X]\) a pour noyau et pour image la même droite \(\mathbb{R}_0[X]\).
Soit \(\varphi : \mathbb{R}_3[X] \to \mathbb{R}\), \(P \mapsto P(1)\). Elle est linéaire et non nulle, donc de rang \(1\). Par conséquent, le théorème du rang donne \(\dim \ker \varphi = 4 – 1 = 3\). Ainsi, les polynômes de degré au plus \(3\) qui s’annulent en \(1\) forment un espace de dimension \(3\). Une base est \((X – 1, X(X – 1), X^2(X – 1))\), famille libre car échelonnée en degré.
VI. Conséquences en dimension finie
1. Injectivité, surjectivité, bijectivité
Soit \(f \in \mathcal{L}(E, F)\), avec \(\dim E = \dim F = n\) finie. Alors les assertions suivantes sont équivalentes : \(f\) est injective ; \(f\) est surjective ; \(f\) est un isomorphisme. En particulier, pour un endomorphisme \(f\) de \(E\) de dimension finie, \(f \in \mathrm{GL}(E)\) si et seulement si \(\ker f = \{0\}\).
D’après le théorème du rang, \(\ker f = \{0\}\) équivaut à \(\operatorname{rg} f = n\). Or \(\operatorname{Im} f\) est un sous-espace de \(F\), de dimension \(n\). Donc \(\operatorname{rg} f = n\) équivaut à \(\operatorname{Im} f = F\).
Pour prouver qu’un endomorphisme en dimension finie est bijectif, on montre seulement qu’il est injectif : on prend \(x\) tel que \(f(x) = 0\) et on prouve \(x = 0\). On obtient alors, sans aucun calcul, l’existence et l’unicité d’une solution à toute équation \(f(x) = b\).
Soit \(\varphi : \mathbb{R}_n[X] \to \mathbb{R}_n[X]\), \(P \mapsto P + P^{\prime}\). Si \(P \neq 0\), alors \(\deg P^{\prime} < \deg P\), donc \(\deg(P + P^{\prime}) = \deg P\) et \(P + P^{\prime} \neq 0\). Ainsi, \(\varphi\) est injective. Comme \(\mathbb{R}_n[X]\) est de dimension finie, \(\varphi\) est bijective. Par conséquent, pour tout \(Q \in \mathbb{R}_n[X]\), l’équation \(P + P^{\prime} = Q\) a une unique solution.
En dimension infinie, ce résultat tombe en défaut. Sur \(\mathbb{K}[X]\), la dérivation est surjective mais non injective. À l’inverse, \(P \mapsto XP\) est injective mais non surjective, car la constante \(1\) n’est pas atteinte.
2. Inégalités sur le rang
Soient \(f \in \mathcal{L}(E, F)\) et \(g \in \mathcal{L}(F, G)\), avec \(E\) et \(F\) de dimension finie. Alors \(\operatorname{rg}(g \circ f) \leq\, \min(\operatorname{rg} f, \operatorname{rg} g)\). Si de plus \(f, h \in \mathcal{L}(E, F)\), alors \(\operatorname{rg}(f + h) \leq\, \operatorname{rg} f + \operatorname{rg} h\).
D’une part, \(\operatorname{Im}(g \circ f) = g(\operatorname{Im} f) \subset \operatorname{Im} g\), d’où \(\operatorname{rg}(g \circ f) \leq\, \operatorname{rg} g\). D’autre part, \(g(\operatorname{Im} f)\) est l’image de \(\operatorname{Im} f\) par la restriction de \(g\). Sa dimension est donc au plus \(\dim \operatorname{Im} f\). Enfin, \(\operatorname{Im}(f + h) \subset \operatorname{Im} f + \operatorname{Im} h\), et la dimension d’une somme est au plus la somme des dimensions.
Ce qu’il faut retenir
- Une application linéaire vérifie \(f(\lambda x + y) = \lambda f(x) + f(y)\) ; elle envoie \(0_E\) sur \(0_F\).
- \(\mathcal{L}(E)\) est un anneau non commutatif et non intègre ; ses inversibles forment le groupe \(\mathrm{GL}(E)\).
- Images directes et réciproques de sous-espaces sont des sous-espaces ; en particulier \(\ker f\) et \(\operatorname{Im} f\).
- \(f\) est injective si et seulement si \(\ker f = \{0\}\).
- Un projecteur vérifie \(p^2 = p\) et \(E = \operatorname{Im} p \oplus \ker p\) ; une symétrie vérifie \(s^2 = \mathrm{id}_E\) et \(s = 2p – \mathrm{id}_E\).
- Une application linéaire est entièrement déterminée par l’image d’une base, que l’on choisit librement.
- En dimension finie, deux espaces sont isomorphes si et seulement s’ils ont la même dimension, et \(\dim \mathcal{L}(E, F) = \dim E \dim F\).
- Tout supplémentaire du noyau est isomorphe à l’image, d’où le théorème du rang \(\dim E = \dim \ker f + \operatorname{rg} f\).
- En dimension finie, un endomorphisme injectif est bijectif : c’est l’argument de dimension le plus utilisé aux concours.
Questions fréquentes sur applications linéaires
Comment montrer rapidement qu'un endomorphisme est bijectif ?
En dimension finie, il suffit de montrer qu’il est injectif, c’est-à-dire que son noyau est réduit à \(\{0\}\). Le théorème du rang donne alors la surjectivité. Attention, cet argument est faux en dimension infinie : la dérivation sur \(\mathbb{K}[X]\) est surjective sans être injective.
Le théorème du rang dit-il que E est la somme directe du noyau et de l'image ?
Non. Il donne seulement l’égalité des dimensions \(\dim E = \dim \ker f + \operatorname{rg} f\). La somme \(\ker f + \operatorname{Im} f\) peut ne pas être directe : pour la dérivation sur \(\mathbb{R}_1[X]\), le noyau et l’image sont la même droite. La somme est directe pour un projecteur, par exemple.
Comment trouver les éléments caractéristiques d'un projecteur ?
On vérifie d’abord \(p \circ p = p\). Ensuite, l’image s’obtient en résolvant \(p(x) = x\), et le noyau en résolvant \(p(x) = 0\). Le projecteur est alors la projection sur \(\operatorname{Im} p\) parallèlement à \(\ker p\).
Quelle est la dimension de L(E, F) ?
Si \(E\) et \(F\) sont de dimension finie, \(\dim \mathcal{L}(E, F) = \dim E \times \dim F\). En effet, une application linéaire est déterminée par les images des \(n\) vecteurs d’une base, choisies librement dans \(F\). Ainsi, \(\dim \mathcal{L}(\mathbb{R}^n) = n^2\).
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur applications linéaires
- À maîtriser avant : Espaces vectoriels de dimension finie
- Chapitre précédent : Espaces vectoriels de dimension finie
- Chapitre suivant : Formes linéaires, hyperplans et sous-espaces affines
- Le même thème en L1 : applications linéaires, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé