Ce chapitre de second semestre construit le déterminant à partir d’une idée géométrique simple : l’aire orientée d’un parallélogramme. Pour le définir en dimension quelconque, il faut d’abord étudier le groupe symétrique, ses cycles, ses transpositions et la signature. On obtient alors les formes n-linéaires alternées, puis le déterminant d’une famille, d’un endomorphisme et d’une matrice.
Ce cours de déterminants sup insiste ensuite sur les techniques de calcul efficaces : opérations élémentaires, développement selon une ligne ou une colonne, récurrences pour les déterminants tridiagonaux et formule de Vandermonde. La comatrice fournit enfin une expression de l’inverse.
Ces outils servent partout ensuite. En effet, ils caractérisent les bases et les automorphismes, et ils préparent la réduction des endomorphismes de maths spé, avec le polynôme caractéristique.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur groupe symétrique et déterminants.
I. Le groupe symétrique
Dans tout le chapitre, \(n\) désigne un entier naturel non nul et \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). On note \([\![1, n]\!]\) l’ensemble des entiers compris entre \(1\) et \(n\). Le déterminant repose sur une étude fine des permutations de cet ensemble. C’est pourquoi on commence par le groupe symétrique.
On appelle permutation de \([\![1, n]\!]\) toute bijection de \([\![1, n]\!]\) dans lui-même. L’ensemble de ces permutations, muni de la composition, est un groupe appelé groupe symétrique et noté \(S_n\). Son élément neutre est l’identité et son cardinal vaut \(n!\).
On écrit une permutation sous forme d’un tableau à deux lignes : la première contient \(1, 2, \ldots, n\) et la seconde leurs images. Par exemple, dans \(S_4\), \[\sigma = \begin{pmatrix} 1 2 3 4 \\ 3 1 4 2 \end{pmatrix}\] signifie \(\sigma(1) = 3\), \(\sigma(2) = 1\), \(\sigma(3) = 4\) et \(\sigma(4) = 2\). Le produit \(\sigma\tau\) désigne \(\sigma \circ \tau\) : on applique d’abord \(\tau\), puis \(\sigma\).
Le groupe \(S_n\) n’est pas commutatif dès que \(n \geq\, 3\). En effet, on vérifie que \((1\ 2)(2\ 3)\) envoie \(1\) sur \(2\), alors que \((2\ 3)(1\ 2)\) envoie \(1\) sur \(3\). Il faut donc toujours respecter l’ordre des facteurs.
1. Cycles et transpositions
Le support de \(\sigma \in S_n\) est l’ensemble des \(k\) tels que \(\sigma(k) \neq k\). Soient \(a_1, \ldots, a_p\) des éléments distincts de \([\![1, n]\!]\), avec \(p \geq\, 2\). Le cycle \((a_1\ a_2\ \cdots\ a_p)\) est la permutation qui envoie \(a_1\) sur \(a_2\), \(a_2\) sur \(a_3\), et ainsi de suite jusqu’à \(a_p\), envoyé sur \(a_1\). Elle fixe les autres éléments. L’entier \(p\) est la longueur du cycle. Un cycle de longueur \(2\) s’appelle une transposition.
Deux cycles à supports disjoints commutent. Un cycle de longueur \(p\) est d’ordre \(p\) dans le groupe \(S_n\). Enfin, une transposition est sa propre inverse.
2. Décomposition en cycles à supports disjoints
Toute permutation \(\sigma \in S_n\) différente de l’identité s’écrit comme produit de cycles à supports disjoints. Cette décomposition est unique à l’ordre des facteurs près.
Pour \(k \in [\![1, n]\!]\), on considère son orbite \(\{\sigma^m(k),\ m \in \mathbb{Z}\}\). Les orbites forment une partition de \([\![1, n]\!]\). Sur une orbite de cardinal \(p\), on montre que \(k, \sigma(k), \ldots, \sigma^{p-1}(k)\) sont distincts et que \(\sigma^p(k) = k\). Ainsi, \(\sigma\) agit sur cette orbite comme le cycle \((k\ \sigma(k)\ \cdots\ \sigma^{p-1}(k))\). Par conséquent, \(\sigma\) est le produit des cycles associés aux orbites non réduites à un point. L’unicité vient de ce que chaque cycle est imposé par l’orbite qu’il décrit.
Pour décomposer \(\sigma\), on part du plus petit élément non fixe et l’on suit ses images successives jusqu’au retour au point de départ. On obtient ainsi un premier cycle. Ensuite, on recommence avec le plus petit élément non encore rencontré. On s’arrête lorsque tous les éléments non fixes ont été visités.
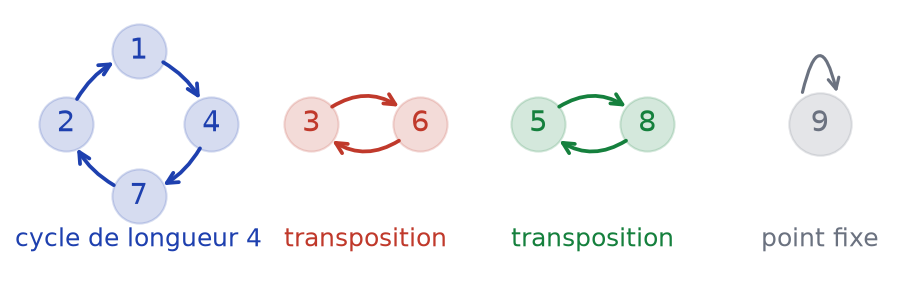
Considérons dans \(S_9\) la permutation \[\sigma = \begin{pmatrix} 1 2 3 4 5 6 7 8 9 \\ 4 1 6 7 8 3 2 5 9 \end{pmatrix}.\] D’abord, \(1 \mapsto 4 \mapsto 7 \mapsto 2 \mapsto 1\). Ensuite, \(3 \mapsto 6 \mapsto 3\), puis \(5 \mapsto 8 \mapsto 5\). Enfin, \(9\) est fixe. Donc \(\sigma = (1\ 4\ 7\ 2)(3\ 6)(5\ 8)\), et son ordre vaut \(\operatorname{ppcm}(4, 2, 2) = 4\).
La figure ci-dessous représente cette décomposition : chaque flèche va de \(k\) vers \(\sigma(k)\), et chaque orbite forme une boucle indépendante des autres.
II. Transpositions et signature
1. Les transpositions engendrent le groupe symétrique
Toute permutation de \(S_n\) est un produit de transpositions. Plus précisément, un cycle de longueur \(p\) s’écrit \[(a_1\ a_2\ \cdots\ a_p) = (a_1\ a_2)(a_2\ a_3)\cdots(a_{p-1}\ a_p),\] produit de \(p – 1\) transpositions.
Vérifions la formule en appliquant d’abord la transposition de droite. L’élément \(a_i\), avec \(i < p\), est laissé fixe par les transpositions \((a_j\ a_{j+1})\) pour \(j > i\). Ensuite \((a_i\ a_{i+1})\) l’envoie sur \(a_{i+1}\), que les facteurs restants ne touchent plus. De même, \(a_p\) remonte successivement jusqu’à \(a_1\). Les autres éléments sont fixes. Enfin, le théorème de décomposition en cycles permet de conclure pour une permutation quelconque. L’identité, quant à elle, vaut \((1\ 2)(1\ 2)\) si \(n \geq\, 2\).
Cette décomposition n’est pas unique : \((1\ 2\ 3) = (1\ 2)(2\ 3) = (1\ 3)(1\ 2)\), et l’on peut toujours ajouter \((1\ 2)(1\ 2)\). En revanche, la parité du nombre de transpositions ne dépend pas de l’écriture choisie. C’est l’objet de la signature.
2. Signature d’une permutation
La signature de \(\sigma \in S_n\) est le nombre \[\varepsilon(\sigma) = \prod_{1 \leq\, i < j \leq\, n} \frac{\sigma(j) – \sigma(i)}{j – i}.\] On appelle inversion de \(\sigma\) tout couple \((i, j)\) tel que \(i < j\) et \(\sigma(i) > \sigma(j)\).
La signature est à valeurs dans \(\{-1, 1\}\) et vaut \((-1)^{N}\), où \(N\) est le nombre d’inversions de \(\sigma\). De plus, \(\varepsilon\) est un morphisme de groupes de \((S_n, \circ)\) dans \((\{-1, 1\}, \times )\) : pour tous \(\sigma, \tau\), \(\varepsilon(\sigma\tau) = \varepsilon(\sigma)\varepsilon(\tau)\). Enfin, toute transposition est de signature \(-1\).
D’abord, \(\sigma\) induit une bijection de l’ensemble des paires \(\{i, j\}\) sur lui-même. Les numérateurs sont donc, au signe près, les dénominateurs réordonnés. Ainsi \(|\varepsilon(\sigma)| = 1\), et chaque inversion apporte exactement un facteur négatif.
Ensuite, la quantité \(\frac{\sigma(b) – \sigma(a)}{b – a}\) est symétrique en \(a\) et \(b\). Par conséquent, \[\varepsilon(\sigma\tau) = \prod_{i < j} \frac{\sigma(\tau(j)) – \sigma(\tau(i))}{\tau(j) – \tau(i)} \times \prod_{i < j} \frac{\tau(j) – \tau(i)}{j – i}.\] Or, le premier produit parcourt toutes les paires \(\{\tau(i), \tau(j)\}\) : il vaut donc \(\varepsilon(\sigma)\). Le second vaut \(\varepsilon(\tau)\).
Enfin, \((1\ 2)\) possède une seule inversion, donc \(\varepsilon((1\ 2)) = -1\). Toute transposition \((i\ j)\) s’écrit \(\gamma (1\ 2) \gamma^{-1}\) pour une permutation \(\gamma\) envoyant \(1\) sur \(i\) et \(2\) sur \(j\). Comme \(\varepsilon\) est un morphisme à valeurs dans un groupe commutatif, on obtient \(\varepsilon((i\ j)) = -1\).
- Si \(\sigma\) est produit de \(p\) transpositions, alors \(\varepsilon(\sigma) = (-1)^p\).
- Un cycle de longueur \(p\) a pour signature \((-1)^{p-1}\).
- L’ensemble \(A_n\) des permutations de signature \(1\), noyau de \(\varepsilon\), est un sous-groupe de \(S_n\) appelé groupe alterné. Pour \(n \geq\, 2\), il est de cardinal \(\frac{n!}{2}\).
Pour calculer une signature, on décompose d’abord \(\sigma\) en cycles à supports disjoints. Ensuite, on multiplie les signatures \((-1)^{p-1}\) des cycles. Autrement dit, une permutation est paire si et seulement si elle contient un nombre pair de cycles de longueur paire.
Reprenons \(\sigma = (1\ 4\ 7\ 2)(3\ 6)(5\ 8)\). Le cycle de longueur \(4\) a pour signature \((-1)^3 = -1\), et chaque transposition vaut \(-1\). Donc \(\varepsilon(\sigma) = (-1)^3 = -1\) : la permutation \(\sigma\) est impaire.
III. Formes n-linéaires alternées
Dans le plan, l’aire d’un parallélogramme construit sur deux vecteurs \(u\) et \(v\) se comporte de façon remarquable. Si l’on double \(u\), l’aire double. De plus, si \(v\) est colinéaire à \(u\), l’aire est nulle. Enfin, échanger \(u\) et \(v\) change le sens de parcours. On munit donc l’aire d’un signe, qui indique l’orientation du couple \((u, v)\), comme le montre la figure ci-dessous.
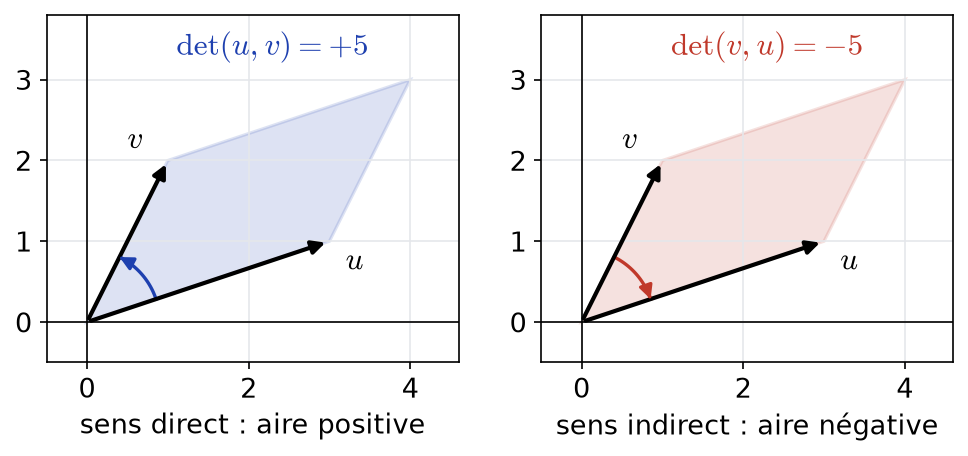
Ces trois propriétés suffisent à caractériser l’aire orientée. On les généralise maintenant à \(n\) vecteurs d’un espace de dimension quelconque.
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel. Une application \(f : E^n \to \mathbb{K}\) est une forme n-linéaire si elle est linéaire par rapport à chacune de ses variables, les autres étant fixées. Elle est alternée si \(f(x_1, \ldots, x_n) = 0\) dès que deux des vecteurs \(x_i\) sont égaux. Elle est antisymétrique si l’échange de deux variables change \(f\) en son opposé.
Une forme \(n\)-linéaire est alternée si et seulement si elle est antisymétrique.
Supposons \(f\) alternée et fixons toutes les variables sauf les places \(i\) et \(j\). On note \(g(x, y)\) la valeur obtenue avec \(x\) en place \(i\) et \(y\) en place \(j\). Alors \[0 = g(x + y, x + y) = g(x, x) + g(x, y) + g(y, x) + g(y, y) = g(x, y) + g(y, x).\] Réciproquement, si \(f\) est antisymétrique, échanger deux vecteurs égaux donne \(g(x, x) = -g(x, x)\), donc \(2g(x, x) = 0\). Comme \(2 \neq 0\) dans \(\mathbb{K}\), on conclut.
Soit \(f\) une forme \(n\)-linéaire alternée sur \(E\).
- Pour toute \(\sigma \in S_n\), \(f(x_{\sigma(1)}, \ldots, x_{\sigma(n)}) = \varepsilon(\sigma) f(x_1, \ldots, x_n)\).
- Si la famille \((x_1, \ldots, x_n)\) est liée, alors \(f(x_1, \ldots, x_n) = 0\).
- La valeur de \(f\) ne change pas si l’on ajoute à un vecteur une combinaison linéaire des autres.
Le premier point vient de l’antisymétrie : on écrit \(\sigma\) comme produit de \(p\) transpositions, et chacune change le signe. Pour le deuxième, l’un des vecteurs, disons \(x_1\), est combinaison des autres : \(x_1 = \sum_{k \geq\, 2} \lambda_k x_k\). Par linéarité en la première variable, \(f(x_1, \ldots, x_n)\) est une somme de termes où \(x_k\) apparaît deux fois. Chacun est nul. Enfin, le troisième point découle de la linéarité et du deuxième.
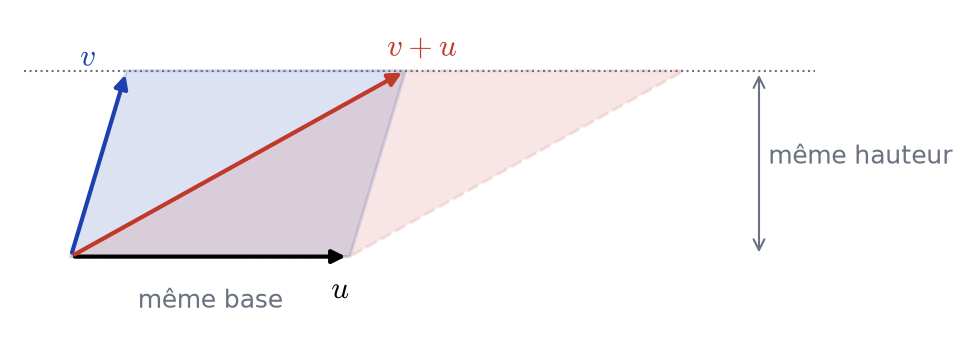
Le dernier point a une interprétation simple dans le plan. Remplacer \(v\) par \(v + \lambda u\) fait glisser le parallélogramme parallèlement à \(u\). La base et la hauteur ne changent pas, donc l’aire est conservée, comme l’illustre la figure ci-dessous.
IV. Déterminant d’une famille de vecteurs dans une base
Soient \(E\) un espace de dimension \(n\) et \(\mathcal{B} = (e_1, \ldots, e_n)\) une base de \(E\). Il existe une unique forme \(n\)-linéaire alternée \(f\) sur \(E\) telle que \(f(e_1, \ldots, e_n) = 1\). On l’appelle déterminant dans la base \(\mathcal{B}\) et on la note \(\det_{\mathcal{B}}\). Si \(x_j = \sum_{i=1}^n a_{ij} e_i\) pour tout \(j\), alors \[\det_{\mathcal{B}}(x_1, \ldots, x_n) = \sum_{\sigma \in S_n} \varepsilon(\sigma) \prod_{j=1}^n a_{\sigma(j) j}.\] De plus, toute forme \(n\)-linéaire alternée sur \(E\) est de la forme \(\lambda \det_{\mathcal{B}}\), avec \(\lambda = f(e_1, \ldots, e_n)\).
Soit \(f\) une forme \(n\)-linéaire alternée. On développe \(f(x_1, \ldots, x_n)\) par linéarité en chaque variable. On obtient une somme, indexée par les applications \(\varphi\) de \([\![1, n]\!]\) dans lui-même, des termes \(a_{\varphi(1) 1} \cdots a_{\varphi(n) n} f(e_{\varphi(1)}, \ldots, e_{\varphi(n)})\). Si \(\varphi\) n’est pas injective, un vecteur de base est répété, donc le terme est nul. Sinon, \(\varphi\) est une permutation \(\sigma\), et \(f(e_{\sigma(1)}, \ldots, e_{\sigma(n)}) = \varepsilon(\sigma) f(e_1, \ldots, e_n)\). Ainsi \(f\) est déterminée par sa valeur en \(\mathcal{B}\), d’où l’unicité. Enfin, on vérifie que la formule obtenue définit bien une forme \(n\)-linéaire alternée, ce qui assure l’existence.
Pour \(n = 2\), les deux permutations donnent \(\det_{\mathcal{B}}(x_1, x_2) = a_{11} a_{22} – a_{21} a_{12}\). Pour \(n = 3\), les six permutations donnent la règle de Sarrus : trois produits « descendants » comptés avec le signe plus et trois produits « montants » avec le signe moins. Attention, cette règle ne se généralise pas en dimension \(4\).
Si \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) sont deux bases de \(E\), alors \(\det_{\mathcal{B}^{\prime}} = \det_{\mathcal{B}^{\prime}}(\mathcal{B}) \det_{\mathcal{B}}\). En particulier, \(\det_{\mathcal{B}^{\prime}}(\mathcal{B}) \det_{\mathcal{B}}(\mathcal{B}^{\prime}) = 1\).
En effet, \(\det_{\mathcal{B}^{\prime}}\) est une forme \(n\)-linéaire alternée, donc un multiple de \(\det_{\mathcal{B}}\). Le coefficient s’obtient en évaluant les deux membres en \(\mathcal{B}\).
Soit \(\mathcal{B}\) une base de \(E\), avec \(\dim E = n\). Une famille \((x_1, \ldots, x_n)\) de \(n\) vecteurs est une base de \(E\) si et seulement si \(\det_{\mathcal{B}}(x_1, \ldots, x_n) \neq 0\).
Si la famille est liée, son déterminant est nul d’après la partie III. Réciproquement, si c’est une base \(\mathcal{B}^{\prime}\), la relation \(\det_{\mathcal{B}}(\mathcal{B}^{\prime}) \det_{\mathcal{B}^{\prime}}(\mathcal{B}) = 1\) montre que \(\det_{\mathcal{B}}(\mathcal{B}^{\prime}) \neq 0\). Enfin, une famille de \(n\) vecteurs en dimension \(n\) est une base si et seulement si elle est libre.
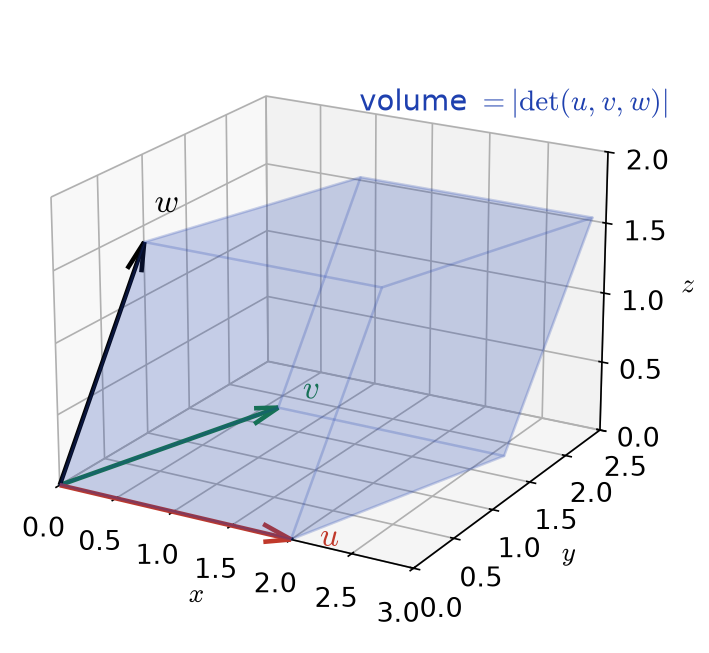
Dans \(\mathbb{R}^2\) muni de sa base canonique, \(|\det(u, v)|\) est l’aire du parallélogramme construit sur \(u\) et \(v\). Son signe indique l’orientation de \((u, v)\). De même, dans \(\mathbb{R}^3\), \(|\det(u, v, w)|\) est le volume du parallélépipède construit sur les trois vecteurs, représenté ci-dessous.
Dans la base canonique de \(\mathbb{R}^2\), avec \(u = (3, 1)\) et \(v = (1, 2)\), on trouve \(\det(u, v) = 3 \times 2 – 1 \times 1 = 5\). Le parallélogramme a donc une aire de \(5\), et la base \((u, v)\) est directe. En revanche, \(\det(v, u) = -5\).
V. Déterminant d’un endomorphisme et d’une matrice
1. Déterminant d’un endomorphisme
Soit \(f \in \mathcal{L}(E)\), avec \(\dim E = n\). Il existe un unique scalaire, noté \(\det f\), tel que pour toute base \(\mathcal{B}\) et tous vecteurs \(x_1, \ldots, x_n\), \[\det_{\mathcal{B}}(f(x_1), \ldots, f(x_n)) = \det f \times \det_{\mathcal{B}}(x_1, \ldots, x_n).\] En particulier, \(\det f = \det_{\mathcal{B}}(f(e_1), \ldots, f(e_n))\) pour n’importe quelle base \(\mathcal{B}\).
L’application \((x_1, \ldots, x_n) \mapsto \det_{\mathcal{B}}(f(x_1), \ldots, f(x_n))\) est \(n\)-linéaire et alternée, car \(f\) est linéaire. Elle vaut donc \(\lambda \det_{\mathcal{B}}\), avec \(\lambda = \det_{\mathcal{B}}(f(\mathcal{B}))\). Soit maintenant \(\mathcal{B}^{\prime}\) une autre base. On multiplie la relation par \(\det_{\mathcal{B}^{\prime}}(\mathcal{B})\), et la propriété de changement de base donne la même relation avec \(\det_{\mathcal{B}^{\prime}}\). Ainsi le scalaire \(\lambda\) ne dépend pas de la base.
Soient \(f, g \in \mathcal{L}(E)\) et \(\lambda \in \mathbb{K}\).
- \(\det(g \circ f) = \det g \times \det f\), \(\det(\mathrm{id}_E) = 1\) et \(\det(\lambda f) = \lambda^n \det f\).
- \(f\) est un automorphisme si et seulement si \(\det f \neq 0\). Dans ce cas, \(\det(f^{-1}) = \frac{1}{\det f}\).
On calcule \(\det_{\mathcal{B}}(g(f(e_1)), \ldots, g(f(e_n))) = \det g \times \det_{\mathcal{B}}(f(e_1), \ldots, f(e_n)) = \det g \det f\). Ensuite, \(f\) est bijective si et seulement si \(f(\mathcal{B})\) est une base, c’est-à-dire si et seulement si \(\det_{\mathcal{B}}(f(\mathcal{B})) \neq 0\). Enfin, \(f \circ f^{-1} = \mathrm{id}_E\) donne \(\det f \det f^{-1} = 1\).
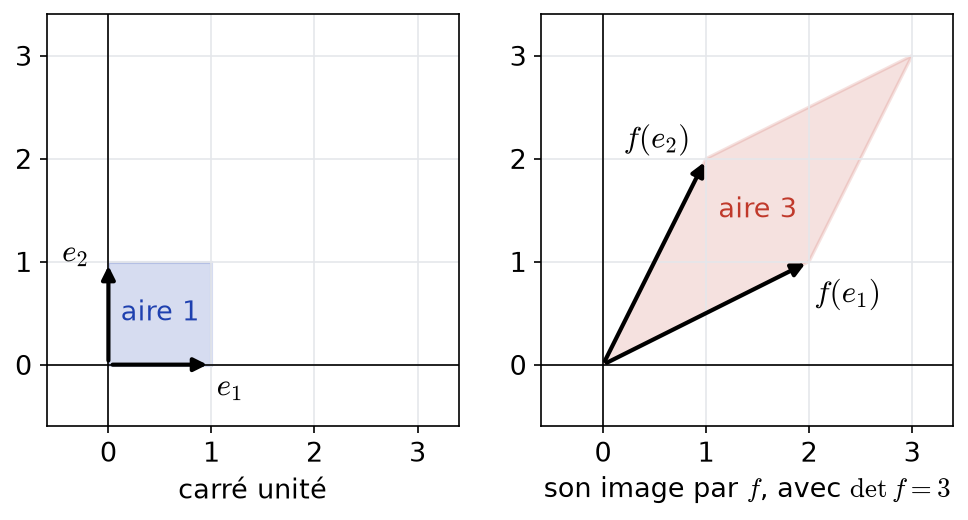
Géométriquement, un endomorphisme du plan multiplie toutes les aires par \(|\det f|\). Par exemple, l’endomorphisme de matrice \(\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) transforme le carré unité en un parallélogramme d’aire \(3\), comme on le voit ci-dessous.
2. Déterminant d’une matrice carrée
Le déterminant d’une matrice \(A = (a_{ij}) \in \mathcal{M}_n(\mathbb{K})\) est le déterminant de ses colonnes dans la base canonique de \(\mathbb{K}^n\) : \[\det A = \sum_{\sigma \in S_n} \varepsilon(\sigma) \prod_{j=1}^n a_{\sigma(j) j}.\] On le note aussi entre deux barres verticales. Si \(A\) est la matrice de \(f\) dans une base \(\mathcal{B}\), alors \(\det A = \det f\).
Pour \(A, B \in \mathcal{M}_n(\mathbb{K})\) et \(\lambda \in \mathbb{K}\) :
- \(\det(AB) = \det A \det B\) et \(\det(\lambda A) = \lambda^n \det A\) ;
- \(A\) est inversible si et seulement si \(\det A \neq 0\), et alors \(\det(A^{-1}) = \frac{1}{\det A}\) ;
- \(\det(A^{T}) = \det A\).
Les deux premiers points se déduisent du théorème sur les endomorphismes, appliqué aux endomorphismes canoniquement associés. Pour la transposée, on réindexe la somme par \(\tau = \sigma^{-1}\). D’une part, \(\prod_j a_{\sigma(j) j} = \prod_i a_{i \tau(i)}\). D’autre part, \(\varepsilon(\tau) = \varepsilon(\sigma)\), car \(\varepsilon(\sigma)\varepsilon(\sigma^{-1}) = 1\). On reconnaît alors la formule de \(\det(A^{T})\).
Le déterminant n’est pas linéaire : en général, \(\det(A + B) \neq \det A + \det B\). Par exemple, \(\det(I_2 + I_2) = 4\), alors que \(\det I_2 + \det I_2 = 2\). De même, \(\det(\lambda A)\) fait apparaître \(\lambda^n\) et non \(\lambda\).
VI. Techniques de calcul des déterminants
1. Opérations élémentaires et matrices triangulaires
- Échanger deux colonnes multiplie le déterminant par \(-1\).
- Multiplier une colonne par \(\lambda\) multiplie le déterminant par \(\lambda\).
- Ajouter à une colonne une combinaison linéaire des autres colonnes ne change pas le déterminant.
- Le déterminant d’une matrice triangulaire est le produit de ses coefficients diagonaux.
Comme \(\det(A^{T}) = \det A\), les mêmes règles valent pour les lignes.
Les trois premiers points traduisent la partie III. Pour une matrice triangulaire supérieure, on regarde la formule développée. Si \(\sigma \neq \mathrm{id}\), il existe \(j\) tel que \(\sigma(j) > j\), donc \(a_{\sigma(j) j} = 0\). Seul le terme de l’identité subsiste.
Pour calculer un déterminant numérique, on fait apparaître des zéros par opérations sur les lignes ou les colonnes, comme dans la méthode du pivot. On garde trace des échanges, qui changent le signe, et des coefficients factorisés. Une fois la matrice triangulaire, on multiplie les coefficients diagonaux.
Calculons un déterminant d’ordre \(3\) en retranchant la première ligne aux deux autres : \[\begin{vmatrix} 1 2 3 \\ 1 3 5 \\ 1 4 8 \end{vmatrix} = \begin{vmatrix} 1 2 3 \\ 0 1 2 \\ 0 2 5 \end{vmatrix} = \begin{vmatrix} 1 2 3 \\ 0 1 2 \\ 0 0 1 \end{vmatrix} = 1.\] À la deuxième étape, on a retranché deux fois la deuxième ligne à la troisième.
2. Développement selon une ligne ou une colonne
Soit \(A \in \mathcal{M}_n(\mathbb{K})\), avec \(n \geq\, 2\). Le mineur \(\Delta_{ij}\) est le déterminant de la matrice obtenue en supprimant la ligne \(i\) et la colonne \(j\) de \(A\). Le cofacteur de \(a_{ij}\) est \(C_{ij} = (-1)^{i+j} \Delta_{ij}\).
Pour toute colonne \(j\) et toute ligne \(i\), on a \[\det A = \sum_{k=1}^n a_{kj} C_{kj} = \sum_{k=1}^n a_{ik} C_{ik}.\] La première formule est le développement selon la colonne \(j\), la seconde selon la ligne \(i\).
La colonne \(j\) vaut \(\sum_k a_{kj} E_k\), où \(E_k\) est le \(k\)-ième vecteur de la base canonique. Par linéarité, il suffit de calculer le déterminant \(D_k\) de \(A\) dont la colonne \(j\) est remplacée par \(E_k\). On amène cette colonne en première position par \(j – 1\) échanges successifs, puis la ligne \(k\) en première ligne par \(k – 1\) échanges. On obtient une matrice dont la première colonne est \(E_1\). Sa formule développée ne garde que les permutations fixant \(1\), d’où \(D_k = (-1)^{j+k-2} \Delta_{kj} = C_{kj}\). Le cas des lignes s’en déduit par transposition.
On développe de préférence selon une ligne ou une colonne qui contient beaucoup de zéros. Le signe \((-1)^{i+j}\) suit un damier qui commence par un signe plus en haut à gauche.
3. Déterminants définis par récurrence
Pour un déterminant de taille \(n\) à structure répétitive, comme un déterminant tridiagonal, on développe selon la première ligne ou la première colonne. On fait ainsi apparaître des déterminants de même forme et de tailles \(n – 1\) et \(n – 2\). On obtient une relation de récurrence linéaire d’ordre \(2\), que l’on résout avec l’équation caractéristique.
Soit \(D_n\) le déterminant de taille \(n\) avec des \(3\) sur la diagonale, des \(1\) juste au-dessus et des \(2\) juste en dessous. En développant selon la première colonne, puis la première ligne du second mineur, on obtient \(D_n = 3 D_{n-1} – 2 D_{n-2}\). L’équation caractéristique \(r^2 – 3r + 2 = 0\) a pour racines \(1\) et \(2\). Avec \(D_1 = 3\) et \(D_2 = 7\), on trouve \(D_n = 2^{n+1} – 1\).
Pour \(x_1, \ldots, x_n \in \mathbb{K}\), le déterminant de Vandermonde vaut \[V(x_1, \ldots, x_n) = \begin{vmatrix} 1 1 \cdots 1 \\ x_1 x_2 \cdots x_n \\ \vdots \vdots \vdots \\ x_1^{n-1} x_2^{n-1} \cdots x_n^{n-1} \end{vmatrix} = \prod_{1 \leq\, i < j \leq\, n} (x_j – x_i).\] Il est non nul si et seulement si les \(x_i\) sont deux à deux distincts.
On raisonne par récurrence sur \(n\), le cas \(n = 1\) étant clair. Si deux \(x_i\) sont égaux, deux colonnes coïncident et les deux membres sont nuls. Sinon, on remplace \(x_n\) par une indéterminée \(X\). En développant selon la dernière colonne, on obtient un polynôme \(P\) de degré au plus \(n – 1\), de coefficient dominant \(V(x_1, \ldots, x_{n-1})\). Or \(P\) s’annule en \(x_1, \ldots, x_{n-1}\), qui sont distincts. Par conséquent, \(P = V(x_1, \ldots, x_{n-1}) \prod_{i=1}^{n-1} (X – x_i)\). On évalue en \(x_n\) et l’on conclut par l’hypothèse de récurrence.
VII. Comatrice et expression de l’inverse
La comatrice de \(A \in \mathcal{M}_n(\mathbb{K})\) est la matrice \(\operatorname{com}(A) = (C_{ij})\) de ses cofacteurs.
Pour toute matrice \(A \in \mathcal{M}_n(\mathbb{K})\), \[A \operatorname{com}(A)^{T} = \operatorname{com}(A)^{T} A = \det(A) I_n.\] Par conséquent, si \(A\) est inversible, \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\).
Le coefficient \((i, j)\) de \(A \operatorname{com}(A)^{T}\) vaut \(\sum_k a_{ik} C_{jk}\). D’après le développement selon la ligne \(j\), c’est le déterminant de la matrice obtenue en remplaçant la ligne \(j\) de \(A\) par sa ligne \(i\). Si \(i = j\), on retrouve \(\det A\). Sinon, cette matrice a deux lignes égales, donc son déterminant est nul. L’autre produit se traite de même avec les colonnes.
Pour \(n = 2\), la comatrice de \(A = \begin{pmatrix} a b \\ c d \end{pmatrix}\) est \(\begin{pmatrix} d -c \\ -b a \end{pmatrix}\). Ainsi, lorsque \(ad – bc \neq 0\), on retrouve la formule classique \[A^{-1} = \frac{1}{ad – bc} \begin{pmatrix} d -b \\ -c a \end{pmatrix}.\]
Cette formule a surtout un intérêt théorique. Par exemple, elle montre que les coefficients de \(A^{-1}\) sont des fractions rationnelles en ceux de \(A\). En revanche, pour inverser une matrice numérique de grande taille, la méthode du pivot demande beaucoup moins de calculs.
Ce qu’il faut retenir
- Toute permutation se décompose de façon unique en cycles à supports disjoints, que l’on obtient en suivant les orbites.
- Toute permutation est un produit de transpositions ; un cycle de longueur \(p\) en utilise \(p – 1\).
- La signature est l’unique morphisme valant \(-1\) sur les transpositions ; celle d’un cycle de longueur \(p\) vaut \((-1)^{p-1}\).
- Une forme \(n\)-linéaire alternée est antisymétrique, s’annule sur les familles liées et ne change pas quand on ajoute à un vecteur une combinaison des autres.
- En dimension \(n\), les formes \(n\)-linéaires alternées sont les multiples de \(\det_{\mathcal{B}}\) ; une famille est une base si et seulement si son déterminant est non nul.
- \(\det(g \circ f) = \det g \det f\), \(\det(AB) = \det A \det B\), \(\det(A^{T}) = \det A\) et \(\det(\lambda A) = \lambda^n \det A\).
- On calcule un déterminant par opérations élémentaires jusqu’à une forme triangulaire, ou par développement selon une ligne ou une colonne riche en zéros.
- Le déterminant de Vandermonde vaut \(\prod_{i < j} (x_j – x_i)\) ; un déterminant tridiagonal se calcule par une récurrence d’ordre \(2\).
- \(A \operatorname{com}(A)^{T} = \det(A) I_n\), d’où \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\).
- La valeur absolue du déterminant mesure une aire ou un volume, et son signe indique l’orientation.
Questions fréquentes sur groupe symétrique et déterminants
Comment calculer rapidement la signature d'une permutation ?
On décompose la permutation en cycles à supports disjoints, puis on multiplie les signatures des cycles. Un cycle de longueur p a pour signature \((-1)^{p-1}\). Ainsi, une permutation est paire si et seulement si elle contient un nombre pair de cycles de longueur paire.
Faut-il développer un déterminant ou utiliser des opérations élémentaires ?
Pour un déterminant numérique d’ordre 3 ou plus, on fait d’abord apparaître des zéros par opérations sur les lignes ou les colonnes. Ensuite, on développe selon une ligne ou une colonne presque nulle. Développer directement une matrice pleine conduit à des calculs longs et à des erreurs de signe.
Pourquoi le déterminant de A + B n'est-il pas la somme des déterminants ?
Le déterminant est linéaire par rapport à chaque colonne séparément, mais pas par rapport à la matrice entière. Par exemple, \(\det(2I_2) = 4\) alors que \(2\det(I_2) = 2\). De même, \(\det(\lambda A) = \lambda^n \det A\).
À quoi sert la comatrice en pratique ?
Elle donne la formule \(A^{-1} = \frac{1}{\det A} \operatorname{com}(A)^{T}\), très commode en taille 2 et utile en taille 3. Elle sert surtout en théorie : par exemple, elle montre qu’une matrice à coefficients entiers de déterminant \(\pm 1\) a un inverse à coefficients entiers.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur groupe symétrique et déterminants
- À maîtriser avant : Matrices, changements de base, rang et trace, Structures algébriques usuelles : groupes, anneaux, corps
- Chapitre précédent : Matrices, changements de base, rang et trace
- Chapitre suivant : Intégration sur un segment
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé