Ce cours de matrices sup relie deux points de vue sur l’algèbre linéaire. D’un côté, les objets géométriques : vecteurs, applications linéaires, projecteurs. De l’autre, les tableaux de nombres qui les codent dans des bases choisies. Vous y apprenez à écrire la matrice d’une application linéaire, à traduire la composée par le produit, et à reconnaître un isomorphisme à une matrice inversible.
Ensuite, le chapitre étudie le rang d’une matrice, son noyau, son image et les systèmes de Cramer. Il établit les formules de changement de base, la classification par la matrice \(J_r\) et l’invariance du rang par transposition. Enfin, il introduit les matrices semblables et la trace, premier invariant de similitude.
Ce chapitre du second semestre s’appuie sur le calcul matriciel et le théorème du rang. Il prépare directement les déterminants, puis la réduction des endomorphismes étudiée en maths spé.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur matrices et applications linéaires.
I. Matrice d’un vecteur, d’une famille et d’une application linéaire
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les espaces vectoriels \(E\), \(F\) et \(G\) sont de dimension finie. On note \(p = \dim E\) et \(n = \dim F\). L’objectif est simple : traduire chaque objet géométrique en tableau de nombres, puis revenir à la géométrie pour interpréter les calculs.
1. Coordonnées d’un vecteur et matrice d’une famille
Une base fixe un système de coordonnées. Ainsi, chaque vecteur est décrit par une colonne de scalaires, et chaque famille par un tableau de colonnes.
Soit \(\mathcal{B} = (e_1, \ldots, e_p)\) une base de \(E\) et \(x = x_1 e_1 + \cdots + x_p e_p\). La matrice de \(x\) dans \(\mathcal{B}\) est la colonne \(\operatorname{Mat}_{\mathcal{B}}(x) = \begin{pmatrix} x_1 \\ \vdots \\ x_p \end{pmatrix} \in \mathcal{M}_{p,1}(\mathbb{K})\).
Si \((v_1, \ldots, v_q)\) est une famille de vecteurs de \(E\), sa matrice dans \(\mathcal{B}\) est la matrice de \(\mathcal{M}_{p,q}(\mathbb{K})\) dont la \(j\)-ième colonne contient les coordonnées de \(v_j\).
Dans \(\mathbb{R}_2[X]\) muni de la base canonique \((1, X, X^2)\), la famille \((1 + X, X – X^2)\) a pour matrice
\[\begin{pmatrix} 1 0 \\ 1 1 \\ 0 -1 \end{pmatrix}.\]
En effet, on lit en colonne les coefficients de chaque polynôme, du degré 0 au degré 2.
2. Matrice d’une application linéaire
Une application linéaire est entièrement déterminée par les images des vecteurs d’une base. Par conséquent, il suffit de ranger ces images en colonnes pour la coder.
Soit \(u \in \mathcal{L}(E, F)\), \(\mathcal{B} = (e_1, \ldots, e_p)\) une base de \(E\) et \(\mathcal{C}\) une base de \(F\). La matrice de \(u\) dans les bases \(\mathcal{B}\) et \(\mathcal{C}\) est
\[\operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u) = \operatorname{Mat}_{\mathcal{C}}\big(u(e_1), \ldots, u(e_p)\big) \in \mathcal{M}_{n,p}(\mathbb{K}).\]
Si \(E = F\) et \(\mathcal{B} = \mathcal{C}\), on note simplement \(\operatorname{Mat}_{\mathcal{B}}(u)\), matrice carrée d’ordre \(p\).
La matrice a autant de colonnes que la dimension de l’espace de départ, et autant de lignes que la dimension de l’espace d’arrivée. De plus, elle dépend des deux bases choisies : changer une base change en général la matrice.
Pour écrire la matrice d’un endomorphisme \(u\) dans une base \(\mathcal{B} = (e_1, \ldots, e_p)\) :
- calculez \(u(e_1)\), puis \(u(e_2)\), et ainsi de suite ;
- décomposez chaque \(u(e_j)\) dans la base \(\mathcal{B}\) ;
- écrivez ces coordonnées dans la \(j\)-ième colonne.
Ne remplissez jamais la matrice ligne par ligne : c’est l’erreur la plus fréquente.
Prenons l’exemple de la rotation \(r\) d’angle \(\theta\) du plan \(\mathbb{R}^2\). Comme le montre la figure ci-dessous, \(r(e_1) = (\cos\theta, \sin\theta)\) et \(r(e_2) = (-\sin\theta, \cos\theta)\). Ces deux images forment les colonnes de la matrice.
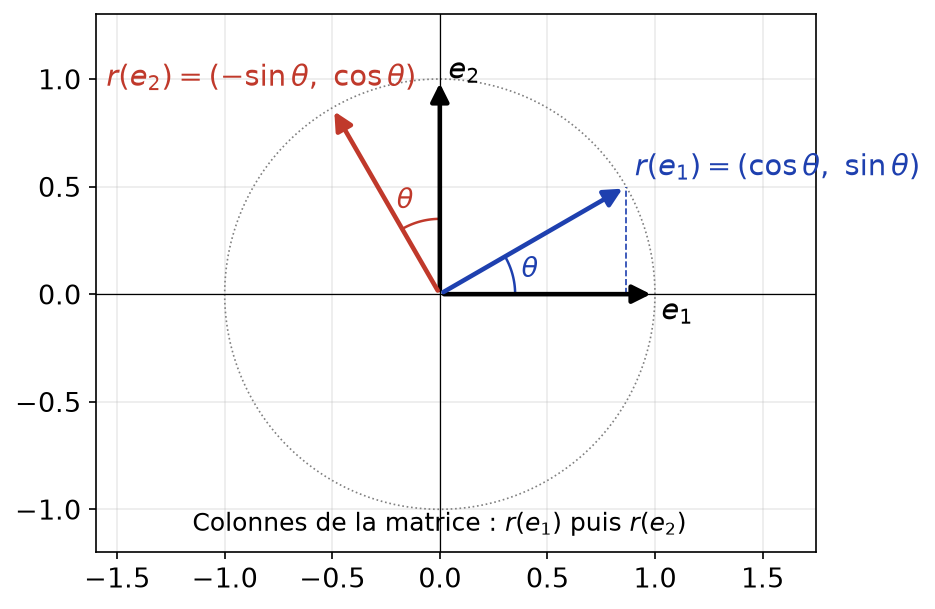
Dans la base canonique de \(\mathbb{R}^2\), la rotation d’angle \(\theta\) a pour matrice
\[R_\theta = \begin{pmatrix} \cos\theta -\sin\theta \\ \sin\theta \cos\theta \end{pmatrix}.\]
De même, la dérivation \(D : P \mapsto P^{\prime}\) de \(\mathbb{R}_2[X]\) vérifie \(D(1) = 0\), \(D(X) = 1\) et \(D(X^2) = 2X\). Sa matrice dans \((1, X, X^2)\) est donc \(\begin{pmatrix} 0 1 0 \\ 0 0 2 \\ 0 0 0 \end{pmatrix}\).
3. Calcul de l’image d’un vecteur
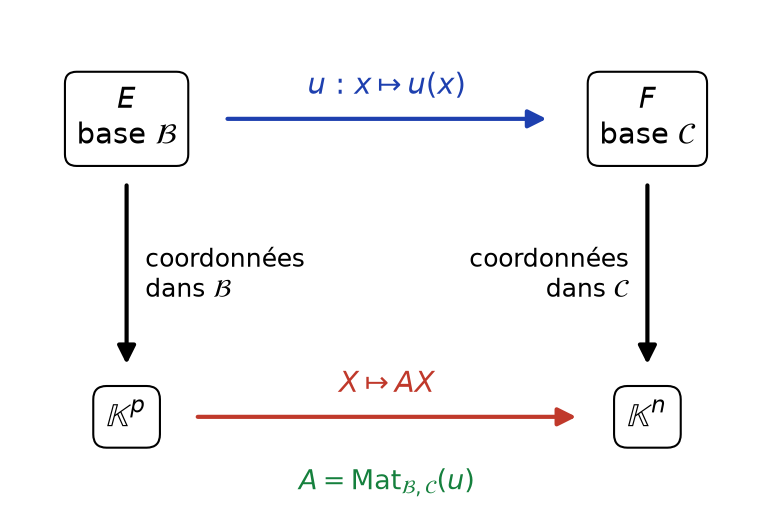
Soit \(A = \operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u)\), \(x \in E\) et \(y \in F\). Notons \(X = \operatorname{Mat}_{\mathcal{B}}(x)\) et \(Y = \operatorname{Mat}_{\mathcal{C}}(y)\). Alors
\[y = u(x) \iff Y = A X.\]
Écrivons \(A = (a_{ij})\) et \(\mathcal{C} = (f_1, \ldots, f_n)\). Par linéarité, \(u(x) = \sum_j x_j u(e_j) = \sum_j x_j \sum_i a_{ij} f_i\). Ainsi, la \(i\)-ième coordonnée de \(u(x)\) vaut \(\sum_j a_{ij} x_j\), c’est-à-dire la \(i\)-ième ligne du produit \(AX\).
Le schéma ci-dessous résume la situation. Passer par \(u\) puis prendre les coordonnées revient à prendre les coordonnées puis à multiplier par \(A\). On dit que le diagramme est commutatif.
II. Matrices et applications linéaires : isomorphismes et composée
1. L’isomorphisme fondamental
Soit \(\mathcal{B}\) une base de \(E\) et \(\mathcal{C}\) une base de \(F\). L’application
\[\Phi : \mathcal{L}(E, F) \to \mathcal{M}_{n,p}(\mathbb{K}), \qquad u \mapsto \operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u)\]
est un isomorphisme d’espaces vectoriels. En particulier, \(\dim \mathcal{L}(E, F) = np\) et \(\dim \mathcal{L}(E) = p^2\).
D’abord, \(\Phi\) est linéaire, car les coordonnées de \((\lambda u + \mu v)(e_j)\) sont \(\lambda\) fois celles de \(u(e_j)\) plus \(\mu\) fois celles de \(v(e_j)\). Ensuite, \(\Phi\) est bijective. En effet, une matrice \(A\) donne les vecteurs \(u(e_j)\), et il existe une unique application linéaire prenant des valeurs imposées sur une base.
Cet isomorphisme permet de transporter les questions de dimension. Par exemple, l’ensemble des endomorphismes de \(\mathbb{R}^3\) qui laissent stable la droite \(\operatorname{Vect}(e_1)\) correspond aux matrices dont la première colonne est de la forme \((a, 0, 0)\). C’est donc un sous-espace de dimension \(7\).
2. Matrice d’une composée
Soit \(u \in \mathcal{L}(E, F)\), \(v \in \mathcal{L}(F, G)\) et \(\mathcal{B}\), \(\mathcal{C}\), \(\mathcal{D}\) des bases de \(E\), \(F\), \(G\). Alors
\[\operatorname{Mat}_{\mathcal{B}, \mathcal{D}}(v \circ u) = \operatorname{Mat}_{\mathcal{C}, \mathcal{D}}(v) \times \operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u).\]
Notons \(A\) et \(B\) les matrices de \(u\) et de \(v\). Pour \(x \in E\) de colonne \(X\), la colonne de \(u(x)\) est \(AX\), puis celle de \(v(u(x))\) est \(B(AX) = (BA)X\). Or la matrice de \(v \circ u\) est l’unique matrice \(M\) telle que \(MX\) donne les coordonnées de \(v \circ u(x)\) pour tout \(X\). Par conséquent, \(M = BA\).
C’est cette propriété qui justifie la définition, a priori étrange, du produit matriciel. De plus, elle explique la non-commutativité : en général, \(v \circ u \neq u \circ v\).
3. Matrices inversibles et isomorphismes
Supposons \(\dim E = \dim F = n\). Alors \(u \in \mathcal{L}(E, F)\) est un isomorphisme si et seulement si \(A = \operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u)\) est inversible. Dans ce cas,
\[\operatorname{Mat}_{\mathcal{C}, \mathcal{B}}(u^{-1}) = A^{-1}.\]
Si \(u\) est bijective, la composée \(u^{-1} \circ u = \mathrm{id}_E\) donne \(\operatorname{Mat}(u^{-1}) A = I_n\), et de même dans l’autre sens. Réciproquement, si \(AB = BA = I_n\), l’application \(v\) de matrice \(B\) vérifie \(u \circ v = \mathrm{id}_F\) et \(v \circ u = \mathrm{id}_E\).
Une matrice carrée \(A\) est inversible dès qu’elle admet un inverse à gauche ou un inverse à droite. En effet, \(BA = I_n\) rend l’endomorphisme associé injectif, donc bijectif en dimension finie. De même, une famille de \(n\) vecteurs d’un espace de dimension \(n\) est une base si et seulement si sa matrice dans une base est inversible.
III. Noyau, image et rang d’une matrice ; systèmes linéaires
1. Application canoniquement associée
Soit \(A \in \mathcal{M}_{n,p}(\mathbb{K})\). L’application linéaire canoniquement associée à \(A\) est \(u_A : \mathbb{K}^p \to \mathbb{K}^n\), \(X \mapsto AX\), en identifiant \(\mathbb{K}^p\) et \(\mathcal{M}_{p,1}(\mathbb{K})\). On pose alors
\[\ker A = \ker u_A = \{X : AX = 0\}, \qquad \operatorname{Im} A = \operatorname{Im} u_A, \qquad \operatorname{rg} A = \operatorname{rg} u_A.\]
L’image de \(A\) est engendrée par ses colonnes \(C_1, \ldots, C_p\), car \(AX = x_1 C_1 + \cdots + x_p C_p\). Ainsi, le rang de \(A\) est le rang de la famille de ses colonnes. De plus, si \(A\) représente \(u\) dans des bases quelconques, alors \(\operatorname{rg} A = \operatorname{rg} u\). Enfin, le théorème du rang s’écrit \(\dim \ker A + \operatorname{rg} A = p\).
La figure ci-dessous représente l’application de \(\mathbb{R}^2\) de matrice \(A = \begin{pmatrix} 1 2 \\ 1 2 \end{pmatrix}\). Son noyau est la droite \(x + 2y = 0\), et son image la droite dirigée par \((1, 1)\). Tous les vecteurs d’une même parallèle au noyau ont la même image.
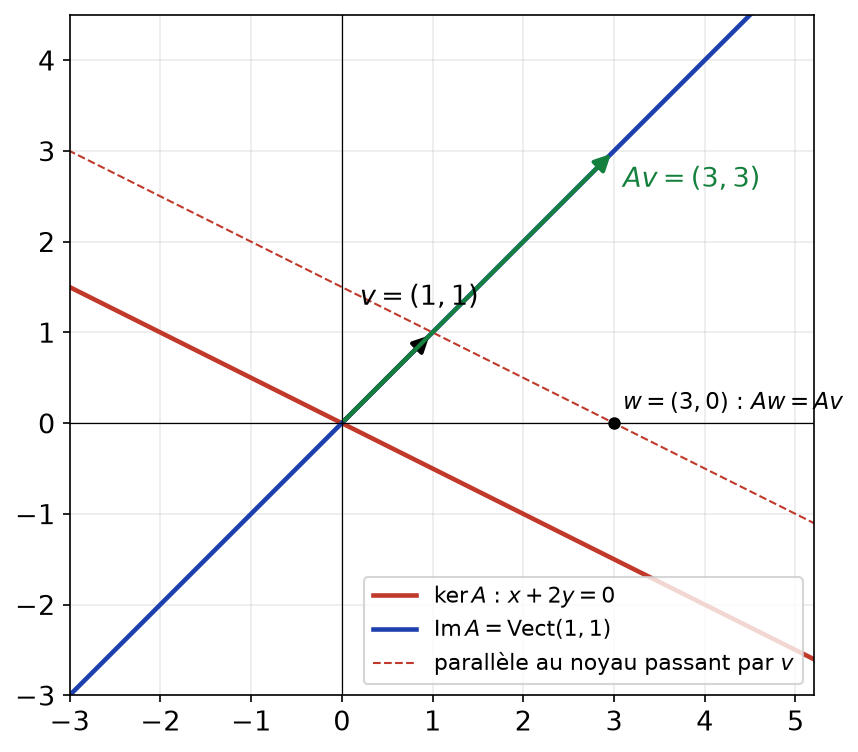
Pour cette matrice, \(\dim \ker A = 1\) et \(\operatorname{rg} A = 1\). La somme vaut bien \(2\), nombre de colonnes. Remarquez qu’ici \(\ker A \cap \operatorname{Im} A = \{0\}\), mais ce n’est pas toujours vrai : pour \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\), noyau et image sont égaux à la droite \(\operatorname{Vect}(e_1)\).
2. Systèmes linéaires
Un système de \(n\) équations à \(p\) inconnues s’écrit \(AX = B\), avec \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) et \(B \in \mathcal{M}_{n,1}(\mathbb{K})\). Le langage des applications linéaires éclaire alors sa résolution.
Le système \(AX = B\) est compatible si et seulement si \(B \in \operatorname{Im} A\). Dans ce cas, si \(X_0\) est une solution particulière, l’ensemble des solutions est
\[\{X_0 + H : H \in \ker A\},\]
un sous-espace affine de direction \(\ker A\), de dimension \(p – \operatorname{rg} A\).
Un système de Cramer est un système \(AX = B\) où \(A\) est carrée et inversible. Il admet alors une unique solution, \(X = A^{-1} B\), quel que soit le second membre \(B\).
En pratique, on ne calcule pas \(A^{-1}\) pour résoudre un seul système. On applique plutôt la méthode du pivot de Gauss, qui donne à la fois le rang, la compatibilité et les solutions.
IV. Changements de base
1. Matrice de passage
Soit \(\mathcal{B}\) et \(\mathcal{B}^{\prime}\) deux bases de \(E\). La matrice de passage de \(\mathcal{B}\) à \(\mathcal{B}^{\prime}\) est la matrice des vecteurs de la nouvelle base exprimés dans l’ancienne :
\[P_{\mathcal{B}}^{\mathcal{B}^{\prime}} = \operatorname{Mat}_{\mathcal{B}}(\mathcal{B}^{\prime}) = \operatorname{Mat}_{\mathcal{B}^{\prime}, \mathcal{B}}(\mathrm{id}_E).\]
Une matrice de passage est inversible, et \(\big(P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\big)^{-1} = P_{\mathcal{B}^{\prime}}^{\mathcal{B}}\). Si \(X\) et \(X^{\prime}\) sont les colonnes de coordonnées d’un même vecteur dans \(\mathcal{B}\) et dans \(\mathcal{B}^{\prime}\), alors, avec \(P = P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\),
\[X = P X^{\prime}.\]
La matrice de \(\mathrm{id}_E\) de \(\mathcal{B}^{\prime}\) vers \(\mathcal{B}\) est \(P\). D’après la partie I, l’égalité \(x = \mathrm{id}_E(x)\) se traduit donc par \(X = P X^{\prime}\). De plus, \(\mathrm{id}_E\) est un isomorphisme d’inverse lui-même, d’où l’inverse de \(P\).
La formule donne les anciennes coordonnées en fonction des nouvelles. Pour obtenir \(X^{\prime}\), il faut donc résoudre \(PX^{\prime} = X\), ou calculer \(P^{-1}\).
La figure ci-dessous montre un vecteur \(v\) du plan dans deux repères. Dans la base canonique, \(v = (4, 5)\). En revanche, dans la base \(u_1 = (2, 1)\), \(u_2 = (1, 2)\), on lit \(v = u_1 + 2 u_2\), d’où \(X^{\prime} = (1, 2)\).
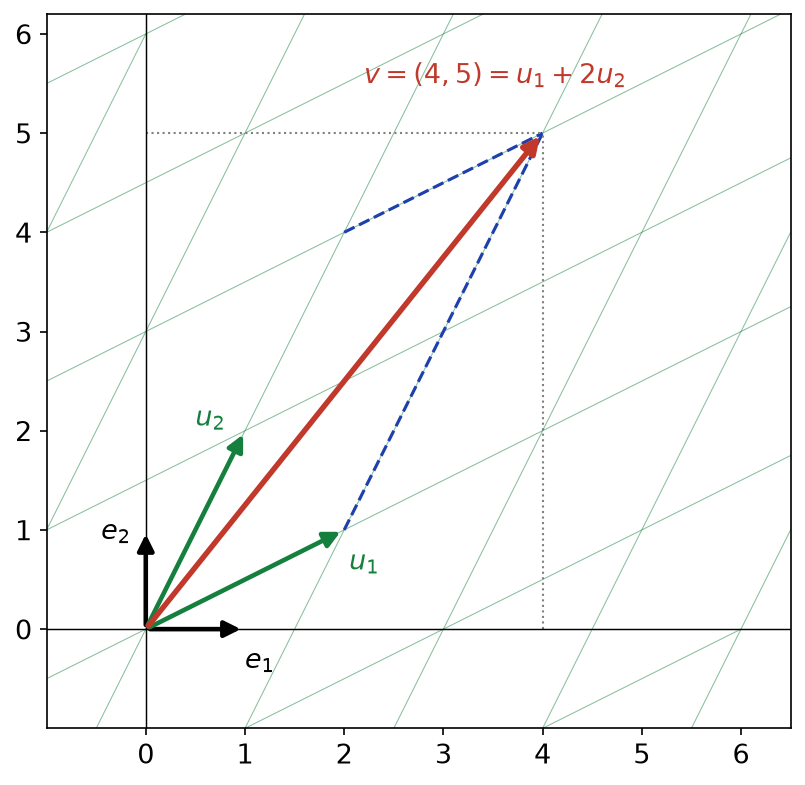
Ici, \(P = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). On vérifie \(P X^{\prime} = \begin{pmatrix} 2 + 2 \\ 1 + 4 \end{pmatrix} = \begin{pmatrix} 4 \\ 5 \end{pmatrix} = X\), ce qui confirme la lecture graphique.
2. Formules de changement de base
Soit \(u \in \mathcal{L}(E, F)\), \(\mathcal{B}, \mathcal{B}^{\prime}\) deux bases de \(E\) et \(\mathcal{C}, \mathcal{C}^{\prime}\) deux bases de \(F\). Notons \(P = P_{\mathcal{B}}^{\mathcal{B}^{\prime}}\), \(Q = P_{\mathcal{C}}^{\mathcal{C}^{\prime}}\), \(A = \operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u)\) et \(A^{\prime} = \operatorname{Mat}_{\mathcal{B}^{\prime}, \mathcal{C}^{\prime}}(u)\). Alors
\[A^{\prime} = Q^{-1} A P.\]
En particulier, pour un endomorphisme et une seule base de chaque côté, \(A^{\prime} = P^{-1} A P\).
On écrit \(u = \mathrm{id}_F \circ u \circ \mathrm{id}_E\) et on passe aux matrices : \(\mathrm{id}_E\) va de \(\mathcal{B}^{\prime}\) vers \(\mathcal{B}\), \(u\) de \(\mathcal{B}\) vers \(\mathcal{C}\), puis \(\mathrm{id}_F\) de \(\mathcal{C}\) vers \(\mathcal{C}^{\prime}\). La formule de la composée donne alors \(A^{\prime} = Q^{-1} A P\).
Pour obtenir la matrice d’un endomorphisme dans une nouvelle base, deux voies sont possibles.
- La voie directe : calculez l’image de chaque nouveau vecteur de base, puis exprimez-la dans la nouvelle base. C’est souvent la plus rapide.
- La voie matricielle : calculez \(P^{-1} A P\). Elle sert surtout lorsque \(P^{-1}\) est déjà connue.
Soit \(u\) l’endomorphisme de \(\mathbb{R}^2\) de matrice \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) dans la base canonique. Posons \(u_1 = (1, 1)\) et \(u_2 = (1, -1)\). Alors \(u(u_1) = (3, 3) = 3 u_1\) et \(u(u_2) = (1, -1) = u_2\). Par conséquent, dans la base \((u_1, u_2)\), la matrice de \(u\) est \(\begin{pmatrix} 3 0 \\ 0 1 \end{pmatrix}\). On en déduit facilement \(A^k\) pour tout entier \(k\).
V. Matrices équivalentes et calcul du rang
1. Matrices équivalentes et matrice J_r
Deux matrices \(A, B \in \mathcal{M}_{n,p}(\mathbb{K})\) sont équivalentes s’il existe \(Q \in \mathrm{GL}_n(\mathbb{K})\) et \(P \in \mathrm{GL}_p(\mathbb{K})\) telles que \(B = Q^{-1} A P\). Autrement dit, elles représentent la même application linéaire dans d’autres bases.
Pour \(r \leq\, \min(n, p)\), on note \(J_r\) la matrice de \(\mathcal{M}_{n,p}(\mathbb{K})\) dont les \(r\) premiers coefficients diagonaux valent \(1\), tous les autres coefficients étant nuls.
Une matrice \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) est de rang \(r\) si et seulement si elle est équivalente à \(J_r\). Par conséquent, deux matrices de même taille sont équivalentes si et seulement si elles ont le même rang.
Soit \(u\) l’application canoniquement associée à \(A\), de rang \(r\). D’après le théorème du rang, \(\ker u\) est de dimension \(p – r\). Choisissons un supplémentaire \(S\) de \(\ker u\) et une base \((e_1, \ldots, e_r)\) de \(S\), complétée par une base \((e_{r+1}, \ldots, e_p)\) de \(\ker u\).
Ensuite, la restriction de \(u\) à \(S\) est injective. Ainsi, \(f_i = u(e_i)\) pour \(i \leq\, r\) forment une famille libre, que l’on complète en une base \((f_1, \ldots, f_n)\) de \(\mathbb{K}^n\). Dans ces bases, \(u(e_i) = f_i\) si \(i \leq\, r\) et \(u(e_i) = 0\) sinon : la matrice est \(J_r\).
Réciproquement, deux matrices équivalentes ont le même rang, car multiplier par une matrice inversible ne change pas le rang. Or \(\operatorname{rg} J_r = r\).
2. Rang de la transposée
Pour toute matrice \(A\), \(\operatorname{rg}({^t A) = \operatorname{rg} A\). Ainsi, le rang d’une matrice est aussi le rang de la famille de ses lignes.
Écrivons \(A = Q J_r P^{-1}\) avec \(r = \operatorname{rg} A\). En transposant, \({^t A = {^t(P^{-1})\, {^t J_r\, {^t Q\). Or les matrices \({^t(P^{-1})\) et \({^t Q\) sont inversibles. Donc \({^t A\) est équivalente à \({^t J_r\), qui est de rang \(r\).
3. Calcul pratique par opérations élémentaires
Les opérations élémentaires sur les lignes sont des multiplications à gauche par des matrices inversibles. De même, les opérations sur les colonnes sont des multiplications à droite. Par conséquent, elles conservent le rang.
Pour calculer le rang d’une matrice :
- choisissez un pivot non nul et annulez les coefficients situés sous lui, par des opérations \(L_i arrow L_i – \lambda L_1\) ;
- recommencez sur la sous-matrice restante ;
- le rang est le nombre de pivots de la forme échelonnée obtenue.
Avec un paramètre, ne divisez jamais par une expression qui peut s’annuler : traitez à part les valeurs critiques.
Pour \(A = \begin{pmatrix} 1 2 1 \\ 2 4 3 \\ 3 6 5 \end{pmatrix}\), les opérations \(L_2 arrow L_2 – 2L_1\) et \(L_3 arrow L_3 – 3L_1\) donnent les lignes \((0, 0, 1)\) et \((0, 0, 2)\). Puis \(L_3 arrow L_3 – 2L_2\) annule la dernière ligne. Il reste deux pivots, donc \(\operatorname{rg} A = 2\).
4. Rang et matrices extraites
Une matrice extraite de \(A\) est obtenue en ne conservant que certaines lignes et certaines colonnes de \(A\).
Le rang de \(A\) est la taille maximale d’une matrice carrée inversible extraite de \(A\).
D’abord, le rang d’une matrice extraite est inférieur à celui de \(A\). En effet, supprimer des colonnes ne peut que diminuer le rang des colonnes, et de même pour les lignes. Une matrice inversible extraite de taille \(s\) impose donc \(s \leq\, \operatorname{rg} A\).
Réciproquement, soit \(r = \operatorname{rg} A\). On extrait \(r\) colonnes libres, ce qui donne une matrice \(B \in \mathcal{M}_{n,r}(\mathbb{K})\) de rang \(r\). Puis, comme \(\operatorname{rg}({^t B) = r\), on peut en extraire \(r\) lignes libres. On obtient une matrice carrée d’ordre \(r\), de rang \(r\), donc inversible.
VI. Matrices semblables et trace
1. Matrices semblables
Deux matrices carrées \(A, B \in \mathcal{M}_n(\mathbb{K})\) sont semblables s’il existe \(P \in \mathrm{GL}_n(\mathbb{K})\) telle que \(B = P^{-1} A P\). Autrement dit, ce sont deux matrices d’un même endomorphisme dans deux bases.
Deux matrices semblables sont équivalentes, mais la réciproque est fausse. Par exemple, \(I_2\) et \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) ont le même rang \(2\). Cependant, la seule matrice semblable à \(I_2\) est \(P^{-1} I_2 P = I_2\) elle-même.
2. Trace d’une matrice
La trace d’une matrice carrée \(A = (a_{ij})\) d’ordre \(n\) est la somme de ses coefficients diagonaux :
\[\operatorname{tr} A = \sum_{i=1}^{n} a_{ii}.\]
L’application \(\operatorname{tr} : \mathcal{M}_n(\mathbb{K}) \to \mathbb{K}\) est une forme linéaire, et \(\operatorname{tr}({^t A) = \operatorname{tr} A\).
Pour \(A \in \mathcal{M}_{n,p}(\mathbb{K})\) et \(B \in \mathcal{M}_{p,n}(\mathbb{K})\), on a \(\operatorname{tr}(AB) = \operatorname{tr}(BA)\). Par conséquent, deux matrices semblables ont la même trace.
Par définition du produit,
\[\operatorname{tr}(AB) = \sum_{i=1}^{n} \sum_{k=1}^{p} a_{ik} b_{ki} = \sum_{k=1}^{p} \sum_{i=1}^{n} b_{ki} a_{ik} = \operatorname{tr}(BA).\]
Ensuite, si \(B = P^{-1} A P\), on applique ce résultat aux matrices \(P^{-1} A\) et \(P\) : \(\operatorname{tr}(P^{-1} A P) = \operatorname{tr}(P P^{-1} A) = \operatorname{tr} A\).
La trace n’est pas multiplicative : en général, \(\operatorname{tr}(AB) \neq \operatorname{tr} A \operatorname{tr} B\). De plus, on peut permuter les facteurs de façon circulaire, \(\operatorname{tr}(ABC) = \operatorname{tr}(CAB)\), mais pas dans un ordre quelconque.
3. Trace d’un endomorphisme et d’un projecteur
Soit \(u \in \mathcal{L}(E)\). La trace de \(u\) est la trace de sa matrice dans une base quelconque de \(E\). Cette définition a un sens, car deux matrices de \(u\) sont semblables et ont donc la même trace.
Si \(p\) est un projecteur de \(E\), alors \(\operatorname{tr} p = \operatorname{rg} p\).
On sait que \(E = \operatorname{Im} p \oplus \ker p\) et que \(p\) vaut l’identité sur \(\operatorname{Im} p\). Prenons une base adaptée à cette somme directe, avec \(r = \operatorname{rg} p\) vecteurs dans l’image. Dans cette base, la matrice de \(p\) est diagonale, avec \(r\) coefficients égaux à \(1\) puis des zéros. Donc \(\operatorname{tr} p = r\).
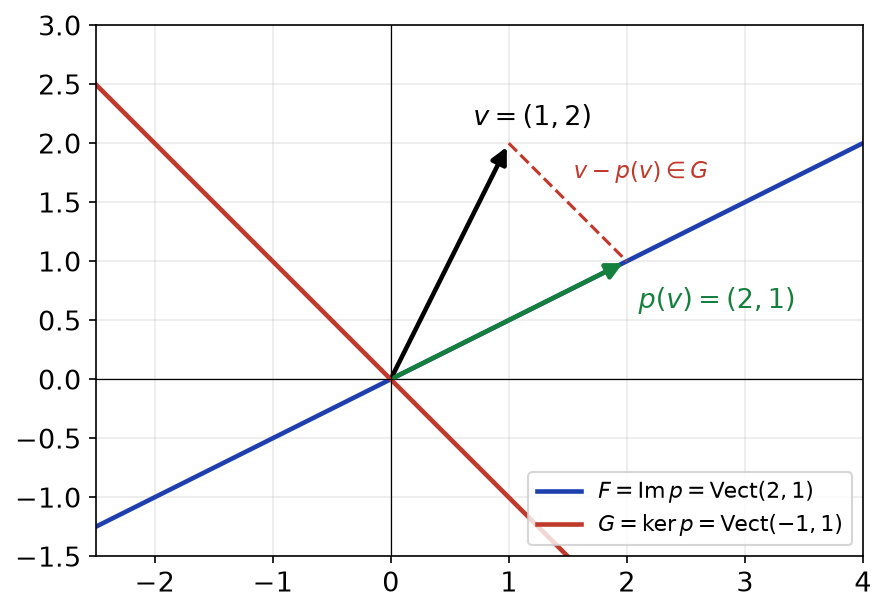
La figure ci-dessous illustre ce résultat dans le plan. On projette sur la droite \(F = \operatorname{Vect}(2, 1)\) parallèlement à \(G = \operatorname{Vect}(-1, 1)\). Dans la base \(\big((2, 1), (-1, 1)\big)\), la matrice est \(\begin{pmatrix} 1 0 \\ 0 0 \end{pmatrix}\), de trace \(1\) égale au rang.
Pour trouver une base où la matrice d’un endomorphisme \(u\) est simple, cherchez des vecteurs dont l’image est simple :
- des vecteurs \(x\) tels que \(u(x) = \lambda x\), qui donnent des colonnes diagonales ;
- des vecteurs du noyau, qui donnent des colonnes nulles ;
- une chaîne \(x, u(x), u^2(x), \ldots\), qui donne des 1 sous la diagonale.
Vérifiez ensuite que la famille obtenue est une base, puis que la trace de la nouvelle matrice égale celle de l’ancienne.
Pour montrer que deux matrices ne sont pas semblables, cherchez un invariant qui les distingue : trace, rang, ou rang de \(A – \lambda I_n\) pour un scalaire \(\lambda\) bien choisi. En revanche, l’égalité des traces ne prouve jamais que deux matrices sont semblables.
Les matrices \(\begin{pmatrix} 1 0 \\ 0 2 \end{pmatrix}\) et \(\begin{pmatrix} 2 0 \\ 0 3 \end{pmatrix}\) ne sont pas semblables, car leurs traces valent \(3\) et \(5\). De même, aucune matrice réelle ne vérifie \(AB – BA = I_n\), puisque la trace du membre de gauche est nulle et celle de \(I_n\) vaut \(n\).
VII. Ce qu’il faut retenir
- Les colonnes de \(\operatorname{Mat}_{\mathcal{B}, \mathcal{C}}(u)\) sont les coordonnées dans \(\mathcal{C}\) des images des vecteurs de \(\mathcal{B}\).
- \(y = u(x)\) se traduit par \(Y = AX\), et la composée par le produit : \(\operatorname{Mat}(v \circ u) = \operatorname{Mat}(v) \operatorname{Mat}(u)\).
- \(\mathcal{L}(E, F)\) est isomorphe à \(\mathcal{M}_{n,p}(\mathbb{K})\), donc de dimension \(np\).
- \(u\) est un isomorphisme si et seulement si sa matrice est inversible.
- Le rang d’une matrice est celui de ses colonnes, de ses lignes, et la taille maximale d’une matrice inversible extraite.
- Le système \(AX = B\) est compatible si et seulement si \(B \in \operatorname{Im} A\) ; ses solutions forment \(X_0 + \ker A\).
- La matrice de passage contient les nouveaux vecteurs dans l’ancienne base ; \(X = PX^{\prime}\) et \(A^{\prime} = P^{-1} A P\).
- Deux matrices de même taille sont équivalentes si et seulement si elles ont le même rang.
- \(\operatorname{tr}(AB) = \operatorname{tr}(BA)\) ; la trace est un invariant de similitude, et la trace d’un projecteur est son rang.
Questions fréquentes sur matrices et applications linéaires
Dans quel sens écrire une matrice de passage ?
La matrice de passage de l’ancienne base \(\mathcal{B}\) à la nouvelle base \(\mathcal{B}^{\prime}\) contient en colonnes les vecteurs de \(\mathcal{B}^{\prime}\) exprimés dans \(\mathcal{B}\). Elle donne les anciennes coordonnées à partir des nouvelles : \(X = PX^{\prime}\). Pour un endomorphisme, la nouvelle matrice est alors \(P^{-1} A P\).
Quelle différence entre matrices équivalentes et matrices semblables ?
Deux matrices sont équivalentes si \(B = Q^{-1} A P\) avec deux matrices inversibles indépendantes ; cela revient à avoir le même rang. Deux matrices carrées sont semblables si \(B = P^{-1} A P\) avec la même matrice des deux côtés. La similitude est beaucoup plus restrictive : \(I_2\) et \(\begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\) sont équivalentes sans être semblables.
Deux matrices de même trace sont-elles semblables ?
Non. La trace est un invariant de similitude, donc deux matrices de traces différentes ne sont jamais semblables. En revanche, l’égalité des traces ne suffit pas : \(\begin{pmatrix} 1 2 \\ 3 4 \end{pmatrix}\) et \(\begin{pmatrix} 5 0 \\ 0 0 \end{pmatrix}\) ont la même trace mais pas le même rang.
Comment calculer rapidement le rang d'une matrice ?
Appliquez la méthode du pivot de Gauss sur les lignes ou sur les colonnes : ces opérations conservent le rang. Le rang est le nombre de pivots de la forme échelonnée. Avec un paramètre, ne divisez jamais par une expression qui peut s’annuler et traitez les valeurs critiques séparément.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur matrices et applications linéaires
- À maîtriser avant : Applications linéaires et théorème du rang, Calcul matriciel et systèmes linéaires
- Chapitre précédent : Formes linéaires, hyperplans et sous-espaces affines
- Chapitre suivant : Groupe symétrique et déterminants
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé