Voici le corrigé du contrôle de maths spé sur le thème : espérance, variance, loi des grands nombres.
Ce corrigé rédige le devoir sur l’espérance, la variance et la loi faible des grands nombres. Les deux inégalités du cours sont démontrées en quelques lignes, avec les hypothèses de positivité et de moment d’ordre 2 bien mises en avant.
Les moments des lois usuelles sont obtenus par dérivation d’une série entière et par le théorème de transfert. La formule par les queues repose sur le théorème de Fubini pour les familles positives, illustrée par le maximum de deux dés. Le problème montre qu’une covariance non nulle compte dans la variance d’une somme et justifie la taille d’un sondage.
L’énoncé se trouve sur la page contrôle de maths spé : espérance, variance, loi des grands nombres.
| Exercice | Points |
| Exercice 1 : Question de cours : inégalités de Markov et de Bienaymé-Tchebychev | 4 points |
| Exercice 2 : Espérance et variance des lois géométrique et de Poisson | 4 points |
| Exercice 3 : L’espérance par les probabilités de queue | 4 points |
| Exercice 4 : Problème : covariance, points fixes et sondage | 8 points |
| Total | 20 points |
Exercice 1 : Question de cours : inégalités de Markov et de Bienaymé-Tchebychev (4 points)
- Inégalité de Markov : si \(X\) est une variable aléatoire positive admettant une espérance, alors pour tout \(a > 0\), \(P(X \geq\, a) \leq\, \dfrac{E(X)}{a}\).
Démonstration. Notons \(\mathbf{1}_A\) l’indicatrice de \(A = (X \geq\, a)\). Sur \(A\), \(a\,\mathbf{1}_A = a \leq\, X\) ; hors de \(A\), \(a\,\mathbf{1}_A = 0 \leq\, X\) car \(X \geq\, 0\). Donc \(a\,\mathbf{1}_A \leq\, X\). Par croissance et linéarité de l’espérance, \(a\,E(\mathbf{1}_A) = a\,P(A) \leq\, E(X)\), d’où le résultat en divisant par \(a > 0\).
- Inégalité de Bienaymé-Tchebychev : si \(X\) admet un moment d’ordre \(2\), alors pour tout \(\varepsilon > 0\), \(P\big(|X – E(X)| \geq\, \varepsilon\big) \leq\, \dfrac{V(X)}{\varepsilon^2}\).
Démonstration. La variable \(Z = \big(X – E(X)\big)^2\) est positive et admet une espérance, égale à \(V(X)\). Comme \(|X – E(X)| \geq\, \varepsilon\) équivaut à \(Z \geq\, \varepsilon^2\), l’inégalité de Markov appliquée à \(Z\) avec \(a = \varepsilon^2 > 0\) donne \(P\big(|X – E(X)| \geq\, \varepsilon\big) = P(Z \geq\, \varepsilon^2) \leq\, \dfrac{V(X)}{\varepsilon^2}\).
- Loi faible des grands nombres : soit \((X_n)_{n \geq\, 1}\) une suite de variables aléatoires deux à deux indépendantes, de même loi, admettant un moment d’ordre \(2\), d’espérance \(m\). On pose \(S_n = X_1 + \cdots + X_n\). Alors, pour tout \(\varepsilon > 0\), \(P(|\dfrac{S_n}{n} – m| \geq\, \varepsilon) \xrightarrow[n \to +\infty]{ 0\).
Barème : a) 0,5 point pour l’énoncé avec hypothèses, 1 point pour la démonstration ; b) 0,5 point pour l’énoncé, 1 point pour la démonstration ; c) 0,5 point pour les hypothèses, 0,5 point pour la conclusion.
Exercice 2 : Espérance et variance des lois géométrique et de Poisson (4 points)
- La série entière \(\displaystyle\sum_{k \geq\, 0} x^k\) a pour rayon \(1\) et pour somme \(\dfrac{1}{1 – x}\) sur \(]-1, 1[\). Par dérivation terme à terme sur l’intervalle ouvert de convergence :
\[\sum_{k=1}^{+\infty} k\,x^{k-1} = \dfrac{1}{(1 – x)^2}, \qquad \sum_{k=2}^{+\infty} k(k-1)\,x^{k-2} = \dfrac{2}{(1 – x)^3}.\]
Avec \(x = 1 – p \in \,]0, 1[\), la série \(\sum k\,p(1 – p)^{k-1}\) converge (à termes positifs), donc \(X\) admet une espérance et
\[E(X) = p\sum_{k=1}^{+\infty} k(1 – p)^{k-1} = \dfrac{p}{p^2} = \dfrac{1}{p}.\]
De même, par le théorème de transfert, \(E\big(X(X – 1)\big) = p(1 – p)\displaystyle\sum_{k=2}^{+\infty} k(k-1)(1 – p)^{k-2} = \dfrac{2p(1 – p)}{p^3} = \dfrac{2(1 – p)}{p^2}\). Comme \(X^2 = X(X – 1) + X\), \(X\) admet un moment d’ordre \(2\) et
\[V(X) = E\big(X(X – 1)\big) + E(X) – E(X)^2 = \dfrac{2(1 – p)}{p^2} + \dfrac{1}{p} – \dfrac{1}{p^2} = \dfrac{2 – 2p + p – 1}{p^2}.\]
\(E(X) = \dfrac{1}{p}\) et \(V(X) = \dfrac{1 – p}{p^2}\). - Les séries suivantes, à termes positifs, convergent :
\[E(Y) = \sum_{k=1}^{+\infty} k\,e^{-\lambda}\dfrac{\lambda^k}{k!} = \lambda e^{-\lambda}\sum_{k=1}^{+\infty}\dfrac{\lambda^{k-1}}{(k-1)!} = \lambda, \qquad E\big(Y(Y – 1)\big) = \lambda^2 e^{-\lambda}\sum_{k=2}^{+\infty}\dfrac{\lambda^{k-2}}{(k-2)!} = \lambda^2.\]
Donc \(V(Y) = \lambda^2 + \lambda – \lambda^2\) : \(E(Y) = V(Y) = \lambda\). - La variable \(\dfrac{1}{1 + Y}\) est bornée (à valeurs dans \(]0, 1]\)), donc elle admet une espérance. Par le théorème de transfert :
\[E(\dfrac{1}{1 + Y}) = \sum_{k=0}^{+\infty} \dfrac{1}{k + 1}\,e^{-\lambda}\dfrac{\lambda^k}{k!} = \dfrac{e^{-\lambda}}{\lambda}\sum_{k=0}^{+\infty}\dfrac{\lambda^{k+1}}{(k+1)!} = \dfrac{e^{-\lambda}}{\lambda}(e^{\lambda} – 1).\]
\(E(\dfrac{1}{1 + Y}) = \dfrac{1 – e^{-\lambda}}{\lambda}\).
Erreur fréquente : écrire \(E(\dfrac{1}{1 + Y}) = \dfrac{1}{1 + E(Y)}\) : l’espérance n’est linéaire que pour les combinaisons linéaires, pas pour une fonction quelconque.
Barème : a) 0,5 point pour la dérivation de la série entière, 0,5 point pour \(E(X)\), 0,5 point pour \(E(X(X-1))\), 0,5 point pour \(V(X)\) ; b) 0,5 point pour \(E(Y)\), 0,5 point pour \(V(Y)\) ; c) 0,5 point pour l’existence, 0,5 point pour le calcul.
Exercice 3 : L’espérance par les probabilités de queue (4 points)
- Pour \(n \geq\, 1\), \(P(X \geq\, n) = \displaystyle\sum_{k=n}^{+\infty} P(X = k)\). Considérons la famille de réels positifs \(\big(u_{n,k}\big)_{(n,k) \in (\mathbb{N}^*)^2}\) avec \(u_{n,k} = P(X = k)\) si \(n \leq\, k\) et \(0\) sinon. Par le théorème de Fubini pour les familles positives (sommation par paquets dans \([0, +\infty]\)), on peut intervertir les sommations :
\[\sum_{n=1}^{+\infty} P(X \geq\, n) = \sum_{n=1}^{+\infty}\sum_{k=n}^{+\infty} P(X = k) = \sum_{k=1}^{+\infty}\sum_{n=1}^{k} P(X = k) = \sum_{k=1}^{+\infty} k\,P(X = k).\]
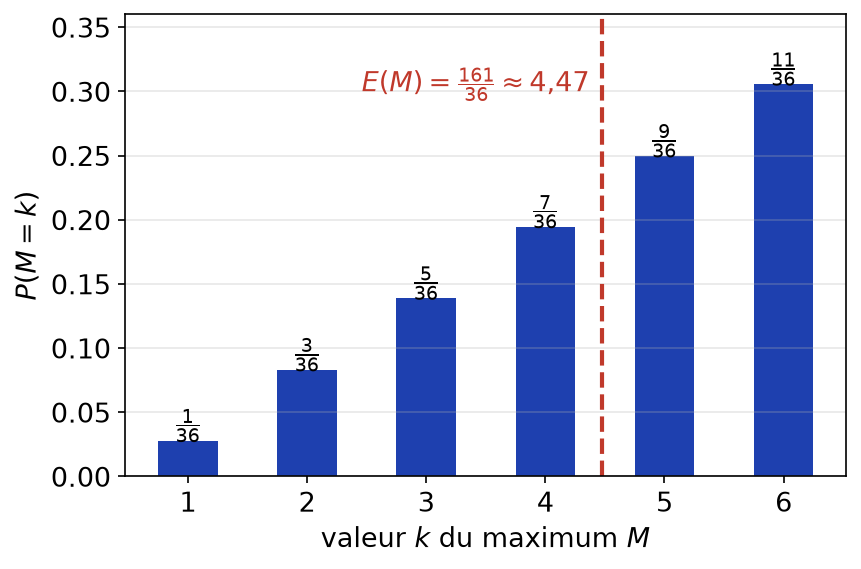
Le dernier membre vaut \(E(X)\) dans \([0, +\infty]\) (le terme \(k = 0\) est nul). Donc \(E(X) = \displaystyle\sum_{n \geq\, 1} P(X \geq\, n)\), et \(X\) admet une espérance si et seulement si cette série à termes positifs converge. - Notons \(D_1\) et \(D_2\) les deux résultats, indépendants et uniformes sur \(\{1, \ldots, 6\}\). Pour \(k \in \{1, \ldots, 6\}\), \((M \leq\, k) = (D_1 \leq\, k) \cap (D_2 \leq\, k)\), donc par indépendance \(P(M \leq\, k) = \dfrac{k^2}{36}\). Pour \(1 \leq\, n \leq\, 6\), \(P(M \geq\, n) = 1 – P(M \leq\, n – 1) = 1 – \dfrac{(n-1)^2}{36}\), et \(P(M \geq\, n) = 0\) pour \(n \geq\, 7\). Par a) :
\[E(M) = \sum_{n=1}^{6}(1 – \dfrac{(n-1)^2}{36}) = 6 – \dfrac{0 + 1 + 4 + 9 + 16 + 25}{36} = 6 – \dfrac{55}{36} = \dfrac{161}{36}.\]
\(E(M) = \dfrac{161}{36} \approx 4{,}47\). Vérification directe : \(P(M = k) = \dfrac{k^2 – (k-1)^2}{36} = \dfrac{2k – 1}{36}\) et \(\displaystyle\sum_{k=1}^{6} k\,\dfrac{2k – 1}{36} = \dfrac{2 \times 91 – 21}{36} = \dfrac{161}{36}\).
- Si \(X \sim \mathcal{G}(p)\), \(P(X \geq\, n) = P(X > n – 1) = (1 – p)^{n-1}\) pour \(n \geq\, 1\). Donc \(E(X) = \displaystyle\sum_{n=1}^{+\infty}(1 – p)^{n-1} = \dfrac{1}{1 – (1 – p)}\), soit \(E(X) = \dfrac{1}{p}\), en accord avec l’exercice 2.
Barème : a) 0,5 point pour l’écriture en somme double, 0,5 point pour le théorème d’interversion cité, 0,5 point pour la conclusion ; b) 0,5 point pour \(P(M \leq\, k)\), 0,5 point pour \(P(M \geq\, n)\), 0,5 point pour \(E(M)\) ; c) 0,5 point pour \(P(X \geq\, n)\), 0,5 point pour la somme.
Exercice 4 : Problème : covariance, points fixes et sondage (8 points)
Partie A.
- Les permutations qui fixent \(i\) sont en bijection avec les permutations des \(n – 1\) autres éléments : il y en a \((n – 1)!\). Par équiprobabilité, \(P(X_i = 1) = \dfrac{(n-1)!}{n!} = \dfrac{1}{n}\). \(X_i\) suit la loi de Bernoulli \(\mathcal{B}(\frac{1}{n})\) et \(E(X_i) = \dfrac{1}{n}\).
- Pour \(i \neq j\), \(X_i X_j\) vaut \(1\) si et seulement si \(\sigma\) fixe \(i\) et \(j\), ce qui laisse \((n – 2)!\) permutations. Donc \(E(X_i X_j) = P(X_i X_j = 1) = \dfrac{(n-2)!}{n!} = \dfrac{1}{n(n-1)}\) et
\[\operatorname{Cov}(X_i, X_j) = \dfrac{1}{n(n-1)} – \dfrac{1}{n^2} = \dfrac{n – (n – 1)}{n^2(n-1)} = \dfrac{1}{n^2(n-1)}.\]
\(\operatorname{Cov}(X_i, X_j) = \dfrac{1}{n^2(n-1)} \neq 0\), donc \(X_i\) et \(X_j\) ne sont pas indépendantes (des variables indépendantes ont une covariance nulle). - Par linéarité, \(E(S) = n \times \dfrac{1}{n} = 1\). La variance d’une somme s’écrit \(V(S) = \displaystyle\sum_{i=1}^{n} V(X_i) + 2\sum_{i < j}\operatorname{Cov}(X_i, X_j)\), avec \(V(X_i) = \dfrac{1}{n}(1 – \dfrac{1}{n})\) et \(\dbinom{n}{2} = \dfrac{n(n-1)}{2}\) couples \(i < j\) :
\[V(S) = 1 – \dfrac{1}{n} + 2 \times \dfrac{n(n-1)}{2} \times \dfrac{1}{n^2(n-1)} = 1 – \dfrac{1}{n} + \dfrac{1}{n} = 1.\]
\(E(S) = V(S) = 1\), quel que soit \(n \geq\, 2\).
Partie B.
- Par linéarité, \(E(F_n) = \dfrac{np}{n} = p\). Les \(Y_i\) étant indépendantes, la variance de leur somme est la somme des variances : \(V(F_n) = \dfrac{1}{n^2} \times n\,p(1 – p)\). \(E(F_n) = p\) et \(V(F_n) = \dfrac{p(1 – p)}{n}\).
- \(\dfrac{1}{4} – p(1 – p) = p^2 – p + \dfrac{1}{4} = (p – \dfrac{1}{2})^2 \geq\, 0\), donc \(p(1 – p) \leq\, \dfrac{1}{4}\). L’inégalité de Bienaymé-Tchebychev appliquée à \(F_n\) donne, pour \(\varepsilon > 0\) :
\[P\big(|F_n – p| \geq\, \varepsilon\big) \leq\, \dfrac{V(F_n)}{\varepsilon^2} = \dfrac{p(1 – p)}{n\varepsilon^2} \leq\, \dfrac{1}{4n\varepsilon^2}.\]
Quand \(n \to +\infty\), le majorant tend vers \(0\) : on retrouve la loi faible des grands nombres, la fréquence observée converge en probabilité vers \(p\). L’intérêt de la majoration est qu’elle ne dépend pas de \(p\), inconnu. - Il suffit que \(\dfrac{1}{4n \times 0{,}02^2} \leq\, 0{,}05\), soit \(n \geq\, \dfrac{1}{4 \times 0{,}0004 \times 0{,}05} = \dfrac{1}{0{,}00008} = 12\,500\). Le plus petit entier convenable est \(n = 12\,500\). Avec une précision de \(0{,}04\), on obtient \(n \geq\, \dfrac{1}{4 \times 0{,}0016 \times 0{,}05} = 3\,125\) : doubler la tolérance divise par \(4\) la taille de l’échantillon, car \(\varepsilon\) intervient au carré. Cette borne est pessimiste : Bienaymé-Tchebychev est une inégalité grossière.
Erreur fréquente : écrire \(V(S) = \sum V(X_i)\) dans la partie A. Cette formule suppose des variables deux à deux non corrélées, ce qui est faux ici.
Barème : a) 0,5 point pour le dénombrement, 0,5 point pour la loi et l’espérance ; b) 0,5 point pour \(E(X_iX_j)\), 0,5 point pour la covariance, 0,5 point pour la non-indépendance ; c) 0,5 point pour \(E(S)\), 0,5 point pour la formule de la variance d’une somme, 0,5 point pour \(V(S) = 1\) ; d) 0,5 point par résultat ; e) 0,5 point pour \(p(1-p) \leq\, 1/4\), 0,5 point pour Bienaymé-Tchebychev, 0,5 point pour la loi faible ; f) 1 point pour \(n = 12\,500\), 0,5 point pour \(3\,125\).
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : espérance, variance, loi des grands nombres
Pour consolider ce que le corrigé vous a appris, relisez le cours « Espérance et variance » en maths spé puis entraînez-vous avec les exercices corrigés espérance et variance.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.