Ce chapitre de topologie spé rend opérationnel le vocabulaire des espaces normés. Vous y verrez d’abord les ouverts et les fermés, puis l’intérieur, l’adhérence et la frontière d’une partie. Ensuite viennent les caractérisations séquentielles, les parties denses et les ouverts relatifs.
La seconde moitié porte sur la continuité. On y relie la continuité aux images réciproques d’ouverts et de fermés. On y distingue aussi la continuité uniforme et le caractère lipschitzien. Enfin, le cours établit le critère de continuité des applications linéaires, définit la norme subordonnée et traite les applications multilinéaires.
Ce chapitre se place au premier semestre, juste après les normes. Il sert ensuite partout : compacité, séries de fonctions, calcul différentiel et réduction. En effet, les arguments de densité et les majorations du type \(\|u(x)\| \leq\, C\|x\|\) reviennent sans cesse aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur topologie et continuité.
I. Topologie d’un espace normé : ouverts et fermés
Dans tout le chapitre, \((E, \|\cdot\|)\) désigne un espace vectoriel normé sur \(\mathbb{K} = \mathbb{R}\) ou \(\mathbb{C}\). On note \(B(a,r)\) la boule ouverte de centre \(a\) et de rayon \(r > 0\), et \(B_f(a,r)\) la boule fermée. Toute la topologie repose sur ces boules. En effet, un ouvert est une partie qui contient une petite boule autour de chacun de ses points.
Soit \(a \in E\). Une partie \(V\) de \(E\) est un voisinage de \(a\) s’il existe \(r > 0\) tel que \(B(a,r) \subset V\).
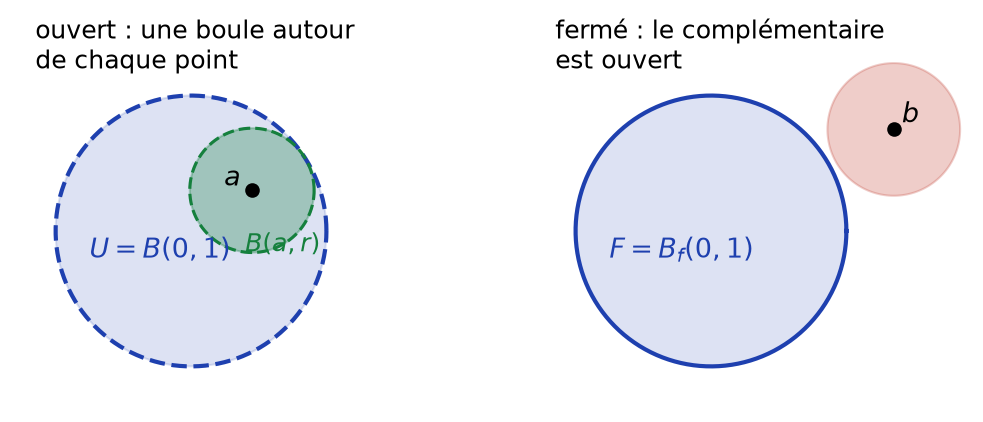
Une partie \(U\) de \(E\) est un ouvert si elle est voisinage de chacun de ses points : \(\forall a \in U,\ \exists r > 0,\ B(a,r) \subset U\).
Une partie \(F\) de \(E\) est un fermé si son complémentaire \(E \setminus F\) est un ouvert.
La figure ci-dessous illustre ces deux notions. À gauche, chaque point du disque ouvert est le centre d’une boule incluse dans le disque. À droite, chaque point extérieur au disque fermé est entouré d’une boule qui ne le rencontre pas.
Une boule ouverte est un ouvert. Une boule fermée est un fermé. Une sphère est un fermé.
Soit \(x \in B(a,r)\) et \(\rho = r – \|x – a\| > 0\). Pour \(y \in B(x, \rho)\), l’inégalité triangulaire donne \(\|y – a\| \leq\, \|y – x\| + \|x – a\| < \rho + \|x – a\| = r\). Donc \(B(x,\rho) \subset B(a,r)\).
De même, si \(\|x – a\| > r\), on pose \(\rho = \|x – a\| – r\). Pour \(y \in B(x,\rho)\), on a \(\|y – a\| \geq\, \|x – a\| – \|x – y\| > r\). Ainsi, le complémentaire de \(B_f(a,r)\) est ouvert. Enfin, la sphère est l’intersection de \(B_f(a,r)\) et du complémentaire de \(B(a,r)\), deux fermés.
Toute réunion (quelconque) d’ouverts est un ouvert. Toute intersection finie d’ouverts est un ouvert.
Par passage au complémentaire, toute intersection quelconque de fermés est un fermé, et toute réunion finie de fermés est un fermé. De plus, \(\emptyset\) et \(E\) sont à la fois ouverts et fermés.
Si \(a\) appartient à une réunion d’ouverts, il appartient à l’un d’eux, \(U_i\). Une boule \(B(a,r) \subset U_i\) est alors incluse dans la réunion.
Pour une intersection finie \(U_1 \cap \cdots \cap U_n\), on choisit pour chaque \(k\) un rayon \(r_k\) tel que \(B(a,r_k) \subset U_k\). Le rayon \(r = \min(r_1, \ldots, r_n)\) est strictement positif, car le minimum porte sur un nombre fini de réels. Par conséquent, \(B(a,r)\) est incluse dans chaque \(U_k\).
Une intersection infinie d’ouverts n’est pas toujours ouverte. Par exemple, dans \(\mathbb{R}\), \(\bigcap_{n \geq\, 1} ]-\frac{1}{n}, \frac{1}{n}[ = \{0\}\), qui n’est pas ouvert. De même, \(\bigcup_{n \geq\, 2} [\frac{1}{n}, 1 – \frac{1}{n}] = ]0, 1[\) n’est pas fermé.
Enfin, ces notions ne changent pas quand on remplace la norme par une norme équivalente. En dimension finie, toutes les normes sont équivalentes : la topologie est donc la même pour toutes les normes. En revanche, en dimension infinie, une partie peut être ouverte pour une norme et pas pour une autre.
II. Intérieur, adhérence et frontière
1. Définitions
Soit \(A\) une partie de \(E\) et \(a \in E\).
Le point \(a\) est intérieur à \(A\) si \(A\) est un voisinage de \(a\). L’ensemble des points intérieurs est l’intérieur de \(A\), noté \(\mathring{A}\) ou \(\operatorname{Int}(A)\).
Le point \(a\) est adhérent à \(A\) si toute boule \(B(a,r)\), \(r > 0\), rencontre \(A\). L’ensemble des points adhérents est l’adhérence de \(A\), notée \(\overline{A}\).
La frontière de \(A\) est \(\operatorname{Fr}(A) = \overline{A} \setminus \mathring{A}\).
On a toujours \(\mathring{A} \subset A \subset \overline{A}\). De plus :
- \(\mathring{A}\) est le plus grand ouvert inclus dans \(A\) ; ainsi, \(A\) est ouvert si et seulement si \(A = \mathring{A}\) ;
- \(\overline{A}\) est le plus petit fermé contenant \(A\) ; ainsi, \(A\) est fermé si et seulement si \(A = \overline{A}\) ;
- \(E \setminus \overline{A} = \operatorname{Int}(E \setminus A)\) et \(E \setminus \mathring{A} = \overline{E \setminus A}\) ;
- la frontière est fermée, car \(\operatorname{Fr}(A) = \overline{A} \cap \overline{E \setminus A}\).
Autrement dit, un point de la frontière est un point dont toute boule rencontre à la fois \(A\) et son complémentaire. Cette description est souvent la plus commode.
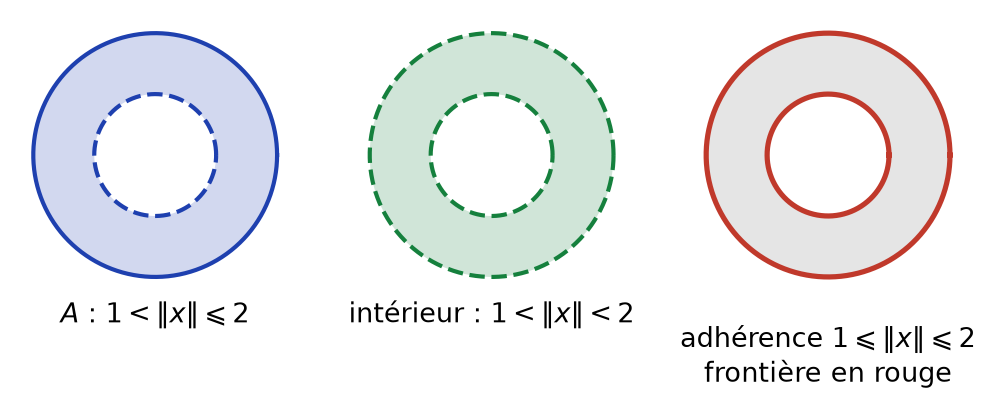
Dans \(\mathbb{R}^2\) muni d’une norme quelconque, on considère l’anneau \(A = \{x : 1 < \|x\| \leq\, 2\}\). Son intérieur est \(\{x : 1 < \|x\| < 2\}\). Son adhérence est \(\{x : 1 \leq\, \|x\| \leq\, 2\}\). Sa frontière est donc la réunion des deux sphères de rayons 1 et 2.
Comme le montre la figure ci-dessous, l’intérieur perd le cercle extérieur, tandis que l’adhérence gagne le cercle intérieur. La frontière, en rouge, est formée des deux cercles.
2. Le cas des boules
Dans un espace normé, pour \(r > 0\) : \(\overline{B(a,r)} = B_f(a,r)\), \(\operatorname{Int}(B_f(a,r)) = B(a,r)\), et la frontière de chacune de ces boules est la sphère \(S(a,r)\).
La preuve utilise la structure vectorielle : on rapproche un point de la sphère du centre par \(a + t(x – a)\) avec \(t < 1\), ou on l’en éloigne avec \(t > 1\). Ce résultat est faux dans un espace métrique général, ce qui montre que la norme joue ici un vrai rôle.
Pour déterminer l’intérieur ou l’adhérence d’une partie \(A\) :
- on devine un candidat \(O\) ouvert inclus dans \(A\) (resp. \(F\) fermé contenant \(A\)), souvent obtenu en rendant les inégalités strictes (resp. larges) ;
- on en déduit \(O \subset \mathring{A}\) (resp. \(\overline{A} \subset F\)) par maximalité (resp. minimalité) ;
- pour l’inclusion inverse, on exhibe des suites : une suite hors de \(A\) qui tend vers chaque point de \(A \setminus O\), ou une suite de \(A\) qui tend vers chaque point de \(F\).
III. Caractérisations séquentielles et parties denses
1. Points adhérents et fermés
Soit \(A \subset E\) et \(a \in E\). Le point \(a\) est adhérent à \(A\) si et seulement s’il existe une suite \((a_n)\) d’éléments de \(A\) qui converge vers \(a\).
Par conséquent, \(A\) est fermé si et seulement si, pour toute suite \((a_n)\) de \(A\) convergente dans \(E\), sa limite appartient à \(A\).
Si \(a\) est adhérent, la boule \(B(a, \frac{1}{n+1})\) rencontre \(A\) pour tout \(n\). On y choisit un point \(a_n\). Alors \(\|a_n – a\| < \frac{1}{n+1}\), donc \(a_n \to a\).
Réciproquement, si \(a_n \to a\) avec \(a_n \in A\), alors pour tout \(r > 0\), il existe \(n\) tel que \(\|a_n – a\| < r\). Ainsi, \(B(a,r)\) rencontre \(A\). La seconde assertion s’en déduit, puisque \(A\) est fermé si et seulement si \(\overline{A} \subset A\).
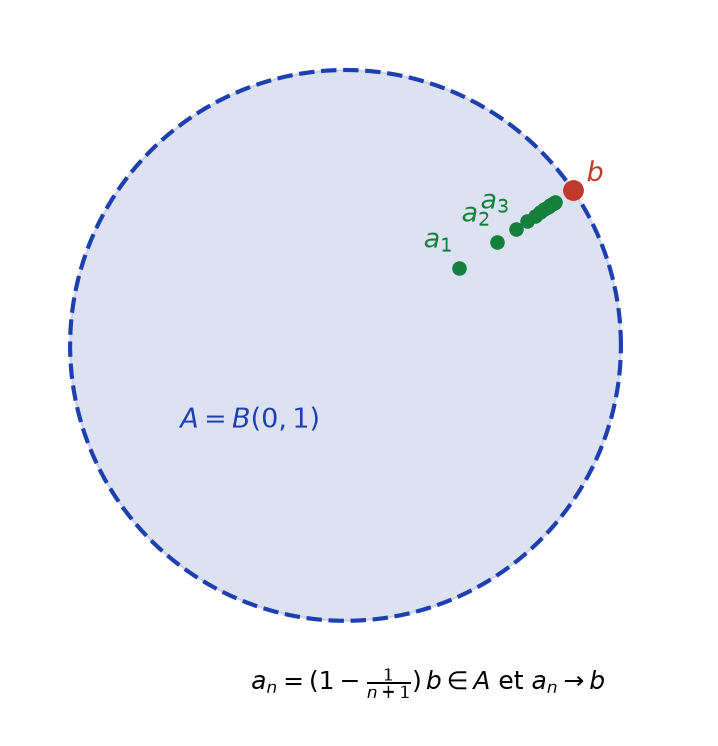
La figure suivante montre une suite de points du disque ouvert qui converge vers un point \(b\) du cercle. Ce point est donc adhérent au disque, sans lui appartenir : le disque ouvert n’est pas fermé.
Pour montrer qu’une partie \(F\) est fermée par la caractérisation séquentielle, on prend une suite \((x_n)\) de \(F\) qui converge vers \(x\). Ensuite, on passe à la limite dans la relation qui définit \(F\). Pour montrer que \(F\) n’est pas fermée, il suffit d’une suite de \(F\) dont la limite sort de \(F\).
2. Parties denses
Une partie \(D\) de \(E\) est dense dans \(E\) si \(\overline{D} = E\). De façon équivalente, toute boule ouverte rencontre \(D\), ou encore tout élément de \(E\) est limite d’une suite d’éléments de \(D\).
\(\mathbb{Q}\) et \(\mathbb{R} \setminus \mathbb{Q}\) sont denses dans \(\mathbb{R}\). Par exemple, \(x = \lim \frac{\lfloor 10^n x \rfloor}{10^n}\) avec des approximations décimales rationnelles.
De même, \(GL_n(\mathbb{K})\) est dense dans \(\mathcal{M}_n(\mathbb{K})\). En effet, \(\det(A – \lambda I_n)\) est un polynôme non nul en \(\lambda\), qui n’a qu’un nombre fini de racines. Donc \(A – \frac{1}{p} I_n\) est inversible pour \(p\) assez grand, et cette suite converge vers \(A\).
3. Ouverts et fermés relatifs
Souvent, une fonction n’est définie que sur une partie \(A\) de \(E\). On a alors besoin d’une topologie propre à \(A\).
Soit \(A \subset E\). Une partie \(B \subset A\) est un ouvert relatif de \(A\) s’il existe un ouvert \(U\) de \(E\) tel que \(B = A \cap U\). Elle est un fermé relatif de \(A\) s’il existe un fermé \(F\) de \(E\) tel que \(B = A \cap F\).
Une partie \(B \subset A\) est un fermé relatif de \(A\) si et seulement si toute suite de \(B\) qui converge vers un élément de \(A\) a sa limite dans \(B\).
Dans \(A = ]0, +\infty[\), la partie \(]0, 1]\) est un fermé relatif, car elle vaut \(A \cap [0,1]\). Pourtant, elle n’est pas fermée dans \(\mathbb{R}\). De même, \([0,1[\) est un ouvert relatif de \([0,2]\).
IV. Limites et continuité
1. Limite en un point adhérent
Soit \(F\) un second espace normé, \(A \subset E\) et \(f : A \to F\). On ne peut parler de limite qu’en un point où la fonction « a des valeurs tout près ». C’est pourquoi on se place en un point adhérent à \(A\).
Soit \(a \in \overline{A}\) et \(\ell \in F\). On dit que \(f\) tend vers \(\ell\) en \(a\) si
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in A,\ \|x – a\| \leq\, \delta \Rightarrow \|f(x) – \ell\| \leq\, \varepsilon.\]
(Caractérisation séquentielle.) La fonction \(f\) tend vers \(\ell\) en \(a\) si et seulement si, pour toute suite \((x_n)\) de \(A\) qui converge vers \(a\), la suite \((f(x_n))\) converge vers \(\ell\).
Ce théorème sert surtout à prouver qu’une limite n’existe pas. Il suffit en effet de trouver deux suites tendant vers \(a\) dont les images ont des limites différentes.
Soit \(f(x,y) = \dfrac{xy}{x^2 + y^2}\) sur \(\mathbb{R}^2 \setminus \{(0,0)\}\). Le point \((0,0)\) est adhérent à ce domaine. Or \(f(\frac{1}{n}, 0) = 0\) et \(f(\frac{1}{n}, \frac{1}{n}) = \frac{1}{2}\). Par conséquent, \(f\) n’a pas de limite en \((0,0)\).
2. Continuité et images réciproques
L’application \(f : A \to F\) est continue en \(a \in A\) si \(f(x) \to f(a)\) quand \(x \to a\). Elle est continue sur \(A\) si elle est continue en tout point de \(A\).
Les opérations usuelles conservent la continuité : sommes, produits par une fonction scalaire continue, composées. En particulier, une fonction polynomiale des coordonnées est continue sur \(\mathbb{K}^n\). De même, le déterminant est continu sur \(\mathcal{M}_n(\mathbb{K})\).
Soit \(f : A \to F\). Les assertions suivantes sont équivalentes :
- \(f\) est continue sur \(A\) ;
- l’image réciproque par \(f\) de tout ouvert de \(F\) est un ouvert relatif de \(A\) ;
- l’image réciproque par \(f\) de tout fermé de \(F\) est un fermé relatif de \(A\).
En particulier, si \(f : E \to F\) est continue, \(f^{-1}(V)\) est ouvert pour tout ouvert \(V\), et \(f^{-1}(G)\) est fermé pour tout fermé \(G\).
Montrons que 1 implique 3 dans le cas \(A = E\). Soit \(G\) fermé et \((x_n)\) une suite de \(f^{-1}(G)\) qui converge vers \(x\). Par continuité, \(f(x_n) \to f(x)\). Or \(f(x_n) \in G\) et \(G\) est fermé, donc \(f(x) \in G\). Ainsi, \(x \in f^{-1}(G)\), qui est donc fermé. L’équivalence entre 2 et 3 vient de \(f^{-1}(F \setminus G) = E \setminus f^{-1}(G)\).
Pour montrer qu’une partie définie par des inégalités ou des égalités est ouverte ou fermée :
- on l’écrit sous la forme \(\{x : g(x) < c\}\), \(\{x : g(x) \leq\, c\}\) ou \(\{x : g(x) = c\}\) avec \(g\) continue à valeurs réelles ;
- les inégalités strictes donnent des ouverts, les inégalités larges et les égalités donnent des fermés ;
- on conclut avec la stabilité : intersection finie d’ouverts, intersection quelconque de fermés.
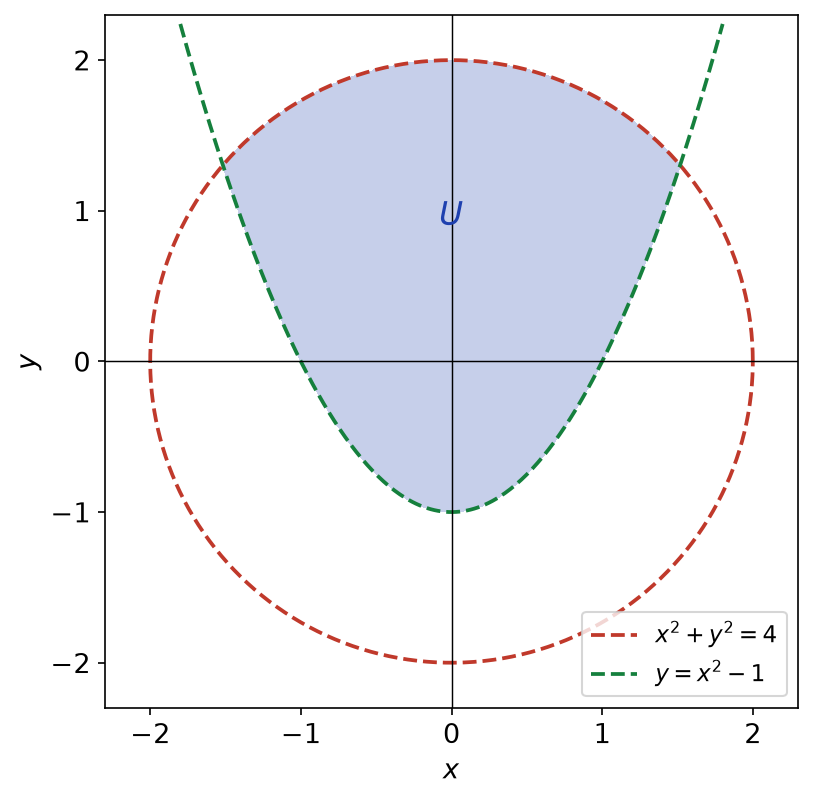
La partie \(U = \{(x,y) \in \mathbb{R}^2 : x^2 + y^2 < 4 \text{ et } y > x^2 – 1\}\) est un ouvert. En effet, \(U = g^{-1}(]-\infty, 4[) \cap h^{-1}(]0, +\infty[)\), avec \(g(x,y) = x^2 + y^2\) et \(h(x,y) = y – x^2 + 1\), toutes deux polynomiales donc continues.
La figure ci-dessous représente cet ouvert. Ses deux bords, dessinés en pointillés, ne lui appartiennent pas.
3. Prolongement des égalités par densité
Soit \(f, g : E \to F\) continues et \(D\) une partie dense de \(E\). Si \(f\) et \(g\) coïncident sur \(D\), alors \(f = g\) sur \(E\).
Soit \(x \in E\). Par densité, il existe une suite \((d_n)\) de \(D\) qui converge vers \(x\). Par continuité, \(f(x) = \lim f(d_n) = \lim g(d_n) = g(x)\).
Ce principe est très utilisé. Par exemple, on démontre une identité matricielle pour les matrices inversibles, puis on l’étend à toutes les matrices grâce à la densité de \(GL_n(\mathbb{K})\).
V. Continuité uniforme et applications lipschitziennes
L’application \(f : A \to F\) est uniformément continue si
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall (x,y) \in A^2,\ \|x – y\| \leq\, \delta \Rightarrow \|f(x) – f(y)\| \leq\, \varepsilon.\]
Elle est lipschitzienne de rapport \(k \geq\, 0\) si \(\|f(x) – f(y)\| \leq\, k \|x – y\|\) pour tous \(x, y \in A\).
La différence avec la continuité tient à la place de \(\delta\). Pour la continuité, \(\delta\) dépend du point \(x\). Pour la continuité uniforme, au contraire, un même \(\delta\) convient partout.
Lipschitzienne implique uniformément continue, qui implique continue. Les réciproques sont fausses.
Si \(f\) est \(k\)-lipschitzienne avec \(k > 0\), le choix \(\delta = \varepsilon / k\) convient dans la définition. La seconde implication est immédiate : on fixe \(x\) dans la définition de la continuité uniforme.
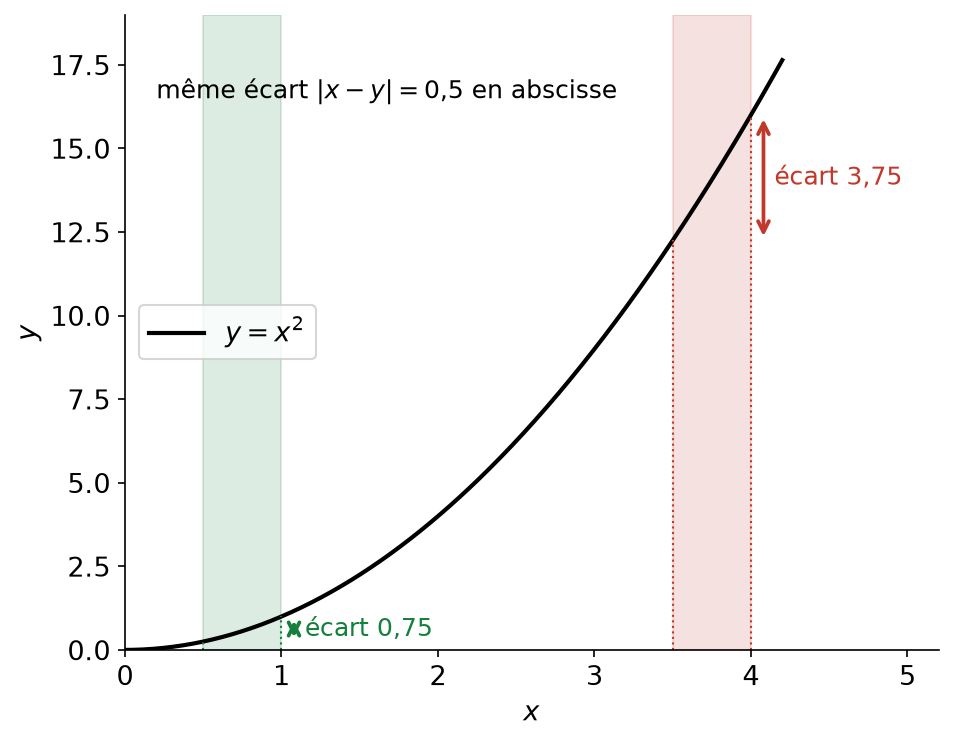
La fonction \(x \mapsto x^2\) est continue sur \(\mathbb{R}\) mais non uniformément continue. En effet, pour \(x_n = n + \frac{1}{n}\) et \(y_n = n\), on a \(x_n – y_n \to 0\) mais \(x_n^2 – y_n^2 = 2 + \frac{1}{n^2} \geq\, 2\).
La fonction \(x \mapsto \sqrt{x}\) est uniformément continue sur \(\mathbb{R}_+\), car \(|\sqrt{x} – \sqrt{y}| \leq\, \sqrt{|x – y|}\). Pourtant, elle n’est pas lipschitzienne, puisque \(\frac{\sqrt{x}}{x} = \frac{1}{\sqrt{x}}\) n’est pas borné près de 0.
La figure ci-dessous rend visible le défaut de continuité uniforme de \(x \mapsto x^2\). Pour un même écart en abscisse, l’écart des images grandit quand on s’éloigne de l’origine.
Soit \(A\) une partie non vide de \(E\). La fonction distance \(d_A : x \mapsto \inf_{a \in A} \|x – a\|\) est 1-lipschitzienne. De plus, \(d_A(x) = 0\) si et seulement si \(x \in \overline{A}\).
Enfin, la norme elle-même est 1-lipschitzienne, grâce à l’inégalité \(\big|\,\|x\| – \|y\|\,\big| \leq\, \|x – y\|\).
VI. Applications linéaires continues et norme d’opérateur
1. Le critère de continuité
Soit \(u \in \mathcal{L}(E, F)\). Les assertions suivantes sont équivalentes :
- \(u\) est continue sur \(E\) ;
- \(u\) est continue en 0 ;
- il existe \(C \geq\, 0\) tel que \(\forall x \in E,\ \|u(x)\| \leq\, C \|x\|\) ;
- \(u\) est lipschitzienne.
L’implication 1 vers 2 est claire. Supposons 2. Pour \(\varepsilon = 1\), il existe \(\delta > 0\) tel que \(\|x\| \leq\, \delta \Rightarrow \|u(x)\| \leq\, 1\). Pour \(x \neq 0\), le vecteur \(\frac{\delta x}{\|x\|}\) est de norme \(\delta\). Par linéarité, \(\|u(x)\| \leq\, \frac{1}{\delta} \|x\|\), d’où 3 avec \(C = 1/\delta\).
Si 3 est vraie, alors \(\|u(x) – u(y)\| = \|u(x – y)\| \leq\, C\|x – y\|\), d’où 4. Enfin, 4 implique 1.
Si \(E\) est de dimension finie, toute application linéaire de \(E\) dans \(F\) est continue.
En effet, on décompose \(x = \sum x_i e_i\) dans une base. Alors \(\|u(x)\| \leq\, (\sum \|u(e_i)\|) \|x\|_\infty\), et la norme infinie est équivalente à la norme de \(E\). En dimension infinie, en revanche, la continuité dépend des normes choisies.
Pour étudier la continuité d’une application linéaire \(u\) :
- pour montrer qu’elle est continue, on majore \(\|u(x)\|\) par \(C\|x\|\) avec \(C\) indépendant de \(x\) ;
- pour montrer qu’elle ne l’est pas, on exhibe une suite \((x_n)\) avec \(\|x_n\| = 1\) (ou bornée) et \(\|u(x_n)\| \to +\infty\) ; de façon équivalente, \(x_n \to 0\) sans que \(u(x_n) \to 0\).
Sur \(\mathbb{R}[X]\) muni de \(\|P\| = \sup_{t \in [0,1]} |P(t)|\), la dérivation \(D : P \mapsto P^{\prime}\) n’est pas continue. En effet, \(\|X^n\| = 1\) alors que \(\|D(X^n)\| = \|n X^{n-1}\| = n\).
2. Norme subordonnée
On note \(\mathcal{L}_c(E,F)\) l’espace des applications linéaires continues de \(E\) dans \(F\). Pour \(u \in \mathcal{L}_c(E,F)\), la norme subordonnée (ou norme d’opérateur) de \(u\) est
\[|||u||| = \sup_{x \neq 0} \frac{\|u(x)\|}{\|x\|} = \sup_{\|x\| = 1} \|u(x)\| = \sup_{\|x\| \leq\, 1} \|u(x)\|.\]
L’application \(u \mapsto |||u|||\) est une norme sur \(\mathcal{L}_c(E,F)\). De plus, \(|||u|||\) est la plus petite constante \(C\) telle que \(\|u(x)\| \leq\, C\|x\|\) pour tout \(x\).
Elle est sous-multiplicative : si \(u \in \mathcal{L}_c(E,F)\) et \(v \in \mathcal{L}_c(F,G)\), alors \(|||v \circ u||| \leq\, |||v|||\, |||u|||\). En particulier, \(|||u^k||| \leq\, |||u|||^k\).
Pour tout \(x\), on a \(\|v(u(x))\| \leq\, |||v|||\, \|u(x)\| \leq\, |||v|||\, |||u|||\, \|x\|\). Par conséquent, \(|||v|||\, |||u|||\) est une constante admissible pour \(v \circ u\), et elle majore la plus petite.
Pour calculer une norme d’opérateur, on procède en deux temps :
- on majore : \(\|u(x)\| \leq\, C \|x\|\) pour tout \(x\), donc \(|||u||| \leq\, C\) ;
- on montre que \(C\) est optimale : soit on trouve \(x_0 \neq 0\) avec \(\|u(x_0)\| = C\|x_0\|\), soit on construit une suite \((x_n)\) avec \(\frac{\|u(x_n)\|}{\|x_n\|} \to C\).
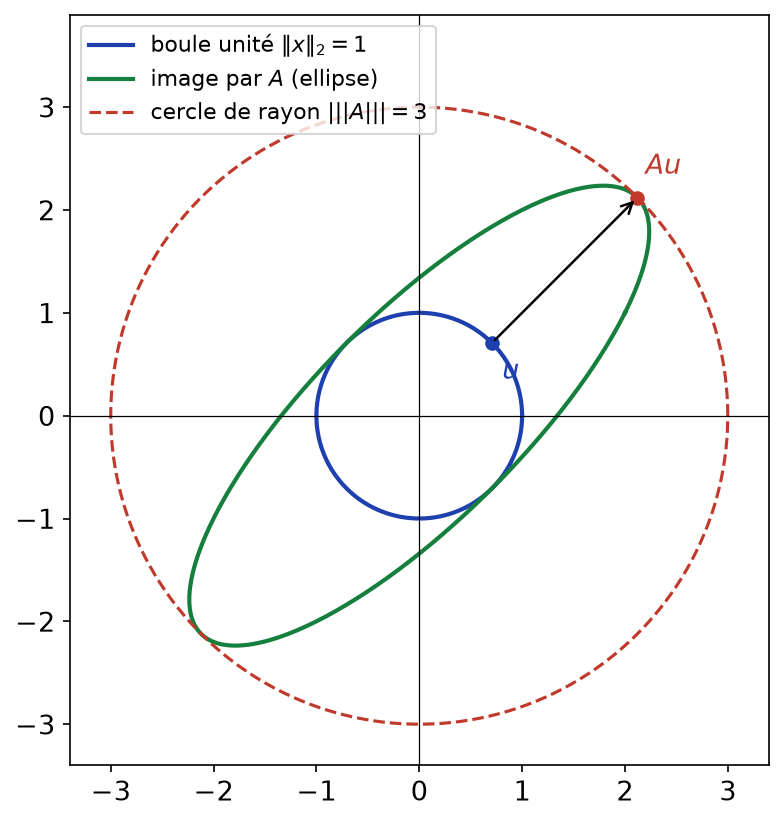
Soit \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) agissant sur \(\mathbb{R}^2\) muni de la norme euclidienne. Pour \(x = (\cos\theta, \sin\theta)\), on calcule \(\|Ax\|_2^2 = (2\cos\theta + \sin\theta)^2 + (\cos\theta + 2\sin\theta)^2 = 5 + 4\sin(2\theta)\). Ainsi, \(\|Ax\|_2^2 \leq\, 9\), avec égalité pour \(\theta = \frac{\pi}{4}\). Donc \(|||A||| = 3\).
La figure ci-dessous montre le sens géométrique de ce calcul. L’image du cercle unité est une ellipse. La norme subordonnée est le rayon du plus petit disque centré en 0 qui contient cette ellipse.
Pour une matrice \(A = (a_{ij})\) de \(\mathcal{M}_n(\mathbb{K})\), on retiendra deux formules classiques. Pour la norme \(\|\cdot\|_\infty\), \(|||A|||_\infty = \max_i \sum_j |a_{ij}|\). Pour la norme \(\|\cdot\|_1\), \(|||A|||_1 = \max_j \sum_i |a_{ij}|\). Elles se démontrent par la méthode précédente.
VII. Continuité des applications multilinéaires
Soit \(E_1, \ldots, E_p\) et \(F\) des espaces normés et \(\varphi : E_1 \times \cdots \times E_p \to F\) une application \(p\)-linéaire. Alors \(\varphi\) est continue si et seulement s’il existe \(C \geq\, 0\) tel que
\[\forall (x_1, \ldots, x_p),\quad \|\varphi(x_1, \ldots, x_p)\| \leq\, C\, \|x_1\| \cdots \|x_p\|.\]
Si les \(E_i\) sont de dimension finie, cette condition est toujours réalisée : \(\varphi\) est continue.
Traitons le cas bilinéaire \(p = 2\), en supposant l’inégalité. On écrit
\[\varphi(x,y) – \varphi(a,b) = \varphi(x – a, y) + \varphi(a, y – b).\]
Donc \(\|\varphi(x,y) – \varphi(a,b)\| \leq\, C\|x – a\|\,\|y\| + C\|a\|\,\|y – b\|\). Quand \((x,y) \to (a,b)\), \(\|y\|\) reste borné et le membre de droite tend vers 0. Ainsi, \(\varphi\) est continue en \((a,b)\).
Les applications suivantes sont continues, car multilinéaires en dimension finie :
- le produit matriciel \((A,B) \mapsto AB\) sur \(\mathcal{M}_n(\mathbb{K})^2\) ;
- le produit scalaire sur un espace euclidien ;
- le déterminant, vu comme fonction \(n\)-linéaire des colonnes.
Par conséquent, \(GL_n(\mathbb{K}) = \det^{-1}(\mathbb{K}^*)\) est un ouvert de \(\mathcal{M}_n(\mathbb{K})\). De plus, \(A \mapsto A^{-1} = \frac{1}{\det A}\, {^t\mathrm{Com}(A)\) est continue sur \(GL_n(\mathbb{K})\).
En dimension infinie, il faut vérifier l’inégalité. Par exemple, sur \(\mathcal{C}([0,1], \mathbb{R})\) muni de \(\|\cdot\|_\infty\), l’application \((f,g) \mapsto \int_0^1 fg\) vérifie \(|\int_0^1 fg| \leq\, \|f\|_\infty \|g\|_\infty\) : elle est donc continue.
VIII. Ce qu’il faut retenir
- Un ouvert contient une boule autour de chacun de ses points ; un fermé est le complémentaire d’un ouvert.
- Les réunions d’ouverts et les intersections finies d’ouverts sont ouvertes ; les intersections infinies peuvent ne pas l’être.
- L’intérieur est le plus grand ouvert inclus, l’adhérence le plus petit fermé contenant ; la frontière est leur différence.
- Un point est adhérent à \(A\) si et seulement s’il est limite d’une suite de \(A\) ; une partie est fermée si et seulement si elle contient les limites de ses suites convergentes.
- Une partie dense rencontre toute boule ; deux applications continues égales sur une partie dense sont égales partout.
- Les images réciproques d’ouverts (resp. de fermés) par une application continue sont ouvertes (resp. fermées) : c’est la méthode standard.
- Lipschitzienne implique uniformément continue, qui implique continue.
- Une application linéaire est continue si et seulement si \(\|u(x)\| \leq\, C\|x\|\) ; en dimension finie, c’est automatique.
- La norme subordonnée est la meilleure constante \(C\) ; elle est sous-multiplicative et se calcule par majoration puis cas d’égalité.
- Une application multilinéaire est continue si et seulement si \(\|\varphi(x_1, \ldots, x_p)\| \leq\, C \prod \|x_i\|\).
Questions fréquentes sur topologie et continuité
Comment montrer rapidement qu'une partie est ouverte ou fermée ?
On l’écrit comme image réciproque par une fonction continue : \(\{g < c\}\) est ouvert, \(\{g \leq\, c\}\) et \(\{g = c\}\) sont fermés. On combine ensuite par intersection finie d’ouverts ou intersection quelconque de fermés. La caractérisation séquentielle sert surtout à prouver qu’une partie n’est pas fermée.
Pourquoi une application linéaire peut-elle ne pas être continue ?
En dimension finie, toute application linéaire est continue. En dimension infinie, il faut une constante \(C\) telle que \(\|u(x)\| \leq\, C\|x\|\) pour tout \(x\). Par exemple, la dérivation sur \(\mathbb{R}[X]\) muni de la norme sup sur \([0,1]\) envoie \(X^n\), de norme 1, sur \(nX^{n-1}\), de norme \(n\).
Comment calculer une norme subordonnée ?
On majore d’abord \(\|u(x)\|\) par \(C\|x\|\), ce qui donne \(|||u||| \leq\, C\). Ensuite, on montre que \(C\) est optimale en trouvant un vecteur où l’égalité a lieu, ou une suite où le rapport \(\|u(x_n)\|/\|x_n\|\) tend vers \(C\). Pour les matrices, \(|||A|||_\infty\) est le maximum des sommes par ligne des modules des coefficients.
À quoi sert la densité en pratique ?
Deux applications continues qui coïncident sur une partie dense sont égales partout. On démontre ainsi une identité sur les matrices inversibles, puis on l’étend à toutes les matrices, par exemple \(\chi_{AB} = \chi_{BA}\). Le même argument, avec la densité de \(\mathbb{Q}\), résout l’équation de Cauchy pour les fonctions continues.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur topologie et continuité
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Normes, espaces vectoriels normés et suites
- Chapitre suivant : Compacité, connexité par arcs et dimension finie
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup