Ce cours de L2 traite des séries à termes quelconques, réels ou complexes, dont les termes changent de signe. Il s’ouvre sur les suites de Cauchy et la complétude de R, qui fournissent un critère de convergence sans connaître la limite. Il distingue ensuite la convergence absolue des séries semi-convergentes.
Vous y trouverez le critère spécial des séries alternées avec la majoration du reste, la transformation d’Abel, les séries de Bertrand et la méthode du développement asymptotique. Le chapitre se termine par le produit de Cauchy et la sommation par paquets.
Ce chapitre prolonge l’étude des séries à termes positifs du premier semestre. Les outils sur les termes quelconques serviront ensuite pour les séries de fonctions, les séries entières et les séries de Fourier, où la convergence non absolue est fréquente.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur séries à termes quelconques.
I. Suites de Cauchy et complétude de R
Pour une série à termes positifs, la suite des sommes partielles est croissante. Il suffit donc de la majorer pour conclure. Dès que les termes changent de signe, cet argument tombe. Il faut alors un critère de convergence qui ne suppose pas de connaître la limite. C’est le rôle des suites de Cauchy.
Une suite réelle ou complexe \((u_n)\) est de Cauchy si
\[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall p, q \geq\, N,\ |u_p – u_q| \leq\, \varepsilon.\]
Autrement dit, les termes se rapprochent les uns des autres, sans référence à une limite.
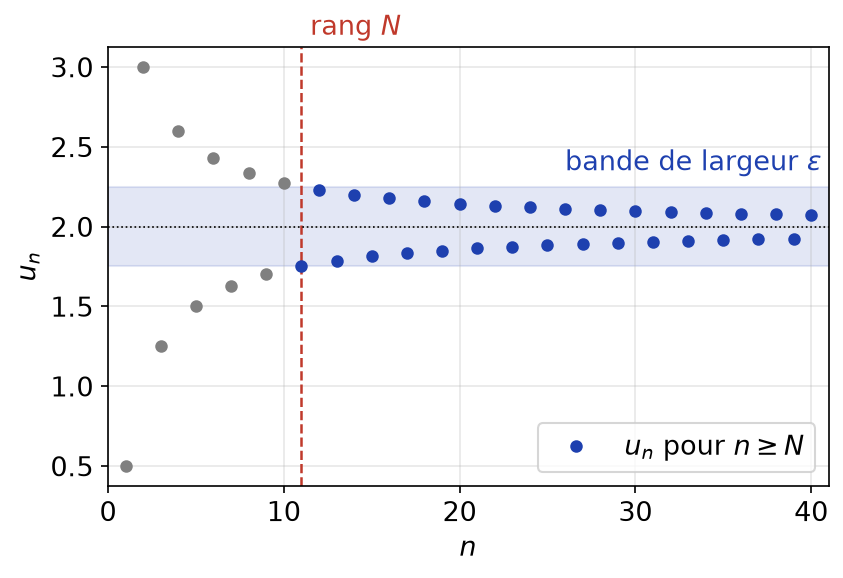
La figure ci-dessous montre la suite \(u_n = 2 + 3(-1)^n/(n+1)\). À partir du rang \(N = 11\), tous les termes restent dans une bande de largeur \(\varepsilon = 1/2\). Ainsi, deux termes quelconques d’indices au moins \(N\) sont à distance au plus \(\varepsilon\).
Toute suite convergente est de Cauchy. De plus, toute suite de Cauchy est bornée.
Supposons \(u_n \to \ell\). Soit \(\varepsilon > 0\) et \(N\) tel que \(|u_n – \ell| \leq\, \varepsilon/2\) pour \(n \geq\, N\). Pour \(p, q \geq\, N\), l’inégalité triangulaire donne \(|u_p – u_q| \leq\, |u_p – \ell| + |\ell – u_q| \leq\, \varepsilon\).
Ensuite, soit \((u_n)\) de Cauchy. Avec \(\varepsilon = 1\), on obtient \(N\) tel que \(|u_n – u_N| \leq\, 1\) pour \(n \geq\, N\). Par conséquent, \(|u_n| \leq\, \max(|u_0|, \ldots, |u_{N-1}|, |u_N| + 1)\) pour tout \(n\).
Complétude de \(\mathbb{R}\) et de \(\mathbb{C}\). Toute suite de Cauchy réelle ou complexe converge.
Soit \((u_n)\) de Cauchy. Elle est bornée, donc le théorème de Bolzano-Weierstrass fournit une sous-suite \((u_{\varphi(n)})\) qui converge vers un réel \(\ell\). Soit \(\varepsilon > 0\). D’abord, on choisit \(N\) tel que \(|u_p – u_q| \leq\, \varepsilon\) pour \(p, q \geq\, N\). Ensuite, on choisit \(n \geq\, N\) tel que \(|u_{\varphi(n)} – \ell| \leq\, \varepsilon\). Comme \(\varphi(n) \geq\, n \geq\, N\), on a pour tout \(p \geq\, N\) :
\[|u_p – \ell| \leq\, |u_p – u_{\varphi(n)}| + |u_{\varphi(n)} – \ell| \leq\, 2\varepsilon.\]
Donc \(u_p \to \ell\). Dans \(\mathbb{C}\), on applique ce résultat aux parties réelle et imaginaire, qui sont de Cauchy.
Dans \(\mathbb{Q}\), le résultat est faux. En effet, les approximations décimales de \(\sqrt{2}\) forment une suite de rationnels de Cauchy, mais sa limite n’est pas rationnelle. La complétude est donc une propriété de \(\mathbb{R}\), liée à l’axiome de la borne supérieure.
La suite \(H_n = \sum_{k=1}^{n} \frac{1}{k}\) n’est pas de Cauchy. En effet, \(H_{2n} – H_n = \sum_{k=n+1}^{2n} \frac{1}{k} \geq\, n \cdot \frac{1}{2n} = \frac{1}{2}\) pour tout \(n\). Elle diverge donc, sans qu’on ait besoin de calculer quoi que ce soit d’autre.
II. Critère de Cauchy et convergence absolue
1. Le critère de Cauchy pour les séries
Notons \(S_n = \sum_{k=0}^{n} u_k\). La série \(\sum u_n\) converge si et seulement si \((S_n)\) converge. Par complétude, cela revient à dire que \((S_n)\) est de Cauchy. Or \(S_p – S_n = u_{n+1} + \cdots + u_p\).
Critère de Cauchy. La série réelle ou complexe \(\sum u_n\) converge si et seulement si
\[\forall \varepsilon > 0,\ \exists N,\ \forall p > n \geq\, N,\ | \sum_{k=n+1}^{p} u_k | \leq\, \varepsilon.\]
Ce critère explique deux faits bien connus. D’abord, avec \(p = n + 1\), on retrouve que le terme général d’une série convergente tend vers \(0\). Ensuite, les « tranches » \(u_{n+1} + \cdots + u_{2n}\) tendent aussi vers \(0\). C’est ce qui fait diverger la série harmonique.
2. Convergence absolue
La série \(\sum u_n\) est absolument convergente si la série à termes positifs \(\sum |u_n|\) converge.
Une série absolument convergente est convergente, et \(| \sum_{n=0}^{+\infty} u_n | \leq\, \sum_{n=0}^{+\infty} |u_n|\).
Soit \(\varepsilon > 0\). La série \(\sum |u_n|\) converge, donc elle vérifie le critère de Cauchy : il existe \(N\) tel que \(\sum_{k=n+1}^{p} |u_k| \leq\, \varepsilon\) pour \(p > n \geq\, N\). Or l’inégalité triangulaire donne \(| \sum_{k=n+1}^{p} u_k | \leq\, \sum_{k=n+1}^{p} |u_k|\). Ainsi, \(\sum u_n\) vérifie le critère de Cauchy, donc converge. Enfin, l’inégalité \(|S_n| \leq\, \sum_{k=0}^{n} |u_k|\) passe à la limite.
Une série convergente mais non absolument convergente est dite semi-convergente.
L’exemple type est la série harmonique alternée \(\sum (-1)^{n+1}/n\). Elle converge (partie III), alors que \(\sum 1/n\) diverge. Autrement dit, la réciproque du théorème est fausse.
Montrer qu’une série est absolument convergente. On étudie la série positive \(\sum |u_n|\) avec les outils des séries à termes positifs :
- majorer \(|u_n|\) en utilisant \(|\cos| \leq\, 1\), \(|\sin| \leq\, 1\), \(|e^{i\theta}| = 1\) ;
- chercher un équivalent de \(|u_n|\) de type Riemann \(1/n^{\alpha}\) ou Bertrand ;
- montrer que \(n^{\alpha} |u_n| \to 0\) avec \(\alpha > 1\), donc \(|u_n| = o(1/n^{\alpha})\) ;
- appliquer la règle de d’Alembert à \(|u_n|\).
Soit \(u_n = \frac{\cos(n)}{n^2 + 1}\). On a \(|u_n| \leq\, \frac{1}{n^2}\) pour \(n \geq\, 1\), et \(\sum 1/n^2\) converge. Donc \(\sum u_n\) converge absolument, sans que l’on connaisse le signe de ses termes.
3. Séries complexes
Une série complexe se ramène à deux séries réelles. En effet, \(|\operatorname{Re} u_n| \leq\, |u_n|\) et \(|\operatorname{Im} u_n| \leq\, |u_n|\).
La série complexe \(\sum u_n\) converge si et seulement si \(\sum \operatorname{Re}(u_n)\) et \(\sum \operatorname{Im}(u_n)\) convergent. Dans ce cas, \(\sum u_n = \sum \operatorname{Re}(u_n) + i \sum \operatorname{Im}(u_n)\).
Pour \(|z| < 1\), la série géométrique \(\sum z^n\) converge absolument car \(\sum |z|^n\) converge. De plus, \(\sum_{k=0}^{n} z^k = \frac{1 – z^{n+1}}{1 – z} \to \frac{1}{1 – z}\). Avec \(z = \frac{1}{2} e^{i\theta}\), la partie réelle donne par exemple \(\sum_{n \geq\, 0} \frac{\cos(n\theta)}{2^n} = \operatorname{Re} \frac{2}{2 – e^{i\theta}}\).
III. Séries alternées
Une série réelle \(\sum u_n\) est alternée si \((-1)^n u_n\) garde un signe constant. On peut alors écrire \(u_n = (-1)^n a_n\) ou \(u_n = (-1)^{n+1} a_n\) avec \(a_n \geq\, 0\).
Critère spécial des séries alternées. Soit \(u_n = (-1)^n a_n\), où \((a_n)\) est décroissante et tend vers \(0\). Alors :
- la série \(\sum u_n\) converge ;
- sa somme \(S\) est comprise entre deux sommes partielles consécutives \(S_n\) et \(S_{n+1}\) ;
- le reste \(R_n = \sum_{k=n+1}^{+\infty} u_k\) a le signe de \(u_{n+1}\) et vérifie \(|R_n| \leq\, a_{n+1}\).
D’abord, \(S_{2n+2} – S_{2n} = a_{2n+2} – a_{2n+1} \leq\, 0\), donc \((S_{2n})\) décroît. De même, \(S_{2n+3} – S_{2n+1} = a_{2n+2} – a_{2n+3} \geq\, 0\), donc \((S_{2n+1})\) croît. Enfin, \(S_{2n+1} – S_{2n} = -a_{2n+1} \to 0\). Les deux suites sont donc adjacentes : elles ont une limite commune \(S\).
Ensuite, pour tout \(n\), on a \(S_{2n+1} \leq\, S \leq\, S_{2n}\) et \(S_{2n+1} \leq\, S \leq\, S_{2n+2}\). Ainsi, \(S\) est toujours entre \(S_n\) et \(S_{n+1}\). Par conséquent, \(|R_n| = |S – S_n| \leq\, |S_{n+1} – S_n| = a_{n+1}\), et \(R_n\) a le signe de \(S_{n+1} – S_n = u_{n+1}\).
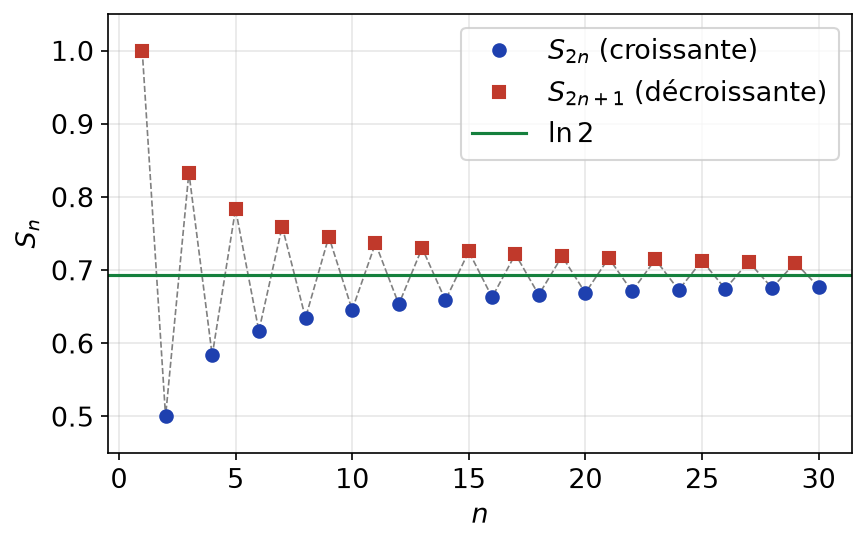
La figure ci-dessous illustre la preuve pour \(\sum_{n \geq\, 1} (-1)^{n+1}/n\). Les sommes partielles d’indice pair montent, celles d’indice impair descendent. Elles encadrent la somme, qui vaut \(\ln 2\).
Appliquer le critère des séries alternées. On vérifie trois points, dans cet ordre :
- le terme s’écrit \((-1)^n a_n\) avec \(a_n \geq\, 0\) ;
- \(a_n \to 0\) ;
- \((a_n)\) est décroissante, par exemple en étudiant une fonction \(f\) telle que \(a_n = f(n)\).
Pour majorer une erreur, on utilise ensuite \(|R_n| \leq\, a_{n+1}\).
La série \(\sum_{n \geq\, 1} (-1)^n/\sqrt{n}\) converge, car \(1/\sqrt{n}\) décroît vers \(0\). Cependant, \(\sum 1/\sqrt{n}\) diverge (Riemann, \(\alpha = 1/2\)). Elle est donc semi-convergente. De plus, pour obtenir la somme à \(10^{-2}\) près, il suffit que \(1/\sqrt{n+1} \leq\, 10^{-2}\), soit \(n \geq\, 9\,999\).
L’hypothèse de décroissance est indispensable. Un terme alterné qui tend vers \(0\) ne suffit pas : la partie V en donne un contre-exemple.
IV. Transformation d’Abel
Certaines séries ne sont pas alternées, mais leurs termes oscillent. C’est le cas de \(\sum \sin(n)/n\). La transformation d’Abel est l’analogue discret de l’intégration par parties. Elle reporte l’oscillation sur des sommes bornées.
Transformation d’Abel. Soit \((a_n)_{n \geq\, 1}\) et \((b_n)_{n \geq\, 1}\) deux suites. On pose \(B_0 = 0\) et \(B_n = b_1 + \cdots + b_n\). Alors, pour \(n \geq\, 1\),
\[\sum_{k=1}^{n} a_k b_k = a_n B_n + \sum_{k=1}^{n-1} (a_k – a_{k+1}) B_k.\]
On écrit \(b_k = B_k – B_{k-1}\), puis on sépare les deux sommes et on décale l’indice dans la seconde :
\[\sum_{k=1}^{n} a_k b_k = \sum_{k=1}^{n} a_k B_k – \sum_{k=0}^{n-1} a_{k+1} B_k = a_n B_n + \sum_{k=1}^{n-1} (a_k – a_{k+1}) B_k,\]
car le terme d’indice \(0\) est nul puisque \(B_0 = 0\).
Critère d’Abel. On suppose que \((a_n)\) est une suite réelle décroissante de limite nulle, et que les sommes \(B_n\) sont bornées : \(|B_n| \leq\, M\) pour tout \(n\). Alors \(\sum a_n b_n\) converge, et son reste vérifie
\[| \sum_{k=n+1}^{+\infty} a_k b_k | \leq\, 2M a_{n+1}.\]
D’une part, \(|a_n B_n| \leq\, M a_n \to 0\). D’autre part, \(|(a_k – a_{k+1}) B_k| \leq\, M (a_k – a_{k+1})\), car \(a_k – a_{k+1} \geq\, 0\). Or la série télescopique \(\sum (a_k – a_{k+1})\) converge, de somme \(a_1\). La série \(\sum (a_k – a_{k+1}) B_k\) est donc absolument convergente. Ainsi, la formule d’Abel montre que \(\sum a_k b_k\) converge. La majoration du reste s’obtient en appliquant la même transformation aux sommes \(\sum_{k=n+1}^{p}\), puis en faisant tendre \(p\) vers l’infini.
Pour \(\theta \in \mathbb{R} \setminus 2\pi\mathbb{Z}\) et \(n \geq\, 1\), \(| \sum_{k=1}^{n} e^{ik\theta} | \leq\, \dfrac{1}{|\sin(\theta/2)|}\).
Comme \(e^{i\theta} \neq 1\), la somme géométrique vaut \(e^{i\theta} \dfrac{1 – e^{in\theta}}{1 – e^{i\theta}}\). Son module est majoré par \(\dfrac{2}{|1 – e^{i\theta}|}\). Enfin, \(|1 – e^{i\theta}| = |e^{-i\theta/2} – e^{i\theta/2}| = 2|\sin(\theta/2)|\).
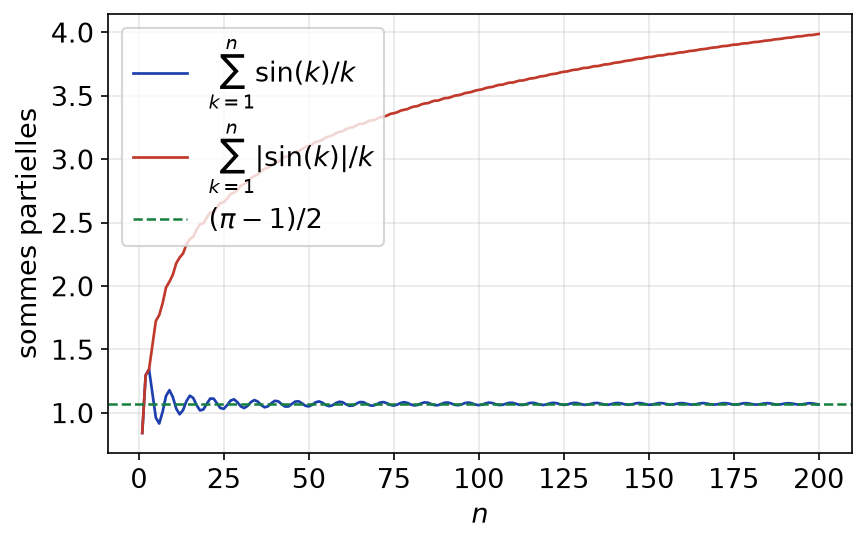
Prenons \(a_n = 1/n\) et \(b_n = e^{in}\). Le lemme donne \(M = 1/\sin(1/2)\). Donc \(\sum e^{in}/n\) converge, et ses parties réelle et imaginaire \(\sum \cos(n)/n\) et \(\sum \sin(n)/n\) aussi. En revanche, \(\sum |\sin(n)|/n\) diverge (voir la fiche d’exercices). La série \(\sum \sin(n)/n\) est donc semi-convergente.
La figure suivante compare les deux séries. Les sommes partielles de \(\sum \sin(k)/k\) se stabilisent vers \((\pi – 1)/2\), valeur que l’on démontre avec les séries de Fourier. Au contraire, celles de \(\sum |\sin(k)|/k\) croissent sans limite, lentement, comme un logarithme.
Utiliser une transformation d’Abel. Face à un terme \(a_n b_n\), où \(a_n\) décroît vers \(0\) et \(b_n\) oscille (\((-1)^n\), \(\cos(n\theta)\), \(e^{in\theta}\)) :
- on calcule ou on majore les sommes \(B_n = b_1 + \cdots + b_n\) ;
- on applique la formule d’Abel, ou directement le critère d’Abel ;
- on vérifie à part l’absolue convergence, qui échoue souvent.
Le critère spécial des séries alternées en est un cas particulier : \(b_n = (-1)^n\) et \(M = 1\).
V. Développements asymptotiques et séries de Bertrand
1. Les séries de Bertrand
Les séries de Riemann ne suffisent pas toujours comme échelle de comparaison. Par exemple, \(1/(n \ln n)\) est négligeable devant \(1/n\), mais prépondérant devant \(1/n^{\alpha}\) pour tout \(\alpha > 1\).
Séries de Bertrand. Soit \(\alpha, \beta \in \mathbb{R}\). La série \(\sum_{n \geq\, 2} \dfrac{1}{n^{\alpha} (\ln n)^{\beta}}\) converge si et seulement si \(\alpha > 1\), ou bien \(\alpha = 1\) et \(\beta > 1\).
Si \(\alpha > 1\), on choisit \(\gamma\) avec \(1 < \gamma < \alpha\). Alors \(n^{\gamma} u_n = n^{\gamma – \alpha} (\ln n)^{-\beta} \to 0\), donc \(u_n = o(1/n^{\gamma})\) : convergence. Si \(\alpha < 1\), on a \(n u_n = n^{1 – \alpha} (\ln n)^{-\beta} \to +\infty\), donc \(u_n \geq\, 1/n\) à partir d’un certain rang : divergence.
Enfin, si \(\alpha = 1\) et \(\beta \leq\, 0\), on a \(u_n \geq\, 1/n\) dès que \(n \geq\, 3\). Si \(\alpha = 1\) et \(\beta > 0\), la fonction \(x \mapsto 1/(x (\ln x)^{\beta})\) est positive et décroissante sur \([2, +\infty[\). On compare donc la série à l’intégrale. Or une primitive est \((\ln x)^{1-\beta}/(1-\beta)\) si \(\beta \neq 1\), et \(\ln(\ln x)\) si \(\beta = 1\). Elle a une limite finie en \(+\infty\) si et seulement si \(\beta > 1\).
2. Nature d’une série par développement asymptotique
Pour une série à termes positifs, deux termes équivalents donnent des séries de même nature. Pour une série à termes de signe quelconque, c’est faux. Il faut alors pousser le développement asymptotique.
Étudier une série à l’aide d’un développement asymptotique. On écrit \(u_n = v_n + w_n\), où :
- \(\sum v_n\) relève du critère des séries alternées ou du critère d’Abel ;
- \(w_n\) est de signe constant, et on connaît un équivalent de \(w_n\), ou bien \(w_n = O(1/n^{\alpha})\) avec \(\alpha > 1\).
Alors \(\sum u_n\) converge si et seulement si \(\sum w_n\) converge. On pousse donc le développement jusqu’au premier terme non alterné.
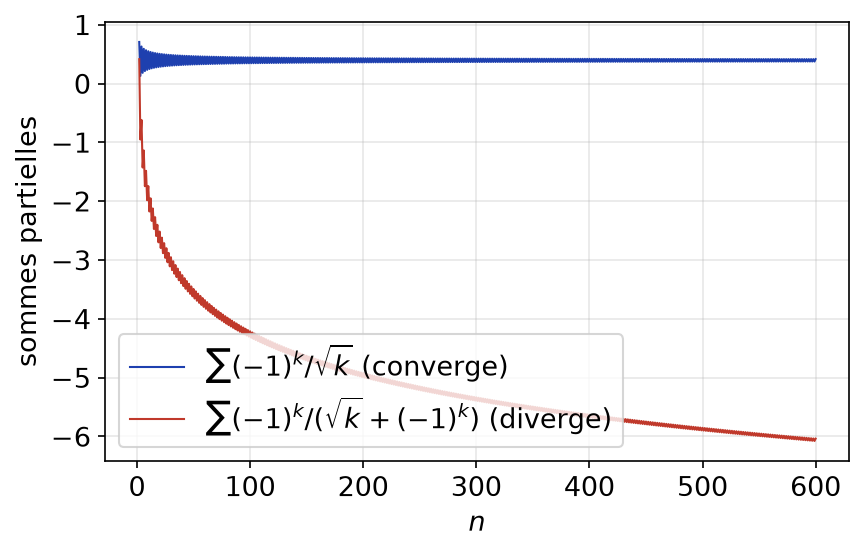
Soit \(u_n = \dfrac{(-1)^n}{\sqrt{n} + (-1)^n}\) pour \(n \geq\, 2\). On a \(u_n \sim (-1)^n/\sqrt{n}\), terme d’une série convergente. Pourtant, un calcul exact donne
\[u_n – \frac{(-1)^n}{\sqrt{n}} = (-1)^n \frac{\sqrt{n} – \sqrt{n} – (-1)^n}{\sqrt{n} (\sqrt{n} + (-1)^n)} = \frac{-1}{\sqrt{n} (\sqrt{n} + (-1)^n)}.\]
Ce terme \(w_n\) est négatif et équivalent à \(-1/n\). Donc \(\sum w_n\) diverge, et \(\sum u_n\) aussi, comme somme d’une série convergente et d’une série divergente.
La figure ci-dessous le confirme numériquement. Les sommes partielles de \(\sum (-1)^k/\sqrt{k}\) se stabilisent. En revanche, celles de \(\sum u_k\) dérivent vers \(-\infty\) comme \(-\ln n\). Ce contre-exemple montre aussi que la décroissance est nécessaire dans le critère spécial.
VI. Produit de Cauchy et sommation par paquets
1. Produit de Cauchy de deux séries
Le produit de Cauchy des séries \(\sum_{n \geq\, 0} a_n\) et \(\sum_{n \geq\, 0} b_n\) est la série \(\sum c_n\), où
\[c_n = \sum_{k=0}^{n} a_k b_{n-k} = \sum_{k + l = n} a_k b_l.\]
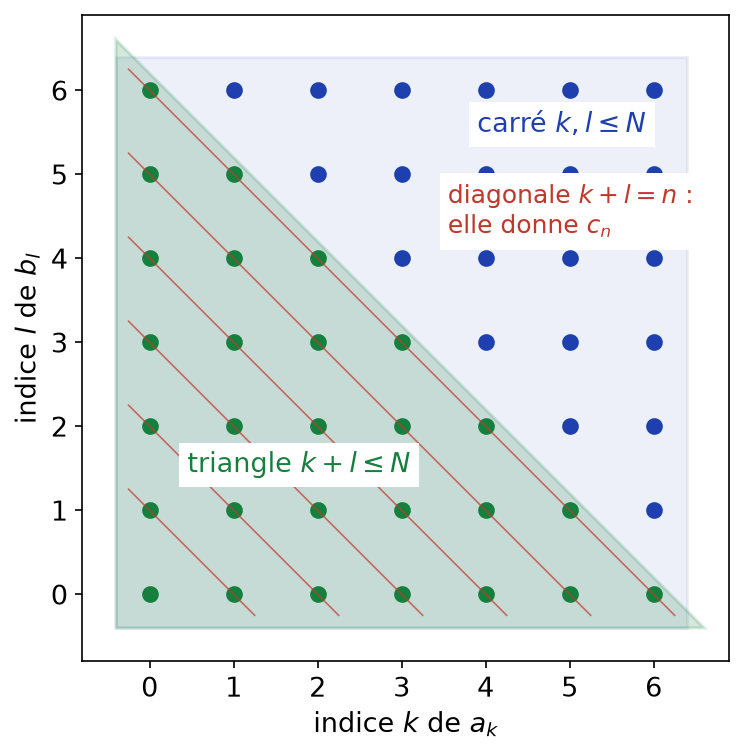
Comme le montre la figure ci-dessous, \(c_n\) regroupe les produits \(a_k b_l\) situés sur la diagonale \(k + l = n\). La somme partielle \(\sum_{n \leq\, N} c_n\) porte donc sur le triangle \(k + l \leq\, N\). Au contraire, le produit des sommes partielles porte sur le carré \(k, l \leq\, N\).
Si \(\sum a_n\) et \(\sum b_n\) sont absolument convergentes, leur produit de Cauchy est absolument convergent et
\[\sum_{n=0}^{+\infty} c_n = ( \sum_{n=0}^{+\infty} a_n ) ( \sum_{n=0}^{+\infty} b_n ).\]
Notons \(A_N = \sum_{k \leq\, N} |a_k|\) et \(B_N = \sum_{l \leq\, N} |b_l|\), de limites \(A\) et \(B\). D’abord, le triangle est inclus dans le carré, donc \(\sum_{n \leq\, N} |c_n| \leq\, \sum_{k + l \leq\, N} |a_k| |b_l| \leq\, A_N B_N \leq\, AB\). La série \(\sum c_n\) converge donc absolument.
Ensuite, le carré de côté \(p = \lfloor N/2 \rfloor\) est inclus dans le triangle. La différence entre le produit des sommes partielles et \(\sum_{n \leq\, N} c_n\) porte sur les indices du carré de côté \(N\) hors du triangle. On en déduit
\[| \sum_{k \leq\, N} a_k \sum_{l \leq\, N} b_l – \sum_{n \leq\, N} c_n | \leq\, A_N B_N – A_p B_p \xrightarrow[N \to +\infty]{ AB – AB = 0.\]
Pour \(z \in \mathbb{C}\), la série \(\sum z^n/n!\) converge absolument (règle de d’Alembert). Le produit de Cauchy de \(\sum a^n/n!\) et \(\sum b^n/n!\) a pour terme \(\sum_{k=0}^{n} \frac{a^k b^{n-k}}{k! (n-k)!} = \frac{(a+b)^n}{n!}\), par la formule du binôme. On obtient ainsi \(\exp(a)\exp(b) = \exp(a+b)\).
Sans convergence absolue, le produit de Cauchy peut diverger. Pour \(a_n = b_n = (-1)^n/\sqrt{n+1}\), les deux séries convergent, mais \(|c_n| \geq\, 1\) pour tout \(n\).
2. Sommation par paquets
Regrouper des termes consécutifs revient à extraire une sous-suite des sommes partielles. Soit \((n_k)\) une suite strictement croissante d’entiers avec \(n_0 = -1\). Le paquet numéro \(k\) est \(U_k = u_{n_{k-1}+1} + \cdots + u_{n_k}\), et \(\sum_{j \leq\, k} U_j = S_{n_k}\).
Si \(\sum u_n\) converge, la série des paquets \(\sum U_k\) converge vers la même somme. La réciproque est vraie dans deux cas :
- si \(u_n \geq\, 0\) pour tout \(n\) ;
- si \(u_n \to 0\) et si les paquets ont une longueur bornée.
Le sens direct vient de ce que \((S_{n_k})\) est extraite de \((S_n)\). Dans le premier cas de la réciproque, \((S_n)\) est croissante et admet une sous-suite convergente, donc elle converge. Dans le second cas, notons \(L\) la longueur maximale des paquets et \(S\) la limite de \((S_{n_k})\). Pour \(n_{k-1} < n \leq\, n_k\), on a \(|S_n – S_{n_k}| \leq\, |u_{n+1}| + \cdots + |u_{n_k}| \leq\, L \max_{j > n_{k-1}} |u_j|\). Ce majorant tend vers \(0\), donc \(S_n \to S\).
La série \(\sum (-1)^n\) diverge, car son terme ne tend pas vers \(0\). Pourtant, les paquets \((1 – 1) + (1 – 1) + \cdots\) donnent une série nulle. Le regroupement ne permet donc pas de conclure sans hypothèse.
Regrouper n’est pas réordonner. Une série absolument convergente peut être réordonnée sans changer sa somme. En revanche, pour une série semi-convergente, un changement d’ordre peut modifier la somme : c’est le théorème de réarrangement de Riemann, hors programme. La fiche d’exercices le vérifie sur la série harmonique alternée.
Ce qu’il faut retenir
- Dans \(\mathbb{R}\) et \(\mathbb{C}\), une suite converge si et seulement si elle est de Cauchy : c’est la complétude.
- Critère de Cauchy : \(\sum u_n\) converge si et seulement si les tranches \(u_{n+1} + \cdots + u_p\) sont uniformément petites pour \(n\) grand.
- La convergence absolue entraîne la convergence ; la réciproque est fausse (séries semi-convergentes).
- Une série complexe converge si et seulement si ses parties réelle et imaginaire convergent.
- Critère spécial : si \(a_n\) décroît vers \(0\), \(\sum (-1)^n a_n\) converge, et \(|R_n| \leq\, a_{n+1}\) avec le signe du premier terme omis.
- Transformation d’Abel : \(a_n\) décroissante de limite nulle et sommes de \(b_n\) bornées donnent la convergence de \(\sum a_n b_n\).
- Bertrand : \(\sum 1/(n^{\alpha} (\ln n)^{\beta})\) converge si et seulement si \(\alpha > 1\), ou \(\alpha = 1\) et \(\beta > 1\).
- Pour un terme de signe variable, les équivalents ne suffisent pas : on développe jusqu’au premier terme de signe constant.
- Le produit de Cauchy de deux séries absolument convergentes converge vers le produit des sommes.
- On peut regrouper les termes d’une série convergente ; la réciproque demande des termes positifs, ou des termes tendant vers \(0\) et des paquets de longueur bornée.
Questions fréquentes sur séries à termes quelconques
Quelle différence entre convergence et convergence absolue ?
Une série converge si ses sommes partielles ont une limite ; elle converge absolument si la série des \(|u_n|\) converge. La convergence absolue entraîne la convergence, grâce au critère de Cauchy. La réciproque est fausse : \(\sum (-1)^n/n\) converge sans converger absolument.
Peut-on utiliser des équivalents pour une série alternée ?
Non, le théorème de comparaison par équivalents exige des termes de signe constant. Par exemple, \((-1)^n/(\sqrt{n} + (-1)^n)\) est équivalent à \((-1)^n/\sqrt{n}\), mais sa série diverge. Il faut pousser le développement asymptotique jusqu’au premier terme de signe constant.
Quand utiliser la transformation d'Abel plutôt que le critère des séries alternées ?
Le critère spécial ne traite que les termes de la forme \((-1)^n a_n\). La transformation d’Abel s’applique dès que \(a_n\) décroît vers 0 et que les sommes de \(b_n\) restent bornées, par exemple avec \(b_n = \cos(n\theta)\) ou \(e^{in\theta}\). Le critère spécial en est un cas particulier.
Le produit de Cauchy de deux séries convergentes converge-t-il toujours ?
Non. Il converge vers le produit des sommes si les deux séries convergent absolument. Sans cette hypothèse, il peut diverger : avec \(a_n = b_n = (-1)^n/\sqrt{n+1}\), le terme du produit ne tend même pas vers 0.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur séries à termes quelconques
- À maîtriser avant : Séries numériques à termes positifs
- Chapitre précédent : Séries numériques à termes positifs
- Chapitre suivant : Intégrales généralisées
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3