Ce cours d’intégrales multiples L2 étend le calcul intégral aux fonctions de plusieurs variables. Vous y définissez l’intégrale double par les sommes de Riemann, puis vous la calculez grâce au théorème de Fubini. Ensuite, le changement de variables et son jacobien donnent accès aux coordonnées polaires, cylindriques et sphériques.
Le cours se poursuit avec les intégrales triples, les aires et les volumes, puis avec les courbes paramétrées et leur longueur. Enfin, les formes différentielles et l’intégrale curviligne mènent à la formule de Green-Riemann, qui relie une intégrale sur un domaine à une intégrale sur son bord.
Ce chapitre du second semestre s’appuie sur le calcul différentiel. Il prépare la théorie de la mesure de troisième année, l’analyse vectorielle et de nombreux calculs de physique, comme les centres de gravité et les moments d’inertie.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur intégrales multiples.
I. Intégrale double sur un rectangle
Au premier semestre, vous avez intégré des fonctions d’une variable sur un segment. Nous passons maintenant à deux variables. L’idée reste la même : on découpe le domaine en petits morceaux, puis on additionne des valeurs de la fonction pondérées par des aires. Dans ce chapitre, la construction est présentée avec ses hypothèses, mais certains résultats sont admis. En effet, la théorie complète relève de l’intégrale de Lebesgue, étudiée en troisième année.
1. Sommes de Riemann
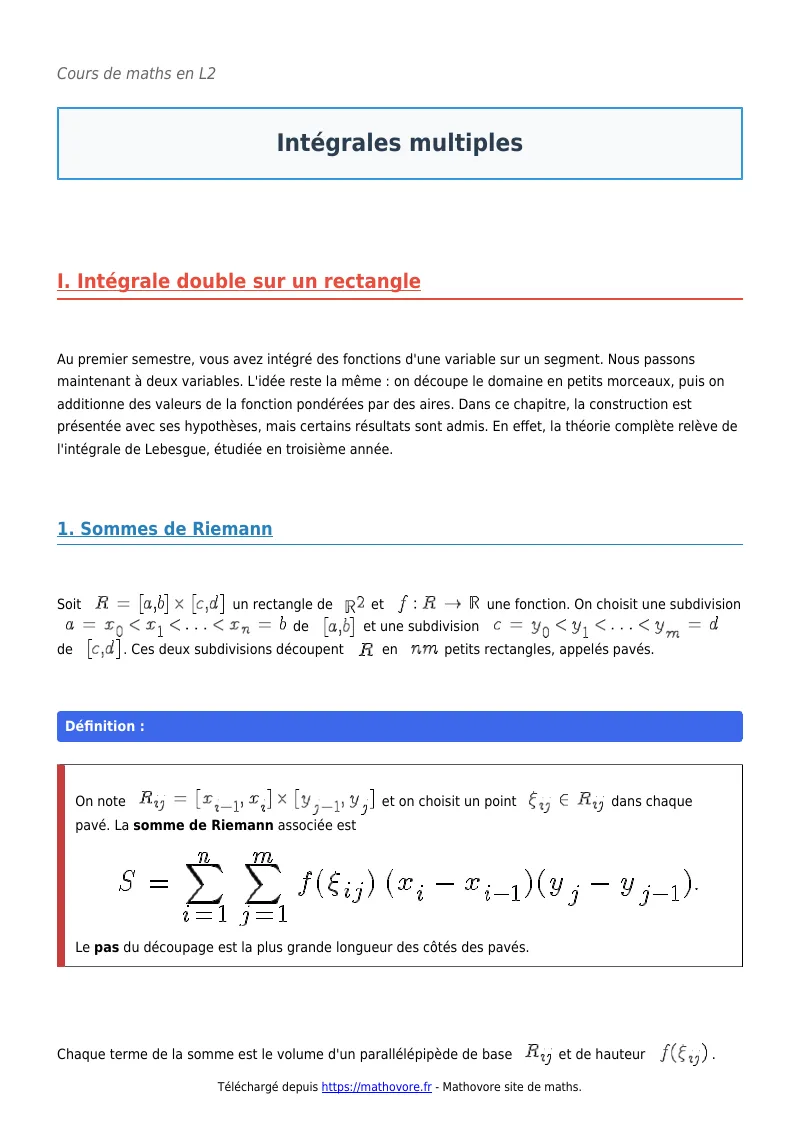
Soit \(R = [a,b] \times [c,d]\) un rectangle de \(\mathbb{R}^2\) et \(f : R \to \mathbb{R}\) une fonction. On choisit une subdivision \(a = x_0 < x_1 < \cdots < x_n = b\) de \([a,b]\) et une subdivision \(c = y_0 < y_1 < \cdots < y_m = d\) de \([c,d]\). Ces deux subdivisions découpent \(R\) en \(nm\) petits rectangles, appelés pavés.
On note \(R_{ij} = [x_{i-1}, x_i] \times [y_{j-1}, y_j]\) et on choisit un point \(\xi_{ij} \in R_{ij}\) dans chaque pavé. La somme de Riemann associée est \[S = \sum_{i=1}^{n} \sum_{j=1}^{m} f(\xi_{ij})\,(x_i – x_{i-1})(y_j – y_{j-1}).\] Le pas du découpage est la plus grande longueur des côtés des pavés.
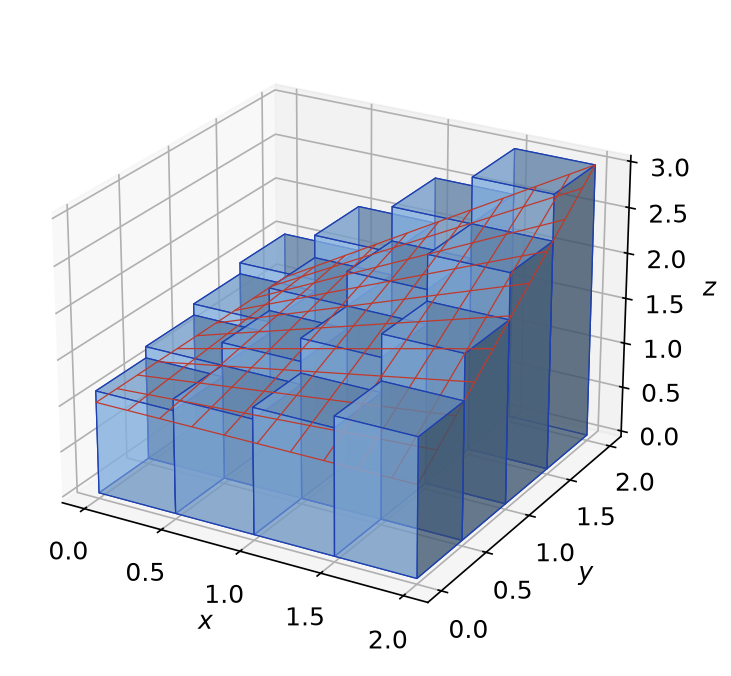
Chaque terme de la somme est le volume d’un parallélépipède de base \(R_{ij}\) et de hauteur \(f(\xi_{ij})\). Ainsi, lorsque \(f\) est positive, la somme approche le volume situé sous la surface \(z = f(x,y)\). La figure ci-dessous montre ces parallélépipèdes pour un découpage en seize pavés, avec la surface en rouge.
Si \(f\) est continue sur \(R\), les sommes de Riemann convergent vers une limite réelle lorsque le pas tend vers \(0\), quel que soit le choix des points \(\xi_{ij}\). Cette limite est l’intégrale double de \(f\) sur \(R\), notée \[\iint_R f(x,y)\,\mathrm{d}x\,\mathrm{d}y.\]
La preuve repose sur le théorème de Heine : \(f\) est uniformément continue sur le compact \(R\). Par conséquent, deux sommes de pas assez petit diffèrent d’au plus \(\varepsilon \cdot \text{aire}(R)\). Nous l’admettons. De plus, l’intégrale double hérite des propriétés usuelles.
Pour \(f\) et \(g\) continues sur \(R\) et \(\lambda\) réel :
- linéarité : \(\iint_R (f + \lambda g) = \iint_R f + \lambda \iint_R g\) ;
- positivité : si \(f \geq\, 0\), alors \(\iint_R f \geq\, 0\) ; donc si \(f \leq\, g\), alors \(\iint_R f \leq\, \iint_R g\) ;
- inégalité triangulaire : \(|\iint_R f| \leq\, \iint_R |f| \leq\, \sup_R |f| \cdot (b-a)(d-c)\).
2. Le théorème de Fubini
Les sommes de Riemann servent à définir l’intégrale, mais elles sont peu commodes pour calculer. Heureusement, on ramène le calcul à deux intégrales simples successives.
Théorème de Fubini. Si \(f\) est continue sur \(R = [a,b] \times [c,d]\), alors \[\iint_R f(x,y)\,\mathrm{d}x\,\mathrm{d}y = \int_a^b ( \int_c^d f(x,y)\,\mathrm{d}y ) \mathrm{d}x = \int_c^d ( \int_a^b f(x,y)\,\mathrm{d}x ) \mathrm{d}y.\]
D’abord, la fonction \(F : x \mapsto \int_c^d f(x,y)\,\mathrm{d}y\) est continue sur \([a,b]\) : c’est le théorème de continuité des intégrales à paramètre, puisque \(f\) est continue sur un compact. Prenons ensuite des subdivisions régulières de pas \(h = (b-a)/n\) et \(k = (d-c)/n\), et les points \(\xi_{ij} = (x_i, y_j)\). Pour \(i\) fixé, \(\sum_j f(x_i, y_j)\,k\) est une somme de Riemann de \(y \mapsto f(x_i,y)\). Par uniforme continuité de \(f\), l’écart avec \(F(x_i)\) est majoré par un \(\varepsilon_n\) indépendant de \(i\), qui tend vers \(0\). Donc la somme double diffère de \(\sum_i F(x_i)\,h\) d’au plus \((b-a)\varepsilon_n\). Enfin, \(\sum_i F(x_i)\,h\) tend vers \(\int_a^b F\). Par symétrie des rôles, on obtient aussi l’autre ordre.
Sur \(R = [0,1] \times [0,2]\), on calcule \[\iint_R (x^2 + xy)\,\mathrm{d}x\,\mathrm{d}y = \int_0^1 [ x^2 y + \frac{x y^2}{2} ]_{y=0}^{y=2} \mathrm{d}x = \int_0^1 (2x^2 + 2x)\,\mathrm{d}x = \frac{2}{3} + 1 = \frac{5}{3}.\] Par ailleurs, lorsque \(f(x,y) = g(x)h(y)\), l’intégrale se factorise : \(\iint_R g(x)h(y) = (\int_a^b g)(\int_c^d h)\).
L’hypothèse de continuité sur le rectangle fermé compte. Par exemple, pour \(f(x,y) = \dfrac{x^2 – y^2}{(x^2+y^2)^2}\) sur \(]0,1]^2\), fonction non bornée au voisinage de l’origine, les deux intégrales itérées valent \(\dfrac{\pi}{4}\) et \(-\dfrac{\pi}{4}\). Elles sont donc différentes.
II. Intégrales doubles sur un domaine élémentaire
En pratique, on intègre rarement sur un rectangle. On rencontre plutôt des triangles, des disques ou des régions limitées par des courbes. Nous étendons donc la définition à des domaines plus généraux.
Un domaine élémentaire de type 1 est une partie de la forme \[D = \{(x,y) \in \mathbb{R}^2 : a \leq\, x \leq\, b,\ \varphi_1(x) \leq\, y \leq\, \varphi_2(x)\},\] où \(\varphi_1 \leq\, \varphi_2\) sont continues sur \([a,b]\). Un domaine de type 2 s’obtient en échangeant les rôles de \(x\) et \(y\) : \(c \leq\, y \leq\, d\) et \(\psi_1(y) \leq\, x \leq\, \psi_2(y)\).
Pour \(f\) continue sur \(D\), on prolonge \(f\) par \(0\) à un rectangle \(R\) contenant \(D\). Ce prolongement n’est plus continu sur le bord de \(D\). Cependant, ce bord est formé de graphes de fonctions continues, qui sont « d’aire nulle ». Ainsi, on admet que les sommes de Riemann du prolongement convergent encore, et l’on note \(\iint_D f\) leur limite. La figure suivante montre la lecture d’un domaine de type 1 par tranches verticales.
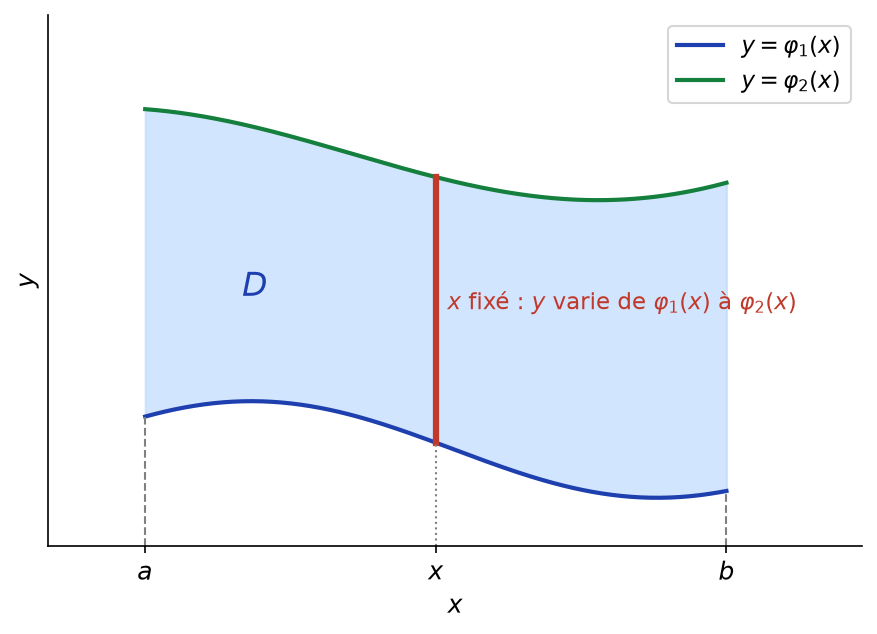
Fubini sur un domaine élémentaire. Si \(D\) est de type 1 et \(f\) continue sur \(D\), alors \[\iint_D f(x,y)\,\mathrm{d}x\,\mathrm{d}y = \int_a^b ( \int_{\varphi_1(x)}^{\varphi_2(x)} f(x,y)\,\mathrm{d}y ) \mathrm{d}x.\] En particulier, l’aire de \(D\) vaut \(\mathcal{A}(D) = \iint_D 1 = \int_a^b (\varphi_2(x) – \varphi_1(x))\,\mathrm{d}x\).
Pour calculer \(\iint_D f\) :
- dessinez le domaine et repérez les courbes qui le limitent ;
- choisissez l’ordre d’intégration : à \(x\) fixé, lisez sur le dessin les bornes de \(y\), puis les valeurs extrêmes de \(x\) ;
- calculez l’intégrale intérieure, puis l’intégrale extérieure.
Si l’intégrale intérieure n’a pas de primitive explicite, échangez l’ordre : le domaine est souvent aussi de type 2.
Soit \(T\) le triangle de sommets \((0,0)\), \((1,0)\) et \((0,1)\). À \(x \in [0,1]\) fixé, \(y\) varie de \(0\) à \(1 – x\). Donc \[\iint_T x\,\mathrm{d}x\,\mathrm{d}y = \int_0^1 x(1-x)\,\mathrm{d}x = \frac{1}{2} – \frac{1}{3} = \frac{1}{6}.\] Comme l’aire de \(T\) vaut \(\frac{1}{2}\), l’abscisse moyenne d’un point de \(T\) vaut \(\frac{1}{3}\).
L’intégrale est additive par rapport au domaine : si \(D = D_1 \cup D_2\), où \(D_1\) et \(D_2\) sont élémentaires et ne se rencontrent que sur leur bord, alors \(\iint_D f = \iint_{D_1} f + \iint_{D_2} f\). On découpe ainsi un domaine compliqué en morceaux élémentaires.
III. Changement de variables dans une intégrale double
En une variable, la substitution \(x = \varphi(u)\) fait apparaître le facteur \(\varphi^{\prime}(u)\). En deux variables, ce rôle revient au déterminant de la matrice jacobienne. Il mesure comment la transformation dilate les petites aires.
1. Jacobien et formule générale
Soit \(\Phi : (u,v) \mapsto (x(u,v), y(u,v))\) de classe \(C^1\). Son jacobien est le déterminant \[J_\Phi(u,v) = \begin{vmatrix} \dfrac{\partial x}{\partial u} \dfrac{\partial x}{\partial v} \\ \dfrac{\partial y}{\partial u} \dfrac{\partial y}{\partial v} \end{vmatrix}.\] On dit que \(\Phi\) est un \(C^1\)-difféomorphisme d’un ouvert \(U\) sur un ouvert \(V\) si \(\Phi\) est bijective, de classe \(C^1\), et si sa réciproque est aussi de classe \(C^1\).
Formule du changement de variables. Soit \(\Phi\) un \(C^1\)-difféomorphisme de l’intérieur d’un domaine \(\Delta\) sur l’intérieur d’un domaine \(D\), qui envoie \(\Delta\) sur \(D\). Pour \(f\) continue sur \(D\), \[\iint_D f(x,y)\,\mathrm{d}x\,\mathrm{d}y = \iint_\Delta f(\Phi(u,v))\,|J_\Phi(u,v)|\,\mathrm{d}u\,\mathrm{d}v.\]
Nous admettons ce théorème. Retenez cependant son idée. Au voisinage de \((u,v)\), \(\Phi\) se comporte comme sa différentielle, qui est linéaire. Or une application linéaire multiplie les aires par la valeur absolue de son déterminant. Par conséquent, un petit pavé d’aire \(\mathrm{d}u\,\mathrm{d}v\) a pour image un quasi-parallélogramme d’aire \(|J_\Phi|\,\mathrm{d}u\,\mathrm{d}v\).
Changement affine : on pose \(u = x + y\) et \(v = x – y\), donc \(x = \frac{u+v}{2}\) et \(y = \frac{u-v}{2}\). Le jacobien vaut \(\frac{1}{2} \cdot (-\frac{1}{2}) – \frac{1}{2} \cdot \frac{1}{2} = -\frac{1}{2}\). Ainsi, \(\mathrm{d}x\,\mathrm{d}y = \frac{1}{2}\,\mathrm{d}u\,\mathrm{d}v\). Le carré \([0,2]^2\) du plan \((u,v)\) correspond au losange de sommets \((0,0)\), \((1,1)\), \((2,0)\), \((1,-1)\), dont l’aire vaut donc \(\frac{1}{2} \times 4 = 2\).
2. Coordonnées polaires
Les domaines limités par des cercles ou des secteurs se décrivent mal en coordonnées cartésiennes. On utilise alors \(\Phi(r,\theta) = (r\cos\theta, r\sin\theta)\). Son jacobien vaut \(\cos\theta \cdot r\cos\theta – (-r\sin\theta) \cdot \sin\theta = r\). La figure ci-dessous montre un rectangle \(\Delta\) du plan \((r,\theta)\) et son image \(D\), qui est une portion de couronne.
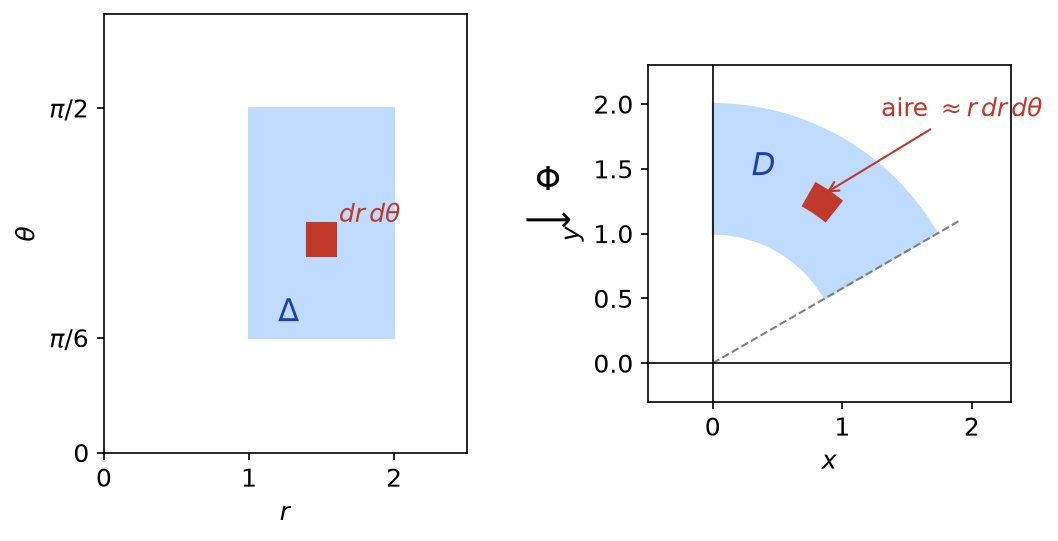
Si \(D\) est l’image par \(\Phi\) d’un domaine \(\Delta\) contenu dans \([0, +\infty[ \times [\alpha, \alpha + 2\pi]\), alors \[\iint_D f(x,y)\,\mathrm{d}x\,\mathrm{d}y = \iint_\Delta f(r\cos\theta, r\sin\theta)\,r\,\mathrm{d}r\,\mathrm{d}\theta.\]
L’application \(\Phi\) n’est pas injective sur la frontière de \(\Delta\) : tous les points \((0,\theta)\) ont la même image. Cependant, le théorème ne demande l’injectivité qu’à l’intérieur. Les parties perdues (un segment, une demi-droite) sont d’aire nulle et ne modifient pas l’intégrale.
Passez en polaires quand le domaine ou la fonction fait intervenir \(x^2 + y^2\). Décrivez alors le domaine par des inégalités sur \(r\) et \(\theta\), sans oublier le facteur \(r\). Par exemple, le disque \(x^2 + y^2 \leq\, 2x\) devient \(r \leq\, 2\cos\theta\) avec \(\theta \in [-\frac{\pi}{2}, \frac{\pi}{2}]\).
Sur le disque \(D_R\) de centre \(O\) et de rayon \(R\), \[\iint_{D_R} e^{-(x^2+y^2)}\,\mathrm{d}x\,\mathrm{d}y = \int_0^{2\pi} \!\! \int_0^R e^{-r^2}\,r\,\mathrm{d}r\,\mathrm{d}\theta = 2\pi [ -\frac{e^{-r^2}}{2} ]_0^R = \pi(1 – e^{-R^2}).\] Ce calcul, sans primitive en cartésiennes, mène à l’intégrale de Gauss \(\int_0^{+\infty} e^{-t^2}\,\mathrm{d}t = \frac{\sqrt{\pi}}{2}\).
IV. Intégrales triples, aires et volumes
Tout ce qui précède se transpose en dimension trois. On découpe un pavé \([a,b] \times [c,d] \times [e,g]\) en petits pavés, puis on forme des sommes de Riemann pondérées par des volumes. On obtient ainsi l’intégrale triple \(\iiint_V f(x,y,z)\,\mathrm{d}x\,\mathrm{d}y\,\mathrm{d}z\) d’une fonction continue.
1. Calcul par Fubini
Soit \(V = \{(x,y,z) : (x,y) \in D,\ g_1(x,y) \leq\, z \leq\, g_2(x,y)\}\), où \(D\) est un domaine élémentaire du plan et \(g_1 \leq\, g_2\) sont continues. Pour \(f\) continue sur \(V\) :
- intégration par piles : \(\iiint_V f = \iint_D ( \int_{g_1(x,y)}^{g_2(x,y)} f(x,y,z)\,\mathrm{d}z ) \mathrm{d}x\,\mathrm{d}y\) ;
- intégration par tranches : si \(V\) est compris entre les plans \(z = e\) et \(z = g\), et si \(V_z\) désigne sa section à la hauteur \(z\), alors \(\iiint_V f = \int_e^g ( \iint_{V_z} f(x,y,z)\,\mathrm{d}x\,\mathrm{d}y ) \mathrm{d}z\).
Le volume d’un domaine \(V\) de \(\mathbb{R}^3\) est \(\mathrm{Vol}(V) = \iiint_V 1\). Si \(f \geq\, 0\) est continue sur \(D\), le volume du solide \(\{(x,y) \in D,\ 0 \leq\, z \leq\, f(x,y)\}\) vaut \(\iint_D f(x,y)\,\mathrm{d}x\,\mathrm{d}y\). Le centre de gravité d’un solide homogène a pour coordonnées les moyennes \(\,\overline{x} = \frac{1}{\mathrm{Vol}(V)} \iiint_V x\), et de même pour \(\,\overline{y}\) et \(\,\overline{z}\).
Par tranches, le volume d’un cône de hauteur \(h\) et de base un disque de rayon \(R\) se calcule vite. À la hauteur \(z \in [0,h]\), mesurée depuis la base, la section est un disque de rayon \(R(1 – \frac{z}{h})\). Donc \[\mathrm{Vol} = \int_0^h \pi R^2 (1 – \frac{z}{h})^2 \mathrm{d}z = \pi R^2 \cdot \frac{h}{3} = \frac{\pi R^2 h}{3}.\]
2. Coordonnées cylindriques et sphériques
Les coordonnées cylindriques \((r, \theta, z)\) sont les polaires dans le plan horizontal, complétées par la cote : \(x = r\cos\theta\), \(y = r\sin\theta\), \(z = z\). Le jacobien vaut encore \(r\). Les coordonnées sphériques repèrent un point par sa distance \(r\) à l’origine, sa longitude \(\theta\) et sa colatitude \(\varphi\), angle mesuré depuis l’axe \(Oz\). La figure ci-dessous précise ces trois paramètres.
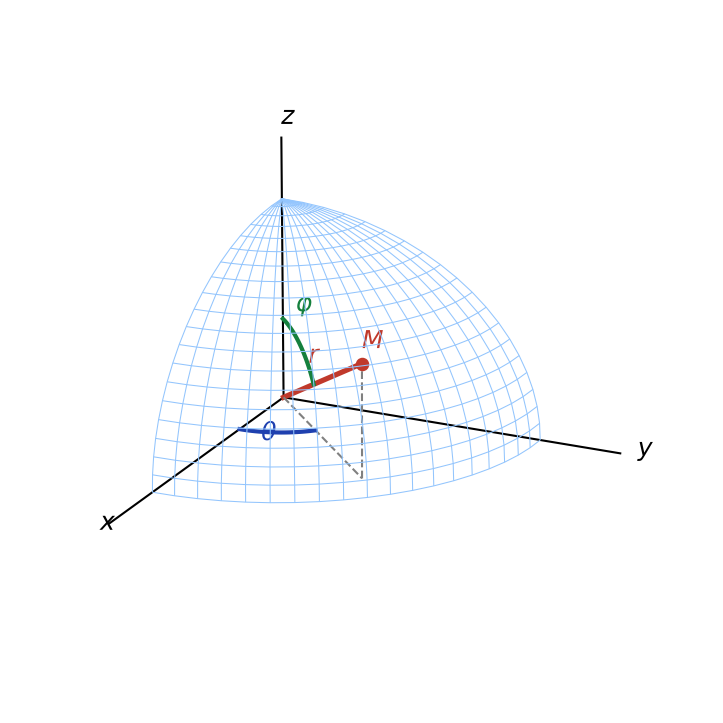
Les coordonnées sphériques \(x = r\sin\varphi\cos\theta\), \(y = r\sin\varphi\sin\theta\), \(z = r\cos\varphi\), avec \(r \geq\, 0\), \(\varphi \in [0,\pi]\) et \(\theta \in [0, 2\pi]\), ont pour jacobien \(r^2 \sin\varphi\). Ainsi, \[\iiint_V f\,\mathrm{d}x\,\mathrm{d}y\,\mathrm{d}z = \iiint_\Delta f(r\sin\varphi\cos\theta, r\sin\varphi\sin\theta, r\cos\varphi)\,r^2\sin\varphi\,\mathrm{d}r\,\mathrm{d}\varphi\,\mathrm{d}\theta.\]
Le volume de la boule de rayon \(R\) vaut \[\int_0^{2\pi} \!\! \int_0^\pi \!\! \int_0^R r^2 \sin\varphi\,\mathrm{d}r\,\mathrm{d}\varphi\,\mathrm{d}\theta = 2\pi \cdot 2 \cdot \frac{R^3}{3} = \frac{4}{3}\pi R^3.\] On retrouve la formule connue depuis le collège, cette fois démontrée.
V. Courbes paramétrées et longueur d’un arc
Nous quittons les domaines pour les courbes. Elles serviront de chemins d’intégration dans les deux dernières parties.
Un arc paramétré de classe \(C^1\) est une application \(\gamma : [a,b] \to \mathbb{R}^2\), \(t \mapsto (x(t), y(t))\), de classe \(C^1\). Il est fermé si \(\gamma(a) = \gamma(b)\). On l’appelle aussi chemin. Plus généralement, un arc est de classe \(C^1\) par morceaux s’il est continu et \(C^1\) sur chaque intervalle d’une subdivision de \([a,b]\).
Pour mesurer la longueur d’un arc, on l’approche par des lignes polygonales inscrites, comme le montre la figure ci-dessous. La longueur d’une corde \(\gamma(t_{k-1})\gamma(t_k)\) vaut à peu près \(\|\gamma^{\prime}(t_k)\|\,(t_k – t_{k-1})\). En sommant, on obtient une somme de Riemann de \(t \mapsto \|\gamma^{\prime}(t)\|\).
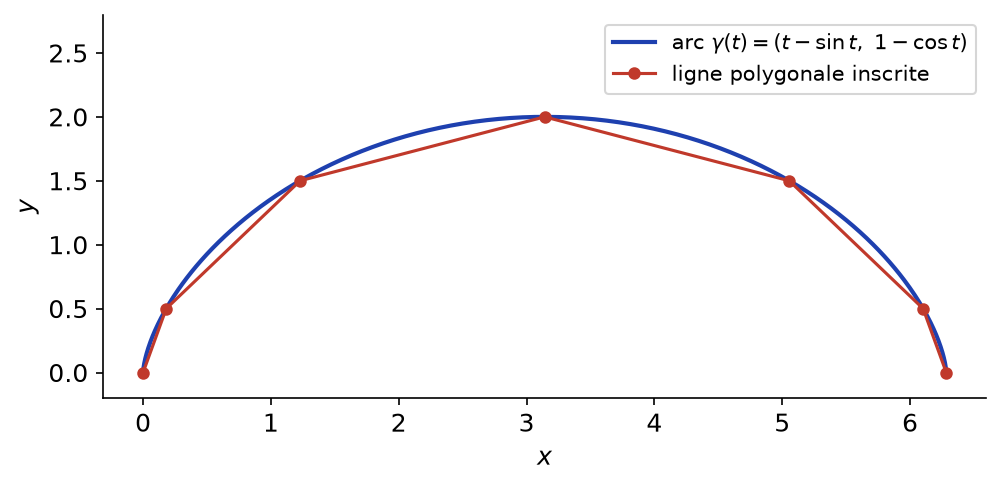
La longueur de l’arc \(\gamma\) de classe \(C^1\) est \[L(\gamma) = \int_a^b \|\gamma^{\prime}(t)\|\,\mathrm{d}t = \int_a^b \sqrt{x^{\prime}(t)^2 + y^{\prime}(t)^2}\,\mathrm{d}t.\] Pour le graphe de \(g\) de classe \(C^1\) sur \([a,b]\), on obtient \(L = \int_a^b \sqrt{1 + g^{\prime}(x)^2}\,\mathrm{d}x\).
La longueur ne dépend pas du paramétrage. Si \(\theta : [c,d] \to [a,b]\) est une bijection de classe \(C^1\), alors \(L(\gamma \circ \theta) = L(\gamma)\).
Supposons \(\theta\) croissante ; le cas décroissant est analogue. Par la règle de dérivation composée, \(\|(\gamma \circ \theta)^{\prime}(s)\| = \|\gamma^{\prime}(\theta(s))\|\,\theta^{\prime}(s)\). Le changement de variable \(t = \theta(s)\) donne alors \(\int_c^d \|\gamma^{\prime}(\theta(s))\|\,\theta^{\prime}(s)\,\mathrm{d}s = \int_a^b \|\gamma^{\prime}(t)\|\,\mathrm{d}t\).
Le cercle \(\gamma(t) = (R\cos t, R\sin t)\), \(t \in [0, 2\pi]\), vérifie \(\|\gamma^{\prime}(t)\| = R\). Sa longueur vaut donc \(2\pi R\). De même, pour l’arche de cycloïde \(\gamma(t) = (t – \sin t, 1 – \cos t)\), on trouve \(\|\gamma^{\prime}(t)\| = 2\sin\frac{t}{2}\) sur \([0, 2\pi]\), d’où une longueur égale à \(8\).
VI. Formes différentielles et intégrale curviligne
En physique, le travail d’une force le long d’un trajet s’obtient en intégrant la force le long de la courbe. Les formes différentielles formalisent ce calcul. Dans toute la suite, \(U\) désigne un ouvert de \(\mathbb{R}^2\).
1. Définitions
Une forme différentielle de degré 1 sur \(U\) s’écrit \(\omega = P(x,y)\,\mathrm{d}x + Q(x,y)\,\mathrm{d}y\), où \(P\) et \(Q\) sont continues sur \(U\). Si \(\gamma : [a,b] \to U\) est un arc \(C^1\) par morceaux, l’intégrale curviligne de \(\omega\) le long de \(\gamma\) est \[\int_\gamma \omega = \int_a^b \Big( P(x(t),y(t))\,x^{\prime}(t) + Q(x(t),y(t))\,y^{\prime}(t) \Big)\,\mathrm{d}t.\]
Autrement dit, on remplace \(x\), \(y\), \(\mathrm{d}x\) et \(\mathrm{d}y\) par \(x(t)\), \(y(t)\), \(x^{\prime}(t)\,\mathrm{d}t\) et \(y^{\prime}(t)\,\mathrm{d}t\). Comme pour la longueur, un changement de paramètre croissant ne change pas l’intégrale. En revanche, parcourir l’arc en sens inverse change son signe.
Soit \(\omega = y\,\mathrm{d}x – x\,\mathrm{d}y\) et \(\gamma(t) = (t, t^2)\) pour \(t \in [0,1]\). Alors \[\int_\gamma \omega = \int_0^1 ( t^2 \cdot 1 – t \cdot 2t ) \mathrm{d}t = \int_0^1 (-t^2)\,\mathrm{d}t = -\frac{1}{3}.\] Le long du segment \(t \mapsto (t,t)\), qui a les mêmes extrémités, on trouve \(0\). L’intégrale dépend donc du chemin.
2. Formes exactes et formes fermées
La forme \(\omega\) est exacte sur \(U\) s’il existe \(F\) de classe \(C^1\) sur \(U\) telle que \(\omega = \mathrm{d}F\), c’est-à-dire \(P = \dfrac{\partial F}{\partial x}\) et \(Q = \dfrac{\partial F}{\partial y}\). On dit que \(F\) est un potentiel de \(\omega\). Si \(P\) et \(Q\) sont de classe \(C^1\), la forme est fermée lorsque \(\dfrac{\partial P}{\partial y} = \dfrac{\partial Q}{\partial x}\) sur \(U\).
Si \(\omega = \mathrm{d}F\) est exacte et si \(\gamma\) joint \(A = \gamma(a)\) à \(B = \gamma(b)\), alors \(\int_\gamma \omega = F(B) – F(A)\). En particulier, l’intégrale d’une forme exacte le long d’un chemin fermé est nulle. De plus, une forme exacte de classe \(C^1\) est fermée.
La fonction \(t \mapsto F(\gamma(t))\) est \(C^1\) par morceaux. Par la règle de la chaîne, sa dérivée vaut \(\partial_x F\,x^{\prime} + \partial_y F\,y^{\prime} = P\,x^{\prime} + Q\,y^{\prime}\). Ainsi, l’intégrale curviligne est l’intégrale d’une dérivée : elle vaut \(F(\gamma(b)) – F(\gamma(a))\). Enfin, si \(F\) est de classe \(C^2\), le théorème de Schwarz donne \(\partial_y P = \partial_y \partial_x F = \partial_x \partial_y F = \partial_x Q\).
La réciproque est fausse en général ; elle dépend de la forme de l’ouvert. On admet le résultat suivant, qui suffit dans la plupart des exercices.
Théorème de Poincaré. Sur un ouvert étoilé (par exemple convexe, comme \(\mathbb{R}^2\), un disque ou un demi-plan), toute forme fermée de classe \(C^1\) est exacte.
Pour trouver un potentiel de \(\omega = P\,\mathrm{d}x + Q\,\mathrm{d}y\) :
- vérifiez que \(\partial_y P = \partial_x Q\) et que l’ouvert est étoilé ;
- intégrez \(P\) par rapport à \(x\) : \(F(x,y) = \int P\,\mathrm{d}x + c(y)\) ;
- dérivez par rapport à \(y\) et identifiez avec \(Q\) pour trouver \(c^{\prime}(y)\), puis \(c\).
Par exemple, \(\omega = (2xy + 3)\,\mathrm{d}x + (x^2 + 4y)\,\mathrm{d}y\) admet le potentiel \(F = x^2 y + 3x + 2y^2\).
Sur \(\mathbb{R}^2 \setminus \{(0,0)\}\), qui n’est pas étoilé, la forme \(\omega = \dfrac{-y\,\mathrm{d}x + x\,\mathrm{d}y}{x^2 + y^2}\) est fermée. Pourtant, son intégrale sur le cercle unité parcouru une fois vaut \(2\pi\). Elle n’est donc pas exacte.
VII. La formule de Green-Riemann
Cette formule relie une intégrale double sur un domaine à une intégrale curviligne sur son bord. Le bord doit être orienté dans le sens direct : en le parcourant, on laisse le domaine à sa gauche, comme le montre la figure ci-dessous.
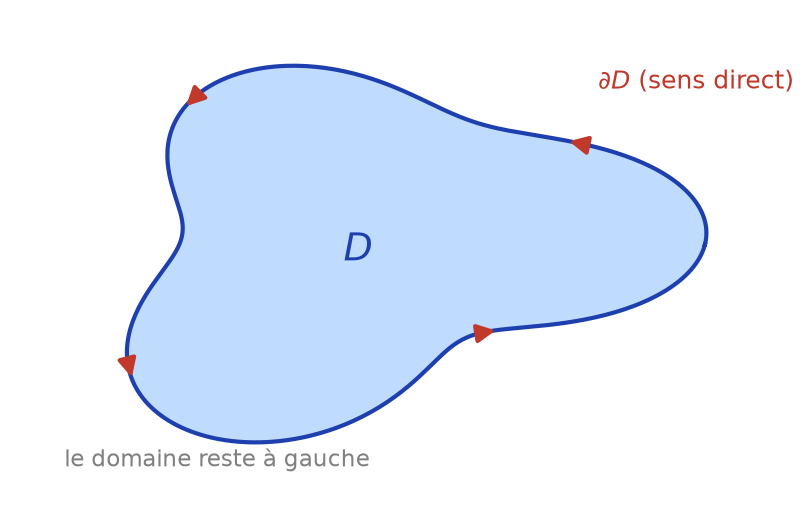
Formule de Green-Riemann. Soit \(D\) un domaine compact du plan dont le bord \(\partial D\) est une courbe fermée \(C^1\) par morceaux, orientée dans le sens direct. Si \(P\) et \(Q\) sont de classe \(C^1\) sur un ouvert contenant \(D\), alors \[\oint_{\partial D} P\,\mathrm{d}x + Q\,\mathrm{d}y = \iint_D ( \frac{\partial Q}{\partial x} – \frac{\partial P}{\partial y} ) \mathrm{d}x\,\mathrm{d}y.\]
Nous la faisons pour un domaine \(D = \{a \leq\, x \leq\, b,\ \varphi_1(x) \leq\, y \leq\, \varphi_2(x)\}\) de type 1, et pour le terme en \(P\). Par Fubini, \[\iint_D \frac{\partial P}{\partial y} = \int_a^b \Big( P(x, \varphi_2(x)) – P(x, \varphi_1(x)) \Big)\,\mathrm{d}x.\] Le bord se compose de quatre morceaux. Sur les deux segments verticaux, \(x\) est constant, donc \(\mathrm{d}x = 0\). Le graphe du bas, \(t \mapsto (t, \varphi_1(t))\), est parcouru de \(a\) vers \(b\) ; il donne \(\int_a^b P(t, \varphi_1(t))\,\mathrm{d}t\). Celui du haut est parcouru de \(b\) vers \(a\) ; il donne \(-\int_a^b P(t, \varphi_2(t))\,\mathrm{d}t\). Donc \(\oint_{\partial D} P\,\mathrm{d}x = -\iint_D \partial_y P\). De même, si \(D\) est aussi de type 2, on obtient \(\oint_{\partial D} Q\,\mathrm{d}y = \iint_D \partial_x Q\). On additionne pour conclure. Le cas général s’obtient en découpant \(D\) en morceaux élémentaires : les bords intérieurs sont parcourus deux fois en sens opposés et se compensent.
L’aire d’un tel domaine s’exprime par une intégrale curviligne : \[\mathcal{A}(D) = \oint_{\partial D} x\,\mathrm{d}y = -\oint_{\partial D} y\,\mathrm{d}x = \frac{1}{2} \oint_{\partial D} (x\,\mathrm{d}y – y\,\mathrm{d}x).\]
L’ellipse \(t \mapsto (a\cos t, b\sin t)\), \(t \in [0, 2\pi]\), est parcourue dans le sens direct. Ainsi, \[\mathcal{A} = \frac{1}{2} \int_0^{2\pi} ( a\cos t \cdot b\cos t + b\sin t \cdot a\sin t ) \mathrm{d}t = \frac{1}{2} \cdot 2\pi ab = \pi ab.\]
Pour appliquer la formule de Green-Riemann, vérifiez trois points : \(P\) et \(Q\) sont \(C^1\) sur tout le domaine, y compris à l’intérieur ; le bord est bien fermé ; il est orienté dans le sens direct. Si une singularité se trouve dans \(D\), entourez-la d’un petit cercle et appliquez la formule au domaine troué.
Ce qu’il faut retenir
- L’intégrale double d’une fonction continue sur un rectangle est la limite des sommes de Riemann ; elle est linéaire et positive.
- Fubini : sur un rectangle ou un domaine élémentaire, on calcule par deux intégrales simples successives, dans l’ordre le plus commode.
- Dessinez toujours le domaine avant de fixer les bornes.
- Changement de variables : \(\mathrm{d}x\,\mathrm{d}y = |J_\Phi|\,\mathrm{d}u\,\mathrm{d}v\) ; en polaires \(\mathrm{d}x\,\mathrm{d}y = r\,\mathrm{d}r\,\mathrm{d}\theta\).
- En cylindriques, le jacobien vaut \(r\) ; en sphériques, il vaut \(r^2 \sin\varphi\).
- L’aire d’un domaine est \(\iint_D 1\) et le volume d’un solide est \(\iiint_V 1\), calculés par piles ou par tranches.
- La longueur d’un arc est \(\int_a^b \|\gamma^{\prime}(t)\|\,\mathrm{d}t\) ; elle ne dépend pas du paramétrage.
- Une forme exacte s’intègre par son potentiel : \(\int_\gamma \mathrm{d}F = F(B) – F(A)\). Fermée implique exacte sur un ouvert étoilé.
- Green-Riemann : \(\oint_{\partial D} P\,\mathrm{d}x + Q\,\mathrm{d}y = \iint_D (\partial_x Q – \partial_y P)\), bord orienté dans le sens direct.
Questions fréquentes sur intégrales multiples
Dans quel ordre faut-il intégrer avec le théorème de Fubini ?
Pour une fonction continue sur un rectangle ou un domaine élémentaire, les deux ordres donnent le même résultat. On choisit donc l’ordre qui rend l’intégrale intérieure calculable. Si une primitive manque, par exemple pour \(e^{y^2}\), on redessine le domaine et on échange l’ordre.
Pourquoi ajoute-t-on un facteur r en coordonnées polaires ?
Le facteur \(r\) est la valeur absolue du jacobien de \((r,\theta) \mapsto (r\cos\theta, r\sin\theta)\). Il traduit le fait qu’un petit pavé \(\mathrm{d}r\,\mathrm{d}\theta\) devient une portion de couronne d’aire environ \(r\,\mathrm{d}r\,\mathrm{d}\theta\). L’oublier est l’erreur la plus fréquente en partiel.
Comment savoir si une forme différentielle est exacte ?
On vérifie d’abord qu’elle est fermée : \(\partial_y P = \partial_x Q\). Sur un ouvert étoilé, cela suffit d’après le théorème de Poincaré, et on cherche un potentiel en intégrant \(P\) en \(x\). Sur un ouvert troué, il faut en plus que l’intégrale sur chaque lacet autour du trou soit nulle.
Dans quel sens orienter le bord pour la formule de Green-Riemann ?
Le bord doit être parcouru dans le sens direct, c’est-à-dire en laissant le domaine à gauche. Pour un disque, c’est le sens trigonométrique. Pour un domaine troué, le bord intérieur est alors parcouru dans le sens des aiguilles d’une montre.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur intégrales multiples
- À maîtriser avant : Différentiabilité, formule de Taylor et extrema
- Chapitre précédent : Formes quadratiques, coniques et quadriques
- Chapitre suivant : Variables aléatoires à densité
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3