Ce chapitre d’algèbre bilinéaire du second semestre prolonge l’étude des espaces euclidiens. Il introduit d’abord l’adjoint d’un endomorphisme, outil qui permet de faire passer une application d’un côté à l’autre du produit scalaire. Il étudie ensuite les isométries vectorielles et les matrices orthogonales, puis classe complètement les isométries du plan et de l’espace : rotations et réflexions.
Le cœur du cours est le théorème spectral L2 : tout endomorphisme symétrique se diagonalise dans une base orthonormée. Nous le démontrons par récurrence, puis nous en tirons la caractérisation des matrices définies positives et le critère de Sylvester. Une dernière partie traite le cas hermitien et les endomorphismes normaux.
Ces résultats servent ensuite partout : formes quadratiques et coniques, extremums des fonctions de plusieurs variables, statistiques et analyse numérique.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur isométries et théorème spectral.
I. Adjoint d’un endomorphisme
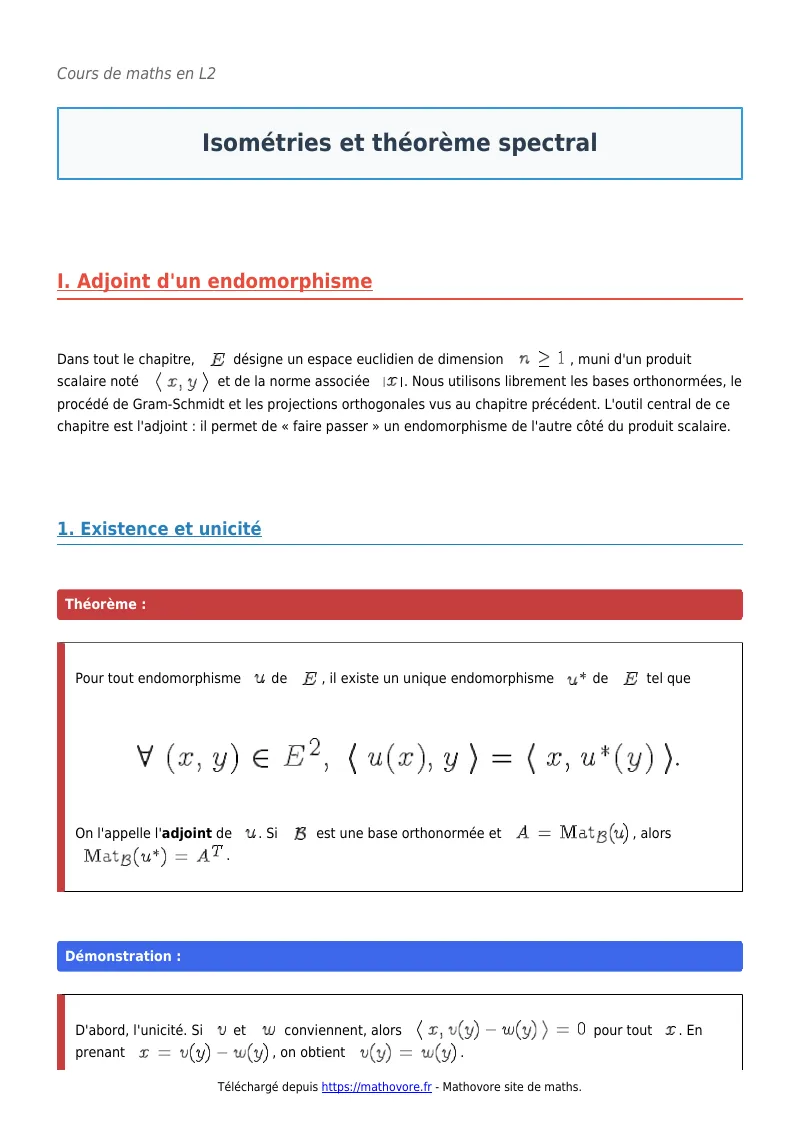
Dans tout le chapitre, \(E\) désigne un espace euclidien de dimension \(n \geq\, 1\), muni d’un produit scalaire noté \(\langle x, y \rangle\) et de la norme associée \(\|x\|\). Nous utilisons librement les bases orthonormées, le procédé de Gram-Schmidt et les projections orthogonales vus au chapitre précédent. L’outil central de ce chapitre est l’adjoint : il permet de « faire passer » un endomorphisme de l’autre côté du produit scalaire.
1. Existence et unicité
Pour tout endomorphisme \(u\) de \(E\), il existe un unique endomorphisme \(u^*\) de \(E\) tel que
\[\forall (x, y) \in E^2, \quad \langle u(x), y \rangle = \langle x, u^*(y) \rangle.\]
On l’appelle l’adjoint de \(u\). Si \(\mathcal{B}\) est une base orthonormée et \(A = \mathrm{Mat}_{\mathcal{B}}(u)\), alors \(\mathrm{Mat}_{\mathcal{B}}(u^*) = A^{T}\).
D’abord, l’unicité. Si \(v\) et \(w\) conviennent, alors \(\langle x, v(y) – w(y) \rangle = 0\) pour tout \(x\). En prenant \(x = v(y) – w(y)\), on obtient \(v(y) = w(y)\).
Ensuite, l’existence. Fixons une base orthonormée \(\mathcal{B}\) et notons \(X\), \(Y\) les colonnes de coordonnées de \(x\) et \(y\). Comme la base est orthonormée, \(\langle x, y \rangle = X^{T} Y\). Par conséquent
\[\langle u(x), y \rangle = (AX)^{T} Y = X^{T} (A^{T} Y).\]
Ainsi l’endomorphisme de matrice \(A^{T}\) dans \(\mathcal{B}\) convient. Au passage, on obtient la formule matricielle annoncée.
La formule \(\mathrm{Mat}(u^*) = A^{T}\) n’est vraie que dans une base orthonormée. Si le produit scalaire a pour matrice de Gram \(G\) dans une base quelconque, alors \(\mathrm{Mat}(u^*) = G^{-1} A^{T} G\).
2. Propriétés de l’adjoint
Pour \(u, v \in \mathcal{L}(E)\) et \(\lambda \in \mathbb{R}\) :
- \((u + \lambda v)^* = u^* + \lambda v^*\), \((u \circ v)^* = v^* \circ u^*\) et \((u^*)^* = u\) ;
- \(\ker u^* = (\mathrm{Im}\, u)^{\perp}\) et \(\mathrm{Im}\, u^* = (\ker u)^{\perp}\) ; en particulier \(\mathrm{rg}\, u^* = \mathrm{rg}\, u\) ;
- \(\det u^* = \det u\) et \(u\) et \(u^*\) ont le même polynôme caractéristique ;
- si un sous-espace \(F\) est stable par \(u\), alors \(F^{\perp}\) est stable par \(u^*\).
Les trois premières égalités se lisent sur les matrices en base orthonormée : \((AB)^{T} = B^{T} A^{T}\) et \((A^{T})^{T} = A\). Ensuite, \(y \in \ker u^*\) équivaut à \(\langle x, u^*(y) \rangle = 0\) pour tout \(x\), donc à \(\langle u(x), y \rangle = 0\) pour tout \(x\), autrement dit à \(y \in (\mathrm{Im}\, u)^{\perp}\). En appliquant ce résultat à \(u^*\), on obtient \(\ker u = (\mathrm{Im}\, u^*)^{\perp}\), puis on passe à l’orthogonal. Enfin, soit \(y \in F^{\perp}\) et \(x \in F\). Comme \(u(x) \in F\), on a \(\langle x, u^*(y) \rangle = \langle u(x), y \rangle = 0\). Donc \(u^*(y) \in F^{\perp}\).
Pour calculer l’adjoint de \(u\), deux voies sont possibles.
- En dimension finie avec une base orthonormée connue : on écrit la matrice \(A\) de \(u\), puis on la transpose.
- Sans base commode (espaces de polynômes ou de matrices) : on part de \(\langle u(x), y \rangle\) et on transforme l’expression jusqu’à l’écrire \(\langle x, \text{quelque chose}(y) \rangle\). Par unicité, ce « quelque chose » est \(u^*(y)\).
Munissons \(\mathcal{M}_n(\mathbb{R})\) du produit scalaire \(\langle A, B \rangle = \mathrm{tr}(A^{T} B)\) et fixons une matrice \(M\). Pour \(u(X) = MX\), on a
\[\langle MX, Y \rangle = \mathrm{tr}(X^{T} M^{T} Y) = \langle X, M^{T} Y \rangle.\]
Par conséquent \(u^*(Y) = M^{T} Y\). De même, la transposition \(X \mapsto X^{T}\) est son propre adjoint, car \(\mathrm{tr}(XY) = \mathrm{tr}(YX)\).
II. Isométries vectorielles et matrices orthogonales
1. Définition et caractérisations
Un endomorphisme \(u\) de \(E\) est une isométrie vectorielle (ou automorphisme orthogonal) si \(\|u(x)\| = \|x\|\) pour tout \(x \in E\). L’ensemble des isométries de \(E\) se note \(\mathrm{O}(E)\).
Pour \(u \in \mathcal{L}(E)\), les assertions suivantes sont équivalentes :
- \(u\) conserve la norme ;
- \(u\) conserve le produit scalaire : \(\langle u(x), u(y) \rangle = \langle x, y \rangle\) ;
- \(u^* \circ u = \mathrm{id}_E\), autrement dit \(u\) est inversible et \(u^{-1} = u^*\) ;
- \(u\) transforme une (toute) base orthonormée en une base orthonormée.
Supposons (1). L’identité de polarisation \(\langle x, y \rangle = \frac{1}{4}(\|x + y\|^2 – \|x – y\|^2)\) donne (2), car \(u\) est linéaire. Ensuite, (2) s’écrit \(\langle x, u^* u(y) – y \rangle = 0\) pour tous \(x, y\), donc \(u^* u = \mathrm{id}\) : c’est (3). De plus, (3) implique (2), qui implique (4). Enfin, si \(u\) envoie une base orthonormée \((e_i)\) sur une base orthonormée, alors pour \(x = \sum x_i e_i\) on a \(\|u(x)\|^2 = \sum x_i^2 = \|x\|^2\).
Ainsi \(\mathrm{O}(E)\) est un sous-groupe de \(\mathrm{GL}(E)\), appelé groupe orthogonal. En effet, une composée d’isométries conserve la norme, et l’inverse \(u^{-1} = u^*\) aussi.
2. Matrices orthogonales
Une matrice \(A \in \mathcal{M}_n(\mathbb{R})\) est orthogonale si \(A^{T} A = I_n\). On note \(\mathrm{O}_n(\mathbb{R})\) leur ensemble et \(\mathrm{SO}_n(\mathbb{R})\) le sous-groupe des matrices orthogonales de déterminant \(1\).
Soit \(A \in \mathcal{M}_n(\mathbb{R})\). Alors \(A\) est orthogonale si et seulement si ses colonnes forment une base orthonormée de \(\mathbb{R}^n\), si et seulement si ses lignes en forment une. De plus :
- \(u \in \mathrm{O}(E)\) si et seulement si sa matrice dans une base orthonormée est orthogonale ;
- si \(A\) est orthogonale, alors \(\det A = \pm 1\) et toute valeur propre réelle de \(A\) vaut \(1\) ou \(-1\) ;
- la matrice de passage entre deux bases orthonormées est orthogonale.
Le coefficient \((i, j)\) de \(A^{T} A\) est le produit scalaire canonique des colonnes \(C_i\) et \(C_j\). Donc \(A^{T} A = I_n\) signifie exactement que les colonnes sont orthonormées. Comme \(A^{T} A = I_n\) équivaut à \(A A^{T} = I_n\) en dimension finie, le résultat vaut aussi pour les lignes. Ensuite, \(\det(A)^2 = \det(A^{T} A) = 1\). Enfin, si \(AX = \lambda X\) avec \(X \neq 0\), alors \(\|X\| = \|AX\| = |\lambda| \, \|X\|\), d’où \(|\lambda| = 1\).
Pour reconnaître une matrice orthogonale, on vérifie que chaque colonne est de norme \(1\), puis que les colonnes sont deux à deux orthogonales. Cela représente \(n\) normes et \(\frac{n(n-1)}{2}\) produits scalaires. On obtient alors l’inverse gratuitement : \(A^{-1} = A^{T}\).
Soit \(A = \dfrac{1}{3}\begin{pmatrix} 2 -1 2 \\ 2 2 -1 \\ -1 2 2 \end{pmatrix}\). Les colonnes \((2, 2, -1)\), \((-1, 2, 2)\) et \((2, -1, 2)\) ont pour norme \(3\). De plus, leurs produits scalaires valent \(-2 + 4 – 2 = 0\), \(4 – 2 – 2 = 0\) et \(-2 – 2 + 4 = 0\). Donc \(A \in \mathrm{O}_3(\mathbb{R})\). Un calcul par la règle de Sarrus donne \(\det A = 27/27 = 1\).
III. Classification des isométries du plan et de l’espace
1. Isométries du plan
Les matrices de \(\mathrm{O}_2(\mathbb{R})\) sont exactement les matrices
\[R_\theta = \begin{pmatrix} \cos\theta -\sin\theta \\ \sin\theta \cos\theta \end{pmatrix} \quad \text{et} \quad S_\theta = \begin{pmatrix} \cos\theta \sin\theta \\ \sin\theta -\cos\theta \end{pmatrix}, \quad \theta \in \mathbb{R}.\]
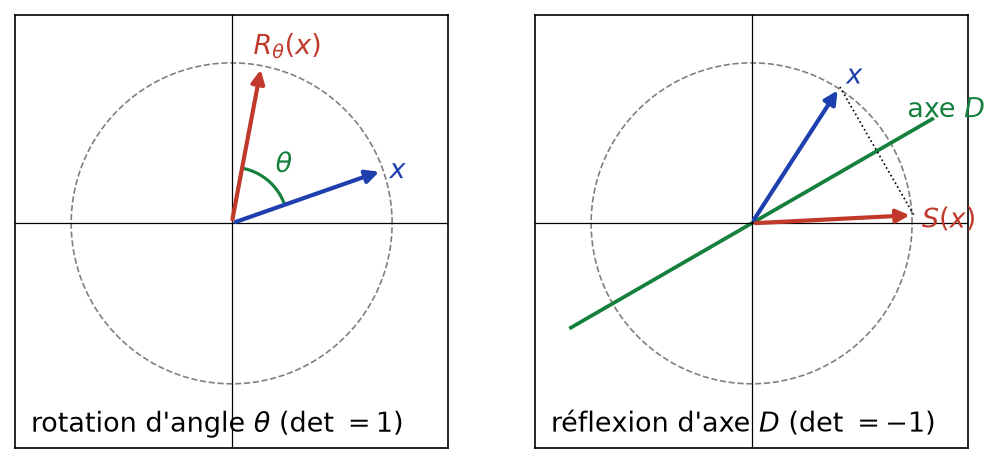
\(R_\theta\) est la matrice de la rotation d’angle \(\theta\) (déterminant \(1\)). \(S_\theta\) est la matrice de la réflexion d’axe dirigé par \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2})\) (déterminant \(-1\)).
La première colonne est unitaire, donc elle s’écrit \((\cos\theta, \sin\theta)\). La seconde est unitaire et orthogonale à la première : c’est \((-\sin\theta, \cos\theta)\) ou son opposé. Ensuite, \(S_\theta\) est symétrique et vérifie \(S_\theta^2 = I_2\). Un calcul direct montre que \(S_\theta\) fixe le vecteur \((\cos\frac{\theta}{2}, \sin\frac{\theta}{2})\) et change en son opposé le vecteur orthogonal \((-\sin\frac{\theta}{2}, \cos\frac{\theta}{2})\).
La figure ci-dessous compare les deux types d’isométries du plan. La rotation conserve l’orientation. En revanche, la réflexion échange les deux côtés de son axe.
On a \(R_\alpha R_\beta = R_{\alpha + \beta}\), \(R_\alpha S_\beta = S_{\alpha + \beta}\), \(S_\beta R_\alpha = S_{\beta – \alpha}\) et \(S_\alpha S_\beta = R_{\alpha – \beta}\). En particulier, \(\mathrm{SO}_2(\mathbb{R})\) est commutatif, et toute rotation est la composée de deux réflexions.
Dans un plan euclidien orienté, la matrice d’une rotation est la même dans toutes les bases orthonormées directes. C’est pourquoi on peut parler de l’angle de la rotation sans préciser la base.
2. Isométries de l’espace
Soit \(E\) un espace euclidien orienté de dimension \(3\) et \(u \in \mathrm{O}(E)\). Il existe une base orthonormée directe \((e_1, e_2, e_3)\) et un réel \(\theta\) tels que la matrice de \(u\) soit
\[\begin{pmatrix} \varepsilon 0 0 \\ 0 \cos\theta -\sin\theta \\ 0 \sin\theta \cos\theta \end{pmatrix}, \quad \varepsilon = \det u \in \{-1, 1\}.\]
Si \(\varepsilon = 1\), \(u\) est la rotation d’axe \(\mathbb{R} e_1\) et d’angle \(\theta\). Si \(\varepsilon = -1\), \(u\) est la composée commutative de cette rotation et de la réflexion par rapport au plan \(e_1^{\perp}\).
Le polynôme caractéristique de \(u\) est réel de degré \(3\). Il admet donc une racine réelle \(\lambda\), qui vaut \(\pm 1\). Ensuite, les racines non réelles sont conjuguées et de module \(1\) (même calcul avec la norme hermitienne de \(\mathbb{C}^3\)). Or le produit des racines vaut \(\det u = \varepsilon\). En distinguant le cas de trois racines réelles et celui de deux racines conjuguées, on en déduit que \(\varepsilon\) est valeur propre : soit \(e_1\) un vecteur propre unitaire associé. La droite \(D = \mathbb{R} e_1\) est stable par \(u\), donc \(D^{\perp}\) est stable par \(u^* = u^{-1}\), donc par \(u\). La restriction de \(u\) à \(D^{\perp}\) est une isométrie du plan de déterminant \(\det u / \varepsilon = 1\). C’est donc une rotation d’angle \(\theta\) dans une base orthonormée \((e_2, e_3)\), que l’on choisit telle que \((e_1, e_2, e_3)\) soit directe.
Comme le montre la figure ci-dessous, une rotation de l’espace fixe chaque point de son axe. Elle fait tourner d’un angle \(\theta\) le plan orthogonal à l’axe.
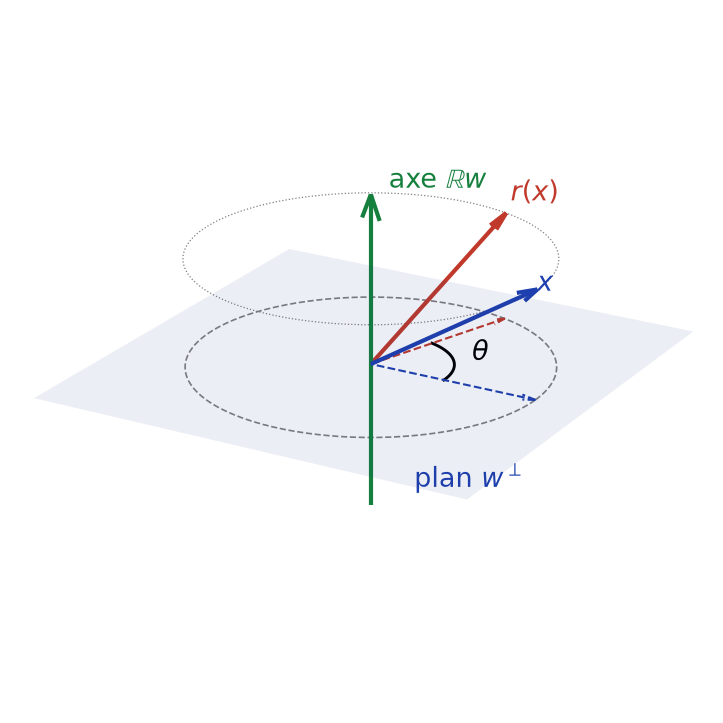
Soit \(r\) la rotation d’axe dirigé et orienté par le vecteur unitaire \(w\), d’angle \(\theta\). Pour tout \(x \in E\),
\[r(x) = \cos\theta \, x + (1 – \cos\theta) \langle x, w \rangle w + \sin\theta \, w \wedge x.\]
De plus, \(\mathrm{tr}(r) = 1 + 2\cos\theta\), et pour tout \(x\) non colinéaire à \(w\), le signe de \(\sin\theta\) est celui de \(\det(x, r(x), w)\) dans une base orthonormée directe.
Pour déterminer la nature d’une isométrie de \(\mathbb{R}^3\) de matrice \(A\) :
- vérifier que \(A^{T} A = I_3\), puis calculer \(\det A = \varepsilon\) ;
- si \(A\) est symétrique, c’est une symétrie orthogonale : \(A = I_3\), réflexion, retournement (demi-tour autour d’une droite) ou \(-I_3\) ;
- sinon, chercher l’axe \(\ker(A – \varepsilon I_3)\), dirigé par un vecteur \(w\) que l’on oriente ;
- obtenir \(\cos\theta\) par \(\mathrm{tr}(A) = \varepsilon + 2\cos\theta\) ;
- obtenir le signe de \(\sin\theta\) par celui de \(\det(x, Ax, w)\), avec \(x\) non colinéaire à \(w\).
Reprenons la matrice \(A\) de la partie II, de déterminant \(1\). D’abord, la résolution de \(AX = X\) donne l’axe dirigé par \(w = (1, 1, 1)\). Ensuite, \(\mathrm{tr}(A) = 2 = 1 + 2\cos\theta\), donc \(\cos\theta = \frac{1}{2}\). Enfin, avec \(x = (1, -1, 0)\), on trouve \(Ax = (1, 0, -1)\) et \(\det(x, Ax, w) = 3 > 0\). Donc \(A\) est la rotation d’axe orienté par \((1, 1, 1)\) et d’angle \(\frac{\pi}{3}\).
La réflexion par rapport à l’hyperplan \(H = a^{\perp}\), où \(a \neq 0\), est l’application
\[s_a(x) = x – 2\frac{\langle x, a \rangle}{\|a\|^2} a.\]
C’est une isométrie symétrique de déterminant \(-1\). En dimension \(3\), toute rotation est la composée de deux réflexions dont les plans contiennent l’axe.
IV. Endomorphismes symétriques et théorème spectral
1. Endomorphismes autoadjoints
Un endomorphisme \(u\) de \(E\) est symétrique (ou autoadjoint) si \(u^* = u\), c’est-à-dire si \(\langle u(x), y \rangle = \langle x, u(y) \rangle\) pour tous \(x, y\). Cela équivaut à dire que sa matrice dans une base orthonormée est symétrique. On note \(\mathcal{S}(E)\) leur ensemble.
Un projecteur est une projection orthogonale si et seulement s’il est symétrique. De même, une symétrie \(s\) (vérifiant \(s^2 = \mathrm{id}\)) est une symétrie orthogonale si et seulement si elle est symétrique. En effet, dans les deux cas, la condition \(u^* = u\) équivaut à \((\ker u)^{\perp} = \mathrm{Im}\, u\) pour le projecteur, et à l’orthogonalité des sous-espaces propres pour la symétrie.
2. Deux lemmes
Soit \(S \in \mathcal{M}_n(\mathbb{R})\) symétrique. Toutes les valeurs propres complexes de \(S\) sont réelles. Ainsi le polynôme caractéristique de \(S\) est scindé sur \(\mathbb{R}\).
Soit \(\lambda \in \mathbb{C}\) et \(Z \in \mathbb{C}^n\) non nul tels que \(SZ = \lambda Z\). Calculons \(\overline{Z}^{T} S Z\) de deux façons. D’une part, il vaut \(\lambda \, \overline{Z}^{T} Z = \lambda \sum |z_i|^2\). D’autre part, comme \(S\) est réelle et symétrique, \(\overline{Z}^{T} S = (\overline{SZ})^{T} = \overline{\lambda} \, \overline{Z}^{T}\). Donc \(\lambda \sum |z_i|^2 = \overline{\lambda} \sum |z_i|^2\). Comme \(Z \neq 0\), on conclut que \(\lambda = \overline{\lambda}\).
Soit \(u \in \mathcal{S}(E)\). Deux sous-espaces propres de \(u\) associés à des valeurs propres distinctes sont orthogonaux. De plus, si \(F\) est stable par \(u\), alors \(F^{\perp}\) l’est aussi.
Si \(u(x) = \lambda x\) et \(u(y) = \mu y\), alors \(\lambda \langle x, y \rangle = \langle u(x), y \rangle = \langle x, u(y) \rangle = \mu \langle x, y \rangle\). Comme \(\lambda \neq \mu\), on obtient \(\langle x, y \rangle = 0\). Le second point découle de la partie I avec \(u^* = u\).
3. Énoncé et preuve du théorème spectral
Théorème spectral. Soit \(u\) un endomorphisme symétrique d’un espace euclidien \(E\). Alors \(u\) est diagonalisable dans une base orthonormée : il existe une base orthonormée de \(E\) formée de vecteurs propres de \(u\). Autrement dit, \(E\) est la somme directe orthogonale des sous-espaces propres de \(u\).
Version matricielle : pour toute \(S \in \mathcal{S}_n(\mathbb{R})\), il existe \(P \in \mathrm{O}_n(\mathbb{R})\) et \(D\) diagonale réelle telles que \(S = P D P^{T}\).
Raisonnons par récurrence sur \(n = \dim E\). Pour \(n = 1\), toute base formée d’un vecteur unitaire convient. Supposons le résultat vrai en dimension \(n – 1\). D’après le premier lemme, \(u\) admet une valeur propre réelle \(\lambda\). Soit \(e_1\) un vecteur propre unitaire associé. La droite \(\mathbb{R} e_1\) est stable par \(u\), donc \(H = e_1^{\perp}\) aussi, d’après le second lemme. Ensuite, la restriction de \(u\) à \(H\) reste symétrique pour le produit scalaire induit. Par hypothèse de récurrence, \(H\) possède une base orthonormée \((e_2, \ldots, e_n)\) de vecteurs propres. Finalement, \((e_1, \ldots, e_n)\) est une base orthonormée de vecteurs propres de \(u\).
Le résultat est faux sur \(\mathbb{C}\) pour une matrice symétrique complexe : \(\begin{pmatrix} 1 i \\ i -1 \end{pmatrix}\) est nilpotente non nulle, donc non diagonalisable. La bonne généralisation complexe utilise les matrices hermitiennes (partie VI).
Pour diagonaliser une matrice symétrique dans une base orthonormée :
- calculer les valeurs propres (la trace et les vecteurs évidents aident souvent) ;
- déterminer une base de chaque sous-espace propre ;
- orthonormaliser chaque base par Gram-Schmidt : les sous-espaces propres sont déjà orthogonaux entre eux, il suffit donc de travailler à l’intérieur de chacun ;
- ranger les vecteurs obtenus en colonnes dans \(P\) : alors \(P^{-1} = P^{T}\) et \(S = P D P^{T}\).
Soit \(S = \begin{pmatrix} 2 1 1 \\ 1 2 1 \\ 1 1 2 \end{pmatrix} = I_3 + J\), où \(J\) est la matrice remplie de \(1\). D’abord, \(J\) est de rang \(1\) et de trace \(3\), donc ses valeurs propres sont \(3, 0, 0\). Ainsi \(S\) a pour valeurs propres \(4\) (simple) et \(1\) (double). Ensuite, \(E_4 = \mathbb{R}(1, 1, 1)\) et \(E_1\) est le plan \(x + y + z = 0\). Dans ce plan, on choisit \(\frac{1}{\sqrt{2}}(1, -1, 0)\) puis \(\frac{1}{\sqrt{6}}(1, 1, -2)\), qui lui est orthogonal. Finalement, avec
\[P = \begin{pmatrix} \frac{1}{\sqrt{3}} \frac{1}{\sqrt{2}} \frac{1}{\sqrt{6}} \\ \frac{1}{\sqrt{3}} -\frac{1}{\sqrt{2}} \frac{1}{\sqrt{6}} \\ \frac{1}{\sqrt{3}} 0 -\frac{2}{\sqrt{6}} \end{pmatrix}, \quad S = P \, \mathrm{diag}(4, 1, 1) \, P^{T}.\]
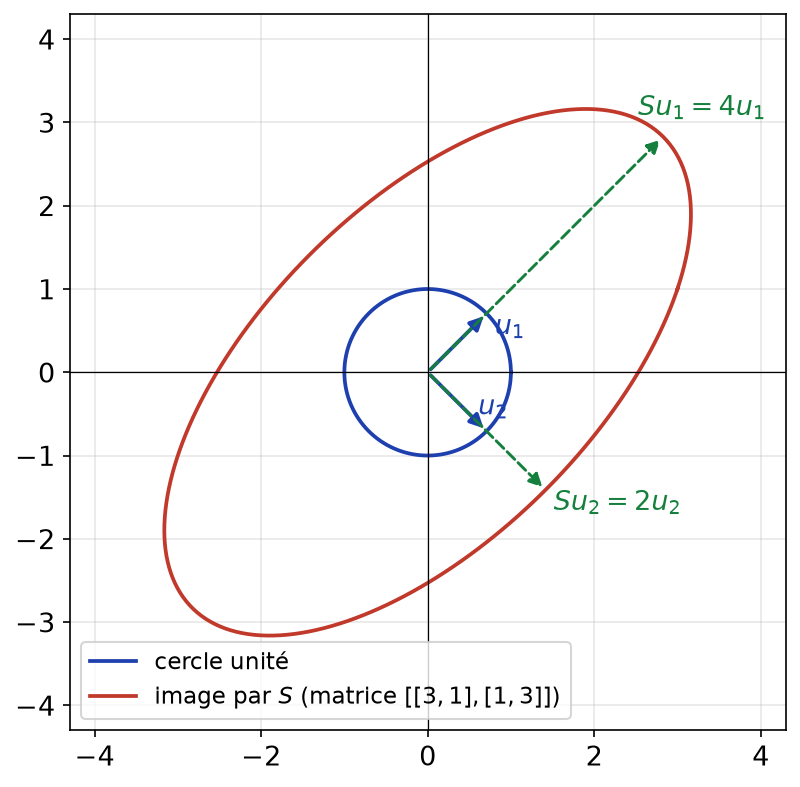
Le théorème spectral a une lecture géométrique simple. Une matrice symétrique transforme le cercle unité en une ellipse dont les axes sont dirigés par les vecteurs propres. Les demi-axes ont pour longueurs les valeurs absolues des valeurs propres, comme on le voit sur la figure ci-dessous avec \(S = \begin{pmatrix} 3 1 \\ 1 3 \end{pmatrix}\).
V. Matrices symétriques positives et définies positives
Une matrice \(S \in \mathcal{S}_n(\mathbb{R})\) est positive si \(X^{T} S X \geq\, 0\) pour tout \(X \in \mathbb{R}^n\). Elle est définie positive si de plus \(X^{T} S X > 0\) pour tout \(X \neq 0\). On note \(\mathcal{S}_n^{+}(\mathbb{R})\) et \(\mathcal{S}_n^{++}(\mathbb{R})\) ces ensembles.
Soit \(S \in \mathcal{S}_n(\mathbb{R})\) de valeurs propres \(\lambda_1 \leq\, \cdots \leq\, \lambda_n\). Alors \(S\) est positive si et seulement si \(\lambda_1 \geq\, 0\), et définie positive si et seulement si \(\lambda_1 > 0\). De plus, pour tout \(X\),
\[\lambda_1 \|X\|^2 \leq\, X^{T} S X \leq\, \lambda_n \|X\|^2.\]
Écrivons \(S = P D P^{T}\) avec \(P\) orthogonale, et posons \(Y = P^{T} X\). Alors \(\|Y\| = \|X\|\) et
\[X^{T} S X = Y^{T} D Y = \sum_{i=1}^{n} \lambda_i y_i^2.\]
Cette somme est comprise entre \(\lambda_1 \sum y_i^2\) et \(\lambda_n \sum y_i^2\). Si \(\lambda_1 \geq\, 0\), elle est positive. Réciproquement, pour \(X\) vecteur propre unitaire associé à \(\lambda_1\), on obtient \(X^{T} S X = \lambda_1\). Le cas défini se traite de la même manière.
Critère de Sylvester. Notons \(\Delta_k\) le déterminant de la sous-matrice de \(S\) formée des \(k\) premières lignes et colonnes. Alors \(S\) est définie positive si et seulement si \(\Delta_k > 0\) pour tout \(k \in \{1, \ldots, n\}\).
Si \(S\) est définie positive, chaque sous-matrice \(S_k\) l’est aussi : il suffit de tester \(X^{T} S X\) sur les vecteurs dont seules les \(k\) premières coordonnées sont non nulles. Donc \(\Delta_k = \det S_k\), produit de valeurs propres strictement positives, est strictement positif.
Réciproquement, raisonnons par récurrence sur \(n\). Par hypothèse de récurrence, \(S_{n-1}\) est définie positive. Donc la forme \(X \mapsto X^{T} S X\) est définie positive sur l’hyperplan \(H\) des vecteurs de dernière coordonnée nulle. Supposons que \(S\) ait au moins deux valeurs propres négatives ou nulles, comptées avec multiplicité. Alors deux vecteurs propres orthonormés associés engendrent un plan \(\Pi\) sur lequel la forme est négative. Or \(\dim \Pi + \dim H = n + 1\), donc \(\Pi \cap H\) contient un vecteur non nul : c’est absurde. Ainsi, au plus une valeur propre est négative ou nulle. Enfin, le produit des valeurs propres vaut \(\Delta_n > 0\), donc aucune ne l’est.
Pour montrer qu’une matrice symétrique est définie positive, on dispose de trois outils :
- écrire \(X^{T} S X\) comme une somme de carrés (réduction de Gauss) et montrer qu’elle ne s’annule qu’en \(0\) ;
- vérifier que toutes les valeurs propres sont strictement positives ;
- appliquer le critère de Sylvester, très efficace pour une matrice à paramètre.
Par ailleurs, toute matrice \(A^{T} A\) est positive, car \(X^{T} A^{T} A X = \|AX\|^2\). Elle est définie positive si et seulement si \(A\) est injective.
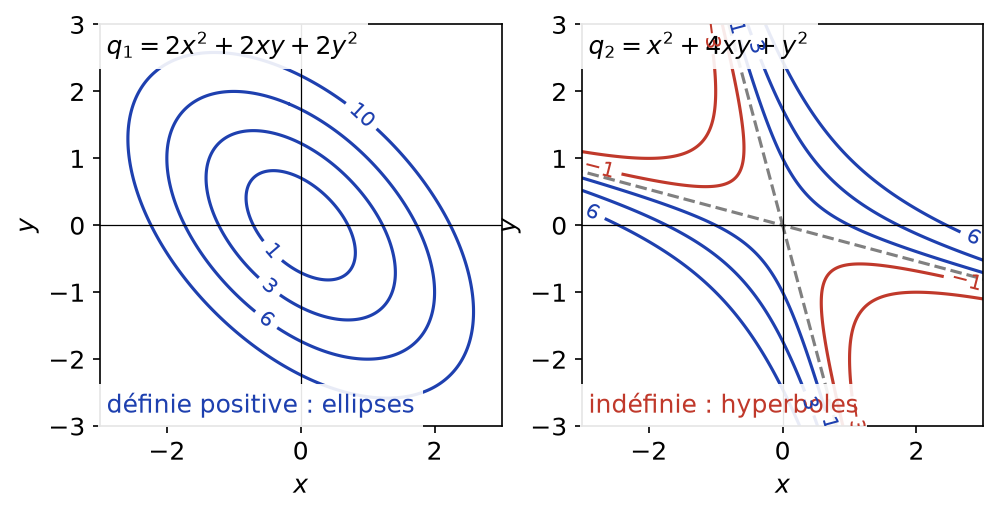
Pour \(S = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), on a \(q(x, y) = 2x^2 + 2xy + 2y^2 = (x + y)^2 + x^2 + y^2\). Cette somme de carrés ne s’annule qu’en \((0, 0)\), donc \(S\) est définie positive. En revanche, \(q_2(x, y) = x^2 + 4xy + y^2\) prend la valeur \(-2\) en \((1, -1)\) : sa matrice a pour valeurs propres \(3\) et \(-1\).
La figure ci-dessous montre la différence entre ces deux formes. Les lignes de niveau d’une forme définie positive sont des ellipses. À l’inverse, celles d’une forme indéfinie sont des hyperboles.
Toute matrice \(S \in \mathcal{S}_n^{+}(\mathbb{R})\) admet une unique racine carrée positive : il existe une unique \(R \in \mathcal{S}_n^{+}(\mathbb{R})\) telle que \(R^2 = S\). Si \(S = P \, \mathrm{diag}(\lambda_i) \, P^{T}\), alors \(R = P \, \mathrm{diag}(\sqrt{\lambda_i}) \, P^{T}\).
VI. Cas hermitien : endomorphismes normaux et unitaires
Soit maintenant \(E\) un espace hermitien, c’est-à-dire un \(\mathbb{C}\)-espace de dimension finie muni d’un produit scalaire hermitien. Nous le prenons linéaire à droite : \(\langle x, \lambda y \rangle = \lambda \langle x, y \rangle\) et \(\langle \lambda x, y \rangle = \overline{\lambda} \langle x, y \rangle\). L’adjoint se définit par la même relation qu’en réel. Dans une base orthonormée, sa matrice est \(A^* = \overline{A}^{T}\).
Un endomorphisme \(u\) d’un espace hermitien est :
- hermitien (autoadjoint) si \(u^* = u\) ;
- unitaire si \(u^* u = \mathrm{id}\), c’est-à-dire s’il conserve la norme ; ses matrices en base orthonormée forment le groupe \(\mathrm{U}_n(\mathbb{C})\) ;
- normal si \(u \circ u^* = u^* \circ u\).
Les endomorphismes hermitiens et unitaires sont normaux.
Théorème spectral hermitien. Un endomorphisme \(u\) d’un espace hermitien est diagonalisable dans une base orthonormée si et seulement s’il est normal. De plus :
- \(u\) est hermitien si et seulement s’il est normal à valeurs propres réelles ;
- \(u\) est unitaire si et seulement s’il est normal à valeurs propres de module \(1\).
Si \(u\) est diagonal dans une base orthonormée, \(u^*\) l’est aussi, avec les valeurs propres conjuguées. Deux matrices diagonales commutent, donc \(u\) est normal. Réciproquement, supposons \(u\) normal. Alors \(\|u(x)\|^2 = \langle x, u^* u(x) \rangle = \langle x, u u^*(x) \rangle = \|u^*(x)\|^2\). En appliquant cela à \(u – \lambda \, \mathrm{id}\), qui est encore normal, on obtient \(\ker(u – \lambda \, \mathrm{id}) = \ker(u^* – \overline{\lambda} \, \mathrm{id})\). Comme \(\mathbb{C}\) est algébriquement clos, \(u\) possède un vecteur propre unitaire \(e_1\), qui est aussi propre pour \(u^*\). Ainsi \(\mathbb{C} e_1\) est stable par \(u^*\), donc \(e_1^{\perp}\) est stable par \(u\) et par \(u^*\). La restriction de \(u\) à \(e_1^{\perp}\) est normale, et l’on conclut par récurrence. Enfin, dans une base orthonormée de vecteurs propres, \(u^* = u\) équivaut à \(\overline{\lambda_i} = \lambda_i\), tandis que \(u^* u = \mathrm{id}\) équivaut à \(|\lambda_i|^2 = 1\).
La matrice de rotation \(R_\theta\) est normale mais, pour \(\theta \notin \pi\mathbb{Z}\), elle n’est pas diagonalisable sur \(\mathbb{R}\). Sur \(\mathbb{C}\), on vérifie que \(R_\theta (1, -i)^{T} = e^{i\theta} (1, -i)^{T}\) et \(R_\theta (1, i)^{T} = e^{-i\theta} (1, i)^{T}\). Ces deux vecteurs sont orthogonaux pour le produit hermitien. Après normalisation par \(\frac{1}{\sqrt{2}}\), ils forment une base orthonormée de \(\mathbb{C}^2\) qui diagonalise \(R_\theta\).
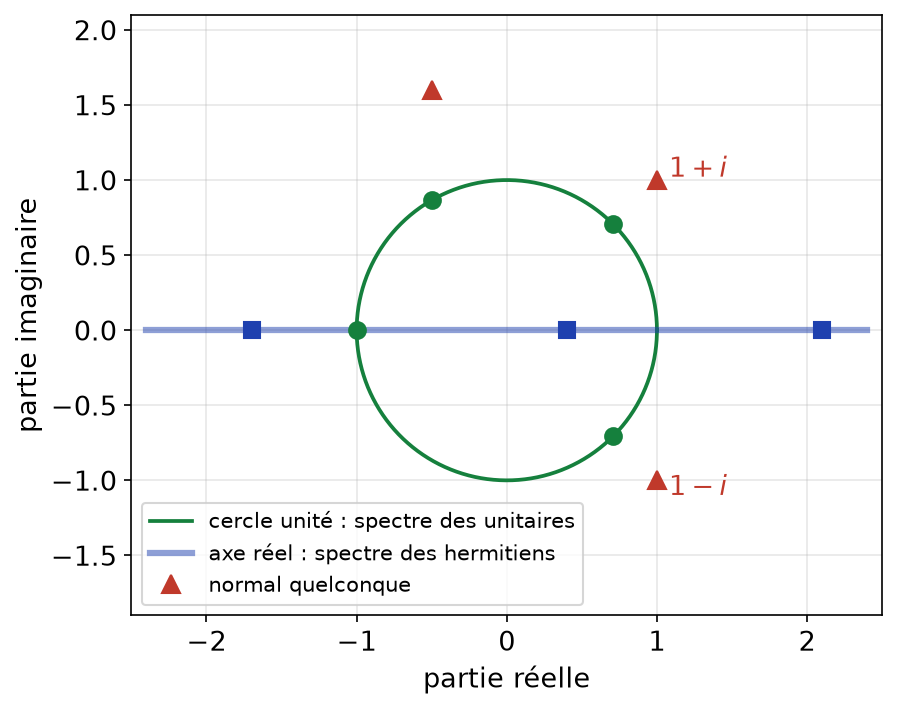
La figure ci-dessous résume la position des spectres. Les valeurs propres d’un unitaire sont sur le cercle unité, celles d’un hermitien sur l’axe réel. Un endomorphisme normal quelconque peut avoir des valeurs propres n’importe où dans le plan complexe.
Une matrice réelle orthogonale est unitaire en tant que matrice complexe. Par conséquent, ses valeurs propres complexes sont de module \(1\), ce qui redonne la classification de la partie III. Ainsi le cas hermitien éclaire le cas réel : dans une base orthonormée bien choisie, toute matrice orthogonale se ramène à des blocs \(\pm 1\) et des blocs de rotation \(R_\theta\).
Ce qu’il faut retenir
- L’adjoint \(u^*\) est défini par \(\langle u(x), y \rangle = \langle x, u^*(y) \rangle\) ; en base orthonormée, sa matrice est la transposée.
- On a \(\ker u^* = (\mathrm{Im}\, u)^{\perp}\), et si \(F\) est stable par \(u\), alors \(F^{\perp}\) est stable par \(u^*\).
- Une isométrie conserve la norme, le produit scalaire et les bases orthonormées ; elle vérifie \(u^{-1} = u^*\).
- Une matrice est orthogonale si ses colonnes forment une base orthonormée ; son déterminant vaut \(\pm 1\).
- Dans le plan, les isométries sont les rotations \(R_\theta\) et les réflexions \(S_\theta\).
- Dans l’espace, une isométrie de déterminant \(1\) est une rotation : on trouve l’axe par \(\ker(A – I_3)\), \(\cos\theta\) par la trace et le signe de \(\sin\theta\) par un déterminant.
- Théorème spectral : un endomorphisme symétrique se diagonalise dans une base orthonormée, et \(S = P D P^{T}\) avec \(P\) orthogonale.
- Une matrice symétrique est définie positive si et seulement si ses valeurs propres sont strictement positives, ou si et seulement si ses mineurs principaux dominants sont strictement positifs.
- Dans un espace hermitien, les endomorphismes diagonalisables en base orthonormée sont exactement les normaux ; les hermitiens ont un spectre réel et les unitaires un spectre inclus dans le cercle unité.
Questions fréquentes sur isométries et théorème spectral
Pourquoi une matrice symétrique réelle a-t-elle toutes ses valeurs propres réelles ?
Si \(SZ = \lambda Z\) avec \(Z\) complexe non nul, on calcule \(\overline{Z}^{T} S Z\) de deux façons. On obtient \(\lambda \sum |z_i|^2 = \overline{\lambda} \sum |z_i|^2\), donc \(\lambda = \overline{\lambda}\). C’est le premier pas de la preuve du théorème spectral.
Comment trouver l'axe et l'angle d'une rotation de l'espace ?
L’axe est le noyau de \(A – I_3\), dirigé par un vecteur \(w\) que l’on oriente. Le cosinus de l’angle se lit sur la trace, car \(\mathrm{tr}\, A = 1 + 2\cos\theta\). Le signe du sinus est celui de \(\det(x, Ax, w)\) pour un vecteur \(x\) non colinéaire à \(w\).
Quelle différence entre matrice symétrique positive et définie positive ?
Une matrice symétrique est positive si \(X^{T} S X \geq\, 0\) pour tout \(X\), et définie positive si cette quantité est strictement positive pour \(X \neq 0\). Cela revient à des valeurs propres positives ou nulles dans le premier cas, strictement positives dans le second. Une matrice définie positive est donc toujours inversible.
Une matrice diagonalisable dont les vecteurs propres sont orthogonaux est-elle symétrique ?
Oui, dans le cas réel : si \(A = P D P^{T}\) avec \(P\) orthogonale et \(D\) diagonale réelle, alors \(A^{T} = P D P^{T} = A\). C’est la réciproque du théorème spectral. Dans le cas complexe, cette propriété caractérise les matrices normales.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur isométries et théorème spectral
- À maîtriser avant : Produit scalaire et espaces euclidiens, Valeurs propres et diagonalisation
- Chapitre précédent : Produit scalaire et espaces euclidiens
- Chapitre suivant : Séries de Fourier
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3