Ce chapitre de plusieurs variables L2 ouvre le calcul différentiel sur \(\mathbb{R}^n\). Vous y étudiez les fonctions de \(\mathbb{R}^n\) dans \(\mathbb{R}^p\), leurs lignes de niveau, puis la limite et la continuité. Vous apprenez surtout à prouver qu’une limite n’existe pas, en restreignant la fonction à des droites ou à des paraboles.
Ensuite, le cours relie les fonctions lipschitziennes et le théorème des bornes atteintes sur un compact à la topologie du chapitre précédent. Enfin, il définit les dérivées directionnelles, les dérivées partielles et le gradient. Plusieurs contre-exemples montrent que ces dérivées ne suffisent pas, même pour garantir la continuité.
C’est pourquoi on introduit les fonctions de classe \(C^1\) et la règle de la chaîne. Ces outils préparent directement la différentiabilité, les extremums et les intégrales multiples du semestre suivant.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur fonctions de plusieurs variables.
I. Fonctions de plusieurs variables et lignes de niveau
Dans tout le chapitre, \(n\) et \(p\) désignent des entiers non nuls. L’espace \(\mathbb{R}^n\) est muni d’une norme notée \(\|\cdot\|\). Vous savez depuis le chapitre de topologie que toutes les normes de \(\mathbb{R}^n\) sont équivalentes. Par conséquent, les notions de limite, de continuité et de fonction lipschitzienne ne dépendent pas de la norme choisie. Seules les constantes changent.
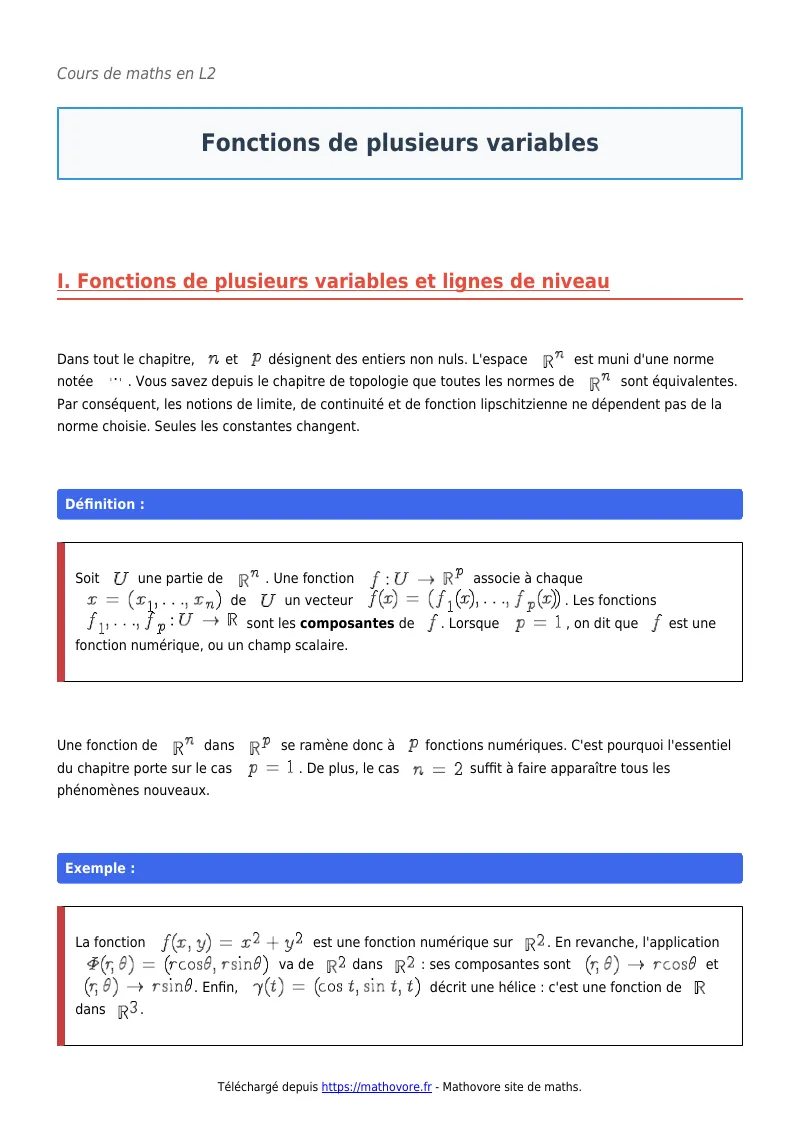
Soit \(U\) une partie de \(\mathbb{R}^n\). Une fonction \(f : U \to \mathbb{R}^p\) associe à chaque \(x = (x_1, \ldots, x_n)\) de \(U\) un vecteur \(f(x) = (f_1(x), \ldots, f_p(x))\). Les fonctions \(f_1, \ldots, f_p : U \to \mathbb{R}\) sont les composantes de \(f\). Lorsque \(p = 1\), on dit que \(f\) est une fonction numérique, ou un champ scalaire.
Une fonction de \(\mathbb{R}^n\) dans \(\mathbb{R}^p\) se ramène donc à \(p\) fonctions numériques. C’est pourquoi l’essentiel du chapitre porte sur le cas \(p = 1\). De plus, le cas \(n = 2\) suffit à faire apparaître tous les phénomènes nouveaux.
La fonction \(f(x, y) = x^2 + y^2\) est une fonction numérique sur \(\mathbb{R}^2\). En revanche, l’application \(\Phi(r, \theta) = (r\cos\theta, r\sin\theta)\) va de \(\mathbb{R}^2\) dans \(\mathbb{R}^2\) : ses composantes sont \((r, \theta) \mapsto r\cos\theta\) et \((r, \theta) \mapsto r\sin\theta\). Enfin, \(\gamma(t) = (\cos t, \sin t, t)\) décrit une hélice : c’est une fonction de \(\mathbb{R}\) dans \(\mathbb{R}^3\).
Le graphe d’une fonction de deux variables est une surface de \(\mathbb{R}^3\). Cependant, une surface se dessine mal sur une feuille. On préfère souvent la représenter par ses lignes de niveau, comme une carte topographique.
Soit \(f : U \to \mathbb{R}\) et \(c \in \mathbb{R}\). La ligne de niveau \(c\) de \(f\) est l’ensemble \(L_c = \{x \in U : f(x) = c\}\). Pour \(n = 3\), on parle plutôt de surface de niveau.
Pour \(f(x, y) = x^2 + y^2\), la ligne de niveau \(c\) est vide si \(c < 0\). Elle est réduite à l’origine si \(c = 0\). Enfin, pour \(c > 0\), c’est le cercle de centre \(O\) et de rayon \(\sqrt{c}\).
La figure ci-dessous montre à gauche le graphe de \(f\), un paraboloïde. À droite, on voit les cercles de niveau obtenus en coupant ce graphe par les plans horizontaux \(z = c\).
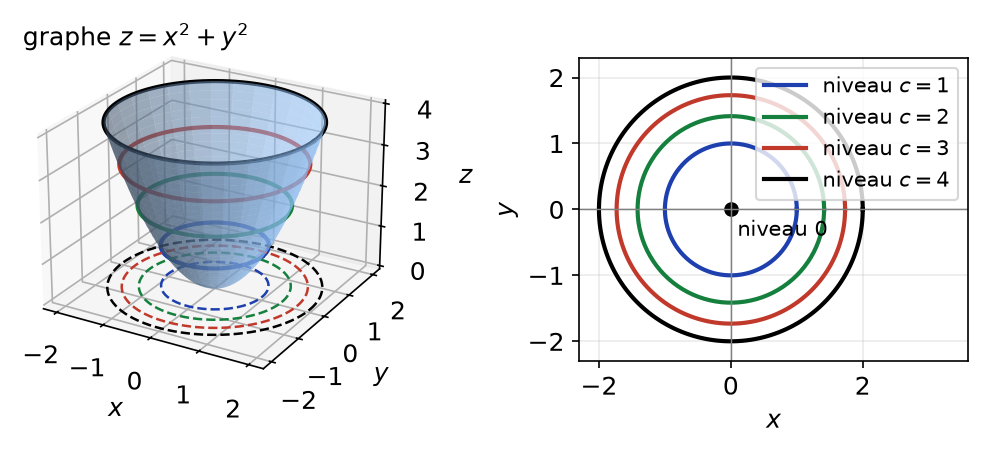
Des lignes de niveau régulièrement espacées en valeur mais de plus en plus serrées signalent une fonction qui varie de plus en plus vite. Ici, les rayons \(1\), \(\sqrt{2}\), \(\sqrt{3}\), \(2\) se resserrent : la pente du paraboloïde augmente quand on s’éloigne de l’origine.
II. Limite et continuité d’une fonction de plusieurs variables
1. Définitions
La définition reprend celle d’une variable, en remplaçant la valeur absolue par une norme. Soit \(f : U \to \mathbb{R}^p\) et \(a\) un point adhérent à \(U\).
On dit que \(f\) admet la limite \(\ell \in \mathbb{R}^p\) en \(a\) si \[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x \in U,\ \|x – a\| < \delta \Rightarrow \|f(x) – \ell\| < \varepsilon.\] Si \(a \in U\), la fonction \(f\) est continue en \(a\) lorsque \(f(x) \to f(a)\) quand \(x \to a\). Elle est continue sur \(U\) si elle l’est en tout point de \(U\).
Soit \(f : U \to \mathbb{R}^p\) et \(a\) adhérent à \(U\).
- \(f\) tend vers \(\ell\) en \(a\) si et seulement si chaque composante \(f_i\) tend vers \(\ell_i\).
- \(f\) tend vers \(\ell\) en \(a\) si et seulement si, pour toute suite \((x_k)\) de \(U\) qui converge vers \(a\), la suite \((f(x_k))\) converge vers \(\ell\).
- Les sommes, produits, quotients (à dénominateur non nul) et composées de fonctions continues sont continus.
Les projections \((x_1, \ldots, x_n) \mapsto x_i\) sont continues. Ainsi, toute fonction polynomiale en \(x_1, \ldots, x_n\) est continue sur \(\mathbb{R}^n\). De même, une fraction rationnelle est continue là où son dénominateur ne s’annule pas. Enfin, en composant avec \(\exp\), \(\ln\), \(\sin\) ou \(\sqrt{\cdot}\), on obtient la continuité de la plupart des fonctions usuelles : ce sont les théorèmes généraux.
La fonction \(f(x, y) = \dfrac{e^{xy}}{1 + x^2 + y^2}\) est continue sur \(\mathbb{R}^2\). En effet, \((x, y) \mapsto xy\) est polynomiale, donc \(e^{xy}\) est continue par composition. De plus, le dénominateur est polynomial et ne s’annule jamais.
2. Montrer qu’une limite n’existe pas
Le point délicat est ailleurs. En une variable, on ne peut approcher \(a\) que par la gauche ou par la droite. En deux variables, on peut approcher \(a\) le long d’une infinité de chemins. La limite, si elle existe, doit être la même le long de tous ces chemins.
Supposons que \(f(x) \to \ell\) quand \(x \to a\). Soit \(\gamma : I \to U\) une fonction définie sur un intervalle \(I\), et \(t_0\) une extrémité ou un point de \(I\), avec \(\gamma(t) \to a\) quand \(t \to t_0\). Alors \(f(\gamma(t)) \to \ell\) quand \(t \to t_0\).
Soit \(\varepsilon > 0\) et \(\delta\) associé par la définition de la limite de \(f\). Comme \(\gamma(t) \to a\), il existe un voisinage \(V\) de \(t_0\) tel que \(\|\gamma(t) – a\| < \delta\) pour \(t \in V \cap I\). Pour ces \(t\), on a donc \(\|f(\gamma(t)) – \ell\| < \varepsilon\).
Pour montrer que \(f\) n’a pas de limite en \(a\), on cherche deux chemins \(\gamma_1\) et \(\gamma_2\) qui tendent vers \(a\) et le long desquels \(f\) a deux limites différentes. En \((0, 0)\), on essaie d’abord les droites \(y = mx\), puis les axes, puis des courbes comme \(y = x^2\) ou \(x = y^2\).
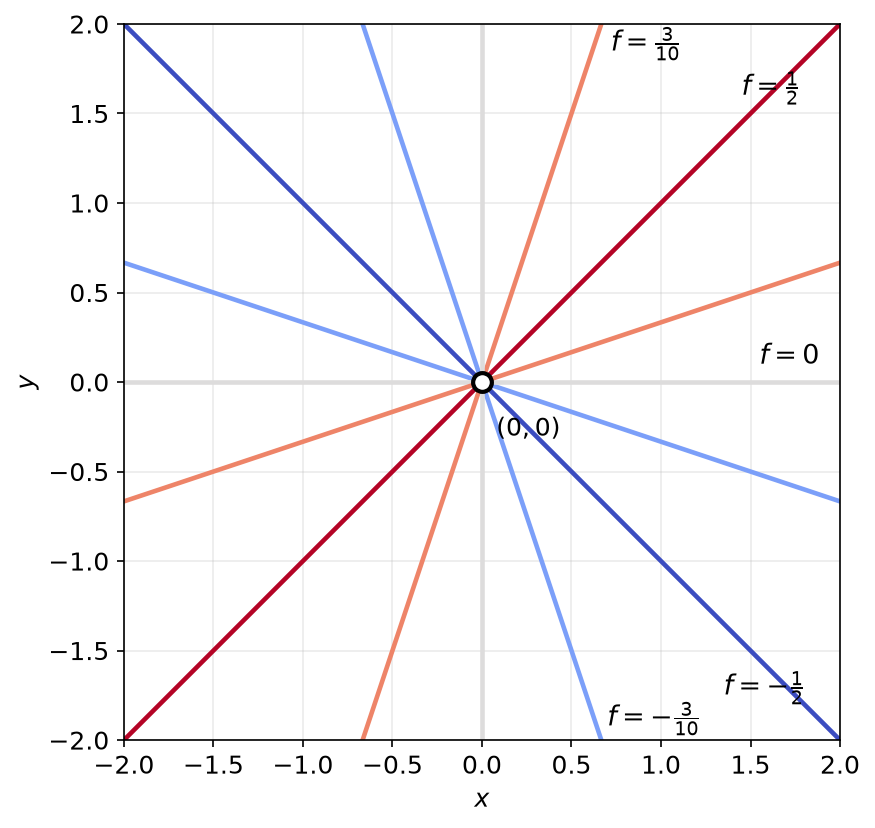
Soit \(f(x, y) = \dfrac{xy}{x^2 + y^2}\) sur \(\mathbb{R}^2 \setminus \{(0, 0)\}\). Sur la droite \(y = mx\), avec \(x \neq 0\), on trouve \[f(x, mx) = \frac{mx^2}{(1 + m^2)x^2} = \frac{m}{1 + m^2}.\] Cette valeur dépend de \(m\) : elle vaut \(0\) pour \(m = 0\) et \(\frac{1}{2}\) pour \(m = 1\). Par conséquent, \(f\) n’a pas de limite en \((0, 0)\).
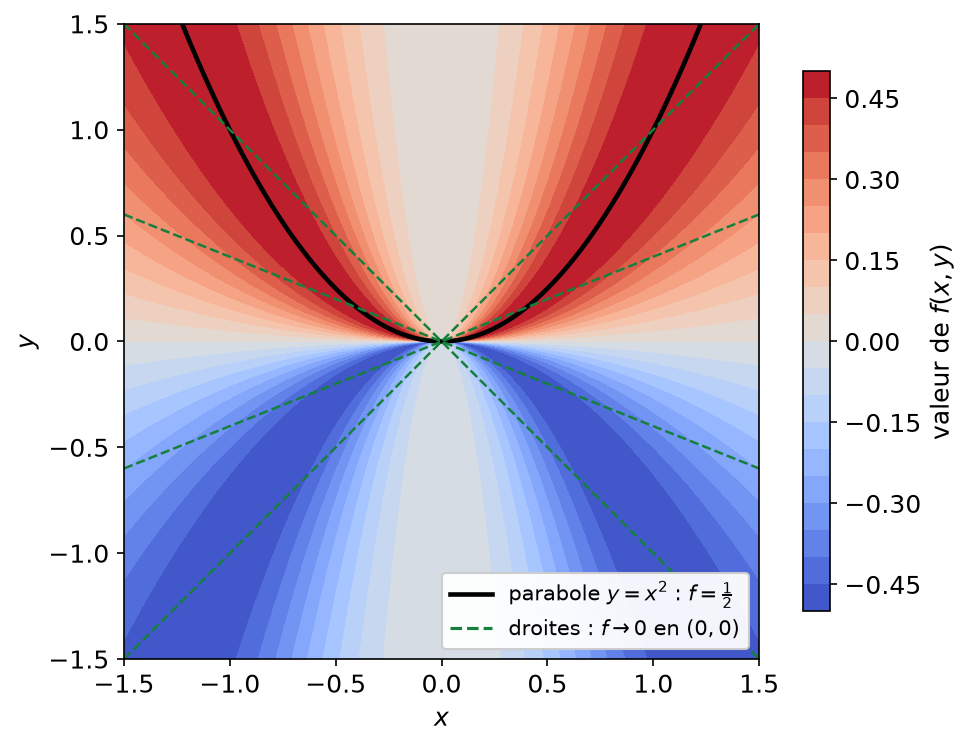
Autrement dit, chaque droite passant par l’origine, privée de l’origine, est contenue dans une ligne de niveau de \(f\). La figure ci-dessous le montre : toutes les valeurs de \([-\frac{1}{2}, \frac{1}{2}]\) sont prises dans tout voisinage de \((0, 0)\).
Obtenir la même limite le long de toutes les droites ne prouve rien. Soit \(g(x, y) = \dfrac{x^2 y}{x^4 + y^2}\). Pour \(m \neq 0\), \(g(x, mx) = \dfrac{mx}{x^2 + m^2} \to 0\), et \(g\) est nulle sur les axes. Pourtant \(g(x, x^2) = \frac{1}{2}\) pour tout \(x \neq 0\). Ainsi, \(g\) n’a pas de limite en \((0, 0)\).
Comme le montre la figure ci-dessous, les lignes de niveau de \(g\) sont des paraboles \(y = kx^2\). Chaque droite finit par traverser les niveaux proches de \(0\), alors que la parabole \(y = x^2\) reste au niveau \(\frac{1}{2}\).
3. Prouver qu’une limite existe
Pour prouver une limite, les chemins ne suffisent jamais. Il faut une majoration valable pour tous les points proches de \(a\) à la fois.
Pour montrer que \(f(x, y) \to \ell\) en \((0, 0)\), on cherche une majoration \(|f(x, y) – \ell| \leq\, \varphi(r)\), avec \(r = \sqrt{x^2 + y^2}\) et \(\varphi(r) \to 0\) quand \(r \to 0\). Les outils usuels sont \(|x| \leq\, r\), \(|y| \leq\, r\), \(2|xy| \leq\, x^2 + y^2\) et le passage en coordonnées polaires \(x = r\cos\theta\), \(y = r\sin\theta\). La majoration ne doit pas dépendre de \(\theta\).
Soit \(h(x, y) = \dfrac{x^2 y}{x^2 + y^2}\). Comme \(x^2 \leq\, x^2 + y^2\), on obtient \(|h(x, y)| \leq\, |y| \leq\, r\). Donc \(h(x, y) \to 0\) en \((0, 0)\). Prolongée par \(h(0, 0) = 0\), la fonction \(h\) est continue sur \(\mathbb{R}^2\).
III. Fonctions lipschitziennes et image d’un compact
1. Fonctions lipschitziennes
Soit \(k \geq\, 0\). Une fonction \(f : U \to \mathbb{R}^p\) est \(k\)-lipschitzienne si \(\|f(x) – f(y)\| \leq\, k\|x – y\|\) pour tous \(x, y \in U\). Elle est lipschitzienne s’il existe un tel \(k\).
Une fonction lipschitzienne est continue sur \(U\). Plus précisément, elle est uniformément continue.
Soit \(f\) une fonction \(k\)-lipschitzienne avec \(k > 0\), et \(\varepsilon > 0\). Posons \(\delta = \varepsilon / k\). Si \(\|x – y\| < \delta\), alors \(\|f(x) – f(y)\| \leq\, k\|x – y\| < \varepsilon\). Le réel \(\delta\) ne dépend pas du point : la continuité est donc uniforme. Si \(k = 0\), la fonction est constante.
La norme elle-même est \(1\)-lipschitzienne : l’inégalité triangulaire donne \(\big|\|x\| – \|y\|\big| \leq\, \|x – y\|\). De même, une application linéaire \(u : \mathbb{R}^n \to \mathbb{R}^p\) vérifie \(\|u(x)\| \leq\, C\|x\|\) pour une constante \(C\). Ainsi, \(\|u(x) – u(y)\| = \|u(x – y)\| \leq\, C\|x – y\|\). Toute application linéaire est donc lipschitzienne, donc continue.
Changer de norme ne change pas le caractère lipschitzien, car les normes sont équivalentes. En revanche, la constante change. Par exemple, \((x, y) \mapsto \sin x + \sin y\) est \(1\)-lipschitzienne pour \(\|\cdot\|_1\) et \(\sqrt{2}\)-lipschitzienne pour \(\|\cdot\|_2\).
2. Image continue d’un compact
Rappelons qu’une partie de \(\mathbb{R}^n\) est compacte si et seulement si elle est fermée et bornée. De plus, toute suite d’un compact \(K\) admet une sous-suite qui converge dans \(K\).
Soit \(K\) un compact de \(\mathbb{R}^n\) et \(f : K \to \mathbb{R}^p\) continue. Alors \(f(K)\) est un compact de \(\mathbb{R}^p\).
Soit \((y_k)\) une suite de \(f(K)\). On écrit \(y_k = f(x_k)\) avec \(x_k \in K\). D’abord, \(K\) est compact, donc une sous-suite \((x_{\varphi(k)})\) converge vers un point \(x \in K\). Ensuite, par continuité de \(f\) en \(x\), la suite \(y_{\varphi(k)} = f(x_{\varphi(k)})\) converge vers \(f(x)\), qui appartient à \(f(K)\). Ainsi, toute suite de \(f(K)\) a une sous-suite convergente dans \(f(K)\) : cette partie est compacte.
Une fonction numérique continue sur un compact non vide \(K\) est bornée et atteint ses bornes : il existe \(x_0, x_1 \in K\) tels que \(f(x_0) \leq\, f(x) \leq\, f(x_1)\) pour tout \(x \in K\).
La partie \(f(K)\) est un compact non vide de \(\mathbb{R}\). Elle est donc bornée, et sa borne supérieure \(M\) est limite d’une suite de \(f(K)\). Comme \(f(K)\) est fermée, \(M \in f(K)\). Le même argument vaut pour la borne inférieure.
Le cercle unité \(S = \{(x, y) : x^2 + y^2 = 1\}\) est fermé et borné, donc compact. Par conséquent, \(f(x, y) = xy\) atteint un maximum sur \(S\). D’ailleurs, \(2xy \leq\, x^2 + y^2 = 1\), avec égalité en \((\frac{\sqrt{2}}{2}, \frac{\sqrt{2}}{2})\). Le maximum vaut donc \(\frac{1}{2}\).
L’hypothèse de compacité est indispensable. Par exemple, \(f(x, y) = x\) est continue sur \(\mathbb{R}^2\) mais n’est pas bornée. De même, \(f(x, y) = x^2 + y^2\) n’atteint pas sa borne inférieure \(0\) sur le disque ouvert privé de l’origine.
IV. Dérivées directionnelles et dérivées partielles
1. Dériver dans une direction
Dans cette partie, \(U\) est un ouvert de \(\mathbb{R}^n\), \(f : U \to \mathbb{R}\) et \(a \in U\). L’idée est simple : on restreint \(f\) à une droite passant par \(a\), puis on dérive une fonction d’une seule variable.
Soit \(v \in \mathbb{R}^n\) non nul. Comme \(U\) est ouvert, \(a + tv \in U\) pour \(|t|\) assez petit. On dit que \(f\) admet une dérivée selon le vecteur \(v\) en \(a\) si la limite suivante existe : \[D_v f(a) = \lim_{t \to 0} \frac{f(a + tv) – f(a)}{t}.\] Autrement dit, \(D_v f(a) = \varphi^{\prime}(0)\) où \(\varphi(t) = f(a + tv)\).
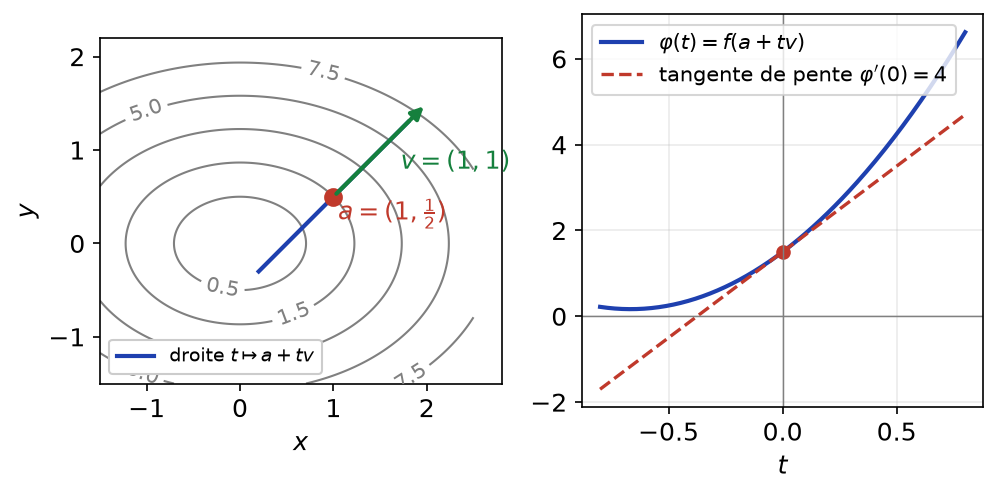
Soit \(f(x, y) = x^2 + 2y^2\), \(a = (1, \frac{1}{2})\) et \(v = (1, 1)\). Alors \[\varphi(t) = (1 + t)^2 + 2(\tfrac{1}{2} + t)^2 = \tfrac{3}{2} + 4t + 3t^2.\] Par conséquent, \(D_v f(a) = \varphi^{\prime}(0) = 4\).
La figure ci-dessous illustre cet exemple. À gauche, la droite \(t \mapsto a + tv\) coupe les lignes de niveau de \(f\). À droite, la fonction \(\varphi\) et sa tangente en \(0\), de pente \(4\).
2. Dérivées partielles
Notons \((e_1, \ldots, e_n)\) la base canonique de \(\mathbb{R}^n\). La \(j\)-ième dérivée partielle de \(f\) en \(a\) est, si elle existe, \[\partial_j f(a) = \frac{\partial f}{\partial x_j}(a) = D_{e_j} f(a) = \lim_{t \to 0} \frac{f(a_1, \ldots, a_j + t, \ldots, a_n) – f(a)}{t}.\]
En pratique, on dérive par rapport à \(x_j\) en regardant les autres variables comme des constantes. En dimension deux, on note \(\frac{\partial f}{\partial x}\) et \(\frac{\partial f}{\partial y}\).
Pour calculer les dérivées partielles, on distingue deux cas.
- Sur l’ouvert où \(f\) est donnée par une formule usuelle, on dérive par rapport à une variable, les autres étant fixées.
- En un point particulier, par exemple là où la formule change, on revient à la définition : on étudie le taux d’accroissement \(\frac{f(a + te_j) – f(a)}{t}\).
Pour \(f(x, y) = x^2 y + \sin(xy)\), on obtient \[\frac{\partial f}{\partial x}(x, y) = 2xy + y\cos(xy), \qquad \frac{\partial f}{\partial y}(x, y) = x^2 + x\cos(xy).\]
3. Les dérivées partielles ne suffisent pas
En une variable, une fonction dérivable est continue. En plusieurs variables, ce n’est plus vrai pour les dérivées partielles. En effet, elles ne regardent \(f\) que sur \(n\) droites passant par \(a\).
Reprenons \(f(x, y) = \dfrac{xy}{x^2 + y^2}\), prolongée par \(f(0, 0) = 0\). Sur les axes, \(f\) est nulle. Ainsi, \(f(t, 0) – f(0, 0) = 0\) et \(\frac{\partial f}{\partial x}(0, 0) = 0\). De même, \(\frac{\partial f}{\partial y}(0, 0) = 0\). Pourtant, la partie II a montré que \(f\) n’est pas continue en \((0, 0)\).
Même l’existence de toutes les dérivées directionnelles n’entraîne pas la continuité. Pour \(g(x, y) = \dfrac{x^2 y}{x^4 + y^2}\), prolongée par \(g(0, 0) = 0\), et \(v = (\alpha, \beta)\) avec \(\beta \neq 0\), on trouve \[\frac{g(t\alpha, t\beta)}{t} = \frac{\alpha^2 \beta}{t^2 \alpha^4 + \beta^2} \longrightarrow \frac{\alpha^2}{\beta}.\] Si \(\beta = 0\), \(g\) est nulle sur l’axe et \(D_v g(0, 0) = 0\). Toutes les dérivées directionnelles existent, mais \(g\) n’est pas continue en \((0, 0)\). De plus, \(v \mapsto D_v g(0, 0)\) n’est même pas linéaire.
Ces contre-exemples motivent une notion plus forte, la différentiabilité, étudiée au chapitre suivant. On demandera que \(f(a + h) = f(a) + L(h) + o(\|h\|)\), avec \(L\) linéaire. Cette condition porte sur tous les \(h\) petits à la fois, et non sur quelques droites. Ici, nous utilisons une condition suffisante commode : le caractère \(C^1\).
V. Gradient et fonctions de classe \(C^1\)
1. Définitions
Si les \(n\) dérivées partielles de \(f\) existent en \(a\), le gradient de \(f\) en \(a\) est le vecteur \[\nabla f(a) = (\partial_1 f(a), \ldots, \partial_n f(a)).\] La fonction \(f\) est de classe \(C^1\) sur l’ouvert \(U\) si ses \(n\) dérivées partielles existent en tout point de \(U\) et sont continues sur \(U\).
Pour une fonction \(f : U \to \mathbb{R}^p\), on dit que \(f\) est de classe \(C^1\) si chacune de ses composantes l’est. Les théorèmes généraux s’appliquent encore : sommes, produits, quotients et composées usuelles de fonctions \(C^1\) sont \(C^1\).
2. Développement limité d’une fonction de classe \(C^1\)
Soit \(f\) de classe \(C^1\) sur l’ouvert \(U\) et \(a \in U\). Alors, quand \(h \to 0\), \[f(a + h) = f(a) + \langle \nabla f(a), h \rangle + o(\|h\|).\]
On traite le cas \(n = 2\), le cas général étant identique. Soit \(r > 0\) tel que la boule \(B(a, r)\) soit incluse dans \(U\), et \(h = (h_1, h_2)\) avec \(\|h\|_\infty < r\). On passe de \(a\) à \(a + h\) en deux étapes parallèles aux axes : \[f(a + h) – f(a) = \big[f(a_1 + h_1, a_2 + h_2) – f(a_1, a_2 + h_2)\big] + \big[f(a_1, a_2 + h_2) – f(a_1, a_2)\big].\] Chaque crochet est l’accroissement d’une fonction d’une variable, dérivable. D’après le théorème des accroissements finis, il existe \(\theta_1, \theta_2 \in ]0, 1[\) tels que \[f(a + h) – f(a) = h_1 \partial_1 f(a_1 + \theta_1 h_1, a_2 + h_2) + h_2 \partial_2 f(a_1, a_2 + \theta_2 h_2).\] Les deux points intermédiaires tendent vers \(a\) quand \(h \to 0\). Par continuité des dérivées partielles, on écrit \(\partial_1 f(a_1 + \theta_1 h_1, a_2 + h_2) = \partial_1 f(a) + \varepsilon_1(h)\) avec \(\varepsilon_1(h) \to 0\), et de même pour \(\partial_2 f\). Finalement, \[\big|f(a + h) – f(a) – \langle \nabla f(a), h \rangle\big| \leq\, |h_1||\varepsilon_1(h)| + |h_2||\varepsilon_2(h)| \leq\, \|h\|_\infty \big(|\varepsilon_1(h)| + |\varepsilon_2(h)|\big).\] Le membre de droite est un \(o(\|h\|)\), ce qui conclut.
Soit \(f\) de classe \(C^1\) sur \(U\). Alors \(f\) est continue sur \(U\), et pour tout \(v\), la dérivée directionnelle existe et vaut \[D_v f(a) = \langle \nabla f(a), v \rangle = \sum_{j = 1}^n v_j\, \partial_j f(a).\]
Le théorème donne \(f(a + h) – f(a) \to 0\) quand \(h \to 0\), d’où la continuité. Ensuite, on prend \(h = tv\) : \(f(a + tv) – f(a) = t\langle \nabla f(a), v \rangle + o(t)\). On divise par \(t\) et on fait tendre \(t\) vers \(0\).
Ce corollaire éclaire les contre-exemples de la partie IV. Une fonction discontinue, ou dont les dérivées directionnelles ne dépendent pas linéairement de \(v\), ne peut pas être de classe \(C^1\).
3. Interprétation du gradient
Pour \(v\) unitaire pour la norme euclidienne, l’inégalité de Cauchy-Schwarz donne \(D_v f(a) = \langle \nabla f(a), v \rangle \leq\, \|\nabla f(a)\|_2\). Si \(\nabla f(a) \neq 0\), l’égalité a lieu pour \(v = \nabla f(a) / \|\nabla f(a)\|_2\).
Si \(\nabla f(a) \neq 0\), le gradient indique la direction de plus forte croissance de \(f\) en \(a\), et sa norme euclidienne est la pente maximale. De plus, \(D_v f(a) = 0\) pour tout \(v\) orthogonal à \(\nabla f(a)\).
4. Montrer qu’une fonction est de classe \(C^1\)
Pour une fonction définie par une formule sur \(U \setminus \{a\}\) et par une valeur en \(a\) :
- on justifie le caractère \(C^1\) sur l’ouvert \(U \setminus \{a\}\) par les théorèmes généraux, et on calcule les dérivées partielles ;
- on calcule les dérivées partielles en \(a\) par la définition ;
- on prouve la continuité des dérivées partielles en \(a\) par une majoration, comme en partie II.
Soit \(f(x, y) = \dfrac{x^2 y^2}{x^2 + y^2}\) et \(f(0, 0) = 0\). Sur \(\mathbb{R}^2 \setminus \{(0, 0)\}\), \(f\) est \(C^1\) comme quotient, et \[\frac{\partial f}{\partial x}(x, y) = \frac{2xy^2(x^2 + y^2) – 2x \cdot x^2 y^2}{(x^2 + y^2)^2} = \frac{2xy^4}{(x^2 + y^2)^2}.\] En l’origine, \(f(t, 0) = 0\), donc \(\frac{\partial f}{\partial x}(0, 0) = 0\). Enfin, \(y^4 \leq\, (x^2 + y^2)^2\) donne \(|\frac{\partial f}{\partial x}(x, y)| \leq\, 2|x| \to 0\). Par symétrie, \(\frac{\partial f}{\partial y}(x, y) = \frac{\partial f}{\partial x}(y, x)\) se traite de même. Ainsi, \(f\) est de classe \(C^1\) sur \(\mathbb{R}^2\).
VI. Dérivées partielles d’une composée : la règle de la chaîne
1. Dérivée le long d’un chemin
Soit \(f\) de classe \(C^1\) sur l’ouvert \(U \subset \mathbb{R}^n\) et \(\gamma = (\gamma_1, \ldots, \gamma_n) : I \to U\) dérivable sur l’intervalle \(I\). Alors \(g = f \circ \gamma\) est dérivable sur \(I\), et \[g^{\prime}(t) = \langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle = \sum_{j = 1}^n \partial_j f(\gamma(t))\, \gamma_j^{\prime}(t).\]
Fixons \(t \in I\) et posons \(h(s) = \gamma(t + s) – \gamma(t)\). Comme \(\gamma\) est dérivable en \(t\), on a \(h(s) = s\gamma^{\prime}(t) + o(s)\), donc \(\|h(s)\| = O(|s|)\). Le développement limité de la partie V donne \[g(t + s) – g(t) = \langle \nabla f(\gamma(t)), h(s) \rangle + o(\|h(s)\|) = s\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle + o(s).\] On divise par \(s\) et on fait tendre \(s\) vers \(0\).
2. Règle de la chaîne
Soit \(V\) un ouvert de \(\mathbb{R}^m\), \(\varphi = (\varphi_1, \ldots, \varphi_n) : V \to U\) de classe \(C^1\), et \(f : U \to \mathbb{R}\) de classe \(C^1\). Alors \(g = f \circ \varphi\) est de classe \(C^1\) sur \(V\) et, pour \(i \in \{1, \ldots, m\}\), \[\frac{\partial g}{\partial u_i}(u) = \sum_{j = 1}^n \frac{\partial f}{\partial x_j}(\varphi(u))\, \frac{\partial \varphi_j}{\partial u_i}(u).\]
On fixe \(u \in V\) et on applique le théorème précédent au chemin \(\gamma(t) = \varphi(u + te_i)\). Sa dérivée en \(0\) est le vecteur des \(\frac{\partial \varphi_j}{\partial u_i}(u)\). La formule donne donc la dérivée partielle cherchée. Enfin, cette expression est une somme de produits de fonctions continues : \(g\) est de classe \(C^1\).
Pour dériver une composée, on nomme les variables intermédiaires, par exemple \(x = \varphi_1(u, v)\) et \(y = \varphi_2(u, v)\). Ensuite, on écrit « la dérivée de \(g\) par rapport à \(u\) est la somme, sur chaque variable intermédiaire, de la dérivée de \(f\) par rapport à cette variable, multipliée par la dérivée de cette variable par rapport à \(u\) ». Enfin, on n’oublie pas d’évaluer les dérivées de \(f\) au point \(\varphi(u, v)\).
Coordonnées polaires : pour \(f\) de classe \(C^1\) sur \(\mathbb{R}^2\), posons \(F(r, \theta) = f(r\cos\theta, r\sin\theta)\). Alors \[\frac{\partial F}{\partial r} = \cos\theta\, \frac{\partial f}{\partial x} + \sin\theta\, \frac{\partial f}{\partial y}, \qquad \frac{\partial F}{\partial \theta} = -r\sin\theta\, \frac{\partial f}{\partial x} + r\cos\theta\, \frac{\partial f}{\partial y},\] les dérivées de \(f\) étant prises en \((r\cos\theta, r\sin\theta)\).
3. Gradient et lignes de niveau
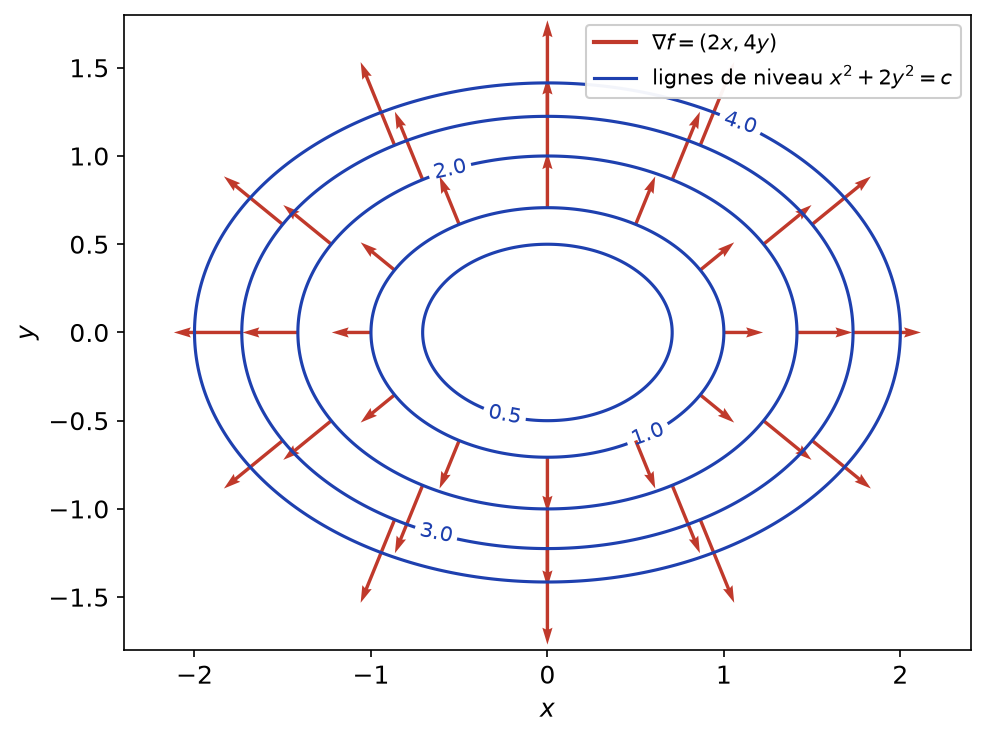
Soit \(f\) de classe \(C^1\) et \(\gamma : I \to U\) un chemin dérivable tracé dans la ligne de niveau \(c\), c’est-à-dire \(f(\gamma(t)) = c\) pour tout \(t\). Alors \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle = 0\) : le gradient est orthogonal aux lignes de niveau.
La fonction \(t \mapsto f(\gamma(t))\) est constante, donc sa dérivée est nulle. La dérivée le long d’un chemin donne exactement \(\langle \nabla f(\gamma(t)), \gamma^{\prime}(t) \rangle = 0\).
La figure ci-dessous représente les ellipses de niveau de \(f(x, y) = x^2 + 2y^2\) et quelques vecteurs \(\nabla f(x, y) = (2x, 4y)\). Chaque flèche coupe sa ligne de niveau à angle droit et pointe vers les niveaux supérieurs.
La règle de la chaîne exige une fonction \(C^1\), ou au moins différentiable. Soit \(f(x, y) = \dfrac{x^2 y}{x^2 + y^2}\), avec \(f(0, 0) = 0\). Ses deux dérivées partielles en \((0, 0)\) sont nulles. Or, pour \(\gamma(t) = (t, t)\), on a \(f(\gamma(t)) = \frac{t}{2}\), de dérivée \(\frac{1}{2}\). La formule donnerait \(\langle \nabla f(0, 0), (1, 1) \rangle = 0\) : elle est fausse ici.
VII. Ce qu’il faut retenir
- Une fonction de \(\mathbb{R}^n\) dans \(\mathbb{R}^p\) se ramène à ses \(p\) composantes ; ses lignes de niveau \(f(x) = c\) la décrivent comme une carte.
- Limite et continuité ne dépendent pas de la norme ; les théorèmes généraux traitent les fonctions usuelles.
- Deux chemins donnant deux limites différentes prouvent qu’une limite n’existe pas ; les droites seules ne prouvent jamais l’existence.
- Pour prouver une limite, on majore \(|f(x) – \ell|\) par une quantité qui ne dépend que de \(\|x – a\|\) et tend vers \(0\).
- Une fonction lipschitzienne est continue ; les normes et les applications linéaires sont lipschitziennes.
- Une fonction continue sur un compact non vide est bornée et atteint ses bornes.
- \(D_v f(a)\) est la dérivée en \(0\) de \(t \mapsto f(a + tv)\) ; les dérivées partielles sont les \(D_{e_j} f(a)\).
- Dérivées partielles, et même toutes les dérivées directionnelles, n’entraînent ni la continuité ni la formule \(D_v f = \langle \nabla f, v \rangle\).
- Une fonction \(C^1\) vérifie \(f(a + h) = f(a) + \langle \nabla f(a), h \rangle + o(\|h\|)\) ; le gradient est orthogonal aux lignes de niveau.
- Règle de la chaîne : \(\partial_{u_i}(f \circ \varphi) = \sum_j (\partial_j f \circ \varphi)\, \partial_{u_i} \varphi_j\), valable pour \(f\) et \(\varphi\) de classe \(C^1\).
Questions fréquentes sur fonctions de plusieurs variables
Comment montrer qu'une fonction de deux variables n'a pas de limite en un point ?
On trouve deux chemins qui tendent vers ce point et le long desquels la fonction a deux limites différentes. En \((0, 0)\), on essaie d’abord les droites \(y = mx\), puis des courbes comme \(y = x^2\). Si la limite dépend de \(m\), la conclusion est immédiate.
Si la limite est la même le long de toutes les droites, la fonction a-t-elle une limite ?
Non. Pour \(f(x, y) = \frac{x^2 y}{x^4 + y^2}\), la limite vaut \(0\) sur toutes les droites, mais \(f(x, x^2) = \frac{1}{2}\). Pour prouver une limite, il faut une majoration qui ne dépend que de la distance au point.
Une fonction qui a des dérivées partielles est-elle continue ?
Pas nécessairement. La fonction \(\frac{xy}{x^2 + y^2}\), prolongée par \(0\), a deux dérivées partielles nulles en l’origine sans y être continue. En revanche, une fonction de classe \(C^1\), c’est-à-dire à dérivées partielles continues, est continue.
Quand peut-on appliquer la règle de la chaîne ?
Il suffit que les fonctions composées soient de classe \(C^1\). La formule \(\partial_{u_i}(f \circ \varphi) = \sum_j (\partial_j f \circ \varphi)\, \partial_{u_i} \varphi_j\) peut être fausse si \(f\) a seulement des dérivées partielles, comme le montre \(\frac{x^2 y}{x^2 + y^2}\) le long de la diagonale.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur fonctions de plusieurs variables
- À maîtriser avant : Normes et topologie de R^n
- Chapitre précédent : Normes et topologie de R^n
- Chapitre suivant : Différentiabilité, formule de Taylor et extrema
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3