Ce chapitre installe le langage de l’asymptotique : dire qu’une fonction est dominée, négligeable ou équivalente à une autre au voisinage d’un point. Il se place au début du second semestre, juste après l’étude des limites, de la continuité et des suites récurrentes. Ce cours de relations comparaison sup vous apprend à manipuler les symboles o et O, puis à calculer des limites par équivalents sans tomber dans les deux pièges classiques : la somme et la composition.
Vous y verrez aussi les croissances comparées écrites avec o, leur adaptation aux suites, l’équivalent obtenu par encadrement et la formule de Stirling. Enfin, quelques développements asymptotiques de suites implicites, récurrentes ou définies par des intégrales montrent la démarche complète. Ces outils servent ensuite dans les développements limités, les séries numériques et l’intégration.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur relations de comparaison.
I. Définition des relations de comparaison
Comparer deux fonctions au voisinage d’un point, c’est savoir laquelle « l’emporte » sur l’autre. Ce langage sert ensuite partout : séries, intégrales impropres, développements limités. Dans tout le chapitre, \(I\) est un intervalle de \(\mathbb{R}\) et \(a\) est un point de \(I\) ou une extrémité de \(I\), éventuellement \(\pm\infty\). Les fonctions sont définies sur \(I\) et à valeurs réelles ou complexes.
Pour simplifier, on suppose que la fonction de référence \(g\) ne s’annule pas au voisinage de \(a\), sauf peut-être en \(a\) lui-même. Dans ce dernier cas, on suppose aussi \(f(a) = 0\). On peut alors former le quotient \(f/g\).
Soient \(f\) et \(g\) deux fonctions définies au voisinage de \(a\).
- \(f\) est dominée par \(g\) en \(a\), noté \(f = O(g)\) ou \(f(x) \underset{x \to a}{=} O(g(x))\), si \(f/g\) est bornée au voisinage de \(a\).
- \(f\) est négligeable devant \(g\) en \(a\), noté \(f = o(g)\), si \(\dfrac{f(x)}{g(x)} \to 0\) quand \(x \to a\).
- \(f\) est équivalente à \(g\) en \(a\), noté \(f \sim g\), si \(\dfrac{f(x)}{g(x)} \to 1\) quand \(x \to a\).
On peut aussi définir ces relations sans quotient. En effet, \(f = O(g)\) signifie qu’il existe une fonction \(u\) bornée au voisinage de \(a\) telle que \(f = ug\). De même, \(f = o(g)\) correspond à \(u \to 0\), et \(f \sim g\) correspond à \(u \to 1\). Cette forme est commode dans les démonstrations.
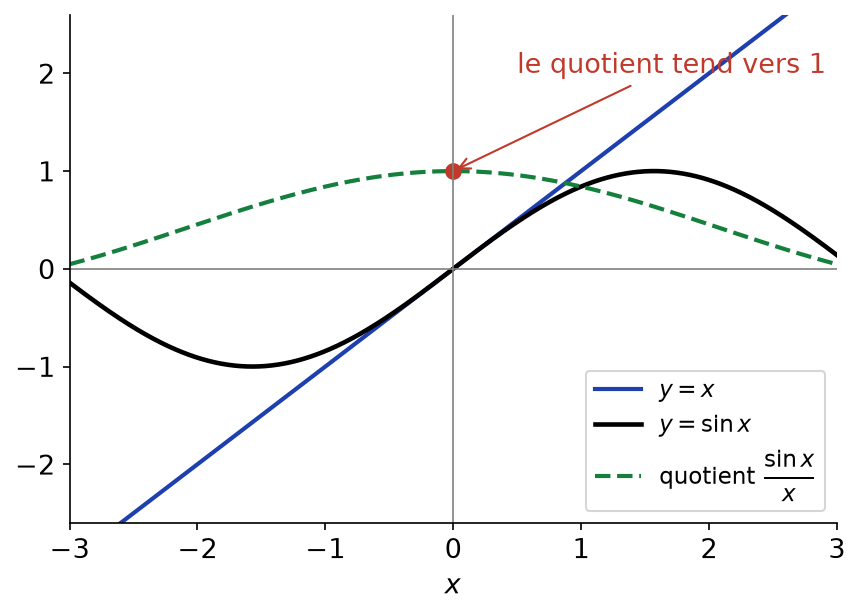
En \(0\), on a \(x^2 = o(x)\), car \(x^2/x = x \to 0\). En revanche, en \(+\infty\), c’est \(x = o(x^2)\). Le point \(a\) compte donc toujours : on ne l’omet que s’il est évident. Ensuite, \(\sin x \sim x\) en \(0\), puisque \(\dfrac{\sin x}{x} \to 1\) (taux d’accroissement de \(\sin\) en \(0\)).
La figure ci-dessous montre ce que signifie \(\sin x \sim x\) en \(0\) : les deux courbes se confondent près de l’origine, et le quotient tend vers \(1\).
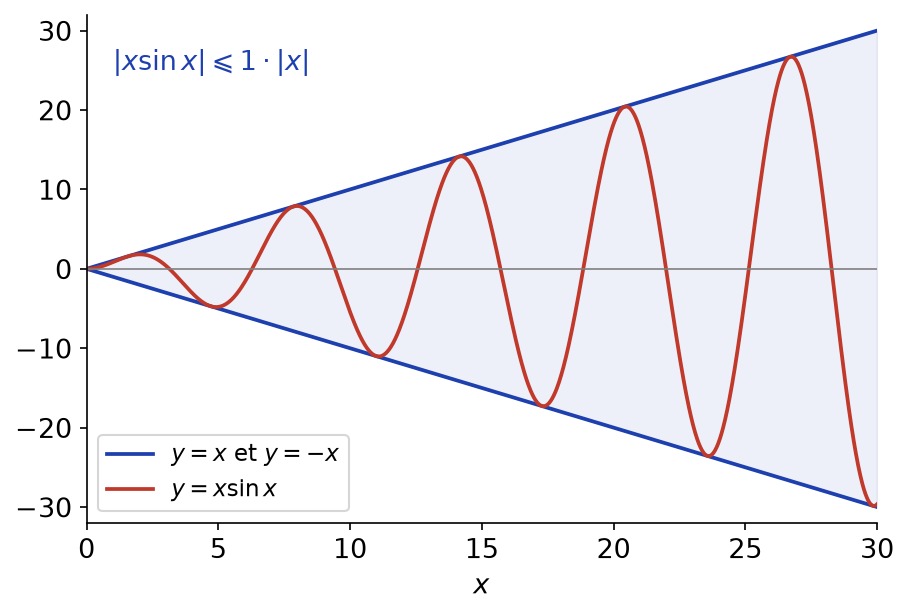
La domination est plus faible. Par exemple, en \(+\infty\), on a \(|x \sin x| \leq\, |x|\), donc \(x \sin x = O(x)\). Cependant, le quotient \(\sin x\) n’a pas de limite : \(x \sin x\) n’est ni négligeable devant \(x\), ni équivalente à \(x\). La figure suivante l’illustre.
D’abord, \(f = o(1)\) équivaut à \(f \to 0\) en \(a\). Ensuite, \(f = O(1)\) signifie que \(f\) est bornée au voisinage de \(a\). Enfin, \(f = o(g)\) et \(f \sim g\) entraînent toutes deux \(f = O(g)\), car une fonction qui a une limite finie est bornée au voisinage du point.
Le signe « \(=\) » dans \(f = o(g)\) est un abus de notation. Il se lit « \(f\) appartient à l’ensemble des fonctions négligeables devant \(g\) ». Ainsi, \(x^2 = o(x)\) et \(x^3 = o(x)\) en \(0\) n’entraînent pas \(x^2 = x^3\). De plus, on n’écrit jamais \(o(x) = x^2\) : le symbole \(o\) se place toujours à droite.
II. Manipuler les symboles o et O
1. Règles de calcul
Les symboles \(o\) et \(O\) obéissent à des règles simples. Elles découlent toutes des opérations sur les limites et sur les fonctions bornées.
Au voisinage de \(a\) :
- transitivité : si \(f = O(g)\) et \(g = O(h)\), alors \(f = O(h)\) ; si l’une des deux relations est un \(o\), alors \(f = o(h)\) ;
- combinaison linéaire : si \(f_1 = o(g)\) et \(f_2 = o(g)\), alors \(\lambda f_1 + \mu f_2 = o(g)\) pour tous scalaires \(\lambda, \mu\) ; même règle avec \(O\) ;
- produit : si \(f_1 = o(g_1)\) et \(f_2 = O(g_2)\), alors \(f_1 f_2 = o(g_1 g_2)\) ; en particulier \(h \cdot o(g) = o(hg)\).
Montrons le cas \(f = o(g)\) et \(g = O(h)\). On écrit \(f = ug\) avec \(u \to 0\), puis \(g = vh\) avec \(v\) bornée par un réel \(M\) au voisinage de \(a\). Alors \(f = (uv)h\). Or \(|uv| \leq\, M|u|\), qui tend vers \(0\). Par conséquent \(uv \to 0\), donc \(f = o(h)\). Les autres points se traitent de la même façon, en utilisant qu’une somme ou un produit de fonctions bornées est borné.
Une différence de deux \(o\) ne se simplifie pas : \(o(x^2) – o(x^2) = o(x^2)\), et non \(0\). En effet, les deux symboles désignent en général deux fonctions différentes.
Enfin, on peut toujours substituer une fonction dans une relation de comparaison. Si \(f = o(g)\) en \(b\) et si \(\varphi(t) \to b\) quand \(t \to a\), alors \(f \circ \varphi = o(g \circ \varphi)\) en \(a\). La même règle vaut pour \(O\) et pour \(\sim\). Par exemple, \(\ln(1+u) \sim u\) en \(0\) donne \(\ln(1 + x^2) \sim x^2\) en \(0\).
2. Croissances comparées
Les théorèmes de croissances comparées vus en terminale se réécrivent de façon compacte avec le symbole \(o\).
Soient \(\alpha > 0\), \(\beta > 0\) et \(\gamma > 0\). Alors :
- en \(+\infty\) : \((\ln x)^{\beta} = o(x^{\alpha})\) et \(x^{\alpha} = o(e^{\gamma x})\) ;
- en \(0^{+}\) : \(|\ln x|^{\beta} = o(\dfrac{1}{x^{\alpha}})\), autrement dit \(x^{\alpha} |\ln x|^{\beta} \to 0\).
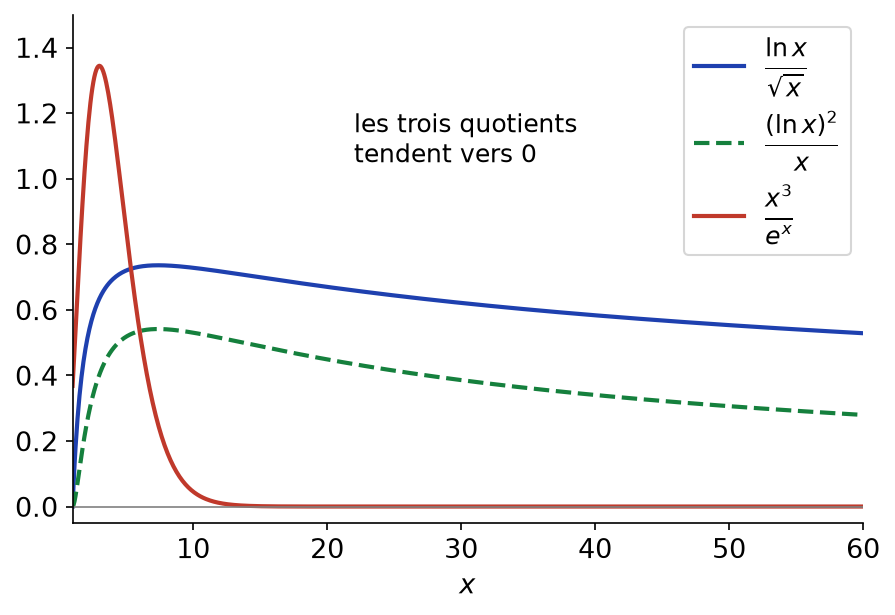
Comme le montre la figure ci-dessous, les quotients \(\dfrac{\ln x}{\sqrt{x}}\), \(\dfrac{(\ln x)^2}{x}\) et \(\dfrac{x^3}{e^x}\) tendent vers \(0\). Cependant, la convergence est parfois très lente, surtout avec le logarithme.
Pour simplifier une expression contenant des \(o\) et des \(O\) :
- repérez la fonction de référence la plus « grosse » qui apparaît dans les \(o\) ;
- absorbez dans ce \(o\) tous les termes qui lui sont négligeables ;
- ne simplifiez jamais deux \(o\) entre eux.
Par exemple, en \(0\) : \(x^2 + 3x^3 + o(x) = o(x)\), car \(x^2 = o(x)\) et \(x^3 = o(x)\).
III. Équivalents : propriétés et calcul de limites
1. Premières propriétés
La relation \(\sim\) est une relation d’équivalence : elle est réflexive, symétrique et transitive. De plus :
\[f \sim g \iff f – g = o(g) \iff f = g + o(g).\]
La réflexivité est claire. Ensuite, si \(f/g \to 1\), alors \(g/f \to 1\) : c’est la symétrie. Pour la transitivité, \(f/h = (f/g)(g/h) \to 1\). Enfin, \(\dfrac{f – g}{g} = \dfrac{f}{g} – 1\), qui tend vers \(0\) si et seulement si \(f/g \to 1\).
Autrement dit, être équivalent à \(g\), c’est égaler \(g\) à une erreur négligeable près. Un équivalent donne donc le « terme principal » d’une fonction.
Supposons \(f \sim g\) en \(a\).
- Limite : si \(g\) tend vers \(\ell \in \overline{\mathbb{R}}\), alors \(f\) tend aussi vers \(\ell\).
- Signe : si \(f\) et \(g\) sont réelles, elles ont le même signe strict au voisinage de \(a\).
D’abord, \(f = (f/g) \cdot g\) et \(f/g \to 1\) : le produit des limites donne \(f \to \ell\), y compris si \(\ell = \pm\infty\). Ensuite, comme \(f/g \to 1\), il existe un voisinage de \(a\) sur lequel \(f/g > \frac{1}{2}\). Sur ce voisinage, \(f\) et \(g\) sont donc non nulles et de même signe.
Si \(\ell\) est un réel non nul, \(f \sim \ell\) équivaut à \(f \to \ell\). En revanche, on n’écrit jamais \(f \sim 0\) : cela voudrait dire que \(f\) est nulle au voisinage de \(a\). Pour une fonction qui tend vers \(0\), il faut chercher un équivalent non nul, par exemple \(x^2\) ou \(\frac{1}{n}\).
2. Opérations permises et interdites
Si \(f_1 \sim g_1\) et \(f_2 \sim g_2\) en \(a\), alors \(f_1 f_2 \sim g_1 g_2\) et \(\dfrac{f_1}{f_2} \sim \dfrac{g_1}{g_2}\). Si de plus \(f_1\) et \(g_1\) sont strictement positives, alors \(f_1^{\alpha} \sim g_1^{\alpha}\) pour tout réel \(\alpha\). Enfin, on peut substituer : si \(f \sim g\) en \(b\) et \(\varphi \to b\) en \(a\), alors \(f \circ \varphi \sim g \circ \varphi\) en \(a\).
En revanche, deux opérations naturelles sont fausses en général. Ce sont les deux pièges du chapitre.
Pas de somme d’équivalents. En \(+\infty\), on a \(x^2 + x \sim x^2\) et \(-x^2 \sim -x^2 + 1\). Pourtant, la somme des membres de gauche vaut \(x\), celle des membres de droite vaut \(1\), et \(x\) n’est pas équivalent à \(1\).
Pas de composition à gauche. En \(+\infty\), \(x + 1 \sim x\), mais \(e^{x+1} = e \cdot e^{x}\) n’est pas équivalent à \(e^{x}\). De même, en \(0\), \(1 + x \sim 1 + 2x\) (les deux tendent vers \(1\)), alors que \(\ln(1+x) \sim x\) et \(\ln(1 + 2x) \sim 2x\).
3. Équivalents usuels
Les équivalents de référence proviennent presque tous d’un taux d’accroissement. En effet, si \(\varphi(0) = 0\) et si \(\varphi\) est dérivable en \(0\) avec \(\varphi^{\prime}(0) = c \neq 0\), alors \(\varphi(x)/x \to c\), donc \(\varphi(x) \sim cx\).
En \(0\), pour tout réel \(\alpha \neq 0\) :
\[\sin x \sim x, \quad \tan x \sim x, \quad \ln(1+x) \sim x, \quad e^{x} – 1 \sim x, \quad (1+x)^{\alpha} – 1 \sim \alpha x,\]
\[\arcsin x \sim x, \quad \arctan x \sim x, \quad \operatorname{sh} x \sim x, \quad 1 – \cos x \sim \frac{x^2}{2}, \quad \operatorname{ch} x – 1 \sim \frac{x^2}{2}.\]
Une fonction polynomiale non nulle est équivalente, en \(\pm\infty\), à son monôme de plus haut degré et, en \(0\), à son monôme non nul de plus bas degré.
Les huit premiers équivalents viennent de la remarque précédente. Par exemple, la dérivée de \(\ln(1+x)\) en \(0\) vaut \(1\). Pour le cosinus, on écrit \(1 – \cos x = 2 \sin^2 \frac{x}{2}\). Or \(\sin \frac{x}{2} \sim \frac{x}{2}\) par substitution, donc \(1 – \cos x \sim 2 \cdot \frac{x^2}{4} = \frac{x^2}{2}\). Le cas de \(\operatorname{ch}\) est analogue avec \(\operatorname{ch} x – 1 = 2\operatorname{sh}^2 \frac{x}{2}\).
Pour calculer une limite par équivalents :
- écrivez l’expression comme un produit ou un quotient de facteurs simples ;
- remplacez chaque facteur par un équivalent usuel, éventuellement après substitution ;
- simplifiez, puis concluez par conservation de la limite.
Pour une puissance \(u^{v}\), écrivez \(u^{v} = e^{v \ln u}\). Cherchez ensuite la limite de l’exposant \(v \ln u\) par équivalents, puis concluez par continuité de l’exponentielle.
Calculons la limite en \(0\) de \(\dfrac{(e^{3x} – 1)\ln(1+x)}{x \sin(2x)}\). Par substitution, \(e^{3x} – 1 \sim 3x\) et \(\sin(2x) \sim 2x\). Ainsi, l’expression est équivalente à \(\dfrac{3x \cdot x}{x \cdot 2x} = \dfrac{3}{2}\). Par conséquent, elle tend vers \(\dfrac{3}{2}\).
De même, en \(+\infty\), \((1 + \frac{1}{x})^{x} = \exp(x \ln(1 + \frac{1}{x}))\). Or \(x \ln(1 + \frac{1}{x}) \sim x \cdot \frac{1}{x} = 1\). Donc l’exposant tend vers \(1\), et la limite vaut \(e\).
4. Équivalent par encadrement
Quand on ne sait pas calculer une fonction, on peut souvent l’encadrer. Le théorème suivant transforme alors cet encadrement en équivalent.
Soient \(f\), \(g\), \(h\) et \(\varphi\) réelles, avec \(\varphi > 0\) au voisinage de \(a\). Si \(g \leq\, f \leq\, h\) au voisinage de \(a\) et si \(g \sim \varphi\) et \(h \sim \varphi\), alors \(f \sim \varphi\).
Comme \(\varphi > 0\), on peut diviser l’encadrement par \(\varphi\) sans changer le sens des inégalités : \(\dfrac{g}{\varphi} \leq\, \dfrac{f}{\varphi} \leq\, \dfrac{h}{\varphi}\). Les deux bornes tendent vers \(1\). Par le théorème des gendarmes, \(f/\varphi \to 1\).
Pour \(x > 0\), on a \(x – 1 < \lfloor x \rfloor \leq\, x\). Or \(x – 1 \sim x\) en \(+\infty\). Par conséquent, \(\lfloor x \rfloor \sim x\) en \(+\infty\).
IV. Adaptation aux suites
1. Définitions et règles
Une suite est une fonction définie sur \(\mathbb{N}\), et le seul point à étudier est \(+\infty\). Tout ce qui précède s’adapte donc sans changement.
Soient \((u_n)\) et \((v_n)\) deux suites, avec \(v_n \neq 0\) à partir d’un certain rang. On note \(u_n = O(v_n)\) si \((u_n/v_n)\) est bornée, \(u_n = o(v_n)\) si \(u_n/v_n \to 0\), et \(u_n \sim v_n\) si \(u_n/v_n \to 1\).
Les règles de calcul, la conservation du signe et de la limite, ainsi que les interdits, restent les mêmes. De plus, la substitution relie les deux cadres : si \(f \sim g\) en \(0\) et si \(u_n \to 0\), alors \(f(u_n) \sim g(u_n)\). Par exemple, \(\sin\frac{1}{n} \sim \frac{1}{n}\), et \(n(e^{1/n} – 1) \to 1\).
Pour \(\alpha > 0\), \(\beta > 0\) et \(q > 1\) :
\[(\ln n)^{\beta} = o(n^{\alpha}), \quad n^{\alpha} = o(q^{n}), \quad q^{n} = o(n!), \quad n! = o(n^{n}).\]
Les deux premières relations viennent du cas des fonctions. Pour la troisième, posons \(w_n = q^n / n!\). Alors \(\dfrac{w_{n+1}}{w_n} = \dfrac{q}{n+1}\), qui est inférieur à \(\frac{1}{2}\) dès que \(n + 1 \geq\, 2q\). À partir d’un rang \(N\), on a donc \(0 < w_n \leq\, w_N (\frac{1}{2})^{n-N}\), et \(w_n \to 0\). Enfin :
\[\frac{n!}{n^n} = \frac{1}{n} \cdot \frac{2}{n} \cdots \frac{n}{n} \leq\, \frac{1}{n},\]
car chaque facteur à partir du deuxième est inférieur ou égal à \(1\). Donc \(n!/n^n \to 0\).
2. Un exemple d’équivalent par encadrement
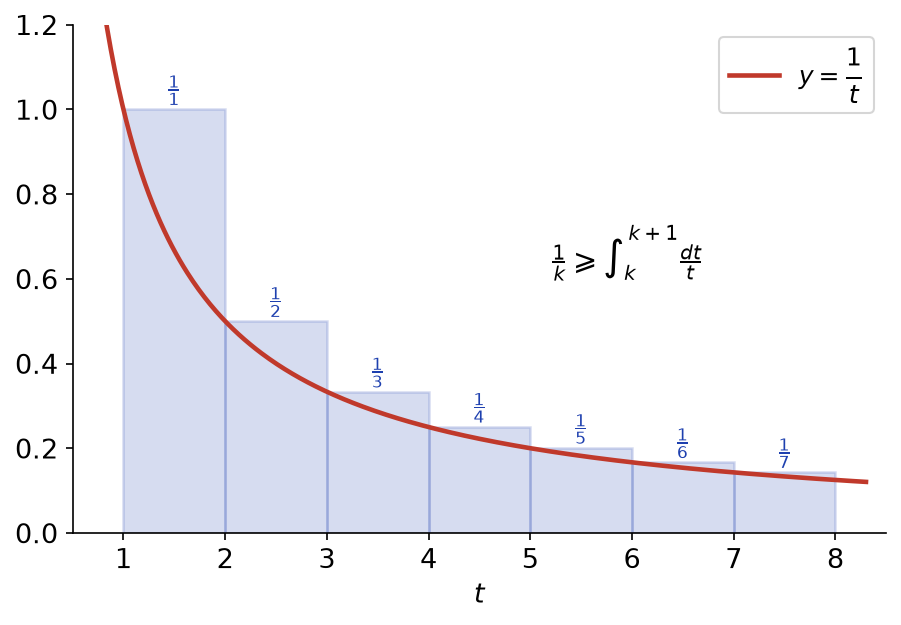
Posons \(H_n = \displaystyle\sum_{k=1}^{n} \frac{1}{k}\). La fonction \(t \mapsto 1/t\) est décroissante. Ainsi, pour \(k \geq\, 1\), on a \(\dfrac{1}{k} \geq\, \displaystyle\int_{k}^{k+1} \frac{dt}{t}\), ce que montrent les rectangles de la figure ci-dessous. De même, pour \(k \geq\, 2\), \(\dfrac{1}{k} \leq\, \displaystyle\int_{k-1}^{k} \frac{dt}{t}\).
En sommant, on obtient \(\ln(n+1) \leq\, H_n \leq\, 1 + \ln n\). Or \(\ln(n+1) = \ln n + \ln(1 + \frac{1}{n})\), donc \(\dfrac{\ln(n+1)}{\ln n} \to 1\). De même, \(\dfrac{1 + \ln n}{\ln n} \to 1\). Par encadrement, \(H_n \sim \ln n\).
Pour comparer deux suites positives \((a_n)\) et \((b_n)\) :
- formez le quotient \(a_n / b_n\) et utilisez les croissances comparées ;
- si les suites sont des puissances compliquées, comparez plutôt \(\ln a_n\) et \(\ln b_n\) : si \(\ln a_n – \ln b_n \to -\infty\), alors \(a_n = o(b_n)\).
Par exemple, pour \(a_n = n^{\ln n}\) et \(b_n = 2^{n}\), on a \(\ln a_n – \ln b_n = (\ln n)^2 – n \ln 2 \to -\infty\). Donc \(a_n = o(b_n)\).
Des logarithmes équivalents ne donnent pas des suites équivalentes. Ainsi, \(\ln n \sim \ln(2n)\), mais \(n\) et \(2n\) ne sont pas équivalents. C’est encore l’interdiction de composer par l’exponentielle.
V. La formule de Stirling
La factorielle croît plus vite que toute suite géométrique, mais moins vite que \(n^n\). La formule de Stirling précise ce comportement par un équivalent explicite.
Formule de Stirling :
\[n! \sim \sqrt{2\pi n} (\frac{n}{e})^{n}.\]
La démonstration n’est pas exigible. Elle comporte deux étapes. D’abord, on compare \(\ln(n!)\) à l’intégrale de \(\ln\), ce qui fournit \(n! \sim C\sqrt{n}(\frac{n}{e})^{n}\) pour une constante \(C > 0\). Ensuite, les intégrales de Wallis donnent \(C = \sqrt{2\pi}\). Cette seconde étape est traitée en exercice.
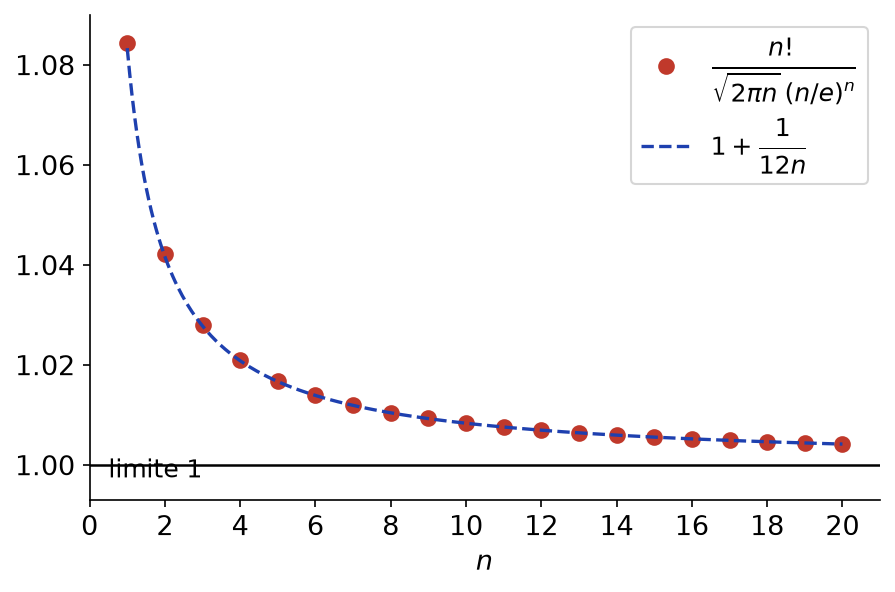
La figure ci-dessous montre le quotient de \(n!\) par l’équivalent de Stirling. Il tend vers \(1\), et l’erreur relative est déjà inférieure à \(1\,\%\) pour \(n = 10\).
Pour exploiter la formule de Stirling :
- vérifiez que les factorielles apparaissent seulement dans des produits et quotients ;
- remplacez chaque factorielle par son équivalent, puis simplifiez les puissances de \(e\) et de \(n\) ;
- pour une puissance ou un logarithme, passez par \(\ln(n!) = n\ln n – n + \frac{1}{2}\ln(2\pi n) + o(1)\).
Cherchons un équivalent de \(\dbinom{2n}{n} = \dfrac{(2n)!}{(n!)^2}\). Par Stirling, \((2n)! \sim \sqrt{4\pi n}(\frac{2n}{e})^{2n}\) et \((n!)^2 \sim 2\pi n (\frac{n}{e})^{2n}\). Le quotient des équivalents se simplifie :
\[\binom\,{2n}{n} \sim \frac{2\sqrt{\pi n}}{2\pi n} \cdot 2^{2n} = \frac{4^{n}}{\sqrt{\pi n}}.\]
On en déduit aussi \(\ln(n!) \sim n \ln n\). En effet, le développement de la méthode donne \(\ln(n!) = n\ln n + o(n \ln n)\), puisque \(n\), \(\ln n\) et les constantes sont négligeables devant \(n \ln n\).
VI. Développements asymptotiques
Un équivalent donne le terme principal. Souvent, on veut aussi les termes suivants : c’est l’objet d’un développement asymptotique.
Soient \(\varphi_1, \ldots, \varphi_k\) des fonctions telles que \(\varphi_{i+1} = o(\varphi_i)\) en \(a\). Un développement asymptotique de \(f\) en \(a\) est une écriture
\[f = c_1\varphi_1 + c_2\varphi_2 + \cdots + c_k\varphi_k + o(\varphi_k),\]
où \(c_1, \ldots, c_k\) sont des constantes. Par exemple, on montre en exercice que \(H_n = \ln n + \gamma + o(1)\), où \(\gamma\) est la constante d’Euler.
1. Suites définies par une équation à paramètre
Pour \(n \geq\, 1\), la fonction \(f : x \mapsto x e^{x}\) est continue et strictement croissante sur \([0, +\infty[\), de \(0\) à \(+\infty\). L’équation \(x e^x = n\) admet donc une unique solution \(x_n \geq\, 0\). Ensuite, \(x_n = f^{-1}(n)\), et \(f^{-1}\) tend vers \(+\infty\) en \(+\infty\). Donc \(x_n \to +\infty\).
En prenant le logarithme, on obtient \(x_n + \ln x_n = \ln n\). Or \(\ln x_n = o(x_n)\) par croissances comparées. Ainsi \(x_n + o(x_n) = \ln n\), d’où \(x_n \sim \ln n\).
On réinjecte : \(\ln x_n = \ln\ln n + \ln\dfrac{x_n}{\ln n}\), et le dernier terme tend vers \(\ln 1 = 0\). Finalement :
\[x_n = \ln n – \ln\ln n + o(1).\]
Pour une suite \((x_n)\) définie implicitement :
- justifiez l’existence et l’unicité de \(x_n\) (continuité et stricte monotonie) ;
- trouvez la limite de \(x_n\), souvent par monotonie ou par encadrement ;
- déduisez de l’équation un équivalent de \(x_n\) ;
- réinjectez cet équivalent dans l’équation pour obtenir le terme suivant, et recommencez si besoin.
2. Suites récurrentes
Soit \(u_{n+1} = f(u_n)\) une suite qui tend vers \(0\). Pour en obtenir un équivalent, on cherche un exposant \(\beta\) tel que \(u_{n+1}^{-\beta} – u_n^{-\beta}\) tende vers une limite \(\ell \neq 0\). On conclut ensuite grâce au lemme suivant.
Lemme de Cesàro (forme additive). Si \(a_{n+1} – a_n \to \ell \in \mathbb{R}\), alors \(\dfrac{a_n}{n} \to \ell\). En particulier, si \(\ell \neq 0\), alors \(a_n \sim \ell n\).
Soit \(\varepsilon > 0\). Il existe \(N\) tel que \(|a_{k+1} – a_k – \ell| \leq\, \varepsilon\) pour \(k \geq\, N\). En sommant de \(N\) à \(n-1\), on obtient \(|a_n – a_N – (n – N)\ell| \leq\, (n – N)\varepsilon\). Après division par \(n\), on trouve \(|\dfrac{a_n}{n} – \ell| \leq\, \varepsilon + \dfrac{|a_N – N\ell|}{n}\). Le dernier terme est inférieur à \(\varepsilon\) pour \(n\) assez grand. Donc \(|\frac{a_n}{n} – \ell| \leq\, 2\varepsilon\) à partir d’un certain rang.
3. Suites d’intégrales
Posons \(I_n = \displaystyle\int_0^1 x^n e^{x}\,dx\). Une intégration par parties donne \(I_{n+1} = e – (n+1) I_n\). De plus, \(0 \leq\, x^{n+1} e^{x} \leq\, e\,x^{n+1}\) sur \([0,1]\), donc \(0 \leq\, I_{n+1} \leq\, \dfrac{e}{n+2}\), et \(I_{n+1} \to 0\).
Par conséquent, \((n+1)I_n = e – I_{n+1} \to e\). On obtient donc \(I_n \sim \dfrac{e}{n+1} \sim \dfrac{e}{n}\).
Cette démarche est typique : une relation de récurrence, puis un encadrement grossier, fournissent ensemble un équivalent précis.
Ce qu’il faut retenir
- \(f = O(g)\), \(f = o(g)\) et \(f \sim g\) signifient respectivement que \(f/g\) est bornée, tend vers \(0\), tend vers \(1\) au voisinage du point étudié.
- \(f \sim g\) équivaut à \(f = g + o(g)\) : un équivalent donne le terme principal.
- On peut multiplier, diviser, élever à une puissance fixe et substituer dans les équivalents.
- On ne somme pas des équivalents et on ne compose pas à gauche par \(\exp\) ou \(\ln\) : on factorise, ou on passe par des \(o\).
- Deux fonctions équivalentes ont la même limite et, au voisinage du point, le même signe.
- On n’écrit jamais \(f \sim 0\).
- Les croissances comparées s’écrivent \((\ln n)^{\beta} = o(n^{\alpha})\), \(n^{\alpha} = o(q^n)\), \(q^n = o(n!)\) et \(n! = o(n^n)\).
- Un encadrement par deux fonctions équivalentes à \(\varphi\) donne un équivalent de la fonction encadrée.
- Formule de Stirling : \(n! \sim \sqrt{2\pi n}\,(n/e)^n\).
- Pour une suite implicite, récurrente ou intégrale, on obtient un développement asymptotique en réinjectant les informations successives.
Questions fréquentes sur relations de comparaison
Peut-on additionner deux équivalents ?
Non, en général. Par exemple, en \(+\infty\), \(x^2 + x \sim x^2\) et \(-x^2 \sim -x^2 + 1\), mais les sommes valent \(x\) et \(1\). On factorise plutôt, ou on écrit chaque terme sous la forme \(g + o(g)\). La somme reste valable pour des fonctions toutes strictement positives.
Pourquoi ne faut-il jamais écrire f ∼ 0 ?
Par définition, \(f \sim g\) signifie que \(f/g \to 1\), ce qui exige que \(g\) ne s’annule pas. Écrire \(f \sim 0\) voudrait dire que \(f\) est nulle au voisinage du point. Pour une fonction qui tend vers \(0\), on cherche un équivalent non nul, comme \(x^2\) ou \(1/n\).
Quelle différence entre o et O ?
\(f = o(g)\) signifie que \(f/g\) tend vers \(0\) : \(f\) est négligeable devant \(g\). \(f = O(g)\) signifie seulement que \(f/g\) est bornée. Tout \(o\) est un \(O\), mais \(x \sin x = O(x)\) en \(+\infty\) sans être un \(o(x)\).
La formule de Stirling est-elle à connaître par cœur ?
Oui : \(n! \sim \sqrt{2\pi n}\,(n/e)^n\) est au programme et sert très souvent en colle et aux concours. Sa démonstration n’est pas exigible, mais la détermination de la constante par les intégrales de Wallis est un exercice classique. On l’utilise seulement dans des produits et des quotients.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur relations de comparaison
- À maîtriser avant : Limites et continuité des fonctions, Suites particulières et suites récurrentes
- Chapitre précédent : Arithmétique des polynômes et fractions rationnelles
- Chapitre suivant : Développements limités et étude locale
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé