Voici le corrigé du contrôle de maths de L2 sur le thème : polynômes d’endomorphismes et trigonalisation.
Ce corrigé rédige entièrement le partiel sur la réduction des endomorphismes. Chaque réponse cite le résultat utilisé : relation de Bézout, lemme des noyaux, théorème de Cayley-Hamilton ou critère de diagonalisabilité par un polynôme scindé à racines simples.
Vous trouverez aussi la construction pas à pas d’une base de trigonalisation, avec la vérification des calculs matriciels, puis la résolution complète du système différentiel. Un barème détaillé termine chaque exercice. Comparez d’abord votre démarche, puis vos résultats, afin de repérer où se situent vos erreurs.
L’énoncé se trouve sur la page contrôle de maths l2 : polynômes d’endomorphismes et trigonalisation.
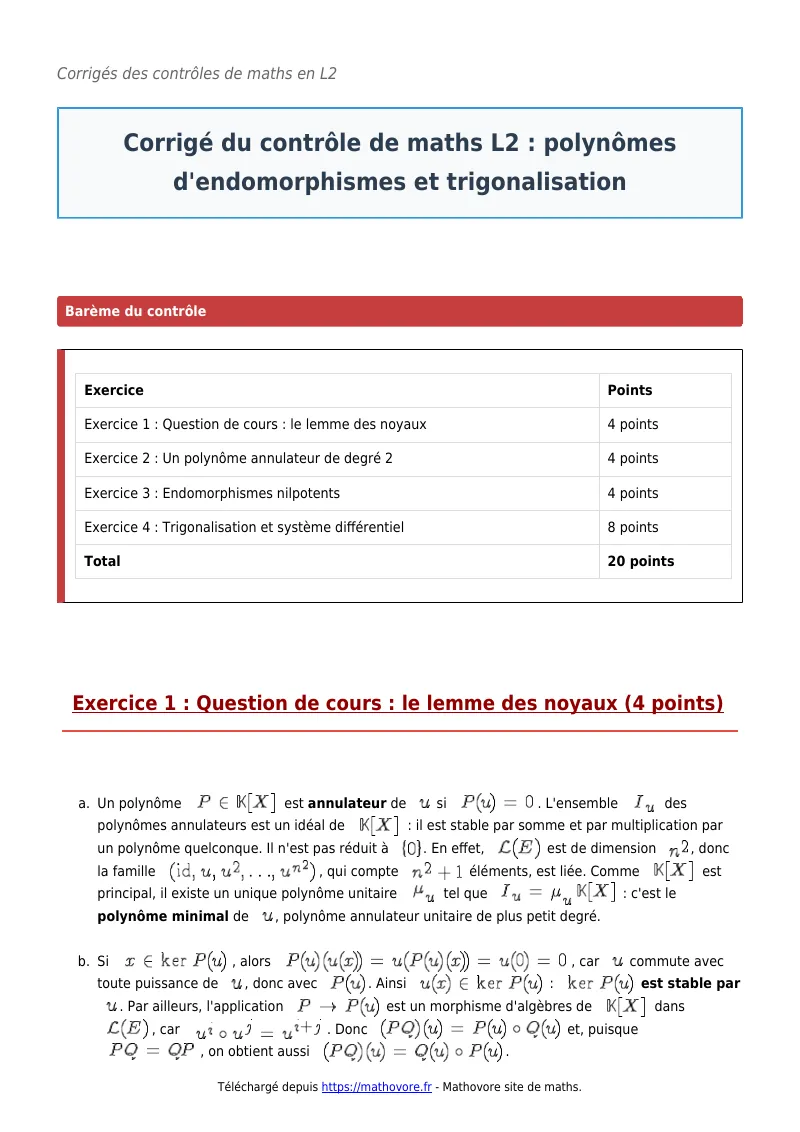
| Exercice | Points |
| Exercice 1 : Question de cours : le lemme des noyaux | 4 points |
| Exercice 2 : Un polynôme annulateur de degré 2 | 4 points |
| Exercice 3 : Endomorphismes nilpotents | 4 points |
| Exercice 4 : Trigonalisation et système différentiel | 8 points |
| Total | 20 points |
Exercice 1 : Question de cours : le lemme des noyaux (4 points)
- Un polynôme \(P \in \mathbb{K}[X]\) est annulateur de \(u\) si \(P(u) = 0\). L’ensemble \(I_u\) des polynômes annulateurs est un idéal de \(\mathbb{K}[X]\) : il est stable par somme et par multiplication par un polynôme quelconque. Il n’est pas réduit à \(\{0\}\). En effet, \(\mathcal{L}(E)\) est de dimension \(n^2\), donc la famille \((\operatorname{id}, u, u^2, \ldots, u^{n^2})\), qui compte \(n^2 + 1\) éléments, est liée. Comme \(\mathbb{K}[X]\) est principal, il existe un unique polynôme unitaire \(\mu_u\) tel que \(I_u = \mu_u \mathbb{K}[X]\) : c’est le polynôme minimal de \(u\), polynôme annulateur unitaire de plus petit degré.
- Si \(x \in \ker P(u)\), alors \(P(u)(u(x)) = u(P(u)(x)) = u(0) = 0\), car \(u\) commute avec toute puissance de \(u\), donc avec \(P(u)\). Ainsi \(u(x) \in \ker P(u)\) : \(\ker P(u)\) est stable par \(u\). Par ailleurs, l’application \(P \mapsto P(u)\) est un morphisme d’algèbres de \(\mathbb{K}[X]\) dans \(\mathcal{L}(E)\), car \(u^i \circ u^j = u^{i+j}\). Donc \((PQ)(u) = P(u) \circ Q(u)\) et, puisque \(PQ = QP\), on obtient aussi \((PQ)(u) = Q(u) \circ P(u)\).
- Énoncé. Si \(P\) et \(Q\) sont premiers entre eux, alors \(\ker (PQ)(u) = \ker P(u) \oplus \ker Q(u)\).
Démonstration. D’après le théorème de Bézout, il existe \(U, V \in \mathbb{K}[X]\) tels que \(UP + VQ = 1\). On en déduit \(U(u) \circ P(u) + V(u) \circ Q(u) = \operatorname{id}_E\).
D’abord, l’inclusion \(\ker P(u) + \ker Q(u) \subset \ker (PQ)(u)\) vient de b : si \(P(u)(x) = 0\), alors \((PQ)(u)(x) = Q(u)(P(u)(x)) = 0\), et de même pour \(Q\).
Ensuite, la somme est directe. Si \(x \in \ker P(u) \cap \ker Q(u)\), alors \(x = U(u)(P(u)(x)) + V(u)(Q(u)(x)) = 0\).
Enfin, soit \(x \in \ker (PQ)(u)\). On pose \(y = V(u)(Q(u)(x))\) et \(z = U(u)(P(u)(x))\), de sorte que \(x = y + z\). Alors \(P(u)(y) = V(u)((PQ)(u)(x)) = 0\), donc \(y \in \ker P(u)\). De même \(Q(u)(z) = U(u)((PQ)(u)(x)) = 0\), donc \(z \in \ker Q(u)\). Le lemme des noyaux est démontré.
Barème : a) 0,5 point pour les définitions, 0,5 point pour l’existence ; b) 0,5 point pour la stabilité, 0,5 point pour le produit ; c) 0,5 point pour l’énoncé et Bézout, 0,5 point pour la somme directe, 1 point pour la décomposition \(x = y + z\).
Exercice 2 : Un polynôme annulateur de degré 2 (4 points)
- Par calcul direct, \(A^2 = \begin{pmatrix} 2 1 1 \\ 1 2 1 \\ 1 1 2 \end{pmatrix}\). Chaque coefficient diagonal vaut \(0 + 1 + 1 = 2\) et chaque coefficient non diagonal vaut \(1\). Donc \(A^2 = A + 2I_3\).
- On a \(A^2 – A = 2I_3\), donc \(A \times \frac{1}{2}(A – I_3) = I_3\). Par conséquent, \(A\) est inversible et \(A^{-1} = \frac{1}{2}(A – I_3)\).
- Le polynôme \(X^2 – X – 2 = (X – 2)(X + 1)\) annule \(A\). Le polynôme minimal \(\mu_A\) le divise, donc \(\mu_A \in \{X – 2,\; X + 1,\; (X – 2)(X + 1)\}\). Or \(A\) n’est pas une matrice scalaire, donc \(\mu_A\) n’est pas de degré 1. Ainsi \(\mu_A = (X – 2)(X + 1)\). Ce polynôme est scindé à racines simples, donc \(A\) est diagonalisable, de spectre \(\{-1, 2\}\).
- La division euclidienne s’écrit \(X^n = (X^2 – X – 2)Q_n + a_n X + b_n\), car le reste est de degré au plus 1. On évalue en \(2\) et en \(-1\), racines du diviseur :
\(2^n = 2a_n + b_n\) et \((-1)^n = -a_n + b_n\).
Par soustraction, \(a_n = \dfrac{2^n – (-1)^n}{3}\) ; puis \(b_n = (-1)^n + a_n = \dfrac{2^n + 2(-1)^n}{3}\).
En évaluant en \(A\), le terme \((A^2 – A – 2I_3)Q_n(A)\) est nul, donc :
\[A^n = \frac{2^n – (-1)^n}{3} A + \frac{2^n + 2(-1)^n}{3} I_3.\]
Vérification pour \(n = 2\) : \(a_2 = 1\) et \(b_2 = 2\), ce qui redonne bien \(A^2 = A + 2I_3\).
Barème : a) 0,5 point ; b) 1 point, dont 0,5 point pour la justification de l’inversibilité ; c) 0,5 point pour le polynôme minimal, 0,5 point pour la diagonalisabilité justifiée ; d) 0,5 point pour la forme du reste, 0,5 point pour le système, 0,5 point pour la formule finale.
Exercice 3 : Endomorphismes nilpotents (4 points)
- Soit \(\lambda \in \mathbb{C}\) une valeur propre de \(N\) et \(x \neq 0\) tel que \(Nx = \lambda x\). Alors \(N^p x = \lambda^p x = 0\), donc \(\lambda^p = 0\) et \(\lambda = 0\). Ainsi \(0\) est la seule valeur propre de \(N\). Le polynôme \(\chi_N\) est scindé sur \(\mathbb{C}\), unitaire de degré \(n\), et sa seule racine est \(0\), donc \(\chi_N = X^n\). Par le théorème de Cayley-Hamilton, \(\chi_N(N) = 0\), c’est-à-dire \(N^n = 0\).
- Si \(N\) est diagonalisable, il existe \(P\) inversible telle que \(N = PDP^{-1}\) avec \(D\) diagonale. Les coefficients de \(D\) sont les valeurs propres de \(N\), donc tous nuls d’après a. Ainsi \(D = 0\) et \(N = 0\). Autre argument : \(\mu_N\) divise \(X^n\) et doit être à racines simples, donc \(\mu_N = X\).
- Les matrices \(I_n\) et \(N\) commutent, donc \((I_n + N)(I_n – N + N^2) = I_n – N + N^2 + N – N^2 + N^3 = I_n + N^3 = I_n\). Par conséquent, \(I_n + N\) est inversible, d’inverse \(I_n – N + N^2\).
- On écrit \(M = I_3 + N\) avec \(N = \begin{pmatrix} 0 1 2 \\ 0 0 3 \\ 0 0 0 \end{pmatrix}\). Cette matrice est triangulaire supérieure stricte, donc nilpotente avec \(N^3 = 0\). On calcule \(N^2 = \begin{pmatrix} 0 0 3 \\ 0 0 0 \\ 0 0 0 \end{pmatrix}\). D’après c :
\[M^{-1} = I_3 – N + N^2 = \begin{pmatrix} 1 -1 1 \\ 0 1 -3 \\ 0 0 1 \end{pmatrix}.\]Vérification sur la première ligne de \(M M^{-1}\) : \((1, -1 + 1, 1 – 3 + 2) = (1, 0, 0)\).
Erreur fréquente : affirmer que \(N^n = 0\) sans passer par Cayley-Hamilton ou par le polynôme minimal. L’hypothèse donne seulement \(N^p = 0\) pour un certain \(p\), qui peut dépasser \(n\).
Barème : a) 0,5 point pour la valeur propre, 1 point pour \(N^n = 0\) avec Cayley-Hamilton cité ; b) 1 point ; c) 0,5 point ; d) 0,5 point pour \(N^2\), 0,5 point pour \(M^{-1}\).
Exercice 4 : Trigonalisation et système différentiel (8 points)
Questions a à d : éléments propres
- On calcule \(\det(XI_3 – B)\), ou de façon équivalente \(\det(B – XI_3) = -\chi_B(X)\). On remplace d’abord la colonne \(C_3\) par \(C_3 + C_2\) :
\[\det(B – XI_3) = \begin{vmatrix} 3 – X 1 0 \\ 1 2 – X 1 – X \\ 2 1 1 – X \end{vmatrix} = (1 – X)\begin{vmatrix} 3 – X 1 0 \\ 1 2 – X 1 \\ 2 1 1 \end{vmatrix}.\]Puis on remplace \(L_2\) par \(L_2 – L_3\), et on développe selon la dernière colonne :
\[\begin{vmatrix} 3 – X 1 0 \\ -1 1 – X 0 \\ 2 1 1 \end{vmatrix} = (3 – X)(1 – X) + 1 = X^2 – 4X + 4 = (X – 2)^2.\]
Ainsi \(\det(B – XI_3) = (1 – X)(X – 2)^2\), donc \(\chi_B = (X – 1)(X – 2)^2\).
- Pour \(\lambda = 2\), le système \((B – 2I_3)X = 0\) s’écrit \(x + y – z = 0\), \(x – z = 0\), \(2x + y – 2z = 0\). La deuxième équation donne \(z = x\), puis la première donne \(y = 0\). Donc \(E_2(B) = \operatorname{Vect}(1, 0, 1)\).
Pour \(\lambda = 1\), le système \((B – I_3)X = 0\) s’écrit \(2x + y – z = 0\), \(x + y – z = 0\), \(2x + y – z = 0\). La différence des deux premières équations donne \(x = 0\), puis \(y = z\). Donc \(E_1(B) = \operatorname{Vect}(0, 1, 1)\).
- Le polynôme minimal divise \(\chi_B\) et admet les mêmes racines, donc \(\mu_B \in \{(X – 1)(X – 2),\; (X – 1)(X – 2)^2\}\). Or un calcul donne \((B – 2I_3)(B – I_3) = \begin{pmatrix} 1 1 -1 \\ 0 0 0 \\ 1 1 -1 \end{pmatrix} \neq 0\). Donc \(\mu_B = (X – 1)(X – 2)^2\). Ce polynôme n’est pas à racines simples, donc \(B\) n’est pas diagonalisable. On retrouve ce résultat avec les dimensions : \(\dim E_2(B) = 1\) alors que la multiplicité de \(2\) vaut \(2\).
- On développe \(\chi_B = X^3 – 5X^2 + 8X – 4\). D’après le théorème de Cayley-Hamilton, \(B^3 – 5B^2 + 8B – 4I_3 = 0\), donc \(B(B^2 – 5B + 8I_3) = 4I_3\). Par conséquent, \(B\) est inversible et \(B^{-1} = \frac{1}{4}(B^2 – 5B + 8I_3)\). Avec \(B^2 = \begin{pmatrix} 8 4 -4 \\ 3 4 -3 \\ 7 4 -3 \end{pmatrix}\), on obtient :
\[B^{-1} = \frac{1}{4}\begin{pmatrix} 1 -1 1 \\ -2 2 2 \\ -3 -1 5 \end{pmatrix}.\]Vérification sur la première ligne de \(B B^{-1}\) : \(\frac{1}{4}(3 – 2 + 3,\; -3 + 2 + 1,\; 3 + 2 – 5) = (1, 0, 0)\).
Questions e et f : trigonalisation et système
- On cherche \(v_2 = (x, y, z)\) tel que \((B – 2I_3)v_2 = (1, 0, 1)\) : \(x + y – z = 1\), \(x – z = 0\), \(2x + y – 2z = 1\). On obtient \(z = x\) et \(y = 1\). On choisit \(v_2 = (0, 1, 0)\).
La matrice \(P = \begin{pmatrix} 1 0 0 \\ 0 1 1 \\ 1 0 1 \end{pmatrix}\), de colonnes \(v_1, v_2, v_3\), a pour déterminant \(1 \times (1 – 0) = 1 \neq 0\). Donc \((v_1, v_2, v_3)\) est une base de \(\mathbb{R}^3\).
De plus \(Bv_1 = 2v_1\), \(Bv_2 = 2v_2 + v_1\) et \(Bv_3 = v_3\), car \(v_3 \in E_1(B)\). Par conséquent, \(P^{-1}BP = T\). Enfin, d’après le lemme des noyaux appliqué à \(\chi_B\) :
\(\mathbb{R}^3 = \ker(B – 2I_3)^2 \oplus \ker(B – I_3)\), avec \(\ker(B – 2I_3)^2 = \operatorname{Vect}(v_1, v_2)\) et \(\ker(B – I_3) = \operatorname{Vect}(v_3)\).
- On pose \(Y = P^{-1}X = (y_1, y_2, y_3)\). Comme \(P\) est constante, \(Y^{\prime} = P^{-1}BPY = TY\), ce qui donne le système triangulaire :
\(y_1^{\prime} = 2y_1 + y_2\), \(y_2^{\prime} = 2y_2\), \(y_3^{\prime} = y_3\).
La condition initiale s’écrit \(X(0) = y_1(0)v_1 + y_2(0)v_2 + y_3(0)v_3 = (y_1(0),\; y_2(0) + y_3(0),\; y_1(0) + y_3(0)) = (1, 0, 0)\). Donc \(y_1(0) = 1\), \(y_3(0) = -1\) et \(y_2(0) = 1\).
Ensuite, on résout de bas en haut. On a \(y_3(t) = -e^{t}\) et \(y_2(t) = e^{2t}\). Puis \(y_1^{\prime} – 2y_1 = e^{2t}\) ; en posant \(y_1 = w e^{2t}\), on trouve \(w^{\prime} = 1\), donc \(y_1(t) = (t + 1)e^{2t}\).
Enfin \(X = y_1 v_1 + y_2 v_2 + y_3 v_3\), d’où :
\[X(t) = \begin{pmatrix} (t + 1)e^{2t} \\ e^{2t} – e^{t} \\ (t + 1)e^{2t} – e^{t} \end{pmatrix}.\]
Vérification sur la première coordonnée : \(x^{\prime} = (2t + 3)e^{2t}\) et \(3x + y – z = 3(t + 1)e^{2t} + e^{2t} – e^{t} – (t + 1)e^{2t} + e^{t} = (2t + 3)e^{2t}\). La solution est unique d’après le théorème de Cauchy linéaire.
Barème : a) 1 point ; b) 0,5 point par sous-espace propre ; c) 0,5 point pour \(\mu_B\), 0,5 point pour la conclusion ; d) 0,5 point pour Cayley-Hamilton, 0,5 point pour la formule, 0,5 point pour la matrice ; e) 0,5 point pour \(v_2\), 0,5 point pour la base et \(T\), 0,5 point pour les sous-espaces caractéristiques ; f) 0,5 point pour le système triangulaire, 0,5 point pour les conditions initiales, 0,5 point pour \(y_1\), 0,5 point pour \(X(t)\).
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : polynômes d’endomorphismes et trigonalisation
Pour consolider ce que le corrigé vous a appris, relisez le cours « Trigonalisation et Cayley-Hamilton » en L2 puis entraînez-vous avec les exercices corrigés trigonalisation et cayley-hamilton.
Retrouvez tous les contrôles de maths de L2 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.