Ce cours de trigonalisation L2 prolonge directement le chapitre sur les valeurs propres et la diagonalisation. Vous y apprendrez à évaluer un polynôme en un endomorphisme, puis à exploiter les polynômes annulateurs et le polynôme minimal. Ces outils donnent des inverses et des puissances sans calcul fastidieux.
Le fil conducteur est le lemme des noyaux : une factorisation d’un annulateur en facteurs premiers entre eux découpe l’espace en somme directe. Il fournit d’abord le critère de diagonalisabilité par un polynôme scindé à racines simples. Ensuite, combiné au théorème de Cayley-Hamilton, il mène aux sous-espaces caractéristiques et à la trigonalisation de toute matrice dont le polynôme caractéristique est scindé.
Le chapitre se termine par les endomorphismes nilpotents. Ces résultats serviront ensuite pour les systèmes différentiels linéaires, les suites récurrentes et, en troisième année, la réduction de Jordan.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur trigonalisation et Cayley-Hamilton.
I. Polynômes d’endomorphismes et de matrices
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\), et \(E\) est un \(\mathbb{K}\)-espace vectoriel de dimension finie \(n \geq\, 1\). On note \(u\) un endomorphisme de \(E\) et \(A\) une matrice de \(\mathcal{M}_n(\mathbb{K})\). L’idée directrice est simple : on remplace la variable \(X\) d’un polynôme par \(u\) ou par \(A\). Ainsi, l’arithmétique des polynômes devient un outil d’algèbre linéaire.
1. Définition et règles de calcul
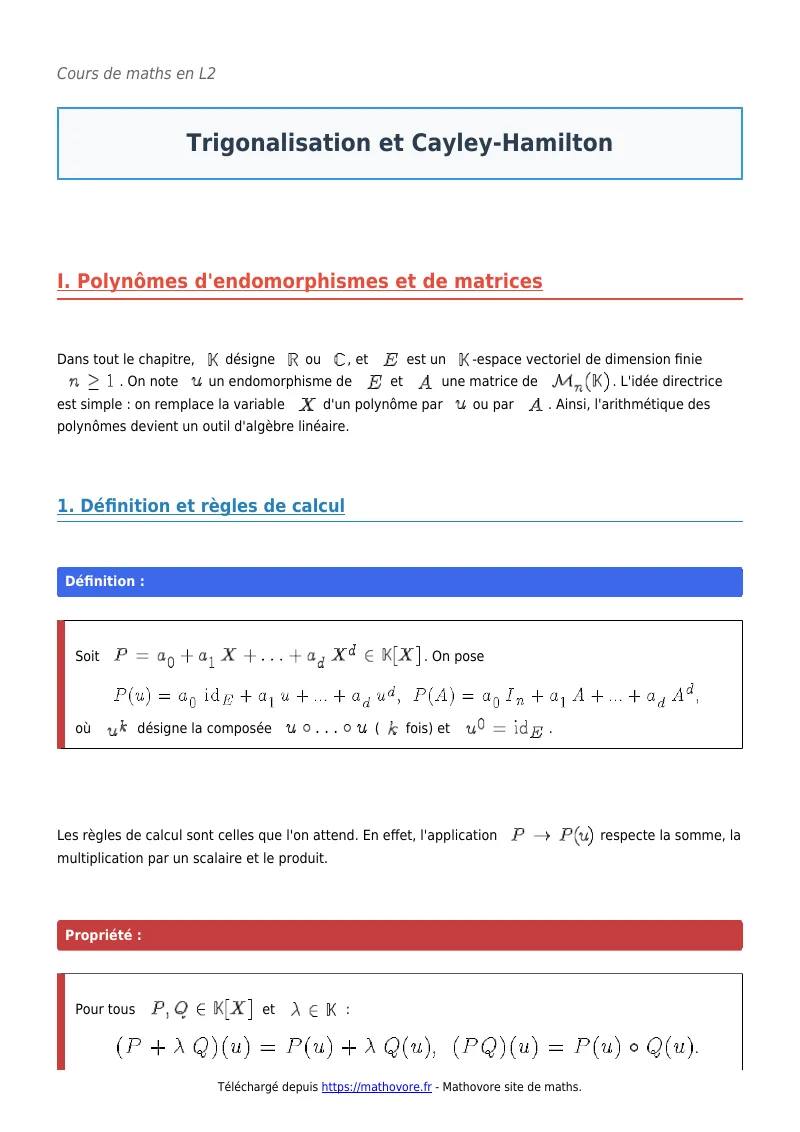
Soit \(P = a_0 + a_1 X + \cdots + a_d X^d \in \mathbb{K}[X]\). On pose \[P(u) = a_0 \, \mathrm{id}_E + a_1 u + \cdots + a_d u^d, \qquad P(A) = a_0 I_n + a_1 A + \cdots + a_d A^d,\] où \(u^k\) désigne la composée \(u \circ \cdots \circ u\) (\(k\) fois) et \(u^0 = \mathrm{id}_E\).
Les règles de calcul sont celles que l’on attend. En effet, l’application \(P \mapsto P(u)\) respecte la somme, la multiplication par un scalaire et le produit.
Pour tous \(P, Q \in \mathbb{K}[X]\) et \(\lambda \in \mathbb{K}\) : \[(P + \lambda Q)(u) = P(u) + \lambda Q(u), \qquad (PQ)(u) = P(u) \circ Q(u).\] En particulier, \(P(u)\) et \(Q(u)\) commutent. L’ensemble \(\mathbb{K}[u] = \{P(u) \mid P \in \mathbb{K}[X]\}\) est une sous-algèbre commutative de \(\mathcal{L}(E)\).
La commutativité est essentielle. Par exemple, \((u – \mathrm{id})(u + 2\,\mathrm{id}) = (u + 2\,\mathrm{id})(u – \mathrm{id}) = u^2 + u – 2\,\mathrm{id}\), exactement comme pour les polynômes.
2. Lien avec les matrices et les éléments propres
Soit \(\mathcal{B}\) une base de \(E\) et \(A = \mathrm{Mat}_{\mathcal{B}}(u)\). Alors \(\mathrm{Mat}_{\mathcal{B}}(P(u)) = P(A)\). De plus, si \(A = Q B Q^{-1}\), alors \(P(A) = Q P(B) Q^{-1}\).
Si \(u(x) = \lambda x\), alors \(P(u)(x) = P(\lambda)\, x\).
La première assertion vient de \(\mathrm{Mat}(u^k) = A^k\) et de la linéarité. Ensuite, \((QBQ^{-1})^k = Q B^k Q^{-1}\), car les facteurs \(Q^{-1} Q\) se simplifient. Enfin, si \(u(x) = \lambda x\), une récurrence donne \(u^k(x) = \lambda^k x\), puis on combine linéairement.
Si \(v\) commute avec \(u\), alors \(\ker P(u)\) et \(\mathrm{Im}\, P(u)\) sont stables par \(v\). En particulier, ils sont stables par \(u\) lui-même.
Soit \(A = \begin{pmatrix} 2 & 1 \\ 0 & 3 \end{pmatrix}\) et \(P = X^2 – 1\). On calcule \(A^2 = \begin{pmatrix} 4 & 5 \\ 0 & 9 \end{pmatrix}\), donc \(P(A) = \begin{pmatrix} 3 & 5 \\ 0 & 8 \end{pmatrix}\). On retrouve sur la diagonale \(P(2) = 3\) et \(P(3) = 8\) : c’est un fait général pour les matrices triangulaires.
II. Polynômes annulateurs et polynôme minimal
1. Polynômes annulateurs
Un polynôme \(P\) est dit annulateur de \(u\) si \(P(u) = 0\). L’ensemble des polynômes annulateurs de \(u\) est un idéal de \(\mathbb{K}[X]\) : il est stable par somme et par produit par un polynôme quelconque.
Un annulateur non nul existe toujours. En effet, \(\mathcal{L}(E)\) est de dimension \(n^2\). Par conséquent, la famille \((\mathrm{id}, u, \ldots, u^{n^2})\) de \(n^2 + 1\) éléments est liée. Une relation de dépendance fournit un annulateur non nul. Le théorème de Cayley-Hamilton donnera plus loin un annulateur de degré \(n\) seulement.
Si \(P\) annule \(u\), toute valeur propre de \(u\) est racine de \(P\) : \(\mathrm{Sp}(u) \subset \{\lambda \in \mathbb{K} \mid P(\lambda) = 0\}\).
Soit \(x \neq 0\) tel que \(u(x) = \lambda x\). Alors \(0 = P(u)(x) = P(\lambda) x\). Comme \(x \neq 0\), on obtient \(P(\lambda) = 0\).
La réciproque est fausse. Par exemple, \(X(X – 1)\) annule \(\mathrm{id}_E\), mais \(0\) n’est pas valeur propre de \(\mathrm{id}_E\). Un annulateur localise le spectre ; il ne le détermine pas.
2. Calculer un inverse ou une puissance
Inverse. Si \(P = a_0 + a_1 X + \cdots + a_d X^d\) annule \(u\) avec \(a_0 \neq 0\), on écrit \(u \circ (a_1 \mathrm{id} + a_2 u + \cdots + a_d u^{d-1}) = -a_0 \, \mathrm{id}\). Donc \(u\) est inversible et \[u^{-1} = -\frac{1}{a_0}(a_1 \mathrm{id} + a_2 u + \cdots + a_d u^{d-1}).\]
Puissance. On effectue la division euclidienne \(X^m = Q P + R\) avec \(\deg R < \deg P\). Alors \(u^m = R(u)\). Pour trouver \(R\), on évalue en les racines de \(P\), et en les dérivées aux racines multiples.
Soit \(A\) telle que \(A^2 – 3A + 2I_n = 0\). D’abord, \(A(3I_n – A) = 2 I_n\), donc \(A^{-1} = \frac{1}{2}(3 I_n – A)\). Ensuite, écrivons \(X^m = Q(X)(X-1)(X-2) + aX + b\). En évaluant en \(1\) et en \(2\), on obtient \(a + b = 1\) et \(2a + b = 2^m\). Ainsi \(a = 2^m – 1\), \(b = 2 – 2^m\), et \(A^m = (2^m – 1) A + (2 – 2^m) I_n\).
3. Le polynôme minimal
Il existe un unique polynôme unitaire \(\mu_u\), appelé polynôme minimal de \(u\), tel que les annulateurs de \(u\) soient exactement les multiples de \(\mu_u\) : \[P(u) = 0 \Leftrightarrow \mu_u \text{ divise } P.\] C’est l’annulateur unitaire non nul de plus petit degré.
Soit \(\mu\) un annulateur unitaire non nul de degré minimal. Soit \(P\) un annulateur. On effectue la division euclidienne \(P = Q\mu + R\) avec \(\deg R < \deg \mu\). Alors \(R(u) = P(u) – Q(u)\mu(u) = 0\). Par minimalité du degré, \(R = 0\), donc \(\mu\) divise \(P\). Enfin, deux tels polynômes unitaires se divisent mutuellement, donc ils sont égaux.
Les racines de \(\mu_u\) dans \(\mathbb{K}\) sont exactement les valeurs propres de \(u\). De plus, la dimension de \(\mathbb{K}[u]\) est égale à \(\deg \mu_u\), et \((\mathrm{id}, u, \ldots, u^{d-1})\) en est une base, où \(d = \deg \mu_u\).
Une valeur propre est racine de \(\mu_u\), qui est annulateur. Réciproquement, soit \(\lambda\) une racine : \(\mu_u = (X – \lambda) Q\) avec \(\deg Q < \deg \mu_u\). Donc \(Q(u) \neq 0\), et il existe \(y\) avec \(x = Q(u)(y) \neq 0\). Alors \((u – \lambda\,\mathrm{id})(x) = \mu_u(u)(y) = 0\) : \(\lambda\) est valeur propre. Pour la dimension, la division par \(\mu_u\) montre que la famille engendre \(\mathbb{K}[u]\). Elle est libre, sinon un annulateur non nul serait de degré \(< d\).
Pour \(D = \mathrm{diag}(2, 2, 3)\), on a \((D – 2I)(D – 3I) = 0\), tandis que \(D – 2I \neq 0\) et \(D – 3I \neq 0\). Donc \(\mu_D = (X – 2)(X – 3)\), de degré \(2\) et non \(3\). En revanche, pour \(T = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\), on a \(T – 2I \neq 0\) mais \((T – 2I)^2 = 0\), donc \(\mu_T = (X – 2)^2\).
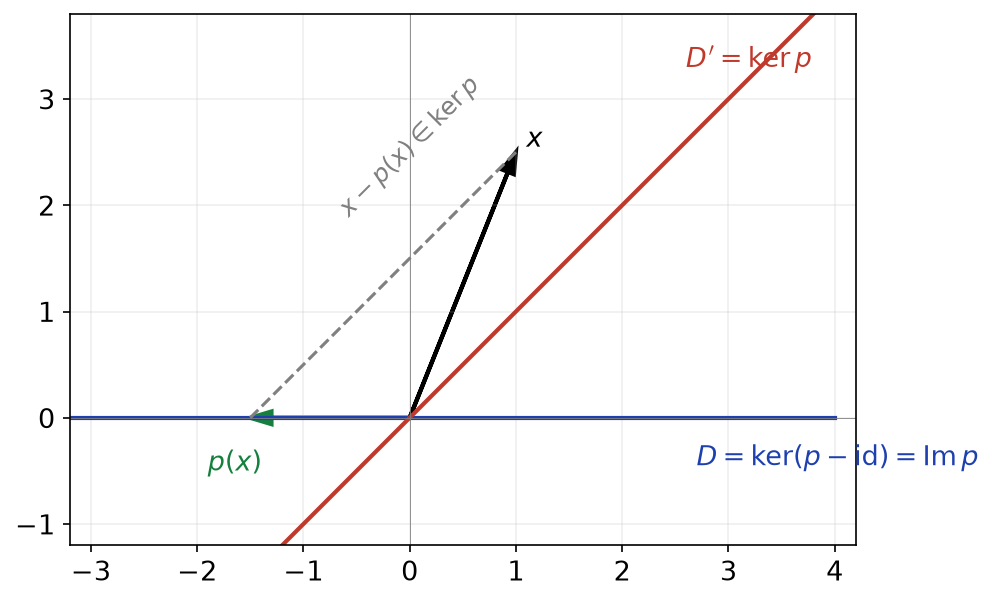
Un cas géométrique éclaire ces notions. Un projecteur \(p\) vérifie \(p^2 = p\), donc \(X^2 – X\) l’annule. Si \(p \neq 0\) et \(p \neq \mathrm{id}\), son polynôme minimal vaut \(X(X – 1)\). La figure ci-dessous montre une projection sur une droite \(D\) parallèlement à une droite \(D^{\prime}\) : \(D\) est le noyau de \(p – \mathrm{id}\) et \(D^{\prime}\) celui de \(p\).
III. Le lemme des noyaux
Le lemme des noyaux est l’outil structurel du chapitre. Il traduit une factorisation d’un annulateur en une décomposition de l’espace en somme directe. Autrement dit, l’arithmétique de \(\mathbb{K}[X]\) (Bézout, pgcd) se transporte dans \(E\).
Lemme des noyaux. Soient \(P_1, \ldots, P_r \in \mathbb{K}[X]\) deux à deux premiers entre eux, et \(P = P_1 P_2 \cdots P_r\). Alors \[\ker P(u) = \ker P_1(u) \oplus \ker P_2(u) \oplus \cdots \oplus \ker P_r(u).\] De plus, les projecteurs associés à cette décomposition sont des polynômes en \(u\).
Traitons d’abord \(r = 2\). Par Bézout, il existe \(A, B\) tels que \(A P_1 + B P_2 = 1\). Donc \(\mathrm{id} = A(u) P_1(u) + B(u) P_2(u)\).
Somme directe. Si \(x \in \ker P_1(u) \cap \ker P_2(u)\), alors \(x = A(u)P_1(u)(x) + B(u)P_2(u)(x) = 0\).
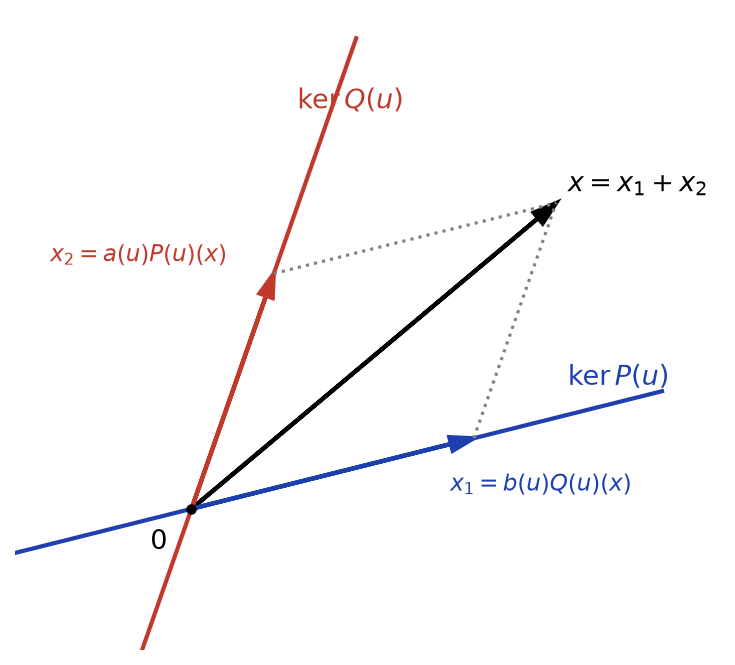
Inclusions. Comme \(P_1(u)\) et \(P_2(u)\) commutent, \(\ker P_i(u) \subset \ker P(u)\). Réciproquement, soit \(x \in \ker P(u)\). On pose \(x_1 = B(u)P_2(u)(x)\) et \(x_2 = A(u)P_1(u)(x)\). Alors \(x = x_1 + x_2\). De plus, \(P_1(u)(x_1) = B(u)P(u)(x) = 0\), et de même \(P_2(u)(x_2) = 0\).
Le cas général s’obtient par récurrence sur \(r\). En effet, \(P_r\) est premier avec le produit \(P_1 \cdots P_{r-1}\).
La démonstration est constructive. Comme le montre la figure ci-dessous, tout vecteur \(x\) de \(\ker P(u)\) se décompose le long des deux noyaux. Les deux composantes sont données par des polynômes en \(u\) appliqués à \(x\).
Si \(P = P_1 \cdots P_r\) est un annulateur de \(u\), avec des facteurs deux à deux premiers entre eux, alors \(E = \ker P_1(u) \oplus \cdots \oplus \ker P_r(u)\). Chacun de ces sous-espaces est stable par \(u\).
Soit \(s\) une symétrie, c’est-à-dire \(s^2 = \mathrm{id}\). Le polynôme \(X^2 – 1 = (X – 1)(X + 1)\) annule \(s\), et \(X – 1\), \(X + 1\) sont premiers entre eux. Donc \(E = \ker(s – \mathrm{id}) \oplus \ker(s + \mathrm{id})\). La relation \(\frac{1}{2}(X + 1) – \frac{1}{2}(X – 1) = 1\) donne les projecteurs \(\frac{1}{2}(s + \mathrm{id})\) et \(-\frac{1}{2}(s – \mathrm{id})\).
Pour appliquer le lemme des noyaux :
- trouver un annulateur \(P\) (donné, ou fourni par Cayley-Hamilton) ;
- le factoriser en facteurs deux à deux premiers entre eux, en regroupant les puissances d’un même facteur irréductible ;
- écrire \(E\) comme somme directe des noyaux, puis calculer une base de chacun ;
- si l’on veut les projecteurs, écrire une relation de Bézout explicite.
IV. Diagonalisabilité et polynômes annulateurs
Voici l’application la plus célèbre du lemme des noyaux. Elle donne un critère de diagonalisabilité purement polynomial. Ce critère évite souvent tout calcul de sous-espace propre.
Les assertions suivantes sont équivalentes :
- \(u\) est diagonalisable ;
- \(u\) admet un polynôme annulateur scindé sur \(\mathbb{K}\) à racines simples ;
- \(\mu_u\) est scindé sur \(\mathbb{K}\) à racines simples.
(1) implique (2). Soient \(\lambda_1, \ldots, \lambda_p\) les valeurs propres distinctes. Dans une base de vecteurs propres, \(\prod (u – \lambda_i \mathrm{id})\) annule chaque vecteur de base. Donc \(\prod (X – \lambda_i)\) est un annulateur scindé à racines simples.
(2) implique (1). Soit \(P = \prod_{i=1}^{p} (X – \alpha_i)\) avec des \(\alpha_i\) distincts. Les facteurs sont deux à deux premiers entre eux. Par le lemme des noyaux, \(E = \bigoplus \ker(u – \alpha_i \mathrm{id})\). En réunissant des bases de ces noyaux, on obtient une base de vecteurs propres.
(2) et (3) sont équivalents, car \(\mu_u\) divise tout annulateur, et un diviseur unitaire d’un polynôme scindé à racines simples l’est aussi.
Si \(u\) est diagonalisable et si \(F\) est un sous-espace stable par \(u\), alors l’endomorphisme induit \(u_F\) est diagonalisable. En effet, \(\mu_u\) annule \(u_F\).
Soit \(A \in \mathcal{M}_n(\mathbb{C})\) telle que \(A^3 = I_n\). Le polynôme \(X^3 – 1 = (X – 1)(X – j)(X – j^2)\) est scindé à racines simples sur \(\mathbb{C}\). Donc \(A\) est diagonalisable, à valeurs propres dans \(\{1, j, j^2\}\). En revanche, une matrice nilpotente non nulle n’est jamais diagonalisable : son polynôme minimal \(X^k\), avec \(k \geq\, 2\), a une racine multiple.
Sur \(\mathbb{R}\), il faut vérifier que les racines sont réelles. Par exemple, \(X^2 + 1\) annule \(\begin{pmatrix} 0 & -1 \\ 1 & 0 \end{pmatrix}\). Cette matrice est diagonalisable sur \(\mathbb{C}\), mais pas sur \(\mathbb{R}\).
V. Le théorème de Cayley-Hamilton
On note \(\chi_u = \det(X \mathrm{id} – u)\) le polynôme caractéristique, unitaire de degré \(n\). Le chapitre précédent a montré que ses racines sont les valeurs propres. Le théorème suivant affirme beaucoup plus : \(\chi_u\) est un annulateur.
Théorème de Cayley-Hamilton. Pour tout endomorphisme \(u\) de \(E\), on a \(\chi_u(u) = 0\). Par conséquent, \(\mu_u\) divise \(\chi_u\), et \(\deg \mu_u \leq\, n\).
La matrice compagnon de \(P = X^p + a_{p-1}X^{p-1} + \cdots + a_0\) est la matrice \(C_P\) dont la sous-diagonale est formée de \(1\), dont la dernière colonne vaut \((-a_0, \ldots, -a_{p-1})\) et dont les autres coefficients sont nuls. Son polynôme caractéristique est \(P\).
Lemme. Dans \(\det(X I_p – C_P)\), on ajoute à la première ligne \(X\) fois la deuxième, \(X^2\) fois la troisième, et ainsi de suite. La première ligne devient \((0, \ldots, 0, P(X))\). On développe alors selon cette ligne ; le cofacteur restant est le déterminant d’une matrice triangulaire de diagonale \(-1\), et les signes se compensent. On obtient \(P\).
Théorème. Soit \(x \neq 0\) et \(p\) le plus grand entier tel que \((x, u(x), \ldots, u^{p-1}(x))\) soit libre. Alors \(u^p(x) = -(a_0 x + \cdots + a_{p-1} u^{p-1}(x))\). Le sous-espace \(F\) engendré par cette famille est stable par \(u\). Dans cette base, la matrice de \(u_F\) est \(C_P\), avec \(P = X^p + \cdots + a_0\). En complétant la base, la matrice de \(u\) est triangulaire par blocs, donc \(\chi_u = P \cdot R\). Finalement, \(\chi_u(u)(x) = R(u)\big(P(u)(x)\big) = 0\), car \(P(u)(x) = 0\) par construction. Ceci vaut pour tout \(x\), d’où \(\chi_u(u) = 0\).
En dimension \(2\), \(\chi_A = X^2 – \mathrm{tr}(A) X + \det(A)\). Le théorème s’écrit donc \(A^2 – \mathrm{tr}(A) A + \det(A) I_2 = 0\). Si \(\det A \neq 0\), on en déduit \(A^{-1} = \frac{1}{\det A}(\mathrm{tr}(A) I_2 – A)\).
L’argument « on remplace \(X\) par \(A\) dans \(\det(XI – A)\) » est faux. Il donnerait le scalaire \(\det(A – A) = 0\), alors que \(\chi_A(A)\) est une matrice. La démonstration exige un vrai raisonnement.
Pour déterminer un polynôme minimal, on combine donc deux informations. D’une part, \(\mu_u\) divise \(\chi_u\). D’autre part, \(\mu_u\) admet toutes les valeurs propres pour racines. Si \(\chi_u = \prod (X – \lambda_i)^{m_i}\), alors \(\mu_u = \prod (X – \lambda_i)^{k_i}\) avec \(1 \leq\, k_i \leq\, m_i\). Il reste à tester un nombre fini de candidats, par degré croissant.
VI. Trigonalisation
1. Définition et caractérisation
On dit que \(u\) est trigonalisable s’il existe une base de \(E\) dans laquelle sa matrice est triangulaire supérieure. Une matrice \(A\) est trigonalisable si elle est semblable à une matrice triangulaire supérieure.
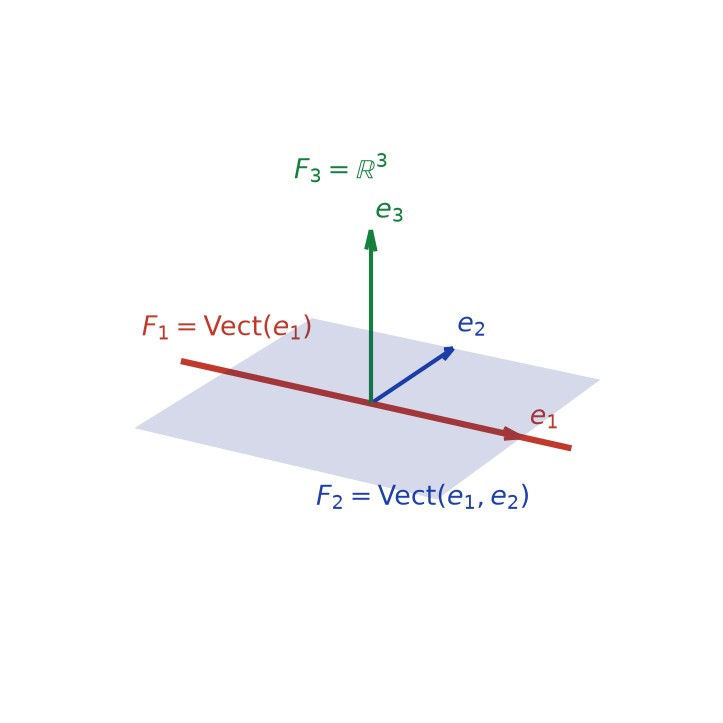
Géométriquement, une base \((e_1, \ldots, e_n)\) trigonalise \(u\) si et seulement si chaque \(F_k = \mathrm{Vect}(e_1, \ldots, e_k)\) est stable par \(u\). On obtient ainsi une suite croissante de sous-espaces stables, appelée drapeau. La figure ci-dessous représente ce drapeau en dimension \(3\).
L’endomorphisme \(u\) est trigonalisable si et seulement si \(\chi_u\) est scindé sur \(\mathbb{K}\). C’est aussi équivalent à l’existence d’un polynôme annulateur scindé sur \(\mathbb{K}\). En particulier, toute matrice de \(\mathcal{M}_n(\mathbb{C})\) est trigonalisable.
Si la matrice est triangulaire de diagonale \((t_{11}, \ldots, t_{nn})\), alors \(\chi_u = \prod (X – t_{ii})\) est scindé.
Réciproquement, on raisonne par récurrence sur \(n\). Le cas \(n = 1\) est clair. Si \(\chi_u\) est scindé, il a une racine \(\lambda\), donc un vecteur propre \(e_1\). On complète en une base ; la matrice de \(u\) s’écrit \(\begin{pmatrix} \lambda & L \\ 0 & B \end{pmatrix}\), avec \(B\) carrée d’ordre \(n – 1\). Alors \(\chi_u = (X – \lambda)\chi_B\), donc \(\chi_B\) est scindé. Par hypothèse de récurrence, \(B = Q T^{\prime} Q^{-1}\) avec \(T^{\prime}\) triangulaire. La matrice de passage \(\begin{pmatrix} 1 & 0 \\ 0 & Q \end{pmatrix}\) rend alors la matrice de \(u\) triangulaire.
Enfin, si un annulateur \(P\) est scindé sur \(\mathbb{K}\), toute racine complexe de \(\chi_u\) est valeur propre complexe, donc racine de \(P\), donc dans \(\mathbb{K}\). Ainsi \(\chi_u\) est scindé. La réciproque résulte de Cayley-Hamilton.
Si \(\chi_A\) est scindé de racines \(\lambda_1, \ldots, \lambda_n\) comptées avec multiplicité, alors \(\mathrm{tr}(A) = \lambda_1 + \cdots + \lambda_n\) et \(\det(A) = \lambda_1 \cdots \lambda_n\).
2. Trigonaliser en pratique
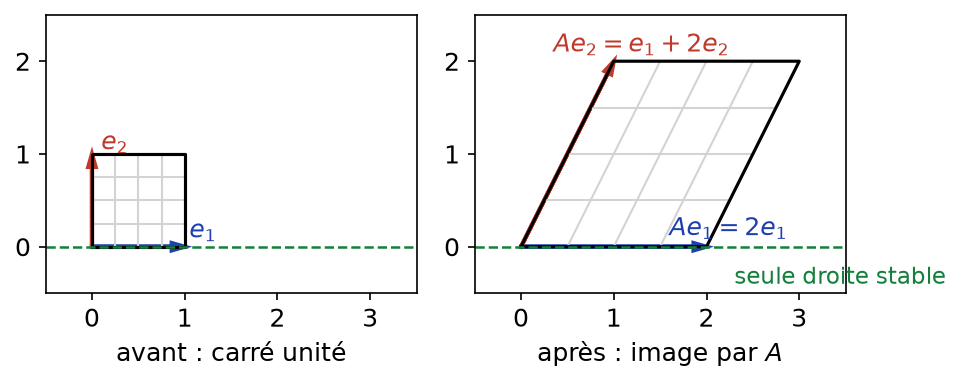
Une matrice trigonalisable n’est pas forcément diagonalisable. L’exemple type est \(A = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\). Comme le montre la figure ci-dessous, \(A\) dilate l’axe des abscisses mais cisaille le carré unité : une seule droite est stable.
Pour trigonaliser \(A \in \mathcal{M}_3(\mathbb{K})\) avec \(\chi_A\) scindé :
- calculer \(\chi_A\) et ses racines ;
- déterminer les sous-espaces propres ; s’ils fournissent une base, \(A\) est diagonalisable ;
- sinon, pour une valeur propre \(\lambda\) double, choisir \(v_2\) dans \(\ker(A – \lambda I)^2\) hors de \(\ker(A – \lambda I)\) et poser \(v_1 = (A – \lambda I) v_2\) ; alors \(A v_2 = \lambda v_2 + v_1\) ;
- compléter par un vecteur propre de l’autre valeur propre, puis écrire \(P\) et \(T = P^{-1}AP\), en lisant \(T\) colonne par colonne.
Soit \(A = \begin{pmatrix} 3 & 1 \\ -1 & 1 \end{pmatrix}\). Alors \(\chi_A = X^2 – 4X + 4 = (X – 2)^2\). Le noyau de \(A – 2I = \begin{pmatrix} 1 & 1 \\ -1 & -1 \end{pmatrix}\) est la droite engendrée par \(v_1 = (1, -1)\). Donc \(A\) n’est pas diagonalisable. On choisit \(v_2 = (1, 0)\). Alors \(A v_2 = (3, -1) = 2 v_2 + v_1\). Dans la base \((v_1, v_2)\), la matrice est \(T = \begin{pmatrix} 2 & 1 \\ 0 & 2 \end{pmatrix}\).
VII. Sous-espaces caractéristiques et endomorphismes nilpotents
1. Sous-espaces caractéristiques
Supposons \(\chi_u = \prod_{i=1}^{p} (X – \lambda_i)^{m_i}\) scindé, avec des \(\lambda_i\) distincts. Le sous-espace caractéristique associé à \(\lambda_i\) est \(N_i = \ker (u – \lambda_i \mathrm{id})^{m_i}\).
On a \(E = N_1 \oplus \cdots \oplus N_p\). Chaque \(N_i\) est stable par \(u\) et \(\dim N_i = m_i\). La restriction de \(u – \lambda_i \mathrm{id}\) à \(N_i\) est nilpotente. Dans une base adaptée, la matrice de \(u\) est diagonale par blocs, chaque bloc étant triangulaire de diagonale constante \(\lambda_i\).
Les polynômes \((X – \lambda_i)^{m_i}\) sont deux à deux premiers entre eux, car leurs racines sont distinctes. Par Cayley-Hamilton, leur produit \(\chi_u\) annule \(u\). Le lemme des noyaux donne donc la somme directe. Chaque \(N_i\) est un noyau de polynôme en \(u\), donc il est stable.
Notons \(u_i\) la restriction de \(u\) à \(N_i\) et \(d_i = \dim N_i\). Le polynôme \((X – \lambda_i)^{m_i}\) annule \(u_i\), donc \(\lambda_i\) est sa seule valeur propre. Comme \(\chi_{u_i}\) divise \(\chi_u\), il est scindé, d’où \(\chi_{u_i} = (X – \lambda_i)^{d_i}\). La matrice diagonale par blocs donne \(\chi_u = \prod (X – \lambda_i)^{d_i}\). Par unicité de la factorisation, \(d_i = m_i\).
On a toujours \(\ker(u – \lambda_i \mathrm{id}) \subset N_i\). L’endomorphisme \(u\) est diagonalisable si et seulement si ces inclusions sont des égalités pour tout \(i\). Le sous-espace caractéristique « corrige » donc le manque de vecteurs propres.
2. Endomorphismes nilpotents
L’endomorphisme \(u\) est nilpotent s’il existe \(k \in \mathbb{N}\) tel que \(u^k = 0\). Le plus petit tel entier est l’indice de nilpotence de \(u\).
Si \(u\) est nilpotent d’indice \(k\), alors :
- \(\mu_u = X^k\) et \(k \leq\, n\), donc \(u^n = 0\) ;
- \(\chi_u = X^n\), \(0\) est la seule valeur propre et \(\mathrm{tr}(u) = 0\) ;
- \(u\) est trigonalisable avec une diagonale nulle ;
- \(\mathrm{id} – u\) est inversible, d’inverse \(\mathrm{id} + u + \cdots + u^{k-1}\).
Réciproquement, si \(\chi_u = X^n\), alors \(u\) est nilpotent, par Cayley-Hamilton.
Le polynôme \(X^k\) annule \(u\), donc \(\mu_u\) divise \(X^k\) ; par minimalité de \(k\), \(\mu_u = X^k\). Cayley-Hamilton donne \(k = \deg \mu_u \leq\, n\). Ensuite, \(X^k\) est scindé, donc \(u\) est trigonalisable. Sa seule valeur propre est \(0\), donc la diagonale est nulle et \(\chi_u = X^n\). Enfin, \((\mathrm{id} – u)(\mathrm{id} + u + \cdots + u^{k-1}) = \mathrm{id} – u^k = \mathrm{id}\).
Le cas extrême \(k = n\) mérite une image. Si \(u^{n-1}(x) \neq 0\), la famille \((x, u(x), \ldots, u^{n-1}(x))\) est libre. Comme le montre la figure ci-dessous pour \(n = 4\), \(u\) fait avancer chaque vecteur d’un cran dans la chaîne, jusqu’à \(0\).
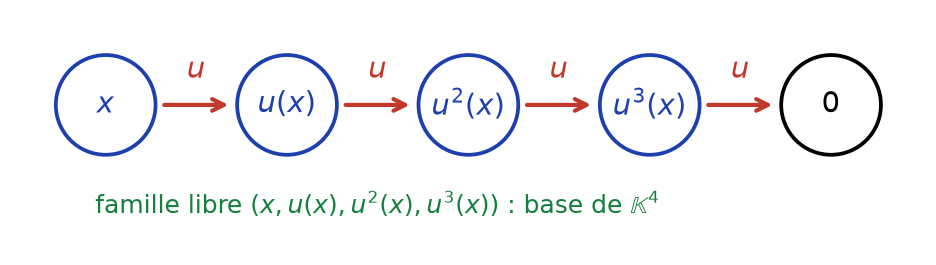
Dans la base \((u^3(x), u^2(x), u(x), x)\), la matrice de \(u\) est \(J = \begin{pmatrix} 0 & 1 & 0 & 0 \\ 0 & 0 & 1 & 0 \\ 0 & 0 & 0 & 1 \\ 0 & 0 & 0 & 0 \end{pmatrix}\). Chaque colonne exprime l’image du vecteur de base correspondant. Par exemple, \(u(x)\) est le troisième vecteur de base, d’où le \(1\) en position \((3, 4)\).
VIII. Ce qu’il faut retenir
- \(P \mapsto P(u)\) respecte sommes et produits ; deux polynômes en \(u\) commutent, et leurs noyaux et images sont stables par \(u\).
- Toute valeur propre est racine de tout polynôme annulateur ; les racines de \(\mu_u\) sont exactement les valeurs propres.
- Les annulateurs de \(u\) sont les multiples de \(\mu_u\), et \(\dim \mathbb{K}[u] = \deg \mu_u\).
- Un annulateur à coefficient constant non nul donne \(u^{-1}\) ; la division euclidienne de \(X^m\) par un annulateur donne \(u^m\).
- Lemme des noyaux : des facteurs premiers entre eux découpent \(\ker P(u)\) en somme directe, avec des projecteurs polynomiaux en \(u\).
- \(u\) est diagonalisable si et seulement s’il admet un annulateur scindé à racines simples.
- Cayley-Hamilton : \(\chi_u(u) = 0\), donc \(\mu_u\) divise \(\chi_u\).
- \(u\) est trigonalisable si et seulement si \(\chi_u\) est scindé ; sur \(\mathbb{C}\), c’est toujours le cas.
- Les sous-espaces caractéristiques \(\ker(u – \lambda_i \mathrm{id})^{m_i}\) sont stables, de dimension \(m_i\), et leur somme directe vaut \(E\).
- Un nilpotent vérifie \(u^n = 0\) et \(\chi_u = X^n\) ; non nul, il n’est jamais diagonalisable.
Questions fréquentes sur trigonalisation et Cayley-Hamilton
Quelle différence entre polynôme minimal et polynôme caractéristique ?
Le polynôme caractéristique \(\chi_u\) est toujours de degré \(n\), alors que le polynôme minimal \(\mu_u\) est l’annulateur unitaire de plus petit degré. Par Cayley-Hamilton, \(\mu_u\) divise \(\chi_u\), et les deux ont les mêmes racines, à savoir les valeurs propres. Seules les multiplicités peuvent différer : par exemple, pour \(\mathrm{diag}(2, 2, 3)\), on a \(\chi = (X – 2)^2 (X – 3)\) mais \(\mu = (X – 2)(X – 3)\).
Comment savoir rapidement si une matrice est diagonalisable avec un polynôme annulateur ?
Il suffit de trouver un polynôme annulateur scindé sur le corps et à racines simples. Par exemple, si \(A^2 = A\) ou si \(A^2 = I_n\), la matrice est diagonalisable. Inversement, si le polynôme minimal a une racine multiple, la matrice n’est pas diagonalisable.
Toute matrice est-elle trigonalisable ?
Sur \(\mathbb{C}\), oui, car tout polynôme caractéristique y est scindé. Sur \(\mathbb{R}\), une matrice est trigonalisable si et seulement si son polynôme caractéristique est scindé sur \(\mathbb{R}\). Une rotation d’angle \(\pi/2\) du plan, par exemple, n’est pas trigonalisable sur \(\mathbb{R}\).
Pourquoi ne peut-on pas démontrer Cayley-Hamilton en remplaçant X par A dans le déterminant ?
Parce que \(\chi_A(A)\) est une matrice, alors que \(\det(A – A)\) est un scalaire : la substitution n’a pas de sens dans une matrice de polynômes. Une vraie preuve passe par exemple par un sous-espace cyclique et une matrice compagnon, ou par la trigonalisation sur \(\mathbb{C}\).
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur trigonalisation et Cayley-Hamilton
- À maîtriser avant : Valeurs propres et diagonalisation
- Chapitre précédent : Valeurs propres et diagonalisation
- Chapitre suivant : Arithmétique et anneau Z/nZ
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3