Voici le corrigé du contrôle de maths de L2 sur le thème : formes quadratiques, coniques et quadriques.
Voici la correction complète du partiel sur les formes quadratiques, rédigée comme on l’attend d’un étudiant de L2. La preuve de Sylvester repose sur la formule des dimensions. Les réductions de Gauss sont vérifiées par le déterminant, qui doit égaler le produit des coefficients obtenus.
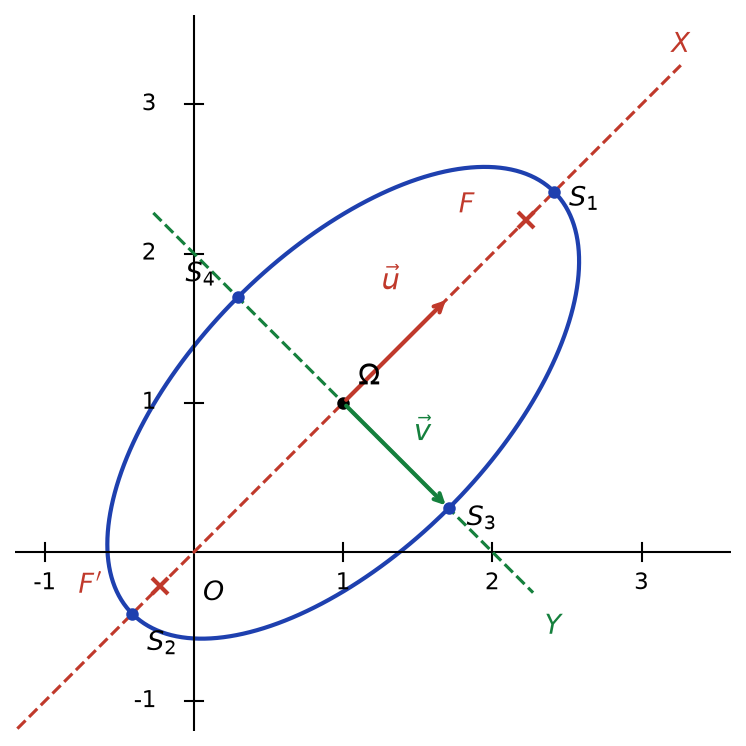
Pour la conique, le corrigé cherche d’abord le centre, puis diagonalise la partie quadratique dans une base orthonormée ; une figure montre l’ellipse dans son repère propre. Le problème final dresse le tableau des signatures et en déduit chaque quadrique. Le barème détaillé termine chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l2 : formes quadratiques, coniques et quadriques.
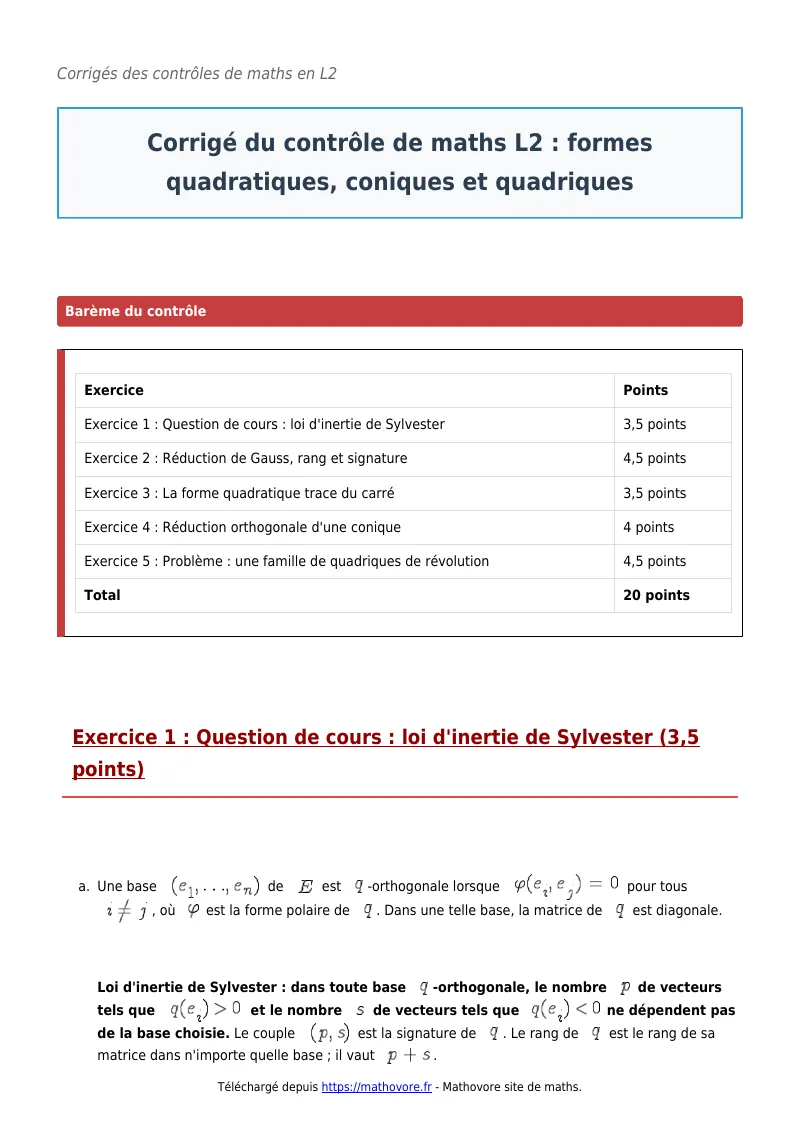
| Exercice | Points |
| Exercice 1 : Question de cours : loi d’inertie de Sylvester | 3,5 points |
| Exercice 2 : Réduction de Gauss, rang et signature | 4,5 points |
| Exercice 3 : La forme quadratique trace du carré | 3,5 points |
| Exercice 4 : Réduction orthogonale d’une conique | 4 points |
| Exercice 5 : Problème : une famille de quadriques de révolution | 4,5 points |
| Total | 20 points |
Exercice 1 : Question de cours : loi d’inertie de Sylvester (3,5 points)
-
Une base \((e_1, \ldots, e_n)\) de \(E\) est \(q\)-orthogonale lorsque \(\varphi(e_i, e_j) = 0\) pour tous \(i \neq j\), où \(\varphi\) est la forme polaire de \(q\). Dans une telle base, la matrice de \(q\) est diagonale.
Loi d’inertie de Sylvester : dans toute base \(q\)-orthogonale, le nombre \(p\) de vecteurs tels que \(q(e_i) > 0\) et le nombre \(s\) de vecteurs tels que \(q(e_i) < 0\) ne dépendent pas de la base choisie. Le couple \((p, s)\) est la signature de \(q\). Le rang de \(q\) est le rang de sa matrice dans n’importe quelle base ; il vaut \(p + s\).
-
Numérotons les vecteurs pour que \(q(e_1), \ldots, q(e_p)\) soient strictement positifs. Posons \(F = \operatorname{Vect}(e_1, \ldots, e_p)\), de dimension \(p\).
D’abord, \(q\) est définie positive sur \(F\). En effet, si \(x = x_1 e_1 + \cdots + x_p e_p\) est non nul, l’orthogonalité de la base donne \(q(x) = x_1^2 q(e_1) + \cdots + x_p^2 q(e_p) > 0\), car au moins un \(x_i\) est non nul.
Ensuite, \(G^{\prime}\) est engendré par les \(n – p^{\prime}\) vecteurs \(e_i^{\prime}\) tels que \(q(e_i^{\prime}) \leq\, 0\) ; il est donc de dimension \(n – p^{\prime}\). Pour \(y = \sum y_i e_i^{\prime}\) dans \(G^{\prime}\), on a de même \(q(y) = \sum y_i^2 q(e_i^{\prime}) \leq\, 0\).
Par conséquent, \(F \cap G^{\prime} = \{0\}\) : un vecteur non nul de l’intersection vérifierait à la fois \(q(x) > 0\) et \(q(x) \leq\, 0\). La formule de Grassmann donne alors
\[\dim(F + G^{\prime}) = \dim F + \dim G^{\prime} = p + n – p^{\prime} \leq\, \dim E = n,\]
donc \(p \leq\, p^{\prime}\). Les deux bases jouent des rôles symétriques, donc \(p^{\prime} \leq\, p\), et ainsi \(p = p^{\prime}\).
Enfin, le nombre de \(q(e_i)\) non nuls est le rang de la matrice diagonale de \(q\), qui ne dépend pas de la base. Le nombre de valeurs strictement négatives vaut donc \(\operatorname{rg}(q) – p\) dans toute base \(q\)-orthogonale : la signature est bien définie.
Barème : a) 0,25 point pour la base orthogonale, 0,5 point pour l’énoncé de Sylvester, 0,25 point pour rang et signature ; b) 0,5 point pour q définie positive sur F, 0,5 point pour q négative sur G′ et sa dimension, 0,5 point pour l’intersection nulle, 0,5 point pour Grassmann, 0,5 point pour la symétrie et la conclusion sur s.
Exercice 2 : Réduction de Gauss, rang et signature (4,5 points)
-
Les coefficients diagonaux sont ceux des carrés ; les autres sont la moitié des coefficients des doubles produits :
\[A_1 = \begin{pmatrix} 1 1 -1 \\ 1 3 3 \\ -1 3 2 \end{pmatrix}.\]
La forme polaire est donc \(\varphi_1((x, y, z), (x^{\prime}, y^{\prime}, z^{\prime})) = xx^{\prime} + 3yy^{\prime} + 2zz^{\prime} + (xy^{\prime} + x^{\prime}y) – (xz^{\prime} + x^{\prime}z) + 3(yz^{\prime} + y^{\prime}z)\).
-
On regroupe d’abord les termes en \(x\) : \(x^2 + 2x(y – z) = (x + y – z)^2 – (y – z)^2\). Ainsi
\[q_1 = (x + y – z)^2 – y^2 + 2yz – z^2 + 3y^2 + 2z^2 + 6yz = (x + y – z)^2 + 2y^2 + 8yz + z^2.\]
Ensuite, \(2y^2 + 8yz = 2(y + 2z)^2 – 8z^2\). On obtient donc
\[q_1(x, y, z) = (x + y – z)^2 + 2(y + 2z)^2 – 7z^2.\]
Les formes linéaires \(x + y – z\), \(y + 2z\) et \(z\) sont indépendantes (système triangulaire). Vérification : la matrice de passage est triangulaire à diagonale de \(1\), donc \(\det A_1 = 1 \times 2 \times (-7) = -14\). Directement, en développant selon la première ligne,
\[\det A_1 = 1 \times (6 – 9) – 1 \times (2 + 3) + (-1) \times (3 + 3) = -3 – 5 – 6 = -14.\]
Les deux calculs concordent.
-
La réduction contient deux carrés affectés d’un coefficient positif et un d’un coefficient négatif. Donc \(q_1\) est de rang \(3\) et de signature \((2, 1)\). Elle n’est pas positive : par exemple, pour \((x, y, z) = (3, -2, 1)\), on a \(x + y – z = 0\), \(y + 2z = 0\) et \(q_1 = -7 < 0\).
-
La forme \(q_2\) n’a aucun carré. Posons \(x = u + v\), \(y = u – v\). Alors \(xy = u^2 – v^2\) et \(z(x + y) = 2uz\), donc
\[q_2 = u^2 + 2uz – v^2 = (u + z)^2 – z^2 – v^2.\]
Avec \(u = \dfrac{x + y}{2}\) et \(v = \dfrac{x – y}{2}\), on obtient
\[q_2(x, y, z) = (\frac{x + y}{2} + z)^2 – (\frac{x – y}{2})^2 – z^2.\]
Ces trois formes linéaires sont indépendantes : leur matrice a pour déterminant \(-\dfrac{1}{2} \neq 0\) (développement selon la dernière ligne \((0, 0, 1)\)). Donc \(q_2\) est de rang \(3\) et de signature \((1, 2)\).
-
On cherche un vecteur tel que \(q_2 = 0\). Prenons \((x, y, z) = (1, 1, t)\) : \(q_2 = 1 + 2t\), qui s’annule pour \(t = -\dfrac{1}{2}\). Le vecteur \((2, 2, -1)\) est isotrope : \(q_2(2, 2, -1) = 4 – 2 – 2 = 0\).
Barème : a) 0,25 point pour la matrice, 0,25 point pour la forme polaire ; b) 1 point pour la réduction, 0,5 point pour la vérification par le déterminant ; c) 0,25 point pour rang et signature, 0,25 point pour la non-positivité justifiée ; d) 1 point pour la réduction, 0,5 point pour l’indépendance et la signature ; e) 0,5 point.
Erreur fréquente : conclure sur la signature sans vérifier que les formes linéaires obtenues sont indépendantes ; sinon le rang peut être surestimé.
Exercice 3 : La forme quadratique trace du carré (3,5 points)
-
La trace est linéaire et le produit matriciel est bilinéaire, donc \(\varphi\) est bilinéaire. De plus, \(\operatorname{tr}(AB) = \operatorname{tr}(BA)\). Ainsi \(\varphi\) est une forme bilinéaire symétrique, de forme quadratique \(q(A) = \varphi(A, A)\).
-
Pour \(M = (m_{ij})\), on a \(\operatorname{tr}(M^2) = \sum_{i=1}^{n} \sum_{j=1}^{n} m_{ij} m_{ji}\). Si \(S\) est symétrique, \(s_{ji} = s_{ij}\), donc \(q(S) = \sum_{i, j} s_{ij}^2 \geq\, 0\). Si \(A\) est antisymétrique, \(a_{ji} = -a_{ij}\), donc \(q(A) = -\sum_{i, j} a_{ij}^2 \leq\, 0\). De plus, ces quantités ne s’annulent que pour la matrice nulle.
-
Soit \(S \in \mathcal{S}_n\) et \(A \in \mathcal{A}_n\). Une matrice et sa transposée ont même trace, donc
\[\operatorname{tr}(SA) = \operatorname{tr}((SA)^T) = \operatorname{tr}(A^T S^T) = \operatorname{tr}(-AS) = -\operatorname{tr}(SA).\]
Par conséquent \(\varphi(S, A) = 0\) : les deux sous-espaces sont \(\varphi\)-orthogonaux.
-
Notons \(E_{ij}\) les matrices élémentaires. On a \(E_{ij} E_{kl} = \delta_{jk} E_{il}\), d’où \(\operatorname{tr}(E_{ij} E_{kl}) = \delta_{jk} \delta_{il}\). Considérons la famille formée :
- des \(E_{ii}\), pour \(1 \leq\, i \leq\, n\), avec \(q(E_{ii}) = 1\) ;
- des \(E_{ij} + E_{ji}\), pour \(i < j\), avec \(q = \operatorname{tr}(E_{ii} + E_{jj}) = 2\) ;
- des \(E_{ij} – E_{ji}\), pour \(i < j\), avec \(q = \operatorname{tr}(-E_{ii} – E_{jj}) = -2\).
C’est une base de \(E\), réunion d’une base de \(\mathcal{S}_n\) et d’une base de \(\mathcal{A}_n\). Elle est \(q\)-orthogonale : la formule \(\operatorname{tr}(E_{ij} E_{kl}) = \delta_{jk} \delta_{il}\) montre que deux éléments construits sur des paires d’indices différentes sont orthogonaux, et la question c) traite les paires symétrique-antisymétrique.
Il y a \(n + \dfrac{n(n-1)}{2} = \dfrac{n(n+1)}{2}\) vecteurs de carré positif et \(\dfrac{n(n-1)}{2}\) de carré négatif, aucun de carré nul. Donc \(q\) est de rang \(n^2\) et de signature \((\dfrac{n(n+1)}{2}, \dfrac{n(n-1)}{2})\).
Barème : a) 0,5 point ; b) 0,5 point par cas ; c) 0,5 point ; d) 0,75 point pour la base q-orthogonale justifiée, 0,5 point pour le décompte, 0,25 point pour rang et signature.
Exercice 4 : Réduction orthogonale d’une conique (4 points)
-
La partie quadratique a pour matrice
\[M = \begin{pmatrix} 5 -3 \\ -3 5 \end{pmatrix}, \qquad \chi_M(\lambda) = (5 – \lambda)^2 – 9 = (\lambda – 2)(\lambda – 8).\]
Ensuite, \(M(1, 1)^T = (2, 2)^T\) et \(M(1, -1)^T = (8, -8)^T\). Les valeurs propres sont \(2\) et \(8\), et \(\vec{u} = \frac{1}{\sqrt{2}}(1, 1)\), \(\vec{v} = \frac{1}{\sqrt{2}}(1, -1)\) forment une base orthonormée de vecteurs propres, conformément au théorème spectral.
-
Notons \(f(x, y) = 5x^2 – 6xy + 5y^2 – 4x – 4y – 4\). Un centre annule le gradient :
\[\frac{\partial f}{\partial x} = 10x – 6y – 4 = 0, \qquad \frac{\partial f}{\partial y} = -6x + 10y – 4 = 0.\]
La différence des deux équations donne \(16x – 16y = 0\), donc \(x = y\), puis \(4x – 4 = 0\). Le déterminant du système, \(\det(2M) = 64\), est non nul. Le centre est unique : \(\Omega(1, 1)\).
-
En développant, \(5(x-1)^2 – 6(x-1)(y-1) + 5(y-1)^2 = 5x^2 – 6xy + 5y^2 – 4x – 4y + 4\). L’équation s’écrit donc
\[5(x-1)^2 – 6(x-1)(y-1) + 5(y-1)^2 = 8.\]
Posons \((x, y) = \Omega + X\vec{u} + Y\vec{v}\). Comme la base \((\vec{u}, \vec{v})\) est orthonormée et propre, la partie quadratique devient \(2X^2 + 8Y^2\). Ainsi
\[2X^2 + 8Y^2 = 8 \iff \frac{X^2}{4} + Y^2 = 1.\]
La courbe \(\mathcal{C}\) est une ellipse de centre \(\Omega(1, 1)\), de demi-grand axe \(2\) porté par \(\vec{u}\) et de demi-petit axe \(1\) porté par \(\vec{v}\). Sa demi-distance focale vaut \(c = \sqrt{4 – 1} = \sqrt{3}\), donc son excentricité est \(e = \dfrac{\sqrt{3}}{2}\).
Les sommets sont \(\Omega \pm 2\vec{u}\) et \(\Omega \pm \vec{v}\) : \(S_1(1 + \sqrt{2}, 1 + \sqrt{2})\), \(S_2(1 – \sqrt{2}, 1 – \sqrt{2})\), \(S_3(1 + \frac{\sqrt{2}}{2}, 1 – \frac{\sqrt{2}}{2})\) et \(S_4(1 – \frac{\sqrt{2}}{2}, 1 + \frac{\sqrt{2}}{2})\). Les foyers sont \((1 \pm \frac{\sqrt{6}}{2}, 1 \pm \frac{\sqrt{6}}{2})\).

Vérification : \(S_1\) donne \(X = 2\), \(Y = 0\), et \(\frac{4}{4} + 0 = 1\).
Barème : a) 0,5 point pour le polynôme caractéristique, 0,5 point pour les valeurs propres, 0,5 point pour la base orthonormée ; b) 0,5 point pour le système, 0,5 point pour la résolution et l’unicité ; c) 0,5 point pour l’équation réduite, 0,5 point pour la nature, les demi-axes et l’excentricité, 0,5 point pour les sommets et le tracé.
Exercice 5 : Problème : une famille de quadriques de révolution (4,5 points)
-
La matrice de \(q_a\) est
\[M_a = \begin{pmatrix} 1 a a \\ a 1 a \\ a a 1 \end{pmatrix} = (1 – a) I_3 + aJ.\]
La matrice \(J\) est de rang \(1\) et \(J(1, 1, 1)^T = 3(1, 1, 1)^T\). Ses valeurs propres sont donc \(3\), de vecteur propre \((1, 1, 1)\), et \(0\), d’espace propre le plan \(P_0 : x + y + z = 0\). Par conséquent, \(M_a\) a pour valeurs propres \(1 + 2a\), de vecteur propre \(\vec{w} = \frac{1}{\sqrt{3}}(1, 1, 1)\), et \(1 – a\), valeur propre double d’espace propre \(P_0\). Une base orthonormée de \(P_0\) est \(\vec{e}_1 = \frac{1}{\sqrt{2}}(1, -1, 0)\), \(\vec{e}_2 = \frac{1}{\sqrt{6}}(1, 1, -2)\).
-
Dans la base orthonormée \((\vec{e}_1, \vec{e}_2, \vec{w})\), de coordonnées \((X, Y, Z)\), on a \(q_a = (1 – a)(X^2 + Y^2) + (1 + 2a)Z^2\). Or \(1 + 2a > 0 \iff a > -\frac{1}{2}\) et \(1 – a > 0 \iff a < 1\). Ainsi :
\(a\) \(a < -\frac{1}{2}\) \(a = -\frac{1}{2}\) \(-\frac{1}{2} < a < 1\) \(a = 1\) \(a > 1\) signature \((2, 1)\) \((2, 0)\) \((3, 0)\) \((1, 0)\) \((1, 2)\) En particulier, \(q_a\) est définie positive si et seulement si \(-\frac{1}{2} < a < 1\).
-
L’équation de \(\mathcal{Q}_a\) s’écrit \((1 – a)(X^2 + Y^2) + (1 + 2a)Z^2 = 1\). Les coefficients de \(X^2\) et \(Y^2\) sont égaux, donc toute quadrique non dégénérée obtenue est de révolution autour de l’axe \(D = \mathbb{R}(1, 1, 1)\).
- Si \(-\frac{1}{2} < a < 1\) : ellipsoïde de révolution d’axe \(D\), de demi-axes \(\frac{1}{\sqrt{1-a}}\) et \(\frac{1}{\sqrt{1+2a}}\) ; pour \(a = 0\), c’est la sphère unité.
- Si \(a = -\frac{1}{2}\) : \(\frac{3}{2}(X^2 + Y^2) = 1\), cylindre de révolution d’axe \(D\) et de rayon \(\sqrt{\frac{2}{3}}\).
- Si \(a = 1\) : \(3Z^2 = 1\), et comme \(Z = \frac{x + y + z}{\sqrt{3}}\), on obtient la réunion des deux plans parallèles \(x + y + z = 1\) et \(x + y + z = -1\).
- Si \(a < -\frac{1}{2}\) : un coefficient négatif sur \(Z^2\), hyperboloïde de révolution à une nappe d’axe \(D\).
- Si \(a > 1\) : deux coefficients négatifs sur \(X^2\) et \(Y^2\), hyperboloïde de révolution à deux nappes d’axe \(D\).
-
Pour \(a = 2\), on a \(q_2 = 5Z^2 – X^2 – Y^2\). Un point \(t(1, 1, 1)\) vérifie \(q_2 = 3t^2 + 4 \times 3t^2 = 15t^2\). Donc \(q_2 = 1\) pour \(t = \pm \frac{1}{\sqrt{15}}\). Les sommets de \(\mathcal{Q}_2\) sont \(\pm \frac{1}{\sqrt{15}}(1, 1, 1)\).
Sur le plan \(x + y + z = 0\), on a \(Z = 0\), donc \(q_2 = -(X^2 + Y^2) \leq\, 0\). Ainsi \(q_2 = 1\) est impossible : \(\mathcal{Q}_2\) ne rencontre pas ce plan, ce qui confirme que ses deux nappes sont séparées par lui.
Barème : a) 0,5 point pour les valeurs propres, 0,5 point pour la base orthonormée ; b) 0,5 point pour l’expression réduite, 0,5 point pour le tableau complet ; c) 0,25 point par cas correct (ellipsoïde, cylindre, plans, une nappe, deux nappes), 0,25 point pour l’axe ; d) 0,5 point pour les sommets, 0,5 point pour le plan.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : formes quadratiques, coniques et quadriques
Pour consolider ce que le corrigé vous a appris, relisez le cours « Formes quadratiques » en L2 puis entraînez-vous avec les exercices corrigés formes quadratiques.
Retrouvez tous les contrôles de maths de L2 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.