Ce chapitre étend l’intégrale de Riemann aux intervalles non bornés et aux fonctions non bornées. Le cours d’intégrales généralisées L2 part d’une idée simple : une intégrale généralisée est la limite d’intégrales sur des segments. Il prolonge ainsi l’intégration du premier semestre et fait écho au chapitre sur les séries numériques.
Vous y étudierez le critère de Cauchy, la comparaison des fonctions positives avec les intégrales de Riemann et de Bertrand, puis la convergence absolue. Ensuite, les intégrales semi-convergentes sont traitées par la règle d’Abel et l’intégration par parties sur un intervalle ouvert. Enfin, l’intégration des relations de comparaison donne des équivalents de restes.
Ces outils servent ensuite partout : intégrales à paramètre, fonction Gamma, transformées de Fourier et de Laplace, probabilités à densité. Les résultats sont démontrés et deux encadrés de méthode résument les réflexes attendus en partiel.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur intégrales généralisées.
I. Définition des intégrales généralisées
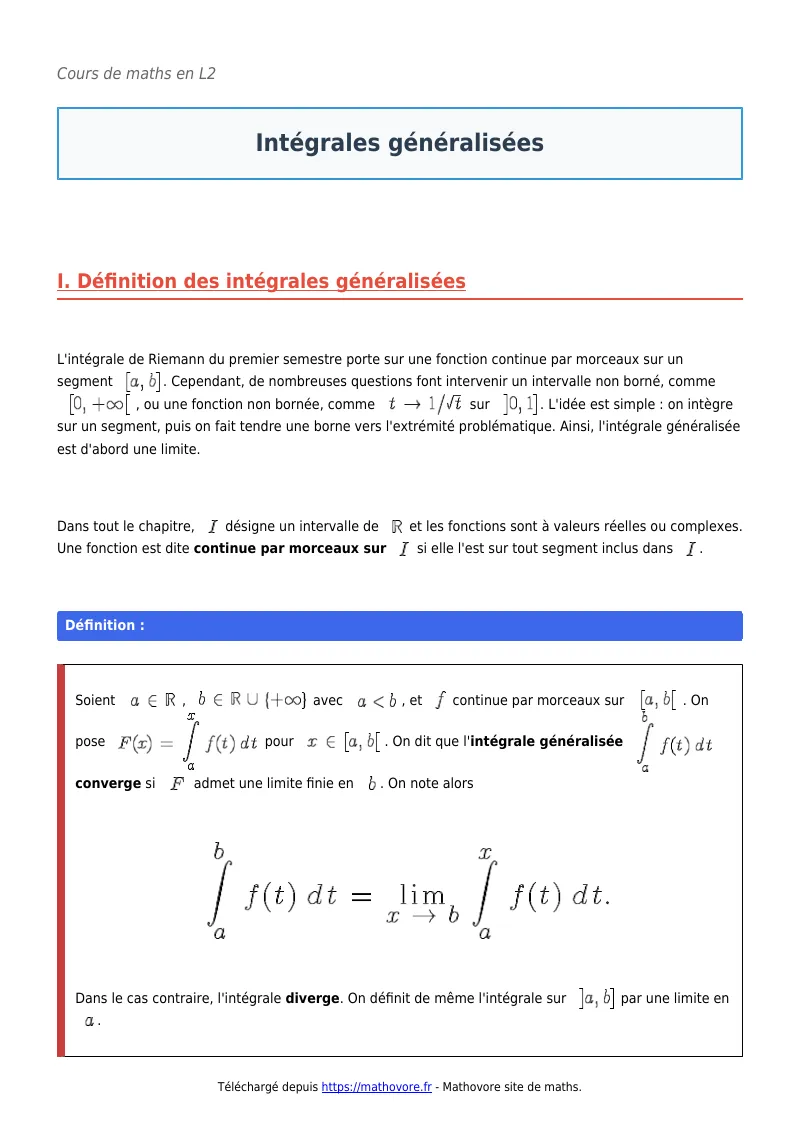
L’intégrale de Riemann du premier semestre porte sur une fonction continue par morceaux sur un segment \([a, b]\). Cependant, de nombreuses questions font intervenir un intervalle non borné, comme \([0, +\infty[\), ou une fonction non bornée, comme \(t \mapsto 1/\sqrt{t}\) sur \(]0, 1]\). L’idée est simple : on intègre sur un segment, puis on fait tendre une borne vers l’extrémité problématique. Ainsi, l’intégrale généralisée est d’abord une limite.
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) et les fonctions sont à valeurs réelles ou complexes. Une fonction est dite continue par morceaux sur \(I\) si elle l’est sur tout segment inclus dans \(I\).
Soient \(a \in \mathbb{R}\), \(b \in \mathbb{R} \cup \{+\infty\}\) avec \(a < b\), et \(f\) continue par morceaux sur \([a, b[\). On pose \(F(x) = \int_a^x f(t)\,dt\) pour \(x \in [a, b[\). On dit que l’intégrale généralisée \(\int_a^b f(t)\,dt\) converge si \(F\) admet une limite finie en \(b\). On note alors
\[\int_a^b f(t)\,dt = \lim_{x \to b} \int_a^x f(t)\,dt.\]
Dans le cas contraire, l’intégrale diverge. On définit de même l’intégrale sur \(]a, b]\) par une limite en \(a\).
Pour un intervalle ouvert \(]a, b[\), les deux extrémités posent problème. On coupe alors l’intervalle en un point \(c\) quelconque.
Soit \(f\) continue par morceaux sur \(]a, b[\) et \(c \in ]a, b[\). L’intégrale \(\int_a^b f\) converge si les deux intégrales \(\int_a^c f\) et \(\int_c^b f\) convergent. On pose alors \(\int_a^b f = \int_a^c f + \int_c^b f\). Cette définition ne dépend pas du choix de \(c\), grâce à la relation de Chasles sur les segments.
Il faut deux limites indépendantes. Par exemple, \(\int_{-x}^{x} t\,dt = 0\) pour tout \(x\), et pourtant \(\int_{-\infty}^{+\infty} t\,dt\) diverge, car \(\int_0^x t\,dt = x^2/2\) tend vers \(+\infty\).
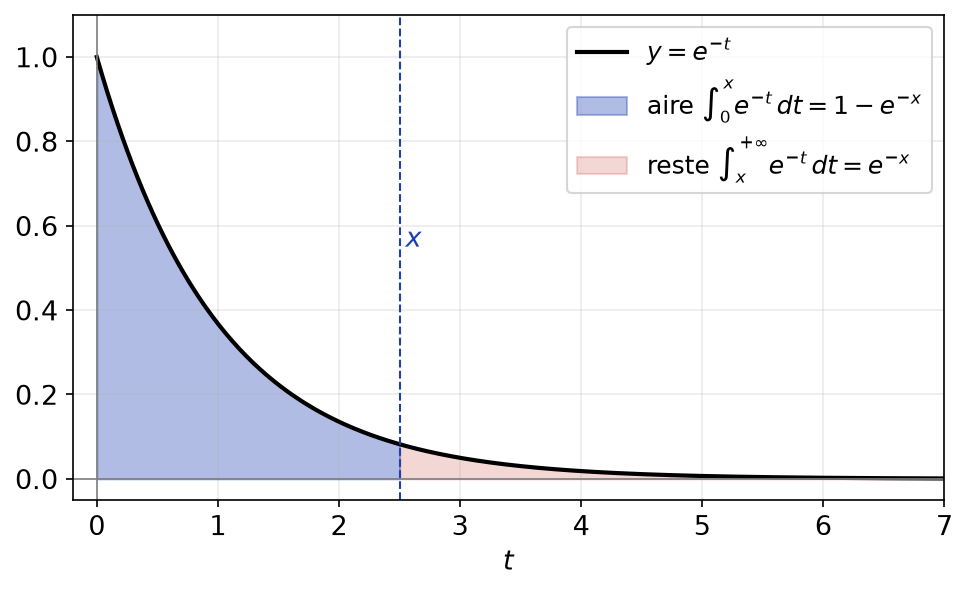
Pour \(x \geq\, 0\), on a \(\int_0^x e^{-t}\,dt = 1 – e^{-x}\), qui tend vers \(1\). Donc \(\int_0^{+\infty} e^{-t}\,dt\) converge et vaut \(1\). En revanche, \(\int_1^x \frac{dt}{t} = \ln x\) tend vers \(+\infty\) : l’intégrale \(\int_1^{+\infty} \frac{dt}{t}\) diverge. De même, \(\int_x^1 \frac{dt}{\sqrt{t}} = 2 – 2\sqrt{x}\) tend vers \(2\) quand \(x \to 0^+\), donc \(\int_0^1 \frac{dt}{\sqrt{t}} = 2\).
La figure ci-dessous illustre le premier exemple. L’aire comprise entre la courbe de \(t \mapsto e^{-t}\) et l’axe, sur \([0, x]\), vaut \(1 – e^{-x}\). Lorsque \(x\) grandit, cette aire se rapproche de \(1\), alors que le domaine devient infini.
1. Premières propriétés
Les propriétés de l’intégrale sur un segment passent à la limite. En effet, une somme de limites finies reste une limite finie.
Soient \(f\) et \(g\) continues par morceaux sur \([a, b[\) et \(\lambda \in \mathbb{C}\).
1. Linéarité : si \(\int_a^b f\) et \(\int_a^b g\) convergent, alors \(\int_a^b (f + \lambda g)\) converge et vaut \(\int_a^b f + \lambda \int_a^b g\).
2. Positivité : si \(f\) est réelle, positive, et si \(\int_a^b f\) converge, alors \(\int_a^b f \geq\, 0\).
3. Reste : si \(\int_a^b f\) converge, alors \(\int_x^b f\) converge pour tout \(x \in [a, b[\) et \(\int_x^b f \to 0\) quand \(x \to b\).
4. Une fonction complexe a une intégrale convergente si et seulement si ses parties réelle et imaginaire en ont une.
Si \(f\) est continue sur \([a, b[\) avec \(b\) fini et admet une limite finie en \(b\), on la prolonge par continuité en \(b\). L’intégrale converge alors vers l’intégrale du prolongement sur le segment \([a, b]\). On parle d’intégrale faussement généralisée. Par exemple, \(\int_0^1 \frac{\sin t}{t}\,dt\) converge, car \(\frac{\sin t}{t} \to 1\) en \(0\).
II. Critère de Cauchy et parallèle avec les séries
Le point de vue « limite » rapproche fortement les intégrales généralisées des séries. D’un côté, la somme partielle \(S_n = \sum_{k=0}^n u_k\) dépend d’un entier. De l’autre, l’intégrale partielle \(F(x) = \int_a^x f\) dépend d’un réel. Par conséquent, on retrouve les mêmes outils : critère de Cauchy, comparaison, convergence absolue.
Critère de Cauchy. Soit \(f\) continue par morceaux sur \([a, b[\). L’intégrale \(\int_a^b f\) converge si et seulement si
\[\forall \varepsilon > 0,\ \exists c \in [a, b[,\ \forall x, y \in [c, b[,\quad | \int_x^y f(t)\,dt | \leq\, \varepsilon.\]
Notons \(F(x) = \int_a^x f\). On a \(\int_x^y f = F(y) – F(x)\). D’abord, si \(F\) a une limite finie \(\ell\) en \(b\), il existe \(c\) tel que \(|F(x) – \ell| \leq\, \varepsilon/2\) pour \(x \geq\, c\). L’inégalité triangulaire donne alors \(|F(y) – F(x)| \leq\, \varepsilon\).
Réciproquement, supposons la condition vérifiée. Soit \((x_n)\) une suite de \([a, b[\) qui tend vers \(b\). Alors \((F(x_n))\) est une suite de Cauchy, donc elle converge, car \(\mathbb{R}\) et \(\mathbb{C}\) sont complets. Ensuite, la limite \(\ell\) ne dépend pas de la suite : en effet, si deux suites donnaient deux limites, la suite entrelacée serait de Cauchy mais divergente. Enfin, la caractérisation séquentielle des limites montre que \(F(x) \to \ell\) quand \(x \to b\).
Ce critère sert surtout en théorie. Il permet notamment de démontrer que la convergence absolue entraîne la convergence. En pratique, on l’utilise aussi pour obtenir des informations sur \(f\) à partir de la convergence de son intégrale.
1. Une différence importante avec les séries
Pour une série convergente, le terme général tend vers \(0\). Pour une intégrale, ce n’est plus vrai. En effet, une fonction peut présenter des pics de plus en plus fins sans tendre vers \(0\).
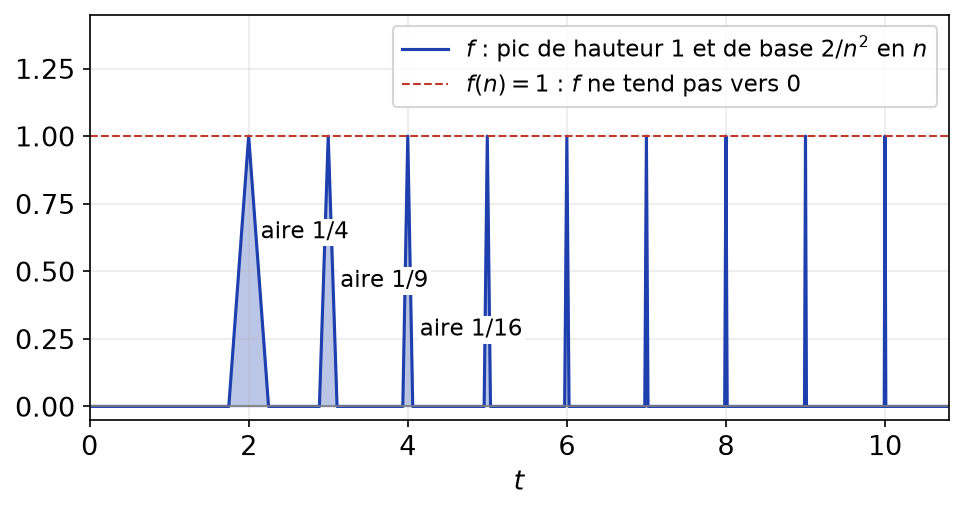
Pour \(n \geq\, 2\), plaçons en chaque entier \(n\) un triangle de hauteur \(1\) et de base \(2/n^2\), et posons \(f = 0\) ailleurs. La fonction \(f\) est continue et positive. L’aire du \(n\)-ième triangle vaut \(1/n^2\). Donc \(\int_0^x f \leq\, \sum_{n \geq\, 2} 1/n^2\) pour tout \(x\), et l’intégrale converge. Pourtant, \(f(n) = 1\) pour tout \(n \geq\, 2\) : la fonction \(f\) ne tend pas vers \(0\).
La figure suivante montre ces pics. Leur hauteur reste égale à \(1\), mais leur largeur diminue assez vite pour que l’aire totale soit finie.
En revanche, si \(f\) admet une limite \(\ell\) en \(+\infty\) et si \(\int_a^{+\infty} f\) converge, alors \(\ell = 0\). En effet, si \(\ell > 0\) par exemple, on a \(f \geq\, \ell/2\) au voisinage de \(+\infty\), et l’intégrale diverge. Nous verrons aussi que la conclusion \(f \to 0\) vaut pour une fonction positive décroissante.
2. Comparaison série-intégrale
Le lien entre séries et intégrales devient une égalité de nature lorsque la fonction est monotone. C’est un outil central, car il fournit de nombreuses séries de référence.
Soit \(f\) continue par morceaux, positive et décroissante sur \([1, +\infty[\). Pour tout entier \(k \geq\, 2\), on a
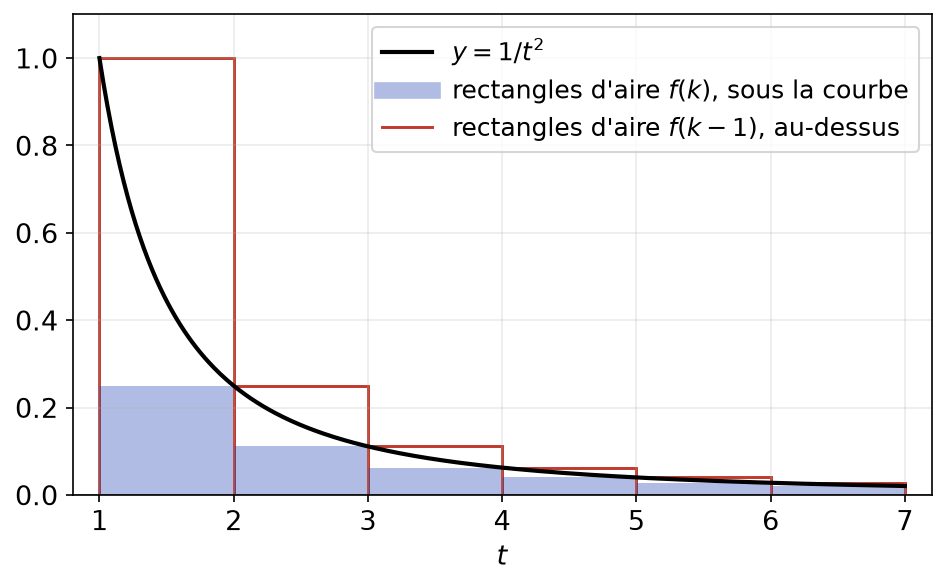
\[f(k) \leq\, \int_{k-1}^{k} f(t)\,dt \leq\, f(k-1).\]
Par conséquent, la série \(\sum f(n)\) et l’intégrale \(\int_1^{+\infty} f\) sont de même nature.
Sur \([k-1, k]\), la décroissance donne \(f(k) \leq\, f(t) \leq\, f(k-1)\). On intègre sur ce segment de longueur \(1\). En sommant pour \(k\) de \(2\) à \(n\), il vient \(S_n – f(1) \leq\, \int_1^n f \leq\, S_{n-1}\). De plus, \(x \mapsto \int_1^x f\) est croissante, car \(f \geq\, 0\). Ainsi, la suite \((S_n)\) est majorée si et seulement si l’intégrale partielle est majorée, ce qui conclut.
La figure ci-dessous représente ces encadrements pour \(f(t) = 1/t^2\). Les rectangles sous la courbe ont pour aire \(f(k)\), ceux au-dessus ont pour aire \(f(k-1)\).
III. Intégrales de fonctions positives
Lorsque \(f\) est réelle et positive, l’intégrale partielle \(F\) est croissante. Or une fonction croissante admet toujours une limite, finie ou égale à \(+\infty\). Ainsi, tout se ramène à une question de majoration.
Soit \(f\) continue par morceaux et positive sur \([a, b[\). Alors \(\int_a^b f\) converge si et seulement si la fonction \(x \mapsto \int_a^x f\) est majorée sur \([a, b[\). Sinon, \(\int_a^x f \to +\infty\).
Comparaison. Soient \(f\) et \(g\) continues par morceaux sur \([a, b[\) avec \(0 \leq\, f \leq\, g\) au voisinage de \(b\).
1. Si \(\int_a^b g\) converge, alors \(\int_a^b f\) converge.
2. Si \(\int_a^b f\) diverge, alors \(\int_a^b g\) diverge.
De plus, si \(f = O(g)\) en \(b\), avec \(g \geq\, 0\), la conclusion 1 reste vraie. Enfin, si \(f \sim g\) en \(b\) et si \(g\) est de signe constant au voisinage de \(b\), les deux intégrales sont de même nature.
Soit \(c\) tel que \(0 \leq\, f \leq\, g\) sur \([c, b[\). Pour \(x \geq\, c\), on a \(\int_c^x f \leq\, \int_c^x g \leq\, \int_c^b g\) dans le cas 1. L’intégrale partielle de \(f\) est donc majorée. Le cas 2 est la contraposée. Si \(f = O(g)\), on a \(|f| \leq\, M g\) près de \(b\), et l’on se ramène au cas 1. Enfin, si \(f \sim g\) avec \(g > 0\), on a \(\frac{1}{2} g \leq\, f \leq\, 2g\) près de \(b\), d’où le résultat dans les deux sens.
Le critère d’équivalence exige une fonction de signe constant. Sans cette hypothèse, il est faux, comme le montre l’exemple classique \(\frac{\sin t}{\sqrt{t}}\) et \(\frac{\sin t}{\sqrt{t}} + \frac{\sin^2 t}{t}\) traité en exercice.
1. Intégrales de Riemann
Pour comparer, il faut des références. Les plus utiles sont les puissances de \(t\).
Soit \(\alpha \in \mathbb{R}\).
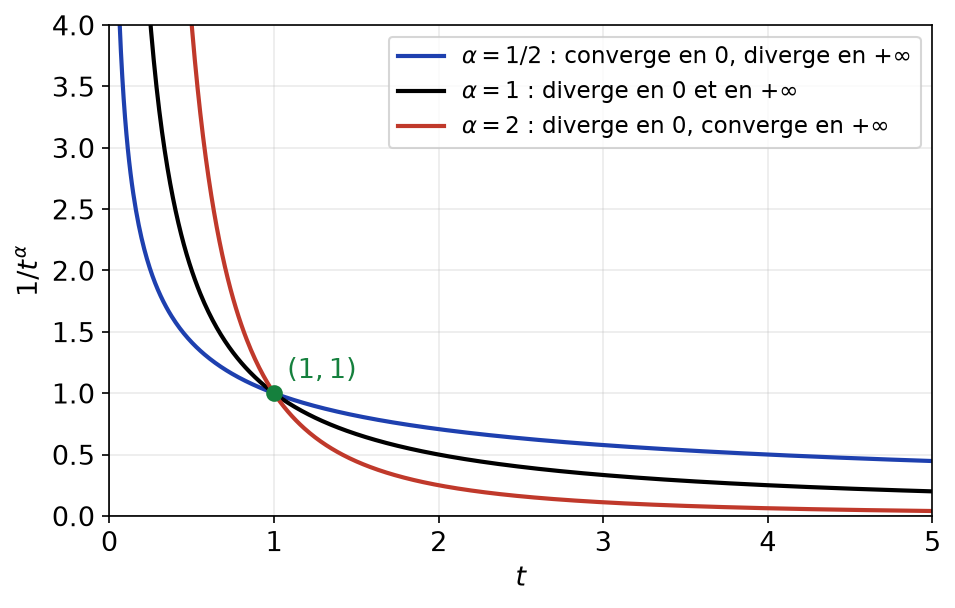
1. \(\int_1^{+\infty} \frac{dt}{t^\alpha}\) converge si et seulement si \(\alpha > 1\).
2. \(\int_0^1 \frac{dt}{t^\alpha}\) converge si et seulement si \(\alpha < 1\).
Pour \(\alpha \neq 1\), on a \(\int_1^x t^{-\alpha}\,dt = \frac{x^{1-\alpha} – 1}{1 – \alpha}\). Quand \(x \to +\infty\), la limite est finie si et seulement si \(1 – \alpha < 0\). De même, \(\int_x^1 t^{-\alpha}\,dt = \frac{1 – x^{1-\alpha}}{1 – \alpha}\) a une limite finie en \(0\) si et seulement si \(1 – \alpha > 0\). Enfin, pour \(\alpha = 1\), la primitive \(\ln t\) tend vers \(+\infty\) en \(+\infty\) et vers \(-\infty\) en \(0\) : les deux intégrales divergent.
Comme le montre la figure ci-dessous, les courbes se croisent en \(t = 1\). Près de \(0\), une petite puissance donne une courbe plus basse, donc une aire finie. Près de \(+\infty\), c’est l’inverse : une grande puissance décroît plus vite.
Plus généralement, pour \(b\) fini, \(\int_a^b \frac{dt}{(b – t)^\alpha}\) converge si et seulement si \(\alpha < 1\). Il suffit de poser \(u = b – t\). Par ailleurs, \(\int_0^{+\infty} e^{-\lambda t}\,dt = \frac{1}{\lambda}\) pour \(\lambda > 0\), autre référence fréquente.
2. Intégrales de Bertrand
Lorsque la comparaison aux puissances échoue, par exemple pour \(\frac{1}{t \ln t}\), on utilise une échelle plus fine.
Soient \(\alpha, \beta \in \mathbb{R}\). L’intégrale de Bertrand \(\int_e^{+\infty} \frac{dt}{t^\alpha (\ln t)^\beta}\) converge si et seulement si \(\alpha > 1\), ou \(\alpha = 1\) et \(\beta > 1\).
Si \(\alpha > 1\), choisissons \(\gamma\) avec \(1 < \gamma < \alpha\). Alors \(t^\gamma \cdot \frac{1}{t^\alpha (\ln t)^\beta} = \frac{1}{t^{\alpha – \gamma} (\ln t)^\beta} \to 0\), par croissances comparées. Donc l’intégrande est un \(o(1/t^\gamma)\), et l’intégrale converge. Si \(\alpha < 1\), on prend \(\alpha < \gamma < 1\) : cette fois \(t^\gamma\) fois l’intégrande tend vers \(+\infty\). L’intégrande dépasse donc \(1/t^\gamma\) près de \(+\infty\), et l’intégrale diverge.
Enfin, si \(\alpha = 1\), on pose \(u = \ln t\) : on obtient \(\int_e^x \frac{dt}{t (\ln t)^\beta} = \int_1^{\ln x} \frac{du}{u^\beta}\). On conclut avec les intégrales de Riemann.
Pour déterminer la nature d’une intégrale généralisée :
1. Repérer les bornes impropres, et couper l’intervalle s’il y en a deux.
2. En chaque borne, chercher un équivalent simple de l’intégrande, ou un développement asymptotique.
3. Si l’intégrande est de signe constant, comparer à une intégrale de Riemann ou de Bertrand.
4. Sinon, étudier d’abord la convergence absolue, puis, si elle échoue, chercher une semi-convergence par intégration par parties.
Étudions \(\int_0^{+\infty} \frac{\ln t}{1 + t^2}\,dt\). En \(0\), l’intégrande est équivalent à \(\ln t\), de signe constant. Or \(\sqrt{t}\,|\ln t| \to 0\), donc \(|\ln t| = o(t^{-1/2})\) : l’intégrale converge en \(0\). En \(+\infty\), on a \(t^{3/2} \cdot \frac{\ln t}{1 + t^2} \to 0\), donc l’intégrande est un \(o(t^{-3/2})\) : convergence. Ainsi, l’intégrale converge. Le changement de variable \(u = 1/t\) montre d’ailleurs qu’elle est nulle.
IV. Convergence absolue et intégrabilité
Pour une fonction de signe quelconque, on commence par étudier sa valeur absolue. En effet, \(|f|\) est positive, et les outils précédents s’appliquent.
On dit que \(\int_a^b f\) est absolument convergente si \(\int_a^b |f|\) converge. On dit alors que \(f\) est intégrable sur l’intervalle, et l’on note \(f \in L^1(I)\).
Une intégrale absolument convergente est convergente, et \(| \int_a^b f | \leq\, \int_a^b |f|\).
Pour \(x \leq\, y\) dans \([a, b[\), on a \(| \int_x^y f | \leq\, \int_x^y |f|\). Or \(\int_a^b |f|\) vérifie le critère de Cauchy. Donc le membre de droite est inférieur à \(\varepsilon\) dès que \(x\) et \(y\) sont assez proches de \(b\). Ainsi, \(\int_a^b f\) vérifie aussi le critère de Cauchy. L’inégalité s’obtient en passant à la limite dans l’inégalité sur les segments.
Pour \(t \geq\, 1\), on a \(| \frac{\cos t}{t^2} | \leq\, \frac{1}{t^2}\). Par comparaison avec une intégrale de Riemann, \(\int_1^{+\infty} \frac{\cos t}{t^2}\,dt\) est absolument convergente, donc convergente.
L’ensemble des fonctions intégrables sur \(I\) est un espace vectoriel. De plus, la comparaison s’étend : si \(|f| \leq\, g\) avec \(g\) intégrable, alors \(f\) est intégrable. Ce réflexe « majorer le module » règle la plupart des intégrales avec des sinus, des cosinus ou des exponentielles complexes.
V. Intégrales semi-convergentes et règle d’Abel
La réciproque du théorème précédent est fausse. Une intégrale convergente mais non absolument convergente est dite semi-convergente. Ce phénomène est l’analogue des séries alternées : les compensations de signe assurent la convergence.
Règle d’Abel. Soient \(f\) de classe \(C^1\), positive et décroissante sur \([a, +\infty[\), avec \(\lim_{+\infty} f = 0\), et \(g\) continue sur \([a, +\infty[\). On suppose que \(G(x) = \int_a^x g\) est bornée par une constante \(M\). Alors \(\int_a^{+\infty} f(t) g(t)\,dt\) converge.
Une intégration par parties sur \([a, x]\) donne
\[\int_a^x f g = f(x) G(x) – \int_a^x f^{\prime}(t) G(t)\,dt.\]
D’abord, \(|f(x) G(x)| \leq\, M f(x) \to 0\). Ensuite, \(|f^{\prime} G| \leq\, -M f^{\prime}\), car \(f^{\prime} \leq\, 0\). Or \(\int_a^x (-f^{\prime}) = f(a) – f(x) \leq\, f(a)\) : l’intégrale de \(-f^{\prime}\) converge. Par comparaison, \(\int_a^{+\infty} f^{\prime} G\) converge absolument. Par conséquent, \(\int_a^x fg\) admet une limite finie.
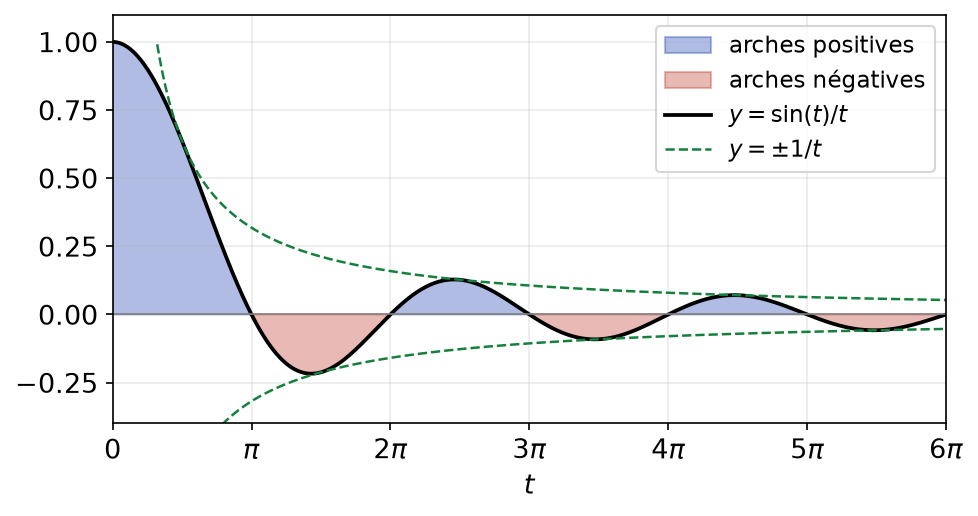
L’intégrale de Dirichlet \(\int_0^{+\infty} \frac{\sin t}{t}\,dt\) est semi-convergente. D’abord, elle est faussement impropre en \(0\). Ensuite, sur \([1, +\infty[\), on applique la règle d’Abel avec \(f(t) = 1/t\) et \(g = \sin\), car \(| \int_1^x \sin t\,dt | \leq\, 2\). En revanche, sur \([k\pi, (k+1)\pi]\), on a \(t \leq\, (k+1)\pi\), donc
\[\int_{k\pi}^{(k+1)\pi} \frac{|\sin t|}{t}\,dt \geq\, \frac{1}{(k+1)\pi} \int_{k\pi}^{(k+1)\pi} |\sin t|\,dt = \frac{2}{(k+1)\pi}.\]
En sommant, on minore \(\int_0^{n\pi} \frac{|\sin t|}{t}\,dt\) par une somme partielle de la série harmonique. Ainsi, l’intégrale n’est pas absolument convergente.
La figure ci-dessous illustre ce mécanisme. Les aires des arches successives alternent de signe et décroissent en valeur absolue, comme les termes d’une série alternée. Leur somme converge vers \(\pi/2\), mais la somme des valeurs absolues diverge.
Pour étudier une intégrale semi-convergente du type \(\int_a^{+\infty} f(t) \sin t\,dt\) ou \(\int_a^{+\infty} f(t) e^{it}\,dt\), avec \(f\) décroissante vers \(0\) :
1. Intégrer par parties en dérivant \(f\) et en primitivant la partie oscillante.
2. Vérifier que le terme tout intégré a une limite, puis que la nouvelle intégrale converge absolument.
3. Pour la non-convergence absolue, minorer \(|\sin t|\) par \(\sin^2 t = \frac{1 – \cos 2t}{2}\), ou découper en intervalles de longueur \(\pi\).
VI. Intégration par parties et changement de variable généralisés
Les deux outils de calcul du premier semestre s’étendent aux intervalles ouverts. Cependant, il faut toujours justifier l’existence des limites.
Intégration par parties. Soient \(u\) et \(v\) de classe \(C^1\) sur \(]a, b[\). On suppose que le produit \(uv\) admet des limites finies en \(a\) et en \(b\). Alors \(\int_a^b u^{\prime} v\) et \(\int_a^b u v^{\prime}\) sont de même nature et, en cas de convergence,
\[\int_a^b u^{\prime}(t) v(t)\,dt = \Big[ u v \Big]_a^b – \int_a^b u(t) v^{\prime}(t)\,dt,\]
où \(\big[ uv \big]_a^b = \lim_b uv – \lim_a uv\).
Sur un segment \([x, y] \subset ]a, b[\), la formule usuelle s’écrit \(\int_x^y u^{\prime} v = u(y)v(y) – u(x)v(x) – \int_x^y u v^{\prime}\). Le terme tout intégré a une limite finie quand \(x \to a\) et \(y \to b\). Par conséquent, l’une des intégrales a une limite si et seulement si l’autre en a une.
Calculons \(I_n = \int_0^{+\infty} t^n e^{-t}\,dt\). L’intégrale converge, car \(t^{n+2} e^{-t} \to 0\) donne \(t^n e^{-t} = o(1/t^2)\). Posons \(u(t) = -e^{-t}\) et \(v(t) = t^{n+1}\). Le produit \(-t^{n+1} e^{-t}\) tend vers \(0\) en \(0\) et en \(+\infty\). Ainsi, \(I_{n+1} = (n+1) I_n\). Comme \(I_0 = 1\), on obtient \(I_n = n!\).
Changement de variable. Soit \(\varphi : ]\alpha, \beta[ \to ]a, b[\) une bijection de classe \(C^1\), strictement croissante, et \(f\) continue sur \(]a, b[\). Alors \(\int_a^b f(t)\,dt\) et \(\int_\alpha^\beta f(\varphi(u)) \varphi^{\prime}(u)\,du\) sont de même nature et égales en cas de convergence. Si \(\varphi\) est décroissante, on échange les bornes.
Pour \(\int_0^{+\infty} \frac{dt}{\sqrt{t}(1 + t)}\), on pose \(t = u^2\), avec \(u \in ]0, +\infty[\). Alors \(dt = 2u\,du\) et l’intégrale devient \(\int_0^{+\infty} \frac{2\,du}{1 + u^2} = 2 \cdot \frac{\pi}{2} = \pi\). De plus, le changement de variable prouve la convergence en même temps que le calcul.
Pour justifier une intégration par parties sur un intervalle ouvert :
1. Vérifier que les deux fonctions sont \(C^1\) sur l’intervalle ouvert.
2. Calculer les limites du terme tout intégré aux deux bornes, et vérifier qu’elles sont finies.
3. Conclure que les deux intégrales ont même nature. Il suffit alors de montrer la convergence de l’une d’elles.
À défaut, travailler sur un segment \([x, y]\), puis passer à la limite.
VII. Intégration des relations de comparaison
Enfin, on souhaite souvent comparer non seulement les natures, mais aussi les vitesses. Par exemple, à quelle vitesse le reste d’une intégrale convergente tend-il vers \(0\) ? Le résultat suivant répond à cette question, comme pour les séries.
Soient \(f\) et \(g\) continues par morceaux sur \([a, b[\), avec \(g \geq\, 0\).
1. Cas convergent. Si \(\int_a^b g\) converge et \(f = o(g)\) en \(b\), alors \(\int_x^b f = o( \int_x^b g )\) quand \(x \to b\). Idem avec \(O\). Si \(f \sim g\), alors \(\int_x^b f \sim \int_x^b g\).
2. Cas divergent. Si \(\int_a^b g\) diverge et \(f = o(g)\) en \(b\), alors \(\int_a^x f = o( \int_a^x g )\) quand \(x \to b\). Idem avec \(O\). Si \(f \sim g\), alors \(\int_a^x f \sim \int_a^x g\).
Traitons le cas convergent avec \(o\). Soit \(\varepsilon > 0\). Il existe \(c\) tel que \(|f| \leq\, \varepsilon g\) sur \([c, b[\). Donc \(\int_x^b f\) converge et, pour \(x \geq\, c\), \(| \int_x^b f | \leq\, \varepsilon \int_x^b g\). C’est la définition de \(\int_x^b f = o( \int_x^b g )\).
Dans le cas divergent, on écrit \(| \int_a^x f | \leq\, | \int_a^c f | + \varepsilon \int_c^x g\). Or \(\int_a^x g \to +\infty\), donc la constante \(| \int_a^c f |\) est inférieure à \(\varepsilon \int_a^x g\) pour \(x\) proche de \(b\). Ainsi, \(| \int_a^x f | \leq\, 2\varepsilon \int_a^x g\). Enfin, le cas \(\sim\) s’obtient en appliquant le cas \(o\) à \(f – g\).
Cherchons un équivalent de \(R(x) = \int_x^{+\infty} \frac{dt}{t^2 + 1}\). On a \(\frac{1}{t^2+1} \sim \frac{1}{t^2}\), fonction positive d’intégrale convergente. Donc \(R(x) \sim \int_x^{+\infty} \frac{dt}{t^2} = \frac{1}{x}\). On le vérifie directement : \(R(x) = \frac{\pi}{2} – \arctan x = \arctan \frac{1}{x} \sim \frac{1}{x}\).
Ce théorème se combine souvent avec une intégration par parties. Par exemple, pour \(\int_x^{+\infty} e^{-t^2}\,dt\), une intégration par parties fait apparaître \(\frac{e^{-x^2}}{2x}\), plus un reste négligeable. Ainsi, \(\int_x^{+\infty} e^{-t^2}\,dt \sim \frac{e^{-x^2}}{2x}\). Le détail figure dans les exercices.
Ce qu’il faut retenir
- Une intégrale généralisée est une limite d’intégrales sur des segments ; sur un intervalle ouvert, les deux bornes s’étudient séparément.
- Le critère de Cauchy caractérise la convergence et prouve que la convergence absolue entraîne la convergence.
- Contrairement aux séries, une fonction d’intégrale convergente ne tend pas forcément vers \(0\).
- Pour une fonction positive, la convergence équivaut à la majoration des intégrales partielles ; on compare avec \(\leq\,\), \(O\), \(o\) ou \(\sim\).
- Références : \(\int_1^{+\infty} t^{-\alpha}\) converge si et seulement si \(\alpha > 1\) ; \(\int_0^1 t^{-\alpha}\) converge si et seulement si \(\alpha < 1\) ; Bertrand pour les logarithmes.
- L’équivalence ne permet de conclure que pour une fonction de signe constant.
- Une intégrale semi-convergente s’étudie par intégration par parties ou par la règle d’Abel.
- Intégration par parties et changement de variable s’étendent aux intervalles ouverts, sous réserve de limites finies du terme tout intégré.
- Les relations \(o\), \(O\) et \(\sim\) s’intègrent : sur les restes en cas de convergence, sur les intégrales partielles en cas de divergence.
Questions fréquentes sur intégrales généralisées
Si l'intégrale de f sur [a, +∞[ converge, f tend-elle vers 0 ?
Non, contrairement aux séries. Une fonction positive formée de pics de hauteur 1 de plus en plus étroits a une intégrale convergente sans tendre vers 0. En revanche, si f admet une limite en \(+\infty\), cette limite est nulle. De même, une fonction positive décroissante d’intégrale convergente tend vers 0, et vérifie même \(x f(x) \to 0\).
Peut-on conclure avec un équivalent pour une fonction qui change de signe ?
Non. Le critère d’équivalence exige une fonction de signe constant au voisinage de la borne. Par exemple, \(\frac{\sin t}{\sqrt{t}}\) et \(\frac{\sin t}{\sqrt{t}} + \frac{\sin^2 t}{t}\) sont équivalentes en \(+\infty\), mais seule la première a une intégrale convergente. Pour une fonction oscillante, on étudie d’abord la convergence absolue, puis on intègre par parties.
Comment justifier une intégration par parties sur un intervalle ouvert ?
On vérifie que les deux fonctions sont de classe \(C^1\) sur l’intervalle ouvert et que leur produit admet des limites finies aux deux bornes. Les deux intégrales sont alors de même nature, et il suffit de montrer la convergence de l’une. En cas de doute, on travaille sur un segment \([x, y]\) puis on passe à la limite.
Quelle différence entre intégrale convergente et fonction intégrable ?
Une fonction est intégrable lorsque l’intégrale de sa valeur absolue converge. L’intégrabilité entraîne la convergence, mais la réciproque est fausse. L’intégrale de \(\frac{\sin t}{t}\) sur \(]0, +\infty[\) converge et vaut \(\frac{\pi}{2}\), alors que \(\frac{\sin t}{t}\) n’est pas intégrable : on parle de semi-convergence.
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur intégrales généralisées
- À maîtriser avant : Séries numériques à termes positifs
- Chapitre précédent : Séries à termes quelconques
- Chapitre suivant : Valeurs propres et diagonalisation
- Le même thème en maths spé : intégrales généralisées, cours de maths spé
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3