Voici le corrigé du contrôle de maths de L3 sur le thème : partiel final : intégration et probabilités.
Cette correction rédige chaque question comme on l’attend en fin de licence. Chaque passage à la limite commence par une domination explicite, indépendante de l’indice ou du paramètre. Ensuite, la loi de Cauchy est étudiée par la fonction caractéristique puis par la fonction muette.
La formule de l’espérance par la queue de distribution découle du théorème de Fubini-Tonelli, car tout est positif. Enfin, le problème calcule exactement la variance de l’estimateur de Monte-Carlo. Il la compare à celle d’un second estimateur de \(\pi\). Le barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l3 : partiel final : intégration et probabilités.
| Exercice | Points |
| Exercice 1 : Question de cours : convergence dominée et continuité | 3,5 points |
| Exercice 2 : Passages à la limite dans une espérance | 4 points |
| Exercice 3 : La loi de Cauchy | 4 points |
| Exercice 4 : Fubini-Tonelli et queue de distribution | 3,5 points |
| Exercice 5 : Problème : méthode de Monte-Carlo et intervalle de confiance | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours : convergence dominée et continuité (3,5 points)
-
Théorème de convergence dominée. Soit \((f_n)\) une suite de fonctions mesurables de \(E\) dans \(\mathbb{R}\) ou \(\mathbb{C}\). On suppose que \(f_n(x) \to f(x)\) pour \(\mu\)-presque tout \(x\). On suppose aussi qu’il existe \(g\) intégrable telle que \(|f_n| \leq\, g\) presque partout, pour tout \(n\). Alors \(f\) est intégrable et :
\[\int_E |f_n – f|\,\mathrm{d}\mu \to 0, \quad \text{donc} \quad \int_E f_n\,\mathrm{d}\mu \to \int_E f\,\mathrm{d}\mu.\]
-
Dérivation sous le signe intégrale. Soit \(J\) un intervalle ouvert et \(f : J \times E \to \mathbb{R}\). On suppose :
- pour tout \(s \in J\), \(x \mapsto f(s, x)\) est intégrable ;
- pour presque tout \(x\), \(s \mapsto f(s, x)\) est dérivable sur \(J\) ;
- il existe \(g\) intégrable telle que \(|\partial_s f(s, x)| \leq\, g(x)\) pour tout \(s \in J\) et presque tout \(x\).
Alors \(F\) est dérivable sur \(J\) et \(F^{\prime}(s) = \displaystyle\int_E \partial_s f(s, x)\,\mathrm{d}\mu(x)\).
-
Soit \(t \in \mathbb{R}\) et \((t_n)\) une suite qui tend vers \(t\). Pour tout \(\omega\), \(e^{it_nX(\omega)} \to e^{itX(\omega)}\), par continuité de l’exponentielle. De plus, \(|e^{it_nX}| = 1\), et la constante \(1\) est intégrable sur l’espace probabilisé, de mesure totale 1.
Le théorème de convergence dominée donne donc \(\varphi_X(t_n) \to \varphi_X(t)\). Par la caractérisation séquentielle de la continuité, \(\varphi_X\) est continue en tout point \(t\).
Barème : a) 1 point (domination indépendante de \(n\) exigée) ; b) 1 point ; c) 0,5 point pour la convergence simple, 0,5 point pour la domination, 0,5 point pour la conclusion séquentielle.
Exercice 2 : Passages à la limite dans une espérance (4 points)
-
Pour \(x \geq\, 0\), on pose \(h_n(x) = n\ln(1 + \dfrac{x}{n})\). D’abord, \(\ln(1 + u) \sim u\) en \(0\), donc \(h_n(x) \to x\). Ensuite, l’inégalité \(\ln(1 + u) \leq\, u\) pour \(u \geq\, 0\) donne \(0 \leq\, h_n(x) \leq\, x\).
Ainsi \(h_n(X) \to X\) partout, et \(|h_n(X)| \leq\, X\), qui est intégrable et ne dépend pas de \(n\). Par convergence dominée, \(n\,\mathbb{E}[\ln(1 + \frac{X}{n})] = \mathbb{E}[h_n(X)] \to \mathbb{E}[X]\).
-
Pour \(x \geq\, 0\), \((1 + \dfrac{x}{n})^{-n} = \exp(-h_n(x)) \to e^{-x}\) d’après a). De plus, cette quantité est comprise entre \(0\) et \(1\). La constante \(1\) est intégrable, car \(\mathbb{P}\) est une probabilité. Par convergence dominée, la limite vaut \(\mathbb{E}[e^{-X}]\).
Si \(X\) suit la loi uniforme sur \([0, 2]\) : \(\mathbb{E}[e^{-X}] = \dfrac{1}{2}\displaystyle\int_0^2 e^{-x}\,\mathrm{d}x\). La limite vaut donc \(\dfrac{1 – e^{-2}}{2}\).
-
Continuité. Soit \(s_n \to s\) dans \([0, +\infty[\). Alors \(e^{-s_nX} \to e^{-sX}\) partout, et \(0 \leq\, e^{-s_nX} \leq\, 1\). Par convergence dominée, \(L(s_n) \to L(s)\). Donc \(L\) est continue sur \([0, +\infty[\).
Dérivabilité. Soit \(a > 0\). On travaille sur \(J = \,]a, +\infty[\). Pour tout \(x \geq\, 0\), \(s \mapsto e^{-sx}\) est dérivable, de dérivée \(-xe^{-sx}\). Or, pour \(s > a\) :
\[|-xe^{-sx}| \leq\, xe^{-ax} \leq\, \dfrac{1}{ea},\]
car la fonction \(x \mapsto xe^{-ax}\) atteint son maximum \(\frac{1}{ea}\) en \(x = \frac{1}{a}\). Cette constante est intégrable sur l’espace probabilisé. Par dérivation sous le signe intégrale, \(L\) est dérivable sur \(]a, +\infty[\). Comme \(a > 0\) est arbitraire, \(L\) est dérivable sur \(]0, +\infty[\) et \(L^{\prime}(s) = -\mathbb{E}[Xe^{-sX}]\).
Erreur fréquente : dominer par \(X\) pour la dérivée. C’est inutile sur \(]a, +\infty[\), et impossible si \(X\) n’est pas intégrable. La domination doit être uniforme en \(s\) sur un intervalle, d’où le recours à \(a > 0\).
Barème : a) 0,5 point pour la limite simple, 0,5 point pour la domination, 0,5 point pour la conclusion ; b) 0,5 point pour le passage à la limite, 0,5 point pour le calcul ; c) 0,5 point pour la continuité, 1 point pour la dérivabilité avec domination locale.
Exercice 3 : La loi de Cauchy (4 points)
-
On a \(\varphi_X(t) = \displaystyle\int_{\mathbb{R}}\dfrac{\cos(tx) + i\sin(tx)}{\pi(1 + x^2)}\,\mathrm{d}x\), les deux intégrales convergeant absolument. La partie en sinus est nulle, car son intégrande est impaire. Avec l’intégrale admise, \(\varphi_X(t) = \dfrac{1}{\pi} \times \pi e^{-|t|} = e^{-|t|}\).
En revanche, \(\dfrac{|x|}{\pi(1 + x^2)} \sim \dfrac{1}{\pi|x|}\) en \(\pm\infty\), qui n’est pas intégrable. Donc \(\mathbb{E}[|X|] = +\infty\) : \(X\) n’est pas intégrable.
-
Par indépendance, la fonction caractéristique d’une somme est le produit des fonctions caractéristiques. Donc, pour tout réel \(t\) :
\[\varphi_{\overline{X}_n}(t) = \prod_{k=1}^{n}\varphi_{X_k}(\dfrac{t}{n}) = (e^{-|t|/n})^n = e^{-|t|}.\]
La fonction caractéristique caractérise la loi. Donc \(\overline{X}_n\) suit encore la loi de Cauchy, pour tout \(n\).
Supposons que \(\overline{X}_n \to c\) en probabilité, pour une constante \(c\). Alors \(\overline{X}_n \to c\) en loi, et le théorème de Lévy donne \(e^{-|t|} \to e^{itc}\). C’est absurde : pour \(t \neq 0\), \(e^{-|t|} < 1 = |e^{itc}|\). Donc \(\overline{X}_n\) ne converge en probabilité vers aucune constante.
Cela ne contredit pas la loi des grands nombres. En effet, celle-ci suppose que \(X_1\) est intégrable, ce qui est faux ici.
-
La variable \(X\) est non nulle presque sûrement. Soit \(h\) mesurable positive. Par le théorème de transfert :
\[\mathbb{E}[h(\tfrac{1}{X})] = \int_{-\infty}^{0} h(\tfrac{1}{x})\dfrac{\mathrm{d}x}{\pi(1 + x^2)} + \int_{0}^{+\infty} h(\tfrac{1}{x})\dfrac{\mathrm{d}x}{\pi(1 + x^2)}.\]
Sur \(]0, +\infty[\), l’application \(x \mapsto \frac{1}{x}\) est un \(C^1\)-difféomorphisme. On pose \(y = \frac{1}{x}\), d’où \(|\mathrm{d}x| = \frac{\mathrm{d}y}{y^2}\). Ainsi :
\[\int_{0}^{+\infty} h(\tfrac{1}{x})\dfrac{\mathrm{d}x}{\pi(1 + x^2)} = \int_{0}^{+\infty} h(y)\dfrac{1}{\pi(1 + \frac{1}{y^2})}\,\dfrac{\mathrm{d}y}{y^2} = \int_{0}^{+\infty}\dfrac{h(y)}{\pi(1 + y^2)}\,\mathrm{d}y.\]
Le même calcul vaut sur \(]-\infty, 0[\). Donc \(\mathbb{E}[h(\frac{1}{X})] = \displaystyle\int_{\mathbb{R}}\dfrac{h(y)}{\pi(1 + y^2)}\,\mathrm{d}y\). Ainsi \(\dfrac{1}{X}\) suit la loi de Cauchy.
Barème : a) 0,5 point pour \(\varphi_X\), 0,5 point pour la non-intégrabilité ; b) 0,5 point pour la loi de \(\overline{X}_n\), 0,5 point pour l’absence de convergence, 0,5 point pour l’hypothèse manquante ; c) 0,5 point pour la fonction muette, 1 point pour le changement de variable sur chaque demi-droite.
Exercice 4 : Fubini-Tonelli et queue de distribution (3,5 points)
-
Pour tout \(\omega\), on écrit \(X(\omega) = \displaystyle\int_0^{+\infty}\mathbf{1}_{\{t < X(\omega)\}}\,\mathrm{d}t\). La fonction \((\omega, t) \mapsto \mathbf{1}_{\{t < X(\omega)\}}\) est mesurable et positive sur \(\Omega \times [0, +\infty[\). En effet, l’ensemble \(\{(\omega, t) : X(\omega) – t > 0\}\) est mesurable pour la tribu produit.
Le théorème de Fubini-Tonelli permet alors d’échanger les intégrales, sans hypothèse d’intégrabilité, dans \([0, +\infty]\) :
\[\mathbb{E}[X] = \int_{\Omega}\int_0^{+\infty}\mathbf{1}_{\{t < X\}}\,\mathrm{d}t\,\mathrm{d}\mathbb{P} = \int_0^{+\infty}\mathbb{P}(X > t)\,\mathrm{d}t.\]
-
De même, \(X^2 = \displaystyle\int_0^{X}2t\,\mathrm{d}t = \int_0^{+\infty}2t\,\mathbf{1}_{\{t < X\}}\,\mathrm{d}t\). La fonction intégrée est encore mesurable et positive. Par le théorème de Fubini-Tonelli, \(\mathbb{E}[X^2] = \displaystyle\int_0^{+\infty}2t\,\mathbb{P}(X > t)\,\mathrm{d}t\).
-
D’après a) :
\[\mathbb{E}[X] = \int_0^{+\infty}\dfrac{\mathrm{d}t}{(1 + t)^3} = [-\dfrac{1}{2(1 + t)^2}]_0^{+\infty} = \dfrac{1}{2}.\]
D’après b), en écrivant \(t = (1 + t) – 1\) :
\[\mathbb{E}[X^2] = 2\int_0^{+\infty}(\dfrac{1}{(1 + t)^2} – \dfrac{1}{(1 + t)^3})\mathrm{d}t = 2(1 – \dfrac{1}{2}) = 1.\]
Donc \(\mathbb{E}[X] = \dfrac{1}{2}\), \(\mathbb{E}[X^2] = 1\) et \(\operatorname{Var}(X) = 1 – \dfrac{1}{4} = \dfrac{3}{4}\).
Barème : a) 0,5 point pour l’écriture intégrale de \(X\), 0,5 point pour la mesurabilité et la positivité, 0,5 point pour Fubini-Tonelli ; b) 1 point ; c) 0,5 point pour \(\mathbb{E}[X]\), 0,5 point pour \(\mathbb{E}[X^2]\) et la variance.
Exercice 5 : Problème : méthode de Monte-Carlo et intervalle de confiance (5 points)
-
Loi forte des grands nombres. Si \((Y_k)\) est une suite de variables indépendantes, de même loi et intégrables, alors \(\dfrac{Y_1 + \cdots + Y_n}{n} \to \mathbb{E}[Y_1]\) presque sûrement.
Les \(G_k = g(U_k)\) sont indépendantes et de même loi, comme images des \(U_k\) par une même fonction mesurable. Elles sont bornées par \(4\), donc intégrables. Enfin, par le théorème de transfert, \(\mathbb{E}[G_1] = \displaystyle\int_0^1 g(x)\,\mathrm{d}x = \pi\). Donc \(I_n \to \pi\) presque sûrement.
-
On pose \(x = \tan\theta\), avec \(\theta \in [0, \frac{\pi}{4}]\). Alors \(\mathrm{d}x = (1 + \tan^2\theta)\,\mathrm{d}\theta\) et \(\dfrac{1}{1 + \tan^2\theta} = \cos^2\theta\). Donc :
\[\int_0^1\dfrac{\mathrm{d}x}{(1 + x^2)^2} = \int_0^{\pi/4}\cos^2\theta\,\mathrm{d}\theta = [\dfrac{\theta}{2} + \dfrac{\sin 2\theta}{4}]_0^{\pi/4} = \dfrac{\pi}{8} + \dfrac{1}{4}.\]
Ainsi \(\mathbb{E}[G_1^2] = 16(\dfrac{\pi}{8} + \dfrac{1}{4}) = 2\pi + 4\). Donc \(\sigma^2 = \mathbb{E}[G_1^2] – \pi^2 = 2\pi + 4 – \pi^2 \approx 0{,}4136\).
-
Les \(G_k\) sont indépendantes, de même loi, de carré intégrable et de variance \(\sigma^2 > 0\). Le théorème central limite donne \(\dfrac{\sqrt{n}(I_n – \pi)}{\sigma} \to \mathcal{N}(0, 1)\) en loi. Comme \(\Phi\) est continue, on obtient :
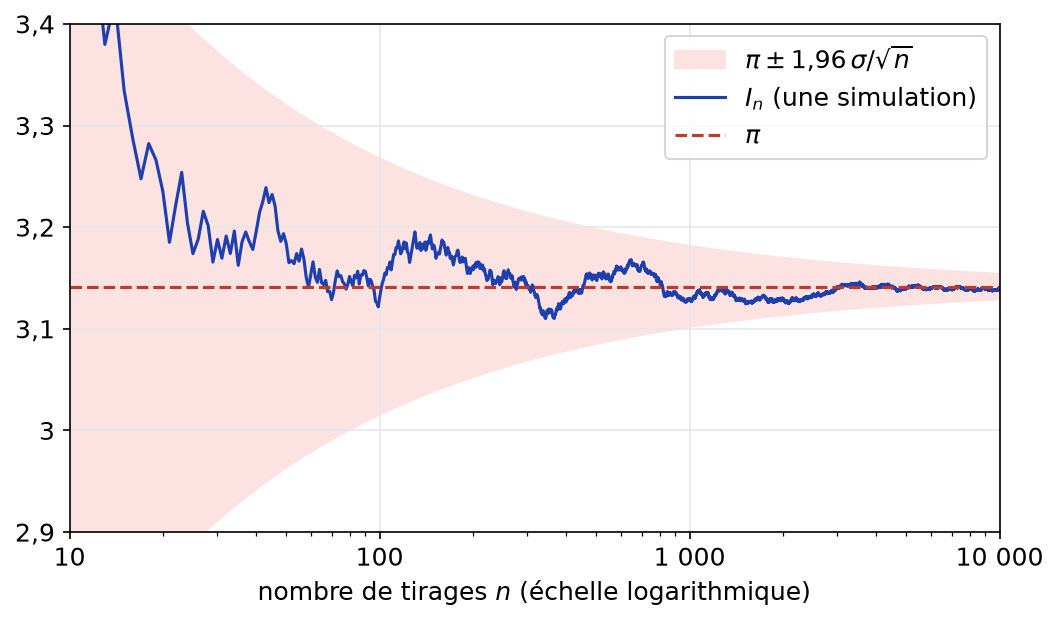
\[\mathbb{P}(\pi \in [I_n – \dfrac{1{,}96\,\sigma}{\sqrt{n}}\,;\, I_n + \dfrac{1{,}96\,\sigma}{\sqrt{n}}]) \to 2\Phi(1{,}96) – 1 \approx 0{,}95.\]
C’est un intervalle de confiance asymptotique de niveau \(95\,\%\).
En pratique, \(\sigma\) est inconnu, car il dépend de \(\pi\). On le remplace par l’écart type empirique \(s_n = \sqrt{\frac{1}{n}\sum_{k=1}^{n} G_k^2 – I_n^2}\). Par la loi forte des grands nombres appliquée aux \(G_k\) et aux \(G_k^2\), \(s_n \to \sigma\) presque sûrement. Ensuite, le lemme de Slutsky montre que \(\frac{\sqrt{n}(I_n – \pi)}{s_n}\) converge encore en loi vers \(\mathcal{N}(0, 1)\). L’intervalle \([I_n \pm \frac{1{,}96\,s_n}{\sqrt{n}}]\) est donc aussi de niveau asymptotique \(95\,\%\).

-
Pour \(n = 10\,000\), \(\sqrt{n} = 100\) et \(\sigma \approx 0{,}6431\). La demi-largeur vaut donc \(\dfrac{1{,}96 \times 0{,}6431}{100} \approx 0{,}0126\). On obtient \(\pi\) à environ \(0{,}013\) près, avec une confiance d’environ \(95\,\%\).
Pour le second estimateur, \(\mathbb{E}[4\sqrt{1 – U_1^2}] = 4\displaystyle\int_0^1\sqrt{1 – x^2}\,\mathrm{d}x = 4 \times \dfrac{\pi}{4} = \pi\), aire du quart de disque unité. De plus, \(\mathbb{E}[16(1 – U_1^2)] = 16(1 – \dfrac{1}{3}) = \dfrac{32}{3}\). Sa variance vaut donc \(\sigma^{\prime 2} = \dfrac{32}{3} – \pi^2 \approx 10{,}6667 – 9{,}8696 = 0{,}7971\).
La largeur de l’intervalle est proportionnelle à \(\frac{\sigma}{\sqrt{n}}\). Pour une même précision, le nombre de tirages est donc proportionnel à la variance. Or \(\dfrac{0{,}7971}{0{,}4136} \approx 1{,}93\). Le second estimateur demande environ \(1{,}9\) fois plus de tirages, soit près de \(19\,300\) au lieu de \(10\,000\) : la première méthode est préférable.
Barème : a) 0,5 point pour l’énoncé, 0,5 point pour la vérification des hypothèses ; b) 1 point pour l’intégrale, 0,5 point pour \(\sigma^2\) ; c) 1 point pour l’intervalle, 0,5 point pour l’estimation de \(\sigma\) ; d) 0,5 point pour la demi-largeur, 0,5 point pour la comparaison.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : partiel final : intégration et probabilités
Pour consolider ce que le corrigé vous a appris, relisez le cours « Intégrale de Lebesgue » en L3 et « Variables aléatoires et espérance » en L3 et « Loi des grands nombres et TCL » en L3 puis entraînez-vous avec les exercices corrigés intégrale de lebesgue, variables aléatoires et espérance, loi des grands nombres et tcl.
Retrouvez tous les contrôles de maths de L3 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.