Ce chapitre construit l’intégrale de Lebesgue sur un espace mesuré, puis démontre les trois grands théorèmes qui la rendent si commode. Vous partirez des fonctions étagées positives, puis vous intégrerez toute fonction mesurable positive. Ensuite viendront le théorème de convergence monotone, le lemme de Fatou et le théorème de convergence dominée.
Ce cours d’intégrale Lebesgue L3 se place au premier semestre, juste après la théorie de la mesure. Il introduit l’espace L¹, justifie l’intégration terme à terme des séries et compare le nouvel outil avec l’intégrale de Riemann. Enfin, il établit la continuité et la dérivabilité des intégrales à paramètre.
Ces résultats servent ensuite partout : espaces Lp, théorème de Fubini, transformée de Fourier, probabilités et espérance, analyse complexe. Chaque théorème est démontré, puis illustré par un exemple rédigé et une figure.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur intégrale de Lebesgue.
I. Construction de l’intégrale de Lebesgue des fonctions positives
Dans tout le chapitre, \((X, \mathcal{A}, \mu)\) désigne un espace mesuré. Les fonctions positives prennent leurs valeurs dans \([0, +\infty]\). On adopte la convention \(0 \times (+\infty) = 0\). Le cas modèle est \(X = \mathbb{R}\), muni de la tribu de Lebesgue et de la mesure de Lebesgue \(\lambda\).
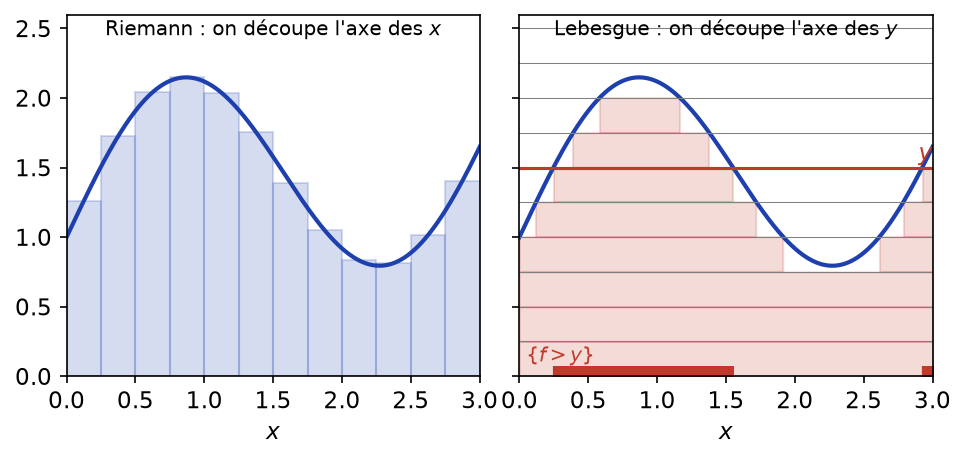
L’idée de Lebesgue est simple. Au lieu de découper l’axe des abscisses, comme le fait Riemann, on découpe l’axe des valeurs. On mesure ensuite les ensembles \(\{f > y\}\) où la fonction dépasse un niveau donné. Comme le montre la figure ci-dessous, cette démarche n’exige aucune régularité de \(f\) : seule compte la mesurabilité des ensembles de niveau.
1. Fonctions étagées positives
Une fonction étagée positive est une fonction mesurable \(\varphi : X \to [0, +\infty[\) qui ne prend qu’un nombre fini de valeurs. Si \(a_1, \ldots, a_n\) sont ses valeurs distinctes et \(A_i = \varphi^{-1}(\{a_i\})\), on a l’écriture canonique \(\varphi = \sum_{i=1}^{n} a_i \mathbf{1}_{A_i}\). On pose alors
\[\int_X \varphi \, d\mu = \sum_{i=1}^{n} a_i \, \mu(A_i) \in [0, +\infty].\]
Cette définition ne dépend pas de l’écriture choisie. En effet, si \(\varphi = \sum_j b_j \mathbf{1}_{B_j}\) avec des \(B_j\) mesurables quelconques, on raffine les deux partitions et l’additivité de \(\mu\) donne la même somme. Ainsi, l’intégrale des fonctions étagées positives est additive, positivement homogène et croissante.
Sur \(\mathbb{R}\), soit \(\varphi = 2 \cdot \mathbf{1}_{[0,1]} + 5 \cdot \mathbf{1}_{\mathbb{Q}}\). Les rationnels forment un ensemble dénombrable, donc \(\lambda(\mathbb{Q}) = 0\). Par conséquent, \(\int \varphi \, d\lambda = 2 \times 1 + 5 \times 0 = 2\). Pourtant, \(\varphi\) n’est intégrable au sens de Riemann sur aucun segment : elle est discontinue en tout point.
2. Fonctions mesurables positives
Soit \(f : X \to [0, +\infty]\) mesurable. On définit l’intégrale de \(f\) par
\[\int_X f \, d\mu = \sup \{ \int_X \varphi \, d\mu \ : \ \varphi \text{ étagée positive}, \ \varphi \leq\, f \} \in [0, +\infty].\]
Cette intégrale est croissante : si \(0 \leq\, f \leq\, g\), alors \(\int f \leq\, \int g\). De plus, pour \(A \in \mathcal{A}\), on note \(\int_A f \, d\mu = \int_X f \mathbf{1}_A \, d\mu\). Cependant, la linéarité n’est pas évidente sur cette définition. Elle découlera du théorème de convergence monotone.
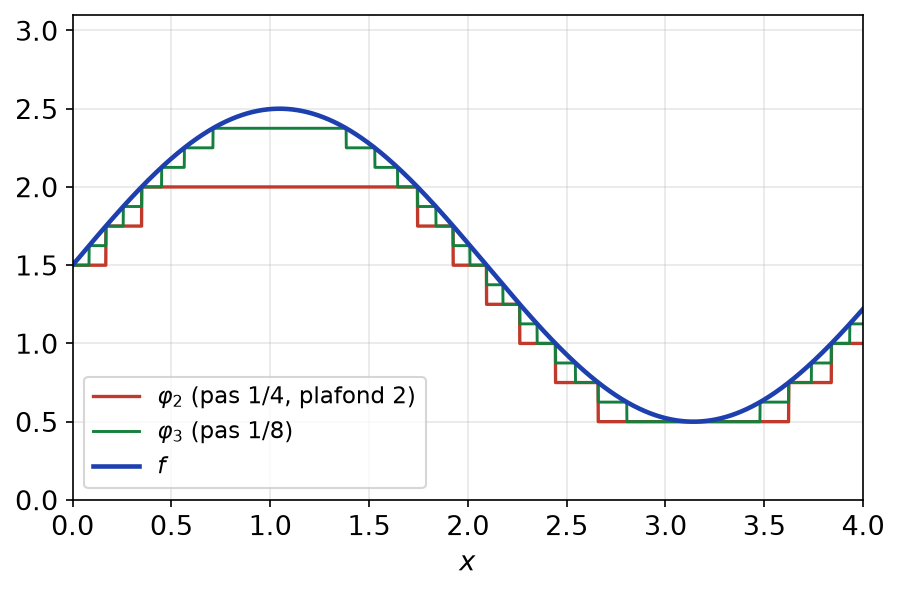
Toute fonction mesurable \(f : X \to [0, +\infty]\) est limite simple d’une suite croissante de fonctions étagées positives. Par exemple, la suite
\[\varphi_n = \min(n, \ \frac{\lfloor 2^n f \rfloor}{2^n})\]
convient. Si \(f\) est bornée, la convergence est même uniforme.
D’abord, \(\varphi_n\) est mesurable et ne prend que les valeurs \(k / 2^n\), avec \(0 \leq\, k \leq\, n 2^n\). Ensuite, \(\lfloor 2^{n+1} y \rfloor \geq\, 2 \lfloor 2^n y \rfloor\), donc la suite est croissante. Enfin, si \(f(x) < +\infty\) et \(n \geq\, f(x)\), on a \(0 \leq\, f(x) – \varphi_n(x) \leq\, 2^{-n}\). Si \(f(x) = +\infty\), alors \(\varphi_n(x) = n \to +\infty\).
La figure ci-dessous représente deux approximations d’une fonction continue. Le palier horizontal de \(\varphi_2\) vient du plafond \(n = 2\). Quant à \(\varphi_3\), elle serre déjà la courbe à \(1/8\) près.
Soit \(f\) mesurable positive. Alors \(\int f \, d\mu = 0\) si et seulement si \(f = 0\) presque partout. De plus, si \(\int f \, d\mu < +\infty\), alors \(f < +\infty\) presque partout.
Pour tout \(n \geq\, 1\), on a \(\frac{1}{n} \mathbf{1}_{\{f \geq\, 1/n\}} \leq\, f\). Donc \(\mu(\{f \geq\, 1/n\}) \leq\, n \int f\). Si \(\int f = 0\), chacun de ces ensembles est négligeable, donc leur réunion \(\{f > 0\}\) aussi. Réciproquement, si \(f = 0\) presque partout, toute \(\varphi\) étagée avec \(\varphi \leq\, f\) est nulle hors d’un ensemble négligeable, d’où \(\int \varphi = 0\). Enfin, \(n \mathbf{1}_{\{f = +\infty\}} \leq\, f\) donne \(\mu(\{f = +\infty\}) \leq\, \frac{1}{n} \int f\) pour tout \(n\).
II. Le théorème de convergence monotone
Le premier grand théorème traite des suites croissantes de fonctions positives. Il ne demande aucune hypothèse de domination. C’est pourquoi il est l’outil le plus robuste du chapitre.
Théorème de convergence monotone (Beppo Levi). Soit \((f_n)\) une suite croissante de fonctions mesurables \(X \to [0, +\infty]\), et \(f = \lim f_n = \sup_n f_n\). Alors \(f\) est mesurable et
\[\int_X f \, d\mu = \lim_{n \to +\infty} \int_X f_n \, d\mu.\]
D’abord, \(f\) est mesurable comme borne supérieure d’une suite de fonctions mesurables. Ensuite, \(f_n \leq\, f_{n+1} \leq\, f\), donc la suite \((\int f_n)\) croît vers une limite \(L \leq\, \int f\).
Montrons l’inégalité inverse. Soit \(\varphi = \sum_i a_i \mathbf{1}_{A_i}\) étagée avec \(\varphi \leq\, f\), et soit \(c \in ]0, 1[\). On pose \(E_n = \{f_n \geq\, c \varphi\}\). Ces ensembles sont mesurables et croissants. De plus, leur réunion vaut \(X\). En effet, si \(\varphi(x) = 0\), alors \(x \in E_0\) ; sinon \(c \varphi(x) < f(x)\), donc \(f_n(x) \geq\, c \varphi(x)\) à partir d’un certain rang. Par conséquent,
\[\int f_n \geq\, \int f_n \mathbf{1}_{E_n} \geq\, c \sum_i a_i \, \mu(A_i \cap E_n).\]
Par continuité croissante de la mesure, le membre de droite tend vers \(c \int \varphi\). Ainsi \(L \geq\, c \int \varphi\). On fait tendre \(c\) vers \(1\), puis on passe au sup sur \(\varphi\) : \(L \geq\, \int f\).
L’intégrale est additive sur les fonctions mesurables positives : \(\int (f + g) = \int f + \int g\). De plus, pour toute suite \((g_k)\) de fonctions mesurables positives,
\[\int_X \sum_{k=0}^{+\infty} g_k \, d\mu = \sum_{k=0}^{+\infty} \int_X g_k \, d\mu.\]
On approche \(f\) et \(g\) par des suites croissantes \((\varphi_n)\) et \((\psi_n)\) de fonctions étagées. Alors \(\varphi_n + \psi_n\) croît vers \(f + g\), et l’additivité est connue pour les fonctions étagées. Le théorème de convergence monotone permet de passer à la limite. Pour les séries, on applique ce théorème aux sommes partielles \(S_N = \sum_{k \leq\, N} g_k\), qui croissent vers la somme de la série.
Autrement dit, pour des fonctions positives, on intervertit toujours série et intégrale. Les deux membres peuvent valoir \(+\infty\) simultanément.
Pour appliquer le théorème de convergence monotone, on vérifie trois points : les \(f_n\) sont mesurables, positives, et la suite est croissante en \(n\) pour presque tout \(x\). Une astuce fréquente consiste à écrire l’intégrale sur un intervalle variable \([0, n]\) comme l’intégrale sur \([0, +\infty[\) de \(f_n \mathbf{1}_{[0,n]}\).
Soit \(f_n(x) = (1 – \frac{x}{n})^n \mathbf{1}_{[0,n]}(x)\) sur \([0, +\infty[\). L’inégalité \(\ln(1 – u) \leq\, -u\) donne \(f_n(x) \leq\, e^{-x}\). En outre, on montre que \(y \mapsto y \ln(1 – x/y)\) croît sur \(]x, +\infty[\). Donc la suite \((f_n)\) est croissante et tend vers \(e^{-x}\). Par conséquent,
\[\lim_{n \to +\infty} \int_0^n (1 – \frac{x}{n})^n dx = \int_0^{+\infty} e^{-x} \, dx = 1.\]
Un calcul direct confirme ce résultat, puisque l’intégrale vaut \(\frac{n}{n+1}\).
La figure ci-dessous montre les fonctions \(f_1, f_2, f_4, f_{10}\). Elles s’empilent les unes sous les autres et remontent vers la limite en pointillés.

III. Le lemme de Fatou
Sans monotonie, on dispose encore d’une inégalité. Elle ne suppose que la positivité des fonctions.
Lemme de Fatou. Pour toute suite \((f_n)\) de fonctions mesurables \(X \to [0, +\infty]\),
\[\int_X \liminf_{n \to +\infty} f_n \, d\mu \leq\, \liminf_{n \to +\infty} \int_X f_n \, d\mu.\]
Posons \(g_k = \inf_{n \geq\, k} f_n\). Chaque \(g_k\) est mesurable et positive. De plus, la suite \((g_k)\) croît vers \(\liminf f_n\). Ensuite, pour tout \(n \geq\, k\), on a \(g_k \leq\, f_n\), donc \(\int g_k \leq\, \inf_{n \geq\, k} \int f_n\). Le théorème de convergence monotone donne alors
\[\int \liminf f_n = \lim_{k} \int g_k \leq\, \lim_k \inf_{n \geq\, k} \int f_n = \liminf \int f_n.\]
L’inégalité peut être stricte. Avec \(f_n = n \mathbf{1}_{]0, 1/n]}\), la masse se concentre en \(0\). Avec \(g_n = \mathbf{1}_{[n, n+1]}\), la masse s’échappe à l’infini. Dans les deux cas, la limite simple est nulle alors que chaque intégrale vaut \(1\). La figure ci-dessous illustre ces deux phénomènes.
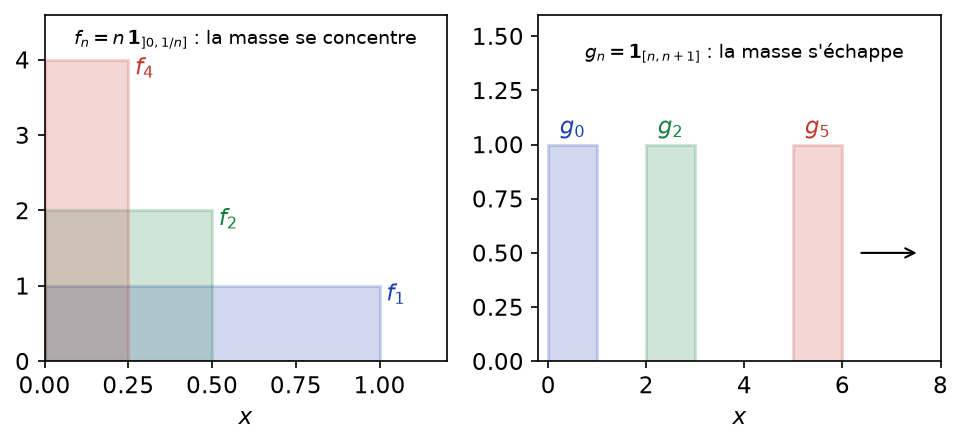
Le lemme de Fatou sert surtout à démontrer d’autres résultats. Par exemple, il prouve le théorème de convergence dominée. Il montre aussi qu’une limite simple de fonctions d’intégrales bornées par \(M\) reste d’intégrale au plus \(M\).
IV. Fonctions intégrables et espace L¹
1. Fonctions intégrables
Une fonction mesurable \(f : X \to \mathbb{R}\) est dite intégrable si \(\int_X |f| \, d\mu < +\infty\). On écrit alors \(f = f^+ – f^-\), avec \(f^+ = \max(f, 0)\) et \(f^- = \max(-f, 0)\), et on pose
\[\int_X f \, d\mu = \int_X f^+ \, d\mu – \int_X f^- \, d\mu.\]
Pour \(f\) à valeurs complexes, on intègre séparément la partie réelle et la partie imaginaire.
Les deux intégrales du membre de droite sont finies, car \(f^+ \leq\, |f|\) et \(f^- \leq\, |f|\). On note \(\mathcal{L}^1(\mu)\) l’ensemble des fonctions intégrables.
L’ensemble \(\mathcal{L}^1(\mu)\) est un espace vectoriel et \(f \mapsto \int f \, d\mu\) est une forme linéaire sur cet espace. De plus, elle est croissante, et \(| \int f \, d\mu | \leq\, \int |f| \, d\mu\).
L’inégalité \(|f + g| \leq\, |f| + |g|\) montre la stabilité par somme. Ensuite, si \(h = f + g\), on a \(h^+ + f^- + g^- = h^- + f^+ + g^+\). L’additivité sur les fonctions positives donne alors \(\int h = \int f + \int g\). Enfin, \(|\int f| = |\int f^+ – \int f^-| \leq\, \int f^+ + \int f^- = \int |f|\).
2. L’espace L¹
La quantité \(N_1(f) = \int |f| \, d\mu\) n’est pas une norme sur \(\mathcal{L}^1\). En effet, elle s’annule pour toute fonction nulle presque partout. C’est pourquoi on identifie les fonctions égales presque partout.
On note \(L^1(\mu)\) le quotient de \(\mathcal{L}^1(\mu)\) par la relation « \(f = g\) presque partout ». Sur ce quotient, \(\|f\|_1 = \int_X |f| \, d\mu\) est une norme. On admet ici que \((L^1(\mu), \|\cdot\|_1)\) est complet (théorème de Riesz-Fischer).
Sur \(]0, +\infty[\), la fonction \(x \mapsto x^{\alpha} e^{-x}\) est intégrable si et seulement si \(\alpha > -1\). En effet, elle est équivalente à \(x^{\alpha}\) en \(0\), et elle est dominée par \(e^{-x/2}\) au voisinage de \(+\infty\). Ensuite, on compare avec les intégrales de Riemann positives, comme justifié dans la partie VI.
V. Le théorème de convergence dominée
Voici le théorème central du chapitre. Il permet d’intervertir limite et intégrale pour des fonctions de signe quelconque. Son unique hypothèse forte est une majoration par une fonction intégrable fixe.
Théorème de convergence dominée (Lebesgue). Soit \((f_n)\) une suite de fonctions mesurables \(X \to \mathbb{C}\). On suppose :
- la suite \((f_n)\) converge presque partout vers une fonction \(f\) ;
- il existe \(g \in \mathcal{L}^1(\mu)\), positive, telle que pour tout \(n\), \(|f_n| \leq\, g\) presque partout (hypothèse de domination).
Alors \(f\) est intégrable, \(\int_X |f_n – f| \, d\mu \to 0\) et, par conséquent,
\[\lim_{n \to +\infty} \int_X f_n \, d\mu = \int_X f \, d\mu.\]
Quitte à modifier les fonctions sur un ensemble négligeable, on suppose la convergence et la domination vraies partout. D’abord, \(|f| \leq\, g\) par passage à la limite, donc \(f\) est intégrable. Ensuite, la fonction \(h_n = 2g – |f_n – f|\) est positive, car \(|f_n – f| \leq\, 2g\). De plus, \(h_n \to 2g\). Le lemme de Fatou donne
\[\int 2g \leq\, \liminf \int h_n = \int 2g – \limsup \int |f_n – f|.\]
Comme \(\int 2g\) est fini, on en déduit \(\limsup \int |f_n – f| \leq\, 0\). Enfin, \(|\int f_n – \int f| \leq\, \int |f_n – f| \to 0\).
Pour calculer une limite d’intégrales \(\lim \int f_n\) :
- on détermine la limite simple \(f\) presque partout ;
- on cherche une majoration \(|f_n(x)| \leq\, g(x)\) indépendante de \(n\), valable pour tout \(n\) (ou tout \(n \geq\, n_0\)) ;
- on vérifie que \(g\) est intégrable, puis on conclut.
Si aucune domination n’existe, on essaie la convergence monotone, un changement de variable ou une intégration par parties.
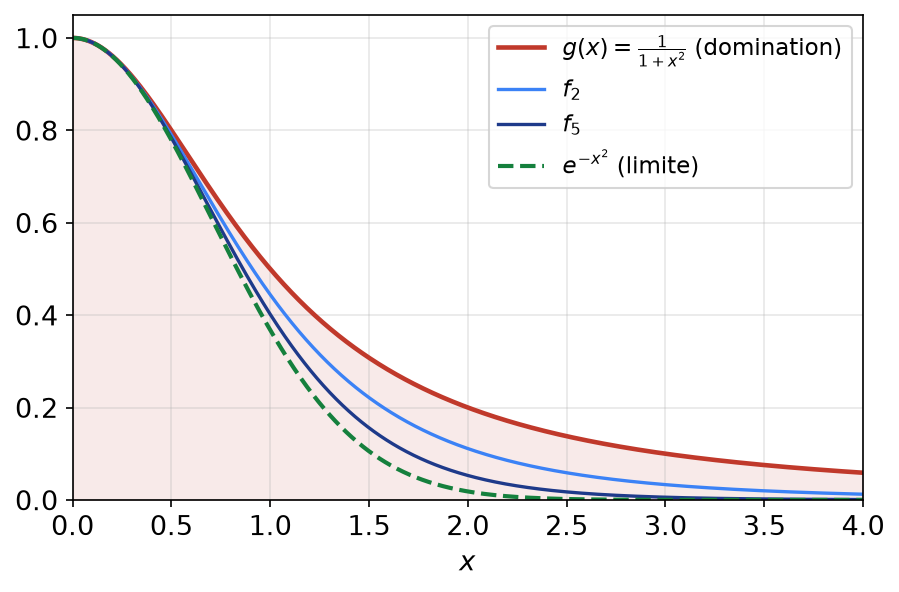
Calculons \(\lim \int_0^{+\infty} (1 + \frac{x^2}{n})^{-n} dx\). La formule du binôme donne \((1 + \frac{x^2}{n})^n \geq\, 1 + x^2\). Ainsi, pour tout \(n \geq\, 1\), \(0 \leq\, f_n(x) \leq\, \frac{1}{1 + x^2}\), qui est intégrable sur \([0, +\infty[\). Par ailleurs, \(f_n(x) = \exp(-n \ln(1 + \frac{x^2}{n})) \to e^{-x^2}\). Par convergence dominée, la limite vaut \(\int_0^{+\infty} e^{-x^2} dx = \frac{\sqrt{\pi}}{2}\).
La figure ci-dessous montre la fonction dominante en rouge. Toutes les \(f_n\) restent sous elle. D’ailleurs, \(f_1\) coïncide avec la fonction dominante.
Intégration terme à terme des séries
Soit \((u_k)\) une suite de fonctions intégrables telle que \(\sum_k \int_X |u_k| \, d\mu < +\infty\). Alors la série \(\sum u_k(x)\) converge absolument pour presque tout \(x\), sa somme \(S\) est intégrable, et
\[\int_X \sum_{k=0}^{+\infty} u_k \, d\mu = \sum_{k=0}^{+\infty} \int_X u_k \, d\mu.\]
Posons \(G = \sum_k |u_k|\). D’après le corollaire de Beppo Levi, \(\int G = \sum_k \int |u_k| < +\infty\). Donc \(G\) est finie presque partout, et la série converge absolument presque partout. Ensuite, les sommes partielles \(S_N\) vérifient \(|S_N| \leq\, G\). Le théorème de convergence dominée s’applique donc à \((S_N)\), avec \(G\) comme fonction dominante.
Pour \(x \in ]0, 1[\), on a \(\frac{-\ln(1 – x)}{x} = \sum_{k \geq\, 1} \frac{x^{k-1}}{k}\). Tous les termes sont positifs, donc on intervertit directement :
\[\int_0^1 \frac{-\ln(1 – x)}{x} \, dx = \sum_{k=1}^{+\infty} \frac{1}{k} \int_0^1 x^{k-1} dx = \sum_{k=1}^{+\infty} \frac{1}{k^2} = \frac{\pi^2}{6}.\]
VI. Comparaison avec l’intégrale de Riemann
Les calculs pratiques reposent sur les primitives, donc sur l’intégrale de Riemann. Il faut donc savoir que les deux intégrales coïncident dès que celle de Riemann existe.
Soit \(f : [a, b] \to \mathbb{R}\) intégrable au sens de Riemann. Alors \(f\) est mesurable pour la tribu de Lebesgue, intégrable, et
\[\int_{[a, b]} f \, d\lambda = \int_a^b f(x) \, dx.\]
Il existe des fonctions en escalier \(\varphi_n \leq\, f \leq\, \psi_n\) avec \(\int_a^b (\psi_n – \varphi_n) \to 0\). Quitte à prendre des max et des min, on suppose \((\varphi_n)\) croissante et \((\psi_n)\) décroissante. Pour une fonction en escalier, les deux intégrales coïncident. Posons \(\varphi = \lim \varphi_n\) et \(\psi = \lim \psi_n\). Ces fonctions sont boréliennes et \(\varphi \leq\, f \leq\, \psi\). Ensuite, la convergence dominée, avec la domination \(\max(|\varphi_1|, |\psi_1|)\), donne \(\int (\psi – \varphi) \, d\lambda = 0\). Donc \(\varphi = \psi\) presque partout, et \(f = \varphi\) presque partout. Par conséquent, \(f\) est Lebesgue-mesurable et \(\int f \, d\lambda = \lim \int_a^b \varphi_n = \int_a^b f\).
Soit \(f\) continue par morceaux sur \([a, b[\), avec \(b \leq\, +\infty\).
- Si \(f \geq\, 0\), alors \(\int_{[a, b[} f \, d\lambda = \lim_{x \to b} \int_a^x f(t) \, dt\), dans \([0, +\infty]\).
- Par conséquent, \(f \in \mathcal{L}^1([a, b[)\) si et seulement si l’intégrale impropre \(\int_a^b |f|\) converge. Les deux intégrales sont alors égales.
La preuve applique le théorème de convergence monotone à \(f \mathbf{1}_{[a, x_n]}\), avec \(x_n\) croissant vers \(b\). Ensuite, pour \(f\) de signe quelconque, on traite séparément \(f^+\) et \(f^-\).
Une intégrale impropre semi-convergente ne correspond pas à une fonction de \(\mathcal{L}^1\). Par exemple, \(\int_0^{+\infty} \frac{\sin x}{x} \, dx\) converge au sens impropre. Cependant, \(\int_0^{+\infty} \frac{|\sin x|}{x} \, dx = +\infty\). Inversement, la fonction indicatrice de \(\mathbb{Q} \cap [0, 1]\) est intégrable au sens de Lebesgue, d’intégrale nulle, mais pas au sens de Riemann.
VII. Continuité et dérivation des intégrales à paramètre
On considère une fonction \(F(x) = \int_X f(x, t) \, d\mu(t)\), où \(x\) parcourt un intervalle \(I\) de \(\mathbb{R}\) (ou une partie d’un espace métrique). Les deux théorèmes suivants découlent de la convergence dominée par la caractérisation séquentielle.
Continuité. Soit \(f : I \times X \to \mathbb{C}\) telle que :
- pour tout \(x \in I\), \(t \mapsto f(x, t)\) est mesurable ;
- pour presque tout \(t\), \(x \mapsto f(x, t)\) est continue sur \(I\) ;
- il existe \(g \in \mathcal{L}^1(\mu)\) avec \(|f(x, t)| \leq\, g(t)\) pour tout \(x \in I\) et presque tout \(t\).
Alors \(F\) est définie et continue sur \(I\).
Soit \(x_n \to x\) dans \(I\). Posons \(f_n(t) = f(x_n, t)\). Alors \(f_n(t) \to f(x, t)\) pour presque tout \(t\), et \(|f_n| \leq\, g\). Par convergence dominée, \(F(x_n) \to F(x)\). La caractérisation séquentielle de la continuité conclut.
Dérivation. Soit \(I\) un intervalle et \(f : I \times X \to \mathbb{C}\) telle que :
- pour tout \(x \in I\), \(t \mapsto f(x, t)\) est intégrable ;
- pour presque tout \(t\), \(x \mapsto f(x, t)\) est dérivable sur \(I\) ;
- il existe \(g \in \mathcal{L}^1(\mu)\) avec \(|\frac{\partial f}{\partial x}(x, t)| \leq\, g(t)\) pour tout \(x \in I\) et presque tout \(t\).
Alors \(F\) est dérivable sur \(I\) et \(F^{\prime}(x) = \int_X \frac{\partial f}{\partial x}(x, t) \, d\mu(t)\).
Soit \(x \in I\) et \(h_n \to 0\), avec \(h_n \neq 0\) et \(x + h_n \in I\). On pose \(q_n(t) = \frac{f(x + h_n, t) – f(x, t)}{h_n}\). Pour presque tout \(t\), \(q_n(t) \to \frac{\partial f}{\partial x}(x, t)\). De plus, l’inégalité des accroissements finis donne \(|q_n(t)| \leq\, g(t)\). Par convergence dominée, \(\frac{F(x + h_n) – F(x)}{h_n} \to \int \frac{\partial f}{\partial x}(x, t) \, d\mu(t)\).
Par récurrence, on obtient la classe \(C^k\) : il suffit de dominer chaque dérivée partielle \(\frac{\partial^j f}{\partial x^j}\), pour \(j \leq\, k\), et d’avoir la continuité de la dernière.
Pour étudier la régularité d’une intégrale à paramètre, la domination sur tout \(I\) est souvent impossible. On travaille alors localement : on domine sur chaque segment \([a, b] \subset I\), ou sur chaque \([a, +\infty[\). La continuité et la dérivabilité étant des propriétés locales, elles s’étendent ensuite à tout \(I\).
La fonction Gamma \(\Gamma(x) = \int_0^{+\infty} t^{x-1} e^{-t} \, dt\) est définie sur \(]0, +\infty[\). Aucune domination ne vaut sur tout cet intervalle. En revanche, pour \(0 < a \leq\, x \leq\, b\), on a
\[|(\ln t)^k \, t^{x-1} e^{-t}| \leq\, |\ln t|^k (t^{a-1} + t^{b-1}) e^{-t},\]
qui est intégrable sur \(]0, +\infty[\). Par conséquent, \(\Gamma\) est de classe \(C^{\infty}\) et \(\Gamma^{(k)}(x) = \int_0^{+\infty} (\ln t)^k \, t^{x-1} e^{-t} \, dt\). En particulier, \(\Gamma^{\prime\prime} > 0\), donc \(\Gamma\) est convexe.
La courbe ci-dessous confirme cette convexité. On y lit aussi les valeurs \(\Gamma(n) = (n-1)!\), obtenues grâce à la relation \(\Gamma(x + 1) = x \Gamma(x)\).
![Courbe convexe de la fonction Gamma sur ]0, 4,5] avec les factorielles aux entiers et la valeur racine de pi en un demi](https://mathovore.fr/wp-content/uploads/sup-maths/l3/integrale-lebesgue-convergence-cours-gamma.png)
Ce qu’il faut retenir
- L’intégrale d’une fonction mesurable positive est le sup des intégrales des fonctions étagées qu’elle majore ; elle vaut éventuellement \(+\infty\).
- Toute fonction mesurable positive est limite croissante de fonctions étagées, par exemple \(\min(n, 2^{-n} \lfloor 2^n f \rfloor)\).
- Convergence monotone : pour une suite croissante de fonctions positives, \(\int \lim f_n = \lim \int f_n\), sans autre hypothèse.
- Pour des fonctions positives, on intervertit toujours série et intégrale.
- Lemme de Fatou : \(\int \liminf f_n \leq\, \liminf \int f_n\) pour \(f_n \geq\, 0\) ; l’inégalité peut être stricte.
- \(L^1\) est l’espace des classes de fonctions intégrables pour l’égalité presque partout, normé par \(\|f\|_1 = \int |f|\).
- Convergence dominée : convergence presque partout et majoration \(|f_n| \leq\, g\) avec \(g\) intégrable indépendante de \(n\).
- Si \(\sum \int |u_k| < +\infty\), on intègre la série terme à terme.
- Riemann et Lebesgue coïncident sur les fonctions Riemann-intégrables ; une intégrale impropre semi-convergente ne définit pas une fonction de \(L^1\).
- Continuité et dérivation sous l’intégrale : on domine la fonction ou sa dérivée partielle, localement si nécessaire.
Questions fréquentes sur intégrale de Lebesgue
Quand utiliser la convergence monotone plutôt que la convergence dominée ?
La convergence monotone s’applique à une suite croissante de fonctions positives, sans aucune hypothèse d’intégrabilité. Elle autorise même une limite infinie. La convergence dominée s’applique à des fonctions de signe quelconque, mais exige une majoration par une fonction intégrable indépendante de n. Pour des fonctions positives et croissantes, la convergence monotone est donc plus simple.
Comment trouver une fonction dominante ?
On majore la valeur absolue de f_n(x) par une expression où n n’apparaît plus, par exemple avec |sin u| ≤ |u|, (1 + x/n)^n ≤ e^x ou une étude de sup_n |f_n(x)|. La meilleure domination possible est justement sup_n |f_n|. Si elle n’est pas intégrable, le théorème ne s’applique pas et il faut une autre méthode : intégration par parties, changement de variable ou convergence monotone.
Une fonction intégrable au sens de Riemann l'est-elle au sens de Lebesgue ?
Oui sur un segment : une fonction Riemann-intégrable sur [a, b] est Lebesgue-intégrable et les deux intégrales coïncident. En revanche, pour une intégrale impropre, il faut la convergence absolue. Ainsi sin(x)/x a une intégrale impropre convergente sur ]0, +∞[ mais n’appartient pas à L¹.
Pourquoi identifie-t-on les fonctions égales presque partout dans L¹ ?
Parce que l’intégrale ne voit pas les ensembles négligeables : si f = g presque partout, leurs intégrales sont égales. Sans cette identification, ∫|f| s’annulerait pour des fonctions non nulles et ne serait pas une norme. Sur le quotient L¹, ‖f‖₁ = ∫|f| devient une vraie norme, et l’espace est complet.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur intégrale de Lebesgue
- À maîtriser avant : Tribus, mesures et fonctions mesurables
- Chapitre précédent : Tribus, mesures et fonctions mesurables
- Chapitre suivant : Mesure produit, Fubini et changement de variables
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3