Ce cours de résidus L3 prolonge l’étude des fonctions holomorphes du semestre 6. Il part des séries de Laurent, qui développent une fonction sur une couronne avec des puissances négatives. Ensuite, il classe les singularités isolées en trois types : effaçables, pôles et essentielles. Il introduit aussi les fonctions méromorphes et l’indice d’un lacet.
Le cœur du chapitre est le théorème des résidus. Il ramène une intégrale sur un lacet à une somme finie de coefficients locaux. C’est un outil de calcul redoutable : il donne des intégrales trigonométriques, des intégrales de fractions rationnelles et des transformées de Fourier que les méthodes réelles atteignent difficilement.
Enfin, le principe de l’argument et le théorème de Rouché permettent de compter les zéros d’une fonction dans un disque. Ces résultats servent ensuite en analyse de Fourier, en théorie des nombres et dans l’étude de la stabilité des systèmes.
Pour vous entraîner ensuite, travaillez les exercices de maths en L3 sur théorème des résidus.
I. Séries de Laurent
Une fonction holomorphe sur un disque se développe en série entière. Cependant, beaucoup de fonctions utiles ne sont holomorphes que sur un disque privé d’un point, par exemple \(z \mapsto 1/z\) ou \(z \mapsto e^{1/z}\). Il faut donc autoriser des puissances négatives. C’est le rôle des séries de Laurent, qui vivent naturellement sur des couronnes.
Soit \(a \in \mathbb{C}\) et \(0 \leq\, r < R \leq\, +\infty\). La couronne de centre \(a\) est \(C(a, r, R) = \{ z \in \mathbb{C} : r < |z-a| < R \}\). Une série de Laurent centrée en \(a\) est une série de la forme \(\sum_{n \in \mathbb{Z}} a_n (z-a)^n\). Elle converge en \(z\) lorsque les deux séries \(\sum_{n \geq\, 0} a_n (z-a)^n\) et \(\sum_{n \geq\, 1} a_{-n} (z-a)^{-n}\) convergent.
La partie à indices positifs est une série entière en \(z-a\). En revanche, la partie à indices négatifs est une série entière en \(1/(z-a)\). Par conséquent, une série de Laurent converge sur une couronne, entre deux rayons déterminés par ces deux séries entières.
(Théorème de Laurent.) Soit \(f\) holomorphe sur la couronne \(C(a, r, R)\). Il existe une unique suite \((a_n)_{n \in \mathbb{Z}}\) telle que, pour tout \(z\) de la couronne, \(f(z) = \sum_{n \in \mathbb{Z}} a_n (z-a)^n\). La convergence est normale sur tout compact de la couronne. De plus, pour tout \(\rho \in \, ]r, R[\) et tout \(n \in \mathbb{Z}\) :
\[ a_n = \frac{1}{2i\pi} \int_{|z-a| = \rho} \frac{f(z)}{(z-a)^{n+1}} \, dz. \]
Fixons \(z\) dans la couronne, puis \(r < \rho_1 < |z-a| < \rho_2 < R\). D’abord, la formule de Cauchy appliquée au bord de la couronne \(C(a, \rho_1, \rho_2)\) donne
\[ f(z) = \frac{1}{2i\pi} \int_{|w-a| = \rho_2} \frac{f(w)}{w-z} \, dw – \frac{1}{2i\pi} \int_{|w-a| = \rho_1} \frac{f(w)}{w-z} \, dw. \]
Sur le grand cercle, on a \(|z-a| < |w-a|\). Ainsi, \(\frac{1}{w-z} = \sum_{n \geq\, 0} \frac{(z-a)^n}{(w-a)^{n+1}}\), avec convergence normale en \(w\). Sur le petit cercle, on a au contraire \(|w-a| < |z-a|\), donc \(-\frac{1}{w-z} = \sum_{n \geq\, 1} \frac{(w-a)^{n-1}}{(z-a)^{n}}\). On intègre terme à terme, ce que permet la convergence normale. Enfin, le théorème de Cauchy montre que l’intégrale ne dépend pas du rayon choisi. Pour l’unicité, on intègre \(\sum a_n (z-a)^{n-k-1}\) terme à terme sur un cercle : seul le terme \(n = k\) donne une contribution non nulle, égale à \(2i\pi a_k\).
La figure ci-dessous montre le cas de \(f(z) = \frac{1}{z(z-1)}\). Cette fonction a deux points singuliers, \(0\) et \(1\). Elle possède donc deux développements de Laurent centrés en \(0\) : l’un sur \(0 < |z| < 1\), l’autre sur \(|z| > 1\).
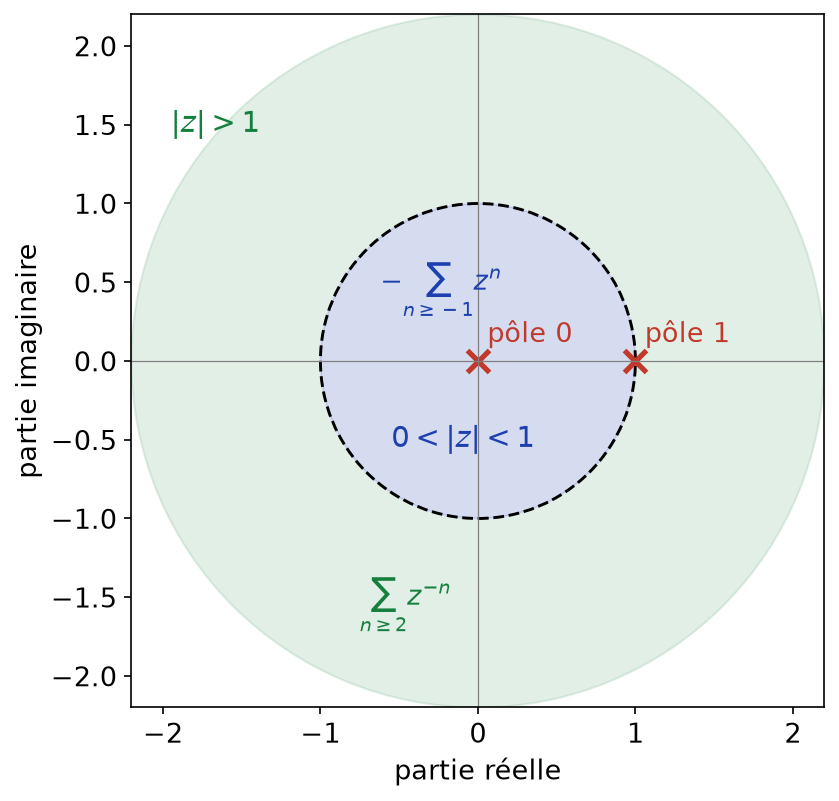
Sur \(0 < |z| < 1\), on écrit \(\frac{1}{z(z-1)} = -\frac{1}{z} \cdot \frac{1}{1-z} = -\sum_{n \geq\, -1} z^n\). Sur \(|z| > 1\), en revanche, on écrit \(\frac{1}{z(z-1)} = \frac{1}{z^2} \cdot \frac{1}{1 – 1/z} = \sum_{n \geq\, 2} z^{-n}\). Les deux développements sont différents : un développement de Laurent dépend de la couronne.
Pour développer une fraction rationnelle en série de Laurent sur une couronne, on la décompose d’abord en éléments simples. Ensuite, pour chaque terme \(\frac{1}{z-b}\), on compare \(|z|\) et \(|b|\) sur la couronne. Si \(|z| < |b|\), on écrit \(\frac{1}{z-b} = -\frac{1}{b} \sum_{n \geq\, 0} (\frac{z}{b})^n\). Si \(|z| > |b|\), on écrit \(\frac{1}{z-b} = \sum_{n \geq\, 0} \frac{b^n}{z^{n+1}}\). Pour les autres fonctions, on combine les séries entières usuelles.
II. Singularités isolées
La série de Laurent sur un disque épointé décrit complètement le comportement d’une fonction près d’un point. Autrement dit, c’est l’outil naturel pour classer les points singuliers.
Soit \(f\) holomorphe sur \(D(a, r) \setminus \{a\}\), avec \(r > 0\). On dit que \(a\) est une singularité isolée de \(f\). Notons \(f(z) = \sum_{n \in \mathbb{Z}} a_n (z-a)^n\) son développement de Laurent sur \(0 < |z-a| < r\). La partie principale de \(f\) en \(a\) est \(\sum_{n \geq\, 1} a_{-n} (z-a)^{-n}\). Alors :
- \(a\) est une singularité effaçable si \(a_n = 0\) pour tout \(n < 0\) ;
- \(a\) est un pôle d’ordre \(m \geq\, 1\) si \(a_{-m} \neq 0\) et \(a_n = 0\) pour tout \(n < -m\) ;
- \(a\) est une singularité essentielle si \(a_n \neq 0\) pour une infinité d’indices \(n < 0\).
Ces trois cas s’excluent et épuisent toutes les possibilités. Dans le cas effaçable, poser \(f(a) = a_0\) prolonge \(f\) en une fonction holomorphe sur \(D(a, r)\). Dans le cas d’un pôle d’ordre \(m\), on a \(f(z) = \frac{g(z)}{(z-a)^m}\) avec \(g\) holomorphe sur le disque et \(g(a) = a_{-m} \neq 0\).
(Critère de Riemann.) Si \(f\) est bornée au voisinage de la singularité isolée \(a\), alors \(a\) est une singularité effaçable.
Supposons \(|f| \leq\, M\) sur \(0 < |z-a| < \rho_0\). Soit \(n \geq\, 1\) et \(0 < \rho < \rho_0\). D’après la formule des coefficients, \(a_{-n} = \frac{1}{2i\pi} \int_{|z-a|=\rho} f(z) (z-a)^{n-1} \, dz\). Par conséquent, \(|a_{-n}| \leq\, \frac{1}{2\pi} \cdot 2\pi\rho \cdot M \rho^{n-1} = M \rho^n\). En faisant tendre \(\rho\) vers \(0\), on obtient \(a_{-n} = 0\).
Soit \(a\) une singularité isolée de \(f\). Alors \(a\) est un pôle si et seulement si \(|f(z)| \to +\infty\) quand \(z \to a\).
Si \(f(z) = g(z)/(z-a)^m\) avec \(g(a) \neq 0\) et \(m \geq\, 1\), il est clair que \(|f(z)| \to +\infty\). Réciproquement, supposons \(|f| \to +\infty\). Alors \(f\) ne s’annule pas près de \(a\), et \(h = 1/f\) est bornée près de \(a\). Ainsi, d’après le critère de Riemann, \(h\) se prolonge en une fonction holomorphe avec \(h(a) = 0\). Ce zéro est isolé et d’ordre fini \(m\) car \(h\) n’est pas nulle. On écrit donc \(h(z) = (z-a)^m k(z)\) avec \(k(a) \neq 0\). Finalement, \(f = \frac{1/k}{(z-a)^m}\) a un pôle d’ordre \(m\).
(Casorati-Weierstrass.) Si \(a\) est une singularité essentielle de \(f\), alors pour tout \(\rho > 0\) assez petit, l’image \(f(D(a, \rho) \setminus \{a\})\) est dense dans \(\mathbb{C}\).
Raisonnons par l’absurde. Supposons qu’il existe \(w \in \mathbb{C}\) et \(\delta > 0\) tels que \(|f(z) – w| \geq\, \delta\) sur \(D(a, \rho) \setminus \{a\}\). Alors \(g = \frac{1}{f – w}\) est holomorphe et bornée par \(1/\delta\). D’après le critère de Riemann, \(g\) se prolonge en \(a\). Si \(g(a) \neq 0\), \(f = w + 1/g\) a une singularité effaçable en \(a\). Si \(g(a) = 0\), \(f\) a un pôle en \(a\). Dans les deux cas, on contredit le caractère essentiel de \(a\).
Pour classer une singularité isolée \(a\), on essaie d’abord d’écrire \(f(z) = g(z)/(z-a)^m\) avec \(g\) holomorphe et \(g(a) \neq 0\) : c’est un pôle d’ordre \(m\) si \(m \geq\, 1\). Pour un quotient \(g/h\), on compare les ordres des zéros de \(g\) et \(h\) en \(a\). Si \(f\) est bornée près de \(a\), la singularité est effaçable. Enfin, si \(|f|\) n’a pas de limite en \(a\) (ni finie, ni infinie), la singularité est essentielle.
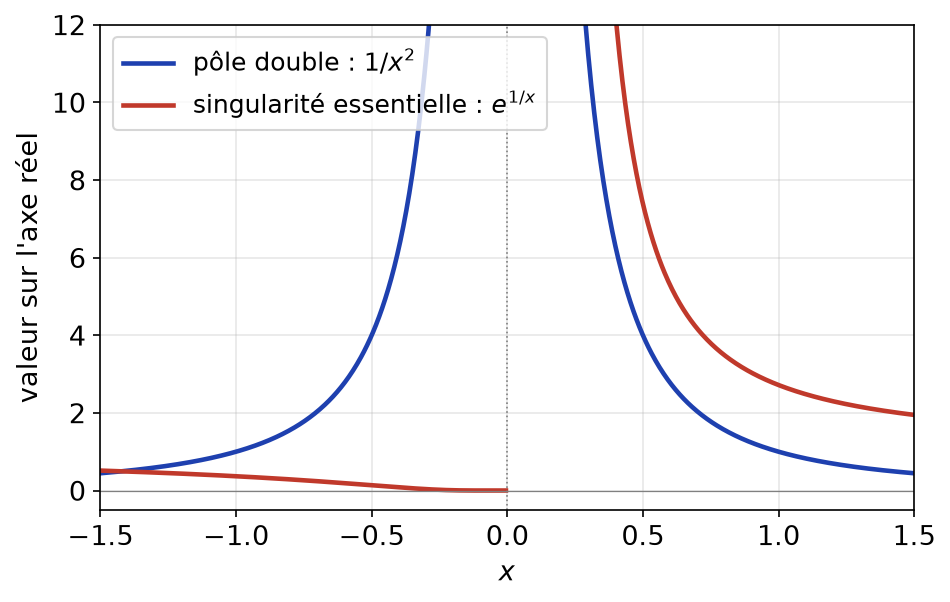
La fonction \(\frac{\sin z}{z}\) a une singularité effaçable en \(0\), car \(\sin z = z – \frac{z^3}{6} + \cdots\). Ensuite, \(\frac{1}{z^2 \sin z}\) a un pôle d’ordre \(3\) en \(0\). Enfin, \(e^{1/z} = \sum_{n \geq\, 0} \frac{z^{-n}}{n!}\) a une singularité essentielle en \(0\) : en effet, \(e^{1/x} \to +\infty\) quand \(x \to 0^+\), alors que \(e^{1/x} \to 0\) quand \(x \to 0^-\).
La figure ci-dessous compare le module d’une fonction près d’un pôle et près d’une singularité essentielle, le long de l’axe réel.
III. Fonctions méromorphes
Les pôles sont des singularités « douces » : une fonction qui n’a que des pôles se manipule presque comme une fonction holomorphe. D’où la notion suivante.
Soit \(U\) un ouvert de \(\mathbb{C}\). Une fonction \(f\) est méromorphe sur \(U\) s’il existe une partie \(P \subset U\) fermée dans \(U\) et sans point d’accumulation dans \(U\), telle que \(f\) soit holomorphe sur \(U \setminus P\) et ait un pôle en chaque point de \(P\).
Une fraction rationnelle \(P/Q\), avec \(P\) et \(Q\) premiers entre eux, est méromorphe sur \(\mathbb{C}\) ; ses pôles sont les racines de \(Q\). De même, \(\tan z = \frac{\sin z}{\cos z}\) est méromorphe sur \(\mathbb{C}\), avec des pôles simples aux points \(\frac{\pi}{2} + k\pi\), \(k \in \mathbb{Z}\). Plus généralement, si \(g\) et \(h\) sont holomorphes sur un ouvert connexe et \(h \neq 0\), alors \(g/h\) est méromorphe.
Les sommes, produits et dérivées de fonctions méromorphes sont méromorphes. De plus, sur un ouvert connexe, l’inverse d’une fonction méromorphe non nulle est méromorphe. La propriété suivante est la clé du principe de l’argument.
Soit \(f\) méromorphe et non identiquement nulle au voisinage de \(a\). On écrit \(f(z) = (z-a)^k g(z)\) avec \(k \in \mathbb{Z}\), \(g\) holomorphe près de \(a\) et \(g(a) \neq 0\). Alors la dérivée logarithmique \(f^{\prime}/f\) a en \(a\) au plus un pôle simple, de résidu \(k\). Ainsi, ce résidu vaut l’ordre du zéro si \(k > 0\), et l’opposé de l’ordre du pôle si \(k < 0\).
On dérive le produit : \(f^{\prime}(z) = k (z-a)^{k-1} g(z) + (z-a)^k g^{\prime}(z)\). Donc \(\frac{f^{\prime}(z)}{f(z)} = \frac{k}{z-a} + \frac{g^{\prime}(z)}{g(z)}\). Or \(g^{\prime}/g\) est holomorphe près de \(a\), car \(g(a) \neq 0\). Par conséquent, la partie principale de \(f^{\prime}/f\) en \(a\) est \(\frac{k}{z-a}\).
IV. Indice d’un lacet
Pour intégrer autour de plusieurs points, il faut savoir combien de fois un chemin tourne autour de chacun d’eux. C’est ce que mesure l’indice.
Soit \(\gamma : [0, 1] \to \mathbb{C}\) un lacet \(C^1\) par morceaux, d’image \(\gamma^*\). Pour \(a \notin \gamma^*\), l’indice de \(a\) par rapport à \(\gamma\) est
\[ \operatorname{Ind}_\gamma(a) = \frac{1}{2i\pi} \int_\gamma \frac{dz}{z-a}. \]
L’indice \(\operatorname{Ind}_\gamma(a)\) est un entier relatif. La fonction \(a \mapsto \operatorname{Ind}_\gamma(a)\) est constante sur chaque composante connexe de \(\mathbb{C} \setminus \gamma^*\), et nulle sur la composante non bornée.
Posons \(\varphi(t) = \int_0^t \frac{\gamma^{\prime}(s)}{\gamma(s) – a} \, ds\) et \(\psi(t) = (\gamma(t) – a) e^{-\varphi(t)}\). Alors \(\psi^{\prime}(t) = \gamma^{\prime}(t) e^{-\varphi(t)} – (\gamma(t)-a)\varphi^{\prime}(t) e^{-\varphi(t)} = 0\), sauf en un nombre fini de points. Donc \(\psi\) est constante, et \(\psi(1) = \psi(0)\). Comme \(\gamma(1) = \gamma(0)\), on obtient \(e^{\varphi(1)} = 1\). Ainsi, \(\varphi(1) \in 2i\pi\mathbb{Z}\), c’est-à-dire \(\operatorname{Ind}_\gamma(a) \in \mathbb{Z}\). Ensuite, l’indice est continu en \(a\) (intégrale à paramètre) et à valeurs entières : il est donc constant sur toute partie connexe. Enfin, \(|\operatorname{Ind}_\gamma(a)| \leq\, \frac{L(\gamma)}{2\pi \, d(a, \gamma^*)}\), qui tend vers \(0\) quand \(|a| \to +\infty\).
Pour le cercle \(\gamma(t) = a + \rho e^{2i\pi k t}\) parcouru \(k\) fois, on trouve \(\operatorname{Ind}_\gamma(a) = \frac{1}{2i\pi} \int_0^1 \frac{2i\pi k \rho e^{2i\pi k t}}{\rho e^{2i\pi k t}} \, dt = k\). Par conséquent, l’indice vaut \(k\) sur tout le disque ouvert, et \(0\) à l’extérieur.
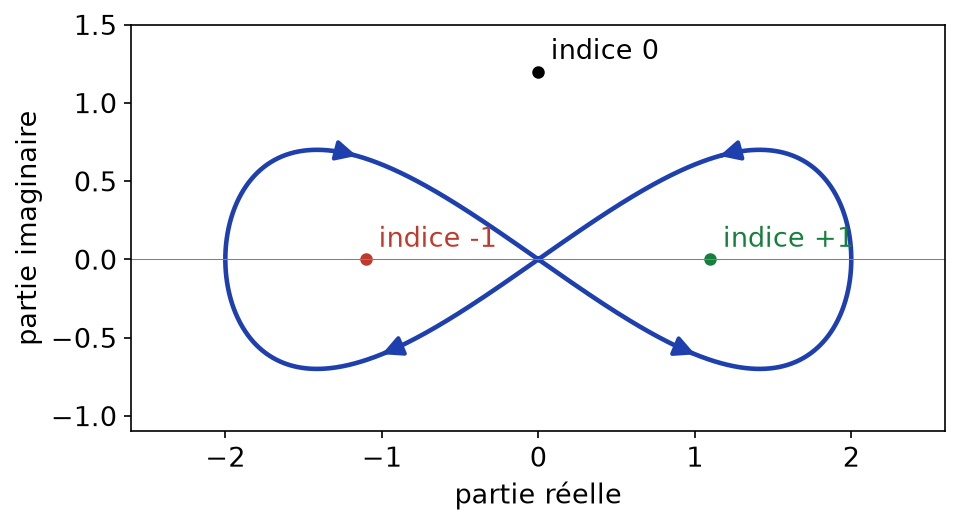
En pratique, l’indice compte le nombre algébrique de tours effectués autour de \(a\) : un tour dans le sens direct compte \(+1\), un tour dans le sens indirect compte \(-1\). Par exemple, la figure ci-dessous représente une courbe en huit. Elle tourne dans le sens direct autour de la boucle de droite et dans le sens indirect autour de celle de gauche.
V. Résidus et théorème des résidus
1. Définition et calcul des résidus
Soit \(a\) une singularité isolée de \(f\), et \(\sum_{n \in \mathbb{Z}} a_n (z-a)^n\) son développement de Laurent près de \(a\). Le résidu de \(f\) en \(a\) est \(\operatorname{Res}(f, a) = a_{-1}\). D’après le théorème de Laurent, pour \(\rho\) assez petit, \(\operatorname{Res}(f, a) = \frac{1}{2i\pi} \int_{|z-a|=\rho} f(z) \, dz\).
- Si \(a\) est un pôle simple, \(\operatorname{Res}(f, a) = \lim_{z \to a} (z-a) f(z)\).
- Si \(f = g/h\) avec \(g, h\) holomorphes, \(g(a) \neq 0\), \(h(a) = 0\) et \(h^{\prime}(a) \neq 0\), alors \(\operatorname{Res}(f, a) = \frac{g(a)}{h^{\prime}(a)}\).
- Si \(a\) est un pôle d’ordre au plus \(m\), alors \(\operatorname{Res}(f, a) = \frac{1}{(m-1)!} \lim_{z \to a} \frac{d^{m-1}}{dz^{m-1}} [ (z-a)^m f(z) ]\).
Pour un pôle d’ordre au plus \(m\), \((z-a)^m f(z) = \sum_{n \geq\, 0} a_{n-m} (z-a)^n\) est holomorphe. Le coefficient de \((z-a)^{m-1}\) de cette série entière est \(a_{-1}\). Or la formule de Taylor l’exprime par la dérivée d’ordre \(m-1\) divisée par \((m-1)!\). Le cas \(m = 1\) donne la première formule. Pour la deuxième, on écrit \((z-a)\frac{g(z)}{h(z)} = g(z) \cdot \frac{z-a}{h(z) – h(a)}\), qui tend vers \(g(a)/h^{\prime}(a)\).
La fonction \(f(z) = \frac{e^z}{z^2 + 1}\) a des pôles simples en \(\pm i\). La deuxième formule donne \(\operatorname{Res}(f, i) = \frac{e^i}{2i}\). Par ailleurs, \(g(z) = \frac{e^z}{z^2}\) a un pôle double en \(0\). On calcule \(\frac{d}{dz}[z^2 g(z)] = e^z\), donc \(\operatorname{Res}(g, 0) = 1\).
2. Le théorème des résidus
(Théorème des résidus.) Soit \(U\) un ouvert simplement connexe de \(\mathbb{C}\), \(S\) une partie finie de \(U\) et \(f\) holomorphe sur \(U \setminus S\). Pour tout lacet \(\gamma\) \(C^1\) par morceaux dans \(U \setminus S\) :
\[ \int_\gamma f(z) \, dz = 2i\pi \sum_{a \in S} \operatorname{Ind}_\gamma(a) \operatorname{Res}(f, a). \]
Pour chaque \(a \in S\), notons \(P_a\) la partie principale de \(f\) en \(a\). Elle converge sur \(\mathbb{C} \setminus \{a\}\), car c’est une série entière en \(1/(z-a)\) qui converge près de \(a\). Ainsi, \(g = f – \sum_{a \in S} P_a\) n’a que des singularités effaçables : elle se prolonge en une fonction holomorphe sur \(U\). Par le théorème de Cauchy sur l’ouvert simplement connexe \(U\), on a \(\int_\gamma g = 0\). Ensuite, on intègre \(P_a\) terme à terme sur \(\gamma^*\), qui est compact. Pour \(k \geq\, 2\), \((z-a)^{-k}\) admet une primitive sur \(\mathbb{C} \setminus \{a\}\), donc son intégrale est nulle. Le terme \(a_{-1}(z-a)^{-1}\) donne \(2i\pi \operatorname{Ind}_\gamma(a) \operatorname{Res}(f, a)\).
Le cas le plus fréquent est celui d’un cercle, ou plus généralement d’un contour simple parcouru dans le sens direct. Dans ce cas, l’indice vaut \(1\) à l’intérieur et \(0\) à l’extérieur. Par conséquent, l’intégrale vaut \(2i\pi\) fois la somme des résidus des points intérieurs, comme l’illustre la figure ci-dessous.
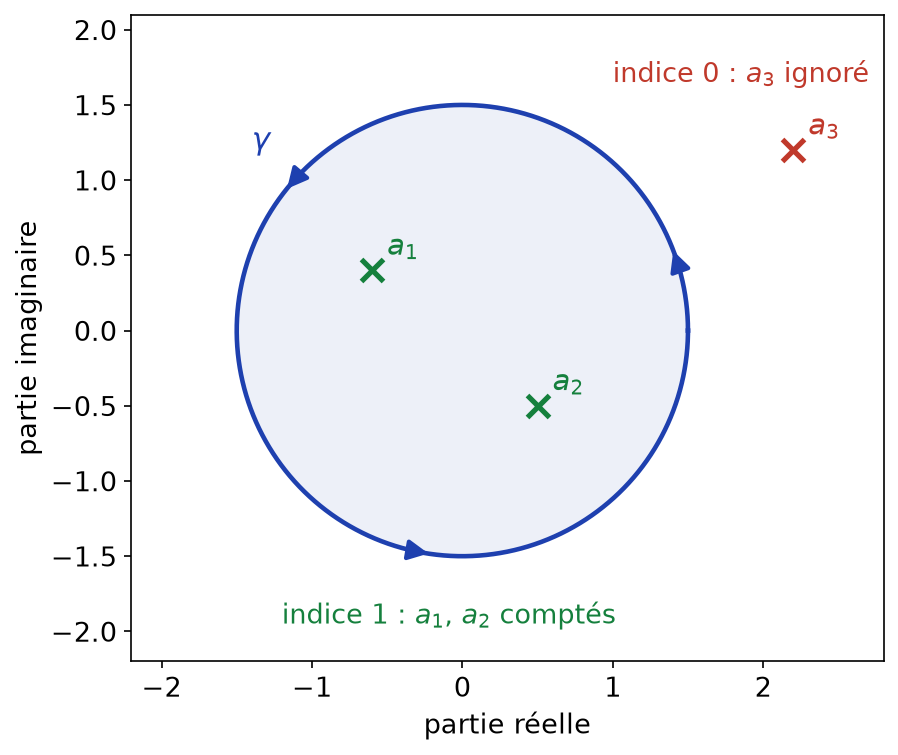
Calculons \(\int_{|z|=2} \frac{e^z}{z(z-1)} \, dz\). Les deux pôles simples \(0\) et \(1\) sont dans le disque. Les résidus valent \(\frac{e^0}{0-1} = -1\) et \(\frac{e^1}{1} = e\). Donc l’intégrale vaut \(2i\pi(e – 1)\).
VI. Calcul d’intégrales réelles par les résidus
Le théorème des résidus est d’abord un outil de calcul. L’idée consiste à voir une intégrale réelle comme une partie d’une intégrale sur un contour fermé du plan complexe.
1. Intégrales trigonométriques
Pour \(I = \int_0^{2\pi} R(\cos\theta, \sin\theta) \, d\theta\), où \(R\) est une fraction rationnelle sans pôle sur le cercle, on pose \(z = e^{i\theta}\). Alors \(\cos\theta = \frac{1}{2}(z + \frac{1}{z})\), \(\sin\theta = \frac{1}{2i}(z – \frac{1}{z})\) et \(d\theta = \frac{dz}{iz}\). Ainsi, \(I\) devient l’intégrale d’une fraction rationnelle sur le cercle unité. Il reste à sommer les résidus des pôles de module strictement inférieur à \(1\).
Pour \(I = \int_0^{2\pi} \frac{d\theta}{5 + 3\cos\theta}\), on obtient
\[ I = \int_{|z|=1} \frac{1}{5 + \frac{3}{2}(z + \frac{1}{z})} \, \frac{dz}{iz} = \int_{|z|=1} \frac{2 \, dz}{i(3z^2 + 10z + 3)} = \int_{|z|=1} \frac{2 \, dz}{3i(z+3)(z + \frac{1}{3})}. \]
Seul le pôle \(-\frac{1}{3}\) est dans le disque unité. Son résidu vaut \(\frac{2}{3i \cdot \frac{8}{3}} = \frac{1}{4i}\). Donc \(I = 2i\pi \cdot \frac{1}{4i} = \frac{\pi}{2}\).
2. Intégrales de fractions rationnelles sur la droite réelle
Soit \(f\) continue sur \(\{\operatorname{Im} z \geq\, 0, |z| \geq\, R_0\}\) telle que \(z f(z) \to 0\) quand \(|z| \to +\infty\). Notons \(C_R\) le demi-cercle \(t \mapsto R e^{it}\), \(t \in [0, \pi]\). Alors \(\int_{C_R} f(z) \, dz \to 0\) quand \(R \to +\infty\).
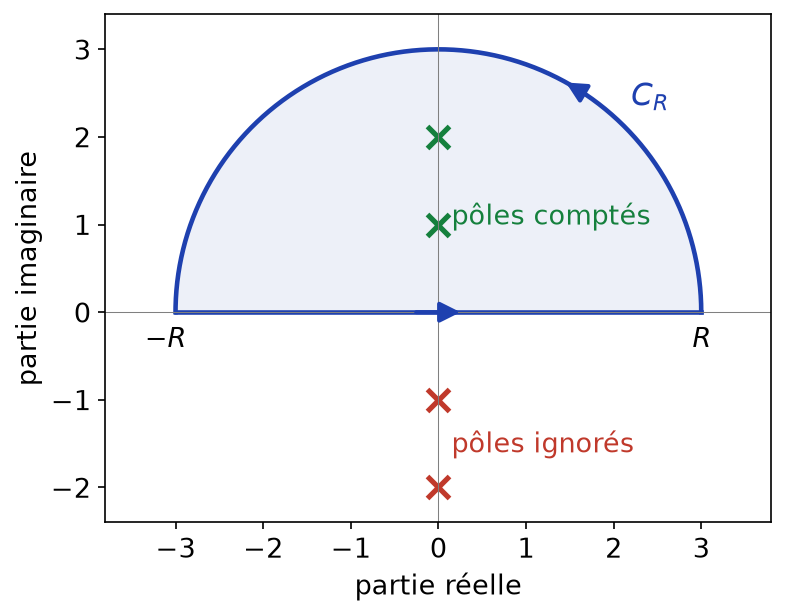
En effet, \(|\int_{C_R} f| \leq\, \pi R \sup_{C_R} |f|\), qui tend vers \(0\). Pour une fraction rationnelle \(P/Q\) avec \(\deg Q \geq\, \deg P + 2\) et sans pôle réel, on referme donc le segment \([-R, R]\) par le demi-cercle \(C_R\), comme sur la figure ci-dessous.
Si \(F = P/Q\) est une fraction rationnelle sans pôle réel, avec \(\deg Q \geq\, \deg P + 2\), alors
\[ \int_{-\infty}^{+\infty} F(x) \, dx = 2i\pi \sum_{\operatorname{Im} a > 0} \operatorname{Res}(F, a). \]
Pour \(F(x) = \frac{1}{(x^2+1)(x^2+4)}\), les pôles du demi-plan supérieur sont \(i\) et \(2i\). On a \(\operatorname{Res}(F, i) = \frac{1}{2i \cdot 3} = \frac{1}{6i}\) et \(\operatorname{Res}(F, 2i) = \frac{1}{(-3) \cdot 4i} = -\frac{1}{12i}\). Donc \(\int_{-\infty}^{+\infty} F = 2i\pi \cdot \frac{1}{12i} = \frac{\pi}{6}\).
3. Intégrales de type Fourier et lemme de Jordan
(Lemme de Jordan.) Soit \(f\) continue sur le demi-plan fermé supérieur privé d’un disque, avec \(M(R) = \sup_{C_R} |f| \to 0\). Alors \(\int_{C_R} f(z) e^{iz} \, dz \to 0\) quand \(R \to +\infty\).
Sur \(C_R\), \(|e^{iz}| = e^{-R\sin t}\). Donc \(|\int_{C_R} f(z) e^{iz} dz| \leq\, M(R) R \int_0^\pi e^{-R \sin t} dt = 2 M(R) R \int_0^{\pi/2} e^{-R\sin t} dt\). Or \(\sin t \geq\, \frac{2t}{\pi}\) sur \([0, \frac{\pi}{2}]\), par concavité. Ainsi, l’intégrale est majorée par \(2M(R)R \int_0^{\pi/2} e^{-2Rt/\pi} dt \leq\, \pi M(R)\), qui tend vers \(0\).
Ce lemme permet de calculer \(\int_{-\infty}^{+\infty} F(x) e^{ix} \, dx\) dès que \(\deg Q \geq\, \deg P + 1\). Par exemple, avec \(F(x) = \frac{1}{x^2 + 4}\), le seul pôle supérieur est \(2i\), de résidu \(\frac{e^{-2}}{4i}\). Donc \(\int_{-\infty}^{+\infty} \frac{\cos x}{x^2+4} \, dx = \frac{\pi e^{-2}}{2}\), en prenant la partie réelle.
(Petit arc.) Si \(a\) est un pôle simple de \(f\) et \(\gamma_\varepsilon\) l’arc \(t \mapsto a + \varepsilon e^{it}\), \(t \in [\alpha, \alpha + \theta]\), alors \(\int_{\gamma_\varepsilon} f(z) \, dz \to i\theta \operatorname{Res}(f, a)\) quand \(\varepsilon \to 0\).
En effet, \(f(z) = \frac{c}{z-a} + h(z)\) avec \(h\) bornée près de \(a\). Le premier terme donne exactement \(i\theta c\), le second un terme majoré par \(\theta \varepsilon \sup |h|\). Ce lemme sert à contourner un pôle situé sur le chemin d’intégration.
VII. Principe de l’argument et théorème de Rouché
(Principe de l’argument.) Soit \(f\) méromorphe sur un ouvert contenant le disque fermé \(\overline{D}(a, \rho)\), sans zéro ni pôle sur le cercle \(|z-a| = \rho\). Notons \(Z\) le nombre de zéros et \(P\) le nombre de pôles de \(f\) dans le disque ouvert, comptés avec multiplicité. Alors
\[ \frac{1}{2i\pi} \int_{|z-a|=\rho} \frac{f^{\prime}(z)}{f(z)} \, dz = Z – P. \]
Les zéros et les pôles de \(f\) dans le disque fermé sont isolés, donc en nombre fini par compacité. D’après le lemme de la partie III, \(f^{\prime}/f\) a en chaque zéro un pôle simple de résidu égal à sa multiplicité. De même, en chaque pôle, le résidu est l’opposé de l’ordre. Ailleurs, \(f^{\prime}/f\) est holomorphe. Le théorème des résidus, sur un disque un peu plus grand, donne alors le résultat.
Le nom vient de l’interprétation suivante. Si \(\gamma\) est le cercle, alors \(\int_\gamma \frac{f^{\prime}}{f} = \int_{f \circ \gamma} \frac{dw}{w}\). Autrement dit, \(Z – P = \operatorname{Ind}_{f \circ \gamma}(0)\) : c’est le nombre de tours que fait l’image du cercle autour de \(0\), donc la variation de l’argument de \(f\) divisée par \(2\pi\).
(Théorème de Rouché.) Soit \(f\) et \(g\) holomorphes sur un ouvert contenant \(\overline{D}(a, \rho)\). On suppose \(|g(z)| < |f(z)|\) pour tout \(z\) du cercle \(|z-a| = \rho\). Alors \(f\) et \(f + g\) ont le même nombre de zéros dans \(D(a, \rho)\), comptés avec multiplicité.
Sur le cercle, \(f\) ne s’annule pas, et \(|f + g| \geq\, |f| – |g| > 0\). Posons \(h = 1 + g/f\), méromorphe près du disque fermé. Sur le cercle, \(|h(z) – 1| < 1\) : la courbe \(h \circ \gamma\) reste dans le disque \(D(1, 1)\), qui ne contient pas \(0\). Sur ce disque, \(w \mapsto 1/w\) admet une primitive (une détermination du logarithme). Donc \(\operatorname{Ind}_{h \circ \gamma}(0) = 0\). Or \(\frac{h^{\prime}}{h} = \frac{(f+g)^{\prime}}{f+g} – \frac{f^{\prime}}{f}\). Par le principe de l’argument appliqué à \(f + g\) et à \(f\), la différence des nombres de zéros est nulle.
La figure ci-dessous illustre l’image par \(f + g\) d’un cercle, avec \(f(z) = z^3\) et \(g(z) = 0{,}5 z + 0{,}3\) sur \(|z| = 1\). La courbe fait trois tours autour de l’origine, comme l’image par \(f\). Donc \(f + g\) a trois zéros dans le disque unité.
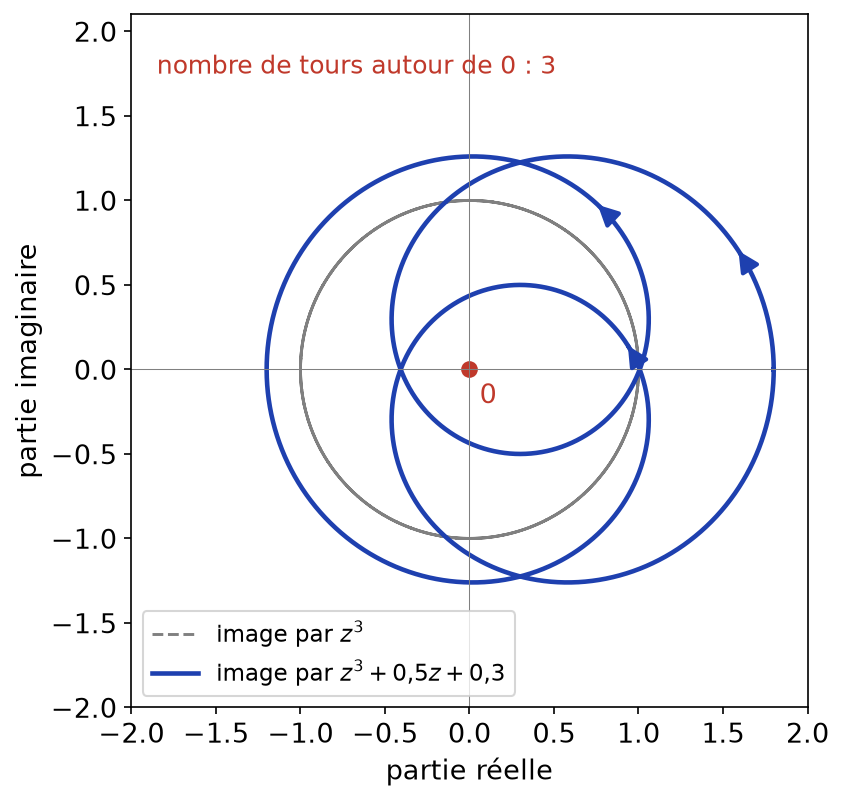
Pour dénombrer les zéros d’une fonction \(F\) dans un disque, on écrit \(F = f + g\), où \(f\) est un terme dominant dont on connaît les zéros (souvent un monôme \(c z^k\)). Ensuite, on majore \(|g|\) sur le cercle par l’inégalité triangulaire et on vérifie \(|g| < |f|\). Le théorème de Rouché donne alors autant de zéros pour \(F\) que pour \(f\). Pour une couronne, on fait la différence entre deux disques.
Soit \(F(z) = z^4 – 6z + 3\). Sur \(|z| = 1\), on a \(|z^4 + 3| \leq\, 4 < 6 = |-6z|\) : donc \(F\) a un seul zéro dans le disque unité, comme \(-6z\). Sur \(|z| = 2\), en revanche, \(|-6z + 3| \leq\, 15 < 16 = |z^4|\) : donc \(F\) a quatre zéros dans \(D(0, 2)\). Par conséquent, trois zéros sont dans la couronne \(1 < |z| < 2\), puisqu’aucun n’est sur le cercle unité.
Le théorème de Rouché redonne le théorème de d’Alembert-Gauss. De plus, il montre que les zéros d’une fonction holomorphe dépendent continûment de la fonction : une petite perturbation ne change pas le nombre de zéros dans un disque.
VIII. Ce qu’il faut retenir
- Une fonction holomorphe sur une couronne se développe de façon unique en série de Laurent, avec des coefficients donnés par une intégrale sur un cercle.
- Une singularité isolée est effaçable, un pôle ou essentielle selon la partie principale de la série de Laurent.
- Critère de Riemann : borné près de \(a\) implique effaçable. Pôle équivaut à \(|f| \to +\infty\). Singularité essentielle implique image dense (Casorati-Weierstrass).
- Une fonction méromorphe n’a que des pôles isolés ; sa dérivée logarithmique \(f^{\prime}/f\) a des résidus entiers.
- L’indice d’un lacet est un entier, constant sur les composantes connexes du complémentaire, nul sur la composante non bornée.
- Le résidu est le coefficient \(a_{-1}\) ; en un pôle simple de \(g/h\), il vaut \(g(a)/h^{\prime}(a)\).
- Théorème des résidus : \(\int_\gamma f = 2i\pi \sum \operatorname{Ind}_\gamma(a) \operatorname{Res}(f, a)\).
- Intégrales réelles : \(z = e^{i\theta}\) pour les intégrales trigonométriques, demi-cercle et lemme de Jordan sur la droite réelle.
- Principe de l’argument : \(\frac{1}{2i\pi}\int f^{\prime}/f = Z – P\). Rouché : si \(|g| < |f|\) sur le cercle, \(f\) et \(f+g\) ont autant de zéros.
Questions fréquentes sur théorème des résidus
Comment reconnaître rapidement le type d'une singularité isolée ?
On regarde d’abord si la fonction s’écrit \(g(z)/(z-a)^m\) avec \(g\) holomorphe et \(g(a) \neq 0\) : c’est alors un pôle d’ordre \(m\). Si la fonction est bornée près de \(a\), la singularité est effaçable. Si le module n’a de limite ni finie ni infinie, comme pour \(e^{1/z}\) en \(0\), elle est essentielle.
Quelle formule utiliser pour calculer un résidu ?
En un pôle simple d’un quotient \(g/h\), le résidu vaut \(g(a)/h^{\prime}(a)\). En un pôle d’ordre \(m\), on dérive \(m-1\) fois \((z-a)^m f(z)\) et on divise par \((m-1)!\). Pour une singularité essentielle, il faut revenir au développement de Laurent et lire le coefficient de \(1/(z-a)\).
Comment choisir le contour pour calculer une intégrale réelle ?
Pour une intégrale sur \([0, 2\pi]\) en cosinus et sinus, on pose \(z = e^{i\theta}\) et on intègre sur le cercle unité. Pour une intégrale sur \(\mathbb{R}\), on referme par un demi-cercle, avec le lemme de Jordan si un facteur \(e^{ix}\) apparaît. Pour \(\int_0^{+\infty}\), un secteur ou un rectangle exploitant une symétrie de la fonction est souvent plus efficace.
À quoi sert le théorème de Rouché ?
Il compte les zéros d’une fonction holomorphe dans un disque sans les calculer. On compare la fonction à un terme dominant dont on connaît les zéros, par exemple un monôme. Si le reste est strictement plus petit en module sur le cercle, les deux fonctions ont le même nombre de zéros à l’intérieur.
Pour aller plus loin en L3
- Les énoncés : exercices de maths en L3 sur théorème des résidus
- À maîtriser avant : Fonctions holomorphes et formule de Cauchy
- Chapitre précédent : Fonctions holomorphes et formule de Cauchy
- Chapitre suivant : Espaces de Hilbert et analyse de Fourier
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3