Ces exercices TCL L3 entraînent toutes les capacités du chapitre. Vous y comparez les modes de convergence sur des contre-exemples classiques, puis vous appliquez le lemme de Borel-Cantelli à des suites de Bernoulli ou de variables exponentielles. Plusieurs énoncés demandent de démontrer une loi des grands nombres, d’abord dans le cas L^2, puis sous un moment d’ordre 4.
Une deuxième série porte sur la convergence en loi prouvée par les fonctions caractéristiques et le théorème de Lévy. Enfin, vous utilisez le théorème central limite pour des approximations numériques, un sondage et une limite de série. Le problème final démontre le théorème de Weierstrass par les polynômes de Bernstein. Cherchez chaque exercice sérieusement avant de lire le corrigé : c’est en écrivant vous-même les majorations que vous retiendrez les hypothèses exactes.
Avant de commencer, relisez le cours de maths en L3 sur loi des grands nombres et TCL.
Exercice 1 : Convergence presque sûre sans convergence L^1
On se place sur \(\Omega = [0,1]\) muni de la tribu borélienne et de la mesure de Lebesgue. Pour \(n \geq\, 1\), on pose \(X_n = n \mathbf{1}_{[0, 1/n]}\) et \(Y_n = \sqrt{n}\, \mathbf{1}_{[0, 1/n]}\).
- Montrer que \(X_n \to 0\) presque sûrement. Préciser, pour \(\omega = 0{,}3\), à partir de quel rang \(X_n(\omega) = 0\).
- En déduire que \(X_n \to 0\) en probabilité.
- Calculer \(E(X_n)\). La suite \((X_n)\) converge-t-elle dans \(L^1\) ?
- Montrer que \(Y_n \to 0\) dans \(L^1\) mais pas dans \(L^2\).
Exercice 2 : La bosse glissante
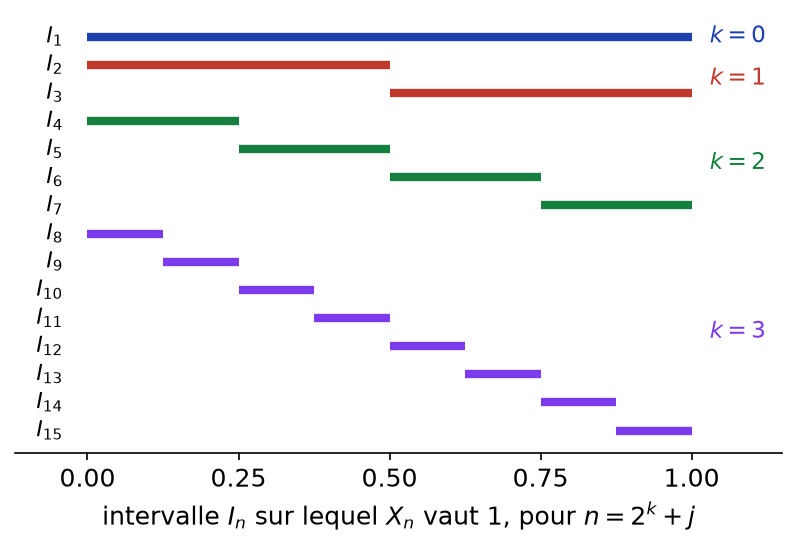
On reste sur \(\Omega = [0,1]\) muni de la mesure de Lebesgue. Tout entier \(n \geq\, 1\) s’écrit de façon unique \(n = 2^k + j\) avec \(k \in \mathbb{N}\) et \(0 \leq\, j < 2^k\). On pose \(I_n = [j 2^{-k}, (j+1) 2^{-k}]\) et \(X_n = \mathbf{1}_{I_n}\). La figure ci-dessous représente les intervalles \(I_1\) à \(I_{15}\).
- Soit \(p \geq\, 1\). Calculer \(E(X_n^p)\) et montrer que \(X_n \to 0\) dans \(L^p\) et en probabilité.
- Montrer que, pour tout \(\omega \in [0,1]\), la suite \((X_n(\omega))\) prend une infinité de fois la valeur 1 et une infinité de fois la valeur 0.
- En déduire que \((X_n)\) ne converge presque sûrement vers aucune variable aléatoire.
- Exhiber une sous-suite de \((X_n)\) qui converge presque sûrement vers 0.
Exercice 3 : Convergence en loi sans convergence en probabilité
Soit \(X\) une variable de loi \(\mathcal{N}(0,1)\). On pose \(X_n = -X\) pour tout \(n\), puis \(Z_n = (-1)^n X\).
- Montrer que \(X_n\) converge en loi vers \(X\).
- Calculer \(P(|X_n – X| > 1)\) à l’aide de \(\Phi\), la fonction de répartition de \(\mathcal{N}(0,1)\). Conclure.
- La suite \((Z_n)\) converge-t-elle en loi ? En probabilité ?
- Soit \(Y\) une variable de loi \(\mathcal{N}(0,1)\) indépendante de \(X\). Montrer que \(X_n\) converge aussi en loi vers \(Y\). Pourquoi cela ne contredit-il pas l’unicité de la limite ?
Exercice 4 : Convergence en loi vers une constante
Soit \(c \in \mathbb{R}\) et \((X_n)\) une suite de variables aléatoires réelles.
- Montrer que si \(X_n \xrightarrow{\mathcal{L}} c\), alors \(X_n \xrightarrow{P} c\).
- Application : soit \(X_n\) de loi uniforme sur \([c – 1/n, c + 1/n]\). Montrer directement, par les fonctions de répartition, que \(X_n \xrightarrow{\mathcal{L}} c\), et calculer \(P(|X_n – c| > \varepsilon)\).
- Soit \(Y_n = X_n + T_n\), où \(T_n\) suit une loi exponentielle de paramètre \(n\). Montrer que \(Y_n \xrightarrow{P} c\).
Exercice 5 : Bernoulli indépendantes et Borel-Cantelli
Soit \((X_n)_{n \geq\, 1}\) une suite de variables indépendantes, \(X_n\) suivant une loi de Bernoulli de paramètre \(p_n \in [0,1]\).
- Montrer que \(X_n \to 0\) en probabilité si et seulement si \(p_n \to 0\).
- Pour \(q \geq\, 1\), montrer que \(X_n \to 0\) dans \(L^q\) si et seulement si \(p_n \to 0\).
- Montrer que \(X_n \to 0\) presque sûrement si et seulement si \(\sum p_n < \infty\).
- Conclure dans les cas \(p_n = 1/n\) et \(p_n = 1/n^2\).
Exercice 6 : Record de variables exponentielles
Soit \((X_n)_{n \geq\, 1}\) une suite de variables indépendantes de loi exponentielle de paramètre 1.
- Pour \(c > 0\) et \(n \geq\, 2\), calculer \(P(X_n > c \ln n)\).
- Montrer que, pour \(c > 1\), presque sûrement \(X_n \leq\, c \ln n\) à partir d’un certain rang.
- Montrer que presque sûrement \(X_n > \ln n\) pour une infinité d’indices \(n\).
- En déduire que \(\displaystyle \limsup_{n \to \infty} \frac{X_n}{\ln n} = 1\) presque sûrement.
Exercice 7 : Convergence rapide en probabilité
Soit \((X_n)\) une suite de variables aléatoires et \(X\) une variable aléatoire.
- On suppose que, pour tout \(\varepsilon > 0\), \(\sum_n P(|X_n – X| > \varepsilon) < \infty\). Montrer que \(X_n \to X\) presque sûrement.
- On suppose seulement que \(X_n \to X\) en probabilité. Construire une sous-suite \((X_{n_k})\) qui converge presque sûrement vers \(X\).
- Application : on suppose que \(\sum_n E(|X_n – X|^2) < \infty\). Montrer que \(X_n \to X\) presque sûrement.
- Montrer qu’une suite \((X_n)\) converge en probabilité vers \(X\) si et seulement si toute sous-suite admet une sous-suite qui converge presque sûrement vers \(X\).
Exercice 8 : Loi faible pour des variables non corrélées
Soit \((X_n)\) une suite de variables de carré intégrable, deux à deux non corrélées, avec \(E(X_n) = m_n\) et \(\operatorname{Var}(X_n) \leq\, C\) pour tout \(n\). On note \(S_n = X_1 + \cdots + X_n\).
- Montrer que \(\frac{S_n – E(S_n)}{n} \to 0\) dans \(L^2\).
- En déduire une majoration de \(P(|\frac{S_n – E(S_n)}{n}| \geq\, \varepsilon)\).
- Application : les \(X_n\) sont indépendantes de Bernoulli de paramètres \(p_n\), et \(\frac{1}{n}\sum_{k=1}^{n} p_k \to p\). Montrer que \(S_n / n \to p\) en probabilité.
- Traiter le cas \(p_k = \frac{1}{2} + \frac{(-1)^k}{4}\).
Exercice 9 : Taille d’un échantillon, Tchebychev contre TCL
On veut estimer la probabilité \(p\) inconnue qu’une pièce tombe sur pile. On note \(F_n\) la fréquence de piles en \(n\) lancers indépendants. On cherche \(n\) tel que \(P(|F_n – p| \geq\, 0{,}01) \leq\, 0{,}05\).
- Calculer \(E(F_n)\) et \(\operatorname{Var}(F_n)\), puis montrer que \(\operatorname{Var}(F_n) \leq\, \frac{1}{4n}\).
- À l’aide de l’inégalité de Bienaymé-Tchebychev, donner une valeur de \(n\) qui convient quel que soit \(p\).
- À l’aide du théorème central limite, donner la taille approximative suffisante. On utilisera \(\Phi(1{,}96) \approx 0{,}975\).
- Comparer les deux résultats et commenter la nature de chacun.
Exercice 10 : Loi forte des grands nombres avec un moment d’ordre 4
Soit \((X_n)\) une suite de variables indépendantes et de même loi, centrées, avec \(\mu_4 = E(X_1^4) < \infty\). On note \(\sigma^2 = E(X_1^2)\) et \(S_n = X_1 + \cdots + X_n\).
- Montrer que \(\sigma^4 \leq\, \mu_4\).
- Montrer que \(E(S_n^4) = n \mu_4 + 3n(n-1)\sigma^4\).
- En déduire que \(E(S_n^4) \leq\, 3n^2 \mu_4\).
- Montrer que \(E(\sum_{n \geq\, 1} (S_n/n)^4) < \infty\), puis que \(S_n / n \to 0\) presque sûrement.
- Retrouver ce résultat par le lemme de Borel-Cantelli.
- En déduire la loi forte pour des variables indépendantes et de même loi, bornées, d’espérance \(m\) quelconque.
Exercice 11 : Monte-Carlo et moyenne géométrique
Soit \((U_n)_{n \geq\, 1}\) une suite de variables indépendantes de loi uniforme sur \([0,1]\).
- Soit \(f(x) = \frac{4}{1 + x^2}\). Montrer que \(\frac{1}{n} \sum_{k=1}^{n} f(U_k) \to \pi\) presque sûrement.
- Calculer la variance de \(f(U_1)\), sachant que \(\int_0^1 \frac{dx}{(1+x^2)^2} = \frac{\pi}{8} + \frac{1}{4}\).
- On pose \(G_n = (U_1 U_2 \cdots U_n)^{1/n}\). Montrer que \(G_n\) converge presque sûrement et déterminer sa limite.
- Comparer avec la limite de la moyenne arithmétique \(\overline{U}_n\), et relier le résultat à l’inégalité arithmético-géométrique.
Exercice 12 : Le maximum de variables uniformes
Soit \((U_n)\) une suite de variables indépendantes de loi uniforme sur \([0,1]\), et \(M_n = \max(U_1, \ldots, U_n)\). La figure ci-dessous montre des tirages pour trois valeurs de \(n\) ; le maximum est marqué en rouge.

- Déterminer la fonction de répartition de \(M_n\).
- Montrer que \(M_n \to 1\) en probabilité, puis presque sûrement.
- Pour \(x \geq\, 0\), calculer \(P(n(1 – M_n) > x)\) et sa limite quand \(n \to \infty\).
- En déduire que \(n(1 – M_n)\) converge en loi vers une loi que l’on identifiera.
Exercice 13 : De la loi binomiale à la loi de Poisson
Soit \(\lambda > 0\) et, pour \(n > \lambda\), une variable \(X_n\) de loi \(\mathcal{B}(n, \lambda/n)\).
- Calculer la fonction caractéristique de \(X_n\).
- Montrer que, pour tout \(z \in \mathbb{C}\), \((1 + z/n)^n \to e^z\).
- En déduire, par le théorème de Lévy, que \(X_n\) converge en loi vers \(\mathcal{P}(\lambda)\).
- Retrouver ce résultat en calculant la limite de \(P(X_n = k)\) pour \(k \in \mathbb{N}\) fixé.
- Application numérique : une page de 1 000 caractères contient chaque coquille avec probabilité \(0{,}002\), indépendamment. Donner une valeur approchée de la probabilité qu’elle ne contienne aucune coquille.
Exercice 14 : Loi de Poisson de grand paramètre
Pour \(\lambda > 0\), soit \(N_\lambda\) une variable de loi \(\mathcal{P}(\lambda)\). On pose \(Y_\lambda = \frac{N_\lambda – \lambda}{\sqrt{\lambda}}\).
- Calculer la fonction caractéristique de \(Y_\lambda\).
- Montrer que, pour tout réel \(u\), \(|e^{iu} – 1 – iu + \frac{u^2}{2}| \leq\, \frac{|u|^3}{6}\).
- En déduire que \(Y_\lambda\) converge en loi vers \(\mathcal{N}(0,1)\) quand \(\lambda \to \infty\).
- Donner une valeur approchée de \(P(N_{100} \leq\, 120)\), avec \(\Phi(2) \approx 0{,}977\).
Exercice 15 : Approximation normale d’un jeu de pile ou face
On lance \(10\,000\) fois une pièce équilibrée. On note \(S\) le nombre de piles obtenus.
- Donner la loi de \(S\), son espérance et son écart type.
- À l’aide du théorème central limite, donner une valeur approchée de \(P(4\,900 \leq\, S \leq\, 5\,100)\). On utilisera \(\Phi(2) \approx 0{,}9772\).
- Déterminer \(a\) tel que \(P(|S – 5\,000| \leq\, a) \approx 0{,}95\).
- Comparer avec la majoration de \(P(|S – 5\,000| \geq\, 100)\) donnée par l’inégalité de Bienaymé-Tchebychev.
Exercice 16 : Sondage et intervalle de confiance
Avant un second tour, on interroge \(n = 1\,600\) électeurs tirés au hasard avec remise. Parmi eux, 848 déclarent voter pour le candidat A. On note \(p\) la proportion inconnue d’électeurs favorables à A.
- Modéliser la situation et donner la fréquence observée \(f\).
- À l’aide du théorème central limite, montrer que, pour tout \(p \in \, ]0,1[\), \(\liminf_{n \to \infty} P(|F_n – p| \leq\, \frac{0{,}98}{\sqrt{n}}) \geq\, 0{,}95\).
- En déduire un intervalle de confiance asymptotique de niveau \(0{,}95\) pour \(p\).
- Peut-on raisonnablement annoncer la victoire de A ? Combien de personnes faudrait-il interroger pour un intervalle de demi-largeur \(0{,}01\) ?
Exercice 17 : Le TCL n’est pas une convergence en probabilité
Soit \((X_n)\) une suite de variables indépendantes et de même loi, de carré intégrable, centrées, de variance \(\sigma^2 > 0\). On pose \(S_n = X_1 + \cdots + X_n\) et \(Z_n = S_n / \sqrt{n}\).
- Rappeler la limite en loi de \((Z_n)\).
- Montrer que \(Z_{2n} = \frac{1}{\sqrt{2}}(Z_n + Z_n^{\prime})\), où \(Z_n^{\prime} = \frac{S_{2n} – S_n}{\sqrt{n}}\) est indépendante de \(Z_n\) et de même loi.
- Calculer la fonction caractéristique de \(Z_{2n} – Z_n\) et montrer que \(Z_{2n} – Z_n\) converge en loi vers \(\mathcal{N}(0, (2 – \sqrt{2})\sigma^2)\).
- En déduire que \((Z_n)\) ne converge pas en probabilité.
- Montrer en revanche que \(S_n / n^{\alpha} \to 0\) en probabilité pour tout \(\alpha > 1/2\).
Exercice 18 : Une limite par le théorème central limite
Le but est de déterminer la limite de \(u_n = e^{-n} \sum_{k=0}^{n} \frac{n^k}{k!}\).
- Soit \((X_k)\) une suite de variables indépendantes de loi \(\mathcal{P}(1)\). Déterminer la loi de \(S_n = X_1 + \cdots + X_n\).
- Exprimer \(u_n\) comme une probabilité portant sur \(S_n\).
- En déduire, à l’aide du théorème central limite, que \(u_n \to \frac{1}{2}\).
- Par la même méthode, déterminer la limite de \(e^{-n} \sum_{k=0}^{n + \lfloor \sqrt{n} \rfloor} \frac{n^k}{k!}\) en fonction de \(\Phi\).
Exercice 19 : La loi de Cauchy échappe aux grands nombres
Soit \((X_n)\) une suite de variables indépendantes de loi de Cauchy, de densité \(\frac{1}{\pi(1 + x^2)}\) sur \(\mathbb{R}\). On admet que sa fonction caractéristique est \(\varphi(t) = e^{-|t|}\).
- Montrer que \(X_1\) n’est pas intégrable.
- Déterminer la loi de \(\overline{X}_n = \frac{1}{n}(X_1 + \cdots + X_n)\).
- Calculer \(P(|\overline{X}_n| > 1)\).
- Montrer que \(\overline{X}_n\) ne converge en probabilité vers aucune constante.
- Montrer que \(\frac{1}{n^2}(X_1 + \cdots + X_n) \to 0\) en probabilité.
Exercice 20 : Problème, polynômes de Bernstein et théorème de Weierstrass
Soit \(f : [0,1] \to \mathbb{R}\) continue. Pour \(n \geq\, 1\) et \(x \in [0,1]\), on pose
\[B_n f(x) = \sum_{k=0}^{n} f(\frac{k}{n}) \binom\,{n}{k} x^k (1 – x)^{n-k}.\]
Pour \(x\) fixé, on considère \(S_n\) de loi \(\mathcal{B}(n, x)\).
- Montrer que \(B_n f\) est un polynôme de degré au plus \(n\) et que \(B_n f(x) = E(f(S_n/n))\).
- Calculer \(B_n f\) pour \(f(x) = 1\), \(f(x) = x\) et \(f(x) = x^2\).
- Soit \(\varepsilon > 0\) et \(\delta > 0\) tel que \(|f(u) – f(v)| \leq\, \varepsilon\) dès que \(|u – v| \leq\, \delta\). Justifier l’existence de \(\delta\), puis montrer que, pour tout \(x \in [0,1]\) :
\[|B_n f(x) – f(x)| \leq\, \varepsilon + \frac{\|f\|_\infty}{2 n \delta^2}.\] - En déduire que \(B_n f\) converge uniformément vers \(f\) sur \([0,1]\). Quel théorème d’analyse obtient-on ?
- On suppose \(f\) lipschitzienne de rapport \(L\). Montrer que \(\|B_n f – f\|_\infty \leq\, \frac{L}{2\sqrt{n}}\).
- Pour \(f(x) = |x – 1/2|\), calculer \(B_4 f(1/2)\) et \(B_2 f(1/2)\).
Exercice 21 : Lois discrètes qui convergent vers une loi à densité
Pour \(n \geq\, 1\), soit \(X_n\) de loi uniforme sur \(\{1/n, 2/n, \ldots, n/n\}\), et \(U\) de loi uniforme sur \([0,1]\). La figure ci-dessous représente les fonctions de répartition \(F_4\), \(F_{10}\) et celle de \(U\).
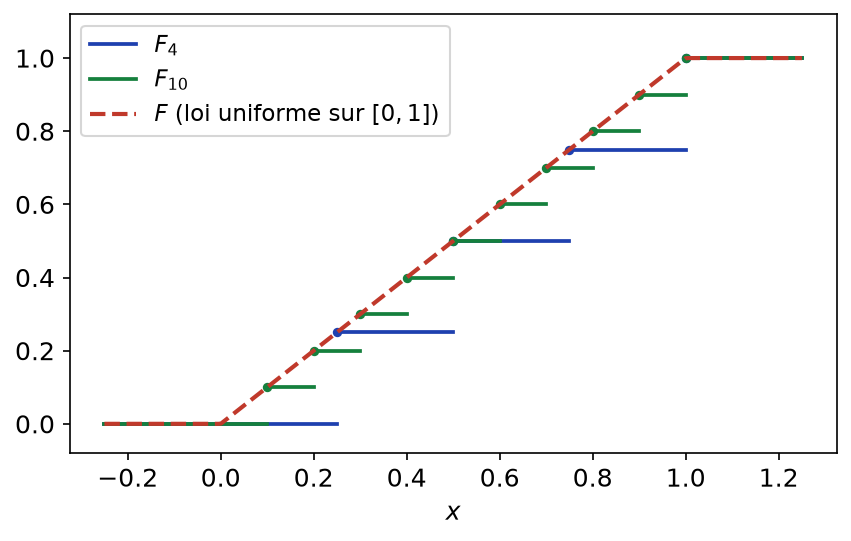
- Déterminer la fonction de répartition \(F_n\) de \(X_n\).
- Montrer que \(|F_n(x) – F(x)| \leq\, 1/n\) pour tout réel \(x\), où \(F\) est la fonction de répartition de \(U\). Conclure.
- Calculer \(P(X_n \in \mathbb{Q})\) et \(P(U \in \mathbb{Q})\). Pourquoi cela ne contredit-il pas la convergence en loi ?
- Retrouver la convergence par les fonctions caractéristiques en calculant \(E(e^{itX_n})\) pour \(t \neq 0\).
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en L3
- Le cours : loi des grands nombres et TCL, cours de maths en L3
- À maîtriser avant : Espaces probabilisés, variables aléatoires et espérance
- Chapitre précédent : Espaces probabilisés, variables aléatoires et espérance
- Tester vos connaissances : QCM de maths en L3 par chapitre
- Le sommaire : tous les chapitres de maths de L3 et la licence de maths de L1 à L3