Voici le corrigé du contrôle de maths sup sur le thème : probabilités finies, espérance et variance.
Voici la correction détaillée du devoir de probabilités finies de maths sup. Chaque calcul y est justifié par le théorème qui l’autorise : formule des probabilités totales, formule de Bayes, linéarité de l’espérance, variance d’une somme.
Un arbre illustre le test de dépistage, un tableau donne la loi conjointe du minimum et du maximum de deux dés, et un diagramme présente la loi du nombre de points fixes pour quatre éléments. Vous verrez aussi comment les indicatrices et la covariance donnent une variance égale à 1. Comparez ensuite votre copie au barème détaillé.
L’énoncé se trouve sur la page contrôle de maths sup : probabilités finies, espérance et variance.
| Exercice | Points |
| Exercice 1 : Questions de cours | 3 points |
| Exercice 2 : Un test de dépistage | 3 points |
| Exercice 3 : Couple de variables et indépendance | 4 points |
| Exercice 4 : Estimer une proportion | 4 points |
| Exercice 5 : Points fixes d’une permutation aléatoire | 6 points |
| Total | 20 points |
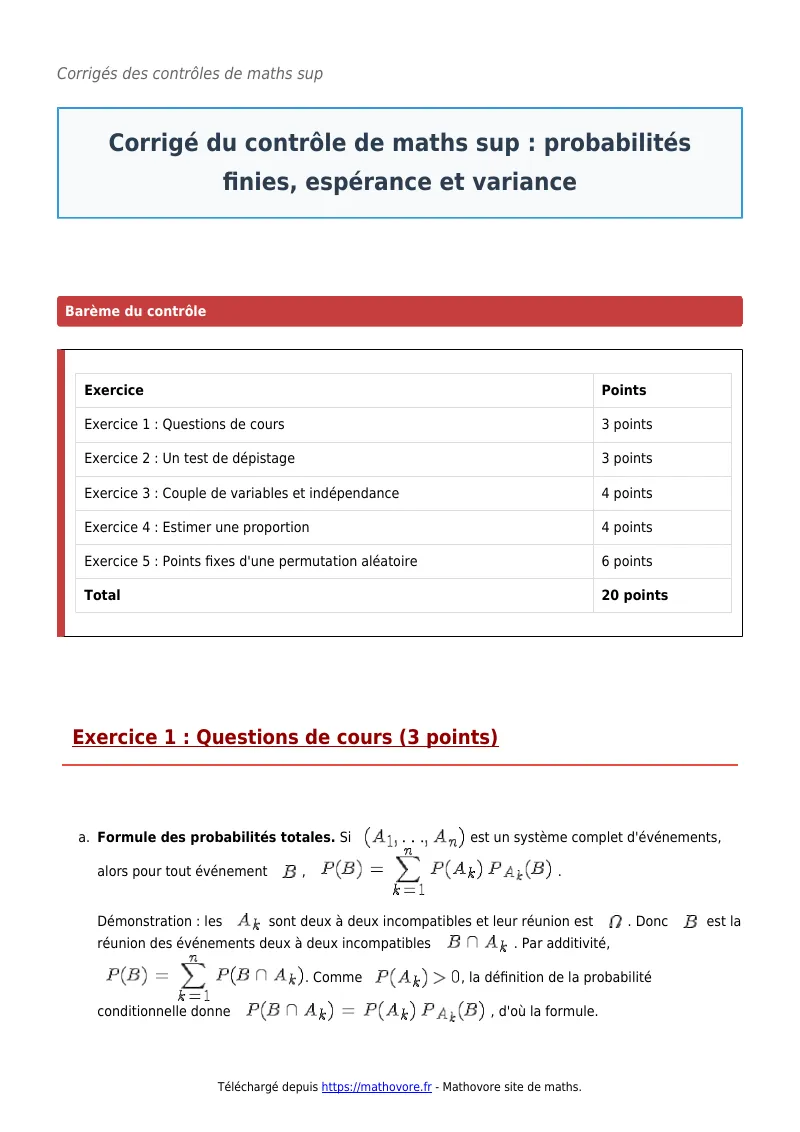
Exercice 1 : Questions de cours (3 points)
- Formule des probabilités totales. Si \((A_1, \ldots, A_n)\) est un système complet d’événements, alors pour tout événement \(B\), \(P(B) = \sum_{k=1}^{n} P(A_k)\,P_{A_k}(B)\).
Démonstration : les \(A_k\) sont deux à deux incompatibles et leur réunion est \(\Omega\). Donc \(B\) est la réunion des événements deux à deux incompatibles \(B \cap A_k\). Par additivité, \(P(B) = \sum_{k=1}^{n} P(B \cap A_k)\). Comme \(P(A_k) > 0\), la définition de la probabilité conditionnelle donne \(P(B \cap A_k) = P(A_k)\,P_{A_k}(B)\), d’où la formule.
Formule de Bayes. Si de plus \(P(B) > 0\), alors pour tout \(k\), \[P_B(A_k) = \frac{P(A_k)\,P_{A_k}(B)}{\sum_{i=1}^{n} P(A_i)\,P_{A_i}(B)}.\] En effet, \(P_B(A_k) = \dfrac{P(A_k \cap B)}{P(B)}\). Il suffit alors d’écrire le numérateur \(P(A_k)\,P_{A_k}(B)\) et de remplacer le dénominateur par la formule des probabilités totales.
- Inégalité de Markov. Si \(X\) est une variable aléatoire réelle positive et \(a > 0\), alors \(P(X \geq\, a) \leq\, \dfrac{E(X)}{a}\).
Démonstration : notons \(\mathbf{1}_{\{X \geq\, a\}}\) l’indicatrice de l’événement \(\{X \geq\, a\}\). Comme \(X \geq\, 0\), on a en tout point \(X \geq\, a\,\mathbf{1}_{\{X \geq\, a\}}\). Par croissance et linéarité de l’espérance, \(E(X) \geq\, a\,E(\mathbf{1}_{\{X \geq\, a\}}) = a\,P(X \geq\, a)\), ce qui donne l’inégalité.
Inégalité de Bienaymé-Tchebychev. Pour toute variable aléatoire réelle \(X\) et tout \(\varepsilon > 0\), \(P(|X – E(X)| \geq\, \varepsilon) \leq\, \dfrac{V(X)}{\varepsilon^2}\). En effet, les événements \(\{|X – E(X)| \geq\, \varepsilon\}\) et \(\{(X – E(X))^2 \geq\, \varepsilon^2\}\) sont égaux. On applique donc Markov à la variable positive \((X – E(X))^2\), dont l’espérance est \(V(X)\), avec \(a = \varepsilon^2\).
Barème : a) 1,5 point : 0,5 point pour chaque énoncé, 0,5 point pour les démonstrations ; b) 1,5 point : 0,5 point pour l’énoncé de Markov, 0,5 point pour sa preuve par l’indicatrice, 0,5 point pour Bienaymé-Tchebychev.
Exercice 2 : Un test de dépistage (3 points)
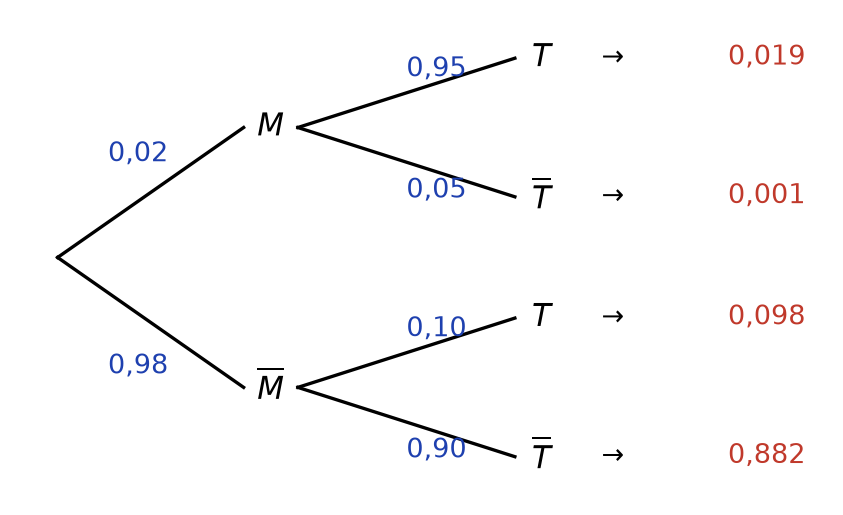
L’énoncé donne \(P(M) = 0{,}02\), \(P_M(T) = 0{,}95\) et \(P_{\overline{M}}(\overline{T}) = 0{,}90\), donc \(P_{\overline{M}}(T) = 0{,}10\). L’arbre ci-dessous résume la situation, avec la probabilité de chaque chemin.
- Le couple \((M, \overline{M})\) est un système complet d’événements de probabilités non nulles. D’après la formule des probabilités totales :
\[P(T) = P(M)\,P_M(T) + P(\overline{M})\,P_{\overline{M}}(T) = 0{,}02 \times 0{,}95 + 0{,}98 \times 0{,}10 = 0{,}019 + 0{,}098.\]
Ainsi, \(P(T) = 0{,}117\). - D’après la formule de Bayes, \[P_T(M) = \frac{P(M)\,P_M(T)}{P(T)} = \frac{0{,}019}{0{,}117} = \frac{19}{117}.\] Or \(117 \times 0{,}16 = 18{,}72\) et \(117 \times 0{,}17 = 19{,}89\), donc \(P_T(M) = \dfrac{19}{117} \approx 0{,}16\). Autrement dit, une personne positive a seulement environ une chance sur six d’être malade. En effet, la maladie est rare : les faux positifs, issus des \(98\,\%\) de personnes saines, sont bien plus nombreux que les vrais positifs.
- Par indépendance conditionnelle, \(P_M(T_1 \cap T_2) = 0{,}95^2 = 0{,}9025\) et \(P_{\overline{M}}(T_1 \cap T_2) = 0{,}10^2 = 0{,}01\). Par la formule de Bayes :
\[P_{T_1 \cap T_2}(M) = \frac{0{,}02 \times 0{,}9025}{0{,}02 \times 0{,}9025 + 0{,}98 \times 0{,}01} = \frac{0{,}01805}{0{,}02785} = \frac{1805}{2785} = \frac{361}{557}.\]
Comme \(557 \times 0{,}65 = 362{,}05\), on obtient \(P_{T_1 \cap T_2}(M) = \dfrac{361}{557} \approx 0{,}65\). Le second test positif fait donc passer la probabilité d’être malade d’environ \(16\,\%\) à environ \(65\,\%\).
Erreur fréquente : confondre \(P_T(M)\) avec \(P_M(T) = 0{,}95\), c’est-à-dire la probabilité recherchée avec la sensibilité du test.
Barème : a) 1 point : 0,5 point pour la formule des probabilités totales citée, 0,5 point pour 0,117 ; b) 1 point : 0,5 point pour Bayes, 0,25 point pour la valeur approchée, 0,25 point pour le commentaire ; c) 1 point : 0,5 point pour l’indépendance conditionnelle, 0,5 point pour 361/557 et sa valeur approchée.
Exercice 3 : Couple de variables et indépendance (4 points)
- Par indépendance des dés, chacun des 16 couples \((D_1, D_2)\) a pour probabilité \(\dfrac{1}{16}\). Soit \(i, j \in [\![1, 4]\!]\). Si \(i > j\), l’événement \(\{X = i, Y = j\}\) est impossible, car le minimum ne dépasse pas le maximum. Si \(i = j\), il correspond au seul couple \((i, i)\). Enfin, si \(i < j\), il correspond aux deux couples \((i, j)\) et \((j, i)\). On obtient le tableau suivant, où la case de la ligne \(i\) et de la colonne \(j\) contient \(P(X = i, Y = j)\) :
\(X \backslash Y\) 1 2 3 4 loi de \(X\) 1 \(\frac{1}{16}\) \(\frac{2}{16}\) \(\frac{2}{16}\) \(\frac{2}{16}\) \(\frac{7}{16}\) 2 0 \(\frac{1}{16}\) \(\frac{2}{16}\) \(\frac{2}{16}\) \(\frac{5}{16}\) 3 0 0 \(\frac{1}{16}\) \(\frac{2}{16}\) \(\frac{3}{16}\) 4 0 0 0 \(\frac{1}{16}\) \(\frac{1}{16}\) loi de \(Y\) \(\frac{1}{16}\) \(\frac{3}{16}\) \(\frac{5}{16}\) \(\frac{7}{16}\) 1 La somme des seize cases vaut bien \(\dfrac{4 \times 1 + 6 \times 2}{16} = 1\).
- Les lois marginales s’obtiennent en sommant les lignes et les colonnes : \(P(X = i) = \dfrac{9 – 2i}{16}\) et \(P(Y = j) = \dfrac{2j – 1}{16}\) pour \(i, j \in [\![1, 4]\!]\). Par conséquent,
\[E(X) = \frac{1 \times 7 + 2 \times 5 + 3 \times 3 + 4 \times 1}{16} = \frac{30}{16} = \frac{15}{8},\]
\[E(Y) = \frac{1 \times 1 + 2 \times 3 + 3 \times 5 + 4 \times 7}{16} = \frac{50}{16} = \frac{25}{8}.\]
Donc \(E(X) + E(Y) = \dfrac{40}{8} = 5\). C’est cohérent : \(X + Y = D_1 + D_2\), donc par linéarité \(E(X) + E(Y) = E(D_1) + E(D_2) = 2 \times \dfrac{5}{2} = 5\). - On a \(P(X = 4, Y = 1) = 0\) alors que \(P(X = 4)\,P(Y = 1) = \dfrac{1}{256} \neq 0\). Les variables \(X\) et \(Y\) ne sont pas indépendantes.
- Deux des quatre faces sont paires, donc \(P(A) = P(B) = \dfrac{1}{2}\). La somme est paire lorsque les deux dés ont la même parité, donc \(P(C) = \dfrac{1}{4} + \dfrac{1}{4} = \dfrac{1}{2}\). Ensuite, \(A \cap B\) signifie « deux résultats pairs », de probabilité \(\dfrac{1}{4}\) par indépendance des dés. De même, \(A \cap C = A \cap B\) (si \(D_1\) est pair et la somme paire, alors \(D_2\) est pair) et \(B \cap C = A \cap B\). Ainsi \(P(A \cap B) = P(A \cap C) = P(B \cap C) = \dfrac{1}{4} = \dfrac{1}{2} \times \dfrac{1}{2}\) : les événements sont deux à deux indépendants. En revanche, \(A \cap B \cap C = A \cap B\), donc \(P(A \cap B \cap C) = \dfrac{1}{4} \neq \dfrac{1}{8} = P(A)\,P(B)\,P(C)\) : ils ne sont pas mutuellement indépendants.
Barème : a) 1,5 point : 0,5 point pour la justification des trois cas, 1 point pour le tableau ; b) 1 point : 0,5 point pour les lois marginales, 0,5 point pour les espérances ; c) 0,5 point pour un contre-exemple ; d) 1 point : 0,5 point pour l’indépendance deux à deux, 0,5 point pour le défaut d’indépendance mutuelle.
Exercice 4 : Estimer une proportion (4 points)
- Notons \(B_k\) l’indicatrice de « pile au \(k\)-ième lancer ». Les \(B_k\) sont des variables de Bernoulli de paramètre \(p\), mutuellement indépendantes, et \(S_n = B_1 + \cdots + B_n\). Donc \(S_n\) suit la loi binomiale \(\mathcal{B}(n, p)\). Il vient \(E(S_n) = np\) et \(V(S_n) = np(1-p)\). Par linéarité et d’après \(V(aX) = a^2 V(X)\) : \(E(F_n) = p\) et \(V(F_n) = \dfrac{p(1-p)}{n}\).
- Pour tout réel \(p\), \(\dfrac{1}{4} – p(1-p) = p^2 – p + \dfrac{1}{4} = (p – \dfrac{1}{2})^2 \geq\, 0\). L’inégalité de Bienaymé-Tchebychev appliquée à \(F_n\), d’espérance \(p\), donne alors
\[P(|F_n – p| \geq\, \varepsilon) \leq\, \frac{V(F_n)}{\varepsilon^2} = \frac{p(1-p)}{n\varepsilon^2} \leq\, \frac{1}{4n\varepsilon^2}.\] - Avec \(\varepsilon = 0{,}05\), on a \(4n\varepsilon^2 = 4n \times 0{,}0025 = 0{,}01\,n\). Il suffit donc que \(\dfrac{1}{0{,}01\,n} \leq\, 0{,}05\), c’est-à-dire \(\dfrac{100}{n} \leq\, 0{,}05\), soit \(n \geq\, 2000\). Ainsi, \(n = 2000\) lancers suffisent, quelle que soit la valeur de \(p\).
- La fréquence observée vaut \(\dfrac{1100}{2000} = 0{,}55\). D’après c), l’événement \(|F_n – p| < 0{,}05\) a une probabilité au moins égale à \(0{,}95\). On peut donc affirmer, avec un risque d’erreur au plus de \(5\,\%\), que \(p \in \,]0{,}50 \,;\, 0{,}60[\). Cet intervalle ne contient pas \(\dfrac{1}{2}\) : la pièce paraît déséquilibrée en faveur de pile.
Barème : a) 1,5 point : 0,5 point pour la loi binomiale justifiée, 1 point pour \(E(F_n)\) et \(V(F_n)\) ; b) 1 point : 0,5 point pour la majoration de \(p(1-p)\), 0,5 point pour Bienaymé-Tchebychev ; c) 1 point : 0,5 point pour l’inéquation, 0,5 point pour 2 000 ; d) 0,5 point pour l’intervalle et la conclusion.
Exercice 5 : Points fixes d’une permutation aléatoire (6 points)
- Une permutation qui fixe \(i\) est déterminée par sa restriction à \([\![1, n]\!] \setminus \{i\}\), qui est une permutation de cet ensemble à \(n – 1\) éléments. Réciproquement, toute permutation de cet ensemble se prolonge de façon unique en posant \(\sigma(i) = i\). Il y a donc \((n-1)!\) permutations qui fixent \(i\). Comme la loi est uniforme sur \(S_n\), qui a \(n!\) éléments, \(P(\sigma(i) = i) = \dfrac{(n-1)!}{n!} = \dfrac{1}{n}\).
- On a \(N = X_1 + \cdots + X_n\). Par linéarité de l’espérance, \(E(N) = \sum_{i=1}^{n} P(\sigma(i) = i) = n \times \dfrac{1}{n}\), d’où \(E(N) = 1\), indépendamment de \(n\).
- De même, les permutations qui fixent \(i\) et \(j\) sont en bijection avec les permutations de \([\![1, n]\!] \setminus \{i, j\}\). Elles sont donc au nombre de \((n-2)!\), et \[P(\sigma(i) = i \text{ et } \sigma(j) = j) = \frac{(n-2)!}{n!} = \frac{1}{n(n-1)}.\] Comme \(X_i X_j\) est l’indicatrice de cet événement, \[\operatorname{Cov}(X_i, X_j) = E(X_i X_j) – E(X_i)\,E(X_j) = \frac{1}{n(n-1)} – \frac{1}{n^2} = \frac{n – (n-1)}{n^2(n-1)} = \frac{1}{n^2(n-1)}.\] Ainsi, \(\operatorname{Cov}(X_i, X_j) = \dfrac{1}{n^2(n-1)}\). Cette covariance est non nulle, donc \(X_i\) et \(X_j\) ne sont pas indépendantes.
- Chaque \(X_i\) suit la loi de Bernoulli de paramètre \(\dfrac{1}{n}\), donc \(V(X_i) = \dfrac{1}{n}(1 – \dfrac{1}{n}) = \dfrac{n-1}{n^2}\). La variance d’une somme s’écrit \[V(N) = \sum_{i=1}^{n} V(X_i) + 2\sum_{1 \leq\, i < j \leq\, n} \operatorname{Cov}(X_i, X_j).\] Il y a \(\binom\,{n}{2} = \dfrac{n(n-1)}{2}\) couples \((i, j)\) avec \(i < j\). Par conséquent, \[V(N) = n \times \frac{n-1}{n^2} + 2 \times \frac{n(n-1)}{2} \times \frac{1}{n^2(n-1)} = \frac{n-1}{n} + \frac{1}{n} = 1.\] On a donc \(V(N) = 1\) pour tout \(n \geq\, 2\).
- Comme \(N\) est à valeurs entières, l’événement \(\{N \geq\, 3\}\) est inclus dans \(\{|N – 1| \geq\, 2\}\). D’après l’inégalité de Bienaymé-Tchebychev, \(P(N \geq\, 3) \leq\, P(|N – E(N)| \geq\, 2) \leq\, \dfrac{V(N)}{2^2}\), d’où \(P(N \geq\, 3) \leq\, \dfrac{1}{4}\).
- Pour \(n = 4\), il y a \(4! = 24\) permutations. Dénombrons-les selon leur nombre de points fixes :
\(N = 4\) : seule l’identité, soit 1 permutation ; \(N = 3\) : impossible, car si trois éléments sont fixes, le quatrième l’est aussi ;
\(N = 2\) : on choisit les deux points fixes, puis les deux autres sont échangés, soit \(\binom\,{4}{2} = 6\) permutations ;
\(N = 1\) : on choisit le point fixe (4 choix), puis on permute les trois autres sans point fixe, ce qui laisse les deux 3-cycles, soit \(4 \times 2 = 8\) permutations ;
\(N = 0\) : par complémentaire, \(24 – 1 – 6 – 8 = 9\) permutations.
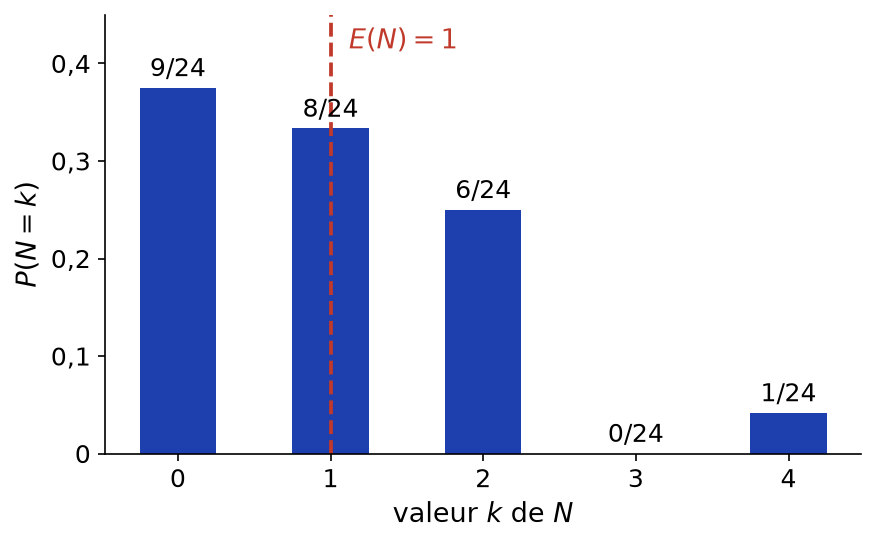
La loi de \(N\) est donc : \(P(N = 0) = \dfrac{9}{24}\), \(P(N = 1) = \dfrac{8}{24}\), \(P(N = 2) = \dfrac{6}{24}\), \(P(N = 3) = 0\), \(P(N = 4) = \dfrac{1}{24}\).

On en déduit \(E(N) = \dfrac{8 + 2 \times 6 + 4 \times 1}{24} = \dfrac{24}{24} = 1\) et \(E(N^2) = \dfrac{8 + 4 \times 6 + 16 \times 1}{24} = \dfrac{48}{24} = 2\). Par la formule de König-Huygens, \(V(N) = 2 – 1^2 = 1\) : on retrouve bien les résultats de b) et d).
Erreur fréquente : écrire \(V(N) = \sum V(X_i)\) comme si les \(X_i\) étaient indépendantes, ce qui donne \(\dfrac{n-1}{n}\) au lieu de 1.
Barème : a) 1 point : 0,5 point pour la bijection, 0,5 point pour le résultat ; b) 0,5 point ; c) 1,5 point : 0,5 point pour la probabilité, 0,5 point pour la covariance, 0,5 point pour la non-indépendance ; d) 1,5 point : 0,5 point pour la formule de la variance d’une somme, 0,5 point pour le nombre de couples, 0,5 point pour le calcul ; e) 0,5 point ; f) 1 point : 0,5 point pour la loi, 0,5 point pour la vérification.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : probabilités finies, espérance et variance
Pour consolider ce que le corrigé vous a appris, relisez le cours « Probabilités sur un univers fini » en maths sup et « Espérance et variance » en maths sup puis entraînez-vous avec les exercices corrigés probabilités sur un univers fini, espérance et variance.
Retrouvez tous les contrôles de maths sup classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.