Ce chapitre de fonctions usuelles sup rassemble les outils de calcul que vous utiliserez chaque semaine en MPSI. Il commence par les généralités : ensemble de définition, parité, périodicité, transformations du graphe et monotonie. Il installe ensuite les techniques de dérivation, en particulier la dérivée d’une composée et celle d’une fonction réciproque.
Le cœur du chapitre est le formulaire des fonctions de référence : exponentielle, logarithme et puissances avec les croissances comparées, les fonctions circulaires réciproques Arcsin, Arccos et Arctan, puis les fonctions hyperboliques ch, sh et th. Une dernière partie traite la dérivation des fonctions à valeurs complexes et la formule \((\mathrm{e}^{\varphi})^{\prime} = \varphi^{\prime}\mathrm{e}^{\varphi}\).
Placé au premier semestre, ce chapitre admet les théorèmes, démontrés plus tard en analyse. En revanche, il exige une pratique intensive : l’étude de fonction et les inégalités classiques reviendront en colle, dans les équations différentielles et dans les développements limités.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur fonctions usuelles.
I. Généralités sur les fonctions d’une variable réelle
Dans tout le chapitre, \(f\) désigne une fonction définie sur une partie \(D\) de \(\mathbb{R}\), à valeurs réelles. Avant toute étude, on détermine donc l’ensemble de définition. Ensuite, on cherche les symétries qui réduisent le travail. Enfin, on étudie les variations.
1. Ensemble de définition, parité, périodicité
L’ensemble de définition est l’ensemble des réels \(x\) pour lesquels l’expression \(f(x)\) a un sens. En pratique, on repère trois contraintes : un dénominateur non nul, un radicande positif, un argument de logarithme strictement positif.
Soit \(D\) une partie de \(\mathbb{R}\) symétrique par rapport à 0, c’est-à-dire telle que \(x \in D \Rightarrow -x \in D\). La fonction \(f\) est paire si \(f(-x) = f(x)\) pour tout \(x \in D\), et impaire si \(f(-x) = -f(x)\) pour tout \(x \in D\).
Soit \(T > 0\). La fonction \(f\) est \(T\)-périodique si, pour tout \(x \in D\), on a \(x + T \in D\), \(x – T \in D\) et \(f(x + T) = f(x)\).
Géométriquement, la courbe d’une fonction paire est symétrique par rapport à l’axe des ordonnées. De même, celle d’une fonction impaire est symétrique par rapport à l’origine. Par conséquent, il suffit d’étudier une telle fonction sur \(D \cap [0, +\infty[\). Pour une fonction \(T\)-périodique, une étude sur un intervalle de longueur \(T\) suffit.
La fonction \(x \mapsto \ln(\dfrac{1+x}{1-x})\) est définie lorsque \(\dfrac{1+x}{1-x} > 0\), soit sur \(]-1, 1[\). Cet intervalle est symétrique et \(f(-x) = \ln(\dfrac{1-x}{1+x}) = -f(x)\). Ainsi, \(f\) est impaire.
2. Transformations du graphe
Connaître la courbe \(\mathcal{C}_f\) d’une fonction permet d’obtenir sans calcul celle de nombreuses fonctions voisines. Le tableau suivant regroupe les cas utiles, avec \(a\) et \(b\) réels.
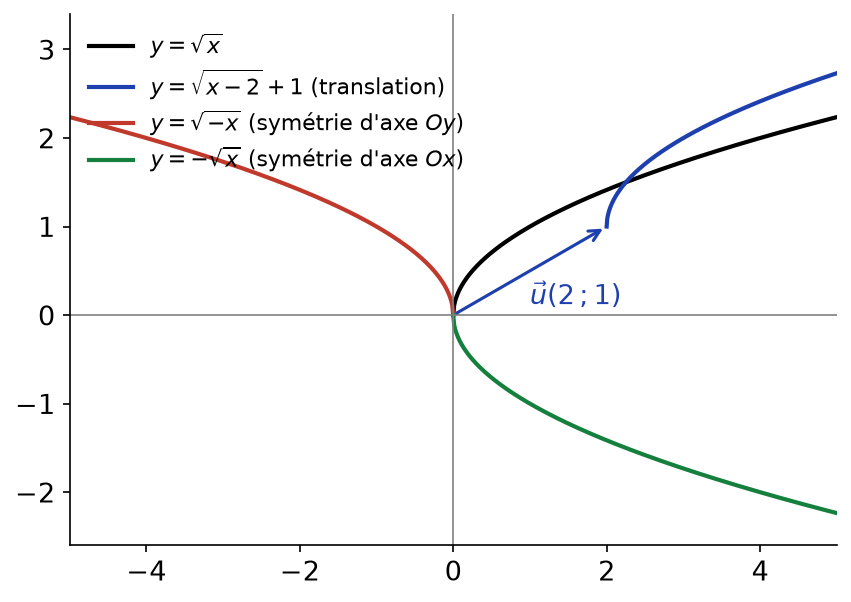
- \(x \mapsto f(x – a) + b\) : translation de vecteur \(\vec{u}(a\,; b)\).
- \(x \mapsto f(-x)\) : symétrie par rapport à l’axe des ordonnées.
- \(x \mapsto -f(x)\) : symétrie par rapport à l’axe des abscisses.
- \(x \mapsto f(\lambda x)\), avec \(\lambda > 0\) : affinité horizontale de rapport \(1/\lambda\).
- \(x \mapsto \lambda f(x)\), avec \(\lambda > 0\) : affinité verticale de rapport \(\lambda\).
- \(x \mapsto |f(x)|\) : la partie située sous l’axe des abscisses est remplacée par sa symétrique.
Comme le montre la figure ci-dessous, les trois premières transformations appliquées à la racine carrée donnent des courbes de même forme, simplement déplacées.
3. Monotonie et bornes
La fonction \(f\) est croissante sur \(I\) si, pour tous \(x \leq\, y\) de \(I\), \(f(x) \leq\, f(y)\). Elle est strictement croissante si \(x < y\) entraîne \(f(x) < f(y)\). On définit de même la décroissance.
La fonction \(f\) est majorée sur \(D\) s’il existe \(M\) tel que \(f(x) \leq\, M\) pour tout \(x \in D\). Elle est minorée s’il existe \(m\) tel que \(f(x) \geq\, m\). Enfin, elle est bornée si elle est à la fois majorée et minorée, ce qui équivaut à l’existence de \(K\) tel que \(|f(x)| \leq\, K\) sur \(D\).
Pour tout réel \(x\), on a \((|x| – 1)^2 \geq\, 0\), donc \(1 + x^2 \geq\, 2|x|\). Par conséquent, \(|\dfrac{x}{1+x^2}| \leq\, \dfrac{1}{2}\) : la fonction \(x \mapsto \dfrac{x}{1+x^2}\) est bornée sur \(\mathbb{R}\).
La somme de deux fonctions croissantes est croissante. En revanche, leur produit ne l’est pas toujours : \(x \mapsto x\) est croissante sur \(\mathbb{R}\), mais son carré ne l’est pas. Le produit reste croissant si les deux fonctions sont croissantes et positives.
II. Techniques de dérivation
Dans ce chapitre, les théorèmes de dérivation sont admis. Ils seront démontrés dans le chapitre consacré à la dérivabilité. L’objectif est ici de calculer vite et juste.
1. Opérations sur les dérivées
Soient \(u\) et \(v\) dérivables sur un intervalle \(I\) et \(\lambda\) un réel. Alors \(u + v\), \(\lambda u\) et \(uv\) sont dérivables sur \(I\), et :
\[(u+v)^{\prime} = u^{\prime} + v^{\prime}, \qquad (\lambda u)^{\prime} = \lambda u^{\prime}, \qquad (uv)^{\prime} = u^{\prime}v + uv^{\prime}.\]
Si de plus \(v\) ne s’annule pas sur \(I\), alors \(\dfrac{u}{v}\) est dérivable et \((\dfrac{u}{v})^{\prime} = \dfrac{u^{\prime}v – uv^{\prime}}{v^2}\).
Dérivée d’une composée. Soient \(u\) dérivable sur \(I\) et \(g\) dérivable sur un intervalle \(J\) contenant \(u(I)\). Alors \(g \circ u\) est dérivable sur \(I\) et
\[(g \circ u)^{\prime}(x) = u^{\prime}(x)\, g^{\prime}\big(u(x)\big).\]
Pour \(f(x) = \cos^3(2x)\), on pose \(u(x) = \cos(2x)\) et \(g(y) = y^3\). D’abord \(u^{\prime}(x) = -2\sin(2x)\). Ensuite \(f^{\prime}(x) = 3\cos^2(2x) \times \big(-2\sin(2x)\big) = -6\cos^2(2x)\sin(2x)\).
2. Dérivée d’une fonction réciproque
Une fonction continue et strictement monotone sur un intervalle \(I\) réalise une bijection de \(I\) sur l’intervalle \(J = f(I)\). Ce résultat, admis ici, sera démontré avec le théorème des valeurs intermédiaires.
Soit \(f\) une bijection continue strictement monotone de \(I\) sur \(J\), dérivable en \(a \in I\). Si \(f^{\prime}(a) \neq 0\), alors \(f^{-1}\) est dérivable en \(b = f(a)\) et
\[(f^{-1})^{\prime}(b) = \frac{1}{f^{\prime}\big(f^{-1}(b)\big)}.\]
Si \(f^{\prime}(a) = 0\), la courbe de \(f^{-1}\) admet une tangente verticale au point d’abscisse \(b\).
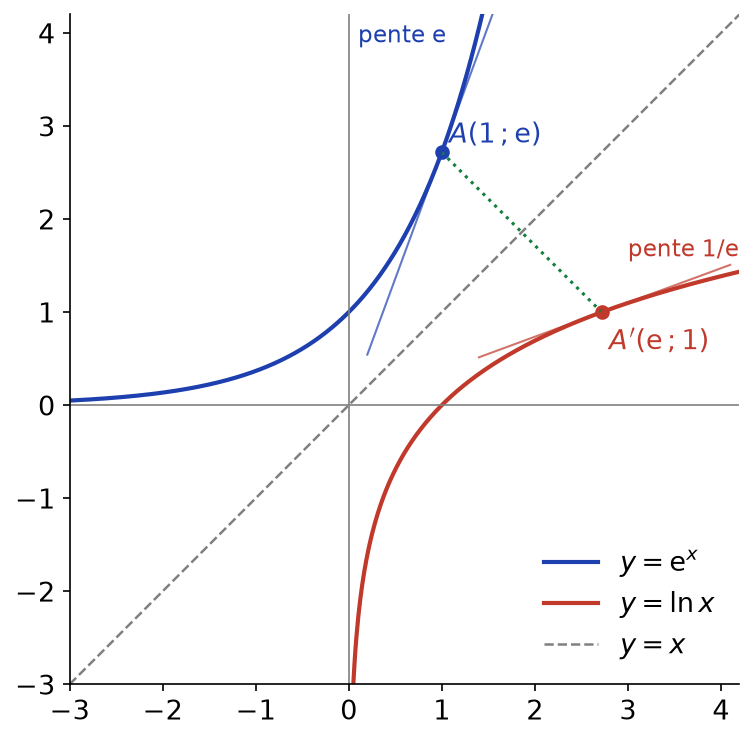
La formule se retient en dérivant l’identité \(f\big(f^{-1}(y)\big) = y\) par la règle de la composée. En effet, on obtient \((f^{-1})^{\prime}(y) \, f^{\prime}\big(f^{-1}(y)\big) = 1\). Géométriquement, les courbes de \(f\) et de \(f^{-1}\) sont symétriques par rapport à la droite \(y = x\). Ainsi, une tangente de pente \(p\) devient une tangente de pente \(1/p\), comme le montre la figure ci-dessous pour l’exponentielle et le logarithme.
3. Étude d’une fonction
Étude complète d’une fonction.
- Déterminer l’ensemble de définition \(D\).
- Réduire le domaine d’étude grâce à la parité et à la périodicité.
- Justifier la dérivabilité, calculer \(f^{\prime}\) et étudier son signe.
- Calculer les limites aux bornes de \(D\) et chercher les asymptotes.
- Dresser le tableau de variations, puis tracer la courbe avec ses tangentes remarquables.
Démontrer une inégalité par étude de fonction. Pour prouver \(g(x) \leq\, h(x)\) sur un intervalle \(I\), on étudie \(\varphi = h – g\). On calcule \(\varphi^{\prime}\), on en déduit les variations de \(\varphi\), puis on montre que son minimum sur \(I\) est positif. Souvent, le minimum est atteint en un point où \(\varphi\) est nulle.
Résoudre un problème d’optimisation. D’abord, on choisit une variable et on exprime la grandeur à optimiser comme une fonction de cette variable. Ensuite, on précise l’intervalle des valeurs admissibles. Enfin, l’étude des variations fournit l’extremum, sans oublier de comparer avec les valeurs aux bornes.
III. Les fonctions usuelles : exponentielle, logarithme, puissances
1. Logarithme et exponentielle
Le logarithme népérien \(\ln\) est l’unique primitive sur \(]0, +\infty[\) de \(x \mapsto 1/x\) qui s’annule en 1. Il réalise une bijection strictement croissante de \(]0, +\infty[\) sur \(\mathbb{R}\). Sa réciproque est l’exponentielle \(\exp\), définie sur \(\mathbb{R}\) à valeurs dans \(]0, +\infty[\). On note \(\mathrm{e} = \exp(1)\).
Pour tous \(a, b > 0\) et tous réels \(x, y\) :
\[\ln(ab) = \ln a + \ln b, \qquad \exp(x + y) = \exp(x)\exp(y), \qquad \exp^{\prime} = \exp.\]
Fixons \(b > 0\) et posons \(\varphi(x) = \ln(bx) – \ln x\) sur \(]0, +\infty[\). Par dérivation d’une composée, \(\varphi^{\prime}(x) = \dfrac{b}{bx} – \dfrac{1}{x} = 0\). Donc \(\varphi\) est constante sur cet intervalle, égale à \(\varphi(1) = \ln b\). Ensuite, la dérivée de la réciproque donne \(\exp^{\prime}(y) = \dfrac{1}{\ln^{\prime}(\exp y)} = \exp y\).
2. Fonctions puissances
Pour \(x > 0\) et \(\alpha\) réel, on pose \(x^{\alpha} = \mathrm{e}^{\alpha \ln x}\). Plus généralement, pour \(a > 0\), \(a^x = \mathrm{e}^{x \ln a}\).
Cette définition prolonge les puissances entières et vérifie les règles habituelles : \(x^{\alpha + \beta} = x^{\alpha}x^{\beta}\) et \((x^{\alpha})^{\beta} = x^{\alpha\beta}\). De plus, la dérivée de la composée donne \((x^{\alpha})^{\prime} = \dfrac{\alpha}{x}\,\mathrm{e}^{\alpha \ln x} = \alpha x^{\alpha – 1}\).
Ainsi, \(x \mapsto x^{\alpha}\) est strictement croissante si \(\alpha > 0\) et strictement décroissante si \(\alpha < 0\). La figure ci-dessous montre que toutes ces courbes passent par le point \((1\,; 1)\).
![Courbes des fonctions puissances x puissance alpha pour alpha égal à 2, 1, 1/2, 0 et -1 sur ]0, 3]](https://mathovore.fr/wp-content/uploads/sup-maths/sup/fonctions-usuelles-derivation-cours-puissances.png)
Une expression comme \(x^x\) ou \(u(x)^{v(x)}\) se dérive toujours après l’avoir écrite \(\mathrm{e}^{v(x)\ln u(x)}\). Par exemple, \((x^x)^{\prime} = (\ln x + 1)\,x^x\) sur \(]0, +\infty[\).
3. Croissances comparées et inégalités classiques
Croissances comparées. Pour tous \(\alpha > 0\) et \(\beta > 0\) :
\[\lim_{x \to +\infty} \frac{(\ln x)^{\alpha}}{x^{\beta}} = 0, \qquad \lim_{x \to +\infty} \frac{x^{\alpha}}{\mathrm{e}^{\beta x}} = 0, \qquad \lim_{x \to 0^+} x^{\beta} |\ln x|^{\alpha} = 0.\]
Autrement dit, l’exponentielle l’emporte sur toute puissance, qui l’emporte à son tour sur toute puissance du logarithme. Pour appliquer ces résultats, on se ramène souvent à l’une des formes ci-dessus par un changement de variable, comme \(x = \mathrm{e}^{-t}\) au voisinage de 0.
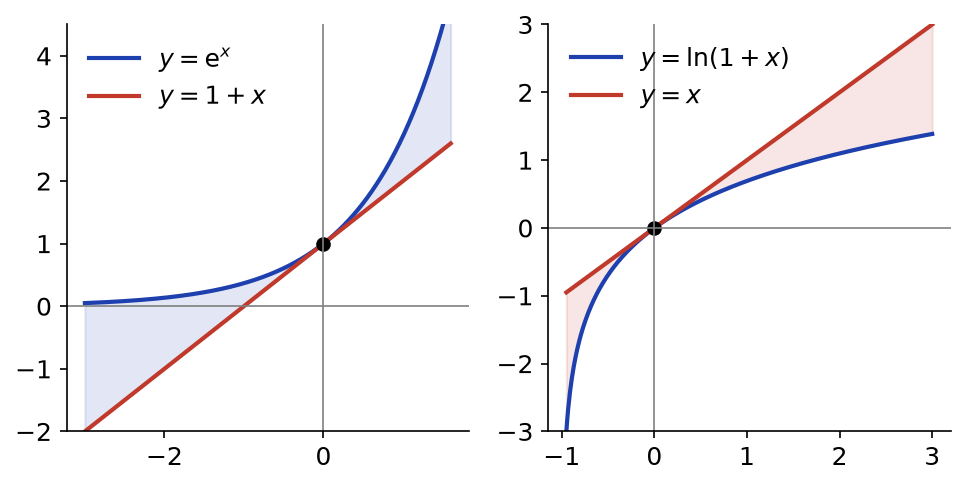
Pour tout réel \(x\), \(\mathrm{e}^x \geq\, 1 + x\). Pour tout \(x > -1\), \(\ln(1 + x) \leq\, x\). Dans les deux cas, l’égalité n’a lieu que pour \(x = 0\).
Posons \(\varphi(x) = \mathrm{e}^x – 1 – x\). Alors \(\varphi^{\prime}(x) = \mathrm{e}^x – 1\), négative sur \(]-\infty, 0]\) et positive sur \([0, +\infty[\). Par conséquent, \(\varphi\) atteint son minimum en 0, où elle vaut 0. Pour la seconde inégalité, on applique la première au réel \(\ln(1+x)\) : \(1 + x = \mathrm{e}^{\ln(1+x)} \geq\, 1 + \ln(1+x)\).
La figure ci-dessous illustre ces deux inégalités. La droite \(y = 1 + x\) est la tangente en 0 à l’exponentielle, et la courbe reste au-dessus. De même, la droite \(y = x\) reste au-dessus de \(y = \ln(1+x)\).
IV. Fonctions circulaires réciproques
Les fonctions sinus, cosinus et tangente ne sont pas injectives sur leur domaine. On les restreint donc à un intervalle où elles sont strictement monotones, ce qui permet de définir leurs réciproques.
1. Arcsinus et arccosinus
La restriction de \(\sin\) à \([-\frac{\pi}{2}, \frac{\pi}{2}]\) est une bijection strictement croissante sur \([-1, 1]\). Sa réciproque est la fonction Arcsin : pour \(x \in [-1, 1]\), \(\mathrm{Arcsin}\, x\) est l’unique \(\theta \in [-\frac{\pi}{2}, \frac{\pi}{2}]\) tel que \(\sin\theta = x\).
La restriction de \(\cos\) à \([0, \pi]\) est une bijection strictement décroissante sur \([-1, 1]\). Sa réciproque est la fonction Arccos, à valeurs dans \([0, \pi]\).
On a toujours \(\sin(\mathrm{Arcsin}\, x) = x\) pour \(x \in [-1, 1]\). En revanche, \(\mathrm{Arcsin}(\sin \theta) = \theta\) seulement si \(\theta \in [-\frac{\pi}{2}, \frac{\pi}{2}]\). Par exemple, \(\mathrm{Arcsin}(\sin 3) = \pi – 3\), car \(\pi – 3\) appartient à cet intervalle et \(\sin(\pi – 3) = \sin 3\).
Arcsin est impaire. Pour tout \(x \in [-1, 1]\) :
\[\cos(\mathrm{Arcsin}\, x) = \sqrt{1 – x^2}, \qquad \sin(\mathrm{Arccos}\, x) = \sqrt{1 – x^2}, \qquad \mathrm{Arcsin}\, x + \mathrm{Arccos}\, x = \frac{\pi}{2}.\]
Arcsin et Arccos sont dérivables sur \(]-1, 1[\), et \(\mathrm{Arcsin}^{\prime}(x) = \dfrac{1}{\sqrt{1 – x^2}}\), \(\mathrm{Arccos}^{\prime}(x) = -\dfrac{1}{\sqrt{1 – x^2}}\).
Soit \(\theta = \mathrm{Arcsin}\, x\). Comme \(\theta \in [-\frac{\pi}{2}, \frac{\pi}{2}]\), on a \(\cos\theta \geq\, 0\). Donc \(\cos\theta = \sqrt{1 – \sin^2\theta} = \sqrt{1 – x^2}\). Ensuite, pour \(x \in ]-1, 1[\), \(\sin^{\prime}(\theta) = \cos\theta = \sqrt{1-x^2} \neq 0\). Le théorème de la dérivée réciproque donne alors \(\mathrm{Arcsin}^{\prime}(x) = \dfrac{1}{\sqrt{1 – x^2}}\). Enfin, la fonction \(x \mapsto \mathrm{Arcsin}\, x + \mathrm{Arccos}\, x\) a une dérivée nulle sur \(]-1, 1[\) et vaut \(\frac{\pi}{2}\) en 0. Elle est donc constante, et l’égalité s’étend à \(\pm 1\) par calcul direct.
La figure ci-dessous montre les deux courbes. Elles possèdent des tangentes verticales en \(-1\) et en \(1\), car \(\sin^{\prime}\) et \(\cos^{\prime}\) s’annulent aux points correspondants.

2. Arctangente
La restriction de \(\tan\) à \(]-\frac{\pi}{2}, \frac{\pi}{2}[\) est une bijection strictement croissante sur \(\mathbb{R}\). Sa réciproque est la fonction Arctan, à valeurs dans \(]-\frac{\pi}{2}, \frac{\pi}{2}[\).
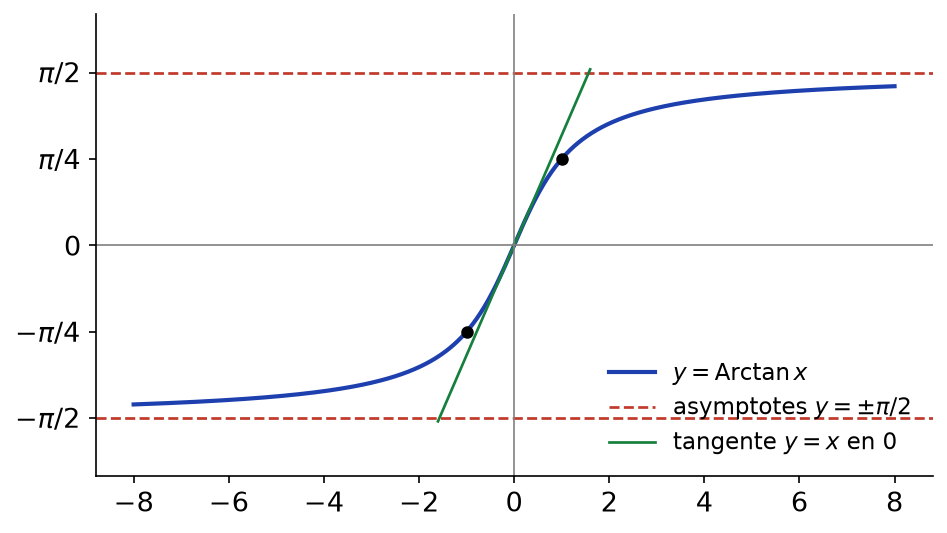
Arctan est impaire, dérivable sur \(\mathbb{R}\) et \(\mathrm{Arctan}^{\prime}(x) = \dfrac{1}{1 + x^2}\). De plus, \(\lim_{x \to \pm\infty} \mathrm{Arctan}\, x = \pm\dfrac{\pi}{2}\) et, pour tout \(x \neq 0\),
\[\mathrm{Arctan}\, x + \mathrm{Arctan}\,\frac{1}{x} = \begin{cases} \pi/2 \text{si } x > 0, \\ -\pi/2 \text{si } x < 0. \end{cases}\]
La dérivée s’obtient en remarquant que \(\tan^{\prime} = 1 + \tan^2\). En effet, si \(\theta = \mathrm{Arctan}\, x\), alors \(\mathrm{Arctan}^{\prime}(x) = \dfrac{1}{1 + \tan^2\theta} = \dfrac{1}{1+x^2}\). La figure ci-dessous montre les deux asymptotes horizontales et la tangente en 0.
Simplifier une expression avec Arcsin, Arccos, Arctan. Deux voies sont possibles. Première voie : dériver l’expression, reconnaître une dérivée simple sur chaque intervalle, puis fixer la constante par une valeur particulière. Seconde voie : poser \(x = \sin\theta\), \(x = \cos\theta\) ou \(x = \tan\theta\), puis ramener l’angle obtenu dans le bon intervalle avant d’appliquer la réciproque.
Montrons que \(\mathrm{Arctan}\,\frac{1}{2} + \mathrm{Arctan}\,\frac{1}{3} = \frac{\pi}{4}\). Posons \(S\) cette somme. Chaque terme est dans \(]0, \frac{\pi}{4}[\), donc \(S \in ]0, \frac{\pi}{2}[\). Par ailleurs, la formule d’addition donne \(\tan S = \dfrac{1/2 + 1/3}{1 – 1/6} = 1\). Or le seul angle de \(]0, \frac{\pi}{2}[\) de tangente 1 est \(\frac{\pi}{4}\).
V. Fonctions hyperboliques
1. Définitions et formules
Pour tout réel \(x\), on définit le cosinus, le sinus et la tangente hyperboliques par
\[\mathrm{ch}\, x = \frac{\mathrm{e}^x + \mathrm{e}^{-x}}{2}, \qquad \mathrm{sh}\, x = \frac{\mathrm{e}^x – \mathrm{e}^{-x}}{2}, \qquad \mathrm{th}\, x = \frac{\mathrm{sh}\, x}{\mathrm{ch}\, x}.\]
Ainsi, ch est la partie paire et sh la partie impaire de l’exponentielle : \(\mathrm{e}^x = \mathrm{ch}\, x + \mathrm{sh}\, x\). De plus, \(\mathrm{ch}\, x \geq\, 1 > 0\), donc th est bien définie sur \(\mathbb{R}\).
Pour tous réels \(a\) et \(b\) :
\[\mathrm{ch}^2 a – \mathrm{sh}^2 a = 1, \qquad \mathrm{ch}(a + b) = \mathrm{ch}\, a\, \mathrm{ch}\, b + \mathrm{sh}\, a\, \mathrm{sh}\, b, \qquad \mathrm{sh}(a + b) = \mathrm{sh}\, a\, \mathrm{ch}\, b + \mathrm{ch}\, a\, \mathrm{sh}\, b.\]
Les fonctions sont dérivables et \(\mathrm{ch}^{\prime} = \mathrm{sh}\), \(\mathrm{sh}^{\prime} = \mathrm{ch}\), \(\mathrm{th}^{\prime} = \dfrac{1}{\mathrm{ch}^2} = 1 – \mathrm{th}^2\).
On factorise une différence de carrés : \(\mathrm{ch}^2 a – \mathrm{sh}^2 a = (\mathrm{ch}\, a – \mathrm{sh}\, a)(\mathrm{ch}\, a + \mathrm{sh}\, a) = \mathrm{e}^{-a}\mathrm{e}^{a} = 1\). Pour la dérivée de th, la formule du quotient donne \(\mathrm{th}^{\prime} = \dfrac{\mathrm{ch}^2 – \mathrm{sh}^2}{\mathrm{ch}^2} = \dfrac{1}{\mathrm{ch}^2}\).
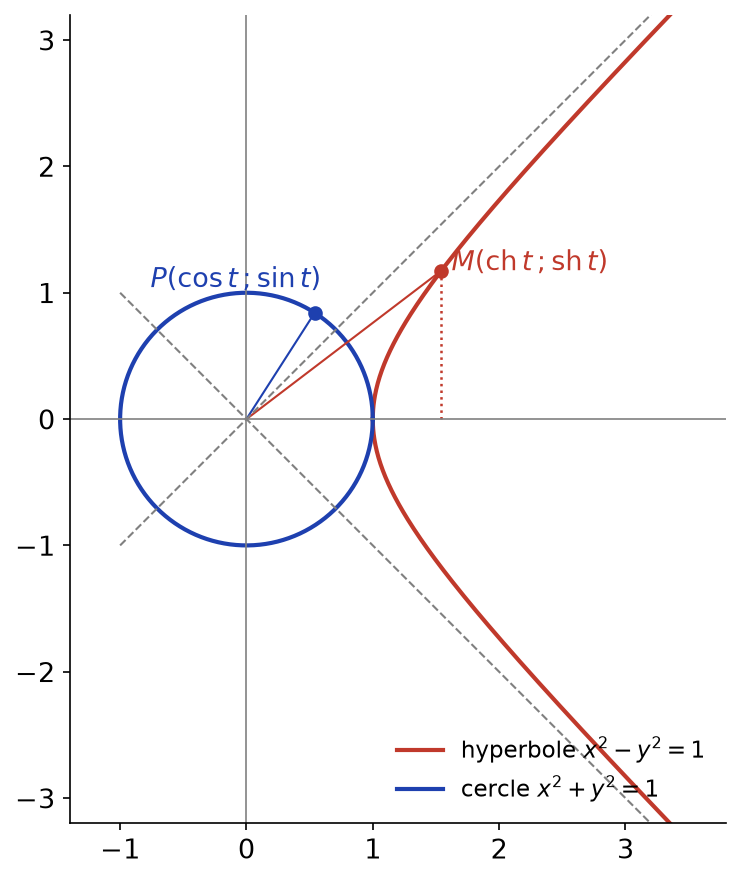
Les formules hyperboliques ressemblent aux formules trigonométriques, au signe près. Par exemple, \(\cos^2 + \sin^2 = 1\) devient \(\mathrm{ch}^2 – \mathrm{sh}^2 = 1\). C’est pourquoi le point \((\mathrm{ch}\, t\,; \mathrm{sh}\, t)\) décrit une branche de l’hyperbole \(x^2 – y^2 = 1\), comme le montre la figure ci-dessous.
2. Variations et courbes
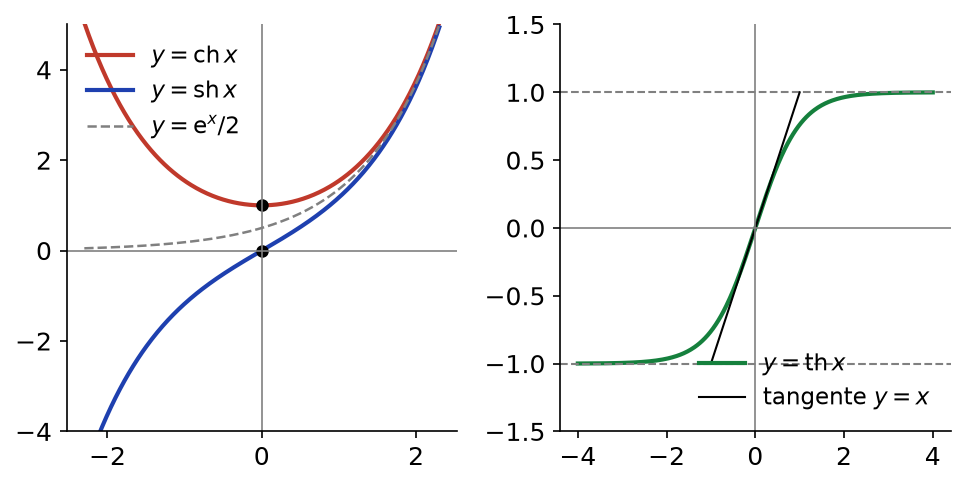
La fonction sh est impaire et strictement croissante, car \(\mathrm{sh}^{\prime} = \mathrm{ch} > 0\). Elle réalise donc une bijection de \(\mathbb{R}\) sur \(\mathbb{R}\). En revanche, ch est paire, décroissante sur \(]-\infty, 0]\) et croissante sur \([0, +\infty[\), avec un minimum égal à 1 en 0. Enfin, th est impaire, strictement croissante, et tend vers \(\pm 1\) en \(\pm\infty\).
La figure ci-dessous montre que ch et sh sont asymptotes à \(y = \mathrm{e}^x/2\) en \(+\infty\). En effet, \(\mathrm{ch}\, x – \frac{\mathrm{e}^x}{2} = \frac{\mathrm{e}^{-x}}{2}\) tend vers 0.
Résolvons \(\mathrm{sh}\, x = \frac{3}{4}\). On pose \(t = \mathrm{e}^x > 0\). L’équation devient \(t – \frac{1}{t} = \frac{3}{2}\), soit \(2t^2 – 3t – 2 = 0\). Les racines sont \(2\) et \(-\frac{1}{2}\). Seule la racine positive convient, donc \(x = \ln 2\).
VI. Fonctions à valeurs complexes
Une fonction \(f : I \to \mathbb{C}\) s’écrit \(f = u + iv\), avec \(u = \mathrm{Re}\, f\) et \(v = \mathrm{Im}\, f\) à valeurs réelles. Cette décomposition ramène l’étude à deux fonctions réelles.
La fonction \(f = u + iv\) est dérivable sur \(I\) si \(u\) et \(v\) le sont. On pose alors \(f^{\prime} = u^{\prime} + i v^{\prime}\).
Les règles de calcul de la partie II restent valables pour les sommes, produits et quotients. De plus, on dispose d’une formule essentielle pour l’exponentielle.
Soit \(\varphi : I \to \mathbb{C}\) dérivable. Alors \(t \mapsto \mathrm{e}^{\varphi(t)}\) est dérivable sur \(I\) et \((\mathrm{e}^{\varphi})^{\prime} = \varphi^{\prime}\, \mathrm{e}^{\varphi}\). En particulier, pour \(\lambda \in \mathbb{C}\), la dérivée de \(t \mapsto \mathrm{e}^{\lambda t}\) est \(t \mapsto \lambda\, \mathrm{e}^{\lambda t}\).
Écrivons \(\varphi = a + ib\), avec \(a\) et \(b\) réelles. Alors \(\mathrm{e}^{\varphi} = \mathrm{e}^{a}\cos b + i\,\mathrm{e}^{a}\sin b\). On dérive chaque partie comme un produit réel. On obtient \(\mathrm{e}^a\big(a^{\prime}\cos b – b^{\prime}\sin b\big) + i\,\mathrm{e}^a\big(a^{\prime}\sin b + b^{\prime}\cos b\big)\). Or cette expression vaut exactement \((a^{\prime} + ib^{\prime})\,\mathrm{e}^{a}(\cos b + i\sin b)\), c’est-à-dire \(\varphi^{\prime}\mathrm{e}^{\varphi}\).
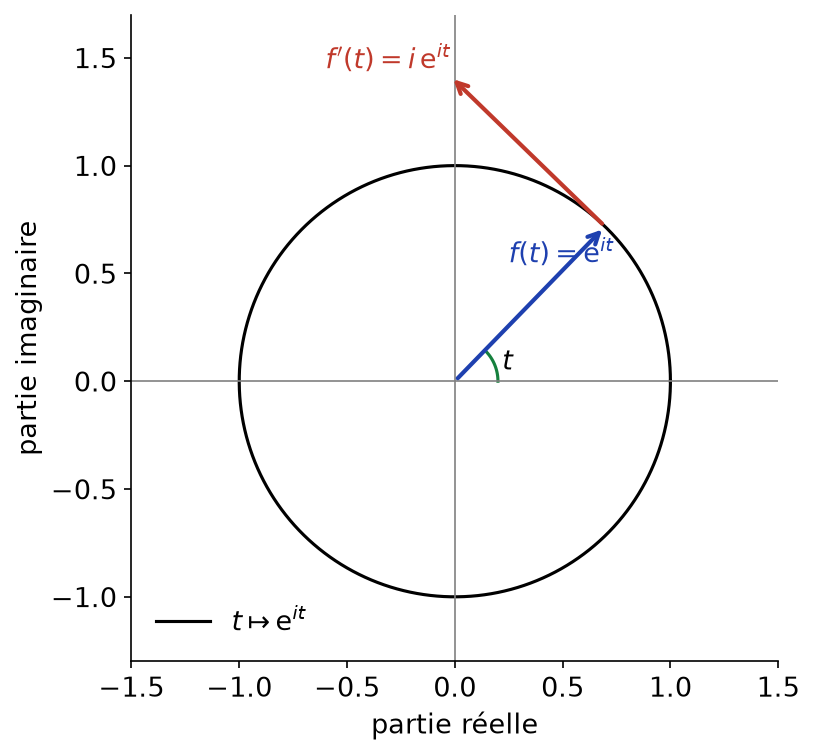
Ainsi, la dérivée de \(t \mapsto \mathrm{e}^{it}\) est \(t \mapsto i\,\mathrm{e}^{it}\). Multiplier par \(i\) revient à tourner d’un quart de tour. Par conséquent, le vecteur vitesse est orthogonal au rayon, comme sur la figure ci-dessous.
Cherchons une primitive de \(t \mapsto \mathrm{e}^{t}\cos t\). On remarque que \(\mathrm{e}^t\cos t = \mathrm{Re}(\mathrm{e}^{(1+i)t})\). Or \(\dfrac{\mathrm{e}^{(1+i)t}}{1+i}\) a pour dérivée \(\mathrm{e}^{(1+i)t}\). De plus, \(\dfrac{1}{1+i} = \dfrac{1-i}{2}\). En prenant la partie réelle, on obtient la primitive \(t \mapsto \dfrac{\mathrm{e}^t(\cos t + \sin t)}{2}\).
Le théorème de Rolle ne s’étend pas aux fonctions complexes. Par exemple, \(f(t) = \mathrm{e}^{it}\) vérifie \(f(0) = f(2\pi)\), mais \(|f^{\prime}(t)| = 1\) : sa dérivée ne s’annule jamais.
VII. Ce qu’il faut retenir
- Avant d’étudier une fonction, on détermine son ensemble de définition, puis on exploite parité et périodicité pour réduire le domaine d’étude.
- La dérivée d’une composée vaut \((g \circ u)^{\prime} = u^{\prime} \times (g^{\prime} \circ u)\), et celle d’une réciproque vaut \((f^{-1})^{\prime} = \dfrac{1}{f^{\prime} \circ f^{-1}}\) là où \(f^{\prime}\) ne s’annule pas.
- Les courbes de \(f\) et \(f^{-1}\) sont symétriques par rapport à la droite \(y = x\).
- Toute puissance réelle se définit par \(a^b = \mathrm{e}^{b \ln a}\) et se dérive sous cette forme.
- L’exponentielle l’emporte sur les puissances, qui l’emportent sur le logarithme.
- Les inégalités \(\mathrm{e}^x \geq\, 1 + x\) et \(\ln(1+x) \leq\, x\) se démontrent par étude de fonction et servent partout.
- Arcsin, Arccos et Arctan prennent leurs valeurs dans \([-\frac{\pi}{2}, \frac{\pi}{2}]\), \([0, \pi]\) et \(]-\frac{\pi}{2}, \frac{\pi}{2}[\) ; leurs dérivées sont \(\frac{1}{\sqrt{1-x^2}}\), \(-\frac{1}{\sqrt{1-x^2}}\) et \(\frac{1}{1+x^2}\).
- Les fonctions hyperboliques vérifient \(\mathrm{ch}^2 – \mathrm{sh}^2 = 1\), \(\mathrm{ch}^{\prime} = \mathrm{sh}\), \(\mathrm{sh}^{\prime} = \mathrm{ch}\) et \(\mathrm{th}^{\prime} = 1 – \mathrm{th}^2\).
- Pour \(\varphi\) dérivable à valeurs complexes, \((\mathrm{e}^{\varphi})^{\prime} = \varphi^{\prime}\mathrm{e}^{\varphi}\), ce qui simplifie le calcul des primitives de \(\mathrm{e}^{at}\cos(bt)\).
Questions fréquentes sur fonctions usuelles
Pourquoi Arcsin(sin x) n'est-il pas toujours égal à x ?
Arcsin renvoie toujours un angle de [−π/2, π/2]. L’égalité Arcsin(sin x) = x n’est donc vraie que pour x dans cet intervalle. Sinon, il faut chercher l’angle de [−π/2, π/2] qui a le même sinus, par exemple Arcsin(sin 3) = π − 3.
Comment dériver une expression comme x^x ou u(x)^v(x) ?
On revient toujours à la définition a^b = exp(b ln a), valable pour a > 0. Ainsi, x^x = exp(x ln x), dont la dérivée vaut (ln x + 1) x^x. Dériver « comme une puissance » ou « comme une exponentielle » sans cette réécriture mène à des erreurs.
À quoi servent les fonctions hyperboliques en maths sup ?
Elles apparaissent dans les solutions des équations différentielles y » = a²y, dans le calcul de primitives comme celle de 1/√(1 + x²) et en géométrie avec l’hyperbole x² − y² = 1. Leur formulaire ressemble à celui de la trigonométrie, au signe près : ch² − sh² = 1.
Comment démontrer une inégalité comme ln(1 + x) ≤ x ?
On étudie la différence φ(x) = x − ln(1 + x) sur ]−1, +∞[. Sa dérivée x/(1 + x) change de signe en 0, où φ atteint son minimum, égal à 0. Cette méthode par étude de fonction s’applique à la plupart des inégalités du chapitre.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur fonctions usuelles
- À maîtriser avant : Trigonométrie et fonctions circulaires
- Chapitre précédent : Nombres complexes et exponentielle complexe
- Chapitre suivant : Primitives et calcul intégral
- Le même thème en L1 : fonctions usuelles, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé