Ce corrigé géométrie affine rédige entièrement les 22 exercices de la fiche. Chaque solution suit la même démarche : on vectorialise en un point bien choisi, on identifie la partie linéaire des applications, puis on conclut par un théorème cité par son nom.
Plusieurs points de vigilance reviennent. D’abord, un barycentre n’existe que si la somme des poids est non nulle. Ensuite, les rapports de mesures algébriques sont signés : c’est leur signe qui distingue Ménélaüs de Céva. Enfin, une projection ou une symétrie se reconnaît à sa base, l’ensemble des points fixes, et à sa direction, un noyau bien choisi.
Les calculs sont vérifiés par une substitution finale, et des figures illustrent les configurations obtenues.
Les énoncés se trouvent sur la page exercices de maths en L2 sur géométrie affine.
Corrigé de l’exercice 1 : Un sous-espace affine défini par des équations
- Le système est compatible si l’on trouve une solution. Pour \(x = 0\), la seconde équation donne \(y = -3\), puis la première donne \(z = x + y – 1 = -4\). Ainsi, \(A(0, -3, -4) \in \mathcal{D}\). L’ensemble des solutions d’un système linéaire compatible est un sous-espace affine. Sa direction est l’ensemble des solutions du système homogène \(x + y – z = 0\), \(2x – y = 0\). On obtient \(y = 2x\) puis \(z = x + y = 3x\). Donc la direction est \(\mathrm{Vect}\big((1, 2, 3)\big)\). \(\mathcal{D}\) est une droite affine de direction \(\mathrm{Vect}\big((1, 2, 3)\big)\).
- Un point est \(A(0, -3, -4)\). Par conséquent, une représentation paramétrique est \((x, y, z) = (t,\ -3 + 2t,\ -4 + 3t)\), \(t \in \mathbb{R}\).
- On vérifie les deux équations : \(1 + (-1) – (-1) = 1\) et \(2 + 1 = 3\). Donc \(M \in \mathcal{D}\) ; il correspond au paramètre \(t = 1\).
- Le point de paramètre \(t\) est dans le plan \(z = 0\) si et seulement si \(-4 + 3t = 0\), soit \(t = \frac{4}{3}\). On trouve \(y = -3 + \frac{8}{3} = -\frac{1}{3}\). L’intersection est le point \((\frac{4}{3}, -\frac{1}{3}, 0)\). On contrôle : \(\frac{4}{3} – \frac{1}{3} – 0 = 1\) et \(\frac{8}{3} + \frac{1}{3} = 3\).
Corrigé de l’exercice 2 : Plan passant par trois points
- On a \(\vec{AB} = (1, 1, -2)\) et \(\vec{AC} = (-1, 1, -1)\). S’ils étaient colinéaires, les premières coordonnées imposeraient \(\vec{AC} = -\vec{AB}\). Or les deuxièmes coordonnées valent \(1\) et \(1\), et non \(1\) et \(-1\). Les points ne sont donc pas alignés.
- Le point \(M(x, y, z)\) est dans \(\mathcal{P}\) si et seulement si \(\det(\vec{AM}, \vec{AB}, \vec{AC}) = 0\). En développant selon la première colonne \(\vec{AM} = (x – 1, y, z – 2)\), les cofacteurs forment le vecteur
\[\vec{AB} \wedge \vec{AC} = \big(1 \cdot (-1) – (-2) \cdot 1,\ (-2)(-1) – 1 \cdot (-1),\ 1 \cdot 1 – 1 \cdot (-1)\big) = (1, 3, 2).\]
L’équation s’écrit donc \((x – 1) + 3y + 2(z – 2) = 0\). Une équation de \(\mathcal{P}\) est \(x + 3y + 2z = 5\). On contrôle avec \(B\) : \(2 + 3 + 0 = 5\), et avec \(C\) : \(0 + 3 + 2 = 5\). - Pour \(D\), on trouve \(4 – 3 + 4 = 5\) : \(D \in \mathcal{P}\). Pour \(E\), on trouve \(1 + 3 + 2 = 6 \neq 5\) : \(E \notin \mathcal{P}\).
- Les points de la droite sont \((t, t, t)\). Ils sont dans \(\mathcal{P}\) si et seulement si \(6t = 5\). L’intersection est le point \((\frac{5}{6}, \frac{5}{6}, \frac{5}{6})\).
- Un plan parallèle à \(\mathcal{P}\) a la même direction, donc une équation \(x + 3y + 2z = b\). L’origine impose \(b = 0\). Le plan cherché a pour équation \(x + 3y + 2z = 0\).
Corrigé de l’exercice 3 : Un hyperplan affine en dimension 4
- Supposons \(a u_1 + b u_2 + c u_3 = 0\). Ce vecteur vaut \((a, a + b, b + c, c)\). Donc \(a = 0\), puis \(b = 0\), puis \(c = 0\). La famille est libre, et sa direction est de dimension \(3 = 4 – 1\). \(\mathcal{H}\) est un hyperplan affine.
- On cherche \((a, b, c, d)\) non nul tel que \(ax + by + cz + dw = 0\) s’annule sur \(u_1, u_2, u_3\). Cela donne \(a + b = 0\), \(b + c = 0\) et \(c + d = 0\). Ainsi, \((a, b, c, d) = (1, -1, 1, -1)\) convient. Ensuite, le point \(A\) donne le second membre \(1\). Une équation de \(\mathcal{H}\) est \(x – y + z – w = 1\).
- On calcule \(2 – 1 + 1 – 1 = 1\). Le point \((2, 1, 1, 1)\) appartient à \(\mathcal{H}\).
- Le vecteur \(e_1\) n’est pas dans \(\vec{\mathcal{H}}\), car \(1 – 0 + 0 – 0 = 1 \neq 0\). Par conséquent, \(\vec{\mathcal{H}} \oplus \mathrm{Vect}(e_1) = \mathbb{R}^4\) et le critère d’intersection assure un point commun unique. Les points de \(\Delta\) sont \((\lambda, 1, 0, 0)\). L’équation donne \(\lambda – 1 = 1\), soit \(\lambda = 2\). \(\Delta \cap \mathcal{H} = \{(2, 1, 0, 0)\}\).
Corrigé de l’exercice 4 : Positions relatives de trois droites de l’espace
- Un point commun à \(\mathcal{D}_1\) et \(\mathcal{D}_2\) vérifie \(1 + t = 3\), \(2t = 4 + s\) et \(1 – t = -1 + s\). La première équation donne \(t = 2\), la deuxième \(s = 0\). La troisième est alors vérifiée : \(-1 = -1\). Les droites sont sécantes en \((3, 4, -1)\). Le plan qui les contient est dirigé par \((1, 2, -1)\) et \((0, 1, 1)\). Leur produit vectoriel vaut \((2 \cdot 1 – (-1) \cdot 1,\ (-1) \cdot 0 – 1 \cdot 1,\ 1 \cdot 1 – 2 \cdot 0) = (3, -1, 1)\). Avec le point \((1, 0, 1)\), on obtient le plan \(3x – y + z = 4\). On contrôle : \(9 – 4 – 1 = 4\).
- La direction de \(\mathcal{D}_3\) est \((2, 4, -2) = 2(1, 2, -1)\). Les deux droites sont donc parallèles. De plus, le point \((0, 1, 0)\) de \(\mathcal{D}_3\) n’est pas sur \(\mathcal{D}_1\) : \(1 + t = 0\) impose \(t = -1\), puis \(y = -2 \neq 1\). Les droites sont strictement parallèles. Le plan qui les contient est dirigé par \((1, 2, -1)\) et par \((0, 1, 0) – (1, 0, 1) = (-1, 1, -1)\). Le produit vectoriel de ces deux vecteurs vaut \((-1, 2, 3)\). Avec le point \((0, 1, 0)\), on obtient le plan \(-x + 2y + 3z = 2\). On contrôle avec \((1, 0, 1)\) : \(-1 + 0 + 3 = 2\).
- Les directions \((0, 1, 1)\) et \((1, 2, -1)\) ne sont pas colinéaires. Si \(\mathcal{D}_2\) et \(\mathcal{D}_3\) étaient coplanaires, elles seraient donc sécantes. Or un point commun vérifierait \(3 = 2u\), \(4 + s = 1 + 4u\) et \(-1 + s = -2u\). On trouve \(u = \frac{3}{2}\) puis \(s = 3\). La troisième équation devient \(2 = -3\), ce qui est faux. Les droites \(\mathcal{D}_2\) et \(\mathcal{D}_3\) ne sont pas coplanaires.
Point de méthode : dans l’espace, deux droites de directions non colinéaires sont soit sécantes, soit non coplanaires ; un seul système suffit à trancher.
Corrigé de l’exercice 5 : Critère d’intersection en dimension 4
- Si \(C\) est commun, alors \(\vec{AB} = \vec{AC} + \vec{CB}\) avec \(\vec{AC} \in F\) et \(\vec{CB} \in G\). Réciproquement, si \(\vec{AB} = u + v\) avec \(u \in F\), \(v \in G\), alors \(C = A + u = B – v\) est commun. Le critère est établi.
- Posons \(F = \mathrm{Vect}(e_1, e_2)\) et \(G = \mathrm{Vect}(e_3, e_1 + e_4)\). La somme \(F + G\) contient \(e_1, e_2, e_3\) et \(e_4 = (e_1 + e_4) – e_1\) : c’est \(\mathbb{R}^4\). Les plans se coupent donc. De plus, \(\dim(F \cap G) = 2 + 2 – 4 = 0\), donc l’intersection est un point. On résout \(a e_1 + b e_2 = B + c e_3 + d(e_1 + e_4)\), soit \((a, b, 0, 0) = (1 + d, 1, 1 + c, 1 + d)\). On obtient \(d = -1\), \(c = -1\), \(b = 1\) et \(a = 0\). \(\mathcal{P}_1 \cap \mathcal{P}_2 = \{(0, 1, 0, 0)\}\).
- Ici, \(F + \mathrm{Vect}(e_1, e_2 + e_3) = \mathrm{Vect}(e_1, e_2, e_3)\). Or \(\vec{OB} = (1, 1, 1, 1)\) a une quatrième coordonnée non nulle : il n’est pas dans cette somme. Les plans sont donc disjoints. En revanche, \(e_2 + e_3 \notin F\), donc les directions sont différentes. \(\mathcal{P}_1\) et \(\mathcal{P}_3\) sont disjoints sans être parallèles. Ce phénomène n’existe pas pour deux plans de \(\mathbb{R}^3\).
- Soient deux plans de \(\mathbb{R}^3\) de directions \(F \neq G\), de dimension 2. Alors \(F + G\) contient strictement \(F\), donc \(\dim(F + G) = 3\) et \(F + G = \mathbb{R}^3\). D’après le critère, les plans se coupent. Enfin, \(\dim(F \cap G) = 2 + 2 – 3 = 1\). L’intersection est une droite de direction \(F \cap G\).
Corrigé de l’exercice 6 : Barycentre et coordonnées barycentriques
- On a \(\vec{AB} = (2, -3)\) et \(\vec{AC} = (-3, 2)\), de déterminant \(2 \cdot 2 – (-3)(-3) = -5 \neq 0\). Ces vecteurs forment une base. \((A, B, C)\) est un repère affine.
- La somme des poids vaut \(2 – 1 + 3 = 4 \neq 0\). On a \(2A – B + 3C = (2 – 3 – 6,\ 4 + 1 + 12) = (-7, 17)\). Donc \(G = (-\frac{7}{4}, \frac{17}{4})\).
- On cherche \(a + b + c = 1\) avec \(aA + bB + cC = M\). En remplaçant \(a = 1 – b – c\), on obtient
\[\begin{cases} 1 + 2b – 3c = 0 \\ 2 – 3b + 2c = 3 \end{cases} \quad \text{soit} \quad \begin{cases} 2b – 3c = -1 \\ -3b + 2c = 1 \end{cases}\]
La première ligne donne \(b = \frac{3c – 1}{2}\). En reportant, \(-\frac{9c – 3}{2} + 2c = 1\), donc \(-5c = -1\) et \(c = \frac{1}{5}\). Ensuite \(b = -\frac{1}{5}\) et \(a = 1\). Les coordonnées barycentriques de \(M\) sont \((1, -\frac{1}{5}, \frac{1}{5})\). On contrôle : \(A – \frac{1}{5}B + \frac{1}{5}C = (1 – \frac{3}{5} – \frac{2}{5},\ 2 + \frac{1}{5} + \frac{4}{5}) = (0, 3)\). - Le triangle plein est l’ensemble des barycentres à poids positifs. Or la coordonnée relative à \(B\) est négative. Le point \(M\) est hors du triangle, et même de l’autre côté de \((AC)\) par rapport à \(B\), comme sur la figure de l’énoncé.
Corrigé de l’exercice 7 : Médianes d’un triangle et d’un tétraèdre
- On a \(G = \mathrm{bar}\{(A, 1), (B, 1), (C, 1)\}\). Par associativité, on remplace \((B, 1), (C, 1)\) par \((A^{\prime}, 2)\). Donc \(G = \mathrm{bar}\{(A, 1), (A^{\prime}, 2)\}\), ce qui donne \(\vec{AG} = \frac{2}{3}\vec{AA^{\prime}}\). Ainsi \(G\) est sur la médiane \((AA^{\prime})\). Le même argument vaut pour \(B\) et \(C\). Les trois médianes concourent en \(G\), situé aux deux tiers de chacune à partir du sommet.
- Soient \(I\) et \(J\) les milieux des arêtes opposées \([AB]\) et \([CD]\). Par associativité, \(G = \mathrm{bar}\{(I, 2), (J, 2)\}\) : c’est le milieu de \([IJ]\). On procède de même avec les couples \(([AC], [BD])\) et \(([AD], [BC])\). Les trois segments ont le même milieu \(G\).
- On a \(G_A = \mathrm{bar}\{(B, 1), (C, 1), (D, 1)\}\). Par associativité, \(G = \mathrm{bar}\{(A, 1), (G_A, 3)\}\), d’où \(\vec{AG} = \frac{3}{4}\vec{AG_A}\). En particulier, \(G \in (AG_A)\). Le raisonnement s’applique à chaque sommet. Les quatre droites concourent en l’isobarycentre \(G\).
Corrigé de l’exercice 8 : Un alignement démontré par les barycentres
- Les sommes de poids valent \(1 – 2 = -1\), \(2 – 3 = -1\) et \(3 – 1 = 2\). Elles sont non nulles, donc les trois barycentres existent. De plus, un barycentre de deux points est sur la droite qui les joint. Ainsi \(P \in (BC)\), \(Q \in (CA)\) et \(R \in (AB)\).
- Par définition, \(\vec{OP} = \frac{1}{-1}\big(\vec{OB} – 2\vec{OC}\big)\). On obtient de même les deux autres :
\[\vec{OP} = 2\vec{OC} – \vec{OB}, \quad \vec{OQ} = 3\vec{OA} – 2\vec{OC}, \quad \vec{OR} = \frac{3\vec{OA} – \vec{OB}}{2}.\]
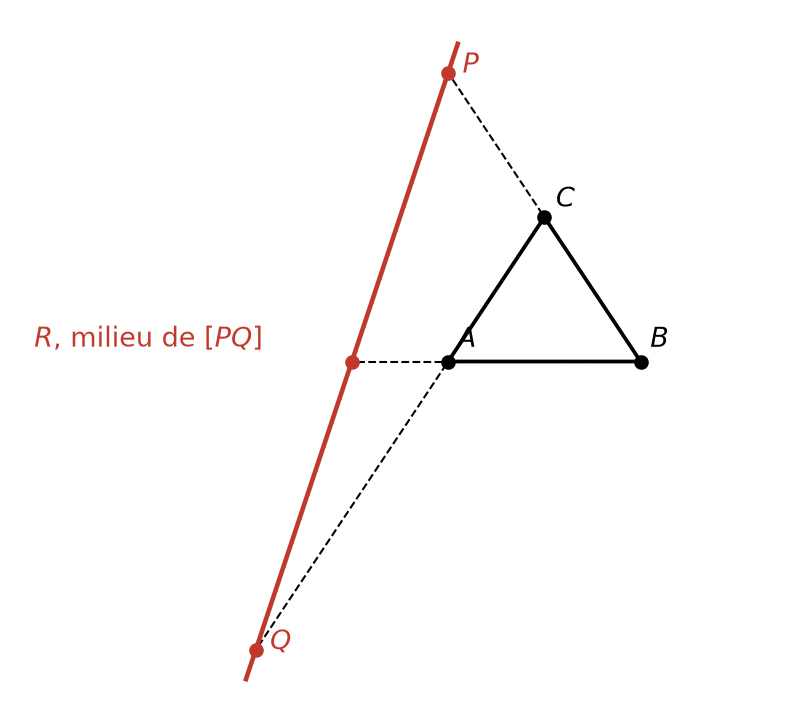
Ce sont les expressions demandées. - En ajoutant les deux premières, les termes en \(\vec{OC}\) s’éliminent : \(\vec{OP} + \vec{OQ} = 3\vec{OA} – \vec{OB} = 2\vec{OR}\). Donc \(R\) est l’isobarycentre de \(P\) et \(Q\). Ainsi, \(R\) est le milieu de \([PQ]\), et \(P\), \(Q\), \(R\) sont alignés. La figure ci-dessous illustre la configuration avec \(A(0, 0)\), \(B(2, 0)\), \(C(1, 1{,}5)\).
Point de méthode : on cherche une combinaison des relations qui élimine un sommet ; la relation restante donne directement l’alignement.
Corrigé de l’exercice 9 : Reconnaître une application affine
- D’abord, \(f_1(x, y) = (2x – y, x) + (1, 3)\) : c’est une application linéaire suivie d’une translation. \(f_1\) est affine, de matrice linéaire \(\begin{pmatrix} 2 -1 \\ 1 0 \end{pmatrix}\). Ensuite, \(f_2\) ne conserve pas les milieux. En effet, le milieu de \((-1, 0)\) et \((1, 0)\) est \((0, 0)\), d’image \((0, 0)\). Or les images valent toutes deux \((1, 0)\), de milieu \((1, 0)\). \(f_2\) n’est pas affine. Puis \(f_3(x, y, z) = (x + y,\ y – z,\ 0) + (1, 0, 3)\). \(f_3\) est affine, de matrice linéaire \(\begin{pmatrix} 1 1 0 \\ 0 1 -1 \\ 0 0 0 \end{pmatrix}\). Enfin, pour \(f_4\), le milieu de \((0, 0)\) et \((2, 2)\) est \((1, 1)\), d’image \((1, 1)\). Pourtant les images \((0, 0)\) et \((4, 2)\) ont pour milieu \((2, 1)\). \(f_4\) n’est pas affine.
- Le déterminant de la partie linéaire vaut \(2 \cdot 0 – (-1) \cdot 1 = 1 \neq 0\), donc \(f_1\) est bijective. On résout \(u = 2x – y + 1\) et \(v = x + 3\). On obtient \(x = v – 3\) puis \(y = 2x + 1 – u = 2v – u – 5\). Donc \(f_1^{-1}(u, v) = (v – 3,\ -u + 2v – 5)\). Un point fixe vérifierait \(x – y = -1\) et \(x + 3 = y\), soit \(x – y = -3\). C’est contradictoire. \(f_1\) n’a aucun point fixe. Ceci est cohérent : le polynôme caractéristique \((\lambda – 1)^2\) montre que \(1\) est valeur propre.
- La dernière ligne de la matrice est nulle, donc la partie linéaire n’est pas bijective. \(f_3\) n’est pas bijective. L’image de la partie linéaire est engendrée par les colonnes \((1, 0, 0)\), \((1, 1, 0)\), \((0, -1, 0)\) : c’est le plan \(z = 0\). L’image de \(f_3\) est donc le plan affine \((1, 0, 3) + \mathrm{Vect}(e_1, e_2)\), d’équation \(z = 3\).
Corrigé de l’exercice 10 : Application affine définie par trois points
- Une application affine est déterminée par l’image de \(A\) et par sa partie linéaire \(\varphi\). Or \(\big(\vec{AB}, \vec{AC}\big)\) est une base. Il existe donc une unique \(\varphi\) linéaire telle que \(\varphi(\vec{AB}) = \vec{A^{\prime}B^{\prime}}\) et \(\varphi(\vec{AC}) = \vec{A^{\prime}C^{\prime}}\). L’application \(f(M) = A^{\prime} + \varphi(\vec{AM})\) est l’unique solution.
- On a \(\vec{A^{\prime}B^{\prime}} = (2, 1)\) et \(\vec{A^{\prime}C^{\prime}} = (-1, 1)\). Ainsi \(\varphi(x, y) = x(2, 1) + y(-1, 1) = (2x – y, x + y)\). Donc \(f(x, y) = (1 + 2x – y,\ 1 + x + y)\).
- On a \(\det(\varphi – \mathrm{id}) = \begin{vmatrix} 1 -1 \\ 1 0 \end{vmatrix} = 1 \neq 0\). Ainsi, \(1\) n’est pas valeur propre de \(\varphi\) et \(f\) a un unique point fixe. On résout \(1 + 2x – y = x\) et \(1 + x + y = y\). La seconde donne \(x = -1\), puis la première \(y = 0\). Le point fixe est \(\Omega(-1, 0)\).
- Le point \((t, t)\) a pour image \((1 + t, 1 + 2t)\). En posant \(X = 1 + t\), on a \(Y = 1 + 2(X – 1) = 2X – 1\). L’image est la droite d’équation \(y = 2x – 1\).
- Les aires sont multipliées par \(|\det \varphi| = |2 \cdot 1 – (-1) \cdot 1|\). Le facteur vaut 3.
Corrigé de l’exercice 11 : Composées d’homothéties et de translations
- On vectorialise à l’origine. On a \(h_{B, 3}(M) = B + 3(M – B)\), puis
\[h_{A, 2}\big(h_{B, 3}(M)\big) = A + 2\big(B + 3M – 3B – A\big) = 6M – A – 4B.\]
La partie linéaire est \(6\,\mathrm{id}\). C’est donc une homothétie de rapport 6. Son centre vérifie \(6\Omega – A – 4B = \Omega\), soit \(\Omega = \frac{A + 4B}{5}\). C’est l’homothétie de rapport 6 et de centre \(\Omega(\frac{1}{5}, \frac{4}{5})\). - D’une part, \(h_{A, 2}(h_{B, 1/2}(M)) = A + 2\big(B + \frac{1}{2}(M – B) – A\big) = M + B – A\). D’autre part, \(h_{B, 1/2}(h_{A, 2}(M)) = B + \frac{1}{2}\big(A + 2(M – A) – B\big) = M + \frac{1}{2}(B – A)\). Ce sont les translations de vecteurs \(\vec{AB} = (-1, 1)\) et \(\frac{1}{2}\vec{AB}\) : elles sont différentes. La composition n’est donc pas commutative.
- On a \(t_u \circ h_{A, \lambda}(M) = A + \lambda(M – A) + u\). La partie linéaire vaut \(\lambda\,\mathrm{id}\) avec \(\lambda \neq 1\) : c’est une homothétie de rapport \(\lambda\). Son centre vérifie \(\Omega = A + \lambda(\Omega – A) + u\), soit \((1 – \lambda)(\Omega – A) = u\). Le centre est \(\Omega = A + \frac{1}{1 – \lambda}u\).
Corrigé de l’exercice 12 : Projection, symétrie et affinité sur une droite
- La direction de \(\mathcal{D}\) est la droite vectorielle \(x + y = 0\), engendrée par \((1, -1)\). Or \(\det\big((1, -1), (2, 1)\big) = 1 + 2 = 3 \neq 0\). Les deux droites vectorielles sont supplémentaires.
- Le projeté de \(M(x, y)\) s’écrit \(M + t u = (x + 2t, y + t)\), avec \(t\) tel que ce point soit sur \(\mathcal{D}\). On obtient \(x + y + 3t = 2\), soit \(t = \frac{2 – x – y}{3}\). Par conséquent,
\[p(x, y) = ( \frac{x – 2y + 4}{3},\ \frac{-x + 2y + 2}{3} ).\]
Voilà l’expression de la projection. On contrôle que \(p(2, 0) = (2, 0)\), comme attendu pour un point de \(\mathcal{D}\). - Le point \(p(M)\) est le milieu de \([M s(M)]\), donc \(s(M) = 2p(M) – M\). Ainsi,
\[s(x, y) = ( \frac{-x – 4y + 8}{3},\ \frac{-2x + y + 4}{3} ).\]
Sa partie linéaire a pour matrice \(S = \frac{1}{3}\begin{pmatrix} -1 -4 \\ -2 1 \end{pmatrix}\), et \(S^2 = \frac{1}{9}\begin{pmatrix} 9 0 \\ 0 9 \end{pmatrix} = I_2\). De plus, \(s(0, 0) = (\frac{8}{3}, \frac{4}{3})\) et \(s(\frac{8}{3}, \frac{4}{3}) = (\frac{-8 – 16 + 24}{9}, \frac{-16 + 4 + 12}{9}) = (0, 0)\). L’application affine \(s \circ s\) a pour partie linéaire \(I_2\) et fixe l’origine. Donc \(s \circ s = \mathrm{id}\). - On a \(a(M) = p(M) + 3\big(M – p(M)\big) = 3M – 2p(M)\). Le calcul donne
\[a(x, y) = ( \frac{7x + 4y – 8}{3},\ \frac{2x + 5y – 4}{3} ).\]
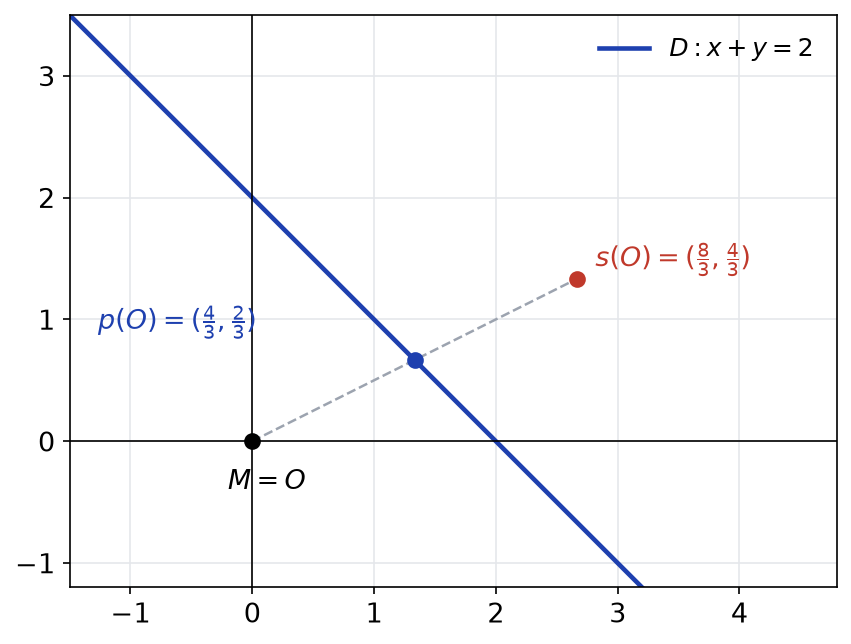
C’est l’expression de l’affinité de rapport 3. On vérifie que \(a(2, 0) = (2, 0)\). - Les formules donnent \(p(O) = (\frac{4}{3}, \frac{2}{3})\), \(s(O) = (\frac{8}{3}, \frac{4}{3})\) et \(a(O) = (-\frac{8}{3}, -\frac{4}{3})\). Ces trois points sont sur la droite \(O + \mathrm{Vect}(u)\), comme le montre la figure ci-dessous pour \(p(O)\) et \(s(O)\).
Corrigé de l’exercice 13 : Reconnaître une projection et une symétrie
- On calcule \(f(f(x, y)) = f(x – y + 1, 1) = \big((x – y + 1) – 1 + 1,\ 1\big) = (x – y + 1, 1)\). Donc \(f \circ f = f\), et \(f\) est une projection. Sa base est l’ensemble des points fixes : \(x – y + 1 = x\) et \(1 = y\), soit la droite \(y = 1\). Sa direction est le noyau de la partie linéaire \((x, y) \mapsto (x – y, 0)\), c’est-à-dire \(\mathrm{Vect}\big((1, 1)\big)\). \(f\) est la projection sur la droite \(y = 1\) parallèlement à \(\mathrm{Vect}\big((1, 1)\big)\).
- On calcule \(g(g(x, y)) = g(x – 2y + 2, 2 – y) = \big(x – 2y + 2 – 2(2 – y) + 2,\ 2 – (2 – y)\big) = (x, y)\). Donc \(g\) est une symétrie. Ses points fixes vérifient \(-2y + 2 = 0\) et \(2 – y = y\) : c’est la droite \(y = 1\). Sa direction est \(\ker(\vec{g} + \mathrm{id})\), où \(\vec{g} + \mathrm{id}\) a pour matrice \(\begin{pmatrix} 2 -2 \\ 0 0 \end{pmatrix}\). \(g\) est la symétrie par rapport à la droite \(y = 1\) parallèlement à \(\mathrm{Vect}\big((1, 1)\big)\).
- Le milieu de \([M g(M)]\) vaut \((\frac{2x – 2y + 2}{2}, \frac{y + 2 – y}{2}) = (x – y + 1, 1) = f(M)\). Ainsi \(g = 2f – \mathrm{id}\) : \(g\) est la symétrie associée à la projection \(f\), avec les mêmes base et direction.
Corrigé de l’exercice 14 : Composées de symétries centrales
- On vectorialise en un point \(O\) et on identifie les points à leurs vecteurs. Alors \(s_A(M) = 2A – M\). Par conséquent, \(s_A(s_B(M)) = 2A – (2B – M) = M + 2(A – B)\). C’est la translation de vecteur \(2\vec{BA}\).
- On calcule \(s_A \circ s_B \circ s_C(M) = M_1 + 2(A – B)\) avec \(M_1 = 2C – M\). On obtient \(2(A – B + C) – M\). C’est la symétrie centrale de centre \(D = A – B + C\). Or \(D – A = C – B\) signifie \(\vec{AD} = \vec{BC}\) : \(ABCD\) est un parallélogramme.
- On a \(s_A(t_u(M)) = 2A – (M + u) = 2(A – \frac{u}{2}) – M\). C’est la symétrie centrale de centre \(A – \frac{1}{2}u\).
- Les conditions s’écrivent \(B = s_I(A)\), \(C = s_J(B)\) et \(A = s_K(C)\). Elles équivalent à \(B = s_I(A)\), \(C = s_J(B)\) et \(s_K \circ s_J \circ s_I(A) = A\). Or, d’après la question 2, \(s_K \circ s_J \circ s_I\) est la symétrie de centre \(K – J + I\). Son unique point fixe est ce centre. Donc \(A = I – J + K\), puis \(B = 2I – A = I + J – K\) et \(C = 2J – B = J + K – I\). On vérifie que \(2K – C = I – J + K = A\). Le triangle existe et est unique, avec \(A = I – J + K\).
Corrigé de l’exercice 15 : Théorème de Thalès et trapèze
- Soit \(k\) le réel tel que \(\vec{OA^{\prime}} = k\vec{OA}\) ; il est non nul car \(A^{\prime} \neq O\). L’homothétie \(h = h_{O, k}\) envoie \(A\) sur \(A^{\prime}\). Elle transforme la droite \((AB)\) en la droite parallèle passant par \(A^{\prime}\), c’est-à-dire \((A^{\prime}B^{\prime})\). Elle conserve aussi la droite \((OB)\), qui passe par son centre. Donc \(h(B) \in (OB) \cap (A^{\prime}B^{\prime})\). Ces deux droites ne sont pas parallèles, sinon \((OB)\) serait parallèle à \((AB)\) et le triangle serait aplati. Leur unique point commun est \(B^{\prime}\). Donc \(h(B) = B^{\prime}\), d’où \(\vec{OB^{\prime}} = k\vec{OB}\) et \(\vec{A^{\prime}B^{\prime}} = k\vec{AB}\).
- Si les deux rapports valent \(k\), alors \(\vec{A^{\prime}B^{\prime}} = \vec{OB^{\prime}} – \vec{OA^{\prime}} = k\big(\vec{OB} – \vec{OA}\big) = k\vec{AB}\). Les droites \((A^{\prime}B^{\prime})\) et \((AB)\) sont donc parallèles.
- Les points \(I\), \(C\), \(A\) sont alignés et \(I \neq C\). Soit \(h\) l’homothétie de centre \(I\) telle que \(h(C) = A\), de rapport \(k\). Elle envoie \((CD)\) sur la parallèle à \((CD)\) passant par \(A\), qui est \((AB)\). Elle conserve la droite \((ID) = (BD)\). Donc \(h(D) \in (AB) \cap (BD) = \{B\}\). Par suite, \(\vec{AB} = k\vec{CD} = -k\vec{DC}\). Or \(\vec{AB} = 3\vec{DC}\), donc \(k = -3\). Ainsi \(\vec{IA} = -3\vec{IC}\), soit \(4\vec{OI} = \vec{OA} + 3\vec{OC}\). On conclut que \(\vec{AI} = \frac{3}{4}\vec{AC}\).
Corrigé de l’exercice 16 : Ménélaüs dans un triangle
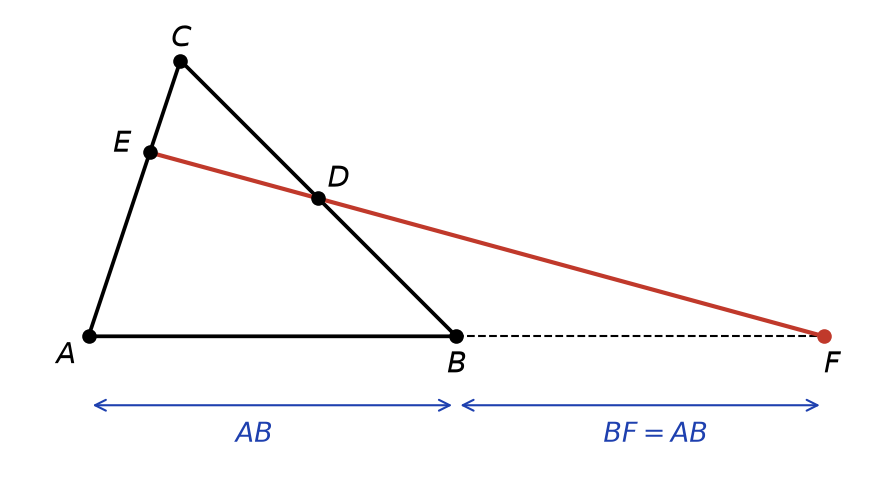
- Comme \(D\) est le milieu de \([BC]\), \(\vec{DB} = -\vec{DC}\), donc \(\frac{\overline{DB}}{\overline{DC}} = -1\). Ensuite, \(\vec{EC} = \frac{1}{3}\vec{AC}\) et \(\vec{EA} = -\frac{2}{3}\vec{AC}\). Donc \(\frac{\overline{EC}}{\overline{EA}} = -\frac{1}{2}\).
- Les points \(D\), \(E\), \(F\) sont alignés et distincts des sommets. Le théorème de Ménélaüs donne \((-1) \cdot (-\frac{1}{2}) \cdot \frac{\overline{FA}}{\overline{FB}} = 1\). Donc \(\frac{\overline{FA}}{\overline{FB}} = 2\). Ainsi \(\vec{FA} = 2\vec{FB}\), c’est-à-dire \(A – F = 2B – 2F\), soit \(F = 2B – A\). Le point \(B\) est donc le milieu de \([AF]\).
- On trouve \(D(\frac{5}{2}, \frac{3}{2})\) et \(E(\frac{2}{3}, 2)\). Le point \(F = 2B – A\) vaut \((8, 0)\). On a \(\vec{ED} = (\frac{11}{6}, -\frac{1}{2})\) et \(\vec{EF} = (\frac{22}{3}, -2) = 4\vec{ED}\). Les points \(E\), \(D\), \(F\) sont alignés et \(F\) est bien sur \((AB)\), comme le confirme la figure.
Corrigé de l’exercice 17 : Céva et point de concours
- On a \(P = \frac{2B + C}{3} = (\frac{12}{3}, \frac{6}{3})\) et \(Q = \frac{C + 3A}{4}\). Donc \(P(4, 2)\) et \(Q(0, \frac{3}{2})\).
- La définition de \(P\) donne \(2\vec{PB} + \vec{PC} = 0\), d’où \(\frac{\overline{PB}}{\overline{PC}} = -\frac{1}{2}\). De même, \(\vec{QC} + 3\vec{QA} = 0\), d’où \(\frac{\overline{QC}}{\overline{QA}} = -3\).
- Les droites \((AP)\) et \((BQ)\) ne sont pas parallèles, donc les trois droites ne peuvent qu’être concourantes. D’après le théorème de Céva, il faut \((-\frac{1}{2})(-3)\frac{\overline{RA}}{\overline{RB}} = -1\), soit \(\frac{\overline{RA}}{\overline{RB}} = -\frac{2}{3}\). Ainsi \(3\vec{RA} + 2\vec{RB} = 0\), et \(R = \mathrm{bar}\{(A, 3), (B, 2)\}\). Donc \(R(\frac{12}{5}, 0)\).
- Le point de concours est \(G = \mathrm{bar}\{(A, 3), (B, 2), (C, 1)\}\). En effet, l’associativité place \(G\) sur \((AP)\), \((BQ)\) et \((CR)\). On calcule \(G = \frac{3A + 2B + C}{6} = (\frac{12}{6}, \frac{6}{6})\). Donc \(G(2, 1)\). Vérifions : \((AP)\) a pour équation \(y = \frac{x}{2}\), qui contient \((2, 1)\). Ensuite, \((BQ)\) a pour équation \(x + 4y = 6\), et \(2 + 4 = 6\). Enfin, \((CR)\) a pour équation \(5x + 2y = 12\), et \(10 + 2 = 12\).
Corrigé de l’exercice 18 : Une isométrie affine du plan
- L’application est affine, de partie linéaire de matrice \(S = \frac{1}{5}\begin{pmatrix} 3 4 \\ 4 -3 \end{pmatrix}\). Ses colonnes sont de norme \(\frac{\sqrt{9 + 16}}{5} = 1\) et orthogonales, car \(\frac{12 – 12}{25} = 0\). Donc \(S\) est orthogonale, de déterminant \(\frac{-9 – 16}{25} = -1\). \(f\) est une isométrie affine.
- Les points fixes vérifient \(3x + 4y + 5 = 5x\) et \(4x – 3y – 10 = 5y\). Autrement dit, \(-2x + 4y = -5\) et \(4x – 8y = 10\). Ces deux équations sont proportionnelles. L’ensemble des points fixes est la droite \(\Delta\) d’équation \(2x – 4y = 5\).
- On a \(S^2 = \frac{1}{25}\begin{pmatrix} 25 0 \\ 0 25 \end{pmatrix} = I_2\). De plus, \(f(0, 0) = (1, -2)\) et \(f(1, -2) = (\frac{3 – 8}{5} + 1, \frac{4 + 6}{5} – 2) = (0, 0)\). Ainsi, \(f \circ f\) a pour partie linéaire \(I_2\) et fixe l’origine : \(f \circ f = \mathrm{id}\). Donc \(f\) est une symétrie de base \(\Delta\). Sa direction est \(\ker(S + I_2)\), donnée par \(8x + 4y = 0\), soit \(\mathrm{Vect}\big((1, -2)\big)\). Or \((1, -2)\) est orthogonal au vecteur directeur \((2, 1)\) de \(\Delta\). \(f\) est la réflexion d’axe \(\Delta : 2x – 4y = 5\).
- On a \(g(x, y) = f(x + 2, y + 1) = (\frac{3x + 4y}{5} + 3,\ \frac{4x – 3y}{5} – 1)\). Un point fixe vérifierait \(-2x + 4y = -15\) et \(4x – 8y = 5\), soit \(-2x + 4y = -\frac{5}{2}\). C’est contradictoire. \(g\) n’a aucun point fixe. De plus, \(Sv = (\frac{6 + 4}{5}, \frac{8 – 3}{5}) = v\), donc \(g = t_v \circ f\) avec \(v\) directeur de \(\Delta\). \(g\) est la symétrie glissée d’axe \(\Delta\) et de vecteur \(v = (2, 1)\).
Corrigé de l’exercice 19 : Toute isométrie est affine
- D’abord, \(g(0) = f(0) – f(0) = 0\). Ensuite, \(g(x) – g(y) = f(x) – f(y)\), donc \(\|g(x) – g(y)\| = \|x – y\|\). Enfin, avec \(y = 0\), on obtient \(\|g(x)\| = \|x\|\).
- On développe \(\|g(x) – g(y)\|^2 = \|g(x)\|^2 – 2\langle g(x), g(y) \rangle + \|g(y)\|^2\). De même, \(\|x – y\|^2 = \|x\|^2 – 2\langle x, y \rangle + \|y\|^2\). Les normes étant égales terme à terme, \(\langle g(x), g(y) \rangle = \langle x, y \rangle\).
- Posons \(z = \lambda x + y\). On développe :
\[\|g(z) – \lambda g(x) – g(y)\|^2 = \|g(z)\|^2 + \lambda^2 \|g(x)\|^2 + \|g(y)\|^2 – 2\lambda \langle g(z), g(x) \rangle – 2\langle g(z), g(y) \rangle + 2\lambda \langle g(x), g(y) \rangle.\]
D’après la question 2, chaque terme reste le même si l’on enlève \(g\). Le résultat vaut donc \(\|z – \lambda x – y\|^2 = 0\). Ainsi \(g(\lambda x + y) = \lambda g(x) + g(y)\) : \(g\) est linéaire. - L’application \(g\) est linéaire et conserve la norme : elle est orthogonale, donc injective. En dimension finie, elle est bijective. Enfin, \(f(x) = f(0) + g(x)\). \(f\) est affine bijective, de partie linéaire orthogonale \(g\).
- Pour \(s, t\) réels, l’inégalité des accroissements finis donne \(|\sin t – \sin s| \leq\, |t – s|\). Donc \(\max(|t – s|, |\sin t – \sin s|) = |t – s|\) : les distances sont conservées. Cependant, l’image d’une application affine définie sur \(\mathbb{R}\) est une droite ou un point. Or \((0, 0)\), \((\frac{\pi}{2}, 1)\) et \((\pi, 0)\) ne sont pas alignés. L’application n’est pas affine. L’étape qui échoue est la question 2 : la polarisation exige une norme issue d’un produit scalaire.
Corrigé de l’exercice 20 : Théorème de Desargues affine
- Les points \(O\), \(A\), \(A^{\prime}\) sont alignés et \(O \neq A\). Il existe donc une homothétie \(h\) de centre \(O\) telle que \(h(A) = A^{\prime}\). Elle envoie \((AB)\) sur la parallèle à \((AB)\) passant par \(A^{\prime}\), c’est-à-dire \((A^{\prime}B^{\prime})\). Elle conserve la droite \((OB) = (BB^{\prime})\). Ainsi \(h(B) \in (BB^{\prime}) \cap (A^{\prime}B^{\prime})\). Ces droites ne sont pas parallèles : sinon \((OB)\) serait parallèle à \((AB)\) et, passant par \(B\), lui serait égale, ce qui mettrait \(O\) sur \((AB)\). Leur point commun est \(B^{\prime}\), donc \(h(B) = B^{\prime}\). En remplaçant \(A\) par \(B\) et \(B\) par \(C\), le même raisonnement donne \(h(C) = C^{\prime}\). Par conséquent, \(h\) envoie \((AC)\) sur \((A^{\prime}C^{\prime})\). Une homothétie transforme une droite en une droite parallèle, donc \((AC) \parallel (A^{\prime}C^{\prime})\).
- Soit \(t\) la translation de vecteur \(\vec{AA^{\prime}}\). Elle envoie \((AB)\) sur \((A^{\prime}B^{\prime})\). Ensuite, \(t(B)\) est sur la parallèle à \((AA^{\prime})\) passant par \(B\), c’est-à-dire \((BB^{\prime})\). Or \((BB^{\prime})\) n’est pas parallèle à \((A^{\prime}B^{\prime})\). Sinon, elle serait égale à \((AB)\), et \((AA^{\prime})\) et \((BB^{\prime})\) seraient deux parallèles passant par \(A\), donc confondues. Ainsi \(t(B) = B^{\prime}\), et de même \(t(C) = C^{\prime}\). Donc \((A^{\prime}C^{\prime}) = t\big((AC)\big)\) est parallèle à \((AC)\).
Point de méthode : pour montrer un parallélisme dans une configuration à deux triangles, on cherche une homothétie ou une translation qui envoie l’un sur l’autre.
Corrigé de l’exercice 21 : Théorème de Pappus affine
- Les points \(O\), \(A\), \(B\) sont sur \(\mathcal{D}\) et \(A \neq O\). Soit \(h_1\) l’homothétie de centre \(O\) telle que \(h_1(A) = B\) ; son rapport est non nul car \(B \neq O\). Elle envoie \((AB^{\prime})\) sur la parallèle passant par \(B\), qui est \((BA^{\prime})\) par hypothèse. Elle conserve \(\mathcal{D}^{\prime}\), qui passe par \(O\). Donc \(h_1(B^{\prime}) \in \mathcal{D}^{\prime} \cap (BA^{\prime})\). Or \(B \notin \mathcal{D}^{\prime}\), donc cette intersection est réduite à \(\{A^{\prime}\}\). Ainsi \(h_1(B^{\prime}) = A^{\prime}\).
- De même, l’homothétie \(h_2\) de centre \(O\) telle que \(h_2(B) = C\) envoie \((BC^{\prime})\) sur la parallèle passant par \(C\), qui est \((CB^{\prime})\). Elle conserve \(\mathcal{D}^{\prime}\). Donc \(h_2(C^{\prime}) = B^{\prime}\).
- Si \(h_1 = h_{O, k}\) et \(h_2 = h_{O, m}\), alors \(h_1 \circ h_2(M) = O + km\,\vec{OM} = h_2 \circ h_1(M)\). Deux homothéties de même centre commutent.
- Posons \(h = h_1 \circ h_2\). D’une part, \(h(C^{\prime}) = h_1(B^{\prime}) = A^{\prime}\). D’autre part, \(h(A) = h_2(h_1(A)) = h_2(B) = C\). L’homothétie \(h\) envoie donc la droite \((AC^{\prime})\) sur la droite \((CA^{\prime})\), qui lui est parallèle. On conclut que \((AC^{\prime}) \parallel (CA^{\prime})\).
Corrigé de l’exercice 22 : Problème : étude complète d’une affinité du plan
- On a \(f(x, y) = (-2x – 3y, y) + (3, 0)\). \(f\) est affine, de partie linéaire de matrice \(\begin{pmatrix} -2 -3 \\ 0 1 \end{pmatrix}\), de déterminant \(-2 \neq 0\). Elle est donc bijective.
- Les points fixes vérifient \(-2x – 3y + 3 = x\), soit \(3x + 3y = 3\). La seconde coordonnée donne \(y = y\). L’ensemble des points fixes est la droite \(\mathcal{D} : x + y = 1\).
- La matrice de \(\varphi + 2\,\mathrm{id}\) est \(\begin{pmatrix} 0 -3 \\ 0 3 \end{pmatrix}\). Son noyau est défini par \(y = 0\). Donc \(\ker(\varphi + 2\,\mathrm{id}) = \mathrm{Vect}(u)\). La direction de \(\mathcal{D}\) est \(\mathrm{Vect}\big((1, -1)\big)\), et \(\det\big((1, -1), (1, 0)\big) = 1 \neq 0\). Ainsi \(\mathbb{R}^2 = \vec{\mathcal{D}} \oplus \mathrm{Vect}(u)\).
- Le projeté de \(M(x, y)\) est \((x + t, y)\) avec \(x + t + y = 1\). Donc \(p(x, y) = (1 – y, y)\). On calcule alors
\[p(M) – 2\big(M – p(M)\big) = \big(1 – y – 2(x – 1 + y),\ y\big) = (-2x – 3y + 3,\ y) = f(M).\]
Ainsi, \(f\) est l’affinité de base \(\mathcal{D}\), de direction \(\mathrm{Vect}(u)\) et de rapport \(-2\). - On a \(s(M) = 2p(M) – M = (2 – x – 2y, y)\). Par conséquent,
\[f\big(s(x, y)\big) = \big(-2(2 – x – 2y) – 3y + 3,\ y\big) = (2x + y – 1,\ y).\]
Or l’affinité de rapport 2 vaut \(p(M) + 2(M – p(M)) = \big(1 – y + 2(x – 1 + y), y\big) = (2x + y – 1, y)\). Donc \(f \circ s\) est l’affinité de base \(\mathcal{D}\), de direction \(\mathrm{Vect}(u)\) et de rapport 2. - Le point \(a_m(M)\) est sur \(p(M) + \mathrm{Vect}(u)\), qui coupe \(\mathcal{D}\) en \(p(M)\). Donc \(p(a_m(M)) = p(M)\). Il vient \(a_k(a_m(M)) = p(M) + k\big(a_m(M) – p(M)\big) = p(M) + km\big(M – p(M)\big)\). Ainsi \(a_k \circ a_m = a_{km}\). Par récurrence, \(f^n = a_{(-2)^n}\). De plus, \(a_k(x, y) = \big(kx + (k – 1)y + 1 – k,\ y\big)\). Donc \(f^n(x, y) = \big((-2)^n x + ((-2)^n – 1) y + 1 – (-2)^n,\ y\big)\). Pour \(n = 1\), on retrouve bien \(f\).
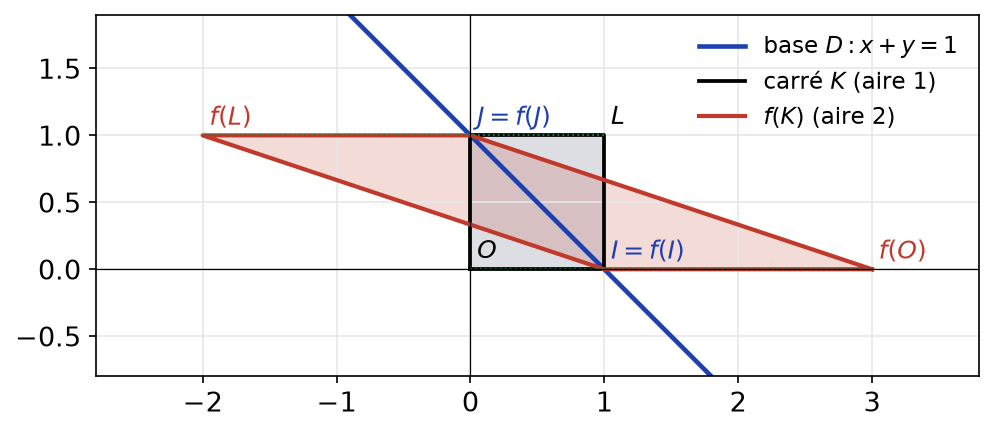
- Les images des sommets sont \(f(O) = (3, 0)\), \(f(I) = (1, 0)\), \(f(L) = (-2, 1)\) et \(f(J) = (0, 1)\). Les points \(I\) et \(J\) sont sur \(\mathcal{D}\), donc fixes. Une application affine envoie un parallélogramme sur un parallélogramme. Donc \(f(K)\) est le parallélogramme de sommets \((3, 0)\), \((1, 0)\), \((-2, 1)\), \((0, 1)\), d’aire \(|{-2}| \times 1 = 2\). La figure ci-dessous représente \(K\) et son image.
- Le point \((t, 2t)\) a pour image \((3 – 8t, 2t)\). En posant \(X = 3 – 8t\) et \(Y = 2t\), on obtient \(X + 4Y = 3\). L’image de \(\Delta\) est la droite d’équation \(x + 4y = 3\). Ensuite, \(\Delta \cap \mathcal{D}\) est donné par \(3t = 1\), soit le point \((\frac{1}{3}, \frac{2}{3})\). On vérifie que \(\frac{1}{3} + \frac{8}{3} = 3\). Ce point, fixe par \(f\), appartient bien à \(f(\Delta)\).
Point de méthode : pour identifier une affinité, on cherche sa base (les points fixes), puis sa direction (un sous-espace propre de la partie linéaire), et enfin son rapport (la valeur propre associée).
Revenir aux énoncés des exercices
Pour aller plus loin en L2
- Le cours : géométrie affine, cours de maths en L2
- Les énoncés : exercices de maths en L2 sur géométrie affine
- À maîtriser avant : Produit scalaire et espaces euclidiens
- Chapitre précédent : Variables aléatoires à densité
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3