Exercices densité L2 : cette série de 21 énoncés couvre tout le chapitre des variables aléatoires à densité. Vous y apprendrez d’abord à vérifier qu’une fonction est une densité et à passer de la fonction de répartition à la densité. Ensuite, vous calculerez espérances et variances, en justifiant chaque intégrale généralisée.
Les exercices suivants traitent la loi de g(X), les couples à densité et la loi d’une somme par convolution. De plus, plusieurs énoncés utilisent la loi normale centrée réduite et l’approximation de la binomiale. Enfin, trois exercices longs, dont un problème, relient les cas discret et continu.
Cherchez chaque exercice au moins vingt minutes avant de lire le corrigé. En effet, c’est l’effort de recherche qui fixe les méthodes.
Avant de commencer, relisez le cours de maths en L2 sur variables aléatoires à densité.
Exercice 1 : Détermination d’une constante et calcul de moments
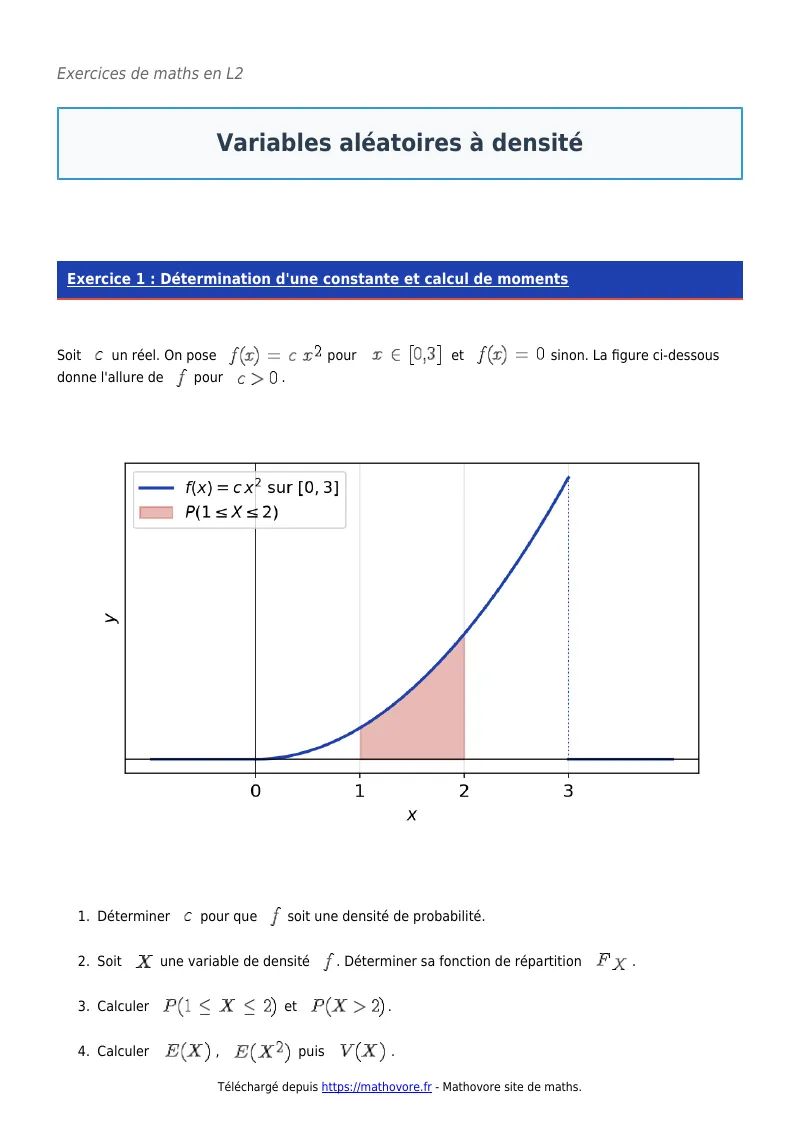
Soit \(c\) un réel. On pose \(f(x) = c\,x^2\) pour \(x \in [0,3]\) et \(f(x) = 0\) sinon. La figure ci-dessous donne l’allure de \(f\) pour \(c > 0\).

- Déterminer \(c\) pour que \(f\) soit une densité de probabilité.
- Soit \(X\) une variable de densité \(f\). Déterminer sa fonction de répartition \(F_X\).
- Calculer \(P(1 \leq\, X \leq\, 2)\) et \(P(X > 2)\).
- Calculer \(E(X)\), \(E(X^2)\) puis \(V(X)\).
Exercice 2 : La loi de Cauchy
Pour \(c \in \mathbb{R}\), on pose \(f(x) = \dfrac{c}{1 + x^2}\) pour tout réel \(x\).
- Déterminer \(c\) pour que \(f\) soit une densité de probabilité.
- Soit \(X\) de densité \(f\). Calculer sa fonction de répartition, puis \(P(|X| \leq\, 1)\) et \(P(X > \sqrt{3})\).
- Montrer que \(X\) n’admet pas d’espérance.
- Montrer que \(1/X\) suit la même loi que \(X\). On pourra calculer la fonction de répartition de \(1/X\) en distinguant \(y > 0\) et \(y < 0\).
Exercice 3 : De la fonction de répartition à la densité
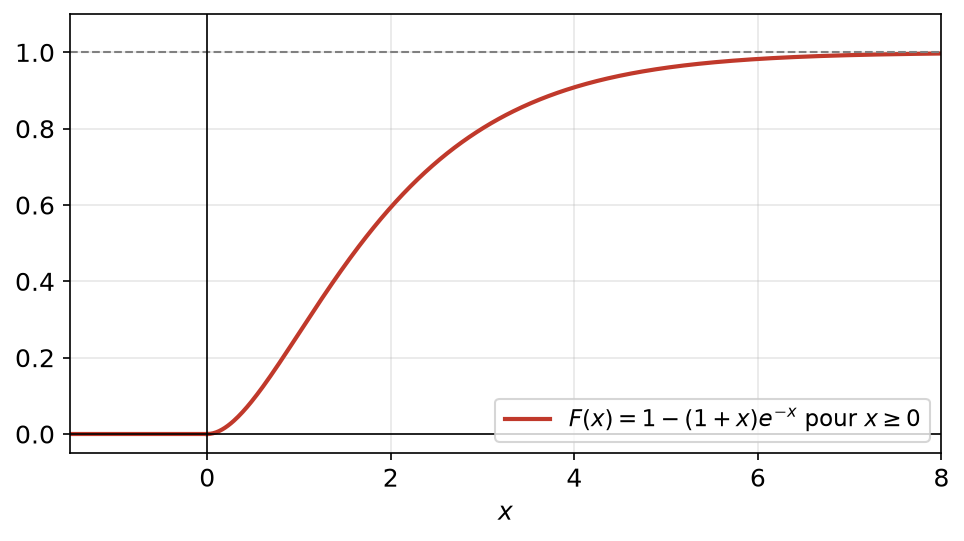
On considère la fonction \(F\) définie par \(F(x) = 0\) si \(x < 0\) et \(F(x) = 1 – (1 + x)e^{-x}\) si \(x \geq\, 0\). Son graphe est tracé ci-dessous.
- Montrer que \(F\) est la fonction de répartition d’une variable aléatoire \(X\).
- Montrer que \(X\) est à densité et en donner une densité \(f\).
- Calculer \(P(X > 1)\) et \(P(1 < X \leq\, 2)\).
- Calculer \(E(X)\) et \(V(X)\).
Exercice 4 : Loi uniforme sur un segment
Soient \(a < b\) deux réels et \(X \sim \mathcal{U}([a,b])\).
- Donner une densité et la fonction de répartition de \(X\).
- Démontrer que \(E(X) = \dfrac{a+b}{2}\) et \(V(X) = \dfrac{(b-a)^2}{12}\).
- Dans cette question, \(a = -1\) et \(b = 3\). Calculer \(E(X)\), \(V(X)\), \(P(X^2 \leq\, 1)\) et \(P(|X – 1| > 1)\).
- Toujours avec \(a = -1\) et \(b = 3\), déterminer la loi de \(Y = \dfrac{X+1}{4}\).
Exercice 5 : Durée de vie sans mémoire
La durée de vie \(X\), en années, d’un composant électronique suit une loi exponentielle. Sa durée de vie moyenne est de \(5\) ans.
- Déterminer le paramètre \(\lambda\) de la loi de \(X\).
- Calculer la probabilité que le composant fonctionne plus de \(5\) ans.
- Le composant fonctionne depuis \(3\) ans. Calculer la probabilité qu’il fonctionne encore au moins \(5\) ans de plus. Commenter.
- Déterminer la médiane de \(X\), c’est-à-dire le réel \(m\) tel que \(P(X \leq\, m) = 1/2\).
- Calculer l’écart type de \(X\).
Exercice 6 : Lecture de la table de la loi normale
On note \(\Phi\) la fonction de répartition de \(\mathcal{N}(0,1)\). On donne \(\Phi(0{,}8) \approx 0{,}7881\), \(\Phi(1) \approx 0{,}8413\), \(\Phi(1{,}5) \approx 0{,}9332\), \(\Phi(1{,}96) \approx 0{,}975\) et \(\Phi(2) \approx 0{,}9772\). Soit \(X \sim \mathcal{N}(10, 4)\).
- Quelle est la loi de \(Z = \dfrac{X – 10}{2}\) ?
- Calculer \(P(X \leq\, 12)\) et \(P(X \leq\, 7)\).
- Calculer \(P(8 \leq\, X \leq\, 12)\) et \(P(X > 14)\).
- Déterminer le réel \(a > 0\) tel que \(P(|X – 10| \leq\, a) = 0{,}95\).
Exercice 7 : Moments de la loi normale centrée réduite
Soit \(Z \sim \mathcal{N}(0,1)\), de densité \(\varphi(t) = \dfrac{1}{\sqrt{2\pi}} e^{-t^2/2}\). On admet que \(\int_{-\infty}^{+\infty} \varphi(t)\,dt = 1\). Pour \(k \in \mathbb{N}\), on note \(m_k = E(Z^k)\) lorsqu’il existe.
- Montrer que, pour tout \(k \in \mathbb{N}\), \(Z^k\) admet une espérance.
- Montrer que \(m_k = 0\) pour \(k\) impair.
- À l’aide d’une intégration par parties, montrer que \(m_{k+2} = (k+1)\,m_k\) pour tout \(k \in \mathbb{N}\).
- En déduire \(m_2\), \(m_4\), puis \(m_{2n} = \dfrac{(2n)!}{2^n\,n!}\) pour tout \(n \in \mathbb{N}\).
- Soit \(X \sim \mathcal{N}(m, \sigma^2)\). Retrouver \(E(X)\) et \(V(X)\), puis calculer \(E((X – m)^4)\).
Exercice 8 : Théorème de transfert et loi exponentielle
Soit \(X \sim \mathcal{E}(1)\).
- Montrer que, pour tout \(n \in \mathbb{N}\), \(X^n\) admet une espérance et que \(E(X^n) = n!\).
- Pour quels réels \(a\) la variable \(e^{aX}\) admet-elle une espérance ? La calculer dans ce cas.
- Calculer \(E(\min(X, 1))\).
- Calculer \(E(\dfrac{1}{1 + e^{X}})\) en posant \(u = e^{-x}\).
Exercice 9 : Transformations affines et simulation par inversion
Soit \(X\) une variable de densité \(f\).
- Soient \(a \neq 0\) et \(b\) deux réels. Montrer que \(Y = aX + b\) est à densité, de densité \(y \mapsto \dfrac{1}{|a|} f(\dfrac{y – b}{a})\).
- Application : si \(X \sim \mathcal{E}(\lambda)\) et \(c > 0\), déterminer la loi de \(cX\).
- Soit \(U \sim \mathcal{U}([0,1])\) et \(\lambda > 0\). Déterminer la loi de \(Y = -\dfrac{1}{\lambda}\ln(1 – U)\).
- Plus généralement, soit \(F\) une fonction continue et strictement croissante d’un intervalle ouvert \(I\) sur \(]0,1[\). Montrer que \(F^{-1}(U)\) a pour fonction de répartition \(F\) sur \(I\). Expliquer l’intérêt pour la simulation.
Exercice 10 : Carré d’une variable normale
Soit \(Z \sim \mathcal{N}(0,1)\). On note \(\varphi\) sa densité et \(\Phi\) sa fonction de répartition.
- Exprimer la fonction de répartition de \(Y = Z^2\) à l’aide de \(\Phi\).
- En déduire que \(Y\) est à densité et en donner une densité.
- Calculer \(E(Y)\) de deux façons : avec la densité de \(Y\), puis par le théorème de transfert.
- Déterminer une densité de \(W = |Z|\) et calculer \(E(W)\).
Exercice 11 : Loi de l’inverse par la fonction muette
Soit \(X\) de densité \(f(x) = 2x\) sur \([0,1]\) et \(0\) ailleurs.
- Vérifier que \(f\) est une densité.
- À l’aide de la méthode de la fonction muette, déterminer une densité de \(Y = 1/X\).
- Retrouver ce résultat par la fonction de répartition de \(Y\).
- Calculer \(E(Y)\) de deux façons.
- La variable \(Y\) admet-elle une variance ?
Exercice 12 : Couple de densité x + y
Soit \((X,Y)\) un couple de densité \(f(x,y) = c(x+y)\) sur \([0,1]^2\) et \(0\) ailleurs.
- Déterminer \(c\).
- Calculer les densités marginales de \(X\) et de \(Y\). Les variables sont-elles indépendantes ?
- Calculer \(E(X)\), \(V(X)\) et \(\operatorname{Cov}(X,Y)\).
- Calculer \(P(X + Y \leq\, 1)\) et \(P(X \leq\, Y)\).
Exercice 13 : Couple uniforme sur un triangle
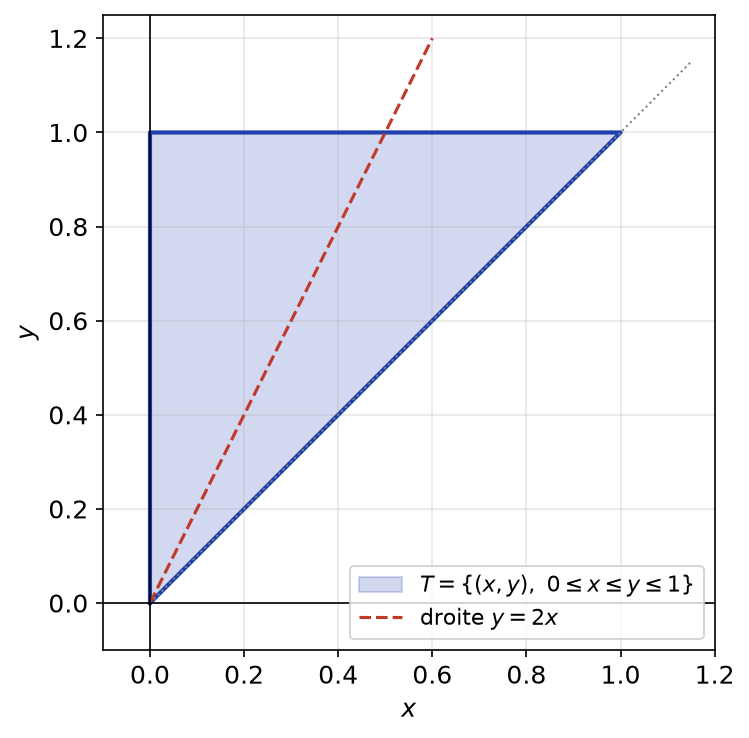
Soit \(T = \{(x,y) \in \mathbb{R}^2,\ 0 \leq\, x \leq\, y \leq\, 1\}\), représenté ci-dessous. Le couple \((X,Y)\) a pour densité \(f = 2\) sur \(T\) et \(0\) ailleurs.
- Vérifier que \(f\) est une densité de couple.
- Déterminer les densités marginales de \(X\) et de \(Y\).
- Les variables \(X\) et \(Y\) sont-elles indépendantes ?
- Calculer \(E(X)\), \(E(Y)\), \(E(XY)\) puis \(\operatorname{Cov}(X,Y)\).
- Calculer \(P(Y \leq\, 2X)\).
Exercice 14 : Somme de deux variables uniformes
Soient \(X\) et \(Y\) deux variables indépendantes de loi \(\mathcal{U}([0,1])\). On pose \(S = X + Y\).
- Déterminer une densité de \(S\) par un produit de convolution.
- Vérifier que la fonction obtenue est bien une densité.
- Calculer \(P(S \leq\, 1/2)\), \(P(S > 3/2)\) et \(P(1/2 \leq\, S \leq\, 3/2)\).
- Calculer \(E(S)\) et \(V(S)\) de deux façons.
Exercice 15 : Somme de variables exponentielles
Soit \(\lambda > 0\) et \((X_n)_{n \geq\, 1}\) une suite de variables indépendantes de loi \(\mathcal{E}(\lambda)\). On pose \(S_n = X_1 + \cdots + X_n\).
- Déterminer une densité de \(S_2\).
- Montrer par récurrence que \(S_n\) a pour densité \(f_n(s) = \dfrac{\lambda^n s^{n-1}}{(n-1)!} e^{-\lambda s}\) pour \(s \geq\, 0\) et \(0\) sinon.
- Calculer \(E(S_n)\) avec cette densité et vérifier le résultat par linéarité.
- On prend \(\lambda = 1\). Calculer \(P(S_2 \leq\, 1)\).
- Soient \(X \sim \mathcal{E}(\lambda)\) et \(Y \sim \mathcal{E}(\mu)\) indépendantes, avec \(\lambda \neq \mu\). Déterminer une densité de \(X + Y\).
Exercice 16 : Somme de variables normales indépendantes
On note \(\Phi\) la fonction de répartition de \(\mathcal{N}(0,1)\), avec \(\Phi(0{,}8) \approx 0{,}7881\), \(\Phi(1) \approx 0{,}8413\) et \(\Phi(1{,}96) \approx 0{,}975\).
- Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{N}(0,1)\). Montrer, par le produit de convolution, que \(X + Y \sim \mathcal{N}(0,2)\).
- On admet désormais que la somme de deux normales indépendantes \(\mathcal{N}(m_1, \sigma_1^2)\) et \(\mathcal{N}(m_2, \sigma_2^2)\) suit \(\mathcal{N}(m_1 + m_2, \sigma_1^2 + \sigma_2^2)\). Soient \(X \sim \mathcal{N}(12, 9)\) et \(Y \sim \mathcal{N}(8, 16)\) indépendantes. Calculer \(P(X + Y > 25)\).
- Déterminer la loi de \(X – Y\), puis calculer \(P(X > Y)\).
- Soient \(X_1, \ldots, X_n\) indépendantes de loi \(\mathcal{N}(m, \sigma^2)\) et \(\overline{X}_n = \frac{1}{n}(X_1 + \cdots + X_n)\). Déterminer la loi de \(\overline{X}_n\). Trouver le plus petit \(n\) tel que \(P(|\overline{X}_n – m| \leq\, \sigma/10) \geq\, 0{,}95\).
Exercice 17 : Approximation normale d’un lancer de pièces
On lance \(400\) fois une pièce équilibrée et on note \(S\) le nombre de piles obtenus. On donne \(\Phi(1{,}05) \approx 0{,}8531\), \(\Phi(1{,}95) \approx 0{,}9744\) et \(\Phi(1{,}96) \approx 0{,}975\).
- Donner la loi de \(S\), son espérance et son écart type.
- Justifier l’approximation de la loi de \(S\) par une loi normale que l’on précisera.
- Avec correction de continuité, donner une valeur approchée de \(P(190 \leq\, S \leq\, 210)\).
- Donner une valeur approchée de \(P(S \geq\, 220)\).
- Déterminer le plus petit entier \(c\) tel que, selon l’approximation corrigée, \(P(200 – c \leq\, S \leq\, 200 + c) \geq\, 0{,}95\).
Exercice 18 : Minimum et maximum de variables indépendantes
- Soient \(X_1, \ldots, X_n\) indépendantes, avec \(X_i \sim \mathcal{E}(\lambda_i)\). Déterminer la loi de \(m = \min(X_1, \ldots, X_n)\).
- Pour \(n = 2\), calculer \(P(X_1 < X_2)\) à l’aide de la densité du couple.
- Soient \(U_1, \ldots, U_n\) indépendantes de loi \(\mathcal{U}([0,1])\) et \(M = \max(U_1, \ldots, U_n)\). Déterminer la fonction de répartition et une densité de \(M\).
- Calculer \(E(M)\) et \(V(M)\).
- Montrer que, pour tout \(t \geq\, 0\), \(P(n(1 – M) > t)\) tend vers \(e^{-t}\) quand \(n \to +\infty\). Interpréter.
Exercice 19 : Intégrale de Gauss et loi de Rayleigh
Pour \(R > 0\), on note \(C_R = [0,R]^2\) et \(D_R = \{(x,y),\ x \geq\, 0,\ y \geq\, 0,\ x^2 + y^2 \leq\, R^2\}\).
- Justifier la convergence de \(I = \int_0^{+\infty} e^{-x^2/2}\,dx\).
- Calculer \(J(R) = \iint_{D_R} e^{-(x^2+y^2)/2}\,dx\,dy\) en coordonnées polaires.
- Montrer que \(J(R) \leq\, \iint_{C_R} e^{-(x^2+y^2)/2}\,dx\,dy \leq\, J(R\sqrt{2})\). En déduire \(I\), puis \(\int_{-\infty}^{+\infty} e^{-x^2/2}\,dx = \sqrt{2\pi}\).
- Soient \(X\) et \(Y\) indépendantes de loi \(\mathcal{N}(0,1)\) et \(R = \sqrt{X^2 + Y^2}\). Montrer que \(P(R \leq\, r) = 1 – e^{-r^2/2}\) pour \(r \geq\, 0\).
- En déduire une densité de \(R\), la loi de \(R^2\), puis \(E(R)\).
Exercice 20 : Queue de la loi normale
Soit \(Z \sim \mathcal{N}(0,1)\), de densité \(\varphi\) et de fonction de répartition \(\Phi\). On rappelle que \(\varphi^{\prime}(t) = -t\,\varphi(t)\).
- Montrer que, pour tout \(x > 0\), \(1 – \Phi(x) \leq\, \dfrac{\varphi(x)}{x}\).
- Par une intégration par parties, montrer que \(1 – \Phi(x) = \dfrac{\varphi(x)}{x} – \int_x^{+\infty} \dfrac{\varphi(t)}{t^2}\,dt\).
- En déduire que \(\varphi(x)(\dfrac{1}{x} – \dfrac{1}{x^3}) \leq\, 1 – \Phi(x) \leq\, \dfrac{\varphi(x)}{x}\) pour \(x > 0\).
- En déduire un équivalent de \(1 – \Phi(x)\) quand \(x \to +\infty\).
- On donne \(\varphi(3) \approx 0{,}00443\). Encadrer \(P(Z > 3)\), puis majorer \(P(|Z| > 3)\). Comparer avec la majoration fournie par l’inégalité de Bienaymé-Tchebychev.
Exercice 21 : Problème : de la loi géométrique à la loi exponentielle
Ce problème relie les lois discrètes et les lois à densité. On fixe \(\lambda > 0\).
Partie A. Soit \(X \sim \mathcal{E}(\lambda)\) et \(N = \lfloor X \rfloor + 1\), où \(\lfloor \cdot \rfloor\) désigne la partie entière.
- Montrer que \(N\) suit une loi géométrique dont on précisera le paramètre \(p\).
- Rappeler \(E(N)\). En déduire \(E(\lfloor X \rfloor) = \dfrac{1}{e^{\lambda} – 1}\).
- À l’aide de l’encadrement \(\lfloor X \rfloor \leq\, X < \lfloor X \rfloor + 1\), en déduire que \(\dfrac{1}{\lambda} – 1 \leq\, \dfrac{1}{e^{\lambda} – 1} \leq\, \dfrac{1}{\lambda}\).
- Montrer que, pour tous entiers \(k, m \geq\, 0\), \(P(N > k + m \mid N > k) = P(N > m)\). Quel est l’analogue pour \(X\) ?
Partie B. Pour tout entier \(n > \lambda\), soit \(T_n\) une variable de loi géométrique de paramètre \(p_n = \lambda / n\), et \(Y_n = T_n / n\).
- Pour \(k \in \mathbb{N}\), calculer \(P(T_n > k)\).
- Montrer que, pour tout \(t \geq\, 0\), \(P(Y_n > t) = (1 – \dfrac{\lambda}{n})^{\lfloor nt \rfloor}\).
- En déduire que \(P(Y_n > t) \to e^{-\lambda t}\) quand \(n \to +\infty\), puis que \(F_{Y_n}(t) \to F_X(t)\) pour tout réel \(t\).
- Calculer \(E(Y_n)\) et \(V(Y_n)\), puis leurs limites. Comparer avec \(E(X)\) et \(V(X)\).
- Interpréter : que modélisent \(T_n\) et \(Y_n\) si l’on découpe le temps en intervalles de durée \(1/n\) ?
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en L2
- Le cours : variables aléatoires à densité, cours de maths en L2
- À maîtriser avant : Variables aléatoires discrètes, Intégrales généralisées, Intégrales multiples et intégrales curvilignes
- Chapitre précédent : Intégrales multiples et intégrales curvilignes
- Chapitre suivant : Géométrie affine
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3