Ce corrigé préhilbertiens sup rédige chaque solution comme en devoir surveillé. Les axiomes du produit scalaire sont vérifiés un par un, et chaque théorème est cité par son nom. Les calculs intermédiaires restent visibles, afin que vous puissiez repérer l’étape où votre propre raisonnement diverge.
Deux points demandent une vigilance constante. D’abord, le caractère défini positif exige un argument précis, souvent la continuité pour une intégrale. Ensuite, un projeté orthogonal se contrôle toujours : le vecteur \(x – p_F(x)\) doit être orthogonal à chaque vecteur d’une base de \(F\). Par ailleurs, les résultats de Gram-Schmidt se vérifient en calculant les produits scalaires deux à deux.
Enfin, des figures illustrent les solutions : polynômes orthogonaux, projection sur un plan, droite des moindres carrés et approximation d’une fonction.
Les énoncés se trouvent sur la page exercices de maths sup sur espaces préhilbertiens réels.
Corrigé de l’exercice 1 : Produits scalaires sur R²
- Posons \(M = \begin{pmatrix} 1 & 1 \\ 1 & 3 \end{pmatrix}\). En notant \(X\) et \(Y\) les colonnes de \(x\) et \(y\), on a \(\varphi(x,y) = X^{T}MY\). Cette écriture montre que \(\varphi\) est bilinéaire. De plus, \(M\) est symétrique, donc \(\varphi(y,x) = \varphi(x,y)\). Ensuite, on complète le carré :
\[\varphi(x,x) = x_1^2 + 2x_1x_2 + 3x_2^2 = (x_1 + x_2)^2 + 2x_2^2 \geq\, 0.\]
Enfin, si \(\varphi(x,x) = 0\), les deux carrés sont nuls : \(x_2 = 0\), puis \(x_1 = 0\). Donc \(\varphi\) est un produit scalaire sur \(\mathbb{R}^2\). - On a \(\psi(x,x) = x_1^2 + 4x_1x_2 + x_2^2\). Pour \(x = (1,-1)\), on obtient \(1 – 4 + 1 = -2 < 0\). Ainsi, \(\psi\) n’est pas positive, donc ce n’est pas un produit scalaire.
- Avec l’écriture de la question 1, \(\varphi(u,u) = (1 – 1)^2 + 2 \times 1 = 2\). Donc \(\|u\|_{\varphi} = \sqrt{2}\).
- On calcule \(\varphi((1,0), y) = y_1 + y_2\). Les vecteurs orthogonaux à \((1,0)\) forment donc la droite d’équation \(y_1 + y_2 = 0\), c’est-à-dire \(\operatorname{Vect}((1,-1))\). Par ailleurs, \(\varphi((1,0),(1,0)) = 1\), donc \((1,0)\) est unitaire. Enfin, \(u = (1,-1)\) a pour norme \(\sqrt{2}\). Une base orthonormée pour \(\varphi\) est \(((1,0), \frac{1}{\sqrt{2}}(1,-1))\).
Point de méthode : la forme canonique \((x_1 + x_2)^2 + 2x_2^2\) donne à la fois la positivité et le caractère défini ; c’est la réduction de Gauss.
Corrigé de l’exercice 2 : Un produit scalaire intégral sur les polynômes
- L’intégrale existe, car \(PQ\) est continue sur \([0,1]\). La linéarité de l’intégrale donne la linéarité en \(P\), et la symétrie vient de \(PQ = QP\). Ensuite, \(\langle P, P \rangle = \int_0^1 P^2 \geq\, 0\). Supposons maintenant \(\int_0^1 P^2 = 0\). La fonction \(t \mapsto P(t)^2\) est continue, positive et d’intégrale nulle sur \([0,1]\) : elle est donc nulle. Par conséquent, \(P\) s’annule sur tout \([0,1]\). Un polynôme ayant une infinité de racines est nul. Ainsi, \(\langle \cdot, \cdot \rangle\) est un produit scalaire sur \(\mathbb{R}_n[X]\).
- On trouve \(\langle 1, X \rangle = \int_0^1 t \, \mathrm{d}t = \frac{1}{2}\), puis \(\|1\|^2 = 1\) et \(\|X\|^2 = \int_0^1 t^2 \, \mathrm{d}t = \frac{1}{3}\). L’angle \(\theta\) vérifie donc
\[\cos\theta = \frac{\langle 1, X \rangle}{\|1\| \, \|X\|} = \frac{1/2}{1/\sqrt{3}} = \frac{\sqrt{3}}{2}.\]
Donc \(\|1\| = 1\), \(\|X\| = \frac{1}{\sqrt{3}}\) et l’angle vaut \(\frac{\pi}{6}\). - On a \(\langle X – a, 1 \rangle = \frac{1}{2} – a\). Ce produit est nul si et seulement si \(a = \frac{1}{2}\). Autrement dit, \(\frac{1}{2}\) est le projeté orthogonal de \(X\) sur les constantes, c’est-à-dire la moyenne de \(t\) sur \([0,1]\).
- L’application \(\beta\) est bilinéaire, symétrique et positive, par les mêmes arguments. Cependant, \(\beta(1,1) = 0\) alors que \(1 \neq 0\). Donc \(\beta\) n’est pas définie sur \(\mathbb{R}_n[X]\).
Sur \(F\), supposons \(\beta(P,P) = \int_0^1 P^{\prime 2} = 0\). Comme ci-dessus, \(P^{\prime}\) est nul sur \([0,1]\), donc \(P^{\prime} = 0\). Ainsi, \(P\) est constant, égal à \(P(0) = 0\). De plus, \(F\) est bien un sous-espace, noyau de la forme linéaire \(P \mapsto P(0)\). Par conséquent, \(\beta\) est un produit scalaire sur \(F\) mais pas sur \(\mathbb{R}_n[X]\).
Corrigé de l’exercice 3 : Produit scalaire canonique sur les matrices
- Par définition du produit matriciel, le coefficient \((j,j)\) de \(A^{T}B\) vaut \(\sum_{i=1}^{n} (A^{T})_{ji} b_{ij} = \sum_{i=1}^{n} a_{ij} b_{ij}\). En sommant sur \(j\), on obtient \(\operatorname{tr}(A^{T}B) = \sum_{i,j} a_{ij} b_{ij}\). Cette expression est bilinéaire et symétrique. De plus, \(\langle A, A \rangle = \sum_{i,j} a_{ij}^2 \geq\, 0\), et cette somme de carrés est nulle seulement si tous les \(a_{ij}\) sont nuls. C’est donc un produit scalaire : le produit scalaire canonique de \(\mathbb{R}^{n^2}\) écrit en tableau.
- On multiplie terme à terme : \(\langle A, B \rangle = 1 \times 3 + 2 \times 1 + 0 \times 1 + (-1) \times 2 = 3\). Ensuite, \(\|A\|^2 = 1 + 4 + 0 + 1 = 6\). Donc \(\langle A, B \rangle = 3\) et \(\|A\| = \sqrt{6}\).
- Soient \(S \in \mathcal{S}_n\) et \(T \in \mathcal{A}_n\). D’abord, \(\langle S, T \rangle = \operatorname{tr}(S^{T}T) = \operatorname{tr}(ST)\). Ensuite, une matrice et sa transposée ont la même trace :
\[\operatorname{tr}(ST) = \operatorname{tr}((ST)^{T}) = \operatorname{tr}(T^{T}S^{T}) = \operatorname{tr}(-TS) = -\operatorname{tr}(TS) = -\operatorname{tr}(ST).\]
Donc \(\operatorname{tr}(ST) = 0\) : toute matrice symétrique est orthogonale à toute matrice antisymétrique. - La question 3 donne \(\mathcal{A}_n \subset \mathcal{S}_n^{\perp}\). Or \(\mathcal{M}_n(\mathbb{R})\) est de dimension finie, donc \(\dim \mathcal{S}_n^{\perp} = n^2 – \frac{n(n+1)}{2} = \frac{n(n-1)}{2} = \dim \mathcal{A}_n\). Une inclusion entre deux espaces de même dimension finie est une égalité. Ainsi, \(\mathcal{A}_n = \mathcal{S}_n^{\perp}\).
Corrigé de l’exercice 4 : Identités de polarisation et du parallélogramme
- La première identité de polarisation donne
\[\langle x, y \rangle = \frac{1}{2}(\|x+y\|^2 – \|x\|^2 – \|y\|^2) = \frac{1}{2}(16 – 9 – 4).\]
Donc \(\langle x, y \rangle = \frac{3}{2}\). - On développe : \(\|x – y\|^2 = \|x\|^2 – 2\langle x, y \rangle + \|y\|^2 = 9 – 3 + 4 = 10\). Donc \(\|x – y\| = \sqrt{10}\). Ensuite, \(\|x+y\|^2 + \|x-y\|^2 = 16 + 10 = 26\), et \(2\|x\|^2 + 2\|y\|^2 = 18 + 8 = 26\). L’identité du parallélogramme est bien vérifiée.
- Par bilinéarité, \(\|2x – 3y\|^2 = 4\|x\|^2 – 12\langle x, y \rangle + 9\|y\|^2 = 36 – 18 + 36 = 54\). Donc \(\|2x – 3y\| = \sqrt{54} = 3\sqrt{6}\).
- On a \(\cos\theta = \frac{\langle x, y \rangle}{\|x\| \, \|y\|} = \frac{3/2}{6}\). Le cosinus vaut \(\frac{1}{4}\). C’est d’ailleurs l’angle qui a servi à tracer la figure de l’énoncé.
- Si \(N\) provenait d’un produit scalaire, elle vérifierait l’identité du parallélogramme. Prenons \(x = (1,0)\) et \(y = (0,1)\). Alors \(N(x+y) = N(x-y) = 2\), d’où \(N(x+y)^2 + N(x-y)^2 = 8\). Or \(2N(x)^2 + 2N(y)^2 = 4\). L’identité est fausse, donc \(N\) ne provient d’aucun produit scalaire.
Corrigé de l’exercice 5 : Inégalité de Cauchy-Schwarz dans R^n
- Posons \(a = (a_1, \ldots, a_n)\) et \(u = (1, \ldots, 1)\). Alors \(\langle a, u \rangle = \sum a_k\), \(\|u\| = \sqrt{n}\) et \(\|a\|^2 = \sum a_k^2\). L’inégalité de Cauchy-Schwarz donne \(|\sum a_k| \leq\, \sqrt{n} \, \|a\|\). En élevant au carré, on obtient \((\sum a_k)^2 \leq\, n \sum a_k^2\). Il y a égalité si et seulement si \(a\) et \(u\) sont colinéaires. Autrement dit, l’égalité a lieu exactement quand tous les \(a_k\) sont égaux.
- Posons cette fois \(v = (\sqrt{a_1}, \ldots, \sqrt{a_n})\) et \(w = (\frac{1}{\sqrt{a_1}}, \ldots, \frac{1}{\sqrt{a_n}})\). Leur produit scalaire vaut \(\sum 1 = n\). De plus, \(\|v\|^2 = \sum a_k = 1\) et \(\|w\|^2 = \sum \frac{1}{a_k}\). Par Cauchy-Schwarz, \(n \leq\, 1 \times \sqrt{\sum \frac{1}{a_k}}\). Donc \(\sum \frac{1}{a_k} \geq\, n^2\).
En cas d’égalité, \(w = \lambda v\) (car \(v \neq 0\)), soit \(\frac{1}{\sqrt{a_k}} = \lambda\sqrt{a_k}\), donc \(a_k = \frac{1}{\lambda}\) pour tout \(k\). Avec \(\sum a_k = 1\), on obtient \(a_k = \frac{1}{n}\). Réciproquement, ce choix donne \(\sum \frac{1}{a_k} = n^2\). L’égalité a lieu si et seulement si tous les \(a_k\) valent \(\frac{1}{n}\).
- On applique la question 1 avec \(a_k = \sqrt{k}\) : \((\sum_{k=1}^{n} \sqrt{k})^2 \leq\, n \sum_{k=1}^{n} k = n \cdot \frac{n(n+1)}{2}\). En prenant la racine carrée, on obtient \(\sum_{k=1}^{n} \sqrt{k} \leq\, n\sqrt{\frac{n+1}{2}}\).
Corrigé de l’exercice 6 : Inégalité de Cauchy-Schwarz pour les intégrales
- On munit \(\mathcal{C}([a,b], \mathbb{R})\) du produit scalaire intégral. Comme \(f > 0\) est continue, les fonctions \(\sqrt{f}\) et \(\frac{1}{\sqrt{f}}\) sont continues. Leur produit scalaire vaut \(\int_a^b 1 = b – a\). Cauchy-Schwarz donne alors
\[(b-a)^2 \leq\, (\int_a^b f)(\int_a^b \frac{1}{f}).\]
C’est l’inégalité demandée. En cas d’égalité, les deux fonctions sont colinéaires. Comme elles ne sont pas nulles, il existe \(\lambda\) tel que \(\frac{1}{\sqrt{f}} = \lambda\sqrt{f}\), donc \(f = \frac{1}{\lambda}\) est constante. Réciproquement, si \(f = c > 0\), les deux membres valent \((b-a)^2\). Il y a égalité si et seulement si \(f\) est constante. - Soit \(x \in \,]0,1]\). Comme \(f\) est de classe \(\mathcal{C}^1\) et \(f(0) = 0\), on a \(f(x) = \int_0^x f^{\prime}(t) \times 1 \, \mathrm{d}t\). Cauchy-Schwarz, appliqué sur \([0,x]\), donne
\[f(x)^2 \leq\, (\int_0^x 1 \, \mathrm{d}t)(\int_0^x f^{\prime}(t)^2 \, \mathrm{d}t) = x \int_0^x f^{\prime 2}.\]
Ensuite, \(f^{\prime 2}\) est positive, donc \(\int_0^x f^{\prime 2} \leq\, \int_0^1 f^{\prime 2}\). Pour \(x = 0\), l’inégalité s’écrit \(0 \leq\, 0\). Ainsi, \(f(x)^2 \leq\, x \int_0^1 f^{\prime 2}\) pour tout \(x \in [0,1]\). - Intégrons cette inégalité entre \(0\) et \(1\), ce qui est permis par croissance de l’intégrale. Il vient \(\int_0^1 f^2 \leq\, (\int_0^1 x \, \mathrm{d}x) \int_0^1 f^{\prime 2}\). Donc \(\int_0^1 f^2 \leq\, \frac{1}{2} \int_0^1 f^{\prime 2}\).
- Pour \(f(x) = x\), on a \(\int_0^1 x^2 \, \mathrm{d}x = \frac{1}{3}\) et \(\frac{1}{2}\int_0^1 1 = \frac{1}{2}\) : on a bien \(\frac{1}{3} \leq\, \frac{1}{2}\).
Pour \(f(x) = \sin(\frac{\pi x}{2})\), on a bien \(f(0) = 0\). D’abord, \(\int_0^1 \sin^2(\frac{\pi x}{2}) \mathrm{d}x = \int_0^1 \frac{1 – \cos(\pi x)}{2} \, \mathrm{d}x = \frac{1}{2}\). Ensuite, \(f^{\prime}(x) = \frac{\pi}{2}\cos(\frac{\pi x}{2})\), et \(\int_0^1 \cos^2(\frac{\pi x}{2}) \mathrm{d}x = \frac{1}{2}\) de la même façon. Donc \(\int_0^1 f^{\prime 2} = \frac{\pi^2}{8}\). On vérifie \(\frac{1}{2} \leq\, \frac{\pi^2}{16} \approx 0{,}617\).
Corrigé de l’exercice 7 : Extremums sous contrainte par Cauchy-Schwarz
- Posons \(w = (1,2,2)\), de norme \(\sqrt{1 + 4 + 4} = 3\), et \(v = (x,y,z)\). La quantité étudiée est \(\langle v, w \rangle\). Si \(\|v\| = 1\), Cauchy-Schwarz donne \(|\langle v, w \rangle| \leq\, 3\). L’égalité impose \(v = \lambda w\). Alors \(\|v\| = 3|\lambda| = 1\), donc \(\lambda = \pm\frac{1}{3}\), et \(\langle v, w \rangle = 9\lambda = \pm 3\). Le maximum vaut \(3\), atteint seulement en \((\frac{1}{3}, \frac{2}{3}, \frac{2}{3})\) ; le minimum vaut \(-3\), atteint seulement en \((-\frac{1}{3}, -\frac{2}{3}, -\frac{2}{3})\).
- Si \(\langle v, w \rangle = 6\), Cauchy-Schwarz donne \(6 \leq\, 3\|v\|\), donc \(\|v\|^2 \geq\, 4\). L’égalité impose de nouveau \(v = \lambda w\), avec \(9\lambda = 6\), soit \(\lambda = \frac{2}{3}\). On vérifie que \(v = (\frac{2}{3}, \frac{4}{3}, \frac{4}{3})\) satisfait la contrainte : \(\frac{2}{3} + \frac{8}{3} + \frac{8}{3} = 6\). De plus, \(\|v\|^2 = \frac{4 + 16 + 16}{9} = 4\). Le minimum vaut \(4\), atteint seulement en \((\frac{2}{3}, \frac{4}{3}, \frac{4}{3})\).
- L’ensemble \(\{v \mid \langle v, w \rangle = 6\}\) est un plan affine \(\Pi\) de vecteur normal \(w\). Le minimum de \(\|v\|\) sur \(\Pi\) est la distance de l’origine à \(\Pi\). Cette distance vaut \(2 = \frac{6}{\|w\|}\), et le point le plus proche est le projeté orthogonal de \(0\) sur \(\Pi\).
Corrigé de l’exercice 8 : Orthogonal d’une partie
- Soit \(x \in B^{\perp}\). Alors \(x\) est orthogonal à tout vecteur de \(B\), en particulier à tout vecteur de \(A\). Donc \(x \in A^{\perp}\), et \(B^{\perp} \subset A^{\perp}\).
- Comme \(A \subset \operatorname{Vect}(A)\), la question 1 donne \(\operatorname{Vect}(A)^{\perp} \subset A^{\perp}\). Réciproquement, soit \(x \in A^{\perp}\) et \(v = \sum_{i=1}^{r} \lambda_i a_i\) une combinaison linéaire d’éléments de \(A\). Par linéarité, \(\langle x, v \rangle = \sum \lambda_i \langle x, a_i \rangle = 0\). Donc \(A^{\perp} = \operatorname{Vect}(A)^{\perp}\). Enfin, soit \(a \in A\). Pour tout \(x \in A^{\perp}\), on a \(\langle a, x \rangle = 0\). Donc \(a \in (A^{\perp})^{\perp}\), et \(A \subset (A^{\perp})^{\perp}\).
- D’après la question 2, \(F^{\perp} = \{a, b\}^{\perp}\). Un vecteur \(x = (x_1, x_2, x_3, x_4)\) est dans \(F^{\perp}\) si et seulement si
\[\begin{cases} x_1 + x_2 + x_3 + x_4 = 0 \\ x_1 – x_2 = 0 \end{cases} \Leftrightarrow \begin{cases} x_2 = x_1 \\ x_4 = -2x_1 – x_3 \end{cases}\]
Ainsi, \(x = x_1(1,1,0,-2) + x_3(0,0,1,-1)\). Une base de \(F^{\perp}\) est \(((1,1,0,-2), (0,0,1,-1))\). On vérifie par exemple \(\langle (1,1,0,-2), a \rangle = 1 + 1 + 0 – 2 = 0\) et \(\langle (1,1,0,-2), b \rangle = 1 – 1 = 0\). - Les vecteurs \(a\) et \(b\) ne sont pas colinéaires, donc \(\dim F = 2\). De même, les deux vecteurs trouvés ne sont pas colinéaires, donc \(\dim F^{\perp} = 2\). On a bien \(\dim F + \dim F^{\perp} = 4\), conformément au théorème du supplémentaire orthogonal.
Corrigé de l’exercice 9 : Famille orthogonale de fonctions sinus
- Pour tout entier \(m \neq 0\), on a \(\int_0^{\pi} \cos(mt) \, \mathrm{d}t = [\frac{\sin(mt)}{m}]_0^{\pi} = 0\). Soient \(k \neq l\) deux entiers naturels non nuls. La formule de linéarisation donne
\[\sin(kt)\sin(lt) = \frac{1}{2}(\cos((k-l)t) – \cos((k+l)t)).\]
Or \(k – l \neq 0\) et \(k + l \neq 0\). Donc \(\langle s_k, s_l \rangle = 0\). Pour \(k = l\), on écrit \(\sin^2(kt) = \frac{1 – \cos(2kt)}{2}\), d’où \(\|s_k\|^2 = \frac{\pi}{2}\). Ainsi, \(\|s_k\| = \sqrt{\frac{\pi}{2}}\). - La famille \((s_1, \ldots, s_n)\) est orthogonale et formée de vecteurs non nuls. Elle est donc libre. En divisant chaque vecteur par sa norme, on obtient la famille orthonormée \((\sqrt{\frac{2}{\pi}} \, s_k)_{1 \leq\, k \leq\, n}\).
- Les vecteurs \(s_1\), \(2s_2\) et \(3s_3\) sont deux à deux orthogonaux. Le théorème de Pythagore donne donc
\[\|s_1 + 2s_2 + 3s_3\|^2 = \|s_1\|^2 + 4\|s_2\|^2 + 9\|s_3\|^2 = 14 \times \frac{\pi}{2}.\]
Donc \(\|s_1 + 2s_2 + 3s_3\|^2 = 7\pi\).
Corrigé de l’exercice 10 : Un sous-espace sans supplémentaire orthogonal
- L’application \(f \mapsto f(0)\) est une forme linéaire sur \(E\), et \(F\) est son noyau. Donc \(F\) est un sous-espace vectoriel de \(E\). Par ailleurs, la fonction constante égale à \(1\) n’est pas dans \(F\). Ainsi, \(F \neq E\).
- La fonction \(f : t \mapsto t\,g(t)\) est continue et vérifie \(f(0) = 0\). Donc \(f \in F\), et \(\langle g, f \rangle = 0\), c’est-à-dire \(\int_0^1 t\,g(t)^2 \, \mathrm{d}t = 0\). Or \(t \mapsto t\,g(t)^2\) est continue et positive sur \([0,1]\). Comme son intégrale est nulle, elle est nulle. Pour \(t \in \,]0,1]\), on en déduit \(g(t)^2 = 0\), donc \(g(t) = 0\). Enfin, par continuité, \(g(0) = \lim_{t \to 0} g(t) = 0\). Donc \(g = 0\), et \(F^{\perp} = \{0\}\).
- D’une part, \(F \oplus F^{\perp} = F \neq E\). D’autre part, \((F^{\perp})^{\perp} = \{0\}^{\perp} = E \neq F\). Le théorème du supplémentaire orthogonal ne s’applique pas, car \(F\) n’est pas de dimension finie : il contient la famille libre infinie \((t \mapsto t^k)_{k \geq\, 1}\).
Point de méthode : pour montrer qu’un vecteur \(g\) est nul, on cherche un vecteur \(f\) du sous-espace tel que \(\langle g, f \rangle\) soit l’intégrale d’une fonction positive liée à \(g^2\).
Corrigé de l’exercice 11 : Orthonormalisation de Gram-Schmidt dans R^3
- Calculons le déterminant de la matrice dont les lignes sont \(v_1\), \(v_2\), \(v_3\) :
\[\begin{vmatrix} 1 & 1 & 0 \\ 1 & 0 & 1 \\ 0 & 1 & 1 \end{vmatrix} = 1 \times (0 – 1) – 1 \times (1 – 0) + 0 = -2.\]
Ce déterminant est non nul, donc \((v_1, v_2, v_3)\) est une base de \(\mathbb{R}^3\). - D’abord, \(\|v_1\| = \sqrt{2}\), donc \(e_1 = \frac{1}{\sqrt{2}}(1,1,0)\).
Ensuite, \(\langle v_2, e_1 \rangle = \frac{1}{\sqrt{2}}\). On pose \(w_2 = v_2 – \langle v_2, e_1 \rangle e_1 = (1,0,1) – \frac{1}{2}(1,1,0) = (\frac{1}{2}, -\frac{1}{2}, 1)\). Sa norme vaut \(\sqrt{\frac{1}{4} + \frac{1}{4} + 1} = \frac{\sqrt{6}}{2}\). Donc \(e_2 = \frac{1}{\sqrt{6}}(1,-1,2)\).
Enfin, \(\langle v_3, e_1 \rangle = \frac{1}{\sqrt{2}}\) et \(\langle v_3, e_2 \rangle = \frac{0 – 1 + 2}{\sqrt{6}} = \frac{1}{\sqrt{6}}\). Par conséquent,
\[w_3 = (0,1,1) – \frac{1}{2}(1,1,0) – \frac{1}{6}(1,-1,2) = (-\frac{2}{3}, \frac{2}{3}, \frac{2}{3}).\]
Sa norme vaut \(\frac{2}{3}\sqrt{3} = \frac{2}{\sqrt{3}}\), donc \(e_3 = \frac{1}{\sqrt{3}}(-1,1,1)\). La base orthonormée obtenue est \(e_1 = \frac{1}{\sqrt{2}}(1,1,0)\), \(e_2 = \frac{1}{\sqrt{6}}(1,-1,2)\), \(e_3 = \frac{1}{\sqrt{3}}(-1,1,1)\). On contrôle : \(\langle e_1, e_3 \rangle\) est proportionnel à \(-1 + 1 + 0 = 0\), et \(\langle e_2, e_3 \rangle\) à \(-1 – 1 + 2 = 0\).
- Les coordonnées de \(v_3\) sont ses produits scalaires avec les \(e_k\) : \(\frac{1}{\sqrt{2}}\), \(\frac{1}{\sqrt{6}}\) et \(\langle v_3, e_3 \rangle = \frac{0 + 1 + 1}{\sqrt{3}} = \frac{2}{\sqrt{3}}\). Donc \(v_3 = \frac{1}{\sqrt{2}}e_1 + \frac{1}{\sqrt{6}}e_2 + \frac{2}{\sqrt{3}}e_3\). Vérification : \(\frac{1}{2} + \frac{1}{6} + \frac{4}{3} = \frac{3 + 1 + 8}{6} = 2 = \|v_3\|^2\).
Corrigé de l’exercice 12 : Polynômes orthogonaux sur [-1,1]
- On utilise que \(\int_{-1}^{1} t^k \, \mathrm{d}t\) vaut \(0\) si \(k\) est impair et \(\frac{2}{k+1}\) si \(k\) est pair.
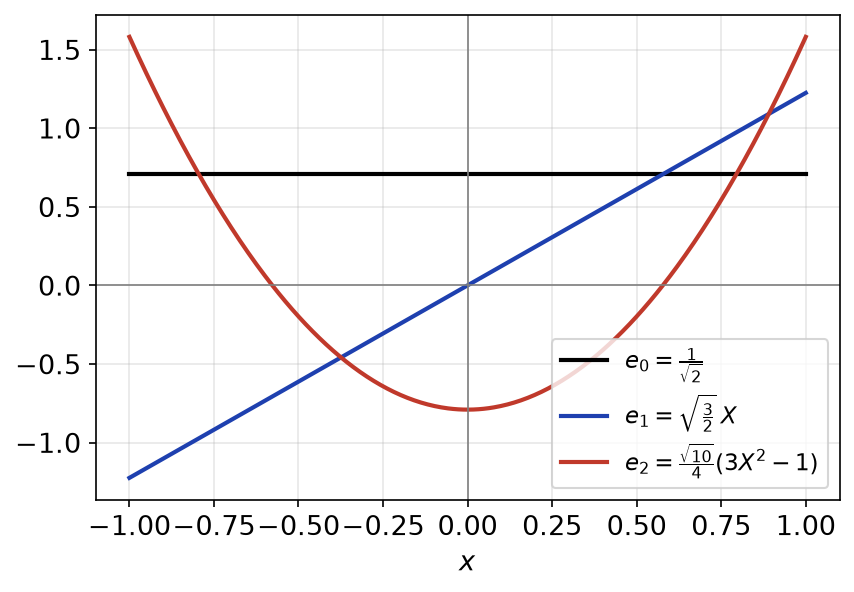
D’abord, \(\|1\|^2 = 2\), donc \(e_0 = \frac{1}{\sqrt{2}}\). Ensuite, \(\langle X, e_0 \rangle = \frac{1}{\sqrt{2}}\int_{-1}^{1} t \, \mathrm{d}t = 0\). Ainsi, \(w_1 = X\), de norme au carré \(\frac{2}{3}\), et \(e_1 = \sqrt{\frac{3}{2}} \, X\).
Enfin, \(\langle X^2, e_0 \rangle = \frac{1}{\sqrt{2}} \times \frac{2}{3}\) et \(\langle X^2, e_1 \rangle = \sqrt{\frac{3}{2}}\int_{-1}^{1} t^3 \, \mathrm{d}t = 0\). Donc \(w_2 = X^2 – \frac{2}{3\sqrt{2}} \times \frac{1}{\sqrt{2}} = X^2 – \frac{1}{3}\). Calculons sa norme :
\[\|w_2\|^2 = \int_{-1}^{1} (t^4 – \frac{2}{3}t^2 + \frac{1}{9}) \mathrm{d}t = \frac{2}{5} – \frac{4}{9} + \frac{2}{9} = \frac{8}{45}.\]
Par conséquent, \(e_2 = \sqrt{\frac{45}{8}}(X^2 – \frac{1}{3}) = \frac{\sqrt{10}}{4}(3X^2 – 1)\). La base orthonormée est \((\frac{1}{\sqrt{2}}, \sqrt{\frac{3}{2}}\,X, \frac{\sqrt{10}}{4}(3X^2 – 1))\). La figure ci-dessous représente ces trois polynômes sur \([-1,1]\).
- Comme \(\mathbb{R}_1[X] = \operatorname{Vect}(e_0, e_1)\), on a \(p(X^2) = \langle X^2, e_0 \rangle e_0 + \langle X^2, e_1 \rangle e_1 = \frac{1}{3}\). La distance vaut \(\|X^2 – \frac{1}{3}\| = \sqrt{\frac{8}{45}}\). Le projeté est le polynôme constant \(\frac{1}{3}\), et \(d(X^2, \mathbb{R}_1[X]) = \frac{2\sqrt{10}}{15}\).
- La borne inférieure demandée est \(d(X^2, \mathbb{R}_1[X])^2\). Elle vaut \(\frac{8}{45}\), atteinte uniquement pour \(a = 0\) et \(b = \frac{1}{3}\).
Corrigé de l’exercice 13 : Coordonnées dans une base orthonormée
- Chaque vecteur a pour norme au carré \(\frac{1 + 4 + 4}{9} = 1\). Ensuite, \(\langle u_1, u_2 \rangle = \frac{2 + 2 – 4}{9} = 0\), \(\langle u_1, u_3 \rangle = \frac{2 – 4 + 2}{9} = 0\) et \(\langle u_2, u_3 \rangle = \frac{4 – 2 – 2}{9} = 0\). La famille est orthonormée, donc libre. Elle compte trois vecteurs dans \(\mathbb{R}^3\). C’est donc une base orthonormée.
- Les coordonnées sont les produits scalaires. Pour \(x\) : \(\langle x, u_1 \rangle = \frac{3 + 6}{3} = 3\), \(\langle x, u_2 \rangle = \frac{6 – 6}{3} = 0\), \(\langle x, u_3 \rangle = \frac{6 + 3}{3} = 3\). Pour \(y\) : \(2\), \(1\) et \(-2\). Donc \(x = 3u_1 + 3u_3\) et \(y = 2u_1 + u_2 – 2u_3\).
- D’une part, \(3^2 + 0^2 + 3^2 = 18 = \|x\|^2\). D’autre part, \(3 \times 2 + 0 \times 1 + 3 \times (-2) = 0\), et en effet \(\langle x, y \rangle = 0\) directement. Les formules en base orthonormée sont vérifiées.
- Le projeté de \(x\) sur \(P\) garde les coordonnées selon \(u_1\) et \(u_2\) : \(p_P(x) = 3u_1 + 0u_2 = (1,2,2)\). Ensuite, \(x – p_P(x) = 3u_3 = (2,-2,1)\). Donc \(p_P(x) = (1,2,2)\) et \(d(x, P) = 3\).
Corrigé de l’exercice 14 : Projection orthogonale sur un plan de R^3
- Le plan \(P\) a pour équation \(\langle n, v \rangle = 0\) avec \(n = (1,1,1)\). Donc \(P = \{n\}^{\perp}\), et \(P^{\perp} = \operatorname{Vect}(n)\). Le projeté sur \(P\) s’obtient en retirant la composante selon \(n\). Ainsi, \(p(v) = v – \frac{\langle v, n \rangle}{3} n\).
- Notons \(J\) la matrice de \(\mathcal{M}_3(\mathbb{R})\) dont tous les coefficients valent \(1\). La composante \(\frac{\langle v, n \rangle}{3} n\) a pour matrice \(\frac{1}{3}J\). Donc
\[M = I_3 – \frac{1}{3}J = \frac{1}{3}\begin{pmatrix} 2 & -1 & -1 \\ -1 & 2 & -1 \\ -1 & -1 & 2 \end{pmatrix}.\]
Comme \(J^2 = 3J\), on a \(M^2 = I_3 – \frac{2}{3}J + \frac{1}{9} \times 3J = I_3 – \frac{1}{3}J = M\). De plus, \(M\) est visiblement symétrique : \(M^2 = M\) et \(M^{T} = M\). - On a \(\langle v, n \rangle = 6\), donc \(p(v) = (1,2,3) – 2(1,1,1) = (-1,0,1)\). Ensuite, \(v – p(v) = 2n\), de norme \(2\sqrt{3}\). Le projeté est \((-1,0,1)\) et la distance de \(v\) à \(P\) vaut \(2\sqrt{3}\). La figure ci-dessous représente \(v\), son projeté et le vecteur normal.
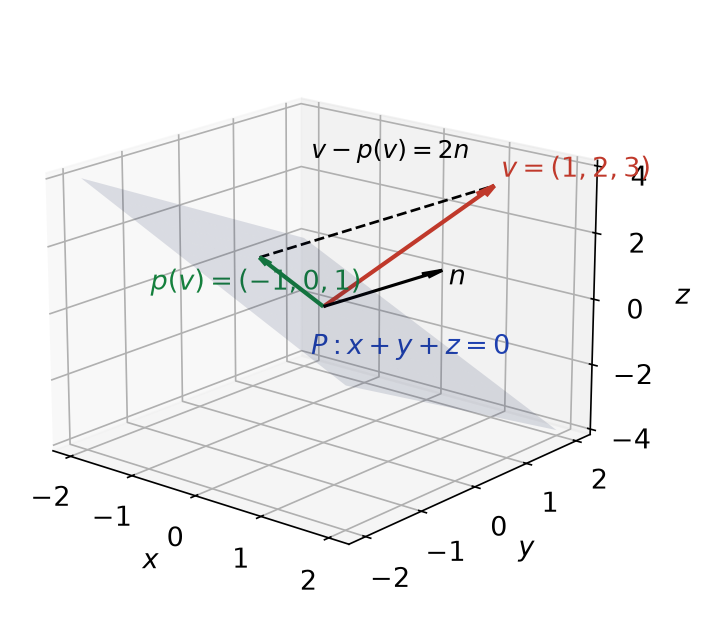
- La symétrie orthogonale par rapport à \(P\) vérifie \(s = 2p – \mathrm{id}\). Sa matrice est donc
\[2M – I_3 = I_3 – \frac{2}{3}J = \frac{1}{3}\begin{pmatrix} 1 & -2 & -2 \\ -2 & 1 & -2 \\ -2 & -2 & 1 \end{pmatrix}.\]
C’est la matrice de la réflexion par rapport à \(P\). Par exemple, elle envoie \(v\) sur \(v – 4n = (-3,-2,-1)\).
Corrigé de l’exercice 15 : Projeté orthogonal dans R^4 par le système normal
- Les vecteurs \(a\) et \(b\) ne sont pas colinéaires, car la deuxième coordonnée de \(a\) est nulle et pas celle de \(b\). Donc \((a,b)\) est une base de \(F\). Écrivons \(p_F(x) = \lambda a + \mu b\). La condition \(x – p_F(x) \perp a\) et \(x – p_F(x) \perp b\) donne le système normal
\[\begin{cases} \lambda \langle a, a \rangle + \mu \langle b, a \rangle = \langle x, a \rangle \\ \lambda \langle a, b \rangle + \mu \langle b, b \rangle = \langle x, b \rangle \end{cases}\]
Or \(\langle a, a \rangle = 2\), \(\langle a, b \rangle = 2\), \(\langle b, b \rangle = 4\), \(\langle x, a \rangle = 4\) et \(\langle x, b \rangle = 10\). Le système s’écrit \(2\lambda + 2\mu = 4\) et \(2\lambda + 4\mu = 10\). - Par soustraction, \(2\mu = 6\), donc \(\mu = 3\), puis \(\lambda = -1\). Ainsi, \(p_F(x) = -a + 3b = (2,3,2,3)\). Ensuite, \(x – p_F(x) = (-1,-1,1,1)\). On vérifie \(\langle (-1,-1,1,1), a \rangle = -1 + 1 = 0\) et \(\langle (-1,-1,1,1), b \rangle = 0\). Donc \(p_F(x) = (2,3,2,3)\).
- La distance vaut \(\|(-1,-1,1,1)\| = 2\). Par ailleurs, \(\|x\|^2 = 1 + 4 + 9 + 16 = 30\) et \(\|p_F(x)\|^2 = 4 + 9 + 4 + 9 = 26\). On a bien \(30 = 26 + 4\), soit \(\|x\|^2 = \|p_F(x)\|^2 + d(x,F)^2\), et \(d(x,F) = 2\).
Point de méthode : le système normal évite d’orthonormaliser. Sa matrice est la matrice de Gram de la base choisie, étudiée à l’exercice 20.
Corrigé de l’exercice 16 : Matrices de trace nulle et matrices symétriques
- Pour toute matrice \(M\), on a \(\langle I_n, M \rangle = \operatorname{tr}(I_n^{T}M) = \operatorname{tr} M\). Donc \(M \in H\) si et seulement si \(M \perp I_n\). Ainsi, \(H = \{I_n\}^{\perp} = \operatorname{Vect}(I_n)^{\perp}\), et \(\dim H = n^2 – 1\).
- Comme \(H = \operatorname{Vect}(I_n)^{\perp}\) en dimension finie, on a \(H^{\perp} = \operatorname{Vect}(I_n)\). Le projeté sur \(H\) s’obtient donc en retirant la composante selon \(I_n\), avec \(\|I_n\|^2 = n\) :
\[p_H(A) = A – \frac{\langle A, I_n \rangle}{\|I_n\|^2} I_n = A – \frac{\operatorname{tr} A}{n} I_n.\]
Ensuite, \(d(A, H) = \|\frac{\operatorname{tr} A}{n} I_n\| = \frac{|\operatorname{tr} A|}{n}\sqrt{n}\). Donc \(d(A, H) = \frac{|\operatorname{tr} A|}{\sqrt{n}}\). - La matrice nulle appartient à \(H\). Donc \(d(A, H) \leq\, \|A – 0\| = \|A\|\), c’est-à-dire \(\frac{(\operatorname{tr} A)^2}{n} \leq\, \operatorname{tr}(A^{T}A)\). On obtient \((\operatorname{tr} A)^2 \leq\, n \operatorname{tr}(A^{T}A)\). Il y a égalité si et seulement si \(0\) réalise la distance, donc si et seulement si \(p_H(A) = 0\), par unicité du point le plus proche. Cela équivaut à \(A = \frac{\operatorname{tr} A}{n} I_n\), c’est-à-dire à \(A\) scalaire.
- On écrit \(A = S + T\) avec \(S = \frac{1}{2}(A + A^{T}) \in \mathcal{S}_n\) et \(T = \frac{1}{2}(A – A^{T}) \in \mathcal{A}_n\). Or \(\mathcal{A}_n = \mathcal{S}_n^{\perp}\). Par la caractérisation du projeté (\(S \in \mathcal{S}_n\) et \(A – S \in \mathcal{S}_n^{\perp}\)), on a \(p_{\mathcal{S}_n}(A) = \frac{1}{2}(A + A^{T})\).
- Ici, \(S = \begin{pmatrix} 1 & 1 \\ 1 & 3 \end{pmatrix}\) et \(T = \begin{pmatrix} 0 & 1 \\ -1 & 0 \end{pmatrix}\). Donc \(d(A, \mathcal{S}_2) = \|T\| = \sqrt{0 + 1 + 1 + 0} = \sqrt{2}\). Par ailleurs, \(\operatorname{tr} A = 4\), donc \(d(A, H) = \frac{4}{\sqrt{2}}\). On trouve \(d(A, \mathcal{S}_2) = \sqrt{2}\) et \(d(A, H) = 2\sqrt{2}\).
Corrigé de l’exercice 17 : Meilleure approximation affine de x³ sur [0,1]
- Minimiser \(\int_0^1 (t^3 – c)^2\) revient à calculer la distance de \(h\) à la droite des constantes. Le projeté est \(\frac{\langle h, 1 \rangle}{\|1\|^2} \cdot 1\), avec \(\langle h, 1 \rangle = \frac{1}{4}\) et \(\|1\|^2 = 1\). Donc \(c = \frac{1}{4}\). Ensuite, Pythagore donne le minimum \(\|h\|^2 – c^2\|1\|^2 = \frac{1}{7} – \frac{1}{16}\). La meilleure constante est \(\frac{1}{4}\), et le minimum vaut \(\frac{9}{112}\).
- On cherche le projeté de \(h\) sur \(F = \operatorname{Vect}(1, t)\). La condition \(h – at – b \perp 1\) et \(h – at – b \perp t\) s’écrit
\[\begin{cases} \frac{a}{2} + b = \frac{1}{4} \\ \frac{a}{3} + \frac{b}{2} = \frac{1}{5} \end{cases}\]
La première équation donne \(b = \frac{1}{4} – \frac{a}{2}\). En reportant, \(\frac{a}{3} + \frac{1}{8} – \frac{a}{4} = \frac{1}{5}\), soit \(\frac{a}{12} = \frac{3}{40}\). Donc \(a = \frac{9}{10}\) et \(b = -\frac{1}{5}\). Contrôle : \(\frac{9}{20} – \frac{4}{20} = \frac{1}{4}\) et \(\frac{3}{10} – \frac{1}{10} = \frac{1}{5}\). - Comme \(h – p_F(h)\) est orthogonal à \(p_F(h)\), le minimum vaut \(\langle h – p_F(h), h \rangle\) :
\[\int_0^1 t^6 \, \mathrm{d}t – \frac{9}{10}\int_0^1 t^4 \, \mathrm{d}t + \frac{1}{5}\int_0^1 t^3 \, \mathrm{d}t = \frac{1}{7} – \frac{9}{50} + \frac{1}{20} = \frac{100 – 126 + 35}{700}.\]
Le minimum vaut \(\frac{9}{700}\), soit environ \(0{,}0129\), contre \(\frac{9}{112} \approx 0{,}0804\) pour les constantes. L’erreur quadratique est donc divisée par \(6{,}25\), comme le suggère la figure ci-dessous.

Corrigé de l’exercice 18 : Droite des moindres carrés
- Posons dans \(\mathbb{R}^4\) : \(X = (0,1,2,3)\), \(U = (1,1,1,1)\) et \(Y = (1,2,2,4)\). Alors \(S(a,b) = \|Y – aX – bU\|^2\). Les vecteurs \(X\) et \(U\) ne sont pas colinéaires. Donc \(S(a,b)\) est le carré de la distance de \(Y\) au vecteur \(aX + bU\) de \(F = \operatorname{Vect}(X, U)\), plan de \(\mathbb{R}^4\). Son minimum est \(d(Y, F)^2\).
- On calcule \(\langle X, X \rangle = 14\), \(\langle X, U \rangle = 6\), \(\langle U, U \rangle = 4\), \(\langle Y, X \rangle = 0 + 2 + 4 + 12 = 18\) et \(\langle Y, U \rangle = 9\). Le système normal s’écrit
\[\begin{cases} 14a + 6b = 18 \\ 6a + 4b = 9 \end{cases}\]
En multipliant la seconde équation par \(\frac{3}{2}\), on obtient \(9a + 6b = 13{,}5\). Par soustraction, \(5a = 4{,}5\). Donc \(a = 0{,}9\) et \(b = \frac{9 – 5{,}4}{4} = 0{,}9\) : la droite est \(y = 0{,}9x + 0{,}9\). - Les résidus valent \(r_1 = 1 – 0{,}9 = 0{,}1\), \(r_2 = 2 – 1{,}8 = 0{,}2\), \(r_3 = 2 – 2{,}7 = -0{,}7\) et \(r_4 = 4 – 3{,}6 = 0{,}4\). Ainsi, \(S = 0{,}01 + 0{,}04 + 0{,}49 + 0{,}16\). La valeur minimale est \(S = 0{,}7\). La figure ci-dessous montre la droite et les résidus.
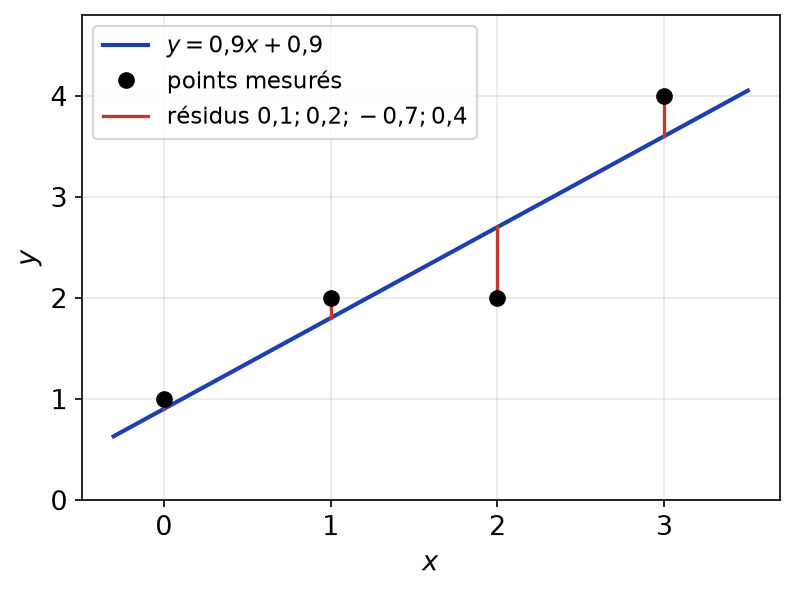
- Le vecteur des résidus est \(R = (0{,}1 ; 0{,}2 ; -0{,}7 ; 0{,}4)\). D’une part, \(\langle R, U \rangle = 0{,}1 + 0{,}2 – 0{,}7 + 0{,}4 = 0\). D’autre part, \(\langle R, X \rangle = 0 + 0{,}2 – 1{,}4 + 1{,}2 = 0\). Donc \(R \in F^{\perp}\), ce qui confirme que \(0{,}9X + 0{,}9U\) est bien le projeté de \(Y\).
Corrigé de l’exercice 19 : Caractérisation des projecteurs orthogonaux
- Si \(p\) est la projection orthogonale sur \(F\), alors \(x = p(x) + (x – p(x))\) avec \(p(x) \in F\) et \(x – p(x) \in F^{\perp}\). Le théorème de Pythagore donne \(\|x\|^2 = \|p(x)\|^2 + \|x – p(x)\|^2\). Donc \(\|p(x)\| \leq\, \|x\|\).
- Soit \(a \in \operatorname{Im} p\) : il existe \(c\) tel que \(a = p(c)\), donc \(p(a) = p^2(c) = a\). Soit \(b \in \ker p\). Par linéarité, \(p(a + tb) = a + t\,p(b) = a\). L’hypothèse appliquée à \(a + tb\) donne \(\|a\|^2 \leq\, \|a + tb\|^2\). En développant, on obtient pour tout réel \(t\) :
\[t(2\langle a, b \rangle + t\|b\|^2) \geq\, 0.\]
Pour \(t > 0\), on divise par \(t\) puis on fait tendre \(t\) vers \(0\) : \(\langle a, b \rangle \geq\, 0\). Pour \(t < 0\), la division renverse l’inégalité, et la limite donne \(\langle a, b \rangle \leq\, 0\). Par conséquent, \(\langle a, b \rangle = 0\). - La question 2 montre que \(\ker p \subset (\operatorname{Im} p)^{\perp}\). Or \(E = \operatorname{Im} p \oplus \ker p\), donc \(\dim \ker p = \dim E – \dim \operatorname{Im} p = \dim (\operatorname{Im} p)^{\perp}\). Ainsi, \(\ker p = (\operatorname{Im} p)^{\perp}\). Le projecteur \(p\) projette sur \(\operatorname{Im} p\) parallèlement à \((\operatorname{Im} p)^{\perp}\) : c’est la projection orthogonale sur \(\operatorname{Im} p\).
- On décompose \((x, y) = (x – y)(1,0) + y(1,1)\). Donc \(q(x,y) = (x – y, 0)\). Prenons \(v = (1,-1)\) : \(q(v) = (2,0)\), de norme \(2\), alors que \(\|v\| = \sqrt{2}\). Ainsi, \(\|q(v)\| = 2 > \sqrt{2} = \|v\|\) : un projecteur non orthogonal peut allonger certains vecteurs.
Corrigé de l’exercice 20 : Matrice de Gram et distance à une droite
- Par bilinéarité, \(\|\sum_j \lambda_j x_j\|^2 = \sum_{i,j} \lambda_i \lambda_j \langle x_i, x_j \rangle\). Cette somme est exactement \(\Lambda^{T}G\Lambda\).
- Supposons la famille libre et soit \(\Lambda\) tel que \(G\Lambda = 0\). Alors \(\Lambda^{T}G\Lambda = 0\), donc \(\sum \lambda_j x_j = 0\), puis \(\Lambda = 0\) par liberté. Ainsi, \(G\) est inversible.
Réciproquement, supposons la famille liée. Il existe \(\Lambda \neq 0\) tel que \(\sum_j \lambda_j x_j = 0\). La \(i\)-ème coordonnée de \(G\Lambda\) vaut \(\sum_j \langle x_i, x_j \rangle \lambda_j = \langle x_i, \sum_j \lambda_j x_j \rangle = 0\). Donc \(G\Lambda = 0\) avec \(\Lambda \neq 0\), et \(G\) n’est pas inversible. En conclusion, \(G\) est inversible si et seulement si la famille est libre.
- Dans une base orthonormée, le produit scalaire se calcule sur les coordonnées. Donc \(\langle x_i, x_j \rangle = \sum_{k=1}^{m} A_{ki}A_{kj} = (A^{T}A)_{ij}\), et \(G = A^{T}A\).
Si la famille est libre, alors \(m = p\), la matrice \(A\) est carrée et \(\det G = (\det A)^2 > 0\). Sinon, \(G\) n’est pas inversible par la question 2, et \(\det G = 0\). Dans tous les cas, \(\det G \geq\, 0\).
- Pour \(p = 2\), on a \(\det G = \|x_1\|^2\|x_2\|^2 – \langle x_1, x_2 \rangle^2\). La question 3 donne donc \(\langle x_1, x_2 \rangle^2 \leq\, \|x_1\|^2\|x_2\|^2\), qui est Cauchy-Schwarz. De plus, l’égalité équivaut à \(\det G = 0\), donc à la liaison de \((x_1, x_2)\). On retrouve le théorème avec son cas d’égalité : colinéarité.
- Le projeté de \(x\) sur \(D\) est \(\frac{\langle x, u \rangle}{\|u\|^2} u\). Par Pythagore, \(d(x, D)^2 = \|x\|^2 – \frac{\langle x, u \rangle^2}{\|u\|^2}\). En réduisant au même dénominateur,
\[d(x, D)^2 = \frac{\|u\|^2\|x\|^2 – \langle u, x \rangle^2}{\|u\|^2} = \frac{\det G(u, x)}{\|u\|^2}.\]
Application : \(\|u\|^2 = 3\), \(\|x\|^2 = 14\) et \(\langle u, x \rangle = 6\), donc \(\det G(u,x) = 42 – 36 = 6\). On obtient \(d(x, D)^2 = 2\), soit \(d(x, D) = \sqrt{2}\). Vérification : le projeté est \((2,2,2)\), et \(\|(1,2,3) – (2,2,2)\| = \|(-1,0,1)\| = \sqrt{2}\).
Corrigé de l’exercice 21 : Problème : inégalité de Bessel et somme des inverses des carrés
Partie A.
- L’intégrale existe, car \(fg\) est continue sur le segment \([-\pi, \pi]\). La bilinéarité et la symétrie viennent de la linéarité de l’intégrale. De plus, \(\langle f, f \rangle = \frac{1}{\pi}\int_{-\pi}^{\pi} f^2 \geq\, 0\). Si cette intégrale est nulle, \(f^2\) est continue, positive et d’intégrale nulle, donc nulle. Ainsi, \(\langle \cdot, \cdot \rangle\) est un produit scalaire sur \(E\).
- Soient \(k, l \in \mathbb{N}\). Pour tout entier \(m \neq 0\), on a \(\int_{-\pi}^{\pi} \cos(mt) \, \mathrm{d}t = 0\). Examinons les trois types de produits.
- La fonction \(t \mapsto \cos(kt)\sin(lt)\) est impaire, donc son intégrale sur \([-\pi, \pi]\) est nulle. En particulier, \(\langle c_0, s_l \rangle = 0\) et \(\langle c_k, s_l \rangle = 0\).
- Pour \(k \neq l\), on a \(\cos(kt)\cos(lt) = \frac{1}{2}(\cos((k-l)t) + \cos((k+l)t))\), avec \(k – l \neq 0\) et \(k + l \neq 0\). L’intégrale est donc nulle. Ce calcul couvre aussi \(c_0\), multiple de \(\cos(0t)\).
- Pour \(k \neq l\) non nuls, \(\sin(kt)\sin(lt) = \frac{1}{2}(\cos((k-l)t) – \cos((k+l)t))\) : l’intégrale est encore nulle.
Ensuite, pour \(k \geq\, 1\), \(\|c_k\|^2 = \frac{1}{\pi}\int_{-\pi}^{\pi} \frac{1 + \cos(2kt)}{2} \, \mathrm{d}t = 1\), et de même \(\|s_k\|^2 = 1\). Enfin, \(\|c_0\|^2 = \frac{1}{\pi} \times \frac{1}{2} \times 2\pi = 1\). La famille est donc orthonormée. Elle est libre, et engendre \(T_n\). Donc \(\dim T_n = 2n + 1\).
Partie B.
- Pour \(0 \leq\, k \leq\, n\), la fonction \(t \mapsto t\cos(kt)\) est impaire. Donc \(\langle f, c_k \rangle = 0\). En revanche, \(t \mapsto t\sin(kt)\) est paire, d’où \(\langle f, s_k \rangle = \frac{2}{\pi}\int_0^{\pi} t\sin(kt) \, \mathrm{d}t\). Une intégration par parties, avec \(u(t) = t\) et \(v(t) = -\frac{\cos(kt)}{k}\), donne
\[\int_0^{\pi} t\sin(kt) \, \mathrm{d}t = [-\frac{t\cos(kt)}{k}]_0^{\pi} + \frac{1}{k}\int_0^{\pi} \cos(kt) \, \mathrm{d}t = -\frac{\pi(-1)^k}{k} + 0.\]
Par conséquent, \(\langle f, s_k \rangle = \frac{2(-1)^{k+1}}{k}\). - La famille de la partie A est une base orthonormée de \(T_n\). Le projeté est donc la somme des composantes :
\[p_n(f) = \sum_{k=1}^{n} \frac{2(-1)^{k+1}}{k}\sin(kt).\]
Seuls les sinus interviennent, ce qui était attendu pour une fonction impaire. La figure ci-dessous compare \(f\) à \(p_1(f)\), \(p_3(f)\) et \(p_{10}(f)\).
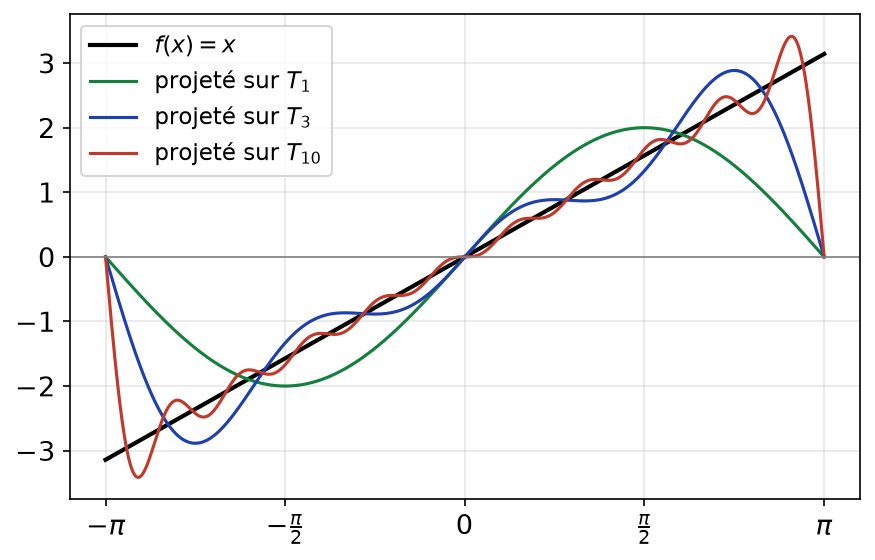
- On a \(\|f\|^2 = \frac{1}{\pi}\int_{-\pi}^{\pi} t^2 \, \mathrm{d}t = \frac{1}{\pi} \times \frac{2\pi^3}{3} = \frac{2\pi^2}{3}\). Ensuite, Pythagore donne \(d(f, T_n)^2 = \|f\|^2 – \|p_n(f)\|^2\), et \(\|p_n(f)\|^2 = \sum_{k=1}^{n} \frac{4}{k^2}\). Donc \(d(f, T_n)^2 = \frac{2\pi^2}{3} – 4\sum_{k=1}^{n} \frac{1}{k^2}\).
Partie C.
- Une distance au carré est positive. D’après la question précédente, \(\|p_n(f)\|^2 \leq\, \|f\|^2\). Autrement dit, \(\sum_{k=1}^{n} \langle f, s_k \rangle^2 \leq\, \|f\|^2\) : c’est l’inégalité de Bessel.
- On en déduit \(4\sum_{k=1}^{n} \frac{1}{k^2} \leq\, \frac{2\pi^2}{3}\), soit \(\sum_{k=1}^{n} \frac{1}{k^2} \leq\, \frac{\pi^2}{6}\) pour tout \(n\). Les sommes partielles de cette série à termes positifs sont croissantes et majorées. Donc la série \(\sum \frac{1}{k^2}\) converge, et sa somme est au plus \(\frac{\pi^2}{6}\).
Remarque hors programme : on peut montrer que \(d(f, T_n)\) tend vers \(0\). La somme vaut alors exactement \(\frac{\pi^2}{6}\). La figure suggère d’ailleurs cette convergence, sauf près des bords.
Revenir aux énoncés des exercices
Pour aller plus loin en maths sup
- Le cours : espaces préhilbertiens réels, cours de maths sup
- Les énoncés : exercices de maths sup sur espaces préhilbertiens réels
- À maîtriser avant : Espaces vectoriels de dimension finie, Applications linéaires et théorème du rang
- Chapitre précédent : Espérance, variance et inégalités probabilistes
- Chapitre suivant : Fonctions de deux variables
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé