Ce cours de dimension finie sup prolonge le chapitre sur les espaces vectoriels. Il répond à une question simple : combien de vecteurs faut-il pour décrire un espace ? La réponse est la dimension, nombre commun à toutes les bases. Pour l’établir, on démontre le lemme fondamental, puis les théorèmes de la base extraite et de la base incomplète.
Vous apprendrez ensuite à calculer le rang d’une famille, à comparer les dimensions de sous-espaces et à utiliser la formule de Grassmann. Le cours traite aussi l’existence des supplémentaires, leur caractérisation dimensionnelle et les bases adaptées à une somme directe.
Enfin, ces outils s’appliquent aux équations différentielles linéaires et aux suites récurrentes. Au second semestre, ils servent partout : applications linéaires, théorème du rang, matrices et déterminants. En colle comme au concours, un argument de dimension abrège souvent une démonstration entière.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur dimension finie.
I. Espaces vectoriels de dimension finie et existence de bases
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) et \(E\) un \(\mathbb{K}\)-espace vectoriel. Le chapitre précédent a introduit les familles libres, génératrices et les bases. Nous allons maintenant compter. L’idée directrice est simple : un espace de dimension \(n\) possède exactement \(n\) degrés de liberté. Ainsi, beaucoup de démonstrations se réduisent à un décompte de vecteurs.
On dit que \(E\) est de dimension finie s’il admet une famille génératrice finie. Sinon, on dit que \(E\) est de dimension infinie.
Les espaces \(\mathbb{K}^n\), \(\mathbb{K}_n[X]\) et \(\mathcal{M}_{n,p}(\mathbb{K})\) sont de dimension finie : leurs bases canoniques sont finies. En revanche, \(\mathbb{K}[X]\) est de dimension infinie. En effet, si \((P_1, \ldots, P_m)\) était génératrice, tout polynôme serait de degré au plus \(d = \max \deg P_i\). Or \(X^{d+1}\) contredit cette affirmation.
1. Le lemme fondamental
Tout repose sur un lemme de comparaison entre familles libres et familles génératrices. Il affirme qu’une famille libre ne peut pas être plus longue qu’une famille génératrice.
Si \(E\) est engendré par \(n\) vecteurs, alors toute famille de \(n+1\) vecteurs de \(E\) est liée. Par conséquent, toute famille libre de \(E\) compte au plus \(n\) vecteurs.
On raisonne par récurrence sur \(n\). Pour \(n = 0\), on a \(E = \{0\}\) et un vecteur de \(E\) est nul, donc la famille est liée.
Supposons le résultat vrai au rang \(n-1\) pour tout espace. Soit \(E = \mathrm{Vect}(e_1, \ldots, e_n)\) et \(x_1, \ldots, x_{n+1}\) dans \(E\). On pose \(F = \mathrm{Vect}(e_1, \ldots, e_{n-1})\) et on écrit \(x_j = y_j + a_j e_n\) avec \(y_j \in F\). D’abord, si tous les \(a_j\) sont nuls, les vecteurs \(x_1, \ldots, x_n\) sont dans \(F\). L’hypothèse de récurrence montre qu’ils sont liés, donc la famille entière est liée.
Sinon, quitte à renuméroter, \(a_{n+1} \neq 0\). Pour \(j \leq\, n\), le vecteur \(z_j = x_j – \frac{a_j}{a_{n+1}} x_{n+1}\) appartient à \(F\). Ces \(n\) vecteurs sont donc liés : il existe des \(\lambda_j\) non tous nuls tels que \(\sum \lambda_j z_j = 0\). En développant, on obtient une combinaison nulle des \(x_j\) dont les coefficients \(\lambda_1, \ldots, \lambda_n\) ne sont pas tous nuls. Finalement, la famille \((x_1, \ldots, x_{n+1})\) est liée.
2. Base extraite et base incomplète
Théorème de la base extraite. De toute famille génératrice finie de \(E\), on peut extraire une base de \(E\).
Théorème de la base incomplète. Soit \(\mathcal{L}\) une famille libre et \(\mathcal{G}\) une famille génératrice finie de \(E\). On peut compléter \(\mathcal{L}\) par des vecteurs de \(\mathcal{G}\) de façon à obtenir une base de \(E\).
En particulier, tout espace de dimension finie non réduit à \(\{0\}\) possède une base.
Traitons la base incomplète, dont la base extraite est le cas \(\mathcal{L}\) vide. D’après le lemme, les familles libres de \(E\) sont de longueur bornée. Parmi les familles libres de la forme \(\mathcal{L}\) complétée par des vecteurs de \(\mathcal{G}\), on en choisit une, notée \(\mathcal{B}\), de longueur maximale.
Soit \(g\) un vecteur de \(\mathcal{G}\). Si \(g\) n’est pas dans \(\mathcal{B}\), la famille \(\mathcal{B}\) complétée par \(g\) est liée, par maximalité. Dans une relation de liaison, le coefficient de \(g\) est non nul, car \(\mathcal{B}\) est libre. Donc \(g \in \mathrm{Vect}(\mathcal{B})\). Ainsi \(\mathcal{G} \subset \mathrm{Vect}(\mathcal{B})\), puis \(E = \mathrm{Vect}(\mathcal{G}) \subset \mathrm{Vect}(\mathcal{B})\). Par conséquent, \(\mathcal{B}\) est une base.
Pour compléter une famille libre \((u_1, \ldots, u_p)\) de \(\mathbb{K}^n\) en une base, on essaie d’ajouter les vecteurs de la base canonique un par un. On garde un vecteur \(e_i\) seulement s’il n’appartient pas à l’espace engendré par les vecteurs déjà retenus. On s’arrête dès qu’on a \(n\) vecteurs.
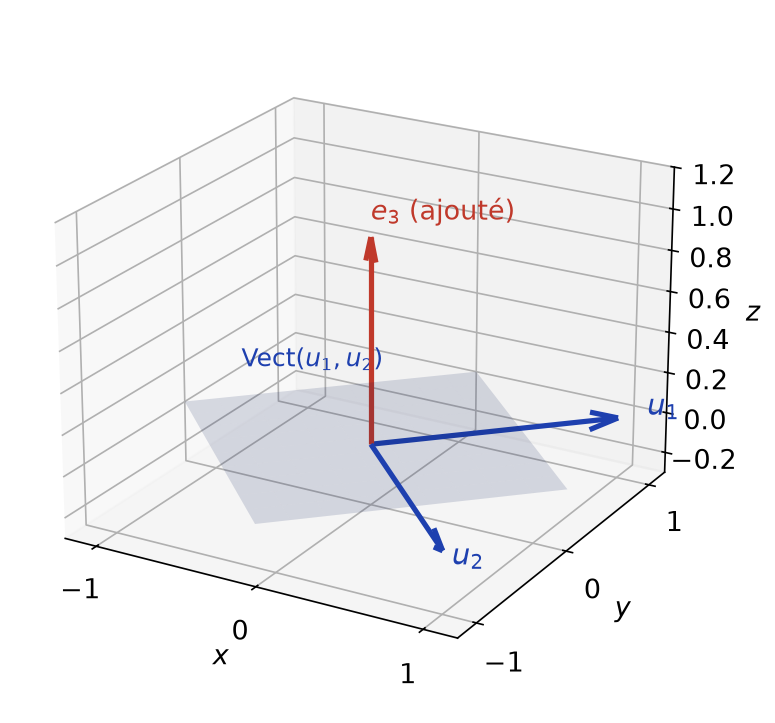
Dans \(\mathbb{R}^3\), prenons \(u_1 = (1,1,0)\) et \(u_2 = (1,-1,0)\), qui ne sont pas colinéaires. D’abord, \(e_1 = \frac{1}{2}(u_1 + u_2)\) : on le rejette. De même, \(e_2 = \frac{1}{2}(u_1 – u_2)\) est rejeté. Enfin, \(e_3\) a une troisième coordonnée non nulle, donc il n’est pas dans \(\mathrm{Vect}(u_1, u_2)\). La famille \((u_1, u_2, e_3)\) est donc libre, et c’est une base de \(\mathbb{R}^3\).
La figure ci-dessous illustre cet exemple : \(u_1\) et \(u_2\) engendrent le plan horizontal, et le vecteur ajouté en sort.
II. Dimension d’un espace vectoriel
1. Définition de la dimension
Si \(E\) est de dimension finie, toutes les bases de \(E\) ont le même nombre d’éléments. Ce nombre s’appelle la dimension de \(E\) et se note \(\dim E\). Par convention, \(\dim \{0\} = 0\).
Soit \(\mathcal{B}\) une base à \(p\) éléments et \(\mathcal{B}^{\prime}\) une base à \(q\) éléments. La famille \(\mathcal{B}^{\prime}\) est libre dans un espace engendré par \(p\) vecteurs. Le lemme fondamental donne donc \(q \leq\, p\). En échangeant les rôles, on obtient \(p \leq\, q\), d’où \(p = q\).
On a \(\dim \mathbb{K}^n = n\), \(\dim \mathbb{K}_n[X] = n+1\) et \(\dim \mathcal{M}_{n,p}(\mathbb{K}) = np\). De plus, \(\mathbb{C}\) est de dimension \(1\) comme \(\mathbb{C}\)-espace vectoriel, mais de dimension \(2\) comme \(\mathbb{R}\)-espace vectoriel, de base \((1, i)\). Autrement dit, la dimension dépend du corps de base.
On appelle droite vectorielle un espace de dimension \(1\) et plan vectoriel un espace de dimension \(2\). Dans un espace de dimension \(n\), un hyperplan est un sous-espace de dimension \(n-1\).
2. Caractérisation des bases en dimension n
Soit \(E\) de dimension \(n\). Toute famille libre de \(E\) a au plus \(n\) éléments. Toute famille génératrice de \(E\) a au moins \(n\) éléments.
Soit \(E\) de dimension \(n\) et \(\mathcal{F}\) une famille de exactement \(n\) vecteurs de \(E\). Les trois assertions suivantes sont équivalentes :
(i) \(\mathcal{F}\) est libre ; (ii) \(\mathcal{F}\) est génératrice ; (iii) \(\mathcal{F}\) est une base.
Si \(\mathcal{F}\) est libre, on la complète en une base grâce au théorème de la base incomplète. Cette base a \(n\) éléments, donc on n’a rien ajouté : \(\mathcal{F}\) est une base. Si \(\mathcal{F}\) est génératrice, on en extrait une base. Elle a \(n\) éléments, donc on n’a rien retiré. Enfin, une base est libre et génératrice.
Pour montrer qu’une famille est une base d’un espace dont on connaît la dimension \(n\), on vérifie deux choses : elle compte \(n\) vecteurs, et elle est libre. On évite ainsi la preuve, souvent plus lourde, du caractère générateur.
Soit \((P_0, \ldots, P_n)\) une famille de polynômes avec \(\deg P_k = k\) pour tout \(k\). Elle est libre. En effet, dans une combinaison nulle \(\sum \lambda_k P_k = 0\), si \(m\) est le plus grand indice tel que \(\lambda_m \neq 0\), le coefficient de \(X^m\) vaut \(\lambda_m\) fois le coefficient dominant de \(P_m\). Il est non nul, ce qui est absurde. Comme la famille compte \(n+1\) vecteurs de \(\mathbb{K}_n[X]\), c’est une base. Par exemple, \((1, X-1, (X-1)^2)\) est une base de \(\mathbb{K}_2[X]\).
3. Dimension d’un produit
Si \(E\) et \(F\) sont de dimension finie, alors \(E \times F\) est de dimension finie et \(\dim(E \times F) = \dim E + \dim F\).
Soit \((e_1, \ldots, e_p)\) une base de \(E\) et \((f_1, \ldots, f_q)\) une base de \(F\). On vérifie que la famille des \((e_i, 0)\) et des \((0, f_j)\) est une base de \(E \times F\). En effet, \((x, y) = (x, 0) + (0, y)\) se décompose, et une combinaison nulle donne séparément \(\sum a_i e_i = 0\) et \(\sum b_j f_j = 0\). Ainsi \(\dim(E \times F) = p + q\).
III. Rang d’une famille de vecteurs
Le rang d’une famille finie \((x_1, \ldots, x_p)\) de vecteurs de \(E\) est la dimension de l’espace qu’elle engendre : \[\mathrm{rg}(x_1, \ldots, x_p) = \dim \mathrm{Vect}(x_1, \ldots, x_p).\]
On a \(\mathrm{rg}(x_1, \ldots, x_p) \leq\, p\), avec égalité si et seulement si la famille est libre. Si \(\dim E = n\), on a aussi \(\mathrm{rg}(x_1, \ldots, x_p) \leq\, n\), avec égalité si et seulement si la famille est génératrice de \(E\).
En pratique, on calcule un rang en simplifiant la famille sans changer l’espace engendré. Trois opérations conservent \(\mathrm{Vect}(x_1, \ldots, x_p)\) : échanger deux vecteurs, multiplier un vecteur par un scalaire non nul, ajouter à un vecteur une combinaison linéaire des autres. De plus, on peut retirer un vecteur nul ou un vecteur combinaison des autres.
Pour déterminer le rang d’une famille de \(\mathbb{K}^n\), on cherche les relations linéaires entre ses vecteurs. On résout \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0\) par la méthode du pivot. Chaque vecteur qui s’exprime avec les autres est retiré. Le nombre de vecteurs qui restent, formant une famille libre, est le rang.
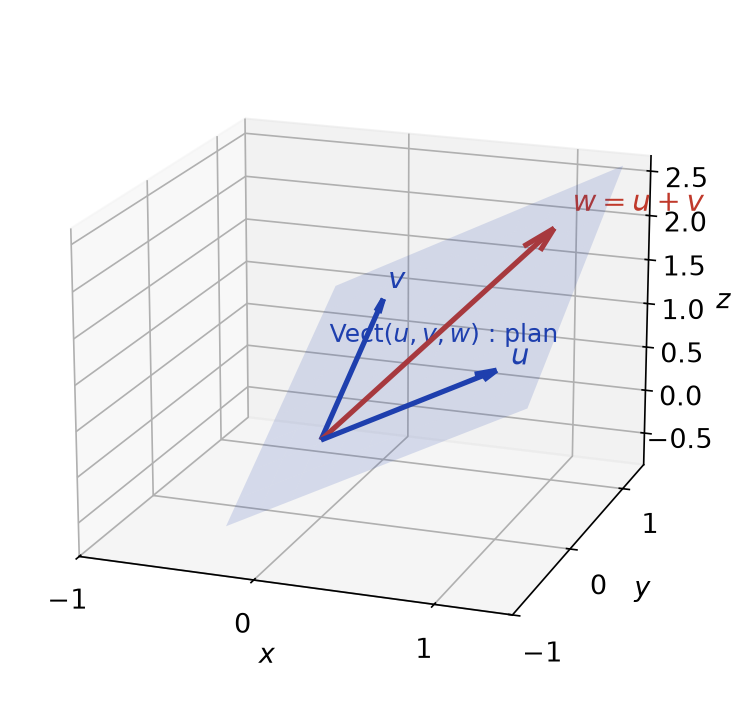
Dans \(\mathbb{R}^3\), soit \(u = (1,0,1)\), \(v = (0,1,1)\) et \(w = (1,1,2)\). On remarque que \(w = u + v\). Donc \(\mathrm{Vect}(u, v, w) = \mathrm{Vect}(u, v)\). Or \(u\) et \(v\) ne sont pas colinéaires. Par conséquent, \(\mathrm{rg}(u, v, w) = 2\) : les trois vecteurs sont coplanaires, dans le plan d’équation \(z = x + y\).
Comme le montre la figure ci-dessous, les trois vecteurs se trouvent dans un même plan. Le rang mesure ainsi la « vraie » dimension de la famille.
IV. Sous-espaces vectoriels en dimension finie
1. Dimension d’un sous-espace
Soit \(E\) de dimension finie et \(F\) un sous-espace vectoriel de \(E\). Alors \(F\) est de dimension finie et \(\dim F \leq\, \dim E\). De plus, \(\dim F = \dim E\) si et seulement si \(F = E\).
Posons \(n = \dim E\). Les familles libres de \(F\) sont libres dans \(E\), donc de longueur au plus \(n\). On choisit une famille libre \(\mathcal{B}\) de \(F\) de longueur maximale \(p \leq\, n\). Pour tout \(x \in F\), la famille \(\mathcal{B}\) complétée par \(x\) est liée, donc \(x \in \mathrm{Vect}(\mathcal{B})\). Ainsi \(\mathcal{B}\) est une base de \(F\) et \(\dim F = p \leq\, n\).
Si \(p = n\), la famille \(\mathcal{B}\) est libre et compte \(n\) vecteurs de \(E\). C’est donc une base de \(E\), et \(E = \mathrm{Vect}(\mathcal{B}) = F\).
Pour montrer que deux sous-espaces \(F\) et \(G\) de dimension finie sont égaux, il suffit de montrer une inclusion \(F \subset G\) et l’égalité \(\dim F = \dim G\). C’est souvent bien plus court qu’une double inclusion.
Les sous-espaces de \(\mathbb{R}^3\) sont de dimension \(0\), \(1\), \(2\) ou \(3\). Ce sont donc \(\{0\}\), les droites vectorielles, les plans vectoriels et \(\mathbb{R}^3\) lui-même. Par exemple, si un plan \(P\) contient deux vecteurs non colinéaires \(a\) et \(b\), alors \(\mathrm{Vect}(a, b) \subset P\) et les deux espaces sont de dimension \(2\), d’où \(P = \mathrm{Vect}(a, b)\).
2. Formule de Grassmann
Formule de Grassmann. Si \(F\) et \(G\) sont deux sous-espaces de dimension finie de \(E\), alors \[\dim(F + G) = \dim F + \dim G – \dim(F \cap G).\]
Soit \((u_1, \ldots, u_p)\) une base de \(F \cap G\). On la complète en une base \((u_1, \ldots, u_p, v_1, \ldots, v_q)\) de \(F\), puis en une base \((u_1, \ldots, u_p, w_1, \ldots, w_r)\) de \(G\). Montrons que la famille \((u, v, w)\) est une base de \(F + G\).
D’abord, elle engendre \(F + G\), puisqu’elle engendre \(F\) et \(G\). Ensuite, supposons \(\sum a_i u_i + \sum b_j v_j + \sum c_k w_k = 0\). Le vecteur \(\sum c_k w_k\) est dans \(G\), et il est égal à \(-\sum a_i u_i – \sum b_j v_j\), qui est dans \(F\). Il est donc dans \(F \cap G\) et s’écrit \(\sum d_i u_i\). Comme \((u, w)\) est libre, tous les \(c_k\) sont nuls. Il reste une combinaison nulle de la base \((u, v)\) de \(F\), donc tous les coefficients sont nuls.
Finalement, \(\dim(F + G) = p + q + r = (p + q) + (p + r) – p\).
Si \(\dim E = n\) et \(\dim F + \dim G > n\), alors \(F \cap G \neq \{0\}\). En effet, \(\dim(F \cap G) \geq\, \dim F + \dim G – n > 0\).
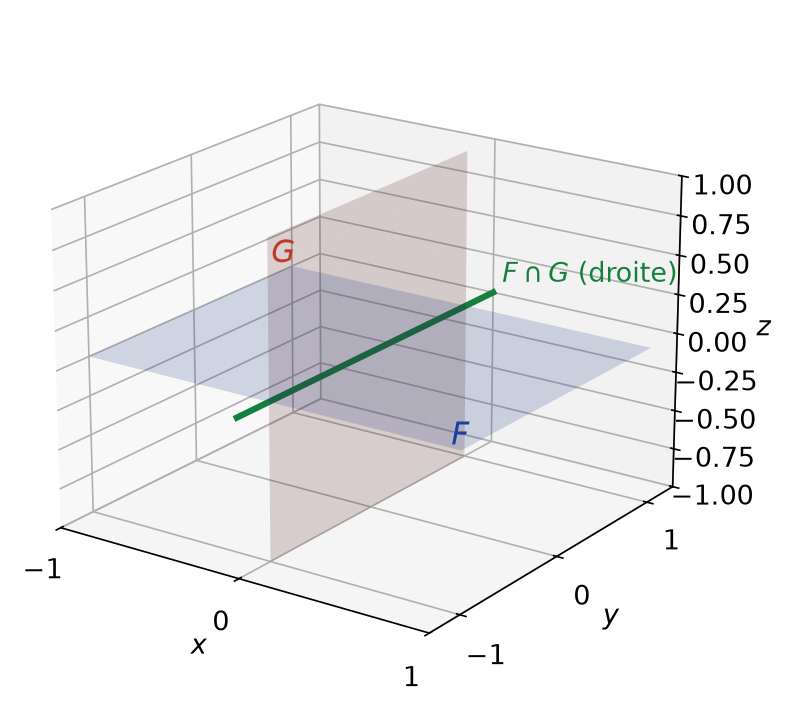
Deux plans vectoriels distincts \(F\) et \(G\) de \(\mathbb{R}^3\) se coupent selon une droite. En effet, \(F + G\) contient strictement \(F\), donc \(\dim(F + G) = 3\). La formule de Grassmann donne alors \(\dim(F \cap G) = 2 + 2 – 3 = 1\).
La figure ci-dessous représente deux tels plans : leur intersection est bien une droite, jamais réduite au vecteur nul.
V. Supplémentaires et bases adaptées
1. Existence d’un supplémentaire
En dimension finie, tout sous-espace \(F\) de \(E\) admet au moins un supplémentaire \(G\), c’est-à-dire un sous-espace tel que \(E = F \oplus G\). De plus, \(\dim G = \dim E – \dim F\).
Soit \((f_1, \ldots, f_p)\) une base de \(F\). Grâce au théorème de la base incomplète, on la complète en une base \((f_1, \ldots, f_p, g_1, \ldots, g_q)\) de \(E\). Posons \(G = \mathrm{Vect}(g_1, \ldots, g_q)\). Tout vecteur de \(E\) se décompose sur cette base, donc \(E = F + G\). De plus, si \(x \in F \cap G\), on écrit \(x = \sum a_i f_i = \sum b_j g_j\). La liberté de la base donne tous les coefficients nuls, donc \(x = 0\).
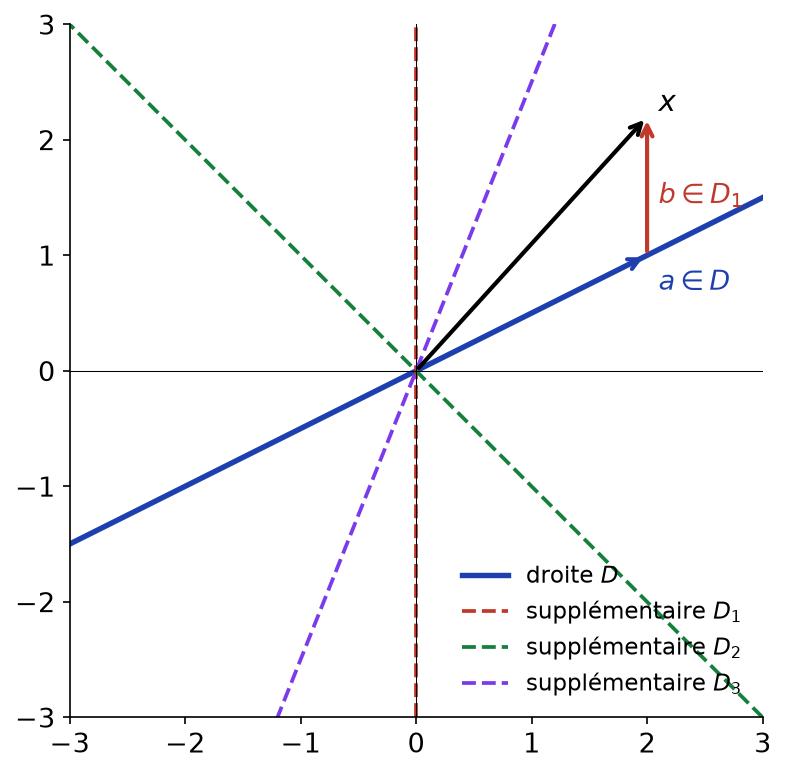
Un supplémentaire n’est pas unique. Il ne faut jamais écrire « le » supplémentaire de \(F\), mais « un » supplémentaire. De même, un supplémentaire n’est pas le complémentaire ensembliste : \(G\) contient toujours \(0\), qui est aussi dans \(F\).
La figure ci-dessous le montre dans \(\mathbb{R}^2\) : toute droite distincte de \(D\) est un supplémentaire de \(D\). Chaque choix donne une décomposition différente d’un même vecteur \(x\).
2. Caractérisation dimensionnelle
Soit \(E\) de dimension finie, \(F\) et \(G\) deux sous-espaces. Les assertions suivantes sont équivalentes :
(i) \(E = F \oplus G\) ; (ii) \(F \cap G = \{0\}\) et \(\dim F + \dim G = \dim E\) ; (iii) \(F + G = E\) et \(\dim F + \dim G = \dim E\).
Tout découle de la formule de Grassmann. Sous (ii), on obtient \(\dim(F + G) = \dim F + \dim G = \dim E\), donc \(F + G = E\). Sous (iii), on obtient \(\dim(F \cap G) = \dim F + \dim G – \dim E = 0\). Enfin, (i) donne les deux conditions de (ii) par Grassmann.
Soit \(H\) un hyperplan d’un espace \(E\) de dimension \(n\), et \(a \notin H\). Alors \(H \cap \mathbb{K}a = \{0\}\), car un vecteur non nul de \(\mathbb{K}a\) engendre \(\mathbb{K}a\) et ferait entrer \(a\) dans \(H\). Comme \((n-1) + 1 = n\), on obtient \(E = H \oplus \mathbb{K}a\). Autrement dit, une droite non contenue dans un hyperplan en est un supplémentaire.
3. Bases adaptées à une somme directe
Soit \(E = F_1 \oplus \cdots \oplus F_p\). Une base adaptée à cette décomposition est une base de \(E\) obtenue en concaténant une base de \(F_1\), une base de \(F_2\), …, une base de \(F_p\).
Si \(E = F_1 \oplus \cdots \oplus F_p\) et si \(\mathcal{B}_i\) est une base de \(F_i\), la concaténation de \(\mathcal{B}_1, \ldots, \mathcal{B}_p\) est une base de \(E\). En conséquence, \[\dim(F_1 \oplus \cdots \oplus F_p) = \dim F_1 + \cdots + \dim F_p.\] Réciproquement, la somme \(F_1 + \cdots + F_p\) est directe si et seulement si sa dimension vaut \(\dim F_1 + \cdots + \dim F_p\).
La famille concaténée engendre \(E\), car tout \(x\) s’écrit \(x_1 + \cdots + x_p\) avec \(x_i \in F_i\). Elle est libre : une combinaison nulle s’écrit \(y_1 + \cdots + y_p = 0\), où \(y_i\) est la partie portant sur \(\mathcal{B}_i\). L’unicité de la décomposition de \(0\) donne \(y_i = 0\), puis les coefficients sont nuls car \(\mathcal{B}_i\) est libre.
Pour la réciproque, la famille concaténée engendre toujours la somme. Si elle compte autant de vecteurs que la dimension de la somme, c’est une base, donc elle est libre. Par conséquent, la décomposition de \(0\) est unique, et la somme est directe.
Pour trois sous-espaces ou plus, il ne suffit pas que les intersections deux à deux soient nulles. Trois droites distinctes du plan se coupent deux à deux en \(\{0\}\), mais leur somme est de dimension \(2 \neq 3\). Leur somme n’est donc pas directe.
VI. Dimension des espaces de solutions
Les arguments dimensionnels s’appliquent à deux familles d’objets déjà rencontrées : les équations différentielles linéaires homogènes et les suites récurrentes linéaires. Dans les deux cas, une solution est déterminée par un nombre fini de conditions initiales. Ce nombre est la dimension.
1. Équations différentielles linéaires homogènes
Soit \(I\) un intervalle et \(a\) une fonction continue sur \(I\). L’ensemble des solutions de \(y^{\prime} + a(x) y = 0\) est une droite vectorielle, engendrée par \(x \mapsto e^{-A(x)}\), où \(A\) est une primitive de \(a\).
Soit \(a, b \in \mathbb{K}\). L’ensemble \(S\) des solutions à valeurs dans \(\mathbb{K}\) de \(y^{\prime\prime} + a y^{\prime} + b y = 0\) est un \(\mathbb{K}\)-espace vectoriel de dimension \(2\).
Traitons l’ordre \(2\). D’abord, \(S\) est un sous-espace vectoriel, car l’équation est linéaire et homogène. Le théorème de Cauchy linéaire fournit une unique solution \(y_1\) avec \(y_1(0) = 1\), \(y_1^{\prime}(0) = 0\), et une unique solution \(y_2\) avec \(y_2(0) = 0\), \(y_2^{\prime}(0) = 1\).
Soit \(y \in S\). La fonction \(z = y – y(0) y_1 – y^{\prime}(0) y_2\) est une solution qui vérifie \(z(0) = z^{\prime}(0) = 0\). Par unicité, \(z = 0\). Ainsi \((y_1, y_2)\) engendre \(S\). De plus, si \(\lambda y_1 + \mu y_2 = 0\), on évalue en \(0\) pour obtenir \(\lambda = 0\), puis on dérive et on évalue pour obtenir \(\mu = 0\). Donc \((y_1, y_2)\) est une base de \(S\).
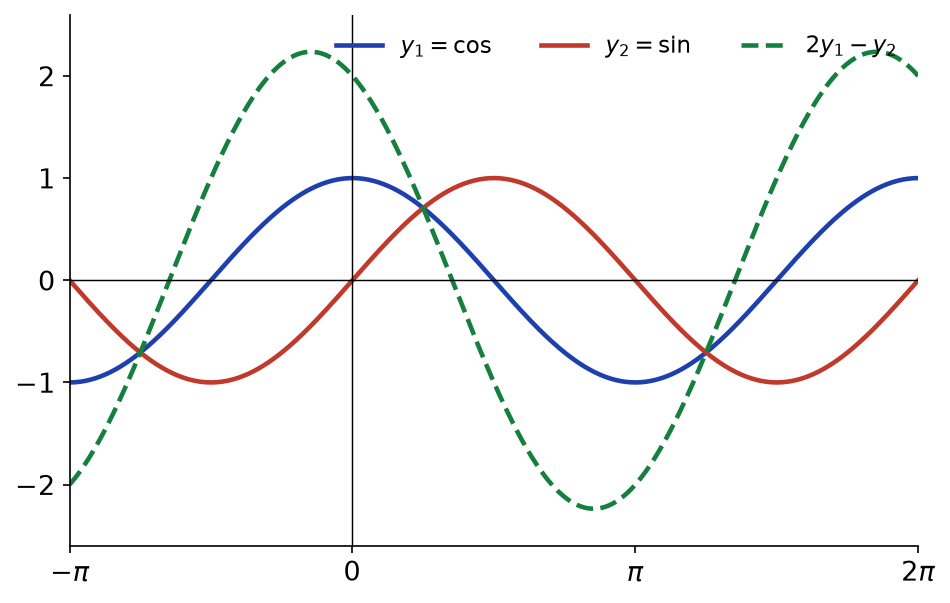
L’équation \(y^{\prime\prime} + y = 0\) a pour espace de solutions réelles un plan. Les fonctions \(\cos\) et \(\sin\) sont deux solutions non proportionnelles. Elles forment donc une base, grâce à la caractérisation des bases en dimension \(2\). Par exemple, la solution telle que \(y(0) = 2\) et \(y^{\prime}(0) = -1\) est \(2\cos – \sin\).
Comme le montre la figure ci-dessous, la solution \(2\cos – \sin\) est une combinaison linéaire des deux solutions de base. Toute autre solution s’obtient de la même façon.
2. Suites récurrentes linéaires d’ordre 2
Soit \(a, b \in \mathbb{K}\) avec \(b \neq 0\). L’ensemble \(S\) des suites \((u_n)\) à valeurs dans \(\mathbb{K}\) telles que \(u_{n+2} = a u_{n+1} + b u_n\) pour tout \(n\) est un espace vectoriel de dimension \(2\).
Si l’équation caractéristique \(r^2 = a r + b\) a deux racines distinctes \(r_1\) et \(r_2\), alors \(((r_1^n), (r_2^n))\) est une base de \(S\). Si elle a une racine double \(r\), alors \(((r^n), (n r^n))\) est une base de \(S\).
Soit \(\alpha\) la solution de premiers termes \((1, 0)\) et \(\beta\) celle de premiers termes \((0, 1)\). Pour \(u \in S\), les suites \(u\) et \(u_0 \alpha + u_1 \beta\) vérifient la même récurrence et ont les mêmes deux premiers termes. Une récurrence immédiate montre qu’elles sont égales. De plus, \((\alpha, \beta)\) est libre, en regardant les deux premiers termes. Donc \(\dim S = 2\).
Ensuite, si \(r_1 \neq r_2\), les suites \((r_1^n)\) et \((r_2^n)\) sont dans \(S\). Leurs deux premiers termes \((1, r_1)\) et \((1, r_2)\) ne sont pas proportionnels, donc elles forment une famille libre de deux vecteurs. C’est une base, car \(\dim S = 2\). Le cas de la racine double se traite de même.
La suite de Fibonacci vérifie \(F_0 = 0\), \(F_1 = 1\) et \(F_{n+2} = F_{n+1} + F_n\). Les racines de \(r^2 = r + 1\) sont \(\varphi = \frac{1 + \sqrt{5}}{2}\) et \(\psi = \frac{1 – \sqrt{5}}{2}\). Ainsi \(F_n = \lambda \varphi^n + \mu \psi^n\). Les conditions initiales donnent \(\lambda + \mu = 0\) et \(\lambda \varphi + \mu \psi = 1\), donc \[F_n = \frac{\varphi^n – \psi^n}{\sqrt{5}}.\]
Pour décrire toutes les solutions d’un problème linéaire, on procède en trois temps. D’abord, on montre que l’ensemble des solutions est un sous-espace. Ensuite, on calcule sa dimension \(d\), souvent grâce aux conditions initiales. Enfin, on exhibe \(d\) solutions explicites et libres : elles forment une base.
Ce qu’il faut retenir
- Un espace est de dimension finie s’il possède une famille génératrice finie ; il admet alors des bases, toutes de même cardinal \(\dim E\).
- Dans un espace engendré par \(n\) vecteurs, toute famille de \(n+1\) vecteurs est liée.
- On extrait une base d’une famille génératrice, et on complète une famille libre en une base.
- En dimension \(n\), une famille de \(n\) vecteurs est une base dès qu’elle est libre, ou dès qu’elle est génératrice.
- \(\dim(E \times F) = \dim E + \dim F\), et le rang d’une famille est la dimension de l’espace qu’elle engendre.
- Un sous-espace \(F\) de \(E\) vérifie \(\dim F \leq\, \dim E\), avec égalité si et seulement si \(F = E\).
- Formule de Grassmann : \(\dim(F + G) = \dim F + \dim G – \dim(F \cap G)\).
- Tout sous-espace admet un supplémentaire ; \(E = F \oplus G\) équivaut à \(F \cap G = \{0\}\) et \(\dim F + \dim G = \dim E\).
- Une somme est directe si et seulement si sa dimension est la somme des dimensions ; une base adaptée s’obtient par concaténation.
- Les solutions de \(y^{\prime\prime} + a y^{\prime} + b y = 0\) et de \(u_{n+2} = a u_{n+1} + b u_n\) forment des espaces de dimension \(2\).
Questions fréquentes sur dimension finie
Comment montrer rapidement qu'une famille est une base ?
Si vous connaissez la dimension n de l’espace, il suffit que la famille compte n vecteurs et qu’elle soit libre. Le caractère générateur est alors automatique. On peut aussi vérifier qu’elle est génératrice au lieu de libre, si c’est plus simple.
À quoi sert la formule de Grassmann ?
Elle relie les dimensions de F, G, F + G et F ∩ G : dim(F + G) = dim F + dim G − dim(F ∩ G). Elle permet de calculer une intersection à partir d’un rang, ou de prouver qu’une intersection n’est pas réduite à zéro. Par exemple, deux plans de R³ ont toujours une droite en commun.
Un sous-espace a-t-il un seul supplémentaire ?
Non. En dimension finie, tout sous-espace admet au moins un supplémentaire, obtenu en complétant une base. Mais il en existe en général une infinité : dans le plan, toute droite distincte de D est un supplémentaire de D. Tous ont cependant la même dimension, dim E − dim F.
Pourquoi l'espace des solutions de y'' + ay' + by = 0 est-il de dimension 2 ?
Une solution est entièrement déterminée par les deux conditions initiales y(0) et y'(0), d’après le théorème de Cauchy. Les deux solutions associées aux conditions (1, 0) et (0, 1) forment donc une base. Le même raisonnement vaut pour les suites récurrentes linéaires d’ordre 2.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur dimension finie
- À maîtriser avant : Espaces vectoriels, familles libres et génératrices
- Chapitre précédent : Espaces vectoriels, familles libres et génératrices
- Chapitre suivant : Applications linéaires et théorème du rang
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé