Voici le corrigé du contrôle de maths de L2 sur le thème : variables aléatoires à densité.
Voici la correction détaillée du partiel sur les variables à densité. Chaque moment est précédé d’une vérification de convergence absolue, par intégration par parties sur un segment puis passage à la limite, ou par comparaison à une intégrale de Riemann.
Pour la loi de g(X), le corrigé applique la fonction muette et un changement de variable soigneusement justifié. Le couple à densité est traité avec des lois marginales et une figure du domaine. Enfin, le problème calcule un produit de convolution et la loi du minimum, avec un graphique des densités obtenues. Le barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths l2 : variables aléatoires à densité.
| Exercice | Points |
| Exercice 1 : Question de cours : moments de la loi exponentielle | 3,5 points |
| Exercice 2 : Une densité à queue lourde | 4 points |
| Exercice 3 : Loi de g(X) par la fonction muette | 4 points |
| Exercice 4 : Un couple à densité sur le carré unité | 3,5 points |
| Exercice 5 : Problème : somme et minimum de deux durées de vie | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours : moments de la loi exponentielle (3,5 points)
-
Une densité de probabilité est une fonction \(f : \mathbb{R} \to \mathbb{R}\) positive, continue sauf en un nombre fini de points, dont l’intégrale généralisée sur \(\mathbb{R}\) converge et vaut \(1\). La variable \(X\) a pour densité \(f\) lorsque, pour tout réel \(x\),
\[F_X(x) = P(X \leq\, x) = \int_{-\infty}^{x} f(t) \,\mathrm{d}t.\]
En tout point \(x_0\) où \(f\) est continue, \(F_X\) est dérivable et \(F_X^{\prime}(x_0) = f(x_0)\).
-
La densité de \(X\) est \(f(x) = \lambda e^{-\lambda x}\) pour \(x \geq\, 0\) et \(0\) sinon. Les fonctions \(x \mapsto x f(x)\) et \(x \mapsto x^2 f(x)\) sont positives sur \([0, +\infty[\), donc la convergence absolue équivaut à la convergence.
Espérance. Soit \(A > 0\). Une intégration par parties, avec \(u = x\) et \(v = -e^{-\lambda x}\), donne
\[\int_0^A x \lambda e^{-\lambda x} \,\mathrm{d}x = [-x e^{-\lambda x}]_0^A + \int_0^A e^{-\lambda x} \,\mathrm{d}x = -A e^{-\lambda A} + \frac{1 – e^{-\lambda A}}{\lambda}.\]
Par croissances comparées, \(A e^{-\lambda A} \to 0\) quand \(A \to +\infty\). L’intégrale converge donc, et \(E(X) = \frac{1}{\lambda}\).
Moment d’ordre 2. De même, avec \(u = x^2\),
\[\int_0^A x^2 \lambda e^{-\lambda x} \,\mathrm{d}x = -A^2 e^{-\lambda A} + 2\int_0^A x e^{-\lambda x} \,\mathrm{d}x.\]
Le premier terme tend vers \(0\), et le calcul précédent montre que \(\int_0^A x e^{-\lambda x} \,\mathrm{d}x \to \frac{1}{\lambda^2}\). Ainsi \(E(X^2)\) existe et vaut \(\frac{2}{\lambda^2}\). Enfin, la formule de König-Huygens donne \(V(X) = E(X^2) – E(X)^2 = \frac{2}{\lambda^2} – \frac{1}{\lambda^2}\). Donc \(V(X) = \frac{1}{\lambda^2}\).
Barème : a) 0,5 point pour les définitions, 0,5 point pour le lien de dérivation ; b) 0,5 point pour l’argument de positivité, 1 point pour l’espérance (intégration par parties sur un segment puis limite), 1 point pour le moment d’ordre 2 et la variance.
Exercice 2 : Une densité à queue lourde (4 points)
-
Pour que \(f\) soit positive, il faut \(c \geq\, 0\). Pour \(A > 0\), on a \(\int_0^A \frac{\mathrm{d}x}{(1+x)^3} = [-\frac{1}{2(1+x)^2}]_0^A = \frac{1}{2} – \frac{1}{2(1+A)^2}\), qui tend vers \(\frac{1}{2}\). Donc \(\int_{\mathbb{R}} f = \frac{c}{2}\). La fonction \(f\) est une densité si et seulement si \(c = 2\).
-
Si \(x < 0\), \(F_X(x) = 0\). Si \(x \geq\, 0\), le calcul précédent donne \(F_X(x) = 2(\frac{1}{2} – \frac{1}{2(1+x)^2})\). Ainsi \(F_X(x) = 1 – \frac{1}{(1+x)^2}\) pour \(x \geq\, 0\), et \(F_X(x) = 0\) sinon.
-
D’abord, \(P(X > 1) = 1 – F_X(1) = \frac{1}{4}\). Ensuite, \(F_X(m) = \frac{1}{2}\) équivaut à \((1+m)^2 = 2\), avec \(m \geq\, 0\). Donc \(P(X > 1) = \frac{1}{4}\) et la médiane vaut \(m = \sqrt{2} – 1\).

-
La fonction \(x \mapsto x f(x)\) est positive sur \([0, +\infty[\) et \(x f(x) \sim \frac{2}{x^2}\) en \(+\infty\). Par comparaison à une intégrale de Riemann convergente, \(X\) admet une espérance. Avec la décomposition proposée,
\[E(X) = 2\int_0^{+\infty} (\frac{1}{(1+x)^2} – \frac{1}{(1+x)^3}) \mathrm{d}x = 2(1 – \frac{1}{2}).\]
Donc \(E(X) = 1\).
-
On a \(x^2 f(x) \sim \frac{2}{x}\) en \(+\infty\), et l’intégrale de \(\frac{1}{x}\) diverge en \(+\infty\). Par comparaison de fonctions positives, \(E(X^2)\) n’existe pas. La variable \(X\) n’admet pas de variance.
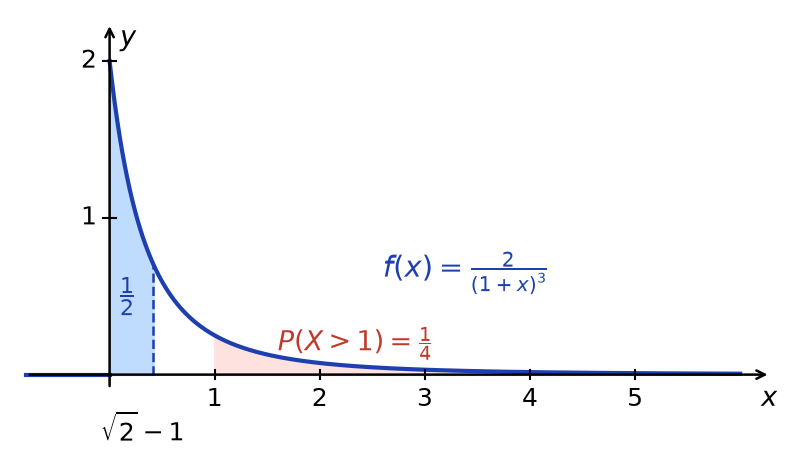
Barème : a) 0,5 point pour le calcul de l’intégrale, 0,5 point pour c = 2 ; b) 1 point ; c) 0,25 point par résultat ; d) 0,5 point pour la convergence justifiée, 0,5 point pour le calcul ; e) 0,5 point.
Erreur fréquente : calculer \(E(X^2)\) sans étudier la convergence et trouver une « valeur » absurde ; l’existence d’un moment se vérifie toujours avant son calcul.
Exercice 3 : Loi de g(X) par la fonction muette (4 points)
-
Soit \(h\) continue bornée sur \(\mathbb{R}\). Par le théorème de transfert, \(E(h(Y)) = \int_0^1 h(-\frac{\ln u}{\lambda}) \mathrm{d}u\), intégrale convergente car l’intégrande est borné. On pose \(u = e^{-\lambda y}\). L’application \(y \mapsto e^{-\lambda y}\) est une bijection de classe \(C^1\), strictement décroissante, de \(]0, +\infty[\) sur \(]0, 1[\), et \(\mathrm{d}u = -\lambda e^{-\lambda y} \,\mathrm{d}y\). Donc
\[E(h(Y)) = \int_0^{+\infty} h(y) \lambda e^{-\lambda y} \,\mathrm{d}y.\]
Par la méthode de la fonction muette, \(Y\) admet la densité \(y \mapsto \lambda e^{-\lambda y}\) sur \(]0, +\infty[\) : \(Y\) suit la loi \(\mathcal{E}(\lambda)\).
-
Soit \(h\) continue bornée. Par transfert, puis par parité de \(\varphi\),
\[E(h(X^2)) = \int_{-\infty}^{+\infty} h(x^2) \varphi(x) \,\mathrm{d}x = 2\int_0^{+\infty} h(x^2) \frac{e^{-x^2/2}}{\sqrt{2\pi}} \,\mathrm{d}x.\]
On pose \(x = \sqrt{y}\) : c’est une bijection \(C^1\) croissante de \(]0, +\infty[\) sur lui-même, avec \(\mathrm{d}x = \frac{\mathrm{d}y}{2\sqrt{y}}\). Ainsi
\[E(h(X^2)) = \int_0^{+\infty} h(y) \frac{e^{-y/2}}{\sqrt{2\pi y}} \,\mathrm{d}y.\]
Donc \(Y = X^2\) a pour densité \(g(y) = \frac{e^{-y/2}}{\sqrt{2\pi y}}\) si \(y > 0\), et \(g(y) = 0\) sinon (loi du khi-deux à un degré de liberté). Cette densité n’est pas bornée en \(0\), mais elle y est intégrable, car \(g(y) \sim \frac{1}{\sqrt{2\pi y}}\).
-
La densité de \(X\) est \(x \mapsto \frac{1}{\sigma\sqrt{2\pi}} e^{-(x-m)^2/(2\sigma^2)}\). Pour \(h\) continue bornée, le changement de variable affine \(u = \frac{x – m}{\sigma}\), avec \(\mathrm{d}x = \sigma \,\mathrm{d}u\), donne
\[E(h(\frac{X – m}{\sigma})) = \int_{-\infty}^{+\infty} h(u) \frac{1}{\sqrt{2\pi}} e^{-u^2/2} \,\mathrm{d}u.\]
Donc \(\frac{X – m}{\sigma}\) suit la loi \(\mathcal{N}(0, 1)\).
Barème : a) 0,5 point pour le transfert, 0,5 point pour le changement de variable justifié, 0,5 point pour la conclusion ; b) 0,5 point pour la parité, 0,5 point pour le changement de variable, 0,5 point pour la densité ; c) 0,5 point pour le changement de variable, 0,5 point pour la conclusion.
Exercice 4 : Un couple à densité sur le carré unité (3,5 points)
-
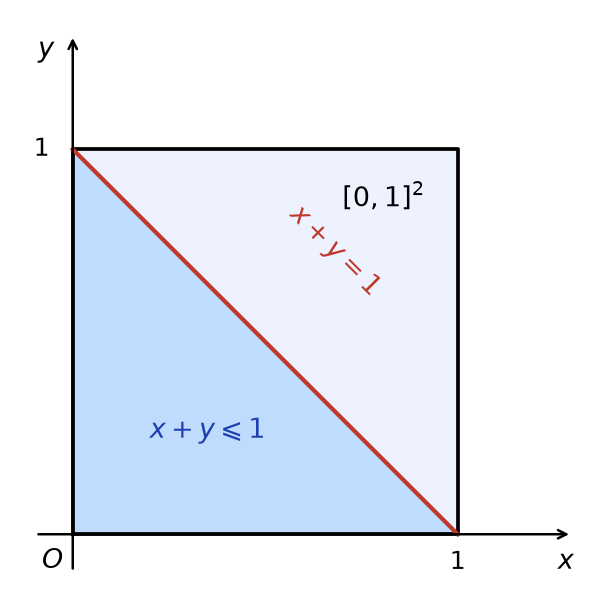
La fonction \(f\) est positive et continue sur \([0, 1]^2\). Par Fubini, \(\iint_{[0,1]^2} (x + y) \,\mathrm{d}x\,\mathrm{d}y = \frac{1}{2} + \frac{1}{2} = 1\). Donc \(f\) est une densité de probabilité.
-
Pour \(x \in [0, 1]\), \(f_X(x) = \int_0^1 (x + y) \,\mathrm{d}y = x + \frac{1}{2}\), et \(f_X(x) = 0\) sinon. Par symétrie des rôles, \(f_X(x) = x + \frac{1}{2}\) et \(f_Y(y) = y + \frac{1}{2}\) sur \([0, 1]\), nulles ailleurs.
-
Au voisinage de \((0, 0)\) dans le carré, \(f(x, y)\) est proche de \(0\), alors que \(f_X(x) f_Y(y)\) est proche de \(\frac{1}{4}\). Ces deux fonctions continues diffèrent donc sur un ensemble d’aire non nulle. Les variables \(X\) et \(Y\) ne sont pas indépendantes.
-
Comme \(f(x, y) = f(y, x)\), les couples \((X, Y)\) et \((Y, X)\) ont même loi, donc \(P(X \leq\, Y) = P(Y \leq\, X)\). De plus, \(P(X = Y) = 0\), car la diagonale est d’aire nulle. Ainsi \(P(X \leq\, Y) = \frac{1}{2}\).

Ensuite, le triangle \(\{x \geq\, 0,\ y \geq\, 0,\ x + y \leq\, 1\}\) est un domaine élémentaire, et
\[P(X + Y \leq\, 1) = \int_0^1 \int_0^{1-x} (x + y) \,\mathrm{d}y\,\mathrm{d}x = \int_0^1 (x(1 – x) + \frac{(1 – x)^2}{2}) \mathrm{d}x = \int_0^1 \frac{1 – x^2}{2} \,\mathrm{d}x.\]
Donc \(P(X + Y \leq\, 1) = \frac{1}{2} – \frac{1}{6} = \frac{1}{3}\).
-
D’une part, \(E(X) = \int_0^1 x(x + \frac{1}{2}) \mathrm{d}x = \frac{1}{3} + \frac{1}{4} = \frac{7}{12}\), et de même \(E(Y) = \frac{7}{12}\). D’autre part, par transfert,
\[E(XY) = \int_0^1 \int_0^1 (x^2 y + x y^2) \,\mathrm{d}x\,\mathrm{d}y = \frac{1}{6} + \frac{1}{6} = \frac{1}{3}.\]
Donc \(\operatorname{Cov}(X, Y) = \frac{1}{3} – \frac{49}{144} = -\frac{1}{144}\), ce qui confirme la non-indépendance.
Barème : a) 0,5 point ; b) 0,5 point par densité marginale ; c) 0,5 point ; d) 0,5 point pour la symétrie, 0,5 point pour le calcul sur le triangle ; e) 0,5 point.
Exercice 5 : Problème : somme et minimum de deux durées de vie (5 points)
-
Le produit \(f_X(t) f_Y(s – t)\) est non nul seulement si \(t \geq\, 0\) et \(s – t \geq\, 0\). Si \(s < 0\), aucun \(t\) ne convient, donc \(f_S(s) = 0\). Si \(s \geq\, 0\),
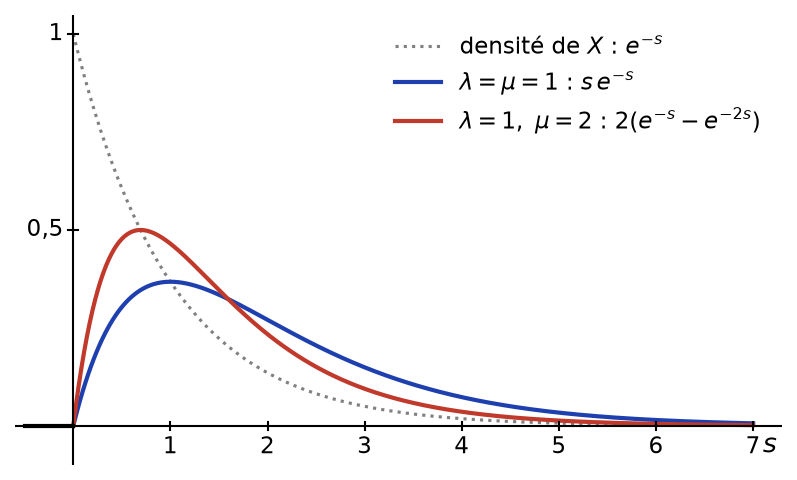
\[f_S(s) = \int_0^s \lambda e^{-\lambda t} \lambda e^{-\lambda(s – t)} \,\mathrm{d}t = \lambda^2 e^{-\lambda s} \int_0^s \mathrm{d}t = \lambda^2 s e^{-\lambda s}.\]
On retrouve la densité annoncée : c’est la loi gamma de paramètres \(2\) et \(\lambda\).
-
La fonction \(s \mapsto s f_S(s) = \lambda^2 s^2 e^{-\lambda s}\) est positive. De plus, d’après l’exercice 1, \(\int_0^{+\infty} s^2 \lambda e^{-\lambda s} \,\mathrm{d}s = \frac{2}{\lambda^2}\), intégrale convergente. Donc \(E(S)\) existe et \(E(S) = \lambda \times \frac{2}{\lambda^2} = \frac{2}{\lambda}\).
Par linéarité, \(E(S) = E(X) + E(Y) = \frac{1}{\lambda} + \frac{1}{\lambda}\). Les deux méthodes donnent \(E(S) = \frac{2}{\lambda}\).
-
Pour \(s \geq\, 0\) et \(\lambda \neq \mu\),
\[f_S(s) = \int_0^s \lambda e^{-\lambda t} \mu e^{-\mu(s – t)} \,\mathrm{d}t = \lambda\mu e^{-\mu s} \frac{e^{(\mu – \lambda)s} – 1}{\mu – \lambda}.\]
Ainsi \(f_S(s) = \frac{\lambda\mu}{\mu – \lambda}(e^{-\lambda s} – e^{-\mu s})\) pour \(s \geq\, 0\), et \(0\) sinon.
Pour \(\lambda = 1\) et \(\mu = 2\), \(f_S(s) = 2(e^{-s} – e^{-2s})\). Par conséquent
\[P(S \leq\, 1) = \int_0^1 2(e^{-s} – e^{-2s}) \mathrm{d}s = 2(1 – e^{-1}) – (1 – e^{-2}) = 1 – 2e^{-1} + e^{-2}.\]
Donc \(P(S \leq\, 1) = (1 – e^{-1})^2 \approx 0{,}40\).

-
Pour \(t \geq\, 0\), l’événement \(\{M > t\}\) est \(\{X > t\} \cap \{Y > t\}\). Par indépendance,
\[P(M > t) = P(X > t) P(Y > t) = e^{-\lambda t} e^{-\mu t} = e^{-(\lambda + \mu)t},\]
et \(P(M > t) = 1\) si \(t < 0\). La fonction de répartition \(1 – e^{-(\lambda + \mu)t}\) est celle de la loi \(\mathcal{E}(\lambda + \mu)\) : \(M\) suit cette loi.
Ensuite, par indépendance, le couple \((X, Y)\) a pour densité \(f_X(x) f_Y(y)\). Par Fubini sur \(\{0 \leq\, x < y\}\),
\[P(X < Y) = \int_0^{+\infty} \lambda e^{-\lambda x} (\int_x^{+\infty} \mu e^{-\mu y} \,\mathrm{d}y) \mathrm{d}x = \int_0^{+\infty} \lambda e^{-(\lambda + \mu)x} \,\mathrm{d}x = \frac{\lambda}{\lambda + \mu}.\]
Pour \(\lambda = 1\) et \(\mu = 2\) : \(M\) suit \(\mathcal{E}(3)\), d’espérance \(\frac{1}{3}\) d’année, soit 4 mois, et \(P(X < Y) = \frac{1}{3}\).
Barème : a) 0,5 point pour le support de l’intégrande, 1 point pour le calcul ; b) 0,5 point pour le calcul justifié, 0,5 point pour la linéarité ; c) 0,5 point pour la densité, 0,5 point pour la probabilité ; d) 0,75 point pour la loi du minimum, 0,5 point pour P(X < Y), 0,25 point pour les valeurs numériques.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : variables aléatoires à densité
Pour consolider ce que le corrigé vous a appris, relisez le cours « Variables aléatoires à densité » en L2 puis entraînez-vous avec les exercices corrigés variables aléatoires à densité.
Retrouvez tous les contrôles de maths de L2 classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.