Voici le corrigé du contrôle de maths spé sur le thème : équations différentielles linéaires.
Ce corrigé rédige le devoir sur les équations différentielles linéaires avec toutes les justifications attendues en MP. La question de cours démontre l’isomorphisme entre solutions et conditions initiales à partir du théorème de Cauchy linéaire.
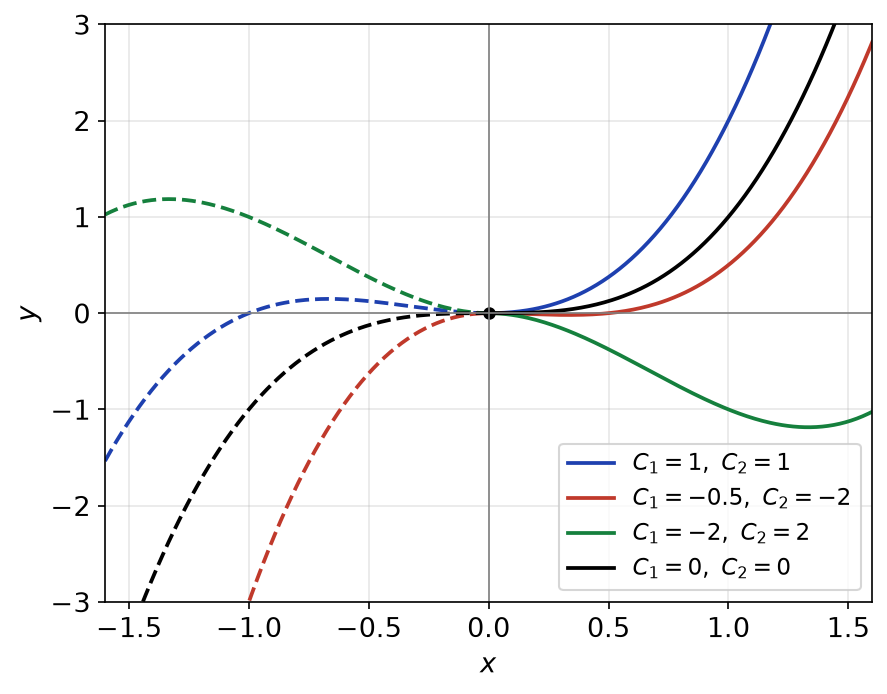
Vous verrez comment l’équation vérifiée par le wronskien fournit une seconde solution, puis la résolution complète par variation des constantes. La recherche en série entière aboutit au cosinus hyperbolique d’une racine carrée. Le problème détaille l’analyse et la synthèse d’un raccordement, illustré par une figure qui montre des solutions différentes à gauche et à droite de zéro. Un barème précis termine chaque exercice.
L’énoncé se trouve sur la page contrôle de maths spé : équations différentielles linéaires.
| Exercice | Points |
| Exercice 1 : Question de cours : théorème de Cauchy linéaire | 3 points |
| Exercice 2 : Wronskien et deuxième solution | 4 points |
| Exercice 3 : Variation des constantes | 4 points |
| Exercice 4 : Solutions développables en série entière | 4 points |
| Exercice 5 : Problème : équations non normalisées et raccordements | 5 points |
| Total | 20 points |
Exercice 1 : Question de cours : théorème de Cauchy linéaire (3 points)
-
Théorème de Cauchy linéaire. Si \(A : I \to \mathcal{M}_n(\mathbb{K})\) et \(B : I \to \mathbb{K}^n\) sont continues, alors pour tout \(t_0 \in I\) et tout \(X_0 \in \mathbb{K}^n\), le problème de Cauchy \(X^{\prime} = A(t) X + B(t)\), \(X(t_0) = X_0\) admet une unique solution définie sur \(I\) tout entier.
-
La fonction nulle est solution de \((H)\). Si \(X\) et \(Y\) sont solutions et \(\lambda \in \mathbb{K}\), alors \((\lambda X + Y)^{\prime} = \lambda A(t) X + A(t) Y = A(t)(\lambda X + Y)\). Donc \(\mathcal{S}_H\) est un sous-espace vectoriel de \(\mathcal{C}^1(I, \mathbb{K}^n)\).
L’application \(\varphi\) est linéaire, car l’évaluation en \(t_0\) l’est. Le théorème de Cauchy linéaire, appliqué avec \(B = 0\), donne ensuite deux choses. D’abord, pour tout \(X_0\), il existe une solution telle que \(X(t_0) = X_0\) : \(\varphi\) est surjective. Ensuite, si \(\varphi(X) = 0\), alors \(X\) et la fonction nulle résolvent le même problème de Cauchy, donc \(X = 0\) : \(\varphi\) est injective.
Ainsi \(\varphi\) est un isomorphisme et \(\dim \mathcal{S}_H = n\).
-
La fonction \(y\) est solution si et seulement si \(Y = \begin{pmatrix} y \\ y^{\prime} \end{pmatrix}\) vérifie \(Y^{\prime} = \begin{pmatrix} 0 1 \\ -b(t) -a(t) \end{pmatrix} Y\). Cette matrice dépend continûment de \(t\). De plus, \(y \mapsto Y\) est un isomorphisme entre les deux espaces de solutions. L’espace des solutions est donc de dimension \(2\).
Barème : a) 1 point (hypothèse de continuité, existence et unicité, solution définie sur tout \(I\)) ; b) 0,5 point pour la structure de sous-espace, 0,75 point pour l’isomorphisme, 0,25 point pour la dimension ; c) 0,5 point.
Exercice 2 : Wronskien et deuxième solution (4 points)
-
Pour \(y_1 = e^t\), on a \(y_1^{\prime} = y_1^{\prime\prime} = e^t\). Donc \(t e^t – (t + 1) e^t + e^t = 0\). La fonction \(y_1\) est solution de \((E_2)\) sur \(I\).
-
Sur \(I\), on a \(t \neq 0\), donc toute solution vérifie \(y^{\prime\prime} = (1 + \dfrac{1}{t}) y^{\prime} – \dfrac{1}{t} y\). Or \(W^{\prime} = y_1^{\prime} y_2^{\prime} + y_1 y_2^{\prime\prime} – y_1^{\prime\prime} y_2 – y_1^{\prime} y_2^{\prime} = y_1 y_2^{\prime\prime} – y_1^{\prime\prime} y_2\). En remplaçant, les termes en \(\dfrac{1}{t} y_1 y_2\) se compensent, et il reste
\[W^{\prime}(t) = (1 + \frac{1}{t})(y_1 y_2^{\prime} – y_1^{\prime} y_2) = (1 + \frac{1}{t}) W(t).\]
C’est une équation linéaire d’ordre 1. Une primitive de \(1 + \dfrac{1}{t}\) sur \(I\) est \(t + \ln t\). Donc \(W(t) = K e^{t + \ln t} = K\, t\, e^t\), avec \(K\) constante.
-
Comme \(y_1\) ne s’annule pas, on a \((\dfrac{y_2}{y_1})^{\prime} = \dfrac{y_1 y_2^{\prime} – y_1^{\prime} y_2}{y_1^2} = \dfrac{W}{y_1^2}\). Avec \(W(t) = -t e^t\), on obtient \((\dfrac{y_2}{y_1})^{\prime} = -t e^{-t}\).
Or \(t \mapsto (t + 1) e^{-t}\) a pour dérivée \(e^{-t} – (t + 1) e^{-t} = -t e^{-t}\). On peut donc prendre \(\dfrac{y_2}{y_1} = (t + 1) e^{-t}\), c’est-à-dire \(y_2(t) = t + 1\).
Vérification : \(y_2^{\prime\prime} = 0\) et \(-(t + 1) \times 1 + (t + 1) = 0\). De plus, \(W = e^t \times 1 – e^t (t + 1) = -t e^t\). La fonction \(y_2 : t \mapsto t + 1\) convient.
-
L’équation, normalisée sur \(I\), a des coefficients continus. Par le théorème de Cauchy linéaire, son espace de solutions est donc de dimension 2. Le wronskien \(-t e^t\) ne s’annule pas sur \(I\), donc \((y_1, y_2)\) est libre. C’est une base, et les solutions sont les \(y = \alpha e^t + \beta (t + 1)\).
Les conditions donnent \(\alpha e + 2\beta = 0\) et \(\alpha e + \beta = 1\). Par différence, \(\beta = -1\), puis \(\alpha = \dfrac{2}{e}\). La solution cherchée est \(y(t) = 2 e^{t – 1} – t – 1\). On vérifie que \(y(1) = 2 – 2 = 0\) et \(y^{\prime}(1) = 2 – 1 = 1\).
Barème : a) 0,5 point ; b) 0,5 point pour l’équation de \(W\), 0,5 point pour la résolution ; c) 0,5 point pour la dérivée du quotient, 0,5 point pour la primitive, 0,5 point pour \(y_2\) et la vérification ; d) 0,5 point pour la base (dimension et wronskien), 0,5 point pour la solution du problème de Cauchy.
Exercice 3 : Variation des constantes (4 points)
-
L’équation caractéristique \(r^2 + 1 = 0\) a pour racines \(\pm i\). Les solutions homogènes sont les \(t \mapsto A \cos t + B \sin t\), avec \(A, B \in \mathbb{R}\).
-
On cherche \(y = \lambda \cos t + \mu \sin t\), avec \(\lambda, \mu\) dérivables et \(\lambda^{\prime} \cos t + \mu^{\prime} \sin t = 0\). Alors \(y^{\prime} = -\lambda \sin t + \mu \cos t\), puis \(y^{\prime\prime} = -\lambda \cos t – \mu \sin t – \lambda^{\prime} \sin t + \mu^{\prime} \cos t\). Ainsi \(y\) est solution si et seulement si
\[\begin{cases} \lambda^{\prime} \cos t + \mu^{\prime} \sin t = 0 \\ -\lambda^{\prime} \sin t + \mu^{\prime} \cos t = \dfrac{1}{\cos t} \end{cases}\]
Le déterminant de ce système vaut \(\cos^2 t + \sin^2 t = 1\) : c’est le wronskien de \((\cos, \sin)\). Par les formules de Cramer, \(\lambda^{\prime} = -\sin t \times \dfrac{1}{\cos t} = -\tan t\) et \(\mu^{\prime} = \cos t \times \dfrac{1}{\cos t} = 1\).
Sur \(J\), on a \(\cos t > 0\). On peut donc prendre \(\lambda(t) = \ln(\cos t)\) et \(\mu(t) = t\). Une solution particulière est \(y_p(t) = \cos t\, \ln(\cos t) + t \sin t\).
-
Par le principe de superposition, les solutions de \((E_3)\) sur \(J\) sont les \(y(t) = A \cos t + B \sin t + \cos t\, \ln(\cos t) + t \sin t\), avec \(A, B \in \mathbb{R}\).
-
L’équation s’écrit \(y^{\prime\prime} = -y + \dfrac{1}{\cos t}\), avec un second membre continu sur \(J\). Le théorème de Cauchy linéaire assure donc l’existence et l’unicité de la solution. On calcule \(y_p(0) = 1 \times \ln 1 + 0 = 0\) et \(y_p^{\prime}(t) = -\sin t\, \ln(\cos t) – \sin t + \sin t + t \cos t = -\sin t\, \ln(\cos t) + t \cos t\), d’où \(y_p^{\prime}(0) = 0\).
La solution cherchée est \(y_p : t \mapsto \cos t\, \ln(\cos t) + t \sin t\).
Erreur fréquente : oublier la condition \(\lambda^{\prime} \cos t + \mu^{\prime} \sin t = 0\) et dériver deux fois un produit sans la simplifier, ce qui fait apparaître des dérivées secondes de \(\lambda\) et \(\mu\).
Barème : a) 0,5 point ; b) 1 point pour le système, 0,5 point pour sa résolution, 0,5 point pour les primitives (signe de \(\cos t\) justifié) ; c) 0,5 point ; d) 0,5 point pour la justification par le théorème de Cauchy, 0,5 point pour la solution.
Exercice 4 : Solutions développables en série entière (4 points)
-
Sur \(]-R, R[\), on peut dériver terme à terme. Ainsi \(f^{\prime}(x) = \sum_{n \geq\, 1} n a_n x^{n-1}\) et \(f^{\prime\prime}(x) = \sum_{n \geq\, 2} n(n-1) a_n x^{n-2}\). On obtient
\[4x f^{\prime\prime}(x) + 2 f^{\prime}(x) = \sum_{n \geq\, 1} (4n(n-1) + 2n) a_n x^{n-1} = \sum_{n \geq\, 0} 2(n+1)(2n+1)\, a_{n+1} x^n.\]
Par unicité des coefficients d’une série entière, \(f\) est solution si et seulement si, pour tout \(n \geq\, 0\), \(2(n+1)(2n+1) a_{n+1} = a_n\). Autrement dit, \(a_{n+1} = \dfrac{a_n}{(2n+1)(2n+2)}\). Par récurrence, \(a_n = \dfrac{a_0}{(2n)!}\) pour tout \(n\).
Réciproquement, pour \(a_0 \neq 0\), on a \(|\dfrac{a_{n+1}}{a_n}| = \dfrac{1}{(2n+1)(2n+2)} \to 0\). La règle de d’Alembert donne donc \(R = +\infty\). Le calcul précédent est alors valable sur \(\mathbb{R}\).
-
Pour \(x > 0\), \(\sum \dfrac{x^n}{(2n)!} = \sum \dfrac{(\sqrt{x})^{2n}}{(2n)!}\). Pour \(x < 0\), on écrit \(x^n = (-1)^n (\sqrt{-x})^{2n}\). On obtient \(f(x) = \operatorname{ch}(\sqrt{x})\) pour \(x > 0\) et \(f(x) = \cos(\sqrt{-x})\) pour \(x < 0\).
-
Pour \(x > 0\), on a \(g^{\prime}(x) = \dfrac{\operatorname{ch}(\sqrt{x})}{2\sqrt{x}}\). Puis \(g^{\prime\prime}(x) = \dfrac{\operatorname{sh}(\sqrt{x})}{4x} – \dfrac{\operatorname{ch}(\sqrt{x})}{4x\sqrt{x}}\). Donc
\[4x g^{\prime\prime} + 2 g^{\prime} – g = \operatorname{sh}\sqrt{x} – \frac{\operatorname{ch}\sqrt{x}}{\sqrt{x}} + \frac{\operatorname{ch}\sqrt{x}}{\sqrt{x}} – \operatorname{sh}\sqrt{x} = 0.\]
Sur \(]0, +\infty[\), l’équation se normalise en \(y^{\prime\prime} = -\dfrac{1}{2x} y^{\prime} + \dfrac{1}{4x} y\), à coefficients continus. Par le théorème de Cauchy linéaire, l’espace des solutions est de dimension 2. Or \(f\) et \(g\) sont solutions, et \(\dfrac{g}{f} = \operatorname{th}\sqrt{x}\) n’est pas constante : la famille est libre. Les solutions sur \(]0, +\infty[\) sont donc les \(y = \alpha \operatorname{ch}\sqrt{x} + \beta \operatorname{sh}\sqrt{x}\).
-
On a \(y^{\prime}(x) = \dfrac{\alpha}{2} \times \dfrac{\operatorname{sh}\sqrt{x}}{\sqrt{x}} + \dfrac{\beta \operatorname{ch}\sqrt{x}}{2\sqrt{x}}\). Quand \(x \to 0^+\), le premier terme tend vers \(\dfrac{\alpha}{2}\), car \(\dfrac{\operatorname{sh} u}{u} \to 1\). En revanche, le second tend vers \(\pm \infty\) dès que \(\beta \neq 0\).
Les solutions cherchées sont exactement les \(\alpha \operatorname{ch}\sqrt{x}\) : ce sont les restrictions des solutions développables en série entière de la question a. Les solutions développables en série entière forment une droite, alors que l’espace des solutions sur \(]0, +\infty[\) est un plan : le point \(0\), où le coefficient de \(y^{\prime\prime}\) s’annule, est singulier.
Barème : a) 0,5 point pour la dérivation terme à terme et le décalage d’indice, 0,5 point pour la récurrence et \(a_n\), 0,5 point pour \(R\) ; b) 0,5 point ; c) 0,5 point pour la vérification, 0,5 point pour la dimension et la liberté ; d) 0,5 point pour l’étude de la limite, 0,5 point pour la conclusion.
Exercice 5 : Problème : équations non normalisées et raccordements (5 points)
Partie A : l’équation x y′ − 2y = x³
-
Sur \(]0, +\infty[\), l’équation s’écrit \(y^{\prime} – \dfrac{2}{x} y = x^2\). Les solutions homogènes sont les \(C x^2\), car \(\exp(2 \ln x) = x^2\). Ensuite, \(y = x^3\) est une solution particulière : \(x \times 3x^2 – 2x^3 = x^3\). Le même calcul vaut sur \(]-\infty, 0[\), puisque \(\exp(2 \ln |x|) = x^2\).
Les solutions sont \(y = x^3 + C_1 x^2\) sur \(]0, +\infty[\) et \(y = x^3 + C_2 x^2\) sur \(]-\infty, 0[\).
-
Analyse. Soit \(y\) une solution sur \(\mathbb{R}\). Ses restrictions sont solutions sur chaque demi-droite, donc il existe \(C_1, C_2\) tels que \(y(x) = x^3 + C_1 x^2\) pour \(x > 0\) et \(y(x) = x^3 + C_2 x^2\) pour \(x < 0\). Par continuité en \(0\), \(y(0) = 0\), ce que confirme l’équation en \(x = 0\) : \(-2y(0) = 0\).
Synthèse. Soit \(y\) ainsi définie, avec \(y(0) = 0\). Elle est dérivable sur \(\mathbb{R}^*\) et vérifie l’équation. En \(0\), le taux d’accroissement vaut \(\dfrac{y(x)}{x} = x^2 + C_i x\), qui tend vers \(0\) des deux côtés. Donc \(y\) est dérivable en \(0\), avec \(y^{\prime}(0) = 0\). L’équation en \(0\) s’écrit alors \(0 \times 0 – 2 \times 0 = 0\) : elle est vérifiée.
Les solutions sur \(\mathbb{R}\) sont les fonctions égales à \(x^3 + C_1 x^2\) pour \(x \geq\, 0\) et à \(x^3 + C_2 x^2\) pour \(x < 0\), avec \(C_1\) et \(C_2\) réels quelconques.

-
La direction est l’ensemble des solutions homogènes \(x \mapsto C_1 x^2\) (pour \(x \geq\, 0\)) et \(C_2 x^2\) (pour \(x < 0\)). Elle est engendrée par \(x \mapsto x^2 \mathbf{1}_{x \geq\, 0}\) et \(x \mapsto x^2 \mathbf{1}_{x < 0}\). Elle est donc de dimension 2, alors que l’équation est d’ordre 1.
Il n’y a pas de contradiction. En effet, le théorème de Cauchy linéaire ne s’applique qu’à une équation normalisée \(y^{\prime} = a(x) y + b(x)\), avec \(a, b\) continues. Or on ne peut pas diviser par \(x\) sur un intervalle contenant \(0\).
Toutes les solutions vérifient \(y(0) = 0\). Il y en a donc une infinité avec \(y(0) = 0\), et aucune avec \(y(0) = 1\). Enfin, \(y(1) = 1 + C_1 = 2\) donne \(C_1 = 1\), et \(y(-1) = -1 + C_2 = 0\) donne \(C_2 = 1\). La solution cherchée est \(y(x) = x^3 + x^2\) sur \(\mathbb{R}\).
-
La fonction est de classe \(\mathcal{C}^\infty\) sur \(\mathbb{R}^*\). Sa dérivée vaut \(3x^2 + 2C_1 x\) pour \(x > 0\), \(3x^2 + 2C_2 x\) pour \(x < 0\) et \(0\) en \(0\). Elle est donc continue : \(y\) est de classe \(\mathcal{C}^1\). Le taux d’accroissement de \(y^{\prime}\) en \(0\) tend vers \(2C_1\) à droite et vers \(2C_2\) à gauche. Les solutions de classe \(\mathcal{C}^2\) sont donc celles avec \(C_1 = C_2\), c’est-à-dire les \(x \mapsto x^3 + C x^2\). Dans ce cas, \(y^{\prime\prime}(x) = 6x + 2C\) est bien continue.
Partie B : l’équation x y′ + y = 2x
-
On remarque que \(x y^{\prime} + y = (x y)^{\prime}\). Sur chacun des intervalles \(]0, +\infty[\) et \(]-\infty, 0[\), l’équation équivaut donc à \((xy)^{\prime} = 2x\), soit \(xy = x^2 + C\). Les solutions sont \(y = x + \dfrac{C_1}{x}\) sur \(]0, +\infty[\) et \(y = x + \dfrac{C_2}{x}\) sur \(]-\infty, 0[\).
Si \(y\) est solution sur \(\mathbb{R}\), elle est continue en \(0\), donc bornée au voisinage de \(0\). Or \(\dfrac{C_1}{x}\) n’est bornée au voisinage de \(0^+\) que si \(C_1 = 0\) ; de même, \(C_2 = 0\). Donc \(y(x) = x\) sur \(\mathbb{R}^*\), puis \(y(0) = 0\) par continuité. Réciproquement, \(y = x\) convient : \(x \times 1 + x = 2x\). L’unique solution de \((F)\) sur \(\mathbb{R}\) est \(x \mapsto x\).
Barème : a) 0,5 point par demi-droite ; b) 0,5 point pour l’analyse, 1 point pour la synthèse (dérivabilité en 0 démontrée) ; c) 0,25 point pour la dimension, 0,25 point pour l’explication, 0,25 point pour les problèmes en 0, 0,25 point pour la solution avec y(1) et y(−1) ; d) 0,5 point ; e) 0,5 point pour les solutions sur chaque demi-droite, 0,5 point pour le raccordement.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : équations différentielles linéaires
Pour consolider ce que le corrigé vous a appris, relisez le cours « Équations différentielles linéaires » en maths spé puis entraînez-vous avec les exercices corrigés équations différentielles linéaires.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.