Ces exercices intégrales spé couvrent tout le chapitre, des intégrales de référence au problème de Wallis et Gauss. Les premiers entraînent à justifier la convergence par comparaison ou équivalent aux bornes. Ensuite viennent les calculs par intégration par parties et changement de variable, puis l’étude d’intégrales dépendant d’un paramètre.
La dernière série porte sur les équivalents de restes et d’intégrales partielles, ainsi que sur la comparaison série-intégrale. Chaque exercice porte un niveau de difficulté, du calcul direct au sujet de concours. Cherchez chaque question au moins vingt minutes avant de lire le corrigé : c’est ainsi que les réflexes de rédaction s’installent. Enfin, rédigez comme en colle, en citant précisément les théorèmes utilisés et en vérifiant leurs hypothèses.
Avant de commencer, relisez le cours de maths spé sur intégrales généralisées.
Exercice 1 : Intégrales de référence
Dans cet exercice, \(\alpha\) et \(a\) sont des réels. Toutes les réponses se justifient par un calcul de primitive.
- Étudier la nature de \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) et donner sa valeur lorsqu’elle converge.
- Même question pour \(\int_0^{1} \frac{\mathrm{d}t}{t^{\alpha}}\).
- Même question pour \(\int_0^{+\infty} \mathrm{e}^{-at}\,\mathrm{d}t\).
- En déduire que \(\int_0^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) diverge pour tout réel \(\alpha\).
Exercice 2 : Calculs directs par primitive
Justifier la convergence et calculer les intégrales suivantes.
- \(A = \int_0^{+\infty} \frac{\mathrm{d}t}{(1+t)^2}\).
- \(B = \int_1^{+\infty} \frac{\mathrm{d}t}{t\,(t+1)}\).
- \(C = \int_0^{1} \frac{\mathrm{d}t}{\sqrt{1 – t^2}}\).
- \(D = \int_{-\infty}^{+\infty} \frac{\mathrm{d}t}{t^2 + 2t + 2}\).
Exercice 3 : Exponentielles complexes
Soient \(a > 0\) et \(b \in \mathbb{R}\). On pose \(z = a + ib\).
- Montrer que \(t \mapsto \mathrm{e}^{-zt}\) est intégrable sur \([0, +\infty[\) et que \(\int_0^{+\infty} \mathrm{e}^{-zt}\,\mathrm{d}t = \frac{1}{z}\).
- En déduire les valeurs de \(\int_0^{+\infty} \mathrm{e}^{-at} \cos(bt)\,\mathrm{d}t\) et de \(\int_0^{+\infty} \mathrm{e}^{-at} \sin(bt)\,\mathrm{d}t\).
- Calculer \(\int_0^{+\infty} \mathrm{e}^{-t} \sin t\,\mathrm{d}t\) et \(\int_0^{+\infty} \mathrm{e}^{-t} \cos(2t)\,\mathrm{d}t\).
Exercice 4 : Comparaison de fonctions positives
- Montrer que \(\mathrm{e}^{-t^2} \leq\, \mathrm{e}^{-t}\) pour \(t \geq\, 1\). En déduire que \(\int_0^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t\) converge.
- Montrer que \(\int_1^{+\infty} \frac{\sin^2 t}{t^2}\,\mathrm{d}t\) converge et que sa valeur est inférieure ou égale à \(1\).
- Montrer que \(\int_2^{+\infty} \frac{\mathrm{d}t}{\ln t}\) diverge.
- Montrer que \(\int_0^{+\infty} \frac{\mathrm{d}t}{1 + t^4}\) converge et que sa valeur est inférieure ou égale à \(\frac{4}{3}\).
Exercice 5 : Intégrabilité par équivalents aux bornes
Étudier la nature des intégrales suivantes.
- \(\int_0^{+\infty} \frac{\sqrt{t}}{1 + t^2}\,\mathrm{d}t\).
- \(\int_0^{\pi/2} \frac{\mathrm{d}t}{\sin t}\).
- \(\int_0^{+\infty} t^3 \mathrm{e}^{-\sqrt{t}}\,\mathrm{d}t\).
- \(\int_0^{1} \frac{\mathrm{d}t}{\sqrt{1 – t^3}}\).
- \(\int_0^{1} \frac{\ln t}{\sqrt{t}}\,\mathrm{d}t\), dont on calculera la valeur à l’aide de la primitive \(t \mapsto 2\sqrt{t} \ln t – 4\sqrt{t}\).
Exercice 6 : Fonctions intégrables et espace L¹
Soit \(I\) un intervalle de \(\mathbb{R}\).
- Soient \(f, g \in L^1(I, \mathbb{C})\) et \(\lambda \in \mathbb{C}\). Montrer que \(\lambda f + g \in L^1(I, \mathbb{C})\).
- Montrer que \(t \mapsto \frac{1}{\sqrt{t}}\) est intégrable sur \(]0, 1]\), mais pas son carré.
- Montrer que \(t \mapsto \frac{1}{t^2}\) est intégrable sur \([1, +\infty[\), alors que sa racine carrée \(t \mapsto \frac{1}{t}\) ne l’est pas.
- Soit \(f\) continue, bornée et intégrable sur \(I\). Montrer que \(f^2\) est intégrable sur \(I\).
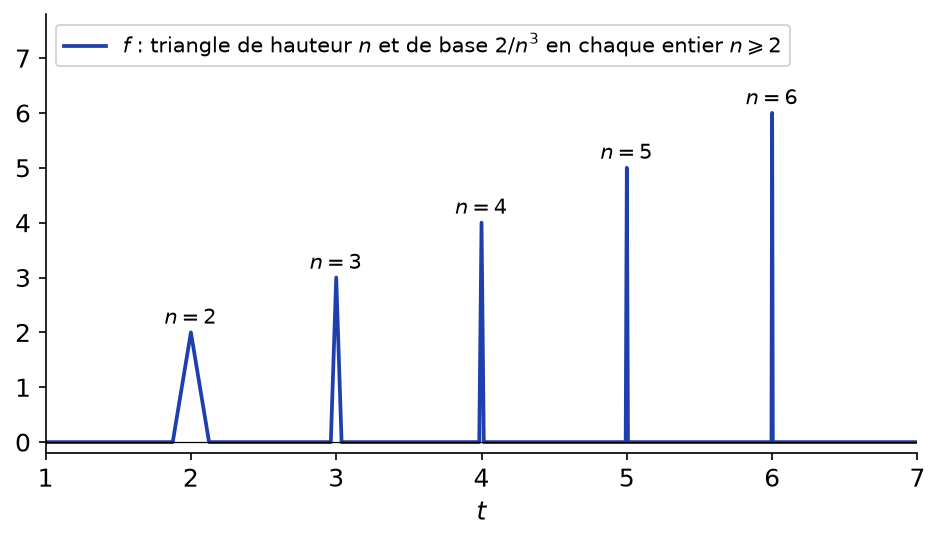
- On définit \(f : [1, +\infty[ \to \mathbb{R}\) continue, affine par morceaux, nulle en dehors des intervalles \([n – \frac{1}{n^3}, n + \frac{1}{n^3}]\) pour \(n \geq\, 2\), avec \(f(n) = n\), comme sur la figure ci-dessous. Montrer que \(f\) est intégrable sur \([1, +\infty[\), mais que \(f\) ne tend pas vers \(0\) en \(+\infty\).
Exercice 7 : Intégration par parties et factorielle
Pour \(n \in \mathbb{N}\), on pose \(I_n = \int_0^{+\infty} t^n \mathrm{e}^{-t}\,\mathrm{d}t\).
- Justifier l’existence de \(I_n\).
- À l’aide d’une intégration par parties, montrer que \(I_{n+1} = (n+1) I_n\).
- En déduire \(I_n\) pour tout \(n\).
- Soit \(a > 0\). Calculer \(\int_0^{+\infty} t^n \mathrm{e}^{-at}\,\mathrm{d}t\) à l’aide d’un changement de variable.
Exercice 8 : Intégration par parties sur ]0, 1]
- Justifier la convergence et calculer \(\int_0^1 \ln t\,\mathrm{d}t\).
- Pour \(n \in \mathbb{N}\), justifier la convergence et calculer \(J_n = \int_0^1 t^n \ln t\,\mathrm{d}t\).
- Justifier la convergence et calculer \(K = \int_0^1 t\,(\ln t)^2\,\mathrm{d}t\).
Exercice 9 : Changements de variable
Justifier la convergence et calculer, à l’aide du changement de variable indiqué :
- \(\int_0^{+\infty} \frac{\mathrm{d}t}{\mathrm{e}^t + \mathrm{e}^{-t}}\), avec \(u = \mathrm{e}^t\) ;
- \(\int_0^1 \frac{\mathrm{d}t}{\sqrt{t\,(1-t)}}\), avec \(t = \sin^2 \theta\) ;
- \(\int_0^{+\infty} \mathrm{e}^{-\sqrt{t}}\,\mathrm{d}t\), avec \(u = \sqrt{t}\) ;
- \(\int_1^{+\infty} \frac{\mathrm{d}t}{t \sqrt{t – 1}}\), avec \(u = \sqrt{t – 1}\).
Exercice 10 : Une intégrale nulle par symétrie
- Montrer que \(t \mapsto \frac{\ln t}{1 + t^2}\) est intégrable sur \(]0, +\infty[\).
- À l’aide du changement de variable \(u = \frac{1}{t}\), montrer que \(\int_0^{+\infty} \frac{\ln t}{1 + t^2}\,\mathrm{d}t = 0\).
- Soit \(a > 0\). En déduire la valeur de \(\int_0^{+\infty} \frac{\ln t}{a^2 + t^2}\,\mathrm{d}t\).
Exercice 11 : Intégrales de Bertrand
Soient \(\alpha, \beta\) deux réels. On étudie \(J(\alpha, \beta) = \int_{\mathrm{e}}^{+\infty} \frac{\mathrm{d}t}{t^{\alpha} (\ln t)^{\beta}}\).
- On suppose \(\alpha > 1\). En introduisant \(\gamma \in ]1, \alpha[\), montrer que \(J(\alpha, \beta)\) converge.
- On suppose \(\alpha < 1\). Montrer que \(J(\alpha, \beta)\) diverge.
- On suppose \(\alpha = 1\). À l’aide du changement de variable \(u = \ln t\), déterminer la nature de \(J(1, \beta)\).
- Résumer les résultats et dessiner, dans le plan des couples \((\alpha, \beta)\), la zone de convergence.
Exercice 12 : Convergence selon un paramètre
Déterminer l’ensemble des réels \(\alpha\) pour lesquels chaque intégrale converge.
- \(\int_0^{+\infty} \frac{\mathrm{d}t}{t^{\alpha} (1 + t)}\).
- \(\int_0^{+\infty} \frac{\arctan t}{t^{\alpha}}\,\mathrm{d}t\).
- \(\int_0^{+\infty} t^{\alpha} \mathrm{e}^{-t}\,\mathrm{d}t\).
- \(\int_1^{+\infty} ( \sqrt{t + 1} – \sqrt{t} )^{\alpha} \mathrm{d}t\).
Exercice 13 : Le sinus cardinal n’est pas intégrable
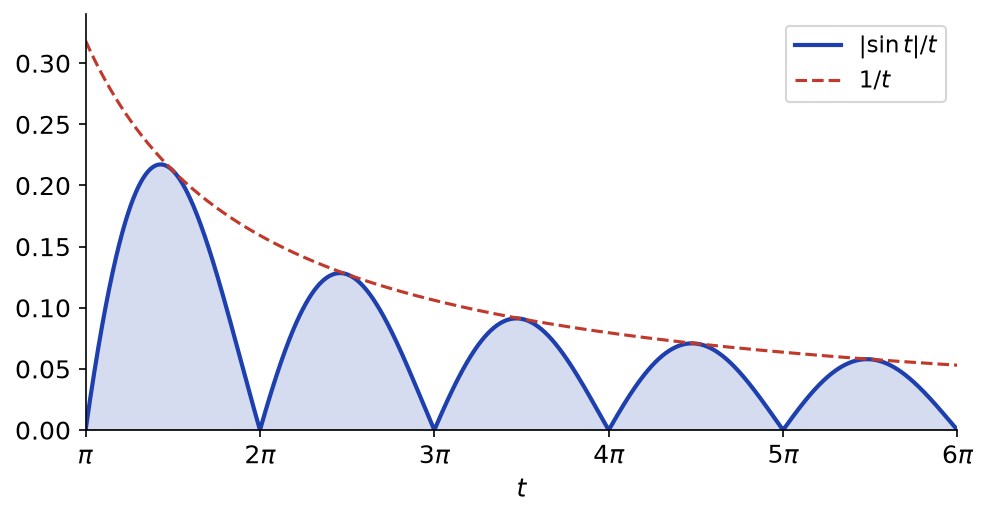
On considère \(f(t) = \frac{\sin t}{t}\) sur \(]0, +\infty[\). La figure ci-dessous représente \(|f|\) sur \([\pi, 6\pi]\).
- Montrer que \(f\) est intégrable sur \(]0, \pi]\).
- Pour \(k \geq\, 1\), montrer que \(\int_{k\pi}^{(k+1)\pi} \frac{|\sin t|}{t}\,\mathrm{d}t \geq\, \frac{2}{(k+1)\pi}\).
- En déduire que \(f\) n’est pas intégrable sur \(]0, +\infty[\).
- Montrer en revanche que \(t \mapsto \frac{\sin t}{t^{3/2}}\) est intégrable sur \([1, +\infty[\).
Exercice 14 : Série et intégrale de 1/(t ln t)
On pose \(f(t) = \frac{1}{t \ln t}\) pour \(t \geq\, 2\), et \(S_n = \sum_{k=2}^{n} f(k)\) pour \(n \geq\, 2\).
- Montrer que \(f\) est positive et décroissante sur \([2, +\infty[\).
- Calculer \(\int_2^x f(t)\,\mathrm{d}t\) pour \(x \geq\, 2\). L’intégrale \(\int_2^{+\infty} f\) converge-t-elle ?
- Montrer que \(\int_3^{n+1} f \leq\, S_n – f(2) \leq\, \int_2^{n} f\) pour \(n \geq\, 3\).
- En déduire que \(S_n \sim \ln(\ln n)\). Quelle est la nature de la série \(\sum \frac{1}{n \ln n}\) ?
- Par la même méthode, déterminer la nature de \(\sum_{n \geq\, 2} \frac{1}{n (\ln n)^2}\).
Exercice 15 : Équivalents de sommes par comparaison série-intégrale
- Montrer que \(\sum_{k=1}^{n} \sqrt{k} \sim \frac{2}{3} n^{3/2}\).
- Pour \(n \geq\, 2\), on pose \(R_n = \sum_{k=n}^{+\infty} \frac{1}{k^2}\). Montrer que \(\frac{1}{n} \leq\, R_n \leq\, \frac{1}{n-1}\), puis que \(R_n \sim \frac{1}{n}\).
- Montrer que \(\ln(n!) \sim n \ln n\).
Exercice 16 : Équivalent d’un reste de Riemann
Déterminer un équivalent simple, quand \(x \to +\infty\), de chacune des quantités suivantes.
- \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^3 + 1}\).
- \(\int_x^{+\infty} \frac{\sqrt{t}}{t^3 + 1}\,\mathrm{d}t\).
- \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^2 + t}\), dont on calculera aussi la valeur exacte pour vérifier le résultat.
Exercice 17 : Équivalent d’une intégrale partielle divergente
- Calculer la dérivée de \(t \mapsto \frac{\mathrm{e}^t}{t}\). En déduire que \(\int_1^x \frac{\mathrm{e}^t}{t}\,\mathrm{d}t \sim \frac{\mathrm{e}^x}{x}\) quand \(x \to +\infty\).
- Montrer de même que \(\int_2^x \frac{\mathrm{d}t}{\ln t} \sim \frac{x}{\ln x}\) quand \(x \to +\infty\).
Exercice 18 : Reste de l’intégrale de Gauss
Pour \(x > 0\), on pose \(R(x) = \int_x^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t\).
- Justifier l’existence de \(R(x)\).
- Soit \(\varphi(t) = \frac{\mathrm{e}^{-t^2}}{2t}\). Calculer \(\varphi^{\prime}(t)\) et en déduire que \(R(x) \sim \frac{\mathrm{e}^{-x^2}}{2x}\) quand \(x \to +\infty\).
- Par une intégration par parties, montrer que pour tout \(x > 0\) :
\[\frac{\mathrm{e}^{-x^2}}{2x} \cdot \frac{1}{1 + \frac{1}{2x^2}} \leq\, R(x) \leq\, \frac{\mathrm{e}^{-x^2}}{2x}.\] - En déduire un encadrement de \(R(3)\) à \(10^{-6}\) près environ.
Exercice 19 : Comportement en 0 d’une intégrale partielle
- Montrer que \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t \sim -\ln x\) quand \(x \to 0^+\).
- Montrer que \(\int_x^1 \frac{\mathrm{e}^t}{t^2}\,\mathrm{d}t \sim \frac{1}{x}\) quand \(x \to 0^+\).
- Montrer qu’il existe une constante \(C\) telle que \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t = -\ln x + C + o(1)\) quand \(x \to 0^+\).
Exercice 20 : Une intégrale de type Frullani
On pose \(I = \int_0^{+\infty} \frac{\mathrm{e}^{-t} – \mathrm{e}^{-2t}}{t}\,\mathrm{d}t\).
- Montrer que la fonction intégrée est intégrable sur \(]0, +\infty[\).
- Soit \(\varepsilon > 0\). Montrer que \(\int_{\varepsilon}^{+\infty} \frac{\mathrm{e}^{-t} – \mathrm{e}^{-2t}}{t}\,\mathrm{d}t = \int_{\varepsilon}^{2\varepsilon} \frac{\mathrm{e}^{-t}}{t}\,\mathrm{d}t\).
- En déduire que \(I = \ln 2\).
- Pour \(0 < a < b\), calculer de même \(\int_0^{+\infty} \frac{\mathrm{e}^{-at} – \mathrm{e}^{-bt}}{t}\,\mathrm{d}t\).
Exercice 21 : Fonction intégrable décroissante et limite de x f(x)
Soit \(f : [0, +\infty[ \to \mathbb{R}\) continue, positive, décroissante et intégrable.
- Montrer que \(\int_{x/2}^{x} f(t)\,\mathrm{d}t \to 0\) quand \(x \to +\infty\).
- En déduire que \(x f(x) \to 0\) quand \(x \to +\infty\), autrement dit que \(f(x) = o(1/x)\).
- Montrer que l’hypothèse de décroissance est indispensable, à l’aide de la fonction de l’exercice 6.
- La fonction \(t \mapsto \frac{1}{t \ln t}\) vérifie \(t f(t) \to 0\). Est-elle intégrable sur \([2, +\infty[\) ? Conclure sur la réciproque du résultat de la question 2.
Exercice 22 : Intégrale du logarithme du sinus
On pose \(I = \int_0^{\pi/2} \ln(\sin t)\,\mathrm{d}t\).
- Montrer que \(t \mapsto \ln(\sin t)\) est intégrable sur \(]0, \frac{\pi}{2}]\).
- Montrer que \(I = \int_0^{\pi/2} \ln(\cos t)\,\mathrm{d}t\).
- Montrer que \(\int_0^{\pi} \ln(\sin u)\,\mathrm{d}u = 2I\).
- En calculant \(2I\) à l’aide de la formule \(\sin(2t) = 2 \sin t \cos t\), montrer que \(I = -\frac{\pi}{2} \ln 2\).
- En déduire la valeur de \(\int_0^1 \frac{\ln t}{\sqrt{1 – t^2}}\,\mathrm{d}t\).
Exercice 23 : Problème, intégrales de Wallis et intégrale de Gauss
Pour \(n \in \mathbb{N}\), on pose \(W_n = \int_0^{\pi/2} \cos^n \theta\,\mathrm{d}\theta\). On pose aussi \(G = \int_0^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t\), dont la convergence a été établie à l’exercice 4.
Partie A : intégrales de Wallis.
- Calculer \(W_0\) et \(W_1\). Montrer que la suite \((W_n)\) est positive et décroissante.
- À l’aide d’une intégration par parties, montrer que \((n+2) W_{n+2} = (n+1) W_n\).
- Montrer que la suite \(\big((n+1) W_{n+1} W_n\big)\) est constante et donner sa valeur.
- Montrer que \(W_{n+1} \sim W_n\), puis que \(W_n \sim \sqrt{\frac{\pi}{2n}}\).
Partie B : intégrale de Gauss. Soit \(n \geq\, 1\).
- Montrer que \(1 + u \leq\, \mathrm{e}^{u}\) pour tout réel \(u\). En déduire que, pour \(t \in [0, \sqrt{n}]\), \((1 – \frac{t^2}{n})^n \leq\, \mathrm{e}^{-t^2}\), et que, pour tout \(t \geq\, 0\), \(\mathrm{e}^{-t^2} \leq\, (1 + \frac{t^2}{n})^{-n}\).
- Avec \(t = \sqrt{n} \sin \theta\), montrer que \(\int_0^{\sqrt{n}} (1 – \frac{t^2}{n})^n \mathrm{d}t = \sqrt{n}\, W_{2n+1}\).
- Avec \(t = \sqrt{n} \tan \theta\), montrer que \(\int_0^{+\infty} (1 + \frac{t^2}{n})^{-n} \mathrm{d}t = \sqrt{n}\, W_{2n-2}\).
- En déduire un encadrement de \(G\), puis la valeur \(G = \frac{\sqrt{\pi}}{2}\).
Le corrigé des exercices
Chaque exercice est corrigé en détail, question par question, sur la page suivante.

Pour aller plus loin en maths spé
- Le cours : intégrales généralisées, cours de maths spé
- À maîtriser avant : Séries numériques et vectorielles
- Chapitre précédent : Fonctions vectorielles d'une variable réelle
- Chapitre suivant : Convergence dominée et intégration terme à terme
- Le même thème en L2 : intégrales généralisées, exercices de maths en L2
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup