Voici le corrigé du contrôle de maths spé sur le thème : théorème spectral et matrices positives.
Ce corrigé rédige entièrement le devoir sur le théorème spectral, avec le niveau de justification attendu en MP. Chaque équivalence sur les matrices positives y est démontrée par le changement de variable orthogonal.
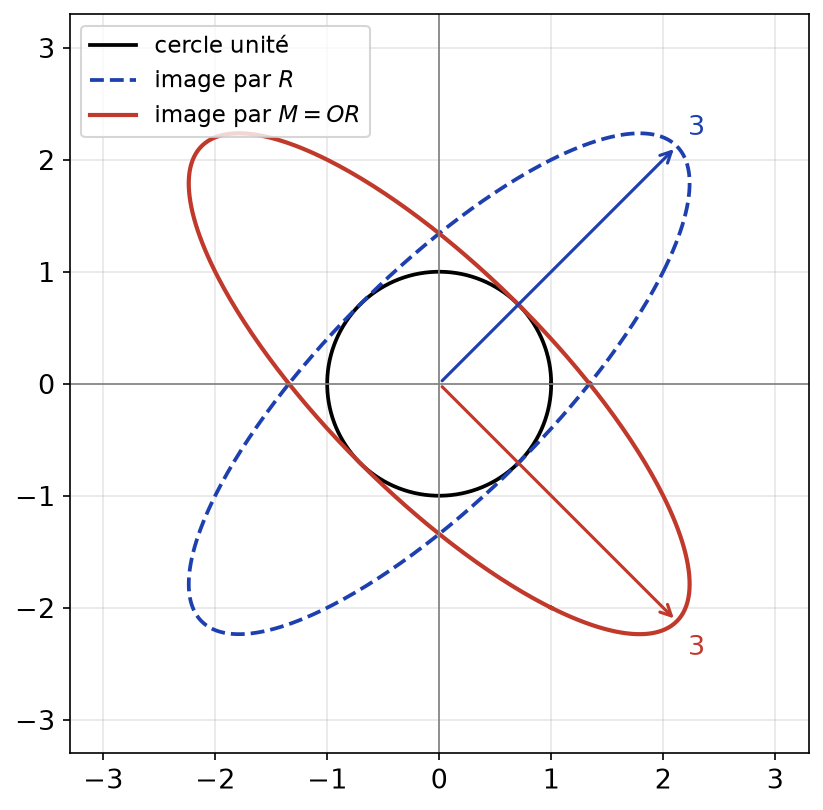
Vous trouverez la diagonalisation complète d’une matrice symétrique d’ordre 3, avec la vérification de l’orthogonalité des vecteurs propres, puis l’égalité des noyaux de A et de sa matrice de Gram. Le problème prouve l’unicité de la racine carrée par l’étude des endomorphismes induits. Une figure montre l’image du cercle unité par la décomposition polaire. Un barème détaillé suit chaque exercice.
L’énoncé se trouve sur la page contrôle de maths spé : théorème spectral et matrices positives.
| Exercice | Points |
| Exercice 1 : Question de cours | 4 points |
| Exercice 2 : Diagonalisation orthogonale d’une matrice symétrique | 4 points |
| Exercice 3 : Matrices de Gram | 3 points |
| Exercice 4 : Quotient de Rayleigh | 3 points |
| Exercice 5 : Problème : racine carrée et décomposition polaire | 6 points |
| Total | 20 points |
Exercice 1 : Question de cours (4 points)
-
Version géométrique. Soit \(E\) un espace euclidien et \(u \in \mathcal{L}(E)\) autoadjoint, c’est-à-dire tel que \(\langle u(x), y \rangle = \langle x, u(y) \rangle\) pour tous \(x, y \in E\). Alors \(E\) est la somme directe orthogonale des sous-espaces propres de \(u\) ; autrement dit, il existe une base orthonormée de \(E\) formée de vecteurs propres de \(u\).
Version matricielle. Pour toute \(S \in \mathcal{S}_n(\mathbb{R})\), il existe \(P \in \mathcal{O}_n(\mathbb{R})\) et \(D\) diagonale réelle telles que \(S = P D P^{-1} = P D\, {^t P\).
-
Supposons \(S \in \mathcal{S}_n^+(\mathbb{R})\). Soit \(\lambda \in \operatorname{Sp}(S)\) et \(x \neq 0\) un vecteur propre associé. Alors \(\langle Sx, x \rangle = \lambda \|x\|^2 \geq\, 0\), et comme \(\|x\|^2 > 0\), on obtient \(\lambda \geq\, 0\).
Réciproquement, supposons \(\operatorname{Sp}(S) \subset \mathbb{R}_+\). D’après le théorème spectral, \(S = P D\, {^t P\) avec \(P\) orthogonale et \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\), les \(\lambda_i\) étant les valeurs propres de \(S\). Soit \(x \in \mathbb{R}^n\) ; posons \(y = {^t P x\). Alors
\[\langle Sx, x \rangle = {^t x P D\, {^t P x = {^t y D y = \sum_{i=1}^n \lambda_i y_i^2 \geq\, 0.\]
Ainsi \(S \in \mathcal{S}_n^+(\mathbb{R})\) si et seulement si toutes ses valeurs propres sont positives.
-
Caractérisation : \(S \in \mathcal{S}_n^{++}(\mathbb{R})\) si et seulement si \(\operatorname{Sp}(S) \subset \mathbb{R}_+^*\).
Si \(S\) est définie positive et \(Sx = \lambda x\) avec \(x \neq 0\), alors \(\lambda \|x\|^2 = \langle Sx, x \rangle > 0\), donc \(\lambda > 0\). Réciproquement, si tous les \(\lambda_i\) sont strictement positifs et \(x \neq 0\), alors \(y = {^t P x \neq 0\) car \({^t P\) est inversible ; donc au moins un \(y_i\) est non nul et \(\sum \lambda_i y_i^2 > 0\).
Barème : a) 0,5 point par version correctement énoncée (base orthonormée exigée) ; b) 0,75 point pour le sens direct, 1,25 point pour la réciproque avec le changement de variable \(y = {^t P x\) ; c) 0,5 point pour l’énoncé, 0,5 point pour la preuve.
Exercice 2 : Diagonalisation orthogonale d’une matrice symétrique (4 points)
-
La matrice \(A\) est réelle et symétrique (\({^t A = A\)). D’après le théorème spectral, elle est diagonalisable dans une base orthonormée de \(\mathbb{R}^3\).
-
On développe \(\det(A – \lambda I_3)\) selon la première ligne :
\[\det(A – \lambda I_3) = (2 – \lambda)[(1 – \lambda)(-\lambda) – 4] + 2 \times (2\lambda) = (2 – \lambda)(\lambda^2 – \lambda – 4) + 4\lambda.\]
En développant, on trouve \(-\lambda^3 + 3\lambda^2 + 6\lambda – 8\). Donc \(\chi_A(\lambda) = \lambda^3 – 3\lambda^2 – 6\lambda + 8\). Le réel \(1\) est racine évidente, et la division donne \(\chi_A(\lambda) = (\lambda – 1)(\lambda^2 – 2\lambda – 8) = (\lambda – 1)(\lambda – 4)(\lambda + 2)\).
Les valeurs propres de \(A\) sont \(4\), \(1\) et \(-2\). Contrôle : leur somme vaut \(3 = \operatorname{tr}(A)\).
-
Chaque valeur propre est simple, donc chaque sous-espace propre est une droite.
Pour \(\lambda = 4\) : le système \((A – 4I_3)X = 0\) donne \(-2x – 2y = 0\) et \(-2y – 4z = 0\), soit \(x = -y\) et \(y = -2z\). On obtient \(E_4 = \operatorname{Vect}(2, -2, 1)\).
Pour \(\lambda = 1\) : on trouve \(x = 2y\) et \(z = -2y\), d’où \(E_1 = \operatorname{Vect}(-2, -1, 2)\).
Pour \(\lambda = -2\) : on trouve \(y = 2x\) et \(z = y\), d’où \(E_{-2} = \operatorname{Vect}(1, 2, 2)\).
Ces trois vecteurs sont deux à deux orthogonaux, comme le prévoit le théorème spectral (par exemple \((2, -2, 1) \cdot (-2, -1, 2) = -4 + 2 + 2 = 0\)). Chacun a pour norme \(3\). En les normant, on obtient
\[P = \frac{1}{3}\begin{pmatrix} 2 -2 1 \\ -2 -1 2 \\ 1 2 2 \end{pmatrix}, \qquad D = \begin{pmatrix} 4 0 0 \\ 0 1 0 \\ 0 0 -2 \end{pmatrix}.\]
La matrice \(P\) est orthogonale et \(A = P D\, {^t P\).
-
La matrice \(A\) admet la valeur propre \(-2 < 0\). D’après l’exercice 1, \(A\) n’est donc pas positive : par exemple \(\langle A v, v \rangle = -18\) pour \(v = (1, 2, 2)\).
Ensuite, \(A + c I_3 = P (D + c I_3)\, {^t P\) est symétrique, de valeurs propres \(4 + c\), \(1 + c\) et \(c – 2\). Elle est définie positive si et seulement si ces trois réels sont strictement positifs, c’est-à-dire si et seulement si \(c > 2\). L’ensemble cherché est \(]2, +\infty[\).
Barème : a) 0,5 point (symétrie réelle et nom du théorème) ; b) 0,5 point pour le calcul du déterminant, 0,5 point pour la factorisation ; c) 0,25 point par sous-espace propre, 0,75 point pour P orthogonale (normalisation) et D ; d) 0,5 point pour la non-positivité, 0,5 point pour l’intervalle.
Exercice 3 : Matrices de Gram (3 points)
-
On a \({^t S = {^t A\, {^t({^t A) = {^t A A = S\), donc \(S\) est symétrique. De plus, pour tout \(x \in \mathbb{R}^n\),
\[\langle Sx, x \rangle = {^t x\, {^t A A x = {^t(Ax)(Ax) = \|Ax\|^2 \geq\, 0.\]
Donc \(S \in \mathcal{S}_n^+(\mathbb{R})\).
-
Si \(Ax = 0\), alors \(Sx = {^t A (Ax) = 0\) : ainsi \(\ker A \subset \ker S\). Inversement, si \(Sx = 0\), alors \(\|Ax\|^2 = \langle Sx, x \rangle = 0\), donc \(Ax = 0\). Ainsi \(\ker S = \ker A\).
Comme \(S\) est positive, ses valeurs propres sont positives. Par conséquent, \(S\) est définie positive si et seulement si \(0 \notin \operatorname{Sp}(S)\), c’est-à-dire \(\ker S = \{0\}\). Cela équivaut à \(\ker A = \{0\}\), donc à l’inversibilité de \(A\) (matrice carrée). Ainsi \(S \in \mathcal{S}_n^{++}(\mathbb{R})\) si et seulement si \(A \in GL_n(\mathbb{R})\).
-
Soit \(S \in \mathcal{S}_n^+(\mathbb{R})\). Par le théorème spectral, \(S = P D\, {^t P\) avec \(P\) orthogonale et \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\), où \(\lambda_i \geq\, 0\). Posons \(\Delta = \operatorname{diag}(\sqrt{\lambda_1}, \ldots, \sqrt{\lambda_n})\) et \(B = \Delta\, {^t P\). Alors
\[{^t B B = P \Delta \Delta\, {^t P = P D\, {^t P = S.\]
Toute matrice symétrique positive s’écrit donc \({^t B B\).
Erreur fréquente : écrire « \(S\) est inversible donc définie positive » sans rappeler d’abord que \(S\) est positive ; une matrice symétrique inversible peut avoir des valeurs propres négatives.
Barème : a) 0,5 point pour la symétrie, 0,5 point pour l’identité avec \(\|Ax\|^2\) ; b) 0,5 point pour l’égalité des noyaux, 0,5 point pour l’équivalence ; c) 1 point (construction de \(B\) et vérification).
Exercice 4 : Quotient de Rayleigh (3 points)
-
D’après le théorème spectral, il existe une base orthonormée \((e_1, \ldots, e_n)\) de \(\mathbb{R}^n\) telle que \(S e_i = \lambda_i e_i\) pour tout \(i\). Soit \(x = \sum x_i e_i\). Par linéarité, \(Sx = \sum \lambda_i x_i e_i\). Comme la base est orthonormée, on obtient
\[\langle Sx, x \rangle = \sum_{i=1}^n \lambda_i x_i^2 \quad \text{et} \quad \|x\|^2 = \sum_{i=1}^n x_i^2.\]
Puisque \(\lambda_1 \leq\, \lambda_i \leq\, \lambda_n\) et \(x_i^2 \geq\, 0\), on en déduit \(\lambda_1 \sum x_i^2 \leq\, \sum \lambda_i x_i^2 \leq\, \lambda_n \sum x_i^2\). Donc \(\lambda_1 \|x\|^2 \leq\, \langle Sx, x \rangle \leq\, \lambda_n \|x\|^2\).
-
Pour \(\|x\| = 1\), on a \(\langle Sx, x \rangle \leq\, \lambda_n\), avec égalité pour \(x = e_n\). Le maximum existe donc et vaut \(\lambda_n\). De plus, l’égalité équivaut à \(\sum (\lambda_n – \lambda_i) x_i^2 = 0\). C’est une somme de termes positifs, donc \(x_i = 0\) dès que \(\lambda_i < \lambda_n\). Le maximum est atteint exactement aux vecteurs unitaires de \(E_{\lambda_n}(S)\).
-
Pour \(X = (x, y, z)\), on a \({^t X A X = 2x^2 + y^2 + 2 \times (-2)xy + 2 \times (-2)yz = q(x, y, z)\), où \(A\) est la matrice de l’exercice 2. Ses valeurs propres extrêmes sont \(-2\) et \(4\).
Sur la sphère unité, le maximum de \(q\) vaut \(4\), atteint en \(\pm \frac{1}{3}(2, -2, 1)\) ; le minimum vaut \(-2\), atteint en \(\pm \frac{1}{3}(1, 2, 2)\). Vérification : \(q(2, -2, 1) = 8 + 4 + 16 + 8 = 36 = 4 \times 9\).
Barème : a) 0,5 point pour la base orthonormée de vecteurs propres, 1 point pour les deux expressions et l’encadrement ; b) 0,5 point ; c) 0,5 point pour la matrice de q, 0,5 point pour les extremums et les points.
Exercice 5 : Problème : racine carrée et décomposition polaire (6 points)
Existence et unicité de la racine carrée
-
Par le théorème spectral, \(S = P D\, {^t P\) avec \(P \in \mathcal{O}_n(\mathbb{R})\) et \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\). Comme \(S\) est positive, les \(\lambda_i\) sont positifs (exercice 1). Posons \(R = P \operatorname{diag}(\sqrt{\lambda_1}, \ldots, \sqrt{\lambda_n})\, {^t P\).
Alors \(R\) est symétrique, et ses valeurs propres \(\sqrt{\lambda_i}\) sont positives : \(R \in \mathcal{S}_n^+(\mathbb{R})\). Enfin \(R^2 = P D\, {^t P = S\), car \({^t P P = I_n\). La matrice \(R\) convient.
-
On a \(R^{\prime} S = R^{\prime 3} = S R^{\prime}\) : les matrices \(R^{\prime}\) et \(S\) commutent. Soit alors \(x \in E_\lambda(S)\). On calcule \(S(R^{\prime} x) = R^{\prime}(Sx) = \lambda R^{\prime} x\), donc \(R^{\prime} x \in E_\lambda(S)\) : chaque sous-espace propre de \(S\) est stable par \(R^{\prime}\).
Notons \(r\) l’endomorphisme induit par \(R^{\prime}\) sur \(E_\lambda(S)\). Il est autoadjoint pour le produit scalaire restreint, car \(R^{\prime}\) est symétrique. Par le théorème spectral, \(r\) est donc diagonalisable. Si \(\mu\) est une valeur propre de \(r\) et \(x \neq 0\) un vecteur propre, alors \(\mu \|x\|^2 = \langle R^{\prime} x, x \rangle \geq\, 0\), donc \(\mu \geq\, 0\). De plus, \(r^2 = \lambda \operatorname{id}\), donc \(\mu^2 = \lambda\), et finalement \(\mu = \sqrt{\lambda}\).
Ainsi \(r\) est diagonalisable avec pour seule valeur propre \(\sqrt{\lambda}\) : \(r = \sqrt{\lambda}\, \operatorname{id}\). Le même raisonnement s’applique à \(R\). Par conséquent, \(R\) et \(R^{\prime}\) coïncident sur chaque \(E_\lambda(S)\). Or \(S\) est diagonalisable, donc \(\mathbb{R}^n\) est la somme de ces sous-espaces. On conclut que \(R^{\prime} = R\) : la racine carrée positive est unique.
Décomposition polaire
-
Existence. Posons \(S = {^t M M\). D’après l’exercice 3, \(S \in \mathcal{S}_n^{++}(\mathbb{R})\), car \(M\) est inversible. Soit \(R\) sa racine carrée positive. Ses valeurs propres \(\sqrt{\lambda_i}\) sont strictement positives, donc \(R \in \mathcal{S}_n^{++}(\mathbb{R})\) et \(R\) est inversible. Posons \(O = M R^{-1}\). Comme \(R^{-1}\) est symétrique,
\[{^t O O = R^{-1}\, {^t M M R^{-1} = R^{-1} R^2 R^{-1} = I_n.\]
Donc \(O \in \mathcal{O}_n(\mathbb{R})\) et \(M = OR\).
Unicité. Si \(M = OR\) avec \(O\) orthogonale et \(R \in \mathcal{S}_n^{++}(\mathbb{R})\), alors \({^t M M = {^t R\, {^t O O R = R^2\). Ainsi \(R\) est une racine carrée positive de \({^t M M\) ; par la question b, elle est unique. Ensuite \(O = M R^{-1}\) est imposée. Le couple \((O, R)\) existe et il est unique.
-
On calcule \({^t M M = \begin{pmatrix} 1 -2 \\ 2 -1 \end{pmatrix}\begin{pmatrix} 1 2 \\ -2 -1 \end{pmatrix} = \begin{pmatrix} 5 4 \\ 4 5 \end{pmatrix}\). Cette matrice a pour valeurs propres \(9\), de vecteur propre \((1, 1)\), et \(1\), de vecteur propre \((1, -1)\). Sa racine carrée positive est donc
\[R = \frac{3}{2}\begin{pmatrix} 1 1 \\ 1 1 \end{pmatrix} + \frac{1}{2}\begin{pmatrix} 1 -1 \\ -1 1 \end{pmatrix} = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}.\]
On vérifie que \(R^2 = \begin{pmatrix} 5 4 \\ 4 5 \end{pmatrix}\). Ensuite \(R^{-1} = \dfrac{1}{3}\begin{pmatrix} 2 -1 \\ -1 2 \end{pmatrix}\), puis
\[O = M R^{-1} = \frac{1}{3}\begin{pmatrix} 0 3 \\ -3 0 \end{pmatrix} = \begin{pmatrix} 0 1 \\ -1 0 \end{pmatrix}.\]
Ainsi \(M = OR\) avec \(R = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) et \(O\), de déterminant \(1\), la rotation d’angle \(-\frac{\pi}{2}\).
-
Pour \(\|x\| = 1\), on a \(\|Mx\|^2 = \langle {^t M M x, x \rangle\). D’après l’exercice 4 appliqué à \({^t M M\), de valeurs propres \(1\) et \(9\), cette quantité est comprise entre \(1\) et \(9\), et ces bornes sont atteintes. Donc \(\max \|Mx\| = 3\), atteint en \(\pm \frac{1}{\sqrt{2}}(1, 1)\), et \(\min \|Mx\| = 1\), atteint en \(\pm \frac{1}{\sqrt{2}}(1, -1)\).
Géométriquement, \(R\) transforme le cercle unité en une ellipse de demi-axes \(3\) (direction \((1, 1)\)) et \(1\) (direction \((1, -1)\)). Ensuite, \(O\) la fait tourner d’un quart de tour dans le sens indirect. L’image du cercle unité par \(M\) est donc une ellipse de demi-grand axe \(3\) dirigé par \((1, -1)\) et de demi-petit axe \(1\) dirigé par \((1, 1)\).

Barème : a) 1 point ; b) 0,5 point pour la commutation et la stabilité, 0,75 point pour l’étude de l’endomorphisme induit, 0,25 point pour la conclusion par somme directe ; c) 1 point pour l’existence (dont \(O\) orthogonale), 0,5 point pour l’unicité ; d) 0,5 point pour R, 0,5 point pour O et sa nature ; e) 0,5 point pour les extremums, 0,5 point pour l’ellipse.
Revenir à l’énoncé du contrôle
Après le corrigé du contrôle : théorème spectral et matrices positives
Pour consolider ce que le corrigé vous a appris, relisez le cours « Théorème spectral » en maths spé puis entraînez-vous avec les exercices corrigés théorème spectral.
Retrouvez tous les contrôles de maths spé classés par chapitre, ou choisissez un autre niveau sur la page contrôles de maths du CP au post-bac.