Ce chapitre présente les endomorphismes autoadjoints d’un espace euclidien et leur résultat phare, le théorème spectral spé : toute matrice symétrique réelle se diagonalise dans une base orthonormée. Vous y verrez aussi pourquoi les projecteurs orthogonaux sont exactement les projecteurs autoadjoints.
Le chapitre se place au second semestre, juste après les isométries vectorielles. Il introduit ensuite les matrices symétriques positives et définies positives, avec leur caractérisation par le spectre. Enfin, il établit l’encadrement par le quotient de Rayleigh et construit la racine carrée d’une matrice positive.
Ces outils servent partout ensuite. En effet, le calcul différentiel les utilise pour les extremums au second ordre, via la hessienne. De plus, la réduction des coniques, la décomposition polaire et de nombreux problèmes de concours reposent sur eux. Chaque résultat est démontré et suivi d’exemples rédigés.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur théorème spectral.
I. Endomorphismes autoadjoints d’un espace euclidien
Dans tout le chapitre, \(E\) est un espace euclidien de dimension \(n \geq\, 1\), muni du produit scalaire \(\langle \cdot, \cdot \rangle\) et de la norme associée \(\|\cdot\|\). On note \(\mathcal{L}(E)\) l’espace des endomorphismes de \(E\). Pour les matrices, \(\mathbb{R}^n\) est muni de son produit scalaire canonique \(\langle X, Y \rangle = X^{T} Y\).
1. Adjoint et définition
Rappelons d’abord la notion d’adjoint, vue au chapitre précédent. Pour tout \(u \in \mathcal{L}(E)\), il existe un unique endomorphisme \(u^{*}\) tel que \(\langle u(x), y \rangle = \langle x, u^{*}(y) \rangle\) pour tous \(x, y \in E\). De plus, si \(\mathcal{B}\) est une base orthonormée et \(A\) la matrice de \(u\) dans \(\mathcal{B}\), alors la matrice de \(u^{*}\) dans \(\mathcal{B}\) est \(A^{T}\).
Un endomorphisme \(u \in \mathcal{L}(E)\) est dit autoadjoint (ou symétrique) si \(u^{*} = u\), c’est-à-dire si
\[\forall (x, y) \in E^2, \quad \langle u(x), y \rangle = \langle x, u(y) \rangle.\]
On note \(\mathcal{S}(E)\) l’ensemble des endomorphismes autoadjoints de \(E\).
L’ensemble \(\mathcal{S}(E)\) est un sous-espace vectoriel de \(\mathcal{L}(E)\). En revanche, il n’est pas stable par composition : si \(u\) et \(v\) sont autoadjoints, alors \((u \circ v)^{*} = v \circ u\). Ainsi, \(u \circ v\) est autoadjoint si et seulement si \(u\) et \(v\) commutent.
2. Caractérisation matricielle
Le lien avec les matrices symétriques est immédiat en base orthonormée. C’est la traduction directe du rappel sur la matrice de l’adjoint.
Soit \(\mathcal{B}\) une base orthonormée de \(E\) et \(u \in \mathcal{L}(E)\) de matrice \(A\) dans \(\mathcal{B}\). Alors \(u\) est autoadjoint si et seulement si \(A\) est symétrique : \(A^{T} = A\).
Par conséquent, \(\mathcal{S}(E)\) est isomorphe à \(\mathcal{S}_n(\mathbb{R})\) et \(\dim \mathcal{S}(E) = \frac{n(n+1)}{2}\).
L’hypothèse « base orthonormée » est indispensable. Par exemple, dans \(\mathbb{R}^2\) euclidien canonique, l’endomorphisme \(u\) de matrice \(\operatorname{diag}(2, 1)\) dans la base canonique est autoadjoint. Pourtant, dans la base \((e_1, e_1 + e_2)\), qui n’est pas orthonormée, sa matrice vaut \(\begin{pmatrix} 2 1 \\ 0 1 \end{pmatrix}\), qui n’est pas symétrique.
Soit \(a \in E\) un vecteur unitaire et \(\lambda \in \mathbb{R}\). L’application \(u : x \mapsto x + \lambda \langle a, x \rangle a\) est autoadjointe. En effet, \(\langle u(x), y \rangle = \langle x, y \rangle + \lambda \langle a, x \rangle \langle a, y \rangle\), et cette expression est symétrique en \(x\) et \(y\).
3. Projecteurs orthogonaux et symétries orthogonales
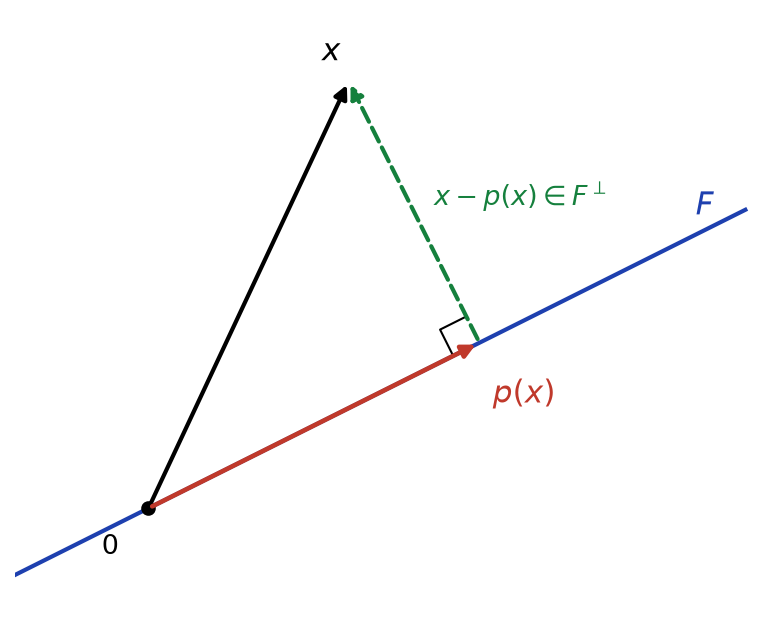
Les projecteurs orthogonaux fournissent les exemples les plus importants. Rappelons qu’un projecteur \(p\) est orthogonal lorsque \(\ker p\) et \(\operatorname{Im} p\) sont orthogonaux. La figure ci-dessous représente la projection orthogonale \(p\) sur une droite \(F\) : le vecteur \(x – p(x)\) est orthogonal à \(F\).
Soit \(p\) un projecteur de \(E\). Alors \(p\) est un projecteur orthogonal si et seulement si \(p\) est autoadjoint.
Supposons \(p\) orthogonal. Pour \(x, y \in E\), on écrit \(x = p(x) + (x – p(x))\) avec \(x – p(x) \in \ker p\). Comme \(\ker p \perp \operatorname{Im} p\), on obtient \(\langle x, p(y) \rangle = \langle p(x), p(y) \rangle\). De même, \(\langle p(x), y \rangle = \langle p(x), p(y) \rangle\). Donc \(\langle p(x), y \rangle = \langle x, p(y) \rangle\).
Réciproquement, supposons \(p\) autoadjoint. Soit \(x \in \ker p\) et \(y = p(z) \in \operatorname{Im} p\). Alors \(\langle x, y \rangle = \langle x, p(z) \rangle = \langle p(x), z \rangle = 0\). Ainsi, \(\ker p \perp \operatorname{Im} p\).
De même, une symétrie \(s\) (c’est-à-dire \(s^2 = \mathrm{id}\)) est une symétrie orthogonale si et seulement si elle est autoadjointe. En effet, \(s = 2p – \mathrm{id}\) où \(p\) est le projecteur sur \(\ker(s – \mathrm{id})\) parallèlement à \(\ker(s + \mathrm{id})\). Par exemple, la réflexion \(x \mapsto x – 2 \langle a, x \rangle a\) est autoadjointe : c’est le cas \(\lambda = -2\) de l’exemple précédent.
II. Le théorème spectral
Le théorème spectral affirme qu’un endomorphisme autoadjoint se diagonalise dans une base orthonormée. Sa démonstration repose sur trois lemmes. Chacun mérite d’être retenu pour lui-même.
1. Trois lemmes
Toute matrice symétrique réelle \(A \in \mathcal{S}_n(\mathbb{R})\) a son polynôme caractéristique scindé sur \(\mathbb{R}\). Autrement dit, toutes ses valeurs propres complexes sont réelles.
Soit \(\lambda \in \mathbb{C}\) une valeur propre de \(A\), vue dans \(\mathcal{M}_n(\mathbb{C})\), et \(Z \in \mathbb{C}^n\) non nul tel que \(AZ = \lambda Z\). Posons \(s = \overline{Z}^{T} A Z\). D’une part, \(s = \lambda \overline{Z}^{T} Z = \lambda \sum_k |z_k|^2\). D’autre part, \(s\) est une matrice de taille 1, donc égale à sa transposée : \(s = Z^{T} A^{T} \overline{Z} = Z^{T} A \overline{Z}\). Or, comme \(A\) est réelle, le conjugué de \(s\) vaut aussi \(Z^{T} A \overline{Z}\). Ainsi \(s = \overline{s}\), donc \(s\) est réel. Comme \(\sum_k |z_k|^2 > 0\), on conclut que \(\lambda\) est réel.
Soit \(u \in \mathcal{S}(E)\) et \(F\) un sous-espace stable par \(u\). Alors \(F^{\perp}\) est stable par \(u\), et l’endomorphisme induit par \(u\) sur \(F\) est autoadjoint pour le produit scalaire induit.
Soit \(x \in F^{\perp}\) et \(y \in F\). Alors \(u(y) \in F\), donc \(\langle u(x), y \rangle = \langle x, u(y) \rangle = 0\). Ainsi \(u(x) \in F^{\perp}\). Enfin, l’identité \(\langle u(x), y \rangle = \langle x, u(y) \rangle\) reste vraie pour \(x, y \in F\).
Les sous-espaces propres d’un endomorphisme autoadjoint sont deux à deux orthogonaux.
Soit \(u(x) = \lambda x\) et \(u(y) = \mu y\) avec \(\lambda \neq \mu\). Alors \(\lambda \langle x, y \rangle = \langle u(x), y \rangle = \langle x, u(y) \rangle = \mu \langle x, y \rangle\). Par conséquent, \((\lambda – \mu) \langle x, y \rangle = 0\), donc \(\langle x, y \rangle = 0\).
2. Énoncé et démonstration
Théorème spectral. Soit \(u\) un endomorphisme autoadjoint de l’espace euclidien \(E\). Alors \(u\) est diagonalisable dans une base orthonormée de \(E\). De manière équivalente, \(E\) est la somme directe orthogonale des sous-espaces propres de \(u\) :
\[E = \bigoplus_{\lambda \in \operatorname{Sp}(u)}^{\perp} E_{\lambda}(u).\]
On raisonne par récurrence sur \(n = \dim E\). Le cas \(n = 1\) est clair. Supposons le résultat vrai en dimension \(n – 1\). Soit \(A\) la matrice de \(u\) dans une base orthonormée. Elle est symétrique réelle. D’après le premier lemme, \(u\) admet donc une valeur propre réelle \(\lambda\). Soit \(e_1\) un vecteur propre unitaire associé.
La droite \(F = \mathbb{R} e_1\) est stable par \(u\). D’après le deuxième lemme, \(F^{\perp}\) est stable et l’induit \(u_{F^{\perp}}\) est autoadjoint. Comme \(\dim F^{\perp} = n – 1\), l’hypothèse de récurrence fournit une base orthonormée \((e_2, \ldots, e_n)\) de \(F^{\perp}\) formée de vecteurs propres. Finalement, \((e_1, \ldots, e_n)\) est une base orthonormée de vecteurs propres de \(u\).
La traduction matricielle est la forme la plus utilisée en pratique. Elle s’obtient en appliquant le théorème à l’endomorphisme canoniquement associé à \(A\).
Pour toute matrice \(A \in \mathcal{S}_n(\mathbb{R})\), il existe une matrice orthogonale \(P \in \mathcal{O}_n(\mathbb{R})\) et une matrice diagonale réelle \(D\) telles que
\[A = P D P^{-1} = P D P^{T}.\]
Les colonnes de \(P\) forment une base orthonormée de \(\mathbb{R}^n\) de vecteurs propres de \(A\).
La réciproque est vraie : si \(A = P D P^{T}\) avec \(P\) orthogonale et \(D\) diagonale, alors \(A^{T} = P D^{T} P^{T} = A\). Ainsi, les matrices réelles diagonalisables en base orthonormée sont exactement les matrices symétriques. Attention, une matrice symétrique à coefficients complexes n’est pas forcément diagonalisable : \(\begin{pmatrix} 1 i \\ i -1 \end{pmatrix}\) est nilpotente non nulle.
3. Diagonaliser en pratique
Pour diagonaliser \(A \in \mathcal{S}_n(\mathbb{R})\) en base orthonormée :
- calculer les valeurs propres, en s’aidant de la trace, du déterminant ou d’un vecteur propre évident ;
- pour chaque valeur propre, chercher une base du sous-espace propre, puis l’orthonormaliser par le procédé de Gram-Schmidt si sa dimension dépasse 1 ;
- réunir ces bases : les sous-espaces propres étant orthogonaux, on obtient directement une base orthonormée de \(\mathbb{R}^n\) ;
- en dimension 3, le dernier vecteur s’obtient souvent par produit vectoriel des deux premiers.
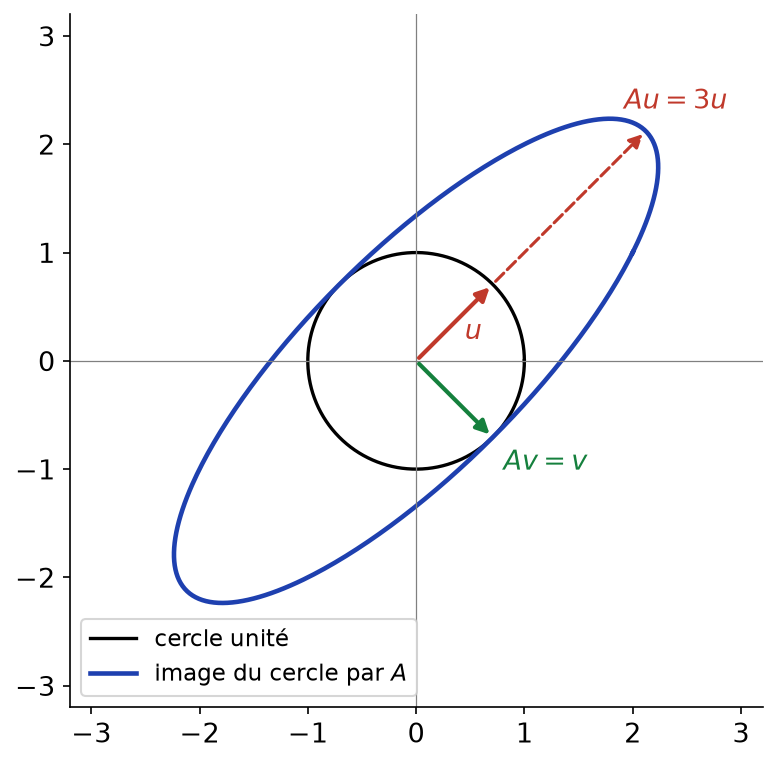
Le cas de la dimension 2 est très parlant. La matrice \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) a pour trace 4 et pour déterminant 3. Ses valeurs propres sont donc 3 et 1. Ensuite, \(u = \frac{1}{\sqrt{2}}(1, 1)\) et \(v = \frac{1}{\sqrt{2}}(1, -1)\) sont des vecteurs propres unitaires associés. Comme le montre la figure ci-dessous, \(A\) transforme le cercle unité en une ellipse. Ses axes sont dirigés par \(u\) et \(v\), et ses demi-axes valent 3 et 1.
Soit \(A = \begin{pmatrix} 1 1 1 \\ 1 1 1 \\ 1 1 1 \end{pmatrix}\). Elle est de rang 1 et de trace 3. Ses valeurs propres sont donc 0 (double) et 3. Le sous-espace propre \(E_3\) est dirigé par \((1, 1, 1)\), et \(E_0\) est le plan \(x + y + z = 0\). On prend \(P\) de colonnes \(\frac{1}{\sqrt{3}}(1, 1, 1)\), \(\frac{1}{\sqrt{2}}(1, -1, 0)\) et \(\frac{1}{\sqrt{6}}(1, 1, -2)\). Alors \(P^{T} A P = \operatorname{diag}(3, 0, 0)\).
III. Endomorphismes et matrices symétriques positifs
La positivité généralise aux endomorphismes la notion de nombre positif. Elle joue un rôle central en optimisation. Par exemple, la matrice hessienne en un point critique renseigne sur la nature de ce point.
1. Définitions
Un endomorphisme \(u \in \mathcal{S}(E)\) est dit :
- positif si \(\langle u(x), x \rangle \geq\, 0\) pour tout \(x \in E\) ;
- défini positif si \(\langle u(x), x \rangle > 0\) pour tout \(x \neq 0\).
On note \(\mathcal{S}^{+}(E)\) et \(\mathcal{S}^{++}(E)\) les ensembles correspondants.
Une matrice \(A \in \mathcal{S}_n(\mathbb{R})\) est positive si \(X^{T} A X \geq\, 0\) pour tout \(X \in \mathbb{R}^n\), et définie positive si \(X^{T} A X > 0\) pour tout \(X \neq 0\). On note \(\mathcal{S}_n^{+}(\mathbb{R})\) et \(\mathcal{S}_n^{++}(\mathbb{R})\) ces ensembles.
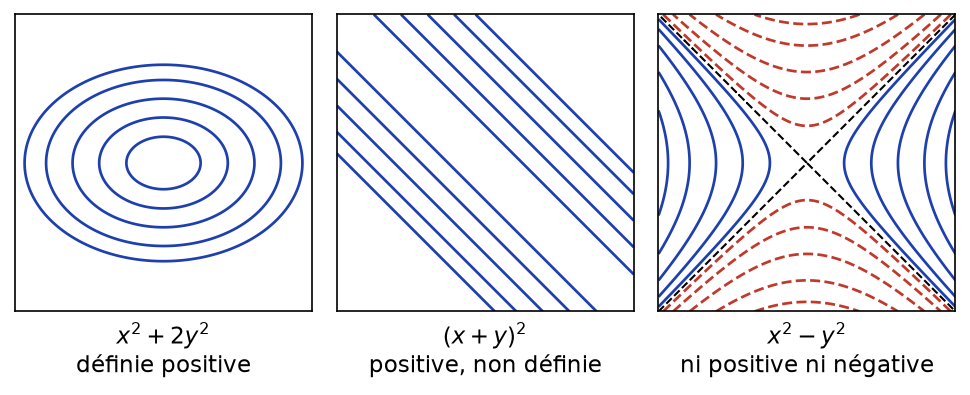
La fonction \(q(X) = X^{T} A X\) est une forme quadratique. Ses lignes de niveau illustrent bien les trois situations possibles. Sur la figure ci-dessous, une forme définie positive a des ellipses pour lignes de niveau. Une forme positive non définie s’annule sur une droite. Enfin, une forme qui change de signe a des hyperboles pour lignes de niveau.
2. Caractérisation spectrale
Soit \(u \in \mathcal{S}(E)\). Alors :
- \(u \in \mathcal{S}^{+}(E)\) si et seulement si \(\operatorname{Sp}(u) \subset \mathbb{R}_{+}\) ;
- \(u \in \mathcal{S}^{++}(E)\) si et seulement si \(\operatorname{Sp}(u) \subset \mathbb{R}_{+}^{*}\).
Le même énoncé vaut pour \(A \in \mathcal{S}_n(\mathbb{R})\). En particulier, \(\mathcal{S}_n^{++}(\mathbb{R}) = \mathcal{S}_n^{+}(\mathbb{R}) \cap \mathrm{GL}_n(\mathbb{R})\).
Soit \((e_1, \ldots, e_n)\) une base orthonormée de vecteurs propres, avec \(u(e_i) = \lambda_i e_i\). Pour \(x = \sum_i x_i e_i\), on a
\[\langle u(x), x \rangle = \sum_{i=1}^{n} \lambda_i x_i^2.\]
Si tous les \(\lambda_i\) sont positifs, cette somme est positive. De plus, si tous sont strictement positifs, elle ne s’annule que pour \(x = 0\). Réciproquement, \(\langle u(e_i), e_i \rangle = \lambda_i\). Donc la positivité impose \(\lambda_i \geq\, 0\), et la définie positivité impose \(\lambda_i > 0\).
Le cas des matrices de Gram est fondamental. Il fournit un réservoir inépuisable de matrices positives.
Pour toute \(M \in \mathcal{M}_{n,p}(\mathbb{R})\), la matrice \(M^{T} M\) appartient à \(\mathcal{S}_p^{+}(\mathbb{R})\). Elle appartient à \(\mathcal{S}_p^{++}(\mathbb{R})\) si et seulement si \(M\) est de rang \(p\).
La matrice \(M^{T} M\) est symétrique. Pour \(X \in \mathbb{R}^p\), on a \(X^{T} M^{T} M X = \|MX\|^2 \geq\, 0\). De plus, cette quantité est nulle si et seulement si \(MX = 0\). Donc \(M^{T} M\) est définie positive si et seulement si \(\ker M = \{0\}\), c’est-à-dire si \(\operatorname{rg} M = p\).
Pour montrer que \(A \in \mathcal{S}_n(\mathbb{R})\) est positive ou définie positive, on dispose de trois approches :
- écrire \(X^{T} A X\) comme une somme de carrés, par exemple par la méthode de Gauss ;
- reconnaître une matrice de Gram \(M^{T} M\), ou une intégrale du type \(\int_a^b f(t)^2 \, \mathrm{d}t\) ;
- calculer les valeurs propres, ou seulement leur signe, puis appliquer la caractérisation spectrale.
Pour montrer qu’une matrice n’est pas positive, il suffit d’exhiber un vecteur \(X\) avec \(X^{T} A X < 0\). Un coefficient diagonal négatif suffit, car \(a_{ii} = e_i^{T} A e_i\).
Soit \(A = \begin{pmatrix} 2 -1 \\ -1 2 \end{pmatrix}\). Pour \(X = (x, y)\), on a \(X^{T} A X = 2x^2 – 2xy + 2y^2 = x^2 + y^2 + (x – y)^2\). Cette somme de carrés est strictement positive dès que \((x, y) \neq (0, 0)\). Donc \(A \in \mathcal{S}_2^{++}(\mathbb{R})\). On le vérifie avec le spectre, qui vaut \(\{1, 3\}\).
Si \(A \in \mathcal{S}_n^{+}(\mathbb{R})\), alors \(\operatorname{tr} A \geq\, 0\) et \(\det A \geq\, 0\), car ce sont la somme et le produit des valeurs propres. Cependant, ces deux conditions ne suffisent pas dès \(n = 3\) : \(\operatorname{diag}(3, -1, -1)\) a une trace et un déterminant positifs sans être positive. En dimension 2, en revanche, \(\operatorname{tr} A \geq\, 0\) et \(\det A \geq\, 0\) caractérisent la positivité.
IV. Quotient de Rayleigh et encadrement
Le théorème spectral permet d’encadrer la quantité \(\langle u(x), x \rangle\) par les valeurs propres extrêmes. Ce résultat sert à estimer des normes et à résoudre des problèmes d’extremum sur une sphère.
Soit \(u \in \mathcal{S}(E)\) de valeurs propres \(\lambda_1 \leq\, \lambda_2 \leq\, \cdots \leq\, \lambda_n\). Alors, pour tout \(x \in E\),
\[\lambda_1 \|x\|^2 \leq\, \langle u(x), x \rangle \leq\, \lambda_n \|x\|^2.\]
De plus, \(\lambda_1 = \min_{\|x\| = 1} \langle u(x), x \rangle\) et \(\lambda_n = \max_{\|x\| = 1} \langle u(x), x \rangle\). Le maximum est atteint exactement en les vecteurs propres unitaires associés à \(\lambda_n\), et le minimum en ceux associés à \(\lambda_1\).
Dans une base orthonormée de vecteurs propres, on a \(\langle u(x), x \rangle = \sum_i \lambda_i x_i^2\) et \(\|x\|^2 = \sum_i x_i^2\). Or \(\lambda_1 x_i^2 \leq\, \lambda_i x_i^2 \leq\, \lambda_n x_i^2\) pour tout \(i\). En sommant, on obtient l’encadrement. Ensuite, l’égalité \(\langle u(x), x \rangle = \lambda_n \|x\|^2\) équivaut à \(\sum_i (\lambda_n – \lambda_i) x_i^2 = 0\). Cette somme de termes positifs est nulle si et seulement si \(x_i = 0\) dès que \(\lambda_i \neq \lambda_n\), c’est-à-dire si \(x \in E_{\lambda_n}(u)\). Le cas du minimum est identique.
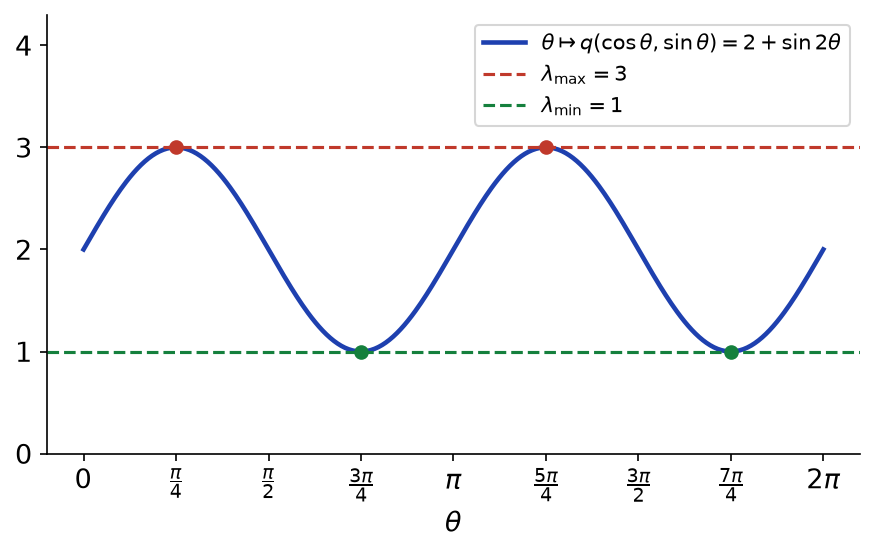
Pour \(x \neq 0\), le nombre \(R(x) = \frac{\langle u(x), x \rangle}{\|x\|^2}\) s’appelle le quotient de Rayleigh. Le théorème dit donc que \(R\) décrit exactement le segment \([\lambda_1, \lambda_n]\). La figure ci-dessous le montre pour \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). En effet, sur le cercle unité, \(q(\cos\theta, \sin\theta) = 2 + \sin 2\theta\) oscille entre 1 et 3.
Pour trouver le maximum et le minimum d’une forme quadratique \(q(x) = X^{T} A X\) sur la sphère unité :
- écrire la matrice symétrique \(A\) de \(q\) (les coefficients hors diagonale sont les moitiés des coefficients des termes croisés) ;
- calculer la plus petite et la plus grande valeur propre de \(A\) ;
- les points où les extremums sont atteints sont les vecteurs propres unitaires associés.
Une conséquence utile concerne la norme subordonnée. Pour \(M \in \mathcal{M}_n(\mathbb{R})\), on a \(\|MX\|^2 = X^{T} (M^{T} M) X \leq\, \lambda_{\max}(M^{T} M) \|X\|^2\). Par conséquent, la norme subordonnée à la norme euclidienne vaut \(\sqrt{\lambda_{\max}(M^{T} M)}\). Pour \(M = \begin{pmatrix} 1 1 \\ 0 1 \end{pmatrix}\), on trouve \(M^{T} M = \begin{pmatrix} 1 1 \\ 1 2 \end{pmatrix}\), de valeur propre maximale \(\frac{3 + \sqrt{5}}{2}\). La norme de \(M\) vaut donc \(\frac{1 + \sqrt{5}}{2}\).
V. Racine carrée d’une matrice symétrique positive
Tout réel positif possède une unique racine carrée positive. Le théorème spectral étend ce résultat aux matrices symétriques positives. Cette construction intervient notamment dans la décomposition polaire.
Pour toute \(A \in \mathcal{S}_n^{+}(\mathbb{R})\), il existe une unique matrice \(B \in \mathcal{S}_n^{+}(\mathbb{R})\) telle que \(B^2 = A\). On la note \(\sqrt{A}\). Si de plus \(A \in \mathcal{S}_n^{++}(\mathbb{R})\), alors \(\sqrt{A} \in \mathcal{S}_n^{++}(\mathbb{R})\).
Existence. D’après le théorème spectral, \(A = P D P^{T}\) avec \(P\) orthogonale et \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\). Les \(\lambda_i\) sont positifs par la caractérisation spectrale. Posons \(\Delta = \operatorname{diag}(\sqrt{\lambda_1}, \ldots, \sqrt{\lambda_n})\) et \(B = P \Delta P^{T}\). Alors \(B\) est symétrique, de valeurs propres \(\sqrt{\lambda_i} \geq\, 0\), donc positive. Enfin, \(B^2 = P \Delta^2 P^{T} = A\).
Unicité. Soit \(C \in \mathcal{S}_n^{+}(\mathbb{R})\) avec \(C^2 = A\). Alors \(C A = C^3 = A C\). Ainsi, \(C\) stabilise chaque sous-espace propre \(E_{\lambda}(A)\). L’endomorphisme induit par \(C\) sur \(E_{\lambda}(A)\) est autoadjoint et positif, et son carré vaut \(\lambda \, \mathrm{id}\). Ses valeurs propres \(\mu\) vérifient donc \(\mu \geq\, 0\) et \(\mu^2 = \lambda\), d’où \(\mu = \sqrt{\lambda}\). Comme cet induit est diagonalisable, il vaut \(\sqrt{\lambda} \, \mathrm{id}\). Donc \(C\) coïncide avec \(B\) sur chaque \(E_{\lambda}(A)\), et ces sous-espaces engendrent \(\mathbb{R}^n\). Finalement, \(C = B\).
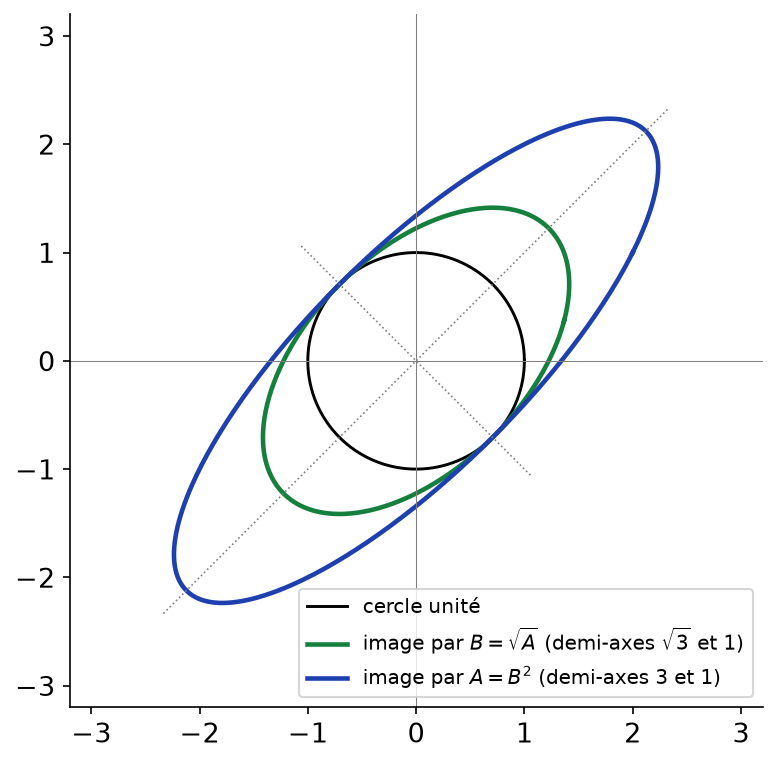
Reprenons \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), de valeurs propres 3 et 1, de vecteurs propres \(u = \frac{1}{\sqrt{2}}(1, 1)\) et \(v = \frac{1}{\sqrt{2}}(1, -1)\). On a \(A = 3 u u^{T} + v v^{T}\), donc
\[\sqrt{A} = \sqrt{3} \, u u^{T} + v v^{T} = \frac{1}{2} \begin{pmatrix} \sqrt{3} + 1 \sqrt{3} – 1 \\ \sqrt{3} – 1 \sqrt{3} + 1 \end{pmatrix}.\]
Géométriquement, \(\sqrt{A}\) a les mêmes directions propres que \(A\), et ses coefficients de dilatation sont les racines carrées de ceux de \(A\). Ainsi, comme le montre la figure ci-dessous, l’image du cercle unité par \(\sqrt{A}\) est une ellipse de demi-axes \(\sqrt{3}\) et 1, portée par les mêmes axes.
Pour construire \(\sqrt{A}\) avec \(A \in \mathcal{S}_n^{+}(\mathbb{R})\) :
- diagonaliser \(A\) en base orthonormée : \(A = P D P^{T}\) ;
- remplacer chaque valeur propre par sa racine carrée : \(\sqrt{A} = P \sqrt{D} P^{T}\) ;
- pour éviter de calculer \(P\), utiliser les projecteurs spectraux \(A = \sum_{\lambda} \lambda \, p_{\lambda}\), qui donnent \(\sqrt{A} = \sum_{\lambda} \sqrt{\lambda} \, p_{\lambda}\) ;
- vérifier à la fin que \(B^2 = A\) et que \(B\) est symétrique à valeurs propres positives.
La matrice \(\sqrt{A}\) est un polynôme en \(A\). En effet, un polynôme interpolateur \(Q\) tel que \(Q(\lambda) = \sqrt{\lambda}\) pour chaque valeur propre \(\lambda\) de \(A\) vérifie \(Q(A) = \sqrt{A}\). Par conséquent, toute matrice qui commute avec \(A\) commute aussi avec \(\sqrt{A}\).
VI. Applications classiques
1. Décomposition polaire
La racine carrée permet de factoriser toute matrice inversible. Cette factorisation est l’analogue de l’écriture \(z = e^{i\theta} r\) d’un nombre complexe non nul.
Toute matrice \(M \in \mathrm{GL}_n(\mathbb{R})\) s’écrit de manière unique \(M = O S\) avec \(O \in \mathcal{O}_n(\mathbb{R})\) et \(S \in \mathcal{S}_n^{++}(\mathbb{R})\). De plus, \(S = \sqrt{M^{T} M}\).
Si \(M = OS\), alors \(M^{T} M = S O^{T} O S = S^2\). Par unicité de la racine carrée, \(S = \sqrt{M^{T} M}\), puis \(O = M S^{-1}\). Réciproquement, \(M^{T} M \in \mathcal{S}_n^{++}(\mathbb{R})\) car \(M\) est de rang \(n\). On pose \(S = \sqrt{M^{T} M}\) et \(O = M S^{-1}\). Alors \(O^{T} O = S^{-1} M^{T} M S^{-1} = S^{-1} S^2 S^{-1} = I_n\).
2. Optimisation au second ordre
Soit \(A \in \mathcal{S}_n^{++}(\mathbb{R})\) et \(b \in \mathbb{R}^n\). La fonction \(f(X) = \frac{1}{2} X^{T} A X – b^{T} X\) admet un unique minimum, atteint en \(X_0 = A^{-1} b\). En effet, pour tout \(H\), on a \(f(X_0 + H) = f(X_0) + \frac{1}{2} H^{T} A H\), et le dernier terme est strictement positif pour \(H \neq 0\). Ce calcul est le modèle du critère du second ordre : en un point critique où la hessienne est définie positive, une fonction de classe \(\mathcal{C}^2\) admet un minimum local strict.
Pour \(A = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) et \(b = (1, 1)\), la fonction \(f(x, y) = x^2 + xy + y^2 – x – y\) est minimale en \(X_0 = (\frac{1}{3}, \frac{1}{3})\). Sa valeur minimale vaut \(-\frac{1}{3}\).
Ce qu’il faut retenir
- \(u\) est autoadjoint si \(\langle u(x), y \rangle = \langle x, u(y) \rangle\) ; en base orthonormée, cela équivaut à une matrice symétrique.
- Un projecteur est orthogonal si et seulement s’il est autoadjoint ; de même pour une symétrie.
- Les valeurs propres d’une matrice symétrique réelle sont réelles, et ses sous-espaces propres sont orthogonaux.
- Théorème spectral : tout endomorphisme autoadjoint se diagonalise en base orthonormée ; toute \(A \in \mathcal{S}_n(\mathbb{R})\) s’écrit \(P D P^{T}\) avec \(P\) orthogonale.
- \(A \in \mathcal{S}_n^{+}(\mathbb{R})\) si et seulement si \(\operatorname{Sp}(A) \subset \mathbb{R}_{+}\) ; \(A \in \mathcal{S}_n^{++}(\mathbb{R})\) si et seulement si \(\operatorname{Sp}(A) \subset \mathbb{R}_{+}^{*}\).
- Les matrices de Gram \(M^{T} M\) sont positives, et définies positives lorsque \(M\) est de rang maximal en colonnes.
- Encadrement de Rayleigh : \(\lambda_{\min} \|x\|^2 \leq\, \langle u(x), x \rangle \leq\, \lambda_{\max} \|x\|^2\), avec égalité sur les vecteurs propres associés.
- Toute \(A \in \mathcal{S}_n^{+}(\mathbb{R})\) admet une unique racine carrée positive \(\sqrt{A} = P \sqrt{D} P^{T}\).
- Applications : décomposition polaire, minimisation des fonctions quadratiques, critère du second ordre.
Questions fréquentes sur théorème spectral
Pourquoi une matrice symétrique réelle a-t-elle toutes ses valeurs propres réelles ?
Si AZ = λZ avec Z complexe non nul, le nombre s = conj(Z)^T A Z vaut λ fois la somme des |z_k|². Comme A est réelle et symétrique, s est égal à son conjugué, donc réel. On en déduit que λ est réel.
Une matrice symétrique complexe est-elle toujours diagonalisable ?
Non. Le théorème spectral concerne les matrices symétriques à coefficients réels. Par exemple, la matrice de lignes (1, i) et (i, -1) est symétrique, nilpotente et non nulle, donc elle n’est pas diagonalisable.
Comment montrer rapidement qu'une matrice symétrique est définie positive ?
On peut écrire X^T A X comme une somme de carrés, reconnaître une matrice de Gram M^T M avec M de rang maximal, ou vérifier que toutes les valeurs propres sont strictement positives. En dimension 2, il suffit que la trace et le déterminant soient strictement positifs.
La racine carrée d'une matrice symétrique positive est-elle unique ?
Oui, parmi les matrices symétriques positives. En revanche, il existe en général d’autres matrices symétriques de même carré : par exemple, les quatre matrices P diag(±3, ±1) P^T ont toutes pour carré P diag(9, 1) P^T.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur théorème spectral
- À maîtriser avant : Adjoint et isométries d'un espace euclidien, Diagonalisation, trigonalisation et nilpotence
- Chapitre précédent : Adjoint et isométries d'un espace euclidien
- Chapitre suivant : Équations différentielles linéaires
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup