Ce corrigé spectral spé rédige chaque solution comme en devoir surveillé. La méthode reste la même : on vérifie d’abord la symétrie de la matrice et le caractère orthonormé de la base. Ensuite, on applique le théorème spectral en le citant, puis on calcule dans une base propre.
Soyez vigilants sur trois points. D’abord, la caractérisation par une matrice symétrique n’est valable qu’en base orthonormée. De plus, la trace et le déterminant ne suffisent pas à prouver la positivité au-delà de la dimension 2. Enfin, l’unicité de la racine carrée n’a lieu que parmi les matrices positives.
Des figures accompagnent les solutions : ellipse et axes propres, quotient de Rayleigh sur le cercle, polynômes propres et spectre du laplacien discret.
Les énoncés se trouvent sur la page exercices de maths spé sur théorème spectral.
Corrigé de l’exercice 1 : Perturbation de rang un de l’identité
- L’application \(u\) est linéaire, car \(x \mapsto \langle a, x \rangle\) l’est. Pour \(x, y \in E\), on a \(\langle u(x), y \rangle = \langle x, y \rangle + \lambda \langle a, x \rangle \langle a, y \rangle\). Cette expression est symétrique en \(x\) et \(y\). Elle vaut donc aussi \(\langle x, u(y) \rangle\). Ainsi, \(u\) est autoadjoint.
- D’abord, \(u(a) = a + \lambda \|a\|^2 a = (1 + \lambda) a\). Ensuite, pour \(x \in a^{\perp}\), on a \(u(x) = x\). Or \(E = \mathbb{R} a \oplus a^{\perp}\), et \(a^{\perp}\) est de dimension \(n – 1 \geq\, 1\). Si \(\lambda = 0\), alors \(u = \mathrm{id}\). Si \(\lambda \neq 0\), on obtient une base de vecteurs propres, et \(\operatorname{Sp}(u) = \{1, 1 + \lambda\}\), avec \(E_{1+\lambda}(u) = \mathbb{R} a\) et \(E_1(u) = a^{\perp}\).
- D’après la caractérisation spectrale, \(u\) est positif si et seulement si \(1 + \lambda \geq\, 0\), et défini positif si et seulement si \(1 + \lambda > 0\). Donc \(u \in \mathcal{S}^{+}(E)\) si et seulement si \(\lambda \geq\, -1\), et \(u \in \mathcal{S}^{++}(E)\) si et seulement si \(\lambda > -1\). Pour \(\lambda = -1\), \(u(x) = x – \langle a, x \rangle a\) : c’est la projection orthogonale sur l’hyperplan \(a^{\perp}\). Pour \(\lambda = -2\), \(u(x) = x – 2 \langle a, x \rangle a\) : c’est la réflexion par rapport à \(a^{\perp}\).
- Ici \(u(x_1, x_2) = (2x_1, x_2)\). Posons \(f_1 = e_1\) et \(f_2 = e_1 + e_2\). Alors \(u(f_1) = 2 f_1\) et \(u(f_2) = 2e_1 + e_2 = f_1 + f_2\). La matrice est \(\begin{pmatrix} 2 1 \\ 0 1 \end{pmatrix}\), qui n’est pas symétrique. Il n’y a pas de contradiction. En effet, la caractérisation par une matrice symétrique n’est valable qu’en base orthonormée, et \((f_1, f_2)\) ne l’est pas, car \(\langle f_1, f_2 \rangle = 1\).
Corrigé de l’exercice 2 : Diagonalisation orthogonale d’une matrice 3 × 3
- La matrice \(A\) est réelle et symétrique. D’après le théorème spectral, elle est diagonalisable dans une base orthonormée.
- La matrice \(J\) est de rang 1 et \(J^2 = 3J\). Ainsi \(J\) annule \(X^2 – 3X\), donc \(\operatorname{Sp}(J) \subset \{0, 3\}\). Son noyau est le plan \(x + y + z = 0\), de dimension 2. De plus, \(J(1, 1, 1)^{T} = 3 (1, 1, 1)^{T}\). Comme \(A = I_3 + J\), les valeurs propres de \(A\) sont obtenues en ajoutant 1. Donc \(\operatorname{Sp}(A) = \{4, 1\}\), avec 4 simple et 1 double.
- Le sous-espace \(E_4(A)\) est dirigé par \(u_1 = \frac{1}{\sqrt{3}}(1, 1, 1)\). Ensuite, \(E_1(A)\) est le plan \(x + y + z = 0\). On y choisit \(u_2 = \frac{1}{\sqrt{2}}(1, -1, 0)\), puis un vecteur orthogonal à \(u_2\) dans ce plan : \(u_3 = \frac{1}{\sqrt{6}}(1, 1, -2)\). On vérifie que \(\langle u_2, u_3 \rangle = \frac{1 – 1 + 0}{\sqrt{12}} = 0\). Ainsi :
\[P = \begin{pmatrix} \frac{1}{\sqrt{3}} \frac{1}{\sqrt{2}} \frac{1}{\sqrt{6}} \\ \frac{1}{\sqrt{3}} -\frac{1}{\sqrt{2}} \frac{1}{\sqrt{6}} \\ \frac{1}{\sqrt{3}} 0 -\frac{2}{\sqrt{6}} \end{pmatrix}, \quad D = \operatorname{diag}(4, 1, 1).\]
La matrice \(P\) est orthogonale et \(A = P D P^{T}\). - On a \(A^k = P D^k P^{T} = 4^k u_1 u_1^{T} + u_2 u_2^{T} + u_3 u_3^{T}\). Or \(u_1 u_1^{T} + u_2 u_2^{T} + u_3 u_3^{T} = P P^{T} = I_3\) et \(u_1 u_1^{T} = \frac{1}{3} J\). Par conséquent, \(A^k = I_3 + \frac{4^k – 1}{3} J\). Pour \(k = 1\), on retrouve bien \(I_3 + J\).
Point de méthode : pour une matrice de la forme \(\alpha I_n + \beta J\), il est inutile de calculer le polynôme caractéristique ; le spectre de \(J\) suffit.
Corrigé de l’exercice 3 : Réduction d’une conique par le théorème spectral
- Le terme croisé \(4xy\) se répartit en deux coefficients égaux à 2. Donc \(A = \begin{pmatrix} 5 2 \\ 2 2 \end{pmatrix}\).
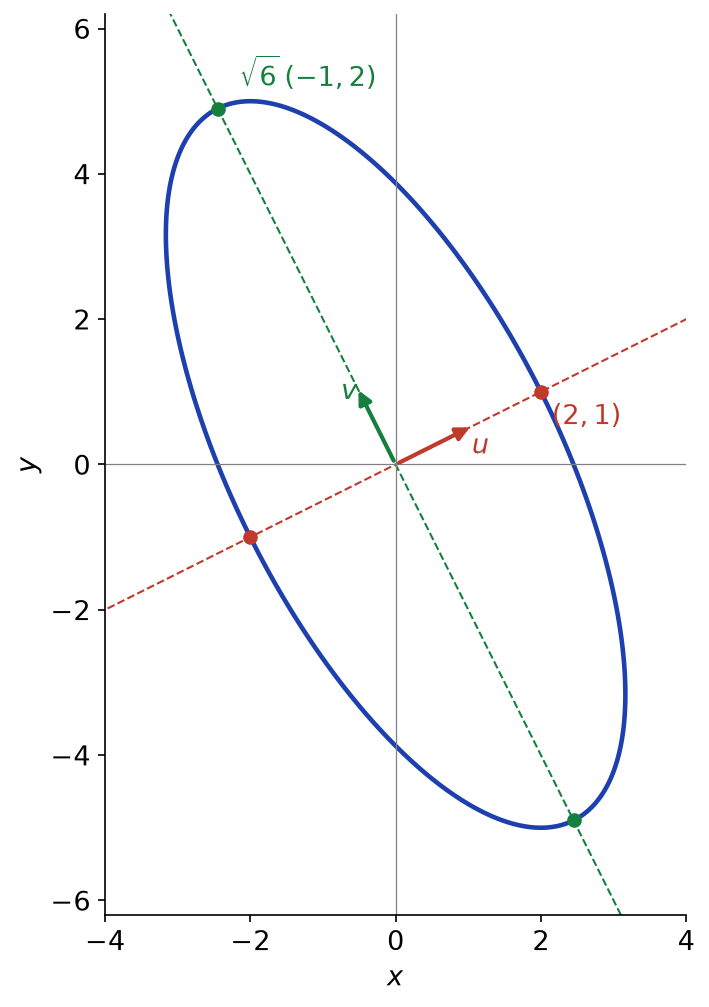
- On a \(\operatorname{tr} A = 7\) et \(\det A = 6\). Le polynôme caractéristique vaut donc \(\lambda^2 – 7\lambda + 6 = (\lambda – 6)(\lambda – 1)\). Pour \(\lambda = 6\), le système \(-x + 2y = 0\) donne le vecteur \((2, 1)\). Pour \(\lambda = 1\), le système \(4x + 2y = 0\) donne \((-1, 2)\). On pose \(u = \frac{1}{\sqrt{5}}(2, 1)\) et \(v = \frac{1}{\sqrt{5}}(-1, 2)\). La matrice de passage \(P = \frac{1}{\sqrt{5}} \begin{pmatrix} 2 -1 \\ 1 2 \end{pmatrix}\) est de déterminant 1. La base \((u, v)\) est orthonormée directe et \(P^{T} A P = \operatorname{diag}(6, 1)\).
- Si \((X, Y)\) sont les coordonnées dans \((O, u, v)\), alors \((x, y)^{T} = P (X, Y)^{T}\). Ainsi, \(5x^2 + 4xy + 2y^2 = 6X^2 + Y^2\). L’équation devient
\[6X^2 + Y^2 = 30 \iff \frac{X^2}{5} + \frac{Y^2}{30} = 1.\]
La courbe \(\mathcal{C}\) est une ellipse de centre \(O\), de petit axe porté par \(u\) (demi-axe \(\sqrt{5}\)) et de grand axe porté par \(v\) (demi-axe \(\sqrt{30}\)). - Pour \(M \in \mathcal{C}\), on a \(OM^2 = X^2 + Y^2 = X^2 + 30 – 6X^2 = 30 – 5X^2\), avec \(X^2 \in [0, 5]\). Ainsi, \(OM^2\) est minimal quand \(X^2 = 5\) et \(Y = 0\), et maximal quand \(X = 0\). Les points les plus proches sont \(\pm \sqrt{5} u = \pm (2, 1)\), à distance \(\sqrt{5}\). Les plus éloignés sont \(\pm \sqrt{30} v = \pm \sqrt{6}(-1, 2)\), à distance \(\sqrt{30}\). On vérifie : \(5 \times 4 + 4 \times 2 + 2 \times 1 = 30\). La figure ci-dessous montre ces quatre sommets sur les axes propres.
Point de méthode : l’encadrement de Rayleigh donne directement \(OM^2 \leq\, 30 \leq\, 6 \, OM^2\) sur \(\mathcal{C}\), donc \(5 \leq\, OM^2 \leq\, 30\).
Corrigé de l’exercice 4 : Reconnaître un projecteur orthogonal
- Chaque coefficient de \(J^2\) vaut \(1 + 1 + 1 = 3\), donc \(J^2 = 3J\). Ensuite,
\[P^2 = I_3 – \frac{2}{3} J + \frac{1}{9} J^2 = I_3 – \frac{2}{3} J + \frac{1}{3} J = P.\]
Ainsi \(P\) est la matrice d’un projecteur \(p\). De plus, \(P\) est symétrique et la base canonique est orthonormée. Donc \(p\) est autoadjoint. Par le cours, un projecteur autoadjoint est un projecteur orthogonal. - On a \(PX = X\) si et seulement si \(JX = 0\), c’est-à-dire \(x + y + z = 0\). Donc \(\operatorname{Im} p = \Pi\), le plan d’équation \(x + y + z = 0\). Ensuite, \(PX = 0\) équivaut à \(X = \frac{1}{3} JX = \frac{x + y + z}{3}(1, 1, 1)\). Donc \(\ker p = \mathbb{R}(1, 1, 1) = \Pi^{\perp}\).
- La distance de \(M\) au plan \(\Pi\) vaut \(\|M – p(M)\|\). Or \(M – p(M) = \frac{1}{3} J M = \frac{1 + 2 + 6}{3}(1, 1, 1) = 3(1, 1, 1)\). Donc \(d(M, \Pi) = 3\sqrt{3}\).
- On calcule \(Q^2 = \begin{pmatrix} 1 1 \\ 0 0 \end{pmatrix}\), donc \(Q^2 = Q\) et \(Q\) est un projecteur. Cependant, \(Q\) n’est pas symétrique, alors que la base canonique est orthonormée. Donc ce projecteur n’est pas autoadjoint, donc pas orthogonal. On le voit directement : \(\operatorname{Im} Q = \mathbb{R} e_1\) et \(\ker Q = \mathbb{R}(1, -1)\) ne sont pas orthogonaux.
Corrigé de l’exercice 5 : Projecteurs qui diminuent la norme
- On écrit \(x = p(x) + (x – p(x))\), avec \(p(x) \in \operatorname{Im} p\) et \(x – p(x) \in \ker p\). Ces vecteurs sont orthogonaux. Le théorème de Pythagore donne \(\|x\|^2 = \|p(x)\|^2 + \|x – p(x)\|^2\). Donc \(\|p(x)\| \leq\, \|x\|\).
- Comme \(p(x) = x\) et \(p(y) = 0\), on a \(p(x + ty) = x\). L’hypothèse donne donc, pour tout réel \(t\),
\[\|x\|^2 \leq\, \|x + ty\|^2 = \|x\|^2 + 2t \langle x, y \rangle + t^2 \|y\|^2.\]
Ainsi \(2t \langle x, y \rangle + t^2 \|y\|^2 \geq\, 0\). Pour \(t > 0\), on divise par \(t\) : \(2 \langle x, y \rangle + t \|y\|^2 \geq\, 0\). En faisant tendre \(t\) vers \(0^{+}\), on obtient \(\langle x, y \rangle \geq\, 0\). De même, pour \(t < 0\), on obtient \(\langle x, y \rangle \leq\, 0\). Donc \(\langle x, y \rangle = 0\). - La question 2 montre que \(\operatorname{Im} p \perp \ker p\), donc que \(p\) est orthogonal. Avec la question 1 et le cours, on obtient les équivalences : \(p\) orthogonal \(\iff\) \(\|p(x)\| \leq\, \|x\|\) pour tout \(x\) \(\iff\) \(p\) autoadjoint. Comme \(p\) est linéaire, la condition \(\|p(x)\| \leq\, \|x\|\) équivaut au caractère 1-lipschitzien.
- On décompose \(x = (1, -1{,}6) = (2{,}6, 0) + (-1{,}6)(1, 1)\). Donc \(p(x) = (2{,}6, 0)\) et \(\|p(x)\| = 2{,}6\). En revanche, \(\|x\| = \sqrt{1 + 2{,}56} = \sqrt{3{,}56} \approx 1{,}89\). Ainsi, ce projecteur oblique augmente la norme, comme sur la figure de l’énoncé.
Corrigé de l’exercice 6 : Une matrice tridiagonale définie positive
- D’une part, \(X^{T} A X = 2x_1^2 + 2x_2^2 + 2x_3^2 – 2x_1 x_2 – 2x_2 x_3\). D’autre part, en développant,
\[x_1^2 + (x_1 – x_2)^2 + (x_2 – x_3)^2 + x_3^2 = 2x_1^2 + 2x_2^2 + 2x_3^2 – 2x_1 x_2 – 2 x_2 x_3.\]
Les deux expressions coïncident. - La matrice \(A\) est symétrique et \(X^{T} A X \geq\, 0\) comme somme de carrés. Si cette somme est nulle, alors \(x_1 = 0\), \(x_1 = x_2\), \(x_2 = x_3\) et \(x_3 = 0\), donc \(X = 0\). Ainsi \(A \in \mathcal{S}_3^{++}(\mathbb{R})\).
- Posons \(\mu = 2 – \lambda\). En développant selon la première ligne,
\[\det(A – \lambda I_3) = \mu(\mu^2 – 1) – \mu = \mu^3 – 2\mu = \mu(\mu^2 – 2).\]
Donc \(\mu \in \{0, \sqrt{2}, -\sqrt{2}\}\). Les valeurs propres sont \(2 – \sqrt{2}\), \(2\) et \(2 + \sqrt{2}\). Elles sont toutes strictement positives, ce qui confirme la question 2 par la caractérisation spectrale.
Corrigé de l’exercice 7 : Matrices de Gram
- D’abord, \(G^{T} = M^{T} (M^{T})^{T} = M^{T} M = G\). Ensuite, pour \(X \in \mathbb{R}^p\), \(X^{T} G X = (MX)^{T}(MX) = \|MX\|^2 \geq\, 0\). Donc \(G \in \mathcal{S}_p^{+}(\mathbb{R})\).
- Si \(MX = 0\), alors \(GX = M^{T} M X = 0\). Réciproquement, si \(GX = 0\), alors \(\|MX\|^2 = X^{T} G X = 0\), donc \(MX = 0\). Ainsi \(\ker G = \ker M\). Par le théorème du rang appliqué à \(G\) et à \(M\), qui ont toutes deux \(p\) colonnes, \(\operatorname{rg} G = \operatorname{rg} M\).
- Une matrice positive est définie positive si et seulement si elle est inversible, car ses valeurs propres sont positives. Ainsi, \(G \in \mathcal{S}_p^{++}(\mathbb{R})\) si et seulement si \(\operatorname{rg} G = p\). Par la question 2, cela équivaut à \(\operatorname{rg} M = p\).
- On trouve \(G = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\), de trace 4 et de déterminant 3. Ses valeurs propres sont 3 et 1. Par l’encadrement de Rayleigh, \(\|MX\|^2 = X^{T} G X \leq\, 3 \|X\|^2\), avec égalité pour \(X = (1, 1)\). La norme subordonnée de \(M\) vaut donc \(\sqrt{3}\).
Corrigé de l’exercice 8 : Matrice de Hilbert
- On remarque que \(\frac{1}{i + j – 1} = \int_0^1 t^{i + j – 2} \, \mathrm{d}t\). Par linéarité de l’intégrale,
\[X^{T} H_n X = \sum_{i,j} x_i x_j \int_0^1 t^{i-1} t^{j-1} \, \mathrm{d}t = \int_0^1 ( \sum_{i=1}^{n} x_i t^{i-1} )^2 \mathrm{d}t.\]
C’est l’identité demandée. - La matrice \(H_n\) est symétrique, et l’intégrale d’une fonction positive est positive. Supposons \(X^{T} H_n X = 0\). La fonction continue et positive \(t \mapsto (\sum_i x_i t^{i-1})^2\) est alors nulle sur \([0, 1]\). Le polynôme \(\sum_i x_i X^{i-1}\) a donc une infinité de racines, donc il est nul, et \(X = 0\). Ainsi \(H_n \in \mathcal{S}_n^{++}(\mathbb{R})\). Ses valeurs propres sont strictement positives, donc \(\det H_n > 0\) comme produit de ces valeurs propres.
- Par l’encadrement de Rayleigh, \(\lambda_{\min} \leq\, e_i^{T} H_n e_i = h_{ii} \leq\, \lambda_{\max}\) pour tout \(i\). Avec \(i = 1\), on obtient \(h_{11} = 1\), donc \(\lambda_{\max} \geq\, 1\). Avec \(i = n\), on obtient \(h_{nn} = \frac{1}{2n – 1}\), donc \(\lambda_{\min} \leq\, \frac{1}{2n – 1}\).
Point de méthode : une matrice dont les coefficients sont des intégrales \(\int f_i f_j\) est une matrice de Gram ; sa positivité vient d’un carré sous l’intégrale.
Corrigé de l’exercice 9 : Trace et déterminant d’une matrice positive
- Par le théorème spectral, \(A = P D P^{T}\) avec \(D = \operatorname{diag}(\lambda_1, \ldots, \lambda_n)\), et les \(\lambda_i\) sont positifs. Donc \(\operatorname{tr} A = \sum \lambda_i \geq\, 0\) et \(\det A = \prod \lambda_i \geq\, 0\). Si \(\operatorname{tr} A = 0\), une somme de réels positifs est nulle, donc tous les \(\lambda_i\) sont nuls. Ainsi \(D = 0\), puis \(A = P D P^{T} = 0\).
- Les \(\lambda_i\) sont strictement positifs. L’inégalité arithmético-géométrique donne
\[(\det A)^{1/n} = ( \prod_{i=1}^{n} \lambda_i )^{1/n} \leq\, \frac{1}{n} \sum_{i=1}^{n} \lambda_i = \frac{\operatorname{tr} A}{n}.\]
L’égalité a lieu si et seulement si tous les \(\lambda_i\) sont égaux. Cela équivaut à \(A = \frac{\operatorname{tr} A}{n} I_n\), puisque \(A = P (\lambda I_n) P^{T} = \lambda I_n\). - Pour \(n = 2\), le sens direct vient de la question 1. Réciproquement, soit \(\lambda, \mu\) les valeurs propres réelles de \(A\). Si \(\lambda \mu \geq\, 0\), elles sont de même signe ou l’une est nulle. Avec \(\lambda + \mu \geq\, 0\), elles sont donc toutes deux positives. Donc \(A \in \mathcal{S}_2^{+}(\mathbb{R})\). Pour \(n = 3\), la matrice \(\operatorname{diag}(3, -1, -1)\) a pour trace 1 et pour déterminant 3. Pourtant elle n’est pas positive, car \(e_2^{T} A e_2 = -1\).
Corrigé de l’exercice 10 : Extremums d’une forme quadratique sur la sphère
- Le terme \(2xy\) donne deux coefficients égaux à 1, de même pour \(2yz\) et \(2zx\). Donc \(A = \begin{pmatrix} 0 1 1 \\ 1 0 1 \\ 1 1 0 \end{pmatrix} = J – I_3\).
- Comme vu à l’exercice 2, \(\operatorname{Sp}(J) = \{3, 0\}\), avec \(E_3(J) = \mathbb{R}(1, 1, 1)\) et \(E_0(J)\) le plan \(x + y + z = 0\). Donc \(\operatorname{Sp}(A) = \{2, -1\}\), avec 2 simple et \(-1\) double.
- Par le théorème de Rayleigh, sur \(S\), le maximum de \(f\) est la plus grande valeur propre et le minimum la plus petite. Le maximum vaut 2, atteint en \(\pm \frac{1}{\sqrt{3}}(1, 1, 1)\). Le minimum vaut \(-1\), atteint sur le cercle \(S \cap \{x + y + z = 0\}\).
- On a \((x + y + z)^2 = x^2 + y^2 + z^2 + 2(xy + yz + zx)\). Sur \(S\), on obtient \(f = (x + y + z)^2 – 1\). D’une part, \(f \geq\, -1\), avec égalité si et seulement si \(x + y + z = 0\). D’autre part, l’inégalité de Cauchy-Schwarz donne \((x + y + z)^2 \leq\, 3(x^2 + y^2 + z^2) = 3\). Ainsi \(f \leq\, 2\), avec égalité si et seulement si \((x, y, z)\) est colinéaire à \((1, 1, 1)\). On retrouve le résultat de la question 3.
Corrigé de l’exercice 11 : Quotient de Rayleigh dans le plan
- On a \(A = \begin{pmatrix} 3 2 \\ 2 0 \end{pmatrix}\), de trace 3 et de déterminant \(-4\). Le polynôme caractéristique est \(\lambda^2 – 3\lambda – 4 = (\lambda – 4)(\lambda + 1)\). Pour \(\lambda = 4\), l’équation \(-x + 2y = 0\) donne \((2, 1)\). Pour \(\lambda = -1\), l’équation \(4x + 2y = 0\) donne \((1, -2)\). Les valeurs propres sont 4 et \(-1\), de vecteurs propres unitaires \(\frac{1}{\sqrt{5}}(2, 1)\) et \(\frac{1}{\sqrt{5}}(1, -2)\).
- La forme \(q\) n’est pas positive. D’abord, \(A\) a une valeur propre strictement négative. Ensuite, directement, \(q(1, -2) = 3 – 8 = -5 < 0\).
- Par les formules de duplication,
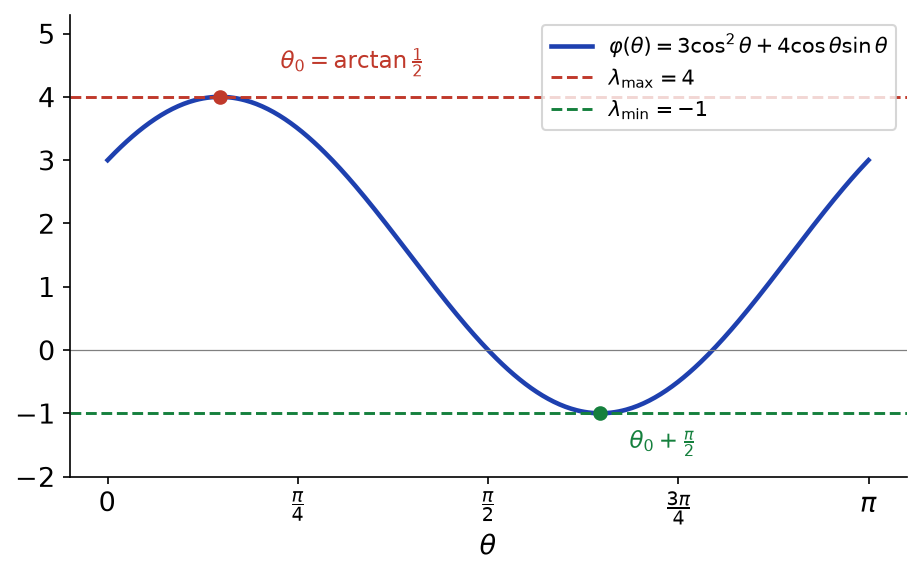
\[\varphi(\theta) = \frac{3}{2}(1 + \cos 2\theta) + 2 \sin 2\theta = \frac{3}{2} + \frac{5}{2}( \frac{3}{5} \cos 2\theta + \frac{4}{5} \sin 2\theta ).\]
Soit \(\gamma\) tel que \(\cos\gamma = \frac{3}{5}\) et \(\sin\gamma = \frac{4}{5}\). Alors \(\varphi(\theta) = \frac{3}{2} + \frac{5}{2} \cos(2\theta – \gamma)\). Le maximum vaut \(\frac{3}{2} + \frac{5}{2} = 4\) et le minimum \(\frac{3}{2} – \frac{5}{2} = -1\). Ce sont bien les valeurs propres. De plus, le maximum est atteint pour \(\theta_0 = \frac{\gamma}{2}\), et \(\tan \theta_0 = \frac{\sin\gamma}{1 + \cos\gamma} = \frac{1}{2}\). On retrouve la direction \((2, 1)\). La figure ci-dessous représente \(\varphi\) sur une période.
- L’encadrement de Rayleigh donne \(-(x^2 + y^2) \leq\, q(x, y) \leq\, 4(x^2 + y^2)\). Donc \(|q(x, y)| \leq\, 4(x^2 + y^2)\). L’égalité \(q = 4(x^2 + y^2)\) a lieu exactement sur la droite \(\mathbb{R}(2, 1)\). En revanche, \(q = -4(x^2 + y^2)\) impose \(-4(x^2 + y^2) \geq\, -(x^2 + y^2)\), donc \((x, y) = (0, 0)\). Il y a égalité si et seulement si \((x, y) \in \mathbb{R}(2, 1)\).
Corrigé de l’exercice 12 : Calcul d’une racine carrée
- La matrice \(A\) est symétrique, de trace 10 et de déterminant 9. Ses valeurs propres sont 9 et 1, strictement positives, donc \(A \in \mathcal{S}_2^{++}(\mathbb{R})\). Les vecteurs \(u = \frac{1}{\sqrt{2}}(1, 1)\) et \(v = \frac{1}{\sqrt{2}}(1, -1)\) sont propres, associés respectivement à 9 et 1. Avec \(P = \frac{1}{\sqrt{2}} \begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\), on a \(A = P \operatorname{diag}(9, 1) P^{T}\).
- On pose \(\sqrt{A} = P \operatorname{diag}(3, 1) P^{T} = 3 u u^{T} + v v^{T}\). Or \(u u^{T} = \frac{1}{2}\begin{pmatrix} 1 1 \\ 1 1 \end{pmatrix}\) et \(v v^{T} = \frac{1}{2}\begin{pmatrix} 1 -1 \\ -1 1 \end{pmatrix}\). Donc \(\sqrt{A} = \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\). On vérifie que \(\begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}^2 = \begin{pmatrix} 5 4 \\ 4 5 \end{pmatrix}\).
- Soit \(B\) symétrique avec \(B^2 = A\). Alors \(BA = B^3 = AB\), donc \(B\) stabilise les droites propres \(\mathbb{R} u\) et \(\mathbb{R} v\). Ainsi \(Bu = \alpha u\) et \(Bv = \beta v\), avec \(\alpha^2 = 9\) et \(\beta^2 = 1\). Réciproquement, chaque choix convient. Il y a exactement quatre solutions : \(\pm \begin{pmatrix} 2 1 \\ 1 2 \end{pmatrix}\) et \(\pm \begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\). Par exemple, \(3 u u^{T} – v v^{T} = \begin{pmatrix} 1 2 \\ 2 1 \end{pmatrix}\), dont le carré vaut bien \(A\). Une seule est positive, conformément au cours.
Corrigé de l’exercice 13 : Unicité de la racine carrée
- On a \(AB = B^2 B = B^3 = B B^2 = BA\). Soit \(x \in E_{\lambda_k}(A)\). Alors \(A(Bx) = B(Ax) = \lambda_k Bx\). Donc \(Bx \in E_{\lambda_k}(A)\) : chaque sous-espace propre de \(A\) est stable par \(B\).
- L’endomorphisme canoniquement associé à \(B\) est autoadjoint. Par le lemme de stabilité du cours, son induit \(b_k\) sur \(E_{\lambda_k}(A)\) est autoadjoint, donc diagonalisable par le théorème spectral. Ses valeurs propres sont des valeurs propres de \(B\), donc positives. Enfin, pour \(x \in E_{\lambda_k}(A)\), \(b_k^2(x) = B^2 x = Ax = \lambda_k x\). Donc \(b_k^2 = \lambda_k \, \mathrm{id}\).
- Soit \(\mu\) une valeur propre de \(b_k\), de vecteur propre \(x\). Alors \(\mu^2 x = b_k^2(x) = \lambda_k x\), donc \(\mu^2 = \lambda_k\). Comme \(\mu \geq\, 0\), on a \(\mu = \sqrt{\lambda_k}\). L’endomorphisme \(b_k\) est diagonalisable avec pour seule valeur propre \(\sqrt{\lambda_k}\). Donc \(b_k = \sqrt{\lambda_k} \, \mathrm{id}\). Enfin, \(\mathbb{R}^n = \bigoplus_k E_{\lambda_k}(A)\), et \(B\) est connue sur chaque facteur. Ainsi \(B\) ne dépend que de \(A\) : c’est \(\sqrt{A}\).
- Les \(\lambda_k\) sont distincts. Par interpolation de Lagrange, il existe \(Q \in \mathbb{R}[X]\) tel que \(Q(\lambda_k) = \sqrt{\lambda_k}\) pour tout \(k\). Pour \(x \in E_{\lambda_k}(A)\), on a \(Q(A) x = Q(\lambda_k) x = \sqrt{\lambda_k} x = \sqrt{A} \, x\). Les deux matrices coïncident sur chaque sous-espace propre. Donc \(\sqrt{A} = Q(A)\).
Corrigé de l’exercice 14 : Décomposition polaire
- La matrice \(M^{T} M\) est une matrice de Gram, donc symétrique positive. Comme \(M\) est inversible, elle est de rang \(n\). Par l’exercice 7, \(M^{T} M \in \mathcal{S}_n^{++}(\mathbb{R})\).
- La matrice \(S = \sqrt{M^{T} M}\) est définie positive, donc inversible, et symétrique. Ainsi \((S^{-1})^{T} = S^{-1}\), et
\[O^{T} O = S^{-1} M^{T} M S^{-1} = S^{-1} S^2 S^{-1} = I_n.\]
Donc \(O\) est orthogonale, et \(M = O S\) par définition de \(O\). - Supposons \(M = O^{\prime} S^{\prime}\) avec \(O^{\prime}\) orthogonale et \(S^{\prime} \in \mathcal{S}_n^{++}(\mathbb{R})\). Alors \(M^{T} M = S^{\prime} O^{\prime T} O^{\prime} S^{\prime} = S^{\prime 2}\). Par unicité de la racine carrée positive, \(S^{\prime} = S\). Ensuite, \(O^{\prime} = M S^{-1} = O\). Le couple est unique.
- Le théorème de Cayley-Hamilton donne \(S^2 – (\operatorname{tr} S) S + (\det S) I_2 = 0\), soit \(N + (\det S) I_2 = (\operatorname{tr} S) S\). D’une part, \(\det S = \sqrt{\det N}\), car \(\det S > 0\) et \((\det S)^2 = \det N\). D’autre part, si \(\alpha, \beta > 0\) sont les valeurs propres de \(S\), alors \((\operatorname{tr} S)^2 = \alpha^2 + \beta^2 + 2\alpha\beta = \operatorname{tr} N + 2\sqrt{\det N}\). Comme \(\operatorname{tr} S > 0\), on conclut : \(S = \frac{N + \sqrt{\det N} \, I_2}{\sqrt{\operatorname{tr} N + 2 \sqrt{\det N}}}\).
- On calcule \(N = M^{T} M = \begin{pmatrix} 1 1 \\ 1 2 \end{pmatrix}\), avec \(\det N = 1\) et \(\operatorname{tr} N = 3\). La formule donne
\[S = \frac{1}{\sqrt{5}} \begin{pmatrix} 2 1 \\ 1 3 \end{pmatrix}, \quad S^{-1} = \frac{1}{\sqrt{5}} \begin{pmatrix} 3 -1 \\ -1 2 \end{pmatrix}.\]
En effet, \(\det S = \frac{6 – 1}{5} = 1\). Ensuite,
\[O = M S^{-1} = \frac{1}{\sqrt{5}} \begin{pmatrix} 2 1 \\ -1 2 \end{pmatrix}.\]
On vérifie que \(OS = \frac{1}{5}\begin{pmatrix} 5 5 \\ 0 5 \end{pmatrix} = M\). La matrice \(O\) est la rotation d’angle \(-\arctan\frac{1}{2}\), puisque \(\cos\theta = \frac{2}{\sqrt{5}}\) et \(\sin\theta = -\frac{1}{\sqrt{5}}\).
Corrigé de l’exercice 15 : Produit de deux matrices symétriques positives
- La matrice \(C = \sqrt{A} B \sqrt{A}\) est symétrique, car \(C^{T} = \sqrt{A}^{T} B^{T} \sqrt{A}^{T} = C\). Pour \(X \in \mathbb{R}^n\), on pose \(Y = \sqrt{A} X\). Alors \(X^{T} C X = Y^{T} B Y \geq\, 0\). Donc \(C \in \mathcal{S}_n^{+}(\mathbb{R})\). Ensuite, par la propriété \(\operatorname{tr}(UV) = \operatorname{tr}(VU)\), on a \(\operatorname{tr}(AB) = \operatorname{tr}(\sqrt{A} \sqrt{A} B) = \operatorname{tr}(\sqrt{A} B \sqrt{A})\). Donc \(\operatorname{tr}(AB) = \operatorname{tr}(C) \geq\, 0\).
- Si \(A \in \mathcal{S}_n^{++}(\mathbb{R})\), alors \(\sqrt{A}\) est inversible et
\[\sqrt{A} \, C \, \sqrt{A}^{-1} = \sqrt{A} \sqrt{A} B \sqrt{A} \sqrt{A}^{-1} = AB.\]
Donc \(AB\) est semblable à \(C\). Or \(C\) est symétrique réelle et positive : elle est diagonalisable à valeurs propres positives. Il en va de même pour \(AB\). - On calcule \(AB = \begin{pmatrix} 1 1 \\ 2 2 \end{pmatrix}\). Cette matrice n’est pas symétrique. Sa trace vaut 3 et son déterminant 0. Ses valeurs propres sont donc 0 et 3, positives comme prévu.
- Si \(\operatorname{tr}(AB) = 0\), alors \(\operatorname{tr}(C) = 0\) avec \(C\) positive. Par l’exercice 9, \(C = 0\). Or \(C = (\sqrt{B} \sqrt{A})^{T} (\sqrt{B} \sqrt{A})\). Donc \(\|\sqrt{B} \sqrt{A} X\|^2 = X^{T} C X = 0\) pour tout \(X\), c’est-à-dire \(\sqrt{B} \sqrt{A} = 0\). En transposant, \(\sqrt{A} \sqrt{B} = 0\). Finalement, \(AB = \sqrt{A} (\sqrt{A} \sqrt{B}) \sqrt{B} = 0\).
Corrigé de l’exercice 16 : Un opérateur différentiel autoadjoint
- L’application \(u\) est linéaire, par linéarité de la dérivation. Si \(\deg P \leq\, n\), alors \((X^2 – 1) P^{\prime}\) est de degré au plus \(n + 1\), donc sa dérivée est de degré au plus \(n\). Ainsi \(u\) est un endomorphisme de \(E\).
- On intègre par parties, les fonctions étant de classe \(\mathcal{C}^1\) :
\[\langle u(P), Q \rangle = \Big[ (t^2 – 1) P^{\prime}(t) Q(t) \Big]_{-1}^{1} – \int_{-1}^{1} (t^2 – 1) P^{\prime}(t) Q^{\prime}(t) \, \mathrm{d}t.\]
Le crochet est nul, car \(t^2 – 1\) s’annule en \(\pm 1\). Donc \(\langle u(P), Q \rangle = \int_{-1}^{1} (1 – t^2) P^{\prime}(t) Q^{\prime}(t) \, \mathrm{d}t\). Cette expression est symétrique en \(P\) et \(Q\), donc \(u\) est autoadjoint. De plus, \(\langle u(P), P \rangle = \int_{-1}^{1} (1 – t^2) P^{\prime}(t)^2 \, \mathrm{d}t \geq\, 0\), car \(1 – t^2 \geq\, 0\) sur \([-1, 1]\). Donc \(u\) est positif. - On a \((X^2 – 1) k X^{k-1} = k X^{k+1} – k X^{k-1}\), d’où
\[u(X^k) = k(k + 1) X^k – k(k – 1) X^{k – 2}.\]
La matrice de \(u\) dans la base \((1, X, \ldots, X^n)\) est donc triangulaire supérieure, de coefficients diagonaux \(k(k + 1)\). Les valeurs propres de \(u\) sont les \(k(k + 1)\), pour \(0 \leq\, k \leq\, n\). Elles sont deux à deux distinctes, car la suite \(k(k+1)\) est strictement croissante. On a donc \(n + 1\) valeurs propres distinctes en dimension \(n + 1\). Chaque sous-espace propre est une droite. - Le sous-espace \(\mathbb{R}_k[X]\) est stable par \(u\), et les valeurs propres de l’induit sont \(j(j+1)\) pour \(j \leq\, k\). Le vecteur propre associé à \(k(k+1)\) est donc de degré exactement \(k\). On le cherche unitaire : \(L_0 = 1\) et \(L_1 = X\). Ensuite, \(u(X^2 + c) = 6X^2 – 2\) doit valoir \(6(X^2 + c)\), d’où \(c = -\frac{1}{3}\). Enfin, \(u(X^3 + cX) = 12X^3 – 6X + 2cX\) doit valoir \(12X^3 + 12cX\), d’où \(c = -\frac{3}{5}\). Les carrés des normes valent
\[\|L_0\|^2 = 2, \quad \|L_1\|^2 = \frac{2}{3}, \quad \|L_2\|^2 = \frac{2}{5} – \frac{4}{9} + \frac{2}{9} = \frac{8}{45}, \quad \|L_3\|^2 = \frac{2}{7} – \frac{12}{25} + \frac{6}{25} = \frac{8}{175}.\]
La base cherchée est \(( \frac{1}{\sqrt{2}}, \sqrt{\frac{3}{2}} X, \sqrt{\frac{45}{8}} (X^2 – \frac{1}{3}), \sqrt{\frac{175}{8}} (X^3 – \frac{3}{5} X) )\). Elle est orthogonale car ses vecteurs sont propres pour des valeurs propres distinctes d’un endomorphisme autoadjoint. Le théorème spectral est ainsi réalisé de façon explicite. La figure ci-dessous représente ces polynômes, avant normalisation.

Corrigé de l’exercice 17 : Matrices symétriques nilpotentes ou périodiques
- Par le théorème spectral, \(u\) est diagonalisable. Comme \(u\) est nilpotent, sa seule valeur propre est 0. Un endomorphisme diagonalisable de seule valeur propre 0 est nul. Donc \(u = 0\).
- On écrit \(A = P D P^{T}\) avec \(D = \operatorname{diag}(\lambda_i)\) réelle. Alors \(A^3 = P D^3 P^{T} = I_n\), donc \(D^3 = I_n\), soit \(\lambda_i^3 = 1\) pour tout \(i\). Or le seul réel dont le cube vaut 1 est 1. Ainsi \(D = I_n\), puis \(A = I_n\).
- De même, \(\lambda_i^5 = \lambda_i^3\), soit \(\lambda_i^3 (\lambda_i^2 – 1) = 0\). Donc \(\lambda_i \in \{0, 1, -1\}\), et dans chaque cas \(\lambda_i^3 = \lambda_i\). Ainsi \(D^3 = D\). Par conséquent, \(A^3 = P D^3 P^{T} = P D P^{T} = A\).
- La matrice \(N = \begin{pmatrix} 0 1 \\ 0 0 \end{pmatrix}\) est nilpotente et non nulle. La question 1 tombe donc en défaut sans symétrie. Ensuite, la rotation \(R = \begin{pmatrix} -\frac{1}{2} -\frac{\sqrt{3}}{2} \\ \frac{\sqrt{3}}{2} -\frac{1}{2} \end{pmatrix}\) d’angle \(\frac{2\pi}{3}\) vérifie \(R^3 = I_2\), car la rotation d’angle \(2\pi\) est l’identité. Pourtant \(R \neq I_2\). Ses valeurs propres \(e^{\pm 2i\pi/3}\) ne sont pas réelles, ce qui est impossible pour une matrice symétrique.
Corrigé de l’exercice 18 : Minimisation d’une fonction quadratique
- On développe :
\[f(X + H) = \frac{1}{2} X^{T} A X + \frac{1}{2}( X^{T} A H + H^{T} A X ) + \frac{1}{2} H^{T} A H – b^{T} X – b^{T} H.\]
Or \(X^{T} A H\) est un réel, égal à sa transposée \(H^{T} A^{T} X = H^{T} A X\). De plus, \(b^{T} H = H^{T} b\). Donc \(f(X + H) = f(X) + H^{T}(AX – b) + \frac{1}{2} H^{T} A H\). - La matrice \(A\) est inversible, car ses valeurs propres sont non nulles. On pose \(X_0 = A^{-1} b\). La question 1 donne \(f(X_0 + H) = f(X_0) + \frac{1}{2} H^{T} A H\). Pour \(H \neq 0\), on a \(H^{T} A H > 0\), donc \(f(X_0 + H) > f(X_0)\). Ainsi \(X_0 = A^{-1} b\) est l’unique point de minimum. Enfin, comme \(A^{-1}\) est symétrique,
\[f(X_0) = \frac{1}{2} b^{T} A^{-1} A A^{-1} b – b^{T} A^{-1} b = -\frac{1}{2} b^{T} A^{-1} b.\] - Soit \(V\) un vecteur propre associé à une valeur propre \(\lambda < 0\). Alors \(f(tV) = \frac{\lambda}{2} t^2 \|V\|^2 – t \, b^{T} V\). C’est un trinôme en \(t\) de coefficient dominant strictement négatif. Donc \(f(tV) \to -\infty\) quand \(t \to +\infty\), et \(f\) n’est pas minorée.
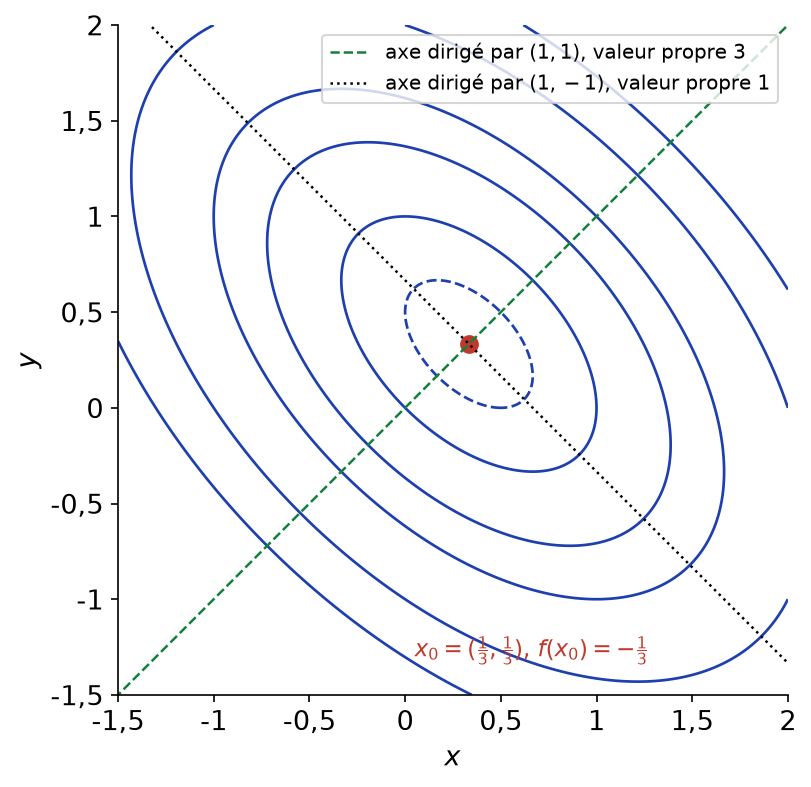
- On obtient \(f(x, y) = x^2 + xy + y^2 – x – y\). Ensuite, \(A^{-1} = \frac{1}{3}\begin{pmatrix} 2 -1 \\ -1 2 \end{pmatrix}\), donc \(X_0 = (\frac{1}{3}, \frac{1}{3})\). Le minimum vaut \(f(X_0) = -\frac{1}{2} \times \frac{2}{3} = -\frac{1}{3}\). Dans la base orthonormée propre \(\frac{1}{\sqrt{2}}(1, 1)\), \(\frac{1}{\sqrt{2}}(1, -1)\), associée aux valeurs propres 3 et 1, on écrit \(H = s \, \frac{(1, 1)}{\sqrt{2}} + t \, \frac{(1, -1)}{\sqrt{2}}\). Il vient \(f(X_0 + H) = -\frac{1}{3} + \frac{1}{2}(3s^2 + t^2)\). Pour \(c > -\frac{1}{3}\), la ligne de niveau \(f = c\) est une ellipse de centre \(X_0\), d’axes dirigés par \((1, 1)\) et \((1, -1)\), de demi-axes \(\sqrt{\frac{2}{3}(c + \frac{1}{3})}\) et \(\sqrt{2(c + \frac{1}{3})}\). Pour \(c = -\frac{1}{3}\), c’est le point \(X_0\) ; pour \(c < -\frac{1}{3}\), elle est vide. La figure ci-dessous le montre.
Corrigé de l’exercice 19 : Topologie des matrices symétriques positives
- Soit \(A, B \in \mathcal{S}_n^{+}(\mathbb{R})\) et \(t \in [0, 1]\). La matrice \(tA + (1 – t)B\) est symétrique. De plus, \(X^{T}(tA + (1 – t)B)X = t X^{T} A X + (1 – t) X^{T} B X \geq\, 0\). Si \(A, B \in \mathcal{S}_n^{++}(\mathbb{R})\) et \(X \neq 0\), cette somme de deux termes positifs est strictement positive, car \(t\) ou \(1 – t\) est non nul. Les deux ensembles sont donc convexes.
- Pour \(X \in \mathbb{R}^n\), l’application \(\varphi_X : A \mapsto X^{T} A X\) est linéaire sur l’espace de dimension finie \(\mathcal{S}_n(\mathbb{R})\), donc continue. Ainsi, \(\varphi_X^{-1}([0, +\infty[)\) est fermé. Donc \(\mathcal{S}_n^{+}(\mathbb{R}) = \bigcap_{X} \varphi_X^{-1}([0, +\infty[)\) est fermé, comme intersection de fermés.
- Par l’inégalité de Cauchy-Schwarz, \(|X^{T}(B – A)X| \leq\, \|X\| \, \|(B – A)X\| \leq\, N(B – A) \|X\|^2\). Avec l’encadrement de Rayleigh, on obtient
\[X^{T} B X \geq\, X^{T} A X – N(B – A)\|X\|^2 \geq\, (\lambda_1 – N(B – A)) \|X\|^2.\]
Ce minorant est strictement positif pour \(X \neq 0\). Donc \(B\) est définie positive. Ainsi, la boule ouverte de centre \(A\) et de rayon \(\lambda_1\) est incluse dans \(\mathcal{S}_n^{++}(\mathbb{R})\). L’ensemble \(\mathcal{S}_n^{++}(\mathbb{R})\) est donc ouvert dans \(\mathcal{S}_n(\mathbb{R})\). - Soit \(A \in \mathcal{S}_n^{+}(\mathbb{R})\). Pour \(k \geq\, 1\), la matrice \(A + \frac{1}{k} I_n\) a pour valeurs propres les \(\lambda + \frac{1}{k} > 0\), donc elle est définie positive. Elle tend vers \(A\). Ainsi \(\mathcal{S}_n^{+}(\mathbb{R})\) est inclus dans l’adhérence de \(\mathcal{S}_n^{++}(\mathbb{R})\). Inversement, cette adhérence est incluse dans le fermé \(\mathcal{S}_n^{+}(\mathbb{R})\). Donc \(\overline{\mathcal{S}_n^{++}(\mathbb{R})} = \mathcal{S}_n^{+}(\mathbb{R})\). Enfin, \(0 \in \mathcal{S}_n^{+}(\mathbb{R})\), mais \(-\frac{1}{k} I_n \notin \mathcal{S}_n^{+}(\mathbb{R})\) tend vers 0. Donc \(\mathcal{S}_n^{+}(\mathbb{R})\) n’est pas ouvert.
Corrigé de l’exercice 20 : Inégalité de Hadamard
- On a \(a_{ii} = e_i^{T} A e_i\) et \(e_i \neq 0\). Donc \(a_{ii} > 0\).
- La matrice \(C = DAD\) est symétrique, car \(D\) l’est. Pour \(X \neq 0\), on a \(DX \neq 0\), car \(D\) est inversible. Donc \(X^{T} C X = (DX)^{T} A (DX) > 0\). Ainsi \(C \in \mathcal{S}_n^{++}(\mathbb{R})\). Enfin, \(c_{ii} = a_{ii}^{-1/2} \, a_{ii} \, a_{ii}^{-1/2} = 1\).
- Soit \(\mu_1, \ldots, \mu_n > 0\) les valeurs propres de \(C\). Alors \(\sum_i \mu_i = \operatorname{tr} C = n\). L’inégalité arithmético-géométrique donne \(\det C = \prod_i \mu_i \leq\, ( \frac{1}{n} \sum_i \mu_i )^n = 1\). Or \(\det C = (\det D)^2 \det A = \frac{\det A}{a_{11} \cdots a_{nn}}\). Donc \(\det A \leq\, a_{11} a_{22} \cdots a_{nn}\).
- Si \(A\) est diagonale, l’égalité est claire. Réciproquement, l’égalité impose l’égalité dans l’inégalité arithmético-géométrique, donc \(\mu_1 = \cdots = \mu_n = 1\). La matrice symétrique \(C\) est alors diagonalisable de seule valeur propre 1, donc \(C = I_n\). Ainsi \(A = D^{-1} C D^{-1} = \operatorname{diag}(a_{11}, \ldots, a_{nn})\) est diagonale.
- Si \(M\) n’est pas inversible, \(\det M = 0\) et l’inégalité est vraie. Sinon, \(A = M^{T} M \in \mathcal{S}_n^{++}(\mathbb{R})\), et \(a_{jj} = C_j^{T} C_j = \|C_j\|^2\). De plus, \(\det A = (\det M)^2\). La question 3 donne \((\det M)^2 \leq\, \prod_j \|C_j\|^2\). Donc \(|\det M| \leq\, \|C_1\| \cdots \|C_n\|\). Géométriquement, le volume d’un parallélépipède est majoré par le produit des longueurs de ses arêtes.
Corrigé de l’exercice 21 : Diagonalisation simultanée
- Posons \(D_1 = P^{T} A P\) et \(D_2 = P^{T} B P\). Deux matrices diagonales commutent. Donc \(AB = P D_1 D_2 P^{T} = P D_2 D_1 P^{T} = BA\).
- Soit \(x \in E_{\lambda}(A)\). Alors \(A(Bx) = B(Ax) = \lambda Bx\), donc \(E_{\lambda}(A)\) est stable par \(B\). L’induit de \(B\) sur \(E_{\lambda}(A)\) est autoadjoint, par le lemme du cours. Par le théorème spectral, il existe une base orthonormée de \(E_{\lambda}(A)\) formée de vecteurs propres de \(B\). Ces vecteurs sont aussi propres pour \(A\). Enfin, \(\mathbb{R}^n\) est la somme directe orthogonale des \(E_{\lambda}(A)\). En réunissant ces bases, on obtient une base orthonormée de vecteurs propres communs.
- Soit \(P\) orthogonale avec \(P^{T} A P = \operatorname{diag}(\alpha_i)\) et \(P^{T} B P = \operatorname{diag}(\beta_i)\), où \(\alpha_i, \beta_i \geq\, 0\). Alors \(AB = P \operatorname{diag}(\alpha_i \beta_i) P^{T}\). Cette matrice est symétrique, de valeurs propres \(\alpha_i \beta_i \geq\, 0\). Donc \(AB \in \mathcal{S}_n^{+}(\mathbb{R})\).
- On calcule \(AB = BA = \begin{pmatrix} 3 3 \\ 3 3 \end{pmatrix}\). Posons \(u = \frac{1}{\sqrt{2}}(1, 1)\) et \(v = \frac{1}{\sqrt{2}}(1, -1)\). Alors \(Au = 2u\), \(Av = 0\), \(Bu = 3u\) et \(Bv = v\). Avec \(P = \frac{1}{\sqrt{2}}\begin{pmatrix} 1 1 \\ 1 -1 \end{pmatrix}\), on a \(P^{T} A P = \operatorname{diag}(2, 0)\) et \(P^{T} B P = \operatorname{diag}(3, 1)\).
Corrigé de l’exercice 22 : Problème : le laplacien discret
- D’une part, \(X^{T} A_n X = 2\sum_{i=1}^{n} x_i^2 – 2 \sum_{i=1}^{n-1} x_i x_{i+1}\). D’autre part,
\[x_1^2 + x_n^2 + \sum_{i=1}^{n-1} (x_i – x_{i+1})^2 = x_1^2 + x_n^2 + \sum_{i=1}^{n-1} x_i^2 + \sum_{i=2}^{n} x_i^2 – 2 \sum_{i=1}^{n-1} x_i x_{i+1}.\]
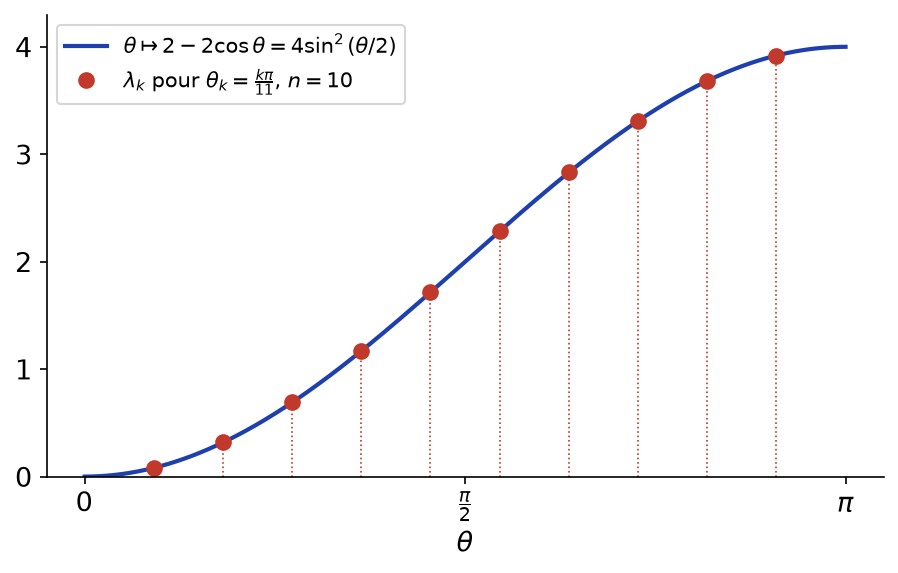
Les deux premières sommes et les termes \(x_1^2\), \(x_n^2\) donnent \(2 \sum_{i=1}^{n} x_i^2\). L’identité est démontrée. Si cette somme de carrés est nulle, alors \(x_1 = 0\) et \(x_i = x_{i+1}\) pour tout \(i\), donc \(X = 0\). Ainsi \(A_n \in \mathcal{S}_n^{++}(\mathbb{R})\). - On pose \(\theta = \theta_k\) et \(s_j = \sin(j\theta)\) pour \(0 \leq\, j \leq\, n + 1\). On a \(s_0 = 0\) et \(s_{n+1} = \sin(k\pi) = 0\). Grâce à ces conventions, pour tout \(1 \leq\, j \leq\, n\), \((A_n V_k)_j = -s_{j-1} + 2 s_j – s_{j+1}\). Or \(s_{j-1} + s_{j+1} = 2 \sin(j\theta) \cos\theta\). Donc \((A_n V_k)_j = (2 – 2\cos\theta) s_j\). De plus, \(V_k \neq 0\), car sa première coordonnée \(\sin\theta_k\) est strictement positive. Ainsi \(A_n V_k = \lambda_k V_k\), avec \(\lambda_k = 2 – 2\cos\theta_k = 4\sin^2\frac{\theta_k}{2}\).
- Les \(\theta_k\) sont \(n\) réels distincts de \(]0, \pi[\), où le cosinus est strictement décroissant. Les \(\lambda_k\) sont donc \(n\) valeurs propres distinctes de \(A_n\), qui est de taille \(n\). Le spectre de \(A_n\) est \(\{4 \sin^2 \frac{k\pi}{2(n+1)}, \, 1 \leq\, k \leq\, n\}\), chaque valeur propre étant simple. Les \(V_k\) sont des vecteurs propres d’une matrice symétrique associés à des valeurs propres distinctes. Ils sont donc deux à deux orthogonaux. La figure ci-dessous place ces valeurs propres sur la courbe \(\theta \mapsto 2 – 2\cos\theta\) pour \(n = 10\).
- On a \(\sin^2(j\theta) = \frac{1 – \cos(2j\theta)}{2}\). Ensuite, \(e^{2i\theta_k} \neq 1\), car \(2\theta_k \in \,]0, 2\pi[\). La somme géométrique donne donc
\[\sum_{j=0}^{n} e^{2ij\theta_k} = \frac{1 – e^{2i(n+1)\theta_k}}{1 – e^{2i\theta_k}} = \frac{1 – e^{2ik\pi}}{1 – e^{2i\theta_k}} = 0.\]
En prenant la partie réelle, \(\sum_{j=0}^{n} \cos(2j\theta_k) = 0\), d’où \(\sum_{j=1}^{n} \cos(2j\theta_k) = -1\). Par conséquent, \(\|V_k\|^2 = \frac{n}{2} + \frac{1}{2} = \frac{n+1}{2}\). - La plus petite valeur propre est \(\lambda_1 = 4\sin^2\frac{\pi}{2(n+1)}\). L’encadrement de Rayleigh donne \(X^{T} A_n X \geq\, \lambda_1 \|X\|^2\). La constante est optimale, car l’égalité a lieu pour \(X = V_1\). Enfin, \(\sin x \sim x\) en 0. Donc \(\lambda_1 \sim \frac{\pi^2}{(n+1)^2} \sim \frac{\pi^2}{n^2}\). Cette constante tend vers 0 : la matrice devient de plus en plus mal conditionnée.
- Notons \(D_n = \det A_n\), avec \(D_1 = 2\) et \(D_2 = 3\). En développant selon la première ligne, puis le mineur obtenu selon sa première colonne, on trouve \(D_n = 2 D_{n-1} – D_{n-2}\). Ainsi, \(D_n – D_{n-1} = D_{n-1} – D_{n-2} = \cdots = D_2 – D_1 = 1\). Donc \(D_n = n + 1\). Par ailleurs, le déterminant est le produit des valeurs propres :
\[n + 1 = \prod_{k=1}^{n} 4 \sin^2 \frac{k\pi}{2(n+1)} = 4^n ( \prod_{k=1}^{n} \sin \frac{k\pi}{2(n+1)} )^2.\]
Les sinus sont strictement positifs, car \(\frac{k\pi}{2(n+1)} \in \,]0, \frac{\pi}{2}[\). Donc \(\prod_{k=1}^{n} \sin \frac{k\pi}{2(n+1)} = \frac{\sqrt{n+1}}{2^n}\). Pour \(n = 2\), on retrouve \(\sin\frac{\pi}{6} \sin\frac{\pi}{3} = \frac{1}{2} \times \frac{\sqrt{3}}{2} = \frac{\sqrt{3}}{4}\).
Point de méthode : quand on a trouvé \(n\) vecteurs propres pour \(n\) valeurs propres distinctes, le spectre est complet ; l’orthogonalité vient alors gratuitement du caractère symétrique.
Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : théorème spectral, cours de maths spé
- Les énoncés : exercices de maths spé sur théorème spectral
- À maîtriser avant : Adjoint et isométries d'un espace euclidien, Diagonalisation, trigonalisation et nilpotence
- Chapitre précédent : Adjoint et isométries d'un espace euclidien
- Chapitre suivant : Équations différentielles linéaires
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup