Ce corrigé intégrales spé rédige les vingt-trois exercices comme on l’attend en devoir surveillé. Chaque solution commence par la continuité de la fonction et le repérage des bornes à problème. Ensuite, elle justifie l’intégrabilité par un équivalent ou une domination, avant tout calcul.
Pour les calculs, nous vérifions systématiquement les hypothèses : limites finies du crochet dans une intégration par parties, bijection de classe C¹ strictement monotone dans un changement de variable. De plus, les équivalents de restes et d’intégrales partielles sont obtenus en distinguant le cas intégrable du cas non intégrable.
Points de vigilance : ne jamais séparer une intégrale en deux morceaux divergents, et étudier chaque borne séparément. Enfin, des figures illustrent les résultats obtenus.
Les énoncés se trouvent sur la page exercices de maths spé sur intégrales généralisées.
Corrigé de l’exercice 1 : Intégrales de référence
- La fonction \(t \mapsto t^{-\alpha}\) est continue sur \([1, +\infty[\). Pour \(\alpha \neq 1\) et \(x > 1\), on a \(\int_1^x t^{-\alpha}\,\mathrm{d}t = \frac{x^{1-\alpha} – 1}{1 – \alpha}\). Si \(\alpha > 1\), alors \(x^{1-\alpha} \to 0\) et la limite vaut \(\frac{1}{\alpha – 1}\). Si \(\alpha < 1\), alors \(x^{1-\alpha} \to +\infty\). Enfin, pour \(\alpha = 1\), l’intégrale partielle vaut \(\ln x\), qui tend vers \(+\infty\). L’intégrale converge si et seulement si \(\alpha > 1\), et vaut alors \(\frac{1}{\alpha – 1}\).
- La fonction est continue sur \(]0, 1]\). Pour \(\alpha \neq 1\) et \(0 < x < 1\), on a \(\int_x^1 t^{-\alpha}\,\mathrm{d}t = \frac{1 – x^{1-\alpha}}{1 – \alpha}\). Si \(\alpha < 1\), alors \(x^{1-\alpha} \to 0\) quand \(x \to 0^+\). En revanche, si \(\alpha > 1\), alors \(x^{1-\alpha} \to +\infty\). Pour \(\alpha = 1\), on obtient \(-\ln x \to +\infty\). L’intégrale converge si et seulement si \(\alpha < 1\), et vaut alors \(\frac{1}{1 – \alpha}\).
- Pour \(a \neq 0\), \(\int_0^x \mathrm{e}^{-at}\,\mathrm{d}t = \frac{1 – \mathrm{e}^{-ax}}{a}\). Si \(a > 0\), cette quantité tend vers \(\frac{1}{a}\). Si \(a < 0\), elle tend vers \(+\infty\). Pour \(a = 0\), l’intégrale partielle vaut \(x\). L’intégrale converge si et seulement si \(a > 0\), et vaut alors \(\frac{1}{a}\).
- L’intégrale \(\int_0^{+\infty} t^{-\alpha}\,\mathrm{d}t\) a deux bornes à problème. Elle converge si et seulement si \(\int_0^1\) et \(\int_1^{+\infty}\) convergent. Or cela exige à la fois \(\alpha < 1\) et \(\alpha > 1\), ce qui est impossible. Donc \(\int_0^{+\infty} \frac{\mathrm{d}t}{t^{\alpha}}\) diverge pour tout réel \(\alpha\).
Corrigé de l’exercice 2 : Calculs directs par primitive
- La fonction est continue sur \([0, +\infty[\). Pour \(x > 0\), \(\int_0^x \frac{\mathrm{d}t}{(1+t)^2} = [ -\frac{1}{1+t} ]_0^x = 1 – \frac{1}{1+x}\), qui tend vers \(1\). Ainsi, \(A = 1\).
- La décomposition en éléments simples donne \(\frac{1}{t(t+1)} = \frac{1}{t} – \frac{1}{t+1}\). Une primitive sur \([1, +\infty[\) est donc \(t \mapsto \ln \frac{t}{t+1}\). Cette primitive tend vers \(\ln 1 = 0\) en \(+\infty\) et vaut \(\ln \frac{1}{2}\) en \(1\). Par conséquent, \(B = 0 – \ln \frac{1}{2} = \ln 2\).
- La fonction est continue sur \([0, 1[\). Pour \(0 < x < 1\), \(\int_0^x \frac{\mathrm{d}t}{\sqrt{1-t^2}} = \arcsin x\). Quand \(x \to 1^-\), cette quantité tend vers \(\frac{\pi}{2}\), par continuité de \(\arcsin\) en \(1\). Donc \(C = \frac{\pi}{2}\).
- On a \(t^2 + 2t + 2 = (t+1)^2 + 1 > 0\), donc la fonction est continue sur \(\mathbb{R}\). Une primitive est \(t \mapsto \arctan(t+1)\), qui tend vers \(\frac{\pi}{2}\) en \(+\infty\) et vers \(-\frac{\pi}{2}\) en \(-\infty\). Ainsi, les deux intégrales \(\int_{-\infty}^0\) et \(\int_0^{+\infty}\) convergent. Finalement, \(D = \frac{\pi}{2} – ( -\frac{\pi}{2} ) = \pi\).
Corrigé de l’exercice 3 : Exponentielles complexes
- Pour \(t \geq\, 0\), on a \(|\mathrm{e}^{-zt}| = \mathrm{e}^{-at}\), qui est intégrable sur \([0, +\infty[\) car \(a > 0\). Donc \(t \mapsto \mathrm{e}^{-zt}\) est intégrable. Ensuite, comme \(z \neq 0\), \(\int_0^x \mathrm{e}^{-zt}\,\mathrm{d}t = \frac{1 – \mathrm{e}^{-zx}}{z}\). Or \(|\mathrm{e}^{-zx}| = \mathrm{e}^{-ax} \to 0\). Par conséquent, \(\int_0^{+\infty} \mathrm{e}^{-zt}\,\mathrm{d}t = \frac{1}{z} = \frac{a – ib}{a^2 + b^2}\).
- On a \(\mathrm{e}^{-zt} = \mathrm{e}^{-at} \cos(bt) – i\,\mathrm{e}^{-at} \sin(bt)\). Ces deux fonctions réelles sont dominées par \(\mathrm{e}^{-at}\), donc intégrables. En identifiant parties réelle et imaginaire, on obtient :
\[\int_0^{+\infty} \mathrm{e}^{-at} \cos(bt)\,\mathrm{d}t = \frac{a}{a^2 + b^2}, \qquad \int_0^{+\infty} \mathrm{e}^{-at} \sin(bt)\,\mathrm{d}t = \frac{b}{a^2 + b^2}.\] - Avec \(a = b = 1\), on trouve \(\int_0^{+\infty} \mathrm{e}^{-t} \sin t\,\mathrm{d}t = \frac{1}{2}\). Ensuite, avec \(a = 1\) et \(b = 2\), on obtient \(\int_0^{+\infty} \mathrm{e}^{-t} \cos(2t)\,\mathrm{d}t = \frac{1}{5}\). Les deux valeurs sont \(\frac{1}{2}\) et \(\frac{1}{5}\).
Point de méthode : passer par l’exponentielle complexe évite deux intégrations par parties successives.
Corrigé de l’exercice 4 : Comparaison de fonctions positives
- Pour \(t \geq\, 1\), on a \(t^2 \geq\, t\), donc \(-t^2 \leq\, -t\). Comme l’exponentielle est croissante, \(\mathrm{e}^{-t^2} \leq\, \mathrm{e}^{-t}\). Or \(\int_1^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t\) converge. Par comparaison de fonctions positives, \(\int_1^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t\) converge. De plus, sur le segment \([0, 1]\), il n’y a aucun problème. Donc \(\int_0^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t\) converge.
- Pour \(t \geq\, 1\), on a \(0 \leq\, \frac{\sin^2 t}{t^2} \leq\, \frac{1}{t^2}\). Or \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^2} = 1\) (Riemann avec \(\alpha = 2\)). Par comparaison, l’intégrale converge et sa valeur est au plus \(1\).
- Pour \(t > 1\), on a \(0 < \ln t < t\), donc \(\frac{1}{\ln t} > \frac{1}{t} > 0\). Or \(\int_2^{+\infty} \frac{\mathrm{d}t}{t}\) diverge. Par comparaison de fonctions positives, \(\int_2^{+\infty} \frac{\mathrm{d}t}{\ln t}\) diverge.
- Sur \([0, 1]\), la fonction est continue et majorée par \(1\), donc \(\int_0^1 \frac{\mathrm{d}t}{1+t^4} \leq\, 1\). Sur \([1, +\infty[\), on a \(0 \leq\, \frac{1}{1+t^4} \leq\, \frac{1}{t^4}\), et \(\int_1^{+\infty} \frac{\mathrm{d}t}{t^4} = \frac{1}{3}\). Ainsi, l’intégrale converge et vaut au plus \(1 + \frac{1}{3} = \frac{4}{3}\).
Corrigé de l’exercice 5 : Intégrabilité par équivalents aux bornes
- La fonction \(f(t) = \frac{\sqrt{t}}{1+t^2}\) est continue et positive sur \([0, +\infty[\). Le seul problème est en \(+\infty\). Là, \(f(t) \sim \frac{t^{1/2}}{t^2} = \frac{1}{t^{3/2}}\), qui est intégrable car \(\frac{3}{2} > 1\). Donc l’intégrale converge.
- La fonction \(\frac{1}{\sin t}\) est continue et positive sur \(]0, \frac{\pi}{2}]\). En \(0\), \(\sin t \sim t\), donc \(\frac{1}{\sin t} \sim \frac{1}{t}\). Or \(\frac{1}{t}\) n’est pas intégrable en \(0\). Par équivalence de fonctions positives, l’intégrale diverge.
- La fonction \(f(t) = t^3 \mathrm{e}^{-\sqrt{t}}\) est continue et positive sur \([0, +\infty[\). Posons \(s = \sqrt{t}\). Alors \(t^2 f(t) = t^5 \mathrm{e}^{-\sqrt{t}} = s^{10} \mathrm{e}^{-s}\), qui tend vers \(0\) par croissances comparées. Donc \(f(t) = o(1/t^2)\) en \(+\infty\). Par conséquent, l’intégrale converge.
- La fonction est continue et positive sur \([0, 1[\). En \(1\), on factorise : \(1 – t^3 = (1-t)(1 + t + t^2) \sim 3(1-t)\). Ainsi, \(\frac{1}{\sqrt{1-t^3}} \sim \frac{1}{\sqrt{3}\,(1-t)^{1/2}}\), intégrable en \(1\) car \(\frac{1}{2} < 1\). L’intégrale converge.
- La fonction \(f(t) = \frac{\ln t}{\sqrt{t}}\) est continue sur \(]0, 1]\) et négative. On a \(t^{3/4} |f(t)| = t^{1/4} |\ln t| \to 0\) en \(0\). Donc \(|f(t)| = o(1/t^{3/4})\), intégrable car \(\frac{3}{4} < 1\). Ensuite, la dérivée de \(F(t) = 2\sqrt{t} \ln t – 4\sqrt{t}\) vaut \(\frac{\ln t}{\sqrt{t}} + \frac{2}{\sqrt{t}} – \frac{2}{\sqrt{t}} = f(t)\). Or \(F(1) = -4\) et \(F(t) \to 0\) en \(0\). Ainsi, \(\int_0^1 \frac{\ln t}{\sqrt{t}}\,\mathrm{d}t = -4\).
Corrigé de l’exercice 6 : Fonctions intégrables et espace L¹
- La fonction \(\lambda f + g\) est continue par morceaux. De plus, \(|\lambda f + g| \leq\, |\lambda|\,|f| + |g|\), et le majorant est intégrable par linéarité de l’intégrale des fonctions positives convergentes. Par comparaison, \(\lambda f + g \in L^1(I, \mathbb{C})\) : c’est un sous-espace vectoriel.
- D’après l’intégrale de Riemann sur \(]0, 1]\), \(\frac{1}{t^{1/2}}\) est intégrable car \(\frac{1}{2} < 1\). En revanche, son carré \(\frac{1}{t}\) ne l’est pas. Donc \(L^1(]0, 1])\) n’est pas stable par produit.
- Sur \([1, +\infty[\), \(\frac{1}{t^2}\) est intégrable car \(2 > 1\), alors que \(\frac{1}{t}\) ne l’est pas. Une fonction de carré intégrable n’est donc pas forcément intégrable.
- Soit \(M\) un majorant de \(|f|\) sur \(I\). Alors \(|f^2| = |f| \cdot |f| \leq\, M |f|\), qui est intégrable. Par comparaison, \(f^2\) est intégrable sur \(I\).
- Pour \(n \geq\, 2\), on a \(\frac{1}{n^3} \leq\, \frac{1}{8}\), donc les intervalles \([n – \frac{1}{n^3}, n + \frac{1}{n^3}]\) sont deux à deux disjoints et inclus dans \([1, +\infty[\). Sur chacun, le graphe de \(f\) est un triangle de base \(\frac{2}{n^3}\) et de hauteur \(n\), d’aire \(\frac{1}{2} \cdot \frac{2}{n^3} \cdot n = \frac{1}{n^2}\). Soit \(x \geq\, 1\) et \(N = \lfloor x \rfloor + 1\). Comme \(f \geq\, 0\), on obtient \(\int_1^x f \leq\, \sum_{n=2}^{N} \frac{1}{n^2} \leq\, \sum_{n=2}^{+\infty} \frac{1}{n^2}\). L’intégrale partielle d’une fonction positive est donc majorée, et \(f\) est intégrable. Cependant, \(f(n) = n \to +\infty\). Ainsi, \(f\) est intégrable mais ne tend pas vers \(0\) ; elle n’est même pas bornée.
Corrigé de l’exercice 7 : Intégration par parties et factorielle
- La fonction \(t \mapsto t^n \mathrm{e}^{-t}\) est continue et positive sur \([0, +\infty[\). De plus, \(t^2 \cdot t^n \mathrm{e}^{-t} = t^{n+2} \mathrm{e}^{-t} \to 0\) par croissances comparées. Donc \(t^n \mathrm{e}^{-t} = o(1/t^2)\) en \(+\infty\). Par conséquent, \(I_n\) existe.
- Posons \(u(t) = t^{n+1}\) et \(v(t) = -\mathrm{e}^{-t}\), de classe \(C^1\) sur \([0, +\infty[\). Le produit \(uv(t) = -t^{n+1} \mathrm{e}^{-t}\) vaut \(0\) en \(0\) et tend vers \(0\) en \(+\infty\). Le théorème d’intégration par parties s’applique donc, et les deux intégrales convergent d’après la question 1 :
\[I_{n+1} = \int_0^{+\infty} t^{n+1} \mathrm{e}^{-t}\,\mathrm{d}t = \Big[ -t^{n+1} \mathrm{e}^{-t} \Big]_0^{+\infty} + (n+1) \int_0^{+\infty} t^n \mathrm{e}^{-t}\,\mathrm{d}t.\]
Ainsi, \(I_{n+1} = (n+1) I_n\). - On a \(I_0 = \int_0^{+\infty} \mathrm{e}^{-t}\,\mathrm{d}t = 1\). Par récurrence immédiate, \(I_n = n \cdot (n-1) \cdots 1 \cdot I_0\). Donc \(I_n = n!\) pour tout \(n \in \mathbb{N}\).
- L’application \(u \mapsto \frac{u}{a}\) est une bijection \(C^1\) strictement croissante de \([0, +\infty[\) sur lui-même. Avec \(t = \frac{u}{a}\) et \(\mathrm{d}t = \frac{\mathrm{d}u}{a}\), on obtient \(\int_0^{+\infty} t^n \mathrm{e}^{-at}\,\mathrm{d}t = \int_0^{+\infty} \frac{u^n}{a^n} \mathrm{e}^{-u} \frac{\mathrm{d}u}{a}\). Finalement, \(\int_0^{+\infty} t^n \mathrm{e}^{-at}\,\mathrm{d}t = \frac{n!}{a^{n+1}}\).
Corrigé de l’exercice 8 : Intégration par parties sur ]0, 1]
- La fonction \(\ln\) est continue sur \(]0, 1]\), et \(\sqrt{t}\,|\ln t| \to 0\) en \(0\). Donc \(|\ln t| = o(1/t^{1/2})\), intégrable en \(0\). Une primitive est \(t \mapsto t \ln t – t\), qui tend vers \(0\) en \(0\) et vaut \(-1\) en \(1\). Ainsi, \(\int_0^1 \ln t\,\mathrm{d}t = -1\).
- Pour \(t \in ]0, 1]\), on a \(|t^n \ln t| \leq\, |\ln t|\), donc \(J_n\) converge. Posons \(u(t) = \ln t\) et \(v(t) = \frac{t^{n+1}}{n+1}\). Le produit \(uv(t) = \frac{t^{n+1} \ln t}{n+1}\) tend vers \(0\) en \(0\) et vaut \(0\) en \(1\). Par intégration par parties :
\[J_n = \Big[ \frac{t^{n+1} \ln t}{n+1} \Big]_0^1 – \int_0^1 \frac{t^{n+1}}{n+1} \cdot \frac{1}{t}\,\mathrm{d}t = -\frac{1}{n+1} \int_0^1 t^n\,\mathrm{d}t.\]
Donc \(J_n = -\frac{1}{(n+1)^2}\). - La fonction \(t\,(\ln t)^2\) tend vers \(0\) en \(0\) : c’est un faux problème, et \(K\) converge. Posons \(u(t) = (\ln t)^2\) et \(v(t) = \frac{t^2}{2}\). Le crochet \(\frac{t^2 (\ln t)^2}{2}\) tend vers \(0\) en \(0\) et vaut \(0\) en \(1\). On obtient alors
\[K = -\int_0^1 \frac{t^2}{2} \cdot \frac{2 \ln t}{t}\,\mathrm{d}t = -\int_0^1 t \ln t\,\mathrm{d}t = -J_1.\]
Par conséquent, \(K = \frac{1}{4}\).
Corrigé de l’exercice 9 : Changements de variable
- La fonction est continue, positive et majorée par \(\mathrm{e}^{-t}\), donc intégrable sur \([0, +\infty[\). L’application \(t \mapsto \mathrm{e}^t\) est une bijection \(C^1\) strictement croissante de \([0, +\infty[\) sur \([1, +\infty[\). Avec \(u = \mathrm{e}^t\), on a \(\mathrm{d}t = \frac{\mathrm{d}u}{u}\), d’où
\[\int_0^{+\infty} \frac{\mathrm{d}t}{\mathrm{e}^t + \mathrm{e}^{-t}} = \int_1^{+\infty} \frac{1}{u + \frac{1}{u}} \cdot \frac{\mathrm{d}u}{u} = \int_1^{+\infty} \frac{\mathrm{d}u}{1 + u^2} = \frac{\pi}{2} – \frac{\pi}{4}.\]
La valeur est \(\frac{\pi}{4}\). - La fonction \(\theta \mapsto \sin^2 \theta\) est une bijection \(C^1\) strictement croissante de \(]0, \frac{\pi}{2}[\) sur \(]0, 1[\). On a \(\mathrm{d}t = 2 \sin \theta \cos \theta\,\mathrm{d}\theta\) et \(\sqrt{t(1-t)} = \sin \theta \cos \theta\), car sinus et cosinus sont positifs sur cet intervalle. Ainsi, l’intégrale devient \(\int_0^{\pi/2} 2\,\mathrm{d}\theta\), qui converge. D’après le théorème, les deux intégrales sont de même nature. Donc l’intégrale converge et vaut \(\pi\).
- La fonction \(u \mapsto u^2\) est une bijection \(C^1\) strictement croissante de \([0, +\infty[\) sur lui-même. Avec \(t = u^2\), on a \(\mathrm{d}t = 2u\,\mathrm{d}u\), et l’intégrale devient \(2 \int_0^{+\infty} u\,\mathrm{e}^{-u}\,\mathrm{d}u = 2 I_1\), avec les notations de l’exercice 7. La valeur est \(2\).
- L’application \(u \mapsto 1 + u^2\) est une bijection \(C^1\) strictement croissante de \(]0, +\infty[\) sur \(]1, +\infty[\). Avec \(t = 1 + u^2\), on obtient \(\mathrm{d}t = 2u\,\mathrm{d}u\) et \(t\sqrt{t-1} = (1 + u^2)\,u\). L’intégrale devient donc \(\int_0^{+\infty} \frac{2\,\mathrm{d}u}{1 + u^2}\), qui converge et vaut \(2 \cdot \frac{\pi}{2}\). Ainsi, \(\int_1^{+\infty} \frac{\mathrm{d}t}{t\sqrt{t-1}} = \pi\).
Point de méthode : le théorème de changement de variable donne à la fois la nature et la valeur ; il suffit donc de vérifier la convergence de l’intégrale la plus simple.
Corrigé de l’exercice 10 : Une intégrale nulle par symétrie
- La fonction \(f(t) = \frac{\ln t}{1 + t^2}\) est continue sur \(]0, +\infty[\). En \(0\), \(|f(t)| \leq\, |\ln t| = o(1/t^{1/2})\), intégrable. En \(+\infty\), \(t^{3/2} |f(t)| \sim \frac{\ln t}{t^{1/2}} \to 0\), donc \(f(t) = o(1/t^{3/2})\), intégrable. Ainsi, \(f\) est intégrable sur \(]0, +\infty[\).
- Notons \(I\) l’intégrale. L’application \(u \mapsto \frac{1}{u}\) est une bijection \(C^1\) strictement décroissante de \(]0, +\infty[\) sur lui-même. Avec \(t = \frac{1}{u}\), on a \(\mathrm{d}t = -\frac{\mathrm{d}u}{u^2}\), \(\ln t = -\ln u\) et \(1 + t^2 = \frac{u^2 + 1}{u^2}\). En échangeant les bornes, on obtient
\[I = \int_0^{+\infty} \frac{-\ln u \cdot u^2}{1 + u^2} \cdot \frac{\mathrm{d}u}{u^2} = -\int_0^{+\infty} \frac{\ln u}{1 + u^2}\,\mathrm{d}u = -I.\]
Donc \(I = 0\). - Avec \(t = a u\), bijection \(C^1\) strictement croissante, on a \(\mathrm{d}t = a\,\mathrm{d}u\) et \(a^2 + t^2 = a^2 (1 + u^2)\). Ainsi,
\[\int_0^{+\infty} \frac{\ln t}{a^2 + t^2}\,\mathrm{d}t = \frac{1}{a} \int_0^{+\infty} \frac{\ln a + \ln u}{1 + u^2}\,\mathrm{d}u = \frac{1}{a} ( \ln a \cdot \frac{\pi}{2} + 0 ).\]
La séparation est légitime, car les deux intégrales obtenues convergent. La valeur est \(\frac{\pi \ln a}{2a}\).
Corrigé de l’exercice 11 : Intégrales de Bertrand
- La fonction \(f(t) = \frac{1}{t^{\alpha} (\ln t)^{\beta}}\) est continue et positive sur \([\mathrm{e}, +\infty[\). Soit \(\gamma \in ]1, \alpha[\). Alors \(t^{\gamma} f(t) = \frac{1}{t^{\alpha – \gamma} (\ln t)^{\beta}}\). Comme \(\alpha – \gamma > 0\), cette quantité tend vers \(0\) par croissances comparées, quel que soit le signe de \(\beta\). Donc \(f(t) = o(1/t^{\gamma})\), avec \(\gamma > 1\). Par comparaison, \(J(\alpha, \beta)\) converge.
- Si \(\alpha < 1\), alors \(t f(t) = \frac{t^{1 – \alpha}}{(\ln t)^{\beta}} \to +\infty\) par croissances comparées. Il existe donc \(A\) tel que \(f(t) \geq\, \frac{1}{t}\) pour \(t \geq\, A\). Or \(\int_A^{+\infty} \frac{\mathrm{d}t}{t}\) diverge. Par comparaison, \(J(\alpha, \beta)\) diverge.
- L’application \(t \mapsto \ln t\) est une bijection \(C^1\) strictement croissante de \([\mathrm{e}, +\infty[\) sur \([1, +\infty[\), avec \(\mathrm{d}u = \frac{\mathrm{d}t}{t}\). Donc \(J(1, \beta)\) a la même nature que \(\int_1^{+\infty} \frac{\mathrm{d}u}{u^{\beta}}\). Ainsi, \(J(1, \beta)\) converge si et seulement si \(\beta > 1\).
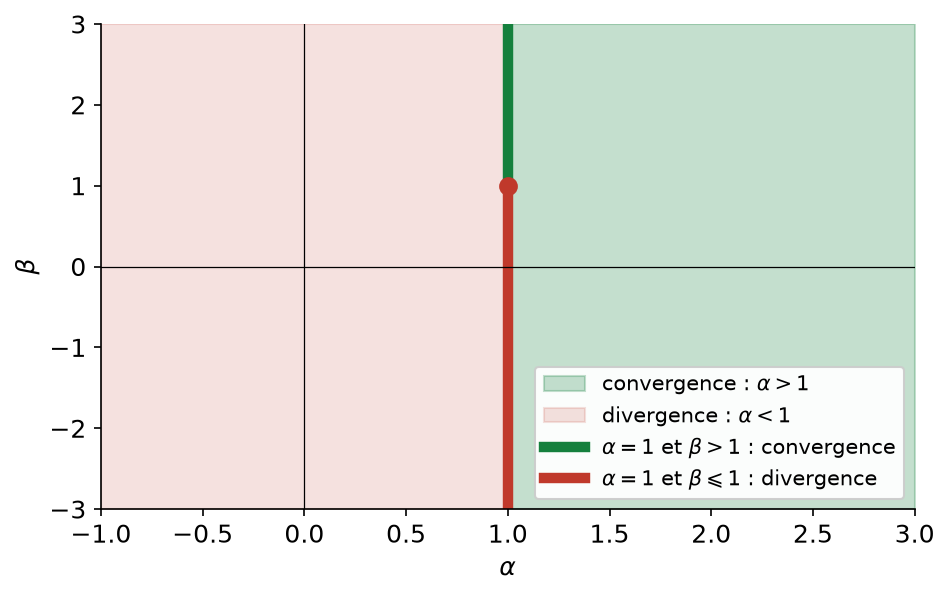
- En résumé, \(J(\alpha, \beta)\) converge si et seulement si \(\alpha > 1\), ou \(\alpha = 1\) et \(\beta > 1\). La figure ci-dessous représente cette zone : un demi-plan ouvert, auquel s’ajoute une demi-droite verticale.
Corrigé de l’exercice 12 : Convergence selon un paramètre
- La fonction est continue et positive sur \(]0, +\infty[\). En \(0\), elle est équivalente à \(\frac{1}{t^{\alpha}}\), intégrable si et seulement si \(\alpha < 1\). En \(+\infty\), elle est équivalente à \(\frac{1}{t^{\alpha + 1}}\), intégrable si et seulement si \(\alpha + 1 > 1\). L’intégrale converge si et seulement si \(0 < \alpha < 1\).
- La fonction est continue et positive sur \(]0, +\infty[\). En \(0\), \(\arctan t \sim t\), donc elle est équivalente à \(\frac{1}{t^{\alpha – 1}}\), intégrable si et seulement si \(\alpha – 1 < 1\). En \(+\infty\), \(\arctan t \to \frac{\pi}{2}\), donc elle est équivalente à \(\frac{\pi}{2} \cdot \frac{1}{t^{\alpha}}\), intégrable si et seulement si \(\alpha > 1\). L’intégrale converge si et seulement si \(1 < \alpha < 2\).
- En \(0\), \(t^{\alpha} \mathrm{e}^{-t} \sim t^{\alpha} = \frac{1}{t^{-\alpha}}\), intégrable si et seulement si \(-\alpha < 1\). En \(+\infty\), \(t^{\alpha + 2} \mathrm{e}^{-t} \to 0\), donc la fonction est intégrable pour tout \(\alpha\). L’intégrale converge si et seulement si \(\alpha > -1\).
- Par quantité conjuguée, \(\sqrt{t+1} – \sqrt{t} = \frac{1}{\sqrt{t+1} + \sqrt{t}}\), qui est strictement positif et équivalent à \(\frac{1}{2\sqrt{t}}\). Par conséquent, la fonction intégrée est positive et équivalente à \(\frac{1}{2^{\alpha}\, t^{\alpha/2}}\). Elle est intégrable sur \([1, +\infty[\) si et seulement si \(\frac{\alpha}{2} > 1\). L’intégrale converge si et seulement si \(\alpha > 2\).
Point de méthode : on étudie chaque borne séparément, puis on prend l’intersection des conditions obtenues.
Corrigé de l’exercice 13 : Le sinus cardinal n’est pas intégrable
- La fonction \(f\) est continue sur \(]0, \pi]\) et tend vers \(1\) en \(0\). Elle se prolonge donc par continuité sur le segment \([0, \pi]\). Ainsi, \(f\) est intégrable sur \(]0, \pi]\) : c’est un faux problème.
- Pour \(t \in [k\pi, (k+1)\pi]\), on a \(\frac{1}{t} \geq\, \frac{1}{(k+1)\pi}\). De plus, \(\int_{k\pi}^{(k+1)\pi} |\sin t|\,\mathrm{d}t = 2\), par \(\pi\)-périodicité de \(|\sin|\). Donc \(\int_{k\pi}^{(k+1)\pi} \frac{|\sin t|}{t}\,\mathrm{d}t \geq\, \frac{2}{(k+1)\pi}\).
- En sommant pour \(k\) de \(1\) à \(n\), on obtient \(\int_{\pi}^{(n+1)\pi} |f| \geq\, \frac{2}{\pi} \sum_{k=2}^{n+1} \frac{1}{k}\). Or la série harmonique diverge, donc ce minorant tend vers \(+\infty\). L’intégrale partielle de \(|f|\) n’est pas majorée. Par conséquent, \(f\) n’est pas intégrable sur \([\pi, +\infty[\), ni sur \(]0, +\infty[\).
- Pour \(t \geq\, 1\), on a \(| \frac{\sin t}{t^{3/2}} | \leq\, \frac{1}{t^{3/2}}\), intégrable car \(\frac{3}{2} > 1\). Donc \(t \mapsto \frac{\sin t}{t^{3/2}}\) est intégrable sur \([1, +\infty[\).
Corrigé de l’exercice 14 : Série et intégrale de 1/(t ln t)
- Sur \([2, +\infty[\), les fonctions \(t\) et \(\ln t\) sont strictement positives et croissantes. Leur produit est donc strictement positif et croissant. Ainsi, \(f\) est positive et décroissante sur \([2, +\infty[\).
- La dérivée de \(t \mapsto \ln(\ln t)\) est \(\frac{1}{t \ln t}\). Donc \(\int_2^x f = \ln(\ln x) – \ln(\ln 2)\), qui tend vers \(+\infty\). L’intégrale \(\int_2^{+\infty} f\) diverge.
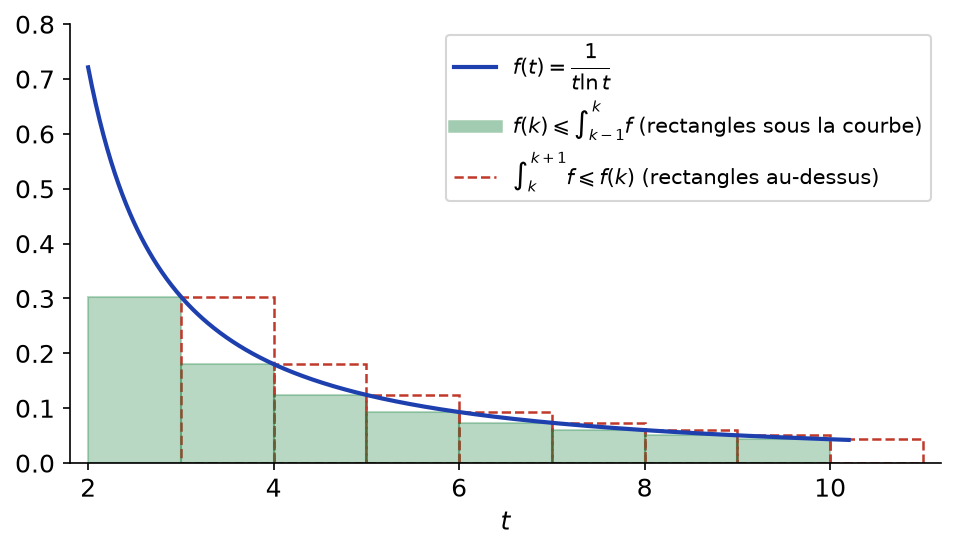
- Soit \(k \geq\, 3\). Pour \(t \in [k-1, k]\), la décroissance donne \(f(t) \geq\, f(k)\), et pour \(t \in [k, k+1]\), \(f(t) \leq\, f(k)\). En intégrant, \(\int_k^{k+1} f \leq\, f(k) \leq\, \int_{k-1}^{k} f\). En sommant de \(k = 3\) à \(n\), on obtient l’encadrement demandé. Donc \(\int_3^{n+1} f \leq\, S_n – f(2) \leq\, \int_2^{n} f\). La figure ci-dessous montre les deux familles de rectangles.
- L’encadrement s’écrit \(\ln \ln (n+1) – \ln \ln 3 + f(2) \leq\, S_n \leq\, \ln \ln n – \ln \ln 2 + f(2)\). Or \(\ln(n+1) = \ln n + \ln(1 + \frac{1}{n}) \sim \ln n\). Donc \(\ln \ln(n+1) – \ln \ln n = \ln \frac{\ln(n+1)}{\ln n} \to 0\). Les deux bornes valent ainsi \(\ln \ln n + O(1)\), et \(\ln \ln n \to +\infty\). Par conséquent, \(S_n \sim \ln(\ln n)\), et la série \(\sum \frac{1}{n \ln n}\) diverge.
- La fonction \(g(t) = \frac{1}{t (\ln t)^2}\) est positive et décroissante sur \([2, +\infty[\), pour la même raison. Une primitive est \(-\frac{1}{\ln t}\), donc \(\int_2^x g = \frac{1}{\ln 2} – \frac{1}{\ln x} \to \frac{1}{\ln 2}\). L’intégrale converge. Par comparaison série-intégrale, \(\sum \frac{1}{n (\ln n)^2}\) converge.
Corrigé de l’exercice 15 : Équivalents de sommes par comparaison série-intégrale
- La fonction racine carrée est croissante sur \([0, +\infty[\). Pour \(k \geq\, 1\), on a donc \(\int_{k-1}^{k} \sqrt{t}\,\mathrm{d}t \leq\, \sqrt{k} \leq\, \int_k^{k+1} \sqrt{t}\,\mathrm{d}t\). En sommant de \(1\) à \(n\) :
\[\frac{2}{3} n^{3/2} \leq\, \sum_{k=1}^{n} \sqrt{k} \leq\, \frac{2}{3} ( (n+1)^{3/2} – 1 ).\]
Or \((n+1)^{3/2} = n^{3/2} (1 + \frac{1}{n})^{3/2} \sim n^{3/2}\). Les deux bornes sont donc équivalentes à \(\frac{2}{3} n^{3/2}\). Par encadrement, \(\sum_{k=1}^{n} \sqrt{k} \sim \frac{2}{3} n^{3/2}\). - La fonction \(t \mapsto \frac{1}{t^2}\) est décroissante sur \([1, +\infty[\). Pour \(k \geq\, 2\), on a donc \(\int_k^{k+1} \frac{\mathrm{d}t}{t^2} \leq\, \frac{1}{k^2} \leq\, \int_{k-1}^{k} \frac{\mathrm{d}t}{t^2}\). En sommant de \(k = n\) à \(N\), puis en faisant tendre \(N\) vers \(+\infty\), on obtient \(\int_n^{+\infty} \frac{\mathrm{d}t}{t^2} \leq\, R_n \leq\, \int_{n-1}^{+\infty} \frac{\mathrm{d}t}{t^2}\). Ainsi, \(\frac{1}{n} \leq\, R_n \leq\, \frac{1}{n-1}\). Comme \(\frac{1}{n-1} \sim \frac{1}{n}\), on conclut que \(R_n \sim \frac{1}{n}\).
- On a \(\ln(n!) = \sum_{k=2}^{n} \ln k\). La fonction \(\ln\) est croissante, donc pour \(k \geq\, 2\), \(\int_{k-1}^{k} \ln t\,\mathrm{d}t \leq\, \ln k \leq\, \int_k^{k+1} \ln t\,\mathrm{d}t\). En sommant, \(\int_1^n \ln t\,\mathrm{d}t \leq\, \ln(n!) \leq\, \int_2^{n+1} \ln t\,\mathrm{d}t\). Avec la primitive \(t \ln t – t\), la borne inférieure vaut \(n \ln n – n + 1\). De même, la borne supérieure vaut \((n+1)\ln(n+1) – (n+1) + 2 – 2 \ln 2\). Toutes deux sont équivalentes à \(n \ln n\), car \(n = o(n \ln n)\). Donc \(\ln(n!) \sim n \ln n\).
Corrigé de l’exercice 16 : Équivalent d’un reste de Riemann
- Quand \(t \to +\infty\), \(\frac{1}{t^3 + 1} \sim \frac{1}{t^3}\), fonction positive et intégrable sur \([1, +\infty[\). D’après le théorème d’intégration des relations de comparaison (cas intégrable), les restes sont équivalents. Or \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^3} = \frac{1}{2x^2}\). Donc \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^3 + 1} \sim \frac{1}{2x^2}\).
- De même, \(\frac{\sqrt{t}}{t^3 + 1} \sim \frac{1}{t^{5/2}}\), positive et intégrable. Or \(\int_x^{+\infty} t^{-5/2}\,\mathrm{d}t = \frac{2}{3} x^{-3/2}\). Ainsi, \(\int_x^{+\infty} \frac{\sqrt{t}}{t^3 + 1}\,\mathrm{d}t \sim \frac{2}{3 x^{3/2}}\).
- On a \(\frac{1}{t^2 + t} \sim \frac{1}{t^2}\), donc le reste est équivalent à \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^2} = \frac{1}{x}\). Pour vérifier, on écrit \(\frac{1}{t(t+1)} = \frac{1}{t} – \frac{1}{t+1}\), d’où \(\int_x^{+\infty} \frac{\mathrm{d}t}{t^2 + t} = [ \ln \frac{t}{t+1} ]_x^{+\infty} = \ln(1 + \frac{1}{x})\). Cette valeur exacte est bien équivalente à \(\frac{1}{x}\). Le reste vaut \(\ln(1 + \frac{1}{x}) \sim \frac{1}{x}\).
Corrigé de l’exercice 17 : Équivalent d’une intégrale partielle divergente
- Pour \(t > 0\), \(( \frac{\mathrm{e}^t}{t} )^{\prime} = \frac{\mathrm{e}^t}{t} – \frac{\mathrm{e}^t}{t^2} = \frac{\mathrm{e}^t}{t} ( 1 – \frac{1}{t} )\). Donc cette dérivée est équivalente à \(\frac{\mathrm{e}^t}{t}\) en \(+\infty\). La fonction \(\frac{\mathrm{e}^t}{t}\) est positive et non intégrable sur \([1, +\infty[\), puisqu’elle tend vers \(+\infty\). Le théorème (cas non intégrable) donne alors \(\int_1^x \frac{\mathrm{e}^t}{t}\,\mathrm{d}t \sim \int_1^x ( \frac{\mathrm{e}^t}{t} )^{\prime} \mathrm{d}t = \frac{\mathrm{e}^x}{x} – \mathrm{e}\). Enfin, \(\frac{\mathrm{e}^x}{x} \to +\infty\), donc la constante est négligeable. Ainsi, \(\int_1^x \frac{\mathrm{e}^t}{t}\,\mathrm{d}t \sim \frac{\mathrm{e}^x}{x}\).
- Pour \(t > 1\), \(( \frac{t}{\ln t} )^{\prime} = \frac{\ln t – 1}{(\ln t)^2} = \frac{1}{\ln t} – \frac{1}{(\ln t)^2} \sim \frac{1}{\ln t}\). D’après l’exercice 4, \(\frac{1}{\ln t}\) est positive et non intégrable sur \([2, +\infty[\). Par conséquent, \(\int_2^x \frac{\mathrm{d}t}{\ln t} \sim \frac{x}{\ln x} – \frac{2}{\ln 2}\). Comme \(\frac{x}{\ln x} \to +\infty\), on conclut que \(\int_2^x \frac{\mathrm{d}t}{\ln t} \sim \frac{x}{\ln x}\).
Point de méthode : on devine l’équivalent en dérivant le candidat, puis on intègre la relation \(\sim\).
Corrigé de l’exercice 18 : Reste de l’intégrale de Gauss
- D’après l’exercice 4, \(t \mapsto \mathrm{e}^{-t^2}\) est intégrable sur \([0, +\infty[\), donc sur \([x, +\infty[\). Ainsi, \(R(x)\) existe pour tout \(x > 0\).
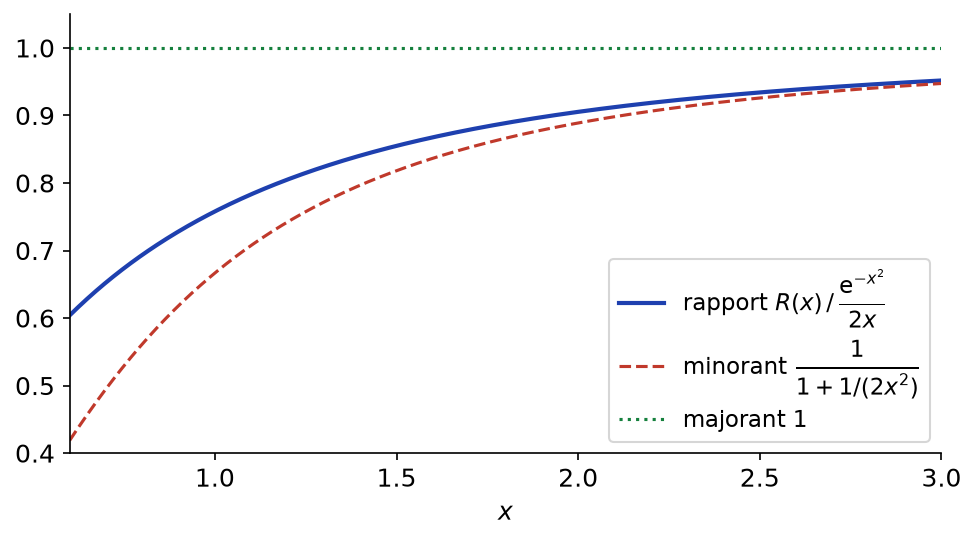
- On calcule \(\varphi^{\prime}(t) = \frac{-2t\,\mathrm{e}^{-t^2} \cdot 2t – 2\,\mathrm{e}^{-t^2}}{4t^2} = -\mathrm{e}^{-t^2} – \frac{\mathrm{e}^{-t^2}}{2t^2}\). Donc \(-\varphi^{\prime}(t) \sim \mathrm{e}^{-t^2}\) en \(+\infty\), et \(\mathrm{e}^{-t^2}\) est positive et intégrable. D’après le théorème (cas intégrable), les restes sont équivalents : \(R(x) \sim \int_x^{+\infty} -\varphi^{\prime}(t)\,\mathrm{d}t = \varphi(x) – \lim_{+\infty} \varphi\). Or \(\varphi\) tend vers \(0\) en \(+\infty\). Donc \(R(x) \sim \frac{\mathrm{e}^{-x^2}}{2x}\).
- On écrit \(\mathrm{e}^{-t^2} = \frac{1}{2t} \cdot 2t\,\mathrm{e}^{-t^2}\). Posons \(u(t) = \frac{1}{2t}\) et \(v(t) = -\mathrm{e}^{-t^2}\). Le produit \(uv\) tend vers \(0\) en \(+\infty\). Par intégration par parties sur \([x, +\infty[\) :
\[R(x) = \frac{\mathrm{e}^{-x^2}}{2x} – \int_x^{+\infty} \frac{\mathrm{e}^{-t^2}}{2t^2}\,\mathrm{d}t.\]
La dernière intégrale est positive, d’où \(R(x) \leq\, \frac{\mathrm{e}^{-x^2}}{2x}\). De plus, pour \(t \geq\, x\), \(\frac{1}{2t^2} \leq\, \frac{1}{2x^2}\), donc cette intégrale est au plus \(\frac{R(x)}{2x^2}\). Ainsi, \(R(x) ( 1 + \frac{1}{2x^2} ) \geq\, \frac{\mathrm{e}^{-x^2}}{2x}\). On obtient l’encadrement demandé. - Pour \(x = 3\), on a \(\frac{\mathrm{e}^{-9}}{6} \approx 2{,}0568 \cdot 10^{-5}\) et \(1 + \frac{1}{18} = \frac{19}{18}\). La borne inférieure vaut donc environ \(1{,}9485 \cdot 10^{-5}\). Ainsi, \(1{,}94 \cdot 10^{-5} \leq\, R(3) \leq\, 2{,}06 \cdot 10^{-5}\). La figure ci-dessous montre le rapport \(R(x) / \varphi(x)\), coincé entre les deux bornes et tendant vers \(1\).
Corrigé de l’exercice 19 : Comportement en 0 d’une intégrale partielle
- Quand \(t \to 0^+\), \(\frac{\cos t}{t} \sim \frac{1}{t}\), fonction positive et non intégrable sur \(]0, 1]\). D’après le théorème d’intégration des relations de comparaison (cas non intégrable, appliqué à la borne \(0\)), on a \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t \sim \int_x^1 \frac{\mathrm{d}t}{t} = -\ln x\). Donc \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t \sim -\ln x\).
- De même, \(\frac{\mathrm{e}^t}{t^2} \sim \frac{1}{t^2}\) en \(0\), positive et non intégrable sur \(]0, 1]\). Par conséquent, \(\int_x^1 \frac{\mathrm{e}^t}{t^2}\,\mathrm{d}t \sim \int_x^1 \frac{\mathrm{d}t}{t^2} = \frac{1}{x} – 1\). Comme \(\frac{1}{x} \to +\infty\), on obtient l’équivalent \(\frac{1}{x}\).
- On écrit \(\frac{\cos t}{t} = \frac{1}{t} + \frac{\cos t – 1}{t}\). Or \(\cos t – 1 \sim -\frac{t^2}{2}\), donc \(\frac{\cos t – 1}{t} \to 0\) en \(0\). Cette fonction est prolongeable par continuité, donc intégrable sur \(]0, 1]\). Posons \(C = \int_0^1 \frac{\cos t – 1}{t}\,\mathrm{d}t\). Alors \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t = -\ln x + \int_x^1 \frac{\cos t – 1}{t}\,\mathrm{d}t\), et la dernière intégrale tend vers \(C\). Ainsi, \(\int_x^1 \frac{\cos t}{t}\,\mathrm{d}t = -\ln x + C + o(1)\).
Corrigé de l’exercice 20 : Une intégrale de type Frullani
- Notons \(f(t) = \frac{\mathrm{e}^{-t} – \mathrm{e}^{-2t}}{t}\), continue et positive sur \(]0, +\infty[\), car \(\mathrm{e}^{-t} \geq\, \mathrm{e}^{-2t}\). En \(0\), \(\mathrm{e}^{-t} – \mathrm{e}^{-2t} = t + o(t)\), donc \(f(t) \to 1\) : c’est un faux problème. En \(+\infty\), \(0 \leq\, f(t) \leq\, \mathrm{e}^{-t}\) pour \(t \geq\, 1\). Donc \(f\) est intégrable sur \(]0, +\infty[\).
- Soit \(\varepsilon > 0\). Les fonctions \(\frac{\mathrm{e}^{-t}}{t}\) et \(\frac{\mathrm{e}^{-2t}}{t}\) sont intégrables sur \([\varepsilon, +\infty[\), car elles sont majorées par \(\frac{\mathrm{e}^{-t}}{\varepsilon}\). On peut donc séparer l’intégrale. Ensuite, avec \(u = 2t\), on obtient \(\int_{\varepsilon}^{+\infty} \frac{\mathrm{e}^{-2t}}{t}\,\mathrm{d}t = \int_{2\varepsilon}^{+\infty} \frac{\mathrm{e}^{-u}}{u}\,\mathrm{d}u\). Par la relation de Chasles, la différence vaut \(\int_{\varepsilon}^{2\varepsilon} \frac{\mathrm{e}^{-t}}{t}\,\mathrm{d}t\). L’égalité demandée est établie.
- Pour \(t \in [\varepsilon, 2\varepsilon]\), on a \(\frac{\mathrm{e}^{-2\varepsilon}}{t} \leq\, \frac{\mathrm{e}^{-t}}{t} \leq\, \frac{\mathrm{e}^{-\varepsilon}}{t}\). En intégrant, et puisque \(\int_{\varepsilon}^{2\varepsilon} \frac{\mathrm{d}t}{t} = \ln 2\), on obtient
\[\mathrm{e}^{-2\varepsilon} \ln 2 \leq\, \int_{\varepsilon}^{+\infty} f(t)\,\mathrm{d}t \leq\, \mathrm{e}^{-\varepsilon} \ln 2.\]
Quand \(\varepsilon \to 0\), le terme central tend vers \(I\), car l’intégrale converge. Par encadrement, \(I = \ln 2\). - Le même raisonnement, avec \(u = at\) et \(u = bt\), donne \(\int_{\varepsilon}^{+\infty} \frac{\mathrm{e}^{-at} – \mathrm{e}^{-bt}}{t}\,\mathrm{d}t = \int_{a\varepsilon}^{b\varepsilon} \frac{\mathrm{e}^{-u}}{u}\,\mathrm{d}u\). Cette quantité est comprise entre \(\mathrm{e}^{-b\varepsilon} \ln \frac{b}{a}\) et \(\mathrm{e}^{-a\varepsilon} \ln \frac{b}{a}\). Donc \(\int_0^{+\infty} \frac{\mathrm{e}^{-at} – \mathrm{e}^{-bt}}{t}\,\mathrm{d}t = \ln \frac{b}{a}\).
Point de méthode : on ne sépare pas l’intégrale sur \(]0, +\infty[\), car chaque morceau diverge en \(0\) ; on coupe d’abord à \(\varepsilon\).
Corrigé de l’exercice 21 : Fonction intégrable décroissante et limite de x f(x)
- Posons \(F(x) = \int_0^x f\). Comme \(f\) est intégrable, \(F(x)\) tend vers une limite finie \(L\) quand \(x \to +\infty\). Or \(\int_{x/2}^{x} f = F(x) – F(x/2)\), et \(F(x/2) \to L\) également. Donc \(\int_{x/2}^{x} f(t)\,\mathrm{d}t \to L – L = 0\).
- Pour \(t \in [\frac{x}{2}, x]\), la décroissance donne \(f(t) \geq\, f(x)\). En intégrant sur un intervalle de longueur \(\frac{x}{2}\), on obtient \(\int_{x/2}^{x} f \geq\, \frac{x}{2} f(x)\). De plus, \(f(x) \geq\, 0\). Ainsi, \(0 \leq\, x f(x) \leq\, 2 \int_{x/2}^{x} f\), et le majorant tend vers \(0\). Par encadrement, \(x f(x) \to 0\), c’est-à-dire \(f(x) = o(1/x)\).
- La fonction \(f\) de l’exercice 6 est continue, positive et intégrable sur \([1, +\infty[\). Pourtant, \(n f(n) = n^2 \to +\infty\). Sans décroissance, la conclusion est donc fausse.
- D’après l’exercice 14, \(\int_2^{+\infty} \frac{\mathrm{d}t}{t \ln t}\) diverge, alors que \(t \cdot \frac{1}{t \ln t} = \frac{1}{\ln t} \to 0\). La réciproque est fausse : \(f(x) = o(1/x)\) n’entraîne pas l’intégrabilité, même pour une fonction décroissante.
Corrigé de l’exercice 22 : Intégrale du logarithme du sinus
- La fonction est continue sur \(]0, \frac{\pi}{2}]\) et négative. En \(0\), \(\ln(\sin t) = \ln t + \ln \frac{\sin t}{t}\), et le second terme tend vers \(\ln 1 = 0\). Donc \(\ln(\sin t) \sim \ln t\). Or \(|\ln t| = o(1/t^{1/2})\) est intégrable en \(0\). Par équivalence, \(t \mapsto \ln(\sin t)\) est intégrable sur \(]0, \frac{\pi}{2}]\).
- L’application \(t \mapsto \frac{\pi}{2} – t\) est une bijection \(C^1\) strictement décroissante de \([0, \frac{\pi}{2}[\) sur \(]0, \frac{\pi}{2}]\). De plus, \(\sin(\frac{\pi}{2} – t) = \cos t\). Le changement de variable donne donc la convergence et l’égalité. Ainsi, \(I = \int_0^{\pi/2} \ln(\cos t)\,\mathrm{d}t\).
- En \(\pi\), \(\sin u = \sin(\pi – u) \sim \pi – u\), donc la fonction est aussi intégrable près de \(\pi\). Par la relation de Chasles, on coupe en \(\frac{\pi}{2}\). Sur \([\frac{\pi}{2}, \pi[\), le changement de variable \(u = \pi – v\) donne \(\int_{\pi/2}^{\pi} \ln(\sin u)\,\mathrm{d}u = \int_0^{\pi/2} \ln(\sin v)\,\mathrm{d}v = I\). Donc \(\int_0^{\pi} \ln(\sin u)\,\mathrm{d}u = 2I\).
- En ajoutant les deux expressions de \(I\), on obtient, par linéarité :
\[2I = \int_0^{\pi/2} \ln(\sin t \cos t)\,\mathrm{d}t = \int_0^{\pi/2} \ln(\sin 2t)\,\mathrm{d}t – \frac{\pi}{2} \ln 2.\]
Ensuite, avec \(u = 2t\), \(\int_0^{\pi/2} \ln(\sin 2t)\,\mathrm{d}t = \frac{1}{2} \int_0^{\pi} \ln(\sin u)\,\mathrm{d}u = I\). Ainsi, \(2I = I – \frac{\pi}{2} \ln 2\). Finalement, \(I = -\frac{\pi}{2} \ln 2\). La figure ci-dessous représente l’aire algébrique correspondante. - L’application \(\theta \mapsto \sin \theta\) est une bijection \(C^1\) strictement croissante de \(]0, \frac{\pi}{2}[\) sur \(]0, 1[\). Avec \(t = \sin \theta\), on a \(\mathrm{d}t = \cos \theta\,\mathrm{d}\theta\) et \(\sqrt{1 – t^2} = \cos \theta\). L’intégrale devient \(\int_0^{\pi/2} \ln(\sin \theta)\,\mathrm{d}\theta\), qui converge. Donc \(\int_0^1 \frac{\ln t}{\sqrt{1 – t^2}}\,\mathrm{d}t = -\frac{\pi}{2} \ln 2\).
![Courbe de ln(sin t) sur ]0, π/2], proche de ln t en 0, et aire algébrique égale à −(π/2) ln 2](https://mathovore.fr/wp-content/uploads/sup-maths/spe/integrales-generalisees-corr-ex22-lnsin.png)
Corrigé de l’exercice 23 : Problème, intégrales de Wallis et intégrale de Gauss
Partie A.
- On a \(W_0 = \frac{\pi}{2}\) et \(W_1 = \big[ \sin \theta \big]_0^{\pi/2} = 1\). Pour \(\theta \in [0, \frac{\pi}{2}]\), on a \(0 \leq\, \cos \theta \leq\, 1\), donc \(0 \leq\, \cos^{n+1} \theta \leq\, \cos^n \theta\). Par positivité de l’intégrale, \(0 \leq\, W_{n+1} \leq\, W_n\). De plus, \(\cos^n\) est continue, positive et non nulle, donc \(W_n > 0\). La suite \((W_n)\) est strictement positive et décroissante.
- On écrit \(W_{n+2} = \int_0^{\pi/2} \cos^{n+1} \theta \cdot \cos \theta\,\mathrm{d}\theta\). Posons \(u = \cos^{n+1}\) et \(v = \sin\). Le crochet \(\big[ \cos^{n+1} \theta \sin \theta \big]_0^{\pi/2}\) est nul. Donc
\[W_{n+2} = (n+1) \int_0^{\pi/2} \cos^n \theta \sin^2 \theta\,\mathrm{d}\theta = (n+1) (W_n – W_{n+2}),\]
en utilisant \(\sin^2 = 1 – \cos^2\). Ainsi, \((n+2) W_{n+2} = (n+1) W_n\). - Posons \(u_n = (n+1) W_{n+1} W_n\). Alors \(u_{n+1} = (n+2) W_{n+2} W_{n+1} = (n+1) W_n W_{n+1} = u_n\). La suite est donc constante, égale à \(u_0 = W_1 W_0\). Pour tout \(n\), \((n+1) W_{n+1} W_n = \frac{\pi}{2}\).
- Par décroissance, \(W_{n+2} \leq\, W_{n+1} \leq\, W_n\). En divisant par \(W_n > 0\), on obtient \(\frac{n+1}{n+2} \leq\, \frac{W_{n+1}}{W_n} \leq\, 1\). Par encadrement, \(W_{n+1} \sim W_n\). Ensuite, \(\frac{\pi}{2} = (n+1) W_{n+1} W_n \sim n W_n^2\). Donc \(W_n^2 \sim \frac{\pi}{2n}\), et comme \(W_n > 0\), \(W_n \sim \sqrt{\frac{\pi}{2n}}\).
Partie B.
- La fonction \(h(u) = \mathrm{e}^u – 1 – u\) a pour dérivée \(\mathrm{e}^u – 1\), négative sur \(]-\infty, 0]\) et positive sur \([0, +\infty[\). Son minimum vaut \(h(0) = 0\), donc \(1 + u \leq\, \mathrm{e}^u\). Avec \(u = -\frac{t^2}{n}\), on obtient \(1 – \frac{t^2}{n} \leq\, \mathrm{e}^{-t^2/n}\). Pour \(t \in [0, \sqrt{n}]\), les deux membres sont positifs, et \(x \mapsto x^n\) est croissante sur \([0, +\infty[\). Donc \((1 – \frac{t^2}{n})^n \leq\, \mathrm{e}^{-t^2}\). De même, avec \(u = \frac{t^2}{n}\), on a \(0 < 1 + \frac{t^2}{n} \leq\, \mathrm{e}^{t^2/n}\). En élevant à la puissance \(n\), puis en passant à l’inverse, on obtient \(\mathrm{e}^{-t^2} \leq\, (1 + \frac{t^2}{n})^{-n}\) pour tout \(t \geq\, 0\).
- L’application \(\theta \mapsto \sqrt{n} \sin \theta\) est une bijection \(C^1\) strictement croissante de \([0, \frac{\pi}{2}]\) sur \([0, \sqrt{n}]\). On a \(\mathrm{d}t = \sqrt{n} \cos \theta\,\mathrm{d}\theta\) et \(1 – \frac{t^2}{n} = \cos^2 \theta\). Donc l’intégrale vaut \(\int_0^{\pi/2} \cos^{2n} \theta \cdot \sqrt{n} \cos \theta\,\mathrm{d}\theta\). Ainsi, \(\int_0^{\sqrt{n}} (1 – \frac{t^2}{n})^n\,\mathrm{d}t = \sqrt{n}\, W_{2n+1}\).
- D’abord, l’inégalité de Bernoulli donne \((1 + \frac{t^2}{n})^n \geq\, 1 + t^2\). Donc \(0 < (1 + \frac{t^2}{n})^{-n} \leq\, \frac{1}{1 + t^2}\), qui est intégrable : l’intégrale converge. Ensuite, \(\theta \mapsto \sqrt{n} \tan \theta\) est une bijection \(C^1\) strictement croissante de \([0, \frac{\pi}{2}[\) sur \([0, +\infty[\). On a \(\mathrm{d}t = \frac{\sqrt{n}}{\cos^2 \theta}\,\mathrm{d}\theta\) et \(1 + \tan^2 \theta = \frac{1}{\cos^2 \theta}\). L’intégrale devient \(\int_0^{\pi/2} \cos^{2n} \theta \cdot \frac{\sqrt{n}}{\cos^2 \theta}\,\mathrm{d}\theta\). Donc \(\int_0^{+\infty} (1 + \frac{t^2}{n})^{-n}\,\mathrm{d}t = \sqrt{n}\, W_{2n-2}\).
- En intégrant les inégalités de la question 1, et puisque \(\mathrm{e}^{-t^2} \geq\, 0\) sur \([\sqrt{n}, +\infty[\), on obtient
\[\sqrt{n}\, W_{2n+1} \leq\, \int_0^{\sqrt{n}} \mathrm{e}^{-t^2}\,\mathrm{d}t \leq\, G \leq\, \sqrt{n}\, W_{2n-2}.\]
D’après la partie A, \(\sqrt{n}\, W_{2n+1} \sim \sqrt{\frac{\pi n}{2(2n+1)}}\), qui tend vers \(\frac{\sqrt{\pi}}{2}\). De même, \(\sqrt{n}\, W_{2n-2} \sim \sqrt{\frac{\pi n}{2(2n-2)}} \to \frac{\sqrt{\pi}}{2}\). Par encadrement, \(G = \int_0^{+\infty} \mathrm{e}^{-t^2}\,\mathrm{d}t = \frac{\sqrt{\pi}}{2}\). La figure ci-dessous montre, pour \(n = 4\), les deux fonctions qui encadrent \(\mathrm{e}^{-t^2}\).

Revenir aux énoncés des exercices
Pour aller plus loin en maths spé
- Le cours : intégrales généralisées, cours de maths spé
- Les énoncés : exercices de maths spé sur intégrales généralisées
- À maîtriser avant : Séries numériques et vectorielles
- Chapitre précédent : Fonctions vectorielles d'une variable réelle
- Chapitre suivant : Convergence dominée et intégration terme à terme
- Le même thème en L2 : intégrales généralisées, exercices de maths en L2
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup