Ce cours de compacité spé complète la topologie des espaces vectoriels normés. Vous y verrez d’abord la compacité, définie par la propriété de Bolzano-Weierstrass. Elle donne deux résultats majeurs : le théorème des bornes atteintes et le théorème de Heine. Ce sont les outils standard pour prouver l’existence d’un extremum.
Ensuite, la connexité par arcs généralise les intervalles de la droite réelle. Elle fournit un théorème des valeurs intermédiaires dans tout espace normé. Elle permet aussi de montrer qu’une fonction continue à valeurs entières est constante.
Enfin, le chapitre établit l’équivalence des normes en dimension finie. Il en découle que les compacts y sont les fermés bornés et que les applications linéaires, multilinéaires et polynomiales sont continues. Le déterminant devient ainsi un outil topologique. Ces résultats servent ensuite dans les séries de fonctions, le calcul différentiel et la réduction.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur compacité et connexité par arcs.
I. Parties compactes d’un espace vectoriel normé
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\) et \((E, \|\cdot\|)\) est un \(\mathbb{K}\)-espace vectoriel normé. Le chapitre précédent a fixé le vocabulaire : suites, ouverts, fermés, adhérence, continuité. Ici, on ajoute deux notions qui servent surtout à prouver des existences. La compacité fournit des extremums et des limites. La connexité par arcs fournit des valeurs intermédiaires et des fonctions constantes.
1. Définition séquentielle
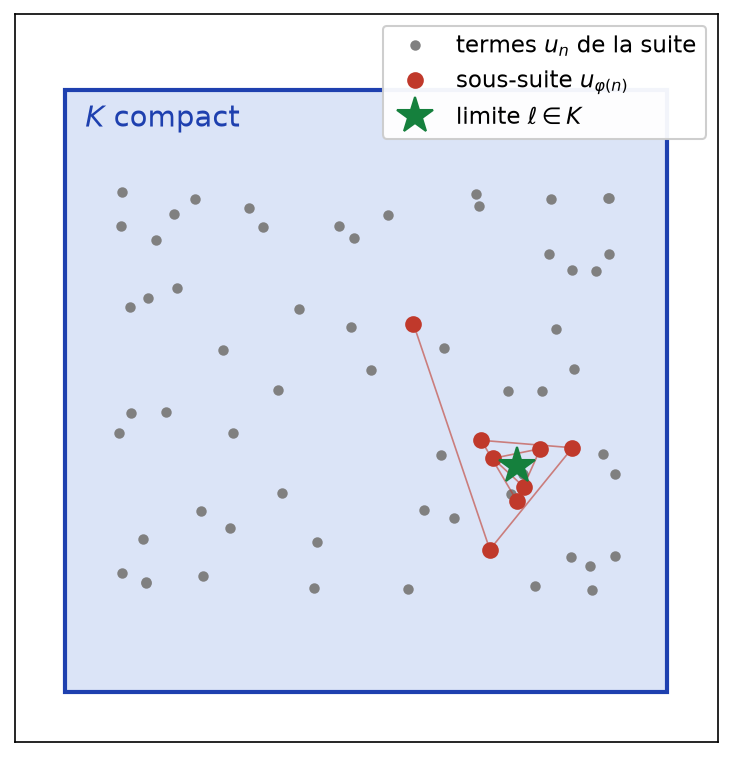
Une partie \(A\) de \(E\) est dite compacte si toute suite d’éléments de \(A\) admet une valeur d’adhérence dans \(A\). Autrement dit, de toute suite \((a_n)\) de \(A\), on peut extraire une sous-suite \((a_{\varphi(n)})\) qui converge vers un élément de \(A\). C’est la propriété de Bolzano-Weierstrass. Par convention, la partie vide est compacte.
Concrètement, une suite peut se promener sans converger dans un compact. En revanche, elle s’accumule toujours quelque part dans ce compact, comme le montre la figure ci-dessous.
D’abord, tout segment \([a, b]\) de \(\mathbb{R}\) est compact : c’est le théorème de Bolzano-Weierstrass vu en première année, joint au fait qu’une limite de points de \([a, b]\) reste dans \([a, b]\). De même, un disque fermé de \(\mathbb{C}\) est compact. Ensuite, toute partie finie est compacte, car une suite y prend une même valeur une infinité de fois. Enfin, \(]0, 1]\) n’est pas compact : la suite \((1/n)\) converge vers \(0\), donc toutes ses sous-suites aussi, et \(0 \notin \, ]0, 1]\).
2. Compacts, fermés et bornés
Une partie compacte de \(E\) est fermée et bornée.
Fermée. Soit \((a_n)\) une suite de \(A\) qui converge vers \(\ell \in E\). Par compacité, une sous-suite converge vers un point \(b \in A\). Or cette sous-suite converge aussi vers \(\ell\). Par unicité de la limite, \(\ell = b \in A\). Ainsi \(A\) est fermée par caractérisation séquentielle.
Bornée. Supposons \(A\) non bornée. Pour tout \(n\), il existe \(a_n \in A\) avec \(\|a_n\| \geq\, n\). Toute sous-suite de \((a_n)\) est alors non bornée, donc divergente. Cela contredit la compacité.
La réciproque est fausse en général. Par exemple, dans l’espace \(\ell^{\infty}\) des suites réelles bornées muni de la norme uniforme, notons \(e_k\) la suite dont seul le terme d’indice \(k\) vaut \(1\). Alors \(\|e_k – e_m\|_{\infty} = 1\) pour \(k \neq m\). Aucune sous-suite de \((e_k)\) n’est donc de Cauchy, ni convergente. Pourtant la boule unité fermée est fermée et bornée. Nous verrons qu’en dimension finie, au contraire, la réciproque est vraie.
Soit \(K\) une partie compacte et \(F\) une partie fermée de \(E\). Alors \(F \cap K\) est compacte. En particulier, une partie fermée d’un compact est compacte.
Soit \((x_n)\) une suite de \(F \cap K\). Comme \(K\) est compact, une sous-suite \((x_{\varphi(n)})\) converge vers \(\ell \in K\). De plus, cette sous-suite est à valeurs dans le fermé \(F\), donc \(\ell \in F\). Ainsi \(\ell \in F \cap K\).
Une suite d’éléments d’une partie compacte converge si et seulement si elle admet une unique valeur d’adhérence.
En effet, si \((a_n)\) ne converge pas vers son unique valeur d’adhérence \(\ell\), il existe \(\varepsilon > 0\) et une sous-suite restant hors de la boule \(B(\ell, \varepsilon)\). Par compacité, cette sous-suite possède à son tour une valeur d’adhérence, distante de \(\ell\) d’au moins \(\varepsilon\). C’est une seconde valeur d’adhérence, ce qui est absurde.
3. Produit fini de compacts
Soient \(E_1, \ldots, E_p\) des espaces normés et \(K_i\) une partie compacte de \(E_i\). Alors \(K_1 \times \cdots \times K_p\) est une partie compacte de l’espace produit \(E_1 \times \cdots \times E_p\), muni de la norme \(\|(x_1, \ldots, x_p)\| = \max_i \|x_i\|_{E_i}\).
On traite \(p = 2\), puis on conclut par récurrence. Soit \((x_n, y_n)\) une suite de \(K_1 \times K_2\). D’abord, on extrait \((x_{\varphi(n)})\) convergeant vers \(x \in K_1\). Ensuite, la suite \((y_{\varphi(n)})\) est dans \(K_2\). On en extrait \((y_{\varphi(\psi(n))})\) convergeant vers \(y \in K_2\). Enfin, \((x_{\varphi(\psi(n))})\) converge encore vers \(x\), comme sous-suite d’une suite convergente. Donc \((x_{\varphi \circ \psi(n)}, y_{\varphi \circ \psi(n)})\) converge vers \((x, y)\).
Le pavé \([a_1, b_1] \times \cdots \times [a_n, b_n]\) est compact dans \(\mathbb{R}^n\) muni de \(N_{\infty}(x) = \max_i |x_i|\). En particulier, la boule fermée \(\{x \in \mathbb{R}^n : N_{\infty}(x) \leq\, r\} = [-r, r]^n\) est compacte. De même, dans \(\mathbb{C}^n\), c’est un produit de disques fermés, donc elle est compacte.
II. Fonctions continues sur une partie compacte
1. Image continue d’un compact
Soient \(E, F\) deux espaces normés, \(K\) une partie compacte de \(E\) et \(f : K \to F\) continue. Alors \(f(K)\) est une partie compacte de \(F\).
Soit \((y_n)\) une suite de \(f(K)\). On écrit \(y_n = f(x_n)\) avec \(x_n \in K\). Par compacité, une sous-suite \((x_{\varphi(n)})\) converge vers \(x \in K\). Par continuité de \(f\) en \(x\), la suite \((y_{\varphi(n)})\) converge vers \(f(x) \in f(K)\).
2. Le théorème des bornes atteintes
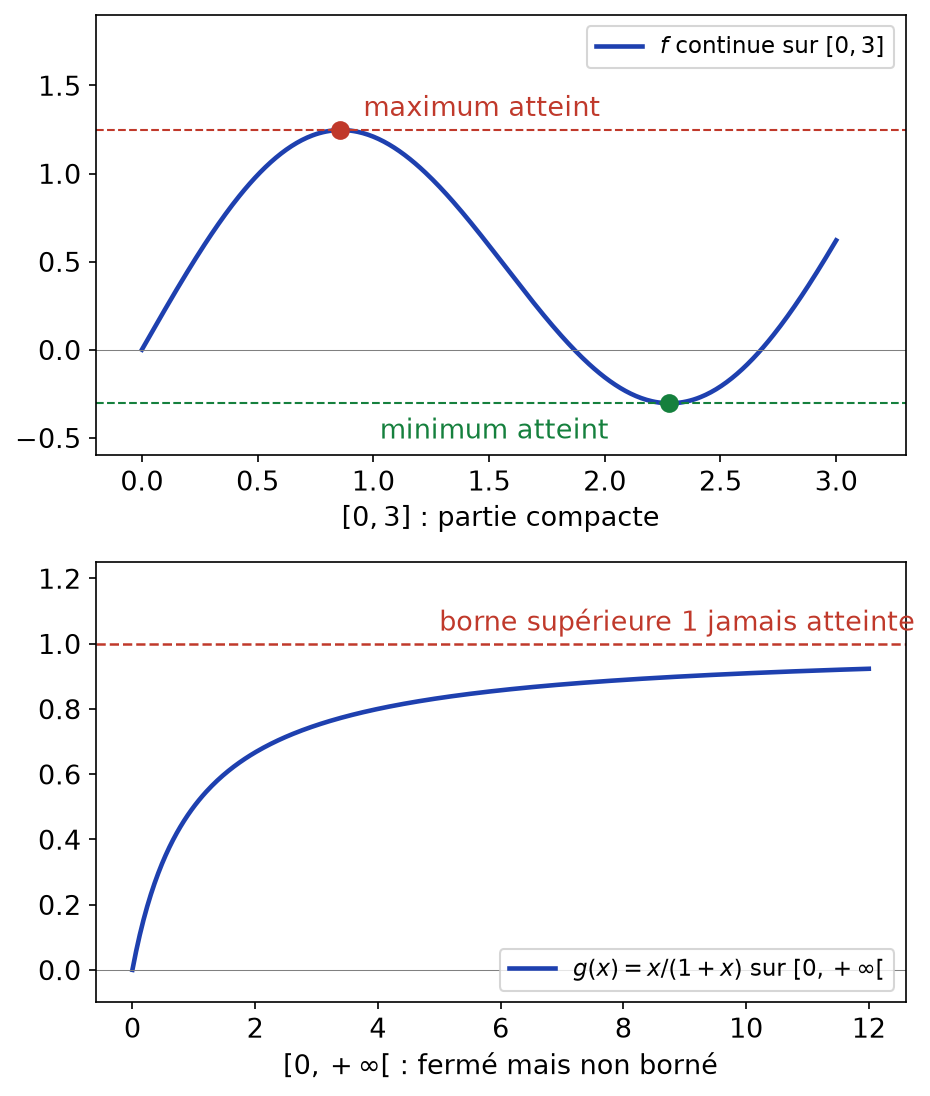
Soit \(K\) une partie compacte non vide et \(f : K \to \mathbb{R}\) continue. Alors \(f\) est bornée et atteint ses bornes : il existe \(a, b \in K\) tels que \(f(a) = \min_K f\) et \(f(b) = \max_K f\).
D’après le théorème précédent, \(f(K)\) est un compact non vide de \(\mathbb{R}\). Il est donc borné, et sa borne supérieure \(M\) existe. Or \(M\) est limite d’une suite d’éléments de \(f(K)\). Comme \(f(K)\) est fermé, \(M \in f(K)\). On raisonne de même pour la borne inférieure.
Les deux hypothèses comptent. Ainsi, la figure ci-dessous oppose une fonction continue sur \([0, 3]\), qui atteint ses bornes, et la fonction \(x \mapsto x/(1 + x)\) sur \([0, +\infty[\). Cette dernière est bornée par \(1\) mais n’atteint jamais cette valeur, car l’intervalle n’est pas borné.
Prouver l’existence d’un extremum par compacité. Pour montrer qu’une fonction continue \(f\) atteint son minimum sur une partie \(A\) non compacte, on procède en trois temps.
1. On choisit un point \(x_0 \in A\) et un compact \(K \subset A\) contenant \(x_0\), souvent l’intersection de \(A\) avec une boule fermée.
2. On montre que \(f(x) > f(x_0)\) pour tout \(x \in A \setminus K\).
3. Le minimum de \(f\) sur \(K\) existe et vaut au plus \(f(x_0)\). Par conséquent, c’est le minimum de \(f\) sur \(A\) tout entier.
Soit \(K\) un compact non vide et \(x \in E\). L’application \(y \mapsto \|x – y\|\) est \(1\)-lipschitzienne, donc continue. Elle atteint donc son minimum sur \(K\). Autrement dit, il existe \(y_0 \in K\) tel que \(d(x, K) = \|x – y_0\|\). La distance à un compact est toujours atteinte.
3. Le théorème de Heine
Théorème de Heine. Toute application continue sur une partie compacte \(K\) est uniformément continue sur \(K\) : \[\forall \varepsilon > 0, \ \exists \eta > 0, \ \forall x, y \in K, \quad \|x – y\| \leq\, \eta \Rightarrow \|f(x) – f(y)\| \leq\, \varepsilon.\]
Supposons le contraire. Il existe alors \(\varepsilon > 0\) et, pour tout \(n \geq\, 1\), des points \(x_n, y_n \in K\) tels que \(\|x_n – y_n\| \leq\, 1/n\) et \(\|f(x_n) – f(y_n)\| > \varepsilon\). Par compacité, on extrait \(x_{\varphi(n)} \to \ell \in K\). Ensuite, \(y_{\varphi(n)} \to \ell\) aussi, car \(\|x_{\varphi(n)} – y_{\varphi(n)}\| \to 0\). Par continuité de \(f\) en \(\ell\), la différence \(f(x_{\varphi(n)}) – f(y_{\varphi(n)})\) tend vers \(0\). Cela contredit l’inégalité \(> \varepsilon\).
La fonction racine carrée est uniformément continue sur \([0, 1]\) par le théorème de Heine. Pourtant, elle n’y est pas lipschitzienne, car \(\sqrt{x}/x = 1/\sqrt{x}\) n’est pas borné près de \(0\). La continuité uniforme est donc une propriété strictement plus faible que le caractère lipschitzien.
III. Connexité par arcs
1. Chemins et composantes connexes par arcs
Soit \(A \subset E\) et \(a, b \in A\). Un chemin de \(a\) à \(b\) dans \(A\) est une application continue \(\gamma : [0, 1] \to A\) telle que \(\gamma(0) = a\) et \(\gamma(1) = b\). La partie \(A\) est dite connexe par arcs si deux points quelconques de \(A\) peuvent être reliés par un chemin dans \(A\).
La relation « \(a\) et \(b\) sont reliés par un chemin dans \(A\) » est une relation d’équivalence sur \(A\). Ses classes s’appellent les composantes connexes par arcs de \(A\). Chacune est connexe par arcs, et \(A\) est connexe par arcs si et seulement s’il n’a qu’une composante.
D’abord, le chemin constant relie \(a\) à lui-même. Ensuite, si \(\gamma\) relie \(a\) à \(b\), alors \(t \mapsto \gamma(1 – t)\) relie \(b\) à \(a\). Enfin, si \(\gamma_1\) relie \(a\) à \(b\) et \(\gamma_2\) relie \(b\) à \(c\), la concaténation \[\gamma(t) = \begin{cases} \gamma_1(2t) & \text{si } t \in [0, 1/2], \\ \gamma_2(2t – 1) & \text{si } t \in [1/2, 1] \end{cases}\] est continue, car les deux formules donnent \(b\) en \(t = 1/2\). Elle relie \(a\) à \(c\).
2. Parties convexes, étoilées, et le cas de la droite réelle
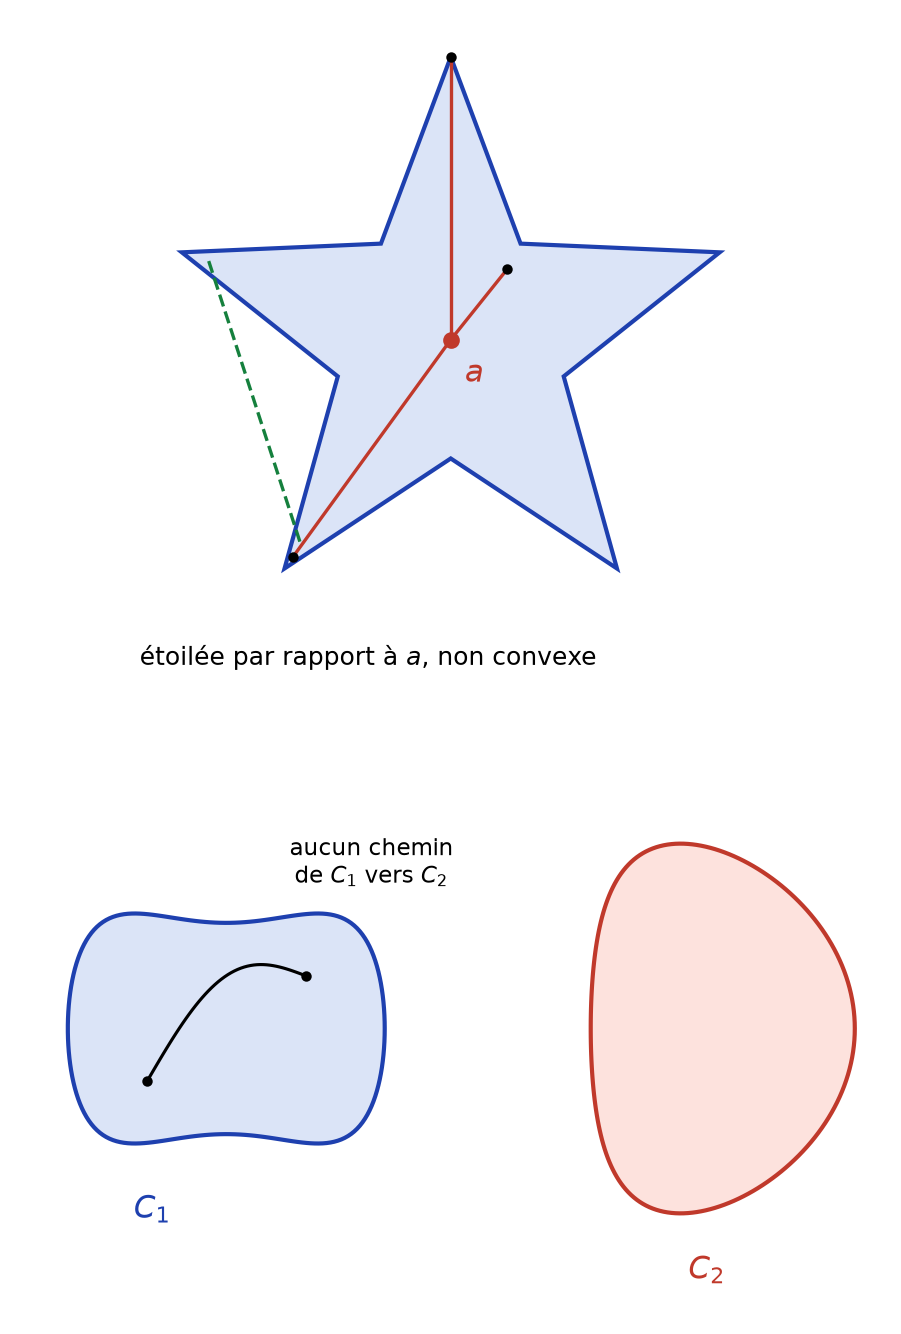
Une partie \(A\) est étoilée par rapport à \(a \in A\) si, pour tout \(x \in A\), le segment \([a, x]\) est inclus dans \(A\). Elle est convexe si elle est étoilée par rapport à chacun de ses points.
Toute partie convexe est étoilée, et toute partie étoilée est connexe par arcs. En particulier, les boules d’un espace normé et les sous-espaces vectoriels sont connexes par arcs.
En effet, si \(A\) est étoilée par rapport à \(a\), on relie \(x\) à \(a\) par le segment \(t \mapsto (1 – t)x + ta\). Ensuite, on relie \(a\) à \(y\) de la même façon, puis on concatène. La figure ci-dessous montre une étoile qui est étoilée sans être convexe. Elle montre aussi une partie formée de deux composantes connexes par arcs \(C_1\) et \(C_2\).
Les parties connexes par arcs de \(\mathbb{R}\) sont exactement les intervalles.
Un intervalle est convexe, donc connexe par arcs. Réciproquement, soit \(A\) connexe par arcs, \(a < c < b\) avec \(a, b \in A\). Soit \(\gamma\) un chemin de \(a\) à \(b\) dans \(A\). La fonction réelle \(\gamma\) est continue sur \([0, 1]\). Par le théorème des valeurs intermédiaires, il existe \(t\) tel que \(\gamma(t) = c\). Donc \(c \in A\), et \(A\) est un intervalle.
3. Image continue et valeurs intermédiaires
L’image d’une partie connexe par arcs par une application continue est connexe par arcs.
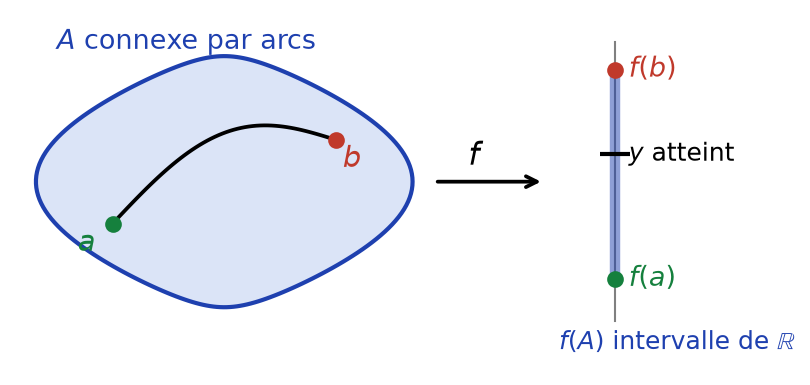
Théorème des valeurs intermédiaires généralisé. Si \(A\) est connexe par arcs et \(f : A \to \mathbb{R}\) est continue, alors \(f(A)\) est un intervalle. Ainsi, si \(f\) prend les valeurs \(f(a)\) et \(f(b)\), elle prend toute valeur comprise entre elles.
Soient \(f(a), f(b)\) deux points de \(f(A)\) et \(\gamma\) un chemin de \(a\) à \(b\) dans \(A\). Alors \(f \circ \gamma\) est continue, à valeurs dans \(f(A)\), et relie \(f(a)\) à \(f(b)\). Dans le cas réel, on applique ensuite le théorème précédent.
La figure ci-dessous résume ce mécanisme : un chemin de \(a\) à \(b\) dans \(A\) est envoyé sur un chemin réel. Par conséquent, l’image contient tout le segment entre \(f(a)\) et \(f(b)\).
Utiliser la connexité par arcs.
1. Pour prouver qu’une fonction continue \(f\) sur une partie connexe par arcs est constante, on montre qu’elle prend ses valeurs dans un ensemble sans intervalle non trivial, comme \(\mathbb{Z}\) ou \(\{-1, 1\}\). L’image est alors un intervalle réduit à un point.
2. Pour prouver qu’une partie \(A\) n’est pas connexe par arcs, on exhibe une fonction continue sur \(A\) qui prend deux valeurs sans prendre une valeur intermédiaire.
L’ensemble \(\mathrm{GL}_n(\mathbb{R})\) n’est pas connexe par arcs. En effet, le déterminant est continu, il prend les valeurs \(1\) en \(I_n\) et \(-1\) en \(\mathrm{diag}(-1, 1, \ldots, 1)\). Pourtant, il ne s’annule jamais sur \(\mathrm{GL}_n(\mathbb{R})\). Son image n’est donc pas un intervalle.
IV. Équivalence des normes en dimension finie
1. Le théorème fondamental
Sur un \(\mathbb{K}\)-espace vectoriel de dimension finie, toutes les normes sont équivalentes : pour deux normes \(N\) et \(N^{\prime}\), il existe \(\alpha, \beta > 0\) tels que \[\forall x \in E, \quad \alpha N^{\prime}(x) \leq\, N(x) \leq\, \beta N^{\prime}(x).\]
Soit \((e_1, \ldots, e_n)\) une base de \(E\). On note \(N_{\infty}(x) = \max_i |x_i|\) si \(x = \sum x_i e_i\). Il suffit de comparer une norme \(N\) quelconque à \(N_{\infty}\), car l’équivalence est transitive.
Majoration. Par l’inégalité triangulaire, \(N(x) \leq\, \sum_i |x_i| N(e_i) \leq\, \beta N_{\infty}(x)\) avec \(\beta = \sum_i N(e_i)\). Ainsi, \(|N(x) – N(y)| \leq\, N(x – y) \leq\, \beta N_{\infty}(x – y)\). Donc \(N\) est continue sur \((E, N_{\infty})\).
Minoration. La sphère \(S = \{x : N_{\infty}(x) = 1\}\) est fermée et incluse dans le pavé \(\{N_{\infty} \leq\, 1\}\), compact d’après la partie I. Elle est donc compacte pour \(N_{\infty}\). Par le théorème des bornes atteintes, \(N\) atteint sur \(S\) un minimum \(\alpha = N(x_0)\). Comme \(x_0 \neq 0\), on a \(\alpha > 0\). Enfin, pour \(x \neq 0\), le vecteur \(x/N_{\infty}(x)\) est dans \(S\), donc \(N(x) \geq\, \alpha N_{\infty}(x)\).
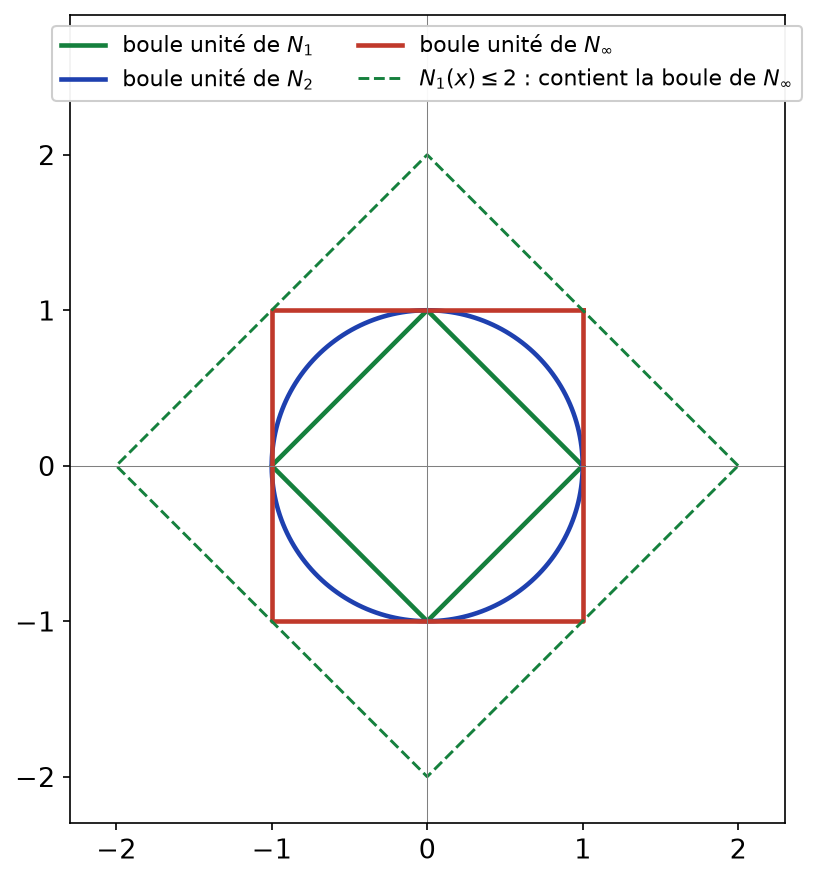
Sur \(\mathbb{R}^n\), on a précisément \[N_{\infty} \leq\, N_2 \leq\, N_1 \leq\, n N_{\infty}.\] La première inégalité vient de \(x_i^2 \leq\, \sum_j x_j^2\). La deuxième vient de \((\sum |x_i|)^2 \geq\, \sum x_i^2\). La troisième est évidente. Pour \(n = 2\), cela se lit sur les boules unités.
Comme le montre la figure ci-dessous, la boule unité de \(N_1\) est incluse dans celle de \(N_2\), elle-même incluse dans celle de \(N_{\infty}\). De plus, la boule de rayon \(2\) de \(N_1\) contient celle de rayon \(1\) de \(N_{\infty}\). Deux normes équivalentes ont donc des boules emboîtées à constante près.
2. Conséquences
Soit \(E\) de dimension finie. Alors :
1. les notions de suite convergente, de partie ouverte, fermée, bornée, compacte et d’application continue ne dépendent pas de la norme choisie ;
2. une suite converge si et seulement si ses coordonnées dans une base convergent ;
3. les parties compactes de \(E\) sont exactement les parties fermées et bornées ;
4. toute suite bornée de \(E\) admet une valeur d’adhérence.
Les points 1 et 2 découlent de l’équivalence avec \(N_{\infty}\). Pour le point 3, un compact est toujours fermé borné. Réciproquement, soit \(A\) fermée et bornée. Pour \(N_{\infty}\), elle est incluse dans un pavé \([-r, r]^n\) (ou un produit de disques), qui est compact. C’est donc un fermé d’un compact. Enfin, une suite bornée reste dans une boule fermée, qui est compacte : d’où le point 4.
Montrer qu’une partie est compacte en dimension finie. On montre séparément qu’elle est fermée et qu’elle est bornée.
1. Pour le caractère fermé, on l’écrit comme image réciproque d’un fermé par une application continue : \(A = \{x : \varphi(x) = 0\}\) ou \(A = \{x : \varphi(x) \leq\, c\}\).
2. Pour le caractère borné, on majore une norme bien choisie sur \(A\), n’importe laquelle.
Le groupe orthogonal \(\mathrm{O}_n(\mathbb{R}) = \{M \in \mathcal{M}_n(\mathbb{R}) : M^{\top} M = I_n\}\) est compact. D’une part, il est l’image réciproque de \(\{I_n\}\) par l’application continue \(M \mapsto M^{\top} M\), donc fermé. D’autre part, les colonnes d’une matrice orthogonale sont unitaires, donc \(\sum_{i, j} m_{ij}^2 = n\). Ainsi \(\mathrm{O}_n(\mathbb{R})\) est borné pour la norme euclidienne canonique de \(\mathcal{M}_n(\mathbb{R})\).
En dimension infinie, deux normes peuvent ne pas être équivalentes. Par exemple, sur \(\mathbb{R}[X]\), notons \(N_1(P) = \sum |a_k|\) et \(N_{\infty}(P) = \max |a_k|\). Pour \(P_n = 1 + X + \cdots + X^n\), on obtient \(N_1(P_n) = n + 1\) et \(N_{\infty}(P_n) = 1\). Le quotient \(N_1/N_{\infty}\) n’est donc pas borné.
V. Continuité des applications en dimension finie
1. Applications linéaires et multilinéaires
Soient \(E, F\) deux espaces normés, avec \(E\) de dimension finie. Toute application linéaire \(u : E \to F\) est continue. Plus précisément, il existe \(C \geq\, 0\) tel que \(\|u(x)\| \leq\, C \|x\|\) pour tout \(x \in E\).
Avec les notations précédentes, \(\|u(x)\| = \|\sum x_i u(e_i)\| \leq\, (\sum_i \|u(e_i)\|) N_{\infty}(x)\). Ensuite, \(N_{\infty}\) est équivalente à \(\|\cdot\|\), ce qui donne la constante \(C\). Enfin, \(u\) est \(C\)-lipschitzienne par linéarité, donc continue.
Soient \(E_1, \ldots, E_p\) de dimension finie et \(M : E_1 \times \cdots \times E_p \to F\) multilinéaire. Alors \(M\) est continue, et il existe \(C \geq\, 0\) tel que \[\|M(x_1, \ldots, x_p)\| \leq\, C \|x_1\| \cdots \|x_p\|.\]
La preuve est identique : on développe chaque \(x_k\) dans une base, puis on majore par multilinéarité. Par exemple, le produit matriciel \((A, B) \mapsto AB\), le produit scalaire et le produit vectoriel sont continus.
2. Applications polynomiales
Si \(E\) est de dimension finie, toute application dont les coordonnées sont des fonctions polynomiales des coordonnées de \(x\) dans une base est continue. C’est le cas du déterminant \(\det : \mathcal{M}_n(\mathbb{K}) \to \mathbb{K}\), de la trace, de \(A \mapsto A^k\) et de \(A \mapsto \mathrm{Com}(A)\).
En effet, les applications coordonnées sont linéaires, donc continues. Ensuite, sommes et produits de fonctions continues sont continus. Par conséquent, l’application \(A \mapsto A^{-1} = \frac{1}{\det A}\mathrm{Com}(A)^{\top}\) est continue sur \(\mathrm{GL}_n(\mathbb{K})\).
L’ensemble \(\mathrm{GL}_n(\mathbb{K}) = \det^{-1}(\mathbb{K} \setminus \{0\})\) est un ouvert de \(\mathcal{M}_n(\mathbb{K})\). L’ensemble \(\mathrm{SL}_n(\mathbb{K}) = \det^{-1}(\{1\})\) est un fermé. De plus, \(\mathrm{GL}_n(\mathbb{K})\) est dense dans \(\mathcal{M}_n(\mathbb{K})\).
Les deux premiers points résultent de la continuité de \(\det\), par image réciproque d’un ouvert et d’un fermé. Pour la densité, soit \(A \in \mathcal{M}_n(\mathbb{K})\). La fonction \(x \mapsto \det(A – x I_n)\) est polynomiale de degré \(n\), donc elle a au plus \(n\) racines. Ainsi, pour \(p\) assez grand, \(A – \frac{1}{p} I_n\) est inversible. Or cette suite converge vers \(A\).
L’ensemble des matrices de rang au moins \(r\) est ouvert. En effet, \(\mathrm{rg}(A) \geq\, r\) si et seulement si l’un des mineurs de taille \(r\) de \(A\) est non nul. Chaque mineur est une fonction polynomiale des coefficients, donc continue. On obtient ainsi une réunion finie d’ouverts.
VI. La connexité par arcs de GL_n(C)
Nous avons vu que \(\mathrm{GL}_n(\mathbb{R})\) n’est pas connexe par arcs. Sur \(\mathbb{C}\), la situation change, car un polynôme non nul n’a qu’un nombre fini de racines et le plan complexe privé d’un ensemble fini reste connexe par arcs.
Le groupe \(\mathrm{GL}_n(\mathbb{C})\) est connexe par arcs.
Soient \(A, B \in \mathrm{GL}_n(\mathbb{C})\). On pose \(P(z) = \det((1 – z)A + zB)\) pour \(z \in \mathbb{C}\). C’est un polynôme de degré au plus \(n\), non nul car \(P(0) = \det A \neq 0\). Il a donc un ensemble fini \(Z\) de racines, qui ne contient ni \(0\) ni \(1\).
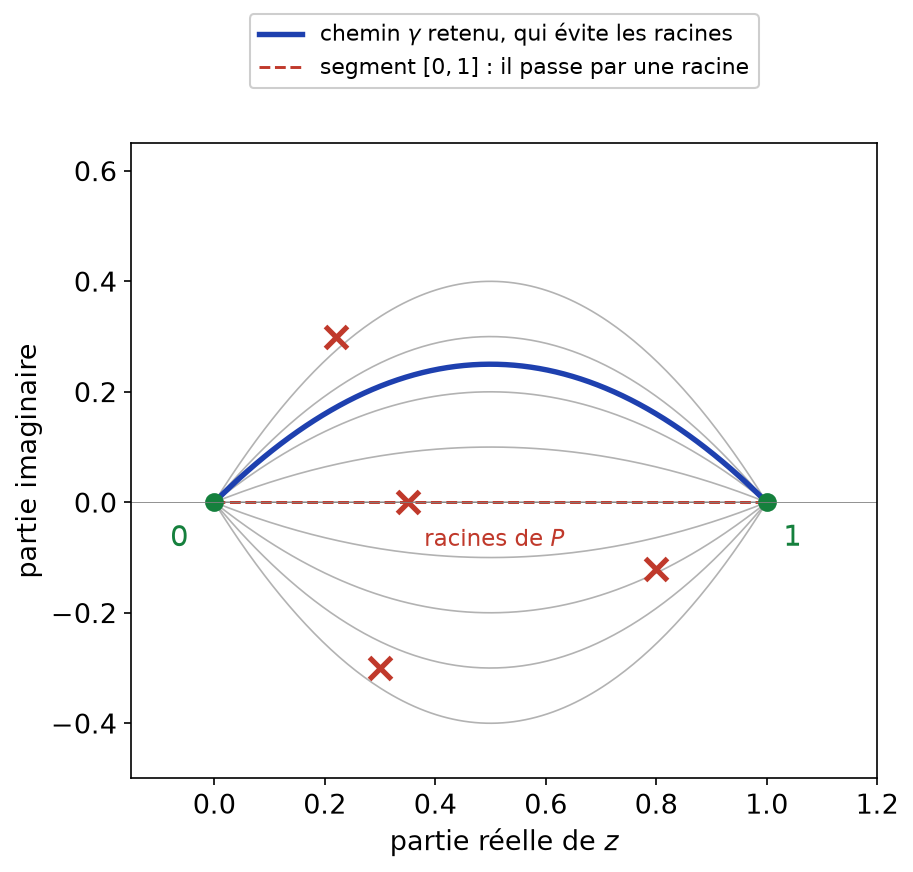
Ensuite, pour \(s \in \mathbb{R}\), on considère l’arc \(\gamma_s(t) = t + i s t(1 – t)\). Deux arcs distincts ne se coupent qu’en \(0\) et \(1\). Chaque point de \(Z\) est donc sur un arc au plus, et il reste un réel \(s\) tel que \(\gamma_s\) évite \(Z\). Enfin, \(\Gamma(t) = (1 – \gamma_s(t))A + \gamma_s(t)B\) est continu, relie \(A\) à \(B\), et vérifie \(\det \Gamma(t) = P(\gamma_s(t)) \neq 0\).
La figure ci-dessous illustre cet argument. Le segment \([0, 1]\) peut passer par une racine de \(P\) : sur ce segment, la matrice \((1 – t)A + tB\) cesse alors d’être inversible. En revanche, parmi les arcs \(\gamma_s\), il en existe toujours un qui évite toutes les racines.
Grâce à ce théorème, toute fonction continue sur \(\mathrm{GL}_n(\mathbb{C})\) à valeurs dans \(\mathbb{Z}\) est constante. Par exemple, l’application \(Q \mapsto Q J Q^{-1}\) est continue, donc l’ensemble des matrices semblables à une matrice \(J\) donnée est connexe par arcs.
Ce qu’il faut retenir
- Une partie est compacte si toute suite y admet une valeur d’adhérence qui lui appartient.
- Un compact est fermé et borné ; un fermé inclus dans un compact est compact ; un produit fini de compacts est compact.
- L’image continue d’un compact est compacte : une fonction réelle continue sur un compact non vide est bornée et atteint ses bornes.
- Théorème de Heine : une fonction continue sur un compact y est uniformément continue.
- Convexe implique étoilée, qui implique connexe par arcs ; les parties connexes par arcs de \(\mathbb{R}\) sont les intervalles.
- L’image continue d’une partie connexe par arcs l’est aussi : une fonction réelle continue y vérifie les valeurs intermédiaires, et une fonction continue à valeurs entières y est constante.
- En dimension finie, toutes les normes sont équivalentes et les compacts sont les fermés bornés.
- En dimension finie, les applications linéaires, multilinéaires et polynomiales sont continues : \(\det\) est continu, \(\mathrm{GL}_n(\mathbb{K})\) est un ouvert dense.
- \(\mathrm{GL}_n(\mathbb{C})\) est connexe par arcs, alors que \(\mathrm{GL}_n(\mathbb{R})\) ne l’est pas.
Questions fréquentes sur compacité et connexité par arcs
Une partie fermée et bornée est-elle toujours compacte ?
Oui en dimension finie, et c’est la caractérisation la plus utilisée. En dimension infinie, c’est faux : dans l’espace des suites bornées muni de la norme uniforme, la boule unité fermée n’est pas compacte, car les suites \(e_k\) vérifient \(\|e_k – e_m\|_{\infty} = 1\) pour \(k \neq m\).
Comment prouver qu'une fonction atteint son minimum sur un ensemble non compact ?
On se ramène à un compact. On fixe un point \(x_0\), puis on montre que la fonction est plus grande que \(f(x_0)\) hors d’une boule fermée assez grande. En dimension finie, l’intersection de l’ensemble fermé avec cette boule est compacte, et le minimum y est atteint.
Comment montrer qu'une partie n'est pas connexe par arcs ?
On cherche une fonction continue réelle sur la partie qui prend deux valeurs sans prendre une valeur intermédiaire. Par exemple, le déterminant prend les valeurs \(1\) et \(-1\) sur \(\mathrm{GL}_n(\mathbb{R})\) sans s’y annuler, donc \(\mathrm{GL}_n(\mathbb{R})\) n’est pas connexe par arcs.
Pourquoi le déterminant est-il continu ?
L’espace \(\mathcal{M}_n(\mathbb{K})\) est de dimension finie, et \(\det A\) est un polynôme en les coefficients de \(A\). Toute application polynomiale en les coordonnées est continue en dimension finie, quelle que soit la norme choisie. On en déduit que \(\mathrm{GL}_n(\mathbb{K})\) est ouvert.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur compacité et connexité par arcs
- À maîtriser avant : Topologie d'un espace normé et continuité
- Chapitre précédent : Topologie d'un espace normé et continuité
- Chapitre suivant : Séries numériques et vectorielles
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup