Ce cours de suites fonctions spé ouvre la partie « suites et séries de fonctions » du programme de MP. Il compare deux modes de convergence : la convergence simple, point par point, et la convergence uniforme, qui se lit sur la norme infinie. Vous y apprendrez à étudier l’une puis l’autre, et à prouver une non-convergence uniforme par une suite de points bien choisie.
Le cœur du chapitre est formé des théorèmes de passage à la limite : continuité d’une limite uniforme, théorème de la double limite, intégration sur un segment et dérivation des suites de fonctions de classe \(C^1\). Enfin, il présente l’approximation uniforme par des fonctions en escalier et le théorème de Weierstrass.
Ces outils servent aussitôt dans les séries de fonctions et les séries entières. Ensuite, ils préparent les intégrales à paramètre et le théorème de convergence dominée.
Pour vous entraîner ensuite, travaillez les exercices de maths spé sur suites de fonctions.
I. Convergence simple des suites de fonctions
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) et les fonctions sont à valeurs réelles ou complexes. Les résultats restent vrais pour des fonctions définies sur une partie \(A\) d’un espace normé et à valeurs dans un espace de dimension finie. Une suite de fonctions est une suite \((f_n)_{n \in \mathbb{N}}\) de fonctions définies sur le même ensemble.
1. Définition
Le premier mode de convergence consiste à fixer \(x\). On obtient alors une suite de nombres \((f_n(x))\), dont on étudie la limite comme au lycée.
La suite \((f_n)\) converge simplement sur \(I\) vers la fonction \(f\) si, pour tout \(x \in I\), la suite numérique \((f_n(x))\) converge vers \(f(x)\). Autrement dit :
\[\forall x \in I,\ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq\, N,\ |f_n(x) – f(x)| \leq\, \varepsilon.\]
La fonction \(f\) s’appelle la limite simple de la suite \((f_n)\).
Dans cette définition, l’entier \(N\) dépend de \(\varepsilon\) et de \(x\). C’est précisément ce point qui rend la convergence simple trop faible pour transmettre les propriétés des \(f_n\).
2. Un exemple fondamental
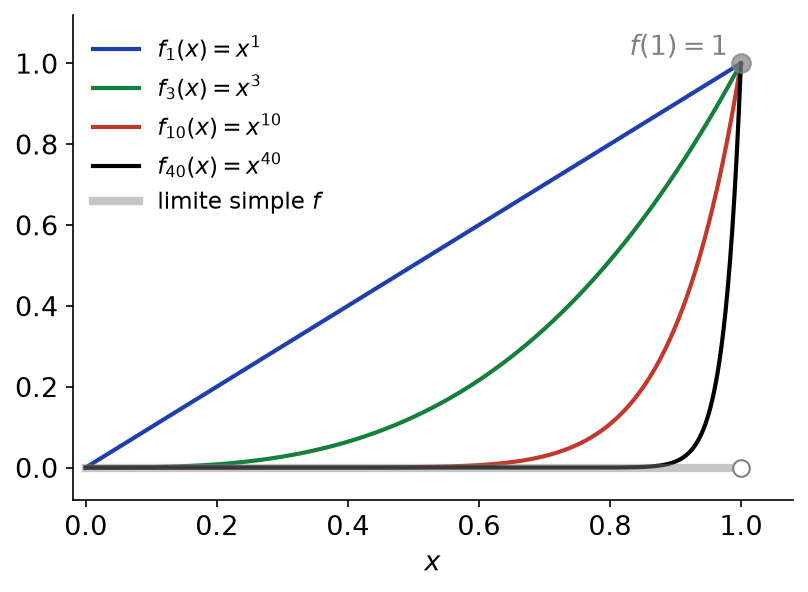
Posons \(f_n(x) = x^n\) sur \([0,1]\). Pour \(0 \leq\, x < 1\), la suite géométrique \((x^n)\) tend vers 0. En revanche, \(f_n(1) = 1\) pour tout \(n\). Ainsi, \((f_n)\) converge simplement vers la fonction \(f\) nulle sur \([0,1[\) et égale à 1 en 1.
Chaque \(f_n\) est continue, et pourtant la limite simple ne l’est pas. Comme le montre la figure ci-dessous, les courbes se redressent de plus en plus près de 1 : pour \(x\) proche de 1, il faut attendre très longtemps avant que \(x^n\) devienne petit.
La convergence simple ne conserve ni la continuité, ni les valeurs des intégrales, ni la dérivabilité. Il faut donc un mode de convergence plus exigeant.
II. Convergence uniforme d’une suite de fonctions
1. Définition et norme infinie
L’idée est d’exiger un même rang \(N\) pour tous les points de \(I\). On contrôle alors l’écart entre \(f_n\) et \(f\) globalement.
La suite \((f_n)\) converge uniformément sur \(I\) vers \(f\) si :
\[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq\, N,\ \forall x \in I,\ |f_n(x) – f(x)| \leq\, \varepsilon.\]
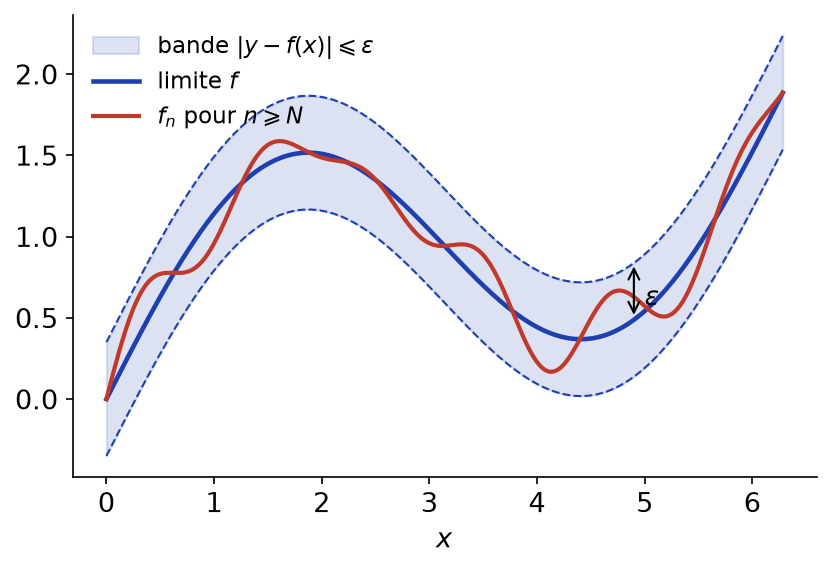
Géométriquement, à partir du rang \(N\), le graphe de \(f_n\) reste dans une bande de demi-largeur \(\varepsilon\) centrée sur le graphe de \(f\). La figure ci-dessous illustre cette image de la « bande » : la courbe rouge ne sort jamais de la zone bleutée.
Notons \(\|g\|_\infty = \sup_{x \in I} |g(x)|\) pour \(g\) bornée sur \(I\). La suite \((f_n)\) converge uniformément vers \(f\) sur \(I\) si et seulement si \(f_n – f\) est bornée à partir d’un certain rang et \(\|f_n – f\|_\infty \to 0\).
La condition « \(\forall x \in I,\ |f_n(x) – f(x)| \leq\, \varepsilon\) » équivaut à « \(f_n – f\) est bornée et \(\|f_n – f\|_\infty \leq\, \varepsilon\) ». Par conséquent, la définition se réécrit : pour tout \(\varepsilon > 0\), il existe \(N\) tel que \(\|f_n – f\|_\infty \leq\, \varepsilon\) pour \(n \geq\, N\). C’est exactement la convergence vers 0 de la suite réelle \(\|f_n – f\|_\infty\).
Ainsi, la convergence uniforme sur \(I\) est la convergence pour la norme \(\|\cdot\|_\infty\) dans l’espace des fonctions bornées sur \(I\). Tout ce que vous avez vu sur les espaces normés s’applique donc directement.
2. Lien avec la convergence simple
Si \((f_n)\) converge uniformément vers \(f\) sur \(I\), alors \((f_n)\) converge simplement vers \(f\) sur \(I\).
Pour tout \(x \in I\) et tout \(n\) assez grand, \(|f_n(x) – f(x)| \leq\, \|f_n – f\|_\infty\). Le majorant tend vers 0, donc \(f_n(x) \to f(x)\).
La réciproque est fausse, comme l’exemple de \(x^n\) le montrera. En pratique, cette proposition fournit une méthode : la seule limite uniforme possible est la limite simple. On commence donc toujours par elle.
Étudier la convergence d’une suite de fonctions.
1. Fixer \(x\) et calculer la limite simple \(f(x)\).
2. Étudier \(g_n = |f_n – f|\) sur \(I\). Soit on calcule \(\sup g_n\) par une étude de variations, soit on majore \(g_n(x)\) par un réel \(\alpha_n\) indépendant de \(x\) qui tend vers 0.
3. Si la convergence n’est pas uniforme sur \(I\), chercher les intervalles plus petits (souvent des segments) sur lesquels elle l’est.
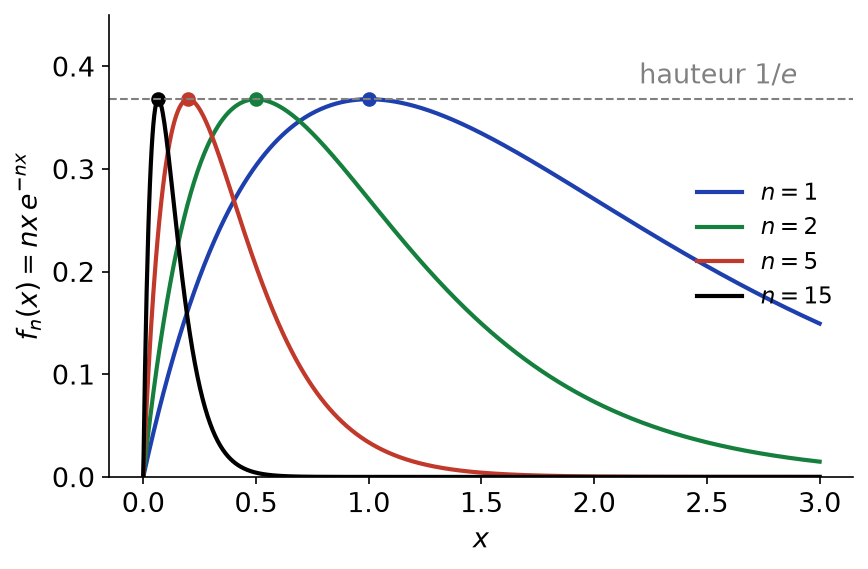
Soit \(f_n(x) = x e^{-nx}\) sur \([0, +\infty[\). La limite simple est nulle. De plus, \(f_n^{\prime}(x) = (1 – nx) e^{-nx}\), donc \(f_n\) atteint son maximum en \(1/n\). Par conséquent, \(\|f_n\|_\infty = \dfrac{1}{ne} \to 0\) et la convergence est uniforme sur \([0,+\infty[\).
3. Prouver une non-convergence uniforme
Pour montrer qu’il n’y a pas convergence uniforme, il est rarement utile de calculer exactement la norme infinie. Il suffit de la minorer.
Utiliser une suite de points. Si l’on trouve \(x_n \in I\) tel que \(|f_n(x_n) – f(x_n)|\) ne tende pas vers 0, alors la convergence n’est pas uniforme, car \(\|f_n – f\|_\infty \geq\, |f_n(x_n) – f(x_n)|\). On choisit en général \(x_n\) là où la « bosse » de \(f_n – f\) est la plus haute.
Posons \(f_n(x) = n x e^{-nx}\) sur \([0,+\infty[\). La limite simple est nulle : en effet, \(f_n(0) = 0\) et, pour \(x > 0\), la croissance comparée donne \(n e^{-nx} \to 0\). Cependant, avec \(x_n = 1/n\), on obtient \(f_n(x_n) = e^{-1}\). Donc la convergence n’est pas uniforme sur \([0,+\infty[\).
Comme le montre la figure ci-dessous, la bosse garde la hauteur \(1/e\) et glisse vers 0. Chaque point finit par être « libéré », mais jamais tous en même temps.
Pour l’exemple \(x^n\), la suite \(x_n = 2^{-1/n}\) donne de même \(f_n(x_n) – f(x_n) = 1/2\). La convergence n’est donc pas uniforme sur \([0,1]\).
4. Convergence uniforme sur tout segment
Souvent, la convergence est uniforme loin d’un point gênant, mais pas sur tout l’intervalle. On introduit donc une version locale.
La suite \((f_n)\) converge uniformément sur tout segment de \(I\) si, pour tout segment \([a,b] \subset I\), la suite des restrictions à \([a,b]\) converge uniformément. On parle aussi de convergence uniforme locale lorsque chaque point de \(I\) possède un voisinage relatif dans \(I\) sur lequel la convergence est uniforme.
Pour \(f_n(x) = x^n\) et \(0 \leq\, a < 1\), on a \(\sup_{[0,a]} |f_n| = a^n \to 0\). Ainsi, la convergence est uniforme sur tout segment de \([0,1[\). Pourtant, elle n’est pas uniforme sur \([0,1[\), puisque \(\sup_{[0,1[} x^n = 1\).
III. Continuité et théorème de la double limite
1. Continuité d’une limite uniforme
Si chaque \(f_n\) est continue en \(a \in I\) et si \((f_n)\) converge uniformément vers \(f\) sur \(I\), alors \(f\) est continue en \(a\). En particulier, une limite uniforme de fonctions continues sur \(I\) est continue sur \(I\).
Soit \(\varepsilon > 0\). D’abord, on fixe \(n\) tel que \(\|f_n – f\|_\infty \leq\, \varepsilon\). Ensuite, par continuité de \(f_n\) en \(a\), il existe \(\eta > 0\) tel que \(|f_n(x) – f_n(a)| \leq\, \varepsilon\) pour \(x \in I\) et \(|x – a| \leq\, \eta\). Pour ces \(x\), l’inégalité triangulaire donne :
\[|f(x) – f(a)| \leq\, |f(x) – f_n(x)| + |f_n(x) – f_n(a)| + |f_n(a) – f(a)| \leq\, 3\varepsilon.\]
Donc \(f\) est continue en \(a\).
La continuité est une propriété locale. Par conséquent, il suffit d’avoir la convergence uniforme au voisinage de chaque point.
Si les \(f_n\) sont continues sur \(I\) et si \((f_n)\) converge uniformément sur tout segment de \(I\), alors la limite \(f\) est continue sur \(I\).
La contraposée est très utile : si les \(f_n\) sont continues et la limite simple ne l’est pas, alors la convergence n’est pas uniforme. C’est l’argument le plus rapide pour \(x^n\) sur \([0,1]\).
2. Théorème de la double limite
La question est de savoir si l’on peut échanger « limite en \(n\) » et « limite en \(x\) ». Le théorème suivant donne une réponse positive sous convergence uniforme.
Soit \(a\) un point adhérent à \(I\), éventuellement \(a = \pm\infty\). On suppose que \((f_n)\) converge uniformément vers \(f\) sur \(I\) et que, pour tout \(n\), \(f_n(x)\) tend vers une limite finie \(\ell_n\) quand \(x \to a\). Alors la suite \((\ell_n)\) converge vers un réel \(\ell\), et \(f(x) \to \ell\) quand \(x \to a\). Autrement dit :
\[\lim_{x \to a} \lim_{n \to +\infty} f_n(x) = \lim_{n \to +\infty} \lim_{x \to a} f_n(x).\]
La démonstration de ce théorème n’est pas exigible. Son principe est le suivant : pour \(p, q\) grands, \(|\ell_p – \ell_q| \leq\, \|f_p – f_q\|_\infty\), ce qui rend \((\ell_n)\) de Cauchy, donc convergente. Ensuite, on reprend l’argument des « trois epsilons » de la continuité.
Posons \(f_n(x) = \arctan(nx)\) sur \(]0,+\infty[\). La limite simple vaut \(\pi/2\) partout. Or \(\lim_{x \to 0} f_n(x) = 0\) pour tout \(n\). Si la convergence était uniforme sur \(]0,+\infty[\), le théorème donnerait \(\lim_{x \to 0} \pi/2 = 0\), ce qui est absurde. Donc la convergence n’est pas uniforme sur \(]0,+\infty[\), bien que la limite soit continue.
Cet exemple montre l’intérêt du théorème : il détecte une non-convergence uniforme que l’argument de continuité ne voit pas.
IV. Intégration et dérivation des suites de fonctions
1. Intégration sur un segment
Soit \((f_n)\) une suite de fonctions continues sur le segment \([a,b]\), qui converge uniformément vers \(f\) sur \([a,b]\). Alors :
\[\int_a^b f_n(t)\, dt \underset{n \to +\infty}{\longrightarrow} \int_a^b f(t)\, dt.\]
La fonction \(f\) est continue en tant que limite uniforme de fonctions continues, donc intégrable sur \([a,b]\). Ensuite, par inégalité triangulaire :
\[| \int_a^b f_n – \int_a^b f | \leq\, \int_a^b |f_n – f| \leq\, (b – a) \|f_n – f\|_\infty \longrightarrow 0.\]
Le résultat reste vrai pour des fonctions continues par morceaux, à condition que la limite le soit aussi. En revanche, la convergence simple ne suffit pas.
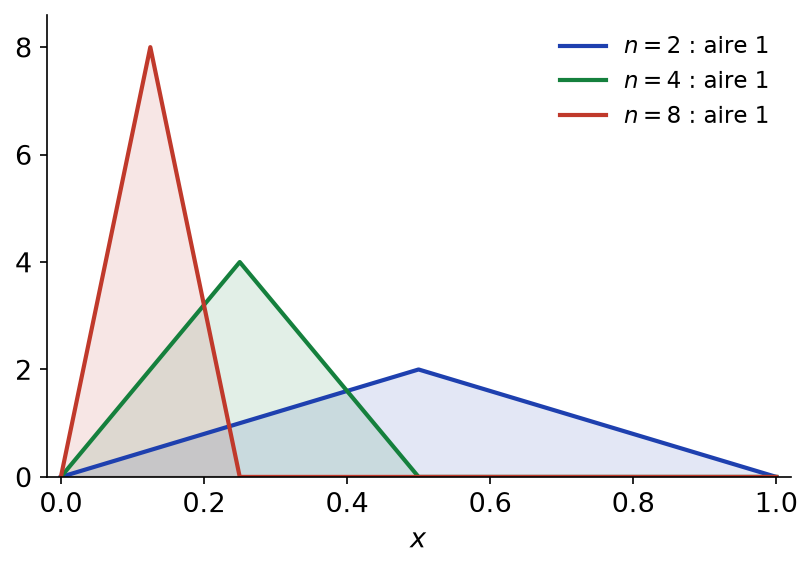
Soit \(f_n\) la fonction affine par morceaux nulle en 0, égale à \(n\) en \(1/n\), nulle en \(2/n\) et nulle sur \([2/n, 1]\), pour \(n \geq\, 2\). Pour tout \(x\), on a \(f_n(x) = 0\) dès que \(2/n \leq\, x\), et \(f_n(0) = 0\) : la limite simple est nulle. Cependant, chaque triangle a une aire égale à \(\frac{1}{2} \times \frac{2}{n} \times n = 1\).
Comme le montre la figure ci-dessous, les triangles deviennent de plus en plus fins et hauts, mais leur aire reste égale à 1. La limite des intégrales vaut donc 1, alors que l’intégrale de la limite vaut 0.
Le théorème concerne un segment. Sur un intervalle non borné, la convergence uniforme ne suffit pas : \(f_n = \frac{1}{n} \mathbf{1}_{[0,n]}\) tend uniformément vers 0 sur \([0,+\infty[\), alors que son intégrale vaut 1. Ces situations relèvent du théorème de convergence dominée.
Soit \((f_n)\) une suite de fonctions continues convergeant uniformément sur tout segment de \(I\) vers \(f\), et \(x_0 \in I\). Alors les primitives \(F_n(x) = \int_{x_0}^x f_n\) convergent uniformément sur tout segment de \(I\) vers \(F(x) = \int_{x_0}^x f\).
2. Dérivation d’une limite
La dérivabilité ne passe pas à la limite uniforme. Par exemple, \(\sqrt{x^2 + 1/n^2}\) tend uniformément vers \(|x|\) sur \(\mathbb{R}\), qui n’est pas dérivable en 0. De même, \(\sin(nx)/n\) tend uniformément vers 0, alors que la suite des dérivées \(\cos(nx)\) diverge en \(x = \pi\). L’hypothèse doit donc porter sur les dérivées.
Soit \((f_n)\) une suite de fonctions de classe \(C^1\) sur \(I\). On suppose que :
(i) \((f_n)\) converge simplement sur \(I\) vers une fonction \(f\) ;
(ii) \((f_n^{\prime})\) converge uniformément sur tout segment de \(I\) vers une fonction \(g\).
Alors \(f\) est de classe \(C^1\) sur \(I\) et \(f^{\prime} = g\). De plus, \((f_n)\) converge uniformément vers \(f\) sur tout segment de \(I\).
Fixons \(x_0 \in I\). Pour tout \(x \in I\), le théorème fondamental de l’analyse donne \(f_n(x) = f_n(x_0) + \int_{x_0}^x f_n^{\prime}(t)\, dt\). D’une part, \(f_n(x) \to f(x)\) et \(f_n(x_0) \to f(x_0)\). D’autre part, \(g\) est continue et l’intégrale converge vers \(\int_{x_0}^x g\) d’après le corollaire précédent. Par unicité de la limite :
\[f(x) = f(x_0) + \int_{x_0}^x g(t)\, dt.\]
Ainsi, \(f\) est la primitive de la fonction continue \(g\) valant \(f(x_0)\) en \(x_0\). Donc \(f\) est de classe \(C^1\) et \(f^{\prime} = g\). Enfin, la convergence uniforme sur tout segment découle de la majoration \(|f_n(x) – f(x)| \leq\, |f_n(x_0) – f(x_0)| + |x – x_0|\, \sup_{[x_0, x]} |f_n^{\prime} – g|\).
Extension à la classe \(C^k\). Soit \(k \geq\, 1\) et \((f_n)\) une suite de fonctions de classe \(C^k\) sur \(I\). Si, pour \(0 \leq\, j \leq\, k – 1\), la suite \((f_n^{(j)})\) converge simplement sur \(I\), et si \((f_n^{(k)})\) converge uniformément sur tout segment de \(I\), alors la limite \(f\) est de classe \(C^k\) et \(f^{(j)} = \lim f_n^{(j)}\) pour \(0 \leq\, j \leq\, k\).
Ce résultat se démontre par récurrence sur \(k\) à partir du cas \(C^1\). Il sert surtout pour les séries de fonctions, dans le chapitre suivant.
Posons \(f_n(x) = \frac{1}{n} \ln(1 + e^{nx})\) sur \(]0,+\infty[\). On a \(f_n^{\prime}(x) = \dfrac{1}{1 + e^{-nx}}\), et pour \(x \geq\, a > 0\), \(0 \leq\, 1 – f_n^{\prime}(x) \leq\, e^{-na}\). La convergence des dérivées vers 1 est donc uniforme sur tout segment de \(]0,+\infty[\). De plus, \(f_n(x) = x + \frac{1}{n}\ln(1 + e^{-nx}) \to x\). Le théorème confirme que la limite \(x \mapsto x\) est \(C^1\) de dérivée 1.
V. Approximation uniforme des fonctions continues
1. Approximation par des fonctions en escalier
Soit \(f\) une fonction continue par morceaux sur le segment \([a,b]\). Pour tout \(\varepsilon > 0\), il existe une fonction en escalier \(\varphi\) sur \([a,b]\) telle que \(\|f – \varphi\|_\infty \leq\, \varepsilon\). Ainsi, \(f\) est limite uniforme d’une suite de fonctions en escalier.
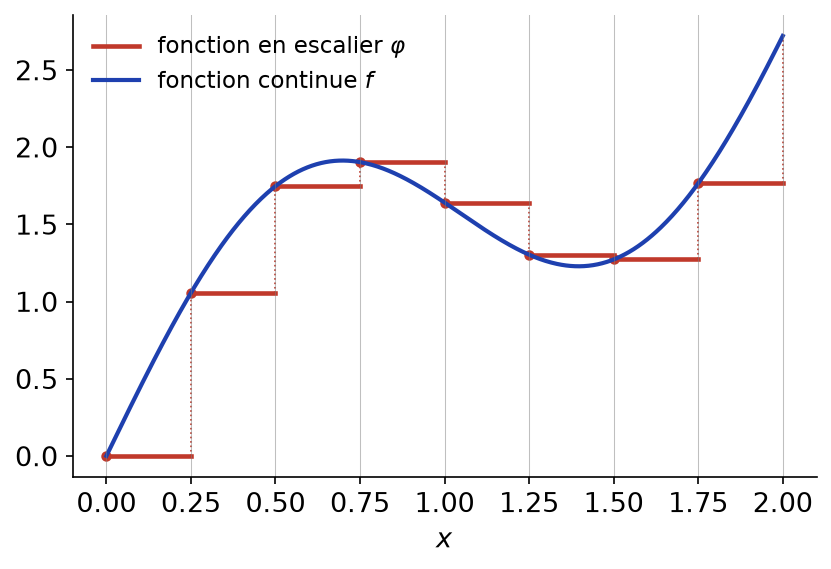
Traitons le cas où \(f\) est continue. D’après le théorème de Heine, \(f\) est uniformément continue sur le segment \([a,b]\). Il existe donc \(\eta > 0\) tel que \(|x – y| \leq\, \eta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\). On choisit ensuite une subdivision \(a = x_0 < x_1 < \cdots < x_p = b\) de pas inférieur à \(\eta\). Enfin, on pose \(\varphi(x) = f(x_k)\) sur \([x_k, x_{k+1}[\) et \(\varphi(b) = f(b)\). Pour \(x \in [x_k, x_{k+1}[\), on a \(|x – x_k| \leq\, \eta\), donc \(|f(x) – \varphi(x)| \leq\, \varepsilon\). Le cas continu par morceaux s’en déduit en travaillant sur chaque morceau.
La figure ci-dessous montre une telle approximation. La fonction en escalier prend la valeur de \(f\) au début de chaque sous-intervalle, et l’écart est d’autant plus faible que le pas est petit.
Ce théorème justifie la construction de l’intégrale et les sommes de Riemann. En effet, il permet d’établir une propriété pour les fonctions en escalier, puis de l’étendre par passage à la limite uniforme.
2. Théorème de Weierstrass
Théorème de Weierstrass. Toute fonction continue sur un segment \([a,b]\), à valeurs réelles ou complexes, est limite uniforme sur \([a,b]\) d’une suite de fonctions polynomiales.
La démonstration n’est pas exigible. Une preuve classique utilise les polynômes de Bernstein, définis sur \([0,1]\) par :
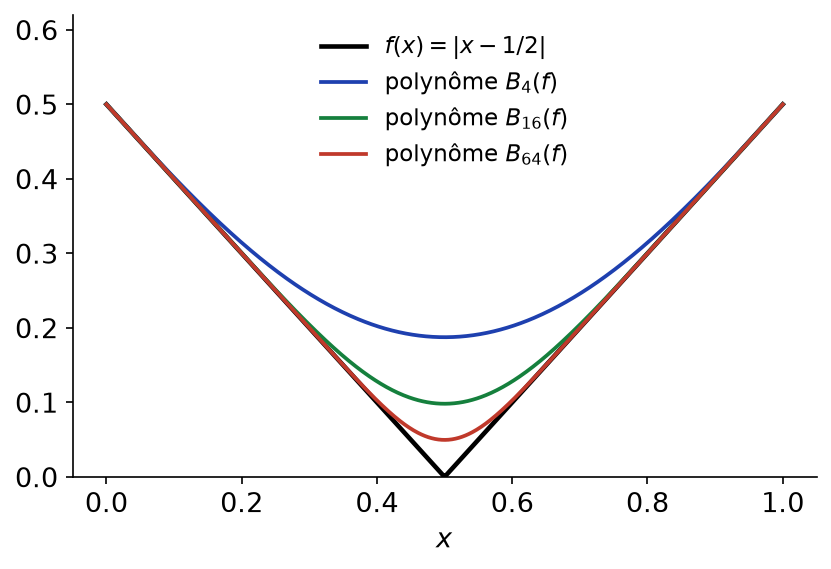
\[B_n(f)(x) = \sum_{k=0}^{n} f(\frac{k}{n}) \binom\,{n}{k} x^k (1 – x)^{n-k}.\]
On montre que \(\|B_n(f) – f\|_\infty \to 0\) grâce à la continuité uniforme de \(f\) et à l’identité \(\sum_{k} (\frac{k}{n} – x)^2 \binom\,{n}{k} x^k (1-x)^{n-k} = \frac{x(1-x)}{n}\). Le cas d’un segment quelconque s’obtient par le changement de variable affine \(x = a + (b – a)t\).
La figure ci-dessous montre les polynômes de Bernstein de la fonction \(x \mapsto |x – 1/2|\). Ils se rapprochent uniformément de la fonction, y compris près du point anguleux, mais lentement.
Le segment est indispensable. Par exemple, une limite uniforme de polynômes sur \(\mathbb{R}\) est nécessairement un polynôme. Ainsi, \(x \mapsto e^x\) n’est pas limite uniforme de polynômes sur \(\mathbb{R}\), alors qu’elle l’est sur tout segment.
Utiliser le théorème de Weierstrass. Pour établir une propriété d’une fonction continue \(f\) :
1. vérifier la propriété pour les polynômes, souvent par linéarité à partir des monômes \(x^k\) ;
2. choisir une suite \((P_n)\) de polynômes convergeant uniformément vers \(f\) ;
3. passer à la limite, en général dans une intégrale sur un segment.
Soit \(f\) continue sur \([0,1]\) telle que \(\int_0^1 f(x) x^k\, dx = 0\) pour tout \(k \in \mathbb{N}\). Par linéarité, \(\int_0^1 f P = 0\) pour tout polynôme \(P\). On prend \(P_n \to f\) uniformément. Alors \(f P_n \to f^2\) uniformément, car \(\|f P_n – f^2\|_\infty \leq\, \|f\|_\infty \|P_n – f\|_\infty\). Par conséquent, \(\int_0^1 f^2 = \lim \int_0^1 f P_n = 0\). La fonction \(f^2\) étant continue et positive, on conclut que \(f = 0\).
Ce qu’il faut retenir
- La convergence simple se teste point par point ; la convergence uniforme équivaut à \(\|f_n – f\|_\infty \to 0\).
- La convergence uniforme entraîne la convergence simple : la limite uniforme éventuelle est toujours la limite simple.
- Pour prouver une non-convergence uniforme, on exhibe une suite de points \((x_n)\) avec \(|f_n(x_n) – f(x_n)|\) ne tendant pas vers 0.
- Une limite uniforme, même seulement sur tout segment, de fonctions continues est continue.
- Le théorème de la double limite permet d’échanger limite en \(n\) et limite en un point adhérent, sous convergence uniforme.
- Sur un segment, la convergence uniforme permet d’intervertir limite et intégrale ; ce n’est plus vrai sur un intervalle non borné.
- Pour dériver une limite, il faut la convergence simple de \((f_n)\) et la convergence uniforme sur tout segment de \((f_n^{\prime})\) ; cela s’étend à la classe \(C^k\).
- Toute fonction continue sur un segment est limite uniforme de fonctions en escalier et de fonctions polynomiales (théorème de Weierstrass).
Questions fréquentes sur suites de fonctions
Comment montrer qu'une suite de fonctions ne converge pas uniformément ?
Le plus rapide est souvent de trouver une suite de points \((x_n)\) telle que \(|f_n(x_n) – f(x_n)|\) ne tende pas vers 0, car cette quantité minore \(\|f_n – f\|_\infty\). Un autre argument consiste à remarquer que les \(f_n\) sont continues alors que la limite simple ne l’est pas. On peut enfin utiliser le théorème de la double limite ou constater que les intégrales ne passent pas à la limite.
Quelle différence entre convergence uniforme sur un intervalle et sur tout segment ?
La convergence uniforme sur \(I\) demande \(\sup_{x \in I} |f_n(x) – f(x)| \to 0\). La convergence uniforme sur tout segment demande seulement cela sur chaque \([a,b]\) inclus dans \(I\). Par exemple, \(x \mapsto x^n\) converge uniformément sur tout segment de \([0,1[\), mais pas sur \([0,1[\). Cette version locale suffit pour transmettre la continuité.
Quelles hypothèses vérifier pour dériver la limite d'une suite de fonctions ?
Il faut des fonctions \(f_n\) de classe \(C^1\) sur l’intervalle \(I\), la convergence simple de \((f_n)\) sur \(I\) et la convergence uniforme de \((f_n^{\prime})\) sur tout segment de \(I\). La limite \(f\) est alors de classe \(C^1\) et \(f^{\prime} = \lim f_n^{\prime}\). La seule convergence uniforme de \((f_n)\) ne suffit pas : \(\sin(nx)/n\) tend uniformément vers 0 alors que \(\cos(nx)\) diverge.
À quoi sert le théorème de Weierstrass en pratique ?
Il affirme que toute fonction continue sur un segment est limite uniforme de fonctions polynomiales. On l’utilise pour démontrer une propriété sur les polynômes, puis l’étendre aux fonctions continues par passage à la limite. L’exemple typique : si \(\int_0^1 f(x) x^k \, dx = 0\) pour tout \(k\), alors \(f\) est nulle.
Pour aller plus loin en maths spé
- Les énoncés : exercices de maths spé sur suites de fonctions
- À maîtriser avant : Normes, espaces vectoriels normés et suites
- Chapitre précédent : Séries numériques et vectorielles
- Chapitre suivant : Séries de fonctions
- Tester vos connaissances : QCM de maths spé par chapitre
- Le sommaire : tous les chapitres de maths spé et les chapitres de maths sup