Ce chapitre d’espaces vectoriels sup ouvre l’algèbre linéaire du second semestre. Vous y retrouvez des objets déjà manipulés, comme les vecteurs de \(\mathbb{R}^n\), les matrices, les polynômes ou les fonctions. Cette fois, ils sont réunis dans une seule structure. Le cours définit les sous-espaces vectoriels, le sous-espace engendré \(\mathrm{Vect}(A)\) et les combinaisons linéaires.
Il étudie ensuite les familles libres, les familles génératrices et les bases, avec les coordonnées qu’elles fournissent. Enfin, il traite la somme directe de deux sous-espaces et les sous-espaces supplémentaires, grâce à la méthode d’analyse-synthèse.
Ces notions préparent directement la dimension finie, les applications linéaires et la réduction des endomorphismes. Par conséquent, maîtriser dès maintenant les réflexes de vérification vous fera gagner beaucoup de temps en colle comme aux concours.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur espaces vectoriels.
I. Espaces vectoriels : définition et exemples fondamentaux
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les éléments de \(\mathbb{K}\) sont appelés des scalaires. Vous avez déjà additionné des vecteurs du plan, des matrices, des polynômes ou des fonctions. Ces calculs obéissent tous aux mêmes règles. C’est pourquoi on les regroupe dans une seule structure, celle d’espace vectoriel.
Un \(\mathbb{K}\)-espace vectoriel est un ensemble \(E\) muni d’une loi interne \(+\) et d’une loi externe \(\mathbb{K} \times E \to E\), \((\lambda, x) \mapsto \lambda \cdot x\), telles que :
- \((E, +)\) est un groupe abélien, de neutre noté \(0_E\) ;
- pour tous \(\lambda, \mu \in \mathbb{K}\) et \(x, y \in E\) : \(\lambda \cdot (x + y) = \lambda \cdot x + \lambda \cdot y\) et \((\lambda + \mu) \cdot x = \lambda \cdot x + \mu \cdot x\) ;
- \(\lambda \cdot (\mu \cdot x) = (\lambda \mu) \cdot x\) et \(1 \cdot x = x\).
Les éléments de \(E\) sont appelés des vecteurs.
De ces axiomes découlent les règles de calcul habituelles. En effet, \(0 \cdot x = 0_E\), \(\lambda \cdot 0_E = 0_E\) et \((-1) \cdot x = -x\). De plus, on a l’équivalence \(\lambda \cdot x = 0_E \Leftrightarrow (\lambda = 0 \text{ ou } x = 0_E)\).
D’abord, \(0 \cdot x = (0 + 0) \cdot x = 0 \cdot x + 0 \cdot x\). On simplifie dans le groupe \((E, +)\) et on obtient \(0 \cdot x = 0_E\). Ensuite, si \(\lambda \cdot x = 0_E\) avec \(\lambda \neq 0\), on multiplie par \(\lambda^{-1}\) : \(x = 1 \cdot x = \lambda^{-1} \cdot (\lambda \cdot x) = \lambda^{-1} \cdot 0_E = 0_E\).
1. Les exemples de référence
Les exemples suivants reviendront sans cesse. Leur structure vient toujours d’opérations « coordonnée par coordonnée » ou « point par point ».
- \(\mathbb{K}^n\), avec \((x_1, \ldots, x_n) + (y_1, \ldots, y_n) = (x_1 + y_1, \ldots, x_n + y_n)\) et \(\lambda (x_1, \ldots, x_n) = (\lambda x_1, \ldots, \lambda x_n)\).
- \(\mathbb{K}[X]\), l’ensemble des polynômes, avec l’addition et la multiplication par un scalaire.
- \(\mathcal{M}_{n,p}(\mathbb{K})\), avec les opérations sur les coefficients.
- \(\mathbb{K}^\Omega\), l’ensemble des applications d’un ensemble \(\Omega\) vers \(\mathbb{K}\), avec \((f + g)(\omega) = f(\omega) + g(\omega)\) et \((\lambda f)(\omega) = \lambda f(\omega)\). Par exemple, \(\mathbb{R}^{\mathbb{R}}\) est l’espace des fonctions réelles et \(\mathbb{K}^{\mathbb{N}}\) celui des suites.
Ainsi, \(\mathbb{C}\) est un \(\mathbb{C}\)-espace vectoriel, mais aussi un \(\mathbb{R}\)-espace vectoriel. Le corps de base compte donc : il faut toujours le préciser.
2. Produit fini d’espaces vectoriels
Soient \(E_1, \ldots, E_p\) des \(\mathbb{K}\)-espaces vectoriels. Le produit \(E_1 \times \cdots \times E_p\), muni des lois \((x_1, \ldots, x_p) + (y_1, \ldots, y_p) = (x_1 + y_1, \ldots, x_p + y_p)\) et \(\lambda (x_1, \ldots, x_p) = (\lambda x_1, \ldots, \lambda x_p)\), est un \(\mathbb{K}\)-espace vectoriel. Son vecteur nul est \((0_{E_1}, \ldots, 0_{E_p})\).
Chaque axiome se vérifie composante par composante. Par exemple, \(\mathbb{K}^n\) est le produit de \(n\) copies de \(\mathbb{K}\). De même, \(\mathbb{R}^2 \times \mathbb{R}[X]\) est un espace vectoriel dont les vecteurs sont des couples (vecteur du plan, polynôme).
II. Sous-espaces vectoriels
Vérifier les huit axiomes est long. Heureusement, presque tous les espaces rencontrés sont contenus dans un espace de référence. Il suffit alors de contrôler la stabilité des opérations.
Une partie \(F\) d’un \(\mathbb{K}\)-espace vectoriel \(E\) est un sous-espace vectoriel de \(E\) si \(0_E \in F\) et si \(F\) est stable par combinaison linéaire : pour tous \(x, y \in F\) et \(\lambda, \mu \in \mathbb{K}\), \(\lambda x + \mu y \in F\).
Un sous-espace vectoriel \(F\) de \(E\), muni des lois induites, est lui-même un \(\mathbb{K}\)-espace vectoriel.
Les lois sont bien définies sur \(F\) grâce à la stabilité. De plus, pour \(x \in F\), \(-x = (-1) x + 0 \cdot x\) appartient à \(F\). Donc \(F\) est un sous-groupe de \((E, +)\). Enfin, les autres axiomes sont des égalités vraies dans \(E\) : elles restent vraies dans \(F\).
Pour montrer que \(F\) est un espace vectoriel, on montre que c’est un sous-espace d’un espace connu (\(\mathbb{K}^n\), \(\mathbb{K}[X]\), \(\mathcal{M}_{n,p}(\mathbb{K})\), \(\mathbb{K}^\Omega\)). On vérifie d’abord \(F \subset E\), puis \(0_E \in F\), enfin la stabilité par combinaison linéaire. À l’inverse, pour montrer que \(F\) n’est pas un sous-espace, un seul contre-exemple suffit : souvent, \(0_E \notin F\).
L’ensemble \(F = \{(x, y, z) \in \mathbb{R}^3 : x + y – z = 0\}\) est un sous-espace de \(\mathbb{R}^3\). En effet, \((0, 0, 0)\) vérifie l’équation. Ensuite, si \(u, v \in F\), les coordonnées de \(\lambda u + \mu v\) donnent \(\lambda (x + y – z) + \mu (x^{\prime} + y^{\prime} – z^{\prime}) = 0\). En revanche, \(\{x + y – z = 1\}\) n’est pas un sous-espace, car il ne contient pas le vecteur nul.
Plus généralement, l’ensemble des solutions d’un système linéaire homogène à \(p\) inconnues est un sous-espace de \(\mathbb{K}^p\). De même, les fonctions paires, les fonctions continues, les suites convergentes ou les polynômes de degré au plus \(n\) forment des sous-espaces. On note \(\mathbb{K}_n[X]\) ce dernier.
L’ensemble des polynômes de degré exactement \(n\) n’est pas un sous-espace. Il ne contient pas le polynôme nul. De plus, \(X^n\) et \(-X^n + 1\) y sont, mais leur somme vaut \(1\).
1. Intersection de sous-espaces
Une intersection quelconque de sous-espaces vectoriels de \(E\) est un sous-espace vectoriel de \(E\).
Soit \((F_i)_{i \in I}\) une famille de sous-espaces. Le vecteur nul appartient à chaque \(F_i\), donc à l’intersection. Ensuite, si \(x\) et \(y\) sont dans tous les \(F_i\), alors \(\lambda x + \mu y\) l’est aussi, par stabilité de chacun.
Par conséquent, un sous-espace défini par plusieurs équations linéaires est l’intersection des sous-espaces définis par chacune d’elles.
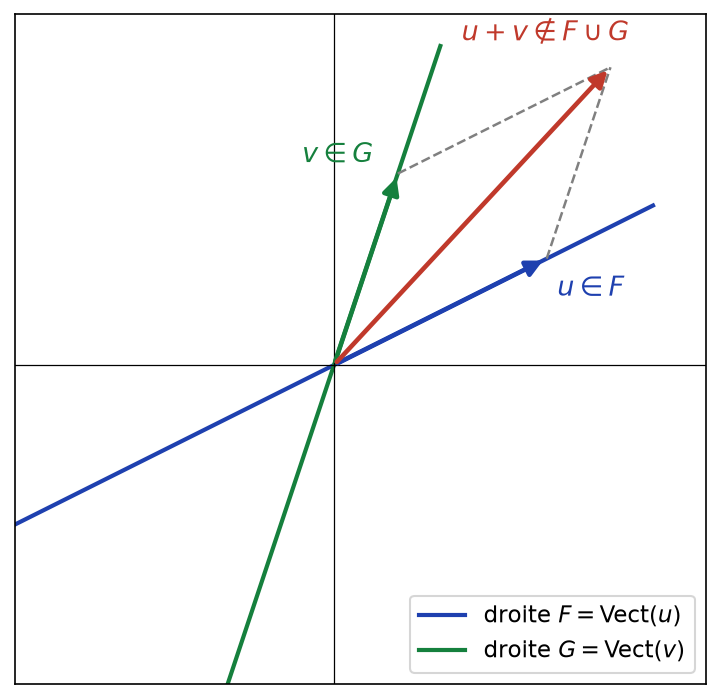
La réunion de deux sous-espaces n’est en général pas un sous-espace. Précisément, \(F \cup G\) est un sous-espace si et seulement si \(F \subset G\) ou \(G \subset F\).
La figure ci-dessous montre ce phénomène dans le plan. Les droites \(F\) et \(G\) sont des sous-espaces de \(\mathbb{R}^2\). Pourtant, la somme d’un vecteur de \(F\) et d’un vecteur de \(G\) sort de leur réunion.
III. Combinaisons linéaires et sous-espace engendré
1. Combinaisons linéaires et familles presque nulles
Soit \((x_1, \ldots, x_p)\) une famille finie de vecteurs de \(E\). Une combinaison linéaire de cette famille est un vecteur de la forme \(\lambda_1 x_1 + \cdots + \lambda_p x_p\), avec \(\lambda_1, \ldots, \lambda_p \in \mathbb{K}\).
Pour une famille quelconque \((x_i)_{i \in I}\), une famille de scalaires \((\lambda_i)_{i \in I}\) est dite presque nulle si l’ensemble des \(i\) tels que \(\lambda_i \neq 0\) est fini. Une combinaison linéaire de \((x_i)_{i \in I}\) est alors un vecteur \(\sum_{i \in I} \lambda_i x_i\), où \((\lambda_i)\) est presque nulle.
La condition « presque nulle » est essentielle. En effet, une somme infinie de vecteurs n’a aucun sens dans un espace vectoriel général : il n’y a pas de notion de limite. Autrement dit, une combinaison linéaire fait toujours intervenir un nombre fini de vecteurs.
Dans \(\mathbb{K}[X]\), tout polynôme \(P = \sum_{k \geq\, 0} a_k X^k\) est une combinaison linéaire de la famille infinie \((X^k)_{k \in \mathbb{N}}\). En effet, la suite \((a_k)\) de ses coefficients est presque nulle. En revanche, dans \(\mathbb{R}^{\mathbb{R}}\), la fonction exponentielle n’est pas une combinaison linéaire des fonctions \(x \mapsto x^k\) : elle n’est pas polynomiale.
2. Sous-espace engendré par une partie
Soit \(A\) une partie de \(E\). Le sous-espace engendré par \(A\), noté \(\mathrm{Vect}(A)\), est l’ensemble des combinaisons linéaires (finies) d’éléments de \(A\). Par convention, \(\mathrm{Vect}(\varnothing) = \{0_E\}\). Pour une famille \((x_1, \ldots, x_p)\), on note \(\mathrm{Vect}(x_1, \ldots, x_p) = \{\lambda_1 x_1 + \cdots + \lambda_p x_p : \lambda_i \in \mathbb{K}\}\).
\(\mathrm{Vect}(A)\) est un sous-espace vectoriel de \(E\) qui contient \(A\). C’est le plus petit, au sens de l’inclusion : tout sous-espace \(F\) qui contient \(A\) contient \(\mathrm{Vect}(A)\). Autrement dit, \(\mathrm{Vect}(A)\) est l’intersection de tous les sous-espaces contenant \(A\).
D’abord, \(0_E\) est la combinaison linéaire vide. Ensuite, une combinaison linéaire de deux combinaisons linéaires finies d’éléments de \(A\) en est encore une. Donc \(\mathrm{Vect}(A)\) est un sous-espace, et il contient chaque \(a \in A\) puisque \(a = 1 \cdot a\). Enfin, si \(F\) est un sous-espace contenant \(A\), il est stable par combinaison linéaire. Il contient donc toutes les combinaisons linéaires d’éléments de \(A\).
Dans \(\mathbb{R}^3\), le sous-espace engendré par deux vecteurs non colinéaires \(u\) et \(v\) est un plan passant par l’origine. Comme le montre la figure ci-dessous, chaque combinaison \(\lambda u + \mu v\) est un vecteur de ce plan.
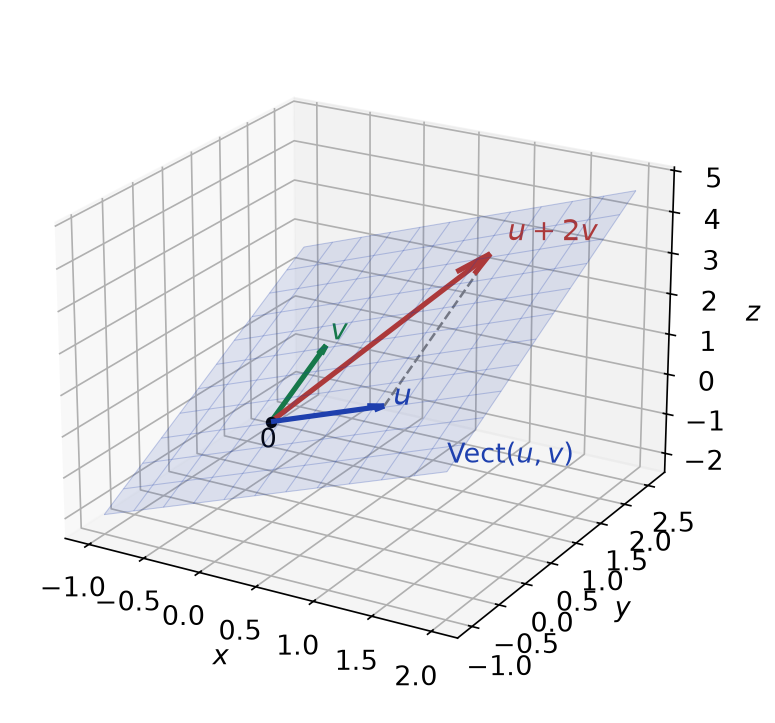
Pour montrer qu’un ensemble \(F\) est un sous-espace, il est souvent plus rapide de l’écrire sous la forme \(\mathrm{Vect}(x_1, \ldots, x_p)\). Par exemple, \(F = \{(a + 2b, a, -b) : a, b \in \mathbb{R}\} = \mathrm{Vect}((1, 1, 0), (2, 0, -1))\). Ainsi, \(F\) est un sous-espace de \(\mathbb{R}^3\), sans aucune vérification supplémentaire. De même, pour prouver \(\mathrm{Vect}(A) \subset \mathrm{Vect}(B)\), il suffit de prouver \(A \subset \mathrm{Vect}(B)\).
Le vecteur \((1, 2, 3)\) appartient-il à \(\mathrm{Vect}((1, 0, 1), (0, 1, 1))\) ? On cherche \(a, b\) tels que \((1, 2, 3) = a(1, 0, 1) + b(0, 1, 1) = (a, b, a + b)\). Donc \(a = 1\), \(b = 2\), et la troisième coordonnée vaut bien \(3\). La réponse est oui.
IV. Familles libres, familles génératrices et bases
1. Familles génératrices
Une famille \((x_i)_{i \in I}\) de vecteurs de \(E\) est génératrice de \(E\) si \(\mathrm{Vect}(x_i)_{i \in I} = E\). Autrement dit, tout vecteur de \(E\) est une combinaison linéaire (finie) des \(x_i\).
Par exemple, \(((1, 0), (0, 1), (1, 1))\) engendre \(\mathbb{R}^2\). De plus, toute sur-famille d’une famille génératrice est génératrice. Enfin, on peut retirer d’une famille génératrice un vecteur qui est combinaison linéaire des autres : elle reste génératrice.
2. Familles libres et familles liées
Une famille finie \((x_1, \ldots, x_p)\) est libre si la seule combinaison linéaire nulle est la combinaison triviale :
\[\lambda_1 x_1 + \cdots + \lambda_p x_p = 0_E \Rightarrow \lambda_1 = \cdots = \lambda_p = 0.\]
Une famille quelconque \((x_i)_{i \in I}\) est libre si toutes ses sous-familles finies le sont. Une famille qui n’est pas libre est dite liée.
- Une famille \((x)\) à un seul vecteur est libre si et seulement si \(x \neq 0_E\).
- Une famille \((x, y)\) est liée si et seulement si \(x\) et \(y\) sont colinéaires.
- Une famille est liée si et seulement si l’un de ses vecteurs est combinaison linéaire des autres.
- Toute sous-famille d’une famille libre est libre ; toute famille contenant le vecteur nul ou deux vecteurs égaux est liée.
Démontrons le troisième point. Si \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0_E\) avec \(\lambda_j \neq 0\), on divise par \(\lambda_j\) et on isole \(x_j\) : \(x_j = -\sum_{i \neq j} \frac{\lambda_i}{\lambda_j} x_i\). Réciproquement, si \(x_j = \sum_{i \neq j} \mu_i x_i\), alors \(x_j – \sum_{i \neq j} \mu_i x_i = 0_E\) est une combinaison nulle dont le coefficient de \(x_j\) vaut \(1\).
La figure ci-dessous compare les deux situations dans le plan. À gauche, \(v\) est colinéaire à \(u\) : la famille est liée. À droite, la famille est libre et tout vecteur \(x\) se décompose de façon unique sur \(u\) et \(v\).
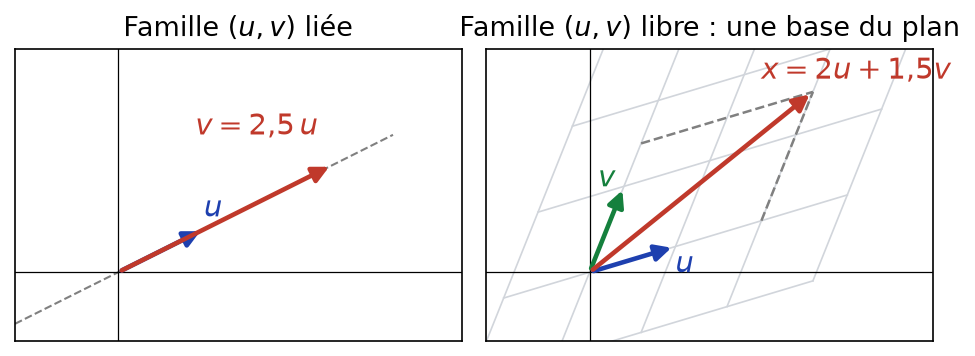
Pour montrer qu’une famille finie \((x_1, \ldots, x_p)\) est libre, on part d’une relation \(\lambda_1 x_1 + \cdots + \lambda_p x_p = 0_E\) et on prouve que tous les \(\lambda_i\) sont nuls. Dans \(\mathbb{K}^n\), cela revient à résoudre un système linéaire homogène. Pour des fonctions, on évalue en des points bien choisis, on dérive, ou on étudie un comportement asymptotique. Pour montrer qu’une famille est liée, on exhibe une relation non triviale.
Montrons que les fonctions \(f_1 : x \mapsto e^x\) et \(f_2 : x \mapsto e^{2x}\) forment une famille libre de \(\mathbb{R}^{\mathbb{R}}\). Supposons \(\lambda e^x + \mu e^{2x} = 0\) pour tout réel \(x\). On divise par \(e^{2x}\) : \(\lambda e^{-x} + \mu = 0\). En faisant tendre \(x\) vers \(+\infty\), on obtient \(\mu = 0\). Ensuite, \(\lambda e^x = 0\) en \(x = 0\) donne \(\lambda = 0\).
3. Bases et coordonnées
Une base de \(E\) est une famille à la fois libre et génératrice de \(E\).
Une famille \((e_1, \ldots, e_n)\) est une base de \(E\) si et seulement si tout vecteur \(x\) de \(E\) s’écrit de manière unique \(x = x_1 e_1 + \cdots + x_n e_n\). Les scalaires \((x_1, \ldots, x_n)\) sont les coordonnées de \(x\) dans cette base.
L’existence de l’écriture équivaut au caractère générateur. Pour l’unicité, si \(\sum x_i e_i = \sum y_i e_i\), alors \(\sum (x_i – y_i) e_i = 0_E\). Si la famille est libre, on en déduit \(x_i = y_i\) pour tout \(i\). Réciproquement, l’unicité de l’écriture de \(0_E\) donne exactement la liberté.
Voici les bases canoniques à connaître.
- Dans \(\mathbb{K}^n\) : \((e_1, \ldots, e_n)\), où \(e_i\) a toutes ses coordonnées nulles sauf la \(i\)-ème, égale à \(1\).
- Dans \(\mathbb{K}_n[X]\) : \((1, X, \ldots, X^n)\) ; dans \(\mathbb{K}[X]\) : la famille infinie \((X^k)_{k \in \mathbb{N}}\).
- Dans \(\mathcal{M}_{n,p}(\mathbb{K})\) : les matrices élémentaires \(E_{ij}\), dont le seul coefficient non nul vaut \(1\) en position \((i, j)\).
Par exemple, les coordonnées de \((2, -1, 5)\) dans la base canonique de \(\mathbb{R}^3\) sont \(2, -1, 5\). En revanche, dans la base \(((1, 0, 0), (1, 1, 0), (1, 1, 1))\), elles valent \(3, -6, 5\). En effet, \(3(1, 0, 0) – 6(1, 1, 0) + 5(1, 1, 1) = (2, -1, 5)\).
4. Familles de polynômes à degrés échelonnés
Soit \((P_0, P_1, \ldots, P_n)\) une famille de polynômes non nuls telle que \(\deg P_0 < \deg P_1 < \cdots < \deg P_n\). Alors cette famille est libre. Si de plus \(\deg P_k = k\) pour tout \(k\), c’est une base de \(\mathbb{K}_n[X]\).
Supposons \(\lambda_0 P_0 + \cdots + \lambda_n P_n = 0\) avec des \(\lambda_k\) non tous nuls. Notons \(m\) le plus grand indice tel que \(\lambda_m \neq 0\). Le polynôme \(\lambda_m P_m\) est de degré \(\deg P_m\), tandis que les autres termes sont de degré strictement plus petit. Donc la somme est de degré \(\deg P_m\) : elle n’est pas nulle, ce qui est absurde. La famille est donc libre.
Supposons ensuite \(\deg P_k = k\). Montrons par récurrence sur \(k\) que \(\mathbb{K}_k[X] \subset \mathrm{Vect}(P_0, \ldots, P_k)\). Pour \(k = 0\), \(P_0\) est une constante non nulle. Ensuite, soit \(Q\) de degré au plus \(k\) et \(c\) le quotient de son coefficient en \(X^k\) par celui de \(P_k\). Alors \(Q – c P_k\) est de degré au plus \(k – 1\). L’hypothèse de récurrence conclut.
Pour \(a \in \mathbb{K}\), la famille \((1, X – a, (X – a)^2, \ldots, (X – a)^n)\) est une base de \(\mathbb{K}_n[X]\). D’après la formule de Taylor pour les polynômes, les coordonnées de \(P\) dans cette base sont \(P(a), P^{\prime}(a), \frac{P^{\prime\prime}(a)}{2}, \ldots, \frac{P^{(n)}(a)}{n!}\).
V. Somme de deux sous-espaces, somme directe, supplémentaires
1. Somme de deux sous-espaces
Soient \(F\) et \(G\) deux sous-espaces de \(E\). Leur somme est \(F + G = \{y + z : y \in F, z \in G\}\).
\(F + G\) est un sous-espace de \(E\), et \(F + G = \mathrm{Vect}(F \cup G)\). C’est donc le plus petit sous-espace contenant à la fois \(F\) et \(G\). De plus, si \(F = \mathrm{Vect}(A)\) et \(G = \mathrm{Vect}(B)\), alors \(F + G = \mathrm{Vect}(A \cup B)\).
D’abord, \(0_E = 0_E + 0_E \in F + G\). Ensuite, \(\lambda (y + z) + \mu (y^{\prime} + z^{\prime}) = (\lambda y + \mu y^{\prime}) + (\lambda z + \mu z^{\prime})\), avec le premier terme dans \(F\) et le second dans \(G\). Enfin, tout sous-espace contenant \(F\) et \(G\) contient les sommes \(y + z\), donc \(F + G\). Comme \(F + G\) contient \(F \cup G\), c’est bien \(\mathrm{Vect}(F \cup G)\).
C’est pourquoi la somme corrige le défaut de la réunion observé plus haut. Pour les deux droites distinctes de la figure de la partie II, on a \(F + G = \mathbb{R}^2\).
2. Somme directe
La somme \(F + G\) est directe si tout vecteur de \(F + G\) s’écrit de manière unique \(y + z\), avec \(y \in F\) et \(z \in G\). On la note alors \(F \oplus G\).
La somme \(F + G\) est directe si et seulement si \(F \cap G = \{0_E\}\).
Supposons la somme directe et prenons \(x \in F \cap G\). Alors \(x = x + 0_E = 0_E + x\) donne deux écritures de \(x\). Par unicité, \(x = 0_E\). Réciproquement, supposons \(F \cap G = \{0_E\}\) et \(y + z = y^{\prime} + z^{\prime}\). Alors \(y – y^{\prime} = z^{\prime} – z\) appartient à \(F\) et à \(G\). Donc il est nul : \(y = y^{\prime}\) et \(z = z^{\prime}\).
3. Sous-espaces supplémentaires
Deux sous-espaces \(F\) et \(G\) de \(E\) sont supplémentaires dans \(E\) si \(E = F \oplus G\). Autrement dit, \(F + G = E\) et \(F \cap G = \{0_E\}\). De façon équivalente, tout \(x \in E\) s’écrit de manière unique \(x = y + z\), avec \(y \in F\) et \(z \in G\).
La figure ci-dessous illustre un plan \(F\) et une droite \(G\) supplémentaires dans \(\mathbb{R}^3\). Tout vecteur \(x\) se décompose en un vecteur du plan et un vecteur de la droite, grâce à un parallélogramme.
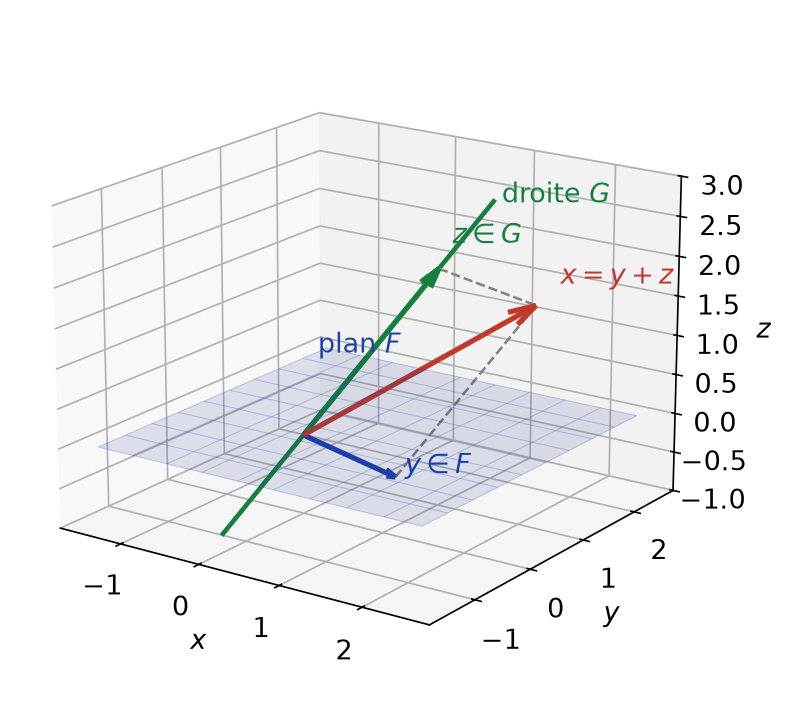
Un supplémentaire n’est pas unique. Dans \(\mathbb{R}^2\), toute droite distincte de \(F\) est un supplémentaire de la droite \(F\). De plus, il ne faut pas confondre supplémentaire et complémentaire : le complémentaire \(E \setminus F\) ne contient pas \(0_E\).
Pour montrer que \(E = F \oplus G\) et décomposer un vecteur, on raisonne par analyse-synthèse.
- Analyse : on suppose \(x = y + z\), avec \(y \in F\) et \(z \in G\), et on exprime \(y\) et \(z\) en fonction de \(x\). Cela prouve l’unicité, donc \(F \cap G = \{0_E\}\).
- Synthèse : on vérifie que les \(y\) et \(z\) trouvés conviennent, c’est-à-dire \(y \in F\), \(z \in G\) et \(y + z = x\). Cela prouve l’existence, donc \(F + G = E\).
Si l’on veut seulement prouver \(F \cap G = \{0_E\}\), on prend \(x\) dans l’intersection et on montre directement qu’il est nul.
Notons \(\mathcal{P}\) et \(\mathcal{I}\) les sous-espaces des fonctions paires et impaires de \(\mathbb{R}^{\mathbb{R}}\). Analyse : si \(f = p + i\), avec \(p\) paire et \(i\) impaire, alors \(f(-x) = p(x) – i(x)\). On en tire
\[p(x) = \frac{f(x) + f(-x)}{2}, \qquad i(x) = \frac{f(x) – f(-x)}{2}.\]
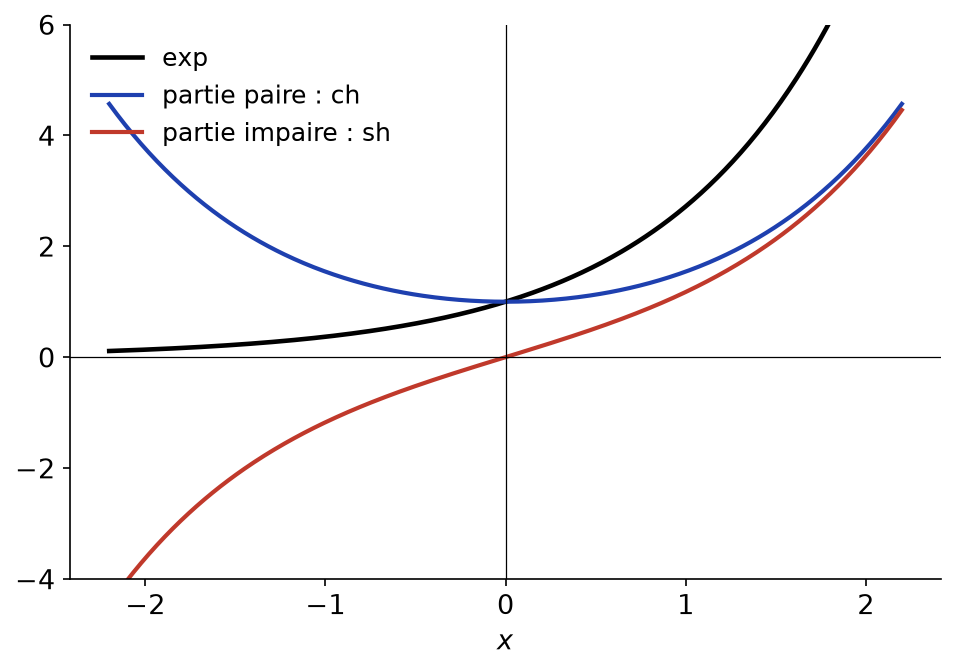
Synthèse : ces deux fonctions sont respectivement paire et impaire, et leur somme vaut \(f\). Donc \(\mathbb{R}^{\mathbb{R}} = \mathcal{P} \oplus \mathcal{I}\). Par exemple, les parties paire et impaire de l’exponentielle sont \(\mathrm{ch}\) et \(\mathrm{sh}\).
La figure ci-dessous représente cette décomposition de l’exponentielle. La courbe de \(\mathrm{ch}\) est symétrique par rapport à l’axe des ordonnées, celle de \(\mathrm{sh}\) par rapport à l’origine. Leur somme redonne \(\exp\) en tout point.
Dans \(\mathcal{M}_n(\mathbb{K})\), les matrices symétriques et antisymétriques forment deux sous-espaces supplémentaires. En effet, toute matrice s’écrit de manière unique \(M = \frac{M + M^{\top}}{2} + \frac{M – M^{\top}}{2}\). La preuve suit exactement le même schéma d’analyse-synthèse.
Ce qu’il faut retenir
- Un espace vectoriel est un groupe abélien muni d’une multiplication par les scalaires ; les modèles sont \(\mathbb{K}^n\), \(\mathbb{K}[X]\), \(\mathcal{M}_{n,p}(\mathbb{K})\), \(\mathbb{K}^\Omega\) et leurs produits finis.
- Pour montrer qu’un ensemble est un espace vectoriel, on prouve que c’est un sous-espace d’un espace connu : il contient \(0_E\) et il est stable par combinaison linéaire.
- Une intersection de sous-espaces est un sous-espace ; une réunion ne l’est presque jamais.
- Une combinaison linéaire fait toujours intervenir un nombre fini de vecteurs : les coefficients forment une famille presque nulle.
- \(\mathrm{Vect}(A)\) est le plus petit sous-espace contenant \(A\) ; écrire \(F = \mathrm{Vect}(\ldots)\) prouve que \(F\) est un sous-espace.
- Une famille est libre si seule la combinaison triviale est nulle ; une base est une famille libre et génératrice, et elle fournit des coordonnées uniques.
- Une famille de polynômes non nuls à degrés échelonnés est libre ; si \(\deg P_k = k\) pour \(0 \leq\, k \leq\, n\), c’est une base de \(\mathbb{K}_n[X]\).
- La somme \(F + G\) est directe si et seulement si \(F \cap G = \{0_E\}\).
- \(E = F \oplus G\) signifie que tout vecteur se décompose de façon unique ; on le prouve par analyse-synthèse.
Questions fréquentes sur espaces vectoriels
Comment montrer rapidement qu'un ensemble est un espace vectoriel ?
On ne vérifie presque jamais les axiomes. On montre que l’ensemble est un sous-espace d’un espace de référence comme \(\mathbb{K}^n\), \(\mathbb{K}[X]\), \(\mathcal{M}_{n,p}(\mathbb{K})\) ou \(\mathbb{K}^\Omega\). Il suffit alors qu’il contienne le vecteur nul et soit stable par combinaison linéaire. L’écrire sous la forme \(\mathrm{Vect}(x_1, \ldots, x_p)\) est encore plus rapide.
Quelle différence entre supplémentaire et complémentaire ?
Le complémentaire \(E \setminus F\) est une notion ensembliste : il ne contient pas le vecteur nul, donc ce n’est jamais un sous-espace. Un supplémentaire \(G\) de \(F\) est un sous-espace tel que \(F \cap G = \{0_E\}\) et \(F + G = E\). De plus, un sous-espace admet en général une infinité de supplémentaires.
Pourquoi une combinaison linéaire ne peut-elle comporter qu'un nombre fini de termes ?
Un espace vectoriel ne possède pas de notion de limite, donc une somme infinie de vecteurs n’a pas de sens. C’est pourquoi les coefficients d’une combinaison linéaire forment une famille presque nulle. Par exemple, \((X^k)_{k \in \mathbb{N}}\) est une base de \(\mathbb{K}[X]\), mais l’exponentielle n’est pas combinaison linéaire des fonctions puissances.
Comment prouver que deux sous-espaces F et G sont supplémentaires ?
On raisonne par analyse-synthèse. On suppose \(x = y + z\) avec \(y \in F\) et \(z \in G\), et on exprime \(y\) et \(z\) en fonction de \(x\), ce qui prouve l’unicité. Puis on vérifie que ces vecteurs conviennent, ce qui prouve l’existence.
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur espaces vectoriels
- À maîtriser avant : Calcul matriciel et systèmes linéaires, Polynômes : division euclidienne, racines, interpolation
- Chapitre précédent : Développements limités et étude locale
- Chapitre suivant : Espaces vectoriels de dimension finie
- Le même thème en L1 : espaces vectoriels, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé