Ce cours sur les espaces vectoriels L1 ouvre la partie d’algèbre linéaire du second semestre. Il dégage la structure commune aux vecteurs du plan, aux fonctions, aux suites, aux polynômes et aux matrices. Vous y verrez les axiomes, les règles de calcul qui en découlent et les exemples de référence.
Le cœur du chapitre est la notion de sous-espace vectoriel. Vous apprendrez à la reconnaître rapidement, à former le sous-espace engendré par une famille, puis à étudier la somme de deux sous-espaces. La somme directe et les sous-espaces supplémentaires permettent ensuite de décomposer un vecteur de façon unique. Enfin, les droites, les plans et les hyperplans donnent un vocabulaire géométrique valable partout.
Chaque résultat important est démontré. Ce chapitre prépare directement les bases, la dimension, les applications linéaires et les matrices de la suite de l’année.
Pour vous entraîner ensuite, travaillez les exercices de maths en L1 sur espaces vectoriels.
I. La structure d’espace vectoriel
Au lycée, vous avez manipulé des vecteurs du plan et de l’espace. Vous les additionniez et vous les multipliiez par un réel. Or les mêmes opérations existent pour les fonctions, les suites, les polynômes et les matrices. L’idée de ce chapitre est donc de dégager les règles communes à tous ces objets. Ensuite, on démontre une fois pour toutes les résultats qui en découlent.
Dans tout le chapitre, \(\mathbb{K}\) désigne \(\mathbb{R}\) ou \(\mathbb{C}\). Les éléments de \(\mathbb{K}\) s’appellent les scalaires.
1. Lois et axiomes
Un espace vectoriel sur \(\mathbb{K}\) (ou \(\mathbb{K}\)-espace vectoriel) est un ensemble \(E\) muni de deux lois :
- une loi interne \(+ : E \times E \to E\), telle que \((E,+)\) soit un groupe commutatif ; son neutre est noté \(0_E\) et l’opposé de \(x\) est noté \(-x\) ;
- une loi externe \(\cdot : \mathbb{K} \times E \to E\), qui vérifie pour tous \(\lambda, \mu \in \mathbb{K}\) et tous \(x, y \in E\) :
\[ 1 \cdot x = x, \quad \lambda \cdot (\mu \cdot x) = (\lambda \mu) \cdot x, \quad (\lambda + \mu) \cdot x = \lambda \cdot x + \mu \cdot x, \quad \lambda \cdot (x + y) = \lambda \cdot x + \lambda \cdot y. \]
Les éléments de \(E\) s’appellent alors des vecteurs.
Autrement dit, un vecteur n’est plus une flèche : c’est un élément d’un ensemble où ces huit règles sont vraies. De plus, on écrit souvent \(\lambda x\) au lieu de \(\lambda \cdot x\). Dans le plan, l’addition se lit sur un parallélogramme, et la multiplication par un réel étire le vecteur. C’est ce que montre la figure ci-dessous.
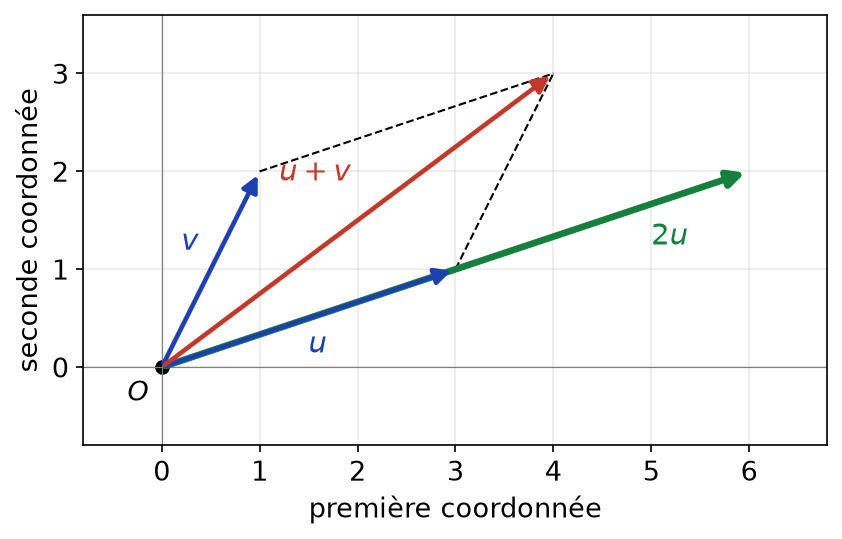
Muni de l’addition des couples et de \(\lambda(x,y) = (\lambda x, \lambda y)\), l’ensemble \(\mathbb{R}^2\) est un \(\mathbb{R}\)-espace vectoriel. Son vecteur nul est \((0, 0)\) et l’opposé de \((x,y)\) est \((-x,-y)\). En effet, chaque axiome se ramène à la même propriété dans \(\mathbb{R}\), coordonnée par coordonnée.
2. Règles de calcul
Les axiomes ne disent rien directement de \(0 \cdot x\) ou de \((-1) \cdot x\). Cependant, ces règles se démontrent. Elles justifient ensuite tous les calculs « comme dans \(\mathbb{R}\) ».
Pour tout \(x \in E\) et tout \(\lambda \in \mathbb{K}\) :
- \(0 \cdot x = 0_E\) et \(\lambda \cdot 0_E = 0_E\) ;
- \((-1) \cdot x = -x\) ;
- \(\lambda \cdot x = 0_E \Leftrightarrow (\lambda = 0 \text{ ou } x = 0_E)\).
1. D’abord, \(0 \cdot x = (0+0) \cdot x = 0 \cdot x + 0 \cdot x\). On ajoute l’opposé de \(0 \cdot x\) aux deux membres : il reste \(0_E = 0 \cdot x\). De même, \(\lambda \cdot 0_E = \lambda \cdot (0_E + 0_E) = \lambda \cdot 0_E + \lambda \cdot 0_E\), donc \(\lambda \cdot 0_E = 0_E\).
2. Ensuite, \(x + (-1) \cdot x = 1 \cdot x + (-1) \cdot x = (1 – 1) \cdot x = 0 \cdot x = 0_E\). Par unicité de l’opposé dans un groupe, \((-1) \cdot x = -x\).
3. Le sens réciproque découle du point 1. Supposons maintenant \(\lambda x = 0_E\) avec \(\lambda \neq 0\). Alors \(x = 1 \cdot x = (\lambda^{-1} \lambda) \cdot x = \lambda^{-1} \cdot (\lambda x) = \lambda^{-1} \cdot 0_E = 0_E\).
Le point 3 sert sans cesse. Par exemple, si \(\lambda x = \lambda y\) avec \(\lambda \neq 0\), alors \(\lambda(x – y) = 0_E\), donc \(x = y\). Autrement dit, on peut « simplifier » par un scalaire non nul.
II. Exemples fondamentaux d’espaces vectoriels
Le point fort de la notion est son universalité. Voici les exemples de référence, qui reviendront dans tout le cursus.
1. L’espace \(\mathbb{K}^n\)
Pour \(n \geq\, 1\), l’ensemble \(\mathbb{K}^n\) des \(n\)-uplets est un \(\mathbb{K}\)-espace vectoriel. Les lois se définissent coordonnée par coordonnée :
\[ (x_1, \ldots, x_n) + (y_1, \ldots, y_n) = (x_1 + y_1, \ldots, x_n + y_n), \qquad \lambda (x_1, \ldots, x_n) = (\lambda x_1, \ldots, \lambda x_n). \]
Ainsi, \(\mathbb{R}^2\) et \(\mathbb{R}^3\) retrouvent le calcul vectoriel du lycée. Par ailleurs, \(\mathbb{C}\) est un \(\mathbb{C}\)-espace vectoriel, mais aussi un \(\mathbb{R}\)-espace vectoriel. Le corps des scalaires fait donc partie de la donnée.
2. Espaces de fonctions et de suites
Soit \(X\) un ensemble non vide. L’ensemble \(\mathcal{F}(X, \mathbb{K})\) des fonctions de \(X\) dans \(\mathbb{K}\) est un \(\mathbb{K}\)-espace vectoriel pour les lois définies point par point :
\[ (f + g)(x) = f(x) + g(x), \qquad (\lambda f)(x) = \lambda f(x). \]
Le vecteur nul est la fonction nulle. En effet, chaque axiome se vérifie en chaque point \(x\), où il devient une règle de calcul dans \(\mathbb{K}\). La figure suivante montre deux fonctions, leur somme et un multiple : chaque courbe est un « vecteur ».
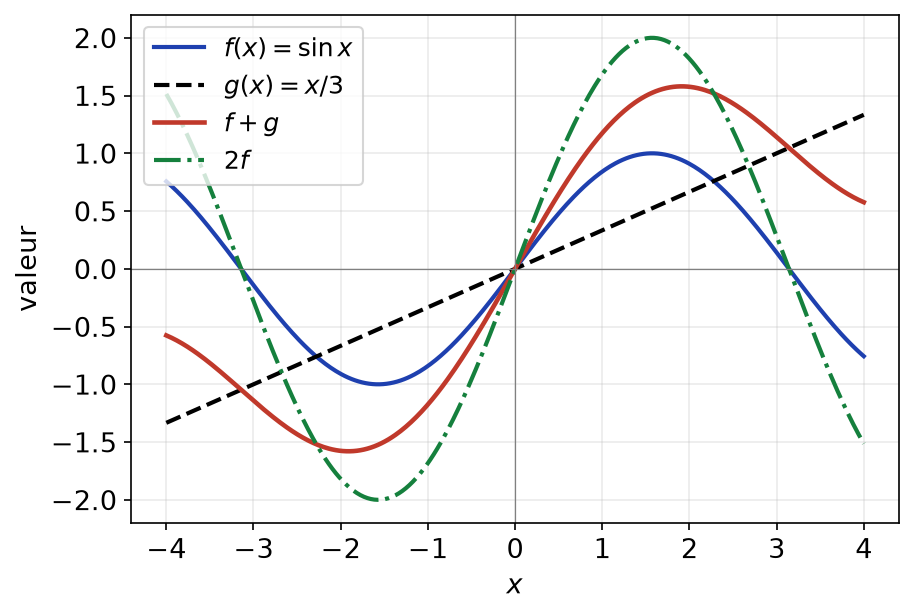
Une suite n’est rien d’autre qu’une fonction de \(\mathbb{N}\) dans \(\mathbb{K}\). Par conséquent, l’ensemble \(\mathbb{K}^{\mathbb{N}}\) des suites est lui aussi un espace vectoriel, avec \((u_n) + (v_n) = (u_n + v_n)\) et \(\lambda (u_n) = (\lambda u_n)\).
3. Polynômes et matrices
L’ensemble \(\mathbb{K}[X]\) des polynômes est un \(\mathbb{K}\)-espace vectoriel pour l’addition des polynômes et le produit par une constante. De même, l’ensemble \(\mathcal{M}_{n,p}(\mathbb{K})\) des matrices à \(n\) lignes et \(p\) colonnes en est un. Les lois agissent coefficient par coefficient, exactement comme dans \(\mathbb{K}^{np}\).
Dans \(\mathcal{M}_2(\mathbb{R})\), on calcule :
\[ 2 \begin{pmatrix} 1 0 \\ -1 3 \end{pmatrix} – \begin{pmatrix} 0 4 \\ 2 1 \end{pmatrix} = \begin{pmatrix} 2 -4 \\ -4 5 \end{pmatrix}. \]
Le vecteur nul est la matrice nulle. Ici, le produit matriciel ne joue aucun rôle : seules comptent la somme et la multiplication par un scalaire.
4. Espace produit
Si \(E\) et \(F\) sont deux \(\mathbb{K}\)-espaces vectoriels, alors \(E \times F\) est un \(\mathbb{K}\)-espace vectoriel pour les lois \((x, y) + (x^{\prime}, y^{\prime}) = (x + x^{\prime}, y + y^{\prime})\) et \(\lambda (x, y) = (\lambda x, \lambda y)\).
La vérification se fait composante par composante. D’ailleurs, \(\mathbb{K}^n\) n’est autre que le produit de \(n\) copies de \(\mathbb{K}\).
III. Sous-espaces vectoriels
Vérifier les huit axiomes est long. Heureusement, la plupart des espaces rencontrés vivent à l’intérieur d’un espace déjà connu. Il suffit alors de contrôler la stabilité des opérations.
1. Définition et caractérisation
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel. Une partie \(F\) de \(E\) est un sous-espace vectoriel de \(E\) si \(0_E \in F\) et si \(F\) est stable par addition et par multiplication par un scalaire :
\[ \forall (x, y) \in F^2, \ x + y \in F, \qquad \forall \lambda \in \mathbb{K}, \ \forall x \in F, \ \lambda x \in F. \]
Une partie \(F\) de \(E\) est un sous-espace vectoriel de \(E\) si et seulement si \(F\) est non vide et :
\[ \forall \lambda \in \mathbb{K}, \ \forall (x, y) \in F^2, \quad \lambda x + y \in F. \]
Dans ce cas, \(F\) muni des lois induites est lui-même un \(\mathbb{K}\)-espace vectoriel.
Si \(F\) est un sous-espace, il contient \(0_E\), donc il est non vide. De plus, \(\lambda x \in F\), puis \(\lambda x + y \in F\).
Réciproquement, soit \(x_0 \in F\). Avec \(\lambda = -1\) et \(x = y = x_0\), on obtient \(-x_0 + x_0 = 0_E \in F\). Ensuite, \(\lambda = 1\) donne la stabilité par addition. Enfin, \(y = 0_E\) donne \(\lambda x \in F\).
Pour la dernière affirmation, les lois induites sont bien définies grâce à la stabilité. L’opposé \(-x = (-1)x\) reste dans \(F\), donc \((F,+)\) est un sous-groupe. Les autres axiomes sont vrais dans \(E\), donc a fortiori dans \(F\).
Pour montrer qu’un ensemble \(F\) est un espace vectoriel, on ne vérifie presque jamais les axiomes. On procède ainsi :
- on identifie un espace connu \(E\) qui contient \(F\) (\(\mathbb{K}^n\), \(\mathcal{F}(X, \mathbb{K})\), \(\mathbb{K}^{\mathbb{N}}\), \(\mathbb{K}[X]\), \(\mathcal{M}_{n,p}(\mathbb{K})\)) ;
- on vérifie que \(0_E \in F\) ;
- on prend \(\lambda \in \mathbb{K}\) et \(x, y \in F\), puis on montre que \(\lambda x + y \in F\).
À l’inverse, pour prouver que \(F\) n’est pas un sous-espace, un seul contre-exemple suffit : \(0_E \notin F\), ou deux vecteurs précis dont la somme sort de \(F\).
2. Exemples et contre-exemples
Soit \(F = \{(x, y, z) \in \mathbb{R}^3 : x – 2y + z = 0\}\). D’abord, \((0, 0, 0) \in F\). Ensuite, soit \(\lambda \in \mathbb{R}\), \(u = (x, y, z)\) et \(u^{\prime} = (x^{\prime}, y^{\prime}, z^{\prime})\) dans \(F\). Alors :
\[ (\lambda x + x^{\prime}) – 2(\lambda y + y^{\prime}) + (\lambda z + z^{\prime}) = \lambda (x – 2y + z) + (x^{\prime} – 2y^{\prime} + z^{\prime}) = 0. \]
Donc \(\lambda u + u^{\prime} \in F\), et \(F\) est un sous-espace vectoriel de \(\mathbb{R}^3\).
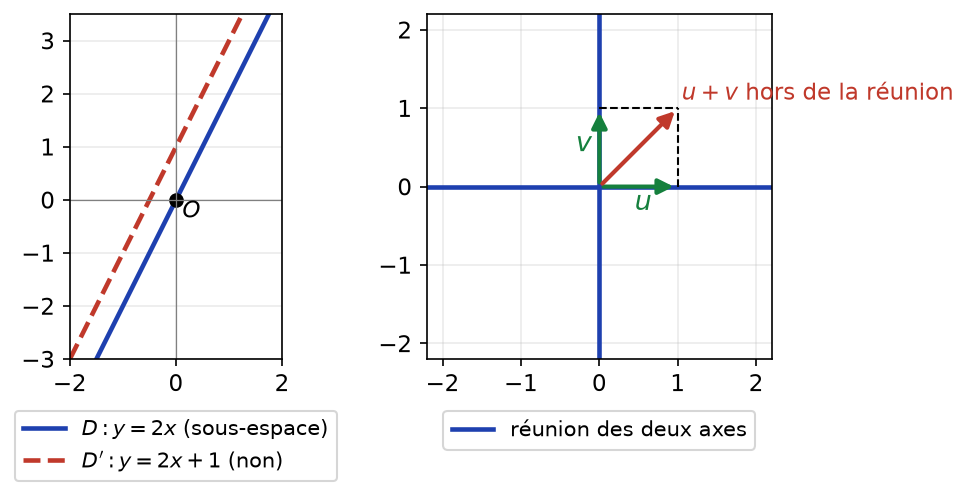
Plus généralement, l’ensemble des solutions d’un système linéaire homogène est toujours un sous-espace vectoriel. En revanche, un second membre non nul empêche le vecteur nul d’être solution. La figure ci-dessous illustre les deux obstacles classiques. À gauche, la droite \(y = 2x + 1\) ne passe pas par l’origine. À droite, la réunion des deux axes contient \(u\) et \(v\) mais pas \(u + v\).
Voici d’autres sous-espaces usuels :
- l’ensemble \(\mathcal{C}(I, \mathbb{R})\) des fonctions continues sur un intervalle \(I\), sous-espace de \(\mathcal{F}(I, \mathbb{R})\) ;
- l’ensemble des suites convergentes, sous-espace de \(\mathbb{R}^{\mathbb{N}}\), grâce aux opérations sur les limites ;
- l’ensemble \(\mathbb{K}_n[X]\) des polynômes de degré au plus \(n\), car \(\deg(\lambda P + Q) \leq\, \max(\deg P, \deg Q)\) ;
- l’ensemble des solutions sur \(\mathbb{R}\) de l’équation \(y^{\prime\prime} + y = 0\).
Au contraire, les polynômes de degré exactement \(n\) ne forment pas un sous-espace : le polynôme nul n’en fait pas partie.
3. Intersection de sous-espaces
Toute intersection (finie ou non) de sous-espaces vectoriels de \(E\) est un sous-espace vectoriel de \(E\).
Soit \((F_i)_{i \in I}\) une famille non vide de sous-espaces et \(F = \bigcap_{i \in I} F_i\). Chaque \(F_i\) contient \(0_E\), donc \(0_E \in F\). Soit ensuite \(\lambda \in \mathbb{K}\) et \(x, y \in F\). Pour tout \(i\), on a \(x, y \in F_i\), donc \(\lambda x + y \in F_i\). Par conséquent, \(\lambda x + y \in F\).
La réunion de deux sous-espaces n’est en général pas un sous-espace. Dans \(\mathbb{R}^2\), les deux axes en donnent un contre-exemple : \((1, 0) + (0, 1) = (1, 1)\) n’appartient à aucun des deux. On montre d’ailleurs que \(F \cup G\) est un sous-espace si et seulement si \(F \subset G\) ou \(G \subset F\).
IV. Sous-espace engendré et combinaisons linéaires
Puisque la réunion pose problème, on cherche le plus petit sous-espace qui contient une partie donnée. C’est la notion de sous-espace engendré.
1. Combinaisons linéaires
Soit \((x_1, \ldots, x_p)\) une famille finie de vecteurs de \(E\). Une combinaison linéaire de cette famille est un vecteur de la forme :
\[ \lambda_1 x_1 + \lambda_2 x_2 + \cdots + \lambda_p x_p = \sum_{k=1}^{p} \lambda_k x_k, \qquad \lambda_1, \ldots, \lambda_p \in \mathbb{K}. \]
Si \(A\) est une partie quelconque de \(E\), une combinaison linéaire d’éléments de \(A\) est une combinaison linéaire d’une famille finie d’éléments de \(A\).
Dans \(\mathbb{R}^3\), le vecteur \((3, 1, 4)\) est combinaison linéaire de \(u = (1, 0, 1)\) et \(v = (1, 1, 2)\). En effet, on cherche \(a, b\) tels que \((a + b, b, a + 2b) = (3, 1, 4)\). La deuxième coordonnée donne \(b = 1\), puis \(a = 2\), et la troisième se vérifie : \(2 + 2 = 4\).
2. Le sous-espace \(\mathrm{Vect}(A)\)
Soit \(A\) une partie de \(E\). L’ensemble \(\mathrm{Vect}(A)\) des combinaisons linéaires d’éléments de \(A\) est un sous-espace vectoriel de \(E\) qui contient \(A\). C’est le plus petit : tout sous-espace qui contient \(A\) contient \(\mathrm{Vect}(A)\). Par convention, \(\mathrm{Vect}(\varnothing) = \{0_E\}\).
Supposons \(A\) non vide. La combinaison à coefficients nuls donne \(0_E \in \mathrm{Vect}(A)\). Soit ensuite \(\lambda \in \mathbb{K}\) et deux combinaisons \(x = \sum \alpha_k a_k\) et \(y = \sum \beta_j b_j\). Alors \(\lambda x + y = \sum \lambda \alpha_k a_k + \sum \beta_j b_j\) est encore une combinaison linéaire finie d’éléments de \(A\). De plus, chaque \(a \in A\) s’écrit \(1 \cdot a\), donc \(A \subset \mathrm{Vect}(A)\).
Enfin, soit \(F\) un sous-espace contenant \(A\). Par stabilité, \(F\) contient toute combinaison linéaire finie d’éléments de \(A\) (récurrence sur le nombre de termes). Donc \(\mathrm{Vect}(A) \subset F\).
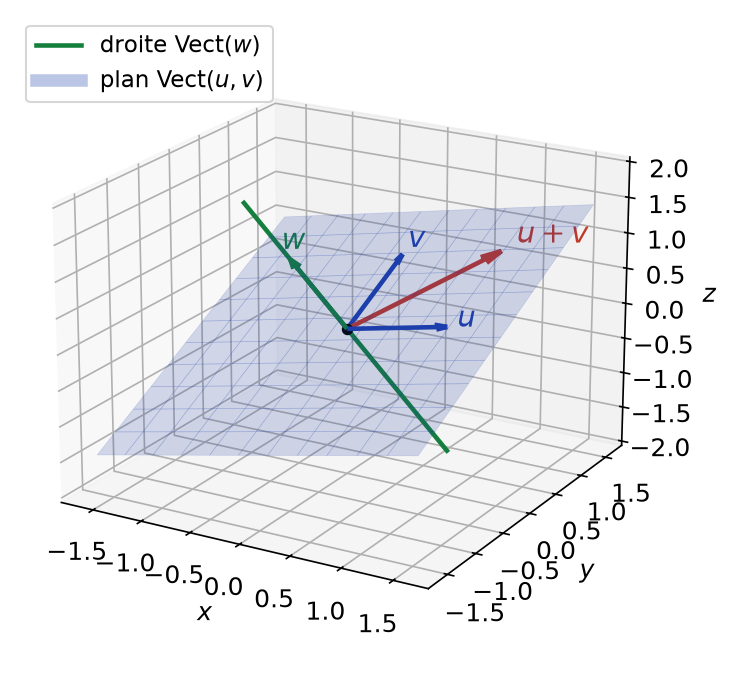
Géométriquement, \(\mathrm{Vect}(u)\) est une droite si \(u \neq 0\), et \(\mathrm{Vect}(u, v)\) est un plan si \(u\) et \(v\) ne sont pas colinéaires. Comme le montre la figure ci-dessous, le plan engendré contient toutes les combinaisons \(a u + b v\), par exemple \(u + v\). En revanche, un vecteur \(w\) hors du plan engendre une droite qui le traverse.
Pour toutes parties \(A\) et \(B\) de \(E\) :
- \(A \subset B \Rightarrow \mathrm{Vect}(A) \subset \mathrm{Vect}(B)\) ;
- \(\mathrm{Vect}(A) \subset \mathrm{Vect}(B) \Leftrightarrow A \subset \mathrm{Vect}(B)\) ;
- \(F\) est un sous-espace si et seulement si \(\mathrm{Vect}(F) = F\) ;
- on ne change pas \(\mathrm{Vect}(x_1, \ldots, x_p)\) en ajoutant à un \(x_i\) une combinaison linéaire des autres, ni en le multipliant par un scalaire non nul.
3. Déterminer un sous-espace engendré
Pour décrire \(F = \mathrm{Vect}(u_1, \ldots, u_p)\) dans \(\mathbb{K}^n\) :
- on écrit \(x \in F \Leftrightarrow\) il existe \(\lambda_1, \ldots, \lambda_p\) avec \(\sum \lambda_k u_k = x\) ;
- on traite ce système d’inconnues \(\lambda_k\) par la méthode du pivot ;
- les conditions de compatibilité du système sont les équations cartésiennes de \(F\).
À l’inverse, pour passer d’équations à des générateurs, on résout le système homogène. On exprime les inconnues principales en fonction des paramètres, puis on factorise chaque paramètre.
Soit \(F = \mathrm{Vect}(u, v)\) avec \(u = (1, 0, 1)\) et \(v = (1, 1, 2)\). Le vecteur \((x, y, z)\) est dans \(F\) si et seulement s’il existe \(a, b\) tels que \(a + b = x\), \(b = y\) et \(a + 2b = z\). On tire \(b = y\), puis \(a = x – y\). La dernière équation devient \(x – y + 2y = z\). Ainsi :
\[ F = \{(x, y, z) \in \mathbb{R}^3 : x + y – z = 0\}. \]
Inversement, résolvons \(x + y – z = 0\) : on a \(z = x + y\), donc \((x, y, x + y) = x(1, 0, 1) + y(0, 1, 1)\). Par conséquent, \(F = \mathrm{Vect}((1, 0, 1), (0, 1, 1))\). Une même partie admet donc plusieurs familles génératrices.
V. Somme de sous-espaces, somme directe et supplémentaires
1. Somme de deux sous-espaces
Soit \(F\) et \(G\) deux sous-espaces de \(E\). Leur somme est :
\[ F + G = \{x + y : x \in F, \ y \in G\}. \]
\(F + G\) est un sous-espace de \(E\), et \(F + G = \mathrm{Vect}(F \cup G)\). C’est donc le plus petit sous-espace contenant à la fois \(F\) et \(G\).
On a \(0_E = 0_E + 0_E \in F + G\). Soit \(\lambda \in \mathbb{K}\), \(x + y\) et \(x^{\prime} + y^{\prime}\) dans \(F + G\). Alors \(\lambda(x + y) + (x^{\prime} + y^{\prime}) = (\lambda x + x^{\prime}) + (\lambda y + y^{\prime})\), avec \(\lambda x + x^{\prime} \in F\) et \(\lambda y + y^{\prime} \in G\). Donc \(F + G\) est un sous-espace.
Ensuite, \(F + G\) contient \(F\) (écrire \(x = x + 0_E\)) et \(G\), donc \(\mathrm{Vect}(F \cup G) \subset F + G\). Inversement, tout \(x + y\) est une combinaison linéaire d’éléments de \(F \cup G\). D’où l’égalité.
En pratique, si \(F = \mathrm{Vect}(A)\) et \(G = \mathrm{Vect}(B)\), alors \(F + G = \mathrm{Vect}(A \cup B)\). On réunit donc simplement les familles génératrices.
2. Somme directe
La somme \(F + G\) est directe si tout vecteur de \(F + G\) s’écrit de manière unique \(x + y\) avec \(x \in F\) et \(y \in G\). On la note alors \(F \oplus G\).
La somme \(F + G\) est directe si et seulement si \(F \cap G = \{0_E\}\).
Supposons la somme directe et soit \(z \in F \cap G\). Alors \(z = z + 0_E = 0_E + z\) donne deux écritures de \(z\). Par unicité, \(z = 0_E\).
Réciproquement, supposons \(F \cap G = \{0_E\}\) et \(x + y = x^{\prime} + y^{\prime}\), avec \(x, x^{\prime} \in F\) et \(y, y^{\prime} \in G\). Alors \(x – x^{\prime} = y^{\prime} – y\). Le membre de gauche est dans \(F\), celui de droite dans \(G\). Ce vecteur commun vaut donc \(0_E\). Finalement, \(x = x^{\prime}\) et \(y = y^{\prime}\).
3. Sous-espaces supplémentaires
Deux sous-espaces \(F\) et \(G\) de \(E\) sont supplémentaires dans \(E\) si \(E = F \oplus G\). Autrement dit, \(F + G = E\) et \(F \cap G = \{0_E\}\) : tout \(x \in E\) s’écrit de façon unique \(x = x_F + x_G\) avec \(x_F \in F\) et \(x_G \in G\).
Dans le plan, deux droites distinctes passant par l’origine sont supplémentaires. La figure ci-dessous décompose ainsi \(x = (3, 4)\) sur \(F = \mathrm{Vect}((2, 1))\) et \(G = \mathrm{Vect}((-1, 2))\). On résout \(a(2, 1) + b(-1, 2) = (3, 4)\), soit \(2a – b = 3\) et \(a + 2b = 4\). On trouve \(a = 2\) et \(b = 1\), donc \(x = (4, 2) + (-1, 2)\).
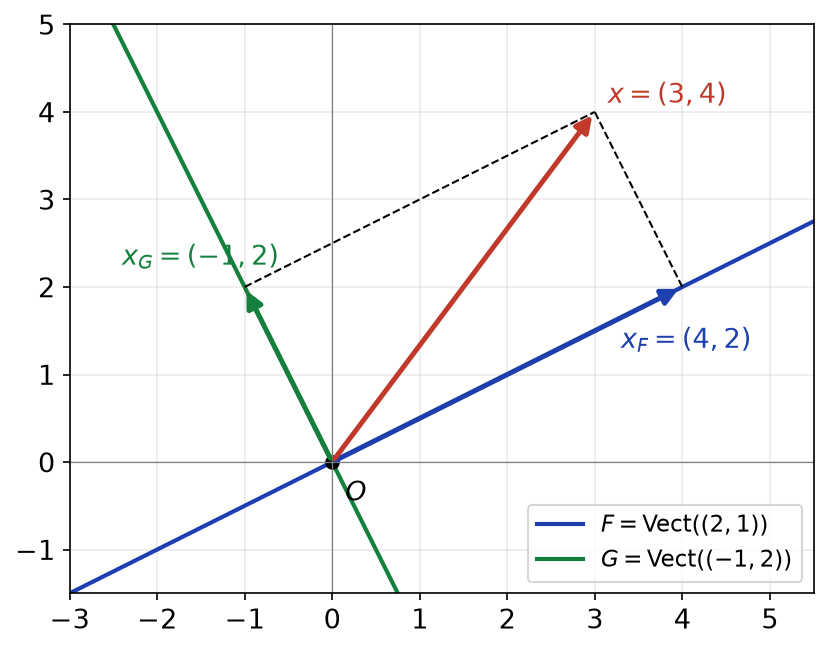
Un supplémentaire n’est pas unique. Dans \(\mathbb{R}^2\), toute droite distincte de \(F\) est un supplémentaire de \(F\). De plus, il ne faut pas confondre supplémentaire et complémentaire : le complémentaire \(E \setminus F\) ne contient même pas \(0_E\).
Pour montrer que \(E = F \oplus G\) et décomposer un vecteur, on raisonne par analyse-synthèse :
- analyse : on suppose \(x = x_F + x_G\) et l’on exploite les propriétés de \(F\) et de \(G\) pour trouver \(x_F\) et \(x_G\) en fonction de \(x\) ; cela prouve l’unicité, donc \(F \cap G = \{0_E\}\) ;
- synthèse : on pose les vecteurs obtenus, puis on vérifie que \(x_F \in F\), \(x_G \in G\) et \(x_F + x_G = x\) ; cela prouve l’existence, donc \(F + G = E\).
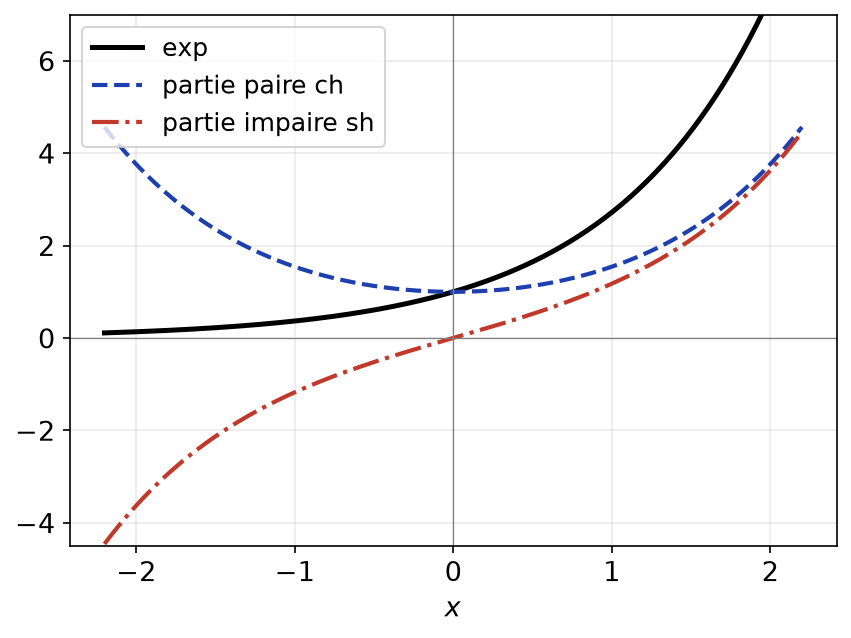
Dans \(E = \mathcal{F}(\mathbb{R}, \mathbb{R})\), le sous-espace \(\mathcal{P}\) des fonctions paires et le sous-espace \(\mathcal{I}\) des fonctions impaires sont supplémentaires.
Analyse. Supposons \(f = p + i\) avec \(p\) paire et \(i\) impaire. Pour tout réel \(x\), on a \(f(x) = p(x) + i(x)\) et \(f(-x) = p(x) – i(x)\). Par demi-somme et demi-différence :
\[ p(x) = \frac{f(x) + f(-x)}{2}, \qquad i(x) = \frac{f(x) – f(-x)}{2}. \]
Synthèse. Définissons \(p\) et \(i\) par ces formules. Alors \(p(-x) = p(x)\), \(i(-x) = -i(x)\) et \(p + i = f\). Donc \(E = \mathcal{P} \oplus \mathcal{I}\).
Pour la fonction exponentielle, la partie paire est \(\mathrm{ch}\) et la partie impaire est \(\mathrm{sh}\), car \(\mathrm{e}^x = \mathrm{ch}\,x + \mathrm{sh}\,x\). La figure suivante le confirme : en chaque abscisse, la courbe de \(\exp\) est la somme des deux autres.
VI. Droites, plans et hyperplans vectoriels
Les sous-espaces les plus simples portent des noms géométriques. Le vocabulaire de la géométrie s’étend ainsi à tout espace vectoriel.
Soit \(E\) un \(\mathbb{K}\)-espace vectoriel.
- Une droite vectorielle est un sous-espace de la forme \(\mathrm{Vect}(u) = \{\lambda u : \lambda \in \mathbb{K}\}\) avec \(u \neq 0_E\).
- Un plan vectoriel est un sous-espace de la forme \(\mathrm{Vect}(u, v)\) avec \(u\) et \(v\) non colinéaires.
- Un hyperplan de \(E\) est un sous-espace \(H\) qui admet une droite pour supplémentaire : \(E = H \oplus \mathrm{Vect}(u)\) pour un certain \(u \neq 0_E\).
Dans \(\mathbb{K}^n\), les hyperplans se décrivent par une seule équation linéaire. C’est l’objet du théorème suivant, énoncé ici dans un sens.
Soit \((a_1, \ldots, a_n) \in \mathbb{K}^n\) non nul et \(\varphi(x) = a_1 x_1 + \cdots + a_n x_n\). Alors \(H = \{x \in \mathbb{K}^n : \varphi(x) = 0\}\) est un hyperplan de \(\mathbb{K}^n\). Plus précisément, pour tout \(u \notin H\), on a \(\mathbb{K}^n = H \oplus \mathrm{Vect}(u)\).
D’abord, \(H\) est l’ensemble des solutions d’une équation homogène, donc un sous-espace. Soit \(u \notin H\), c’est-à-dire \(\varphi(u) \neq 0\). De plus, \(\varphi(\lambda x + y) = \lambda \varphi(x) + \varphi(y)\).
Intersection : si \(\lambda u \in H\), alors \(\lambda \varphi(u) = 0\), donc \(\lambda = 0\). Ainsi \(H \cap \mathrm{Vect}(u) = \{0\}\).
Somme : pour \(x \in \mathbb{K}^n\), posons \(\lambda = \varphi(x) / \varphi(u)\). Alors \(\varphi(x – \lambda u) = \varphi(x) – \lambda \varphi(u) = 0\). Donc \(x = (x – \lambda u) + \lambda u\) avec \(x – \lambda u \in H\).
Dans \(\mathbb{R}^3\), les hyperplans sont donc les plans d’équation \(ax + by + cz = 0\). Par exemple, le plan \(H : x + y + z = 0\) et la droite \(D = \mathrm{Vect}((1, 1, 1))\) sont supplémentaires, car \(1 + 1 + 1 = 3 \neq 0\). La figure ci-dessous représente ce plan traversé par la droite.
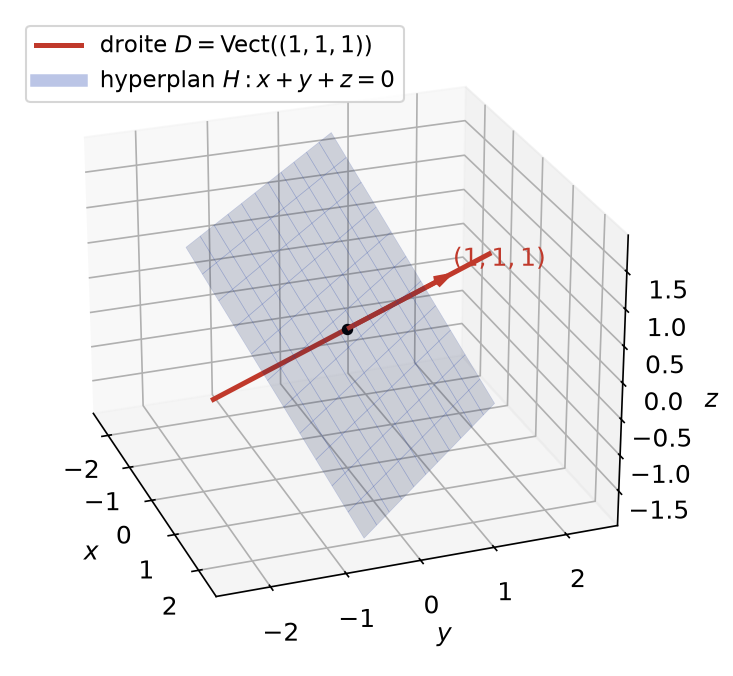
Décomposons \(x = (1, 2, 3)\) sur \(H \oplus D\). On a \(\varphi(x) = 6\) et \(\varphi(1, 1, 1) = 3\), donc \(\lambda = 2\). Par conséquent :
\[ (1, 2, 3) = (-1, 0, 1) + (2, 2, 2), \qquad (-1, 0, 1) \in H, \quad (2, 2, 2) \in D. \]
Dans \(\mathbb{R}^2\), les hyperplans sont les droites vectorielles. Dans \(\mathbb{R}^3\), ce sont les plans. Le chapitre sur la dimension montrera la réciproque : tout hyperplan de \(\mathbb{K}^n\) admet une équation de ce type.
Ce qu’il faut retenir
- Un espace vectoriel est un groupe commutatif muni d’une multiplication par les scalaires qui vérifie quatre axiomes ; on en déduit \(\lambda x = 0 \Leftrightarrow \lambda = 0\) ou \(x = 0\).
- Les exemples de référence sont \(\mathbb{K}^n\), \(\mathcal{F}(X, \mathbb{K})\), \(\mathbb{K}^{\mathbb{N}}\), \(\mathbb{K}[X]\) et \(\mathcal{M}_{n,p}(\mathbb{K})\).
- Pour montrer qu’un ensemble est un espace vectoriel, on le voit comme sous-espace d’un espace connu : il contient \(0\) et il est stable par \(\lambda x + y\).
- Pour montrer qu’une partie n’est pas un sous-espace, un contre-exemple explicite suffit.
- Une intersection de sous-espaces est un sous-espace ; une réunion ne l’est presque jamais.
- \(\mathrm{Vect}(A)\) est l’ensemble des combinaisons linéaires d’éléments de \(A\), et le plus petit sous-espace qui contient \(A\).
- Dans \(\mathbb{K}^n\), on passe des générateurs aux équations par la méthode du pivot, et inversement.
- \(F + G\) est directe si et seulement si \(F \cap G = \{0\}\) ; \(E = F \oplus G\) signifie que tout vecteur se décompose de façon unique.
- La décomposition sur deux supplémentaires se trouve par analyse-synthèse.
- Une droite est \(\mathrm{Vect}(u)\) avec \(u \neq 0\) ; un hyperplan de \(\mathbb{K}^n\) est donné par une équation \(a_1 x_1 + \cdots + a_n x_n = 0\) non triviale.
Questions fréquentes sur espaces vectoriels
Comment montrer rapidement qu'un ensemble est un espace vectoriel ?
On ne vérifie presque jamais les huit axiomes. On montre plutôt que l’ensemble est un sous-espace d’un espace connu, comme \(\mathbb{K}^n\), un espace de fonctions, de suites, de polynômes ou de matrices. Il suffit alors de prouver qu’il contient le vecteur nul et qu’il est stable par \(\lambda x + y\).
Quelle différence entre supplémentaire et complémentaire ?
Le complémentaire \(E \setminus F\) est une notion ensembliste : il ne contient pas le vecteur nul, donc ce n’est jamais un sous-espace. Un supplémentaire \(G\) est un sous-espace tel que \(F \cap G = \{0\}\) et \(F + G = E\). Il n’est pas unique : dans le plan, toute droite distincte de \(F\) convient.
La réunion de deux sous-espaces est-elle un sous-espace ?
En général, non. Dans \(\mathbb{R}^2\), la réunion des deux axes contient \((1,0)\) et \((0,1)\) mais pas leur somme. On montre que \(F \cup G\) est un sous-espace si et seulement si l’un est inclus dans l’autre. Le bon objet est la somme \(F + G\), plus petit sous-espace contenant les deux.
Comment prouver que deux sous-espaces sont en somme directe ?
Il suffit de montrer que leur intersection est réduite au vecteur nul. Pour prouver en plus qu’ils sont supplémentaires, on raisonne souvent par analyse-synthèse : l’analyse donne l’unique décomposition possible, la synthèse vérifie qu’elle convient.
Pour aller plus loin en L1
- Les énoncés : exercices de maths en L1 sur espaces vectoriels
- À maîtriser avant : Systèmes linéaires et calcul matriciel
- Chapitre précédent : Formules de Taylor et développements limités
- Chapitre suivant : Familles libres, bases et dimension
- Le même thème en maths sup : espaces vectoriels, cours de maths sup
- Tester vos connaissances : QCM de maths en L1 par chapitre
- Le sommaire : tous les chapitres de maths de L1 et la licence de maths de L1 à L3