Ce cours de développements limités sup ouvre la partie calculatoire de l’analyse asymptotique, au second semestre de MPSI. Vous y apprenez à remplacer une fonction, près d’un point, par un polynôme assorti d’un reste négligeable. D’abord, on établit l’unicité du développement, la troncature et l’effet de la parité. Ensuite, la formule de Taylor-Young et la primitivation fournissent les DL usuels à connaître par cœur.
Le cœur du chapitre est technique : produit, quotient et composition de développements, à l’ordre juste nécessaire. Ainsi, vous saurez calculer vite une limite, un équivalent, une tangente avec la position de la courbe, ou une asymptote. Enfin, la condition d’ordre 2 précise la nature d’un point critique.
Aux concours, cet outil sert partout : séries numériques, intégrales impropres, suites implicites et fonctions de deux variables.
Pour vous entraîner ensuite, travaillez les exercices de maths sup sur développements limités.
I. Définition des développements limités
Un développement limité remplace une fonction, au voisinage d’un point, par un polynôme. L’erreur commise est négligeable devant la dernière puissance conservée. Ainsi, on gagne un objet simple à manipuler sans perdre l’information locale utile.
Dans tout le chapitre, \(I\) désigne un intervalle non trivial, \(a\) un point de \(I\) ou une extrémité réelle de \(I\), et \(n\) un entier naturel. Les notations \(o\) et \(\sim\) sont celles du chapitre sur les relations de comparaison.
On dit que \(f : I \to \mathbb{R}\) admet un développement limité à l’ordre \(n\) en \(a\) s’il existe des réels \(a_0, a_1, \ldots, a_n\) tels que, au voisinage de \(a\) :
\[f(x) = a_0 + a_1 (x-a) + a_2 (x-a)^2 + \cdots + a_n (x-a)^n + o\big((x-a)^n\big).\]
Le polynôme \(\sum_{k=0}^{n} a_k (x-a)^k\) s’appelle la partie régulière du développement.
En pratique, on se ramène presque toujours en 0. En effet, \(f\) admet un DL en \(a\) si et seulement si \(h \mapsto f(a+h)\) admet un DL en 0. Il suffit donc de poser \(x = a + h\) avec \(h \to 0\).
Unicité. Si \(f\) admet un développement limité à l’ordre \(n\) en \(a\), ses coefficients \(a_0, \ldots, a_n\) sont uniques.
On se place en \(a = 0\). Supposons deux écritures \(\sum a_k x^k + o(x^n) = \sum b_k x^k + o(x^n)\). Par différence, \(\sum_{k=0}^{n} (a_k – b_k) x^k = o(x^n)\). Si les coefficients ne sont pas tous égaux, notons \(p\) le plus petit indice tel que \(a_p \neq b_p\). Alors le membre de gauche est équivalent à \((a_p – b_p) x^p\). Or un \(o(x^n)\) est aussi un \(o(x^p)\) car \(p \leq\, n\). On obtient donc \((a_p – b_p) x^p = o(x^p)\), ce qui donne \(a_p = b_p\) en divisant par \(x^p\). C’est une contradiction.
Troncature. Si \(f\) admet un DL à l’ordre \(n\) en \(a\), alors, pour tout \(p \leq\, n\), elle admet un DL à l’ordre \(p\) en \(a\). Sa partie régulière s’obtient en ne gardant que les termes de degré au plus \(p\).
Par ailleurs, l’unicité donne un résultat de symétrie très utile. Si \(f\) est définie sur un intervalle symétrique et admet un DL en 0, alors \(f(-x)\) admet le DL obtenu en changeant \(x\) en \(-x\).
Soit \(f\) admettant un DL à l’ordre \(n\) en 0. Si \(f\) est paire, sa partie régulière ne contient que des puissances paires. Si \(f\) est impaire, elle ne contient que des puissances impaires.
Supposons \(f\) paire. On a \(f(x) = \sum a_k x^k + o(x^n)\), donc \(f(x) = f(-x) = \sum (-1)^k a_k x^k + o(x^n)\). Par unicité, \(a_k = (-1)^k a_k\) pour tout \(k\). Par conséquent, \(a_k = 0\) dès que \(k\) est impair. Le cas impair est identique.
Pour \(|x| < 1\), on a \(\dfrac{1}{1-x} = 1 + x + \cdots + x^n + \dfrac{x^{n+1}}{1-x}\). Or \(\dfrac{x^{n+1}}{1-x} = o(x^n)\) en 0. D’où le premier DL usuel :
\[\frac{1}{1-x} = 1 + x + x^2 + \cdots + x^n + o(x^n).\]
II. Dérivabilité et formule de Taylor-Young
1. Les ordres 0 et 1
Les premiers ordres traduisent des propriétés déjà connues. D’abord, un DL à l’ordre 0 en \(a\) s’écrit \(f(x) = a_0 + o(1)\). Autrement dit, \(f\) a une limite finie \(a_0\) en \(a\). Ensuite, l’ordre 1 correspond exactement à la dérivabilité.
Soit \(f\) définie en \(a\). Alors \(f\) est dérivable en \(a\) si et seulement si \(f\) admet un DL à l’ordre 1 en \(a\). Dans ce cas :
\[f(x) = f(a) + f^{\prime}(a)(x-a) + o(x-a).\]
Si \(f(x) = a_0 + a_1 (x-a) + o(x-a)\), la limite en \(a\) donne \(a_0 = f(a)\). Ensuite, le taux d’accroissement vaut \(a_1 + o(1)\), donc il tend vers \(a_1\). Réciproquement, si \(f\) est dérivable en \(a\), le taux d’accroissement s’écrit \(f^{\prime}(a) + o(1)\). On multiplie alors par \(x – a\).
Ce lien s’arrête à l’ordre 1. Une fonction peut admettre un DL à l’ordre 2 en \(a\) sans être deux fois dérivable en \(a\). Par exemple, \(x \mapsto x^3 \sin(1/x)\), prolongée par 0, vérifie \(f(x) = o(x^2)\). Pourtant, sa dérivée n’est pas dérivable en 0.
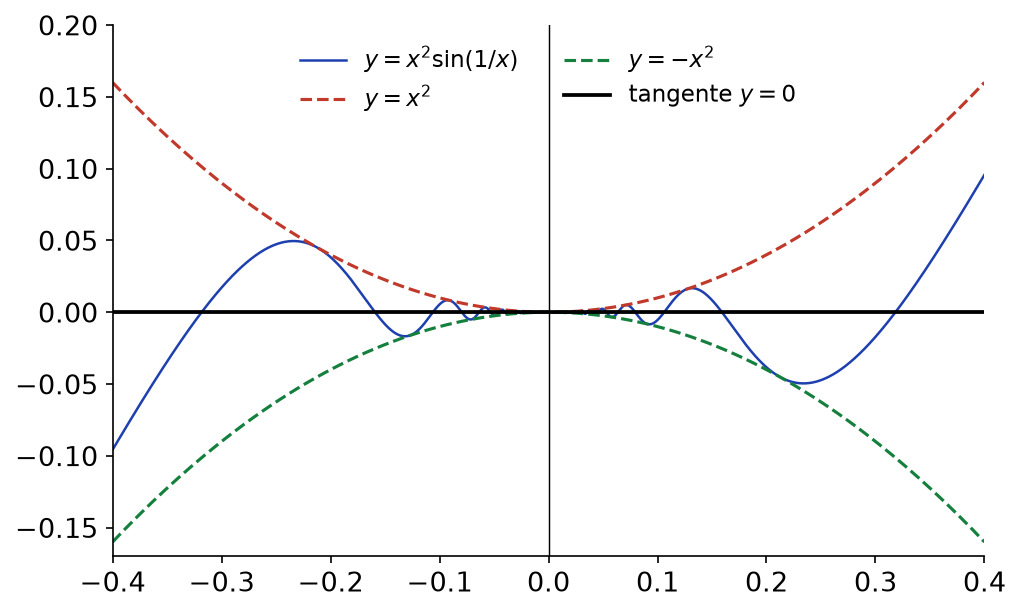
La fonction \(x \mapsto x^2 \sin(1/x)\) illustre bien l’ordre 1. Elle est coincée entre les paraboles \(y = x^2\) et \(y = -x^2\), donc elle vaut \(o(x)\) en 0. Par conséquent, elle est dérivable en 0 de dérivée nulle, comme le montre la figure ci-dessous.
2. La formule de Taylor-Young
Pour obtenir des DL d’ordre élevé, on commence par un outil d’intégration. Il permet de remonter d’un ordre à partir de la dérivée.
Primitivation. Soit \(f\) dérivable sur \(I\) et \(a \in I\). Si \(f^{\prime}(x) = \sum_{k=0}^{n} a_k (x-a)^k + o\big((x-a)^n\big)\), alors :
\[f(x) = f(a) + \sum_{k=0}^{n} \frac{a_k}{k+1} (x-a)^{k+1} + o\big((x-a)^{n+1}\big).\]
Posons \(g(x) = f(x) – f(a) – \sum_{k=0}^{n} \frac{a_k}{k+1} (x-a)^{k+1}\). Alors \(g(a) = 0\) et \(g^{\prime}(x) = o\big((x-a)^n\big)\). Soit \(\varepsilon > 0\). Il existe \(\eta > 0\) tel que \(|g^{\prime}(t)| \leq\, \varepsilon |t-a|^n\) si \(|t – a| \leq\, \eta\). Fixons \(x\) dans ce voisinage. Pour tout \(t\) entre \(a\) et \(x\), on a donc \(|g^{\prime}(t)| \leq\, \varepsilon |x-a|^n\). L’inégalité des accroissements finis donne alors \(|g(x)| \leq\, \varepsilon |x-a|^{n+1}\). Ainsi \(g(x) = o\big((x-a)^{n+1}\big)\).
Formule de Taylor-Young. Si \(f\) est de classe \(\mathcal{C}^n\) sur \(I\) et \(a \in I\), alors :
\[f(x) = \sum_{k=0}^{n} \frac{f^{(k)}(a)}{k!} (x-a)^k + o\big((x-a)^n\big).\]
On raisonne par récurrence sur \(n\). Pour \(n = 0\), c’est la continuité de \(f\) en \(a\). Supposons le résultat vrai au rang \(n\), et soit \(f\) de classe \(\mathcal{C}^{n+1}\). Alors \(f^{\prime}\) est de classe \(\mathcal{C}^n\). L’hypothèse de récurrence donne donc son DL à l’ordre \(n\), de coefficients \(f^{(k+1)}(a)/k!\). Enfin, on primitive : le coefficient de \((x-a)^{k+1}\) devient \(f^{(k+1)}(a)/(k+1)!\).
En conséquence, une fonction de classe \(\mathcal{C}^\infty\) admet des DL à tout ordre. De plus, par unicité, le coefficient \(a_k\) d’un DL obtenu par n’importe quelle méthode vaut \(f^{(k)}(a)/k!\). On lit ainsi les dérivées successives sur un DL.
3. Les développements usuels en 0
Ces formules se déduisent de Taylor-Young ou de la primitivation. Elles doivent être sues sans hésitation.
\[\begin{aligned} e^x = 1 + x + \frac{x^2}{2!} + \cdots + \frac{x^n}{n!} + o(x^n) \\ \operatorname{ch} x = 1 + \frac{x^2}{2!} + \cdots + \frac{x^{2n}}{(2n)!} + o(x^{2n+1}) \\ \operatorname{sh} x = x + \frac{x^3}{3!} + \cdots + \frac{x^{2n+1}}{(2n+1)!} + o(x^{2n+2}) \end{aligned}\]
\[\begin{aligned} \cos x = 1 – \frac{x^2}{2!} + \cdots + (-1)^n \frac{x^{2n}}{(2n)!} + o(x^{2n+1}) \\ \sin x = x – \frac{x^3}{3!} + \cdots + (-1)^n \frac{x^{2n+1}}{(2n+1)!} + o(x^{2n+2}) \\ \ln(1+x) = x – \frac{x^2}{2} + \cdots + (-1)^{n-1} \frac{x^n}{n} + o(x^n) \end{aligned}\]
\[\begin{aligned} (1+x)^\alpha = 1 + \alpha x + \frac{\alpha(\alpha-1)}{2!} x^2 + \cdots + \binom\,{\alpha}{n} x^n + o(x^n) \\ \operatorname{Arctan} x = x – \frac{x^3}{3} + \cdots + (-1)^n \frac{x^{2n+1}}{2n+1} + o(x^{2n+2}) \\ \tan x = x + \frac{x^3}{3} + o(x^4) \end{aligned}\]
Ici, \(\binom\,{\alpha}{n} = \dfrac{\alpha(\alpha-1)\cdots(\alpha-n+1)}{n!}\) pour \(\alpha\) réel.
Remarquez le reste « gratuit » des fonctions paires ou impaires. Par exemple, le DL de \(\cos\) jusqu’au terme en \(x^{2n}\) est en fait à l’ordre \(2n+1\), car le coefficient suivant est nul. De même, \(\ln(1+x)\) s’obtient en primitivant \(\dfrac{1}{1+x}\), et \(\operatorname{Arctan} x\) en primitivant \(\dfrac{1}{1+x^2}\).
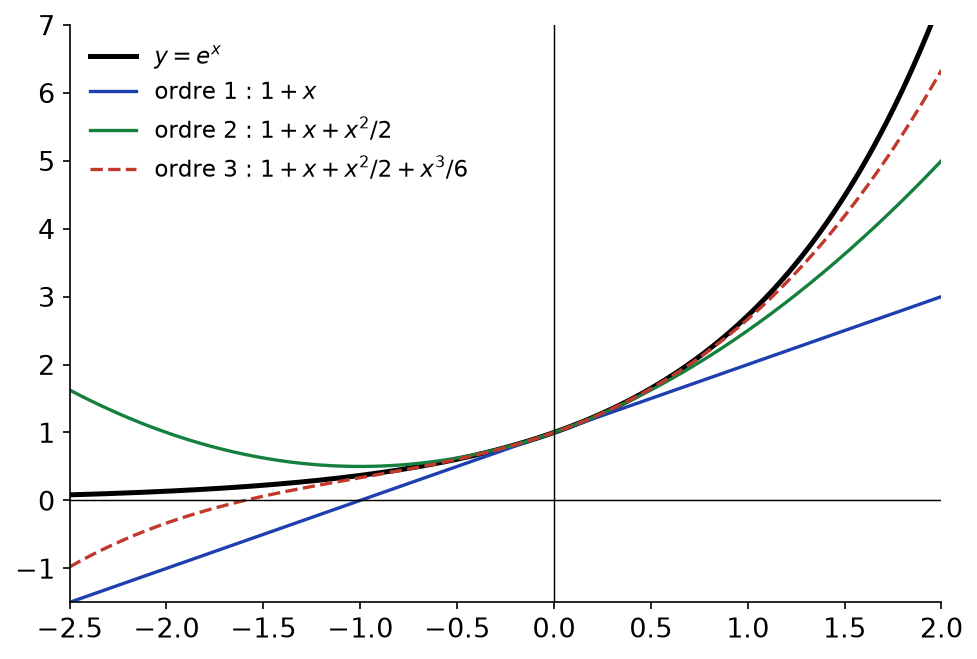
La figure ci-dessous montre les polynômes de Taylor de l’exponentielle en 0. Plus l’ordre augmente, plus le polynôme colle longtemps à la courbe.
III. Opérations sur les développements limités
On calcule rarement un DL par Taylor-Young : les dérivées successives deviennent vite illisibles. On combine plutôt les DL usuels. Dans cette partie, \(f\) et \(g\) admettent des DL à l’ordre \(n\) en 0, de parties régulières \(P\) et \(Q\).
1. Combinaison linéaire et produit
Pour tous réels \(\lambda, \mu\), \(\lambda f + \mu g\) admet un DL à l’ordre \(n\) de partie régulière \(\lambda P + \mu Q\). De plus, \(fg\) admet un DL à l’ordre \(n\), dont la partie régulière est \(PQ\) tronqué au degré \(n\).
Cependant, le produit cache un piège d’efficacité. Si \(f(x) = x^p (\ldots)\) et \(g(x) = x^q (\ldots)\), il suffit de connaître \(f\) à l’ordre \(n – q\) et \(g\) à l’ordre \(n – p\). En effet, chaque facteur est multiplié par une puissance qui absorbe une partie de l’ordre.
Prévoir l’ordre. Avant tout calcul, repérez le terme prépondérant de chaque facteur. Factorisez-le, puis développez chaque facteur restant à l’ordre juste nécessaire. Dans un quotient, le terme prépondérant du dénominateur fait perdre des ordres : il faut donc partir plus loin.
Cherchons le DL à l’ordre 4 de \(e^x \sin x\). Comme \(\sin x = x\big(1 – \frac{x^2}{6} + o(x^3)\big)\), il suffit de développer \(e^x\) à l’ordre 3 :
\[e^x \sin x = x\Big(1 + x + \frac{x^2}{2} + \frac{x^3}{6}\Big)\Big(1 – \frac{x^2}{6}\Big) + o(x^4) = x + x^2 + \frac{x^3}{3} + o(x^4).\]
2. Quotient
Pour un quotient, on se ramène toujours au DL de \(\dfrac{1}{1-u}\) ou de \(\dfrac{1}{1+u}\) avec \(u \to 0\).
Si \(g(0) \neq 0\), alors \(\dfrac{f}{g}\) admet un DL à l’ordre \(n\) en 0. On l’obtient en écrivant \(g(x) = g(0)\big(1 + u(x)\big)\) avec \(u(x) \to 0\), puis en composant avec \(\dfrac{1}{1+u} = 1 – u + u^2 – \cdots\)
On écrit \(\cos x = 1 – u\) avec \(u = \frac{x^2}{2} – \frac{x^4}{24} + o(x^5)\). Comme \(u^2 = \frac{x^4}{4} + o(x^5)\) et \(u^3 = o(x^5)\), on obtient :
\[\frac{1}{\cos x} = 1 + u + u^2 + o(x^5) = 1 + \frac{x^2}{2} + \frac{5x^4}{24} + o(x^5).\]
3. Composition
Soit \(u\) admettant un DL à l’ordre \(n\) en 0, avec \(u(0) = 0\). Si \(g\) admet un DL à l’ordre \(n\) en 0, alors \(g \circ u\) admet un DL à l’ordre \(n\) en 0. On l’obtient en substituant la partie régulière de \(u\) dans celle de \(g\), puis en tronquant au degré \(n\).
La condition \(u(0) = 0\) est essentielle : le DL de \(g\) est un DL en 0. Si \(u\) tend vers \(b \neq 0\), on écrit \(g(u) = g(b + (u – b))\) et on utilise un DL de \(g\) en \(b\). Par exemple, \(e^{\cos x} = e \cdot e^{\cos x – 1}\).
Calculons le DL de \(e^{\sin x}\) à l’ordre 4. Posons \(u = \sin x = x – \frac{x^3}{6} + o(x^4)\). Alors \(u^2 = x^2 – \frac{x^4}{3} + o(x^4)\), \(u^3 = x^3 + o(x^4)\) et \(u^4 = x^4 + o(x^4)\). Par conséquent :
\[e^{\sin x} = 1 + u + \frac{u^2}{2} + \frac{u^3}{6} + \frac{u^4}{24} + o(x^4) = 1 + x + \frac{x^2}{2} – \frac{x^4}{8} + o(x^4).\]
Composer sans excès. Si \(u(x) \sim c\, x^p\) avec \(p \geq\, 1\), alors \(u^k = O(x^{kp})\). Pour un DL à l’ordre \(n\), il suffit de développer \(g\) jusqu’au terme \(u^k\) avec \(kp \leq\, n\). Calculez les puissances de \(u\) une seule fois, en tronquant dès que possible.
Enfin, la primitivation se combine aux opérations. Par exemple, \(\dfrac{1}{\sqrt{1-x^2}} = 1 + \dfrac{x^2}{2} + \dfrac{3x^4}{8} + o(x^4)\) par composition. Ainsi, on obtient par primitivation \(\operatorname{Arcsin} x = x + \dfrac{x^3}{6} + \dfrac{3x^5}{40} + o(x^5)\).
IV. Limites et équivalents par les développements limités
Un DL donne immédiatement un équivalent : c’est son premier terme non nul. Par conséquent, les DL lèvent la plupart des formes indéterminées.
Si \(f(x) = a_p x^p + a_{p+1} x^{p+1} + \cdots + a_n x^n + o(x^n)\) avec \(a_p \neq 0\), alors \(f(x) \sim a_p x^p\) en 0. En particulier, \(f\) est du signe de \(a_p x^p\) au voisinage de 0.
Lever une forme indéterminée. Écrivez la quantité comme un quotient. Développez le dénominateur jusqu’à son premier terme non nul \(b\, x^q\). Développez ensuite le numérateur à l’ordre \(q\). Pour une puissance \(u^v\), passez d’abord à l’exponentielle : \(u^v = e^{v \ln u}\).
Cherchons la limite en 0 de \(\dfrac{1}{\sin^2 x} – \dfrac{1}{x^2} = \dfrac{x^2 – \sin^2 x}{x^2 \sin^2 x}\). Le dénominateur est équivalent à \(x^4\). Il faut donc le numérateur à l’ordre 4. Or \(\sin^2 x = x^2 – \frac{x^4}{3} + o(x^4)\). Ainsi le numérateur vaut \(\frac{x^4}{3} + o(x^4)\), et la limite est \(\frac{1}{3}\).
En l’infini, on pose \(h = 1/x\) qui tend vers 0. Par exemple, \(x^2 \ln\big(1 + \frac{1}{x}\big) – x = x^2\Big(\frac{1}{x} – \frac{1}{2x^2} + o\big(\frac{1}{x^2}\big)\Big) – x = -\frac{1}{2} + o(1)\). Ainsi, \(\big(1 + \frac{1}{x}\big)^{x^2} e^{-x}\) tend vers \(e^{-1/2}\).
V. Étude locale d’une courbe
1. Tangente et position relative
Un DL à l’ordre 1 donne la tangente. Pour connaître la position de la courbe, il faut aller au premier terme non nul suivant.
Supposons \(f(x) = a_0 + a_1(x-a) + a_p (x-a)^p + o\big((x-a)^p\big)\) avec \(p \geq\, 2\) et \(a_p \neq 0\). Alors la tangente en \(a\) a pour équation \(y = a_0 + a_1(x-a)\). De plus, \(f(x) – (a_0 + a_1(x-a))\) a le signe de \(a_p (x-a)^p\) près de \(a\).
- Si \(p\) est pair, la courbe reste d’un seul côté : au-dessus si \(a_p > 0\), en dessous si \(a_p < 0\).
- Si \(p\) est impair, la courbe traverse sa tangente en \(a\).
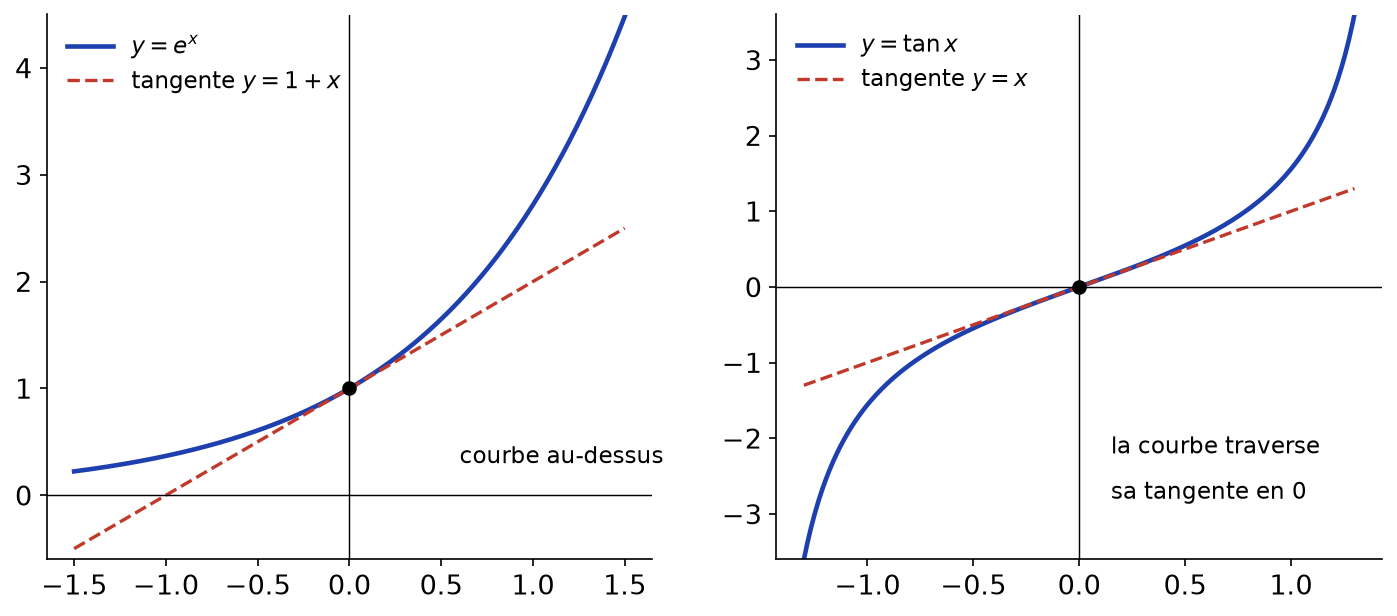
Comme \(e^x = 1 + x + \frac{x^2}{2} + o(x^2)\), la courbe de l’exponentielle est au-dessus de sa tangente \(y = 1 + x\) près de 0. En revanche, \(\tan x – x \sim \frac{x^3}{3}\) : la courbe de la tangente traverse la droite \(y = x\) en 0. La figure ci-dessous montre ces deux situations.
2. Asymptotes et développements asymptotiques
En \(+\infty\), on cherche une écriture \(f(x) = \alpha x + \beta + \dfrac{\gamma}{x^k} + o\Big(\dfrac{1}{x^k}\Big)\) avec \(\gamma \neq 0\). On parle alors de développement asymptotique. La droite \(y = \alpha x + \beta\) est asymptote, et le signe de \(\gamma / x^k\) donne la position de la courbe.
Trouver une asymptote. Factorisez le terme dominant en \(x\), posez \(h = 1/x\), puis développez le reste en \(h\). Visez un ordre de plus que le terme constant : ce terme supplémentaire donne la position. Traitez séparément \(+\infty\) et \(-\infty\), car le signe de \(1/x^k\) peut changer.
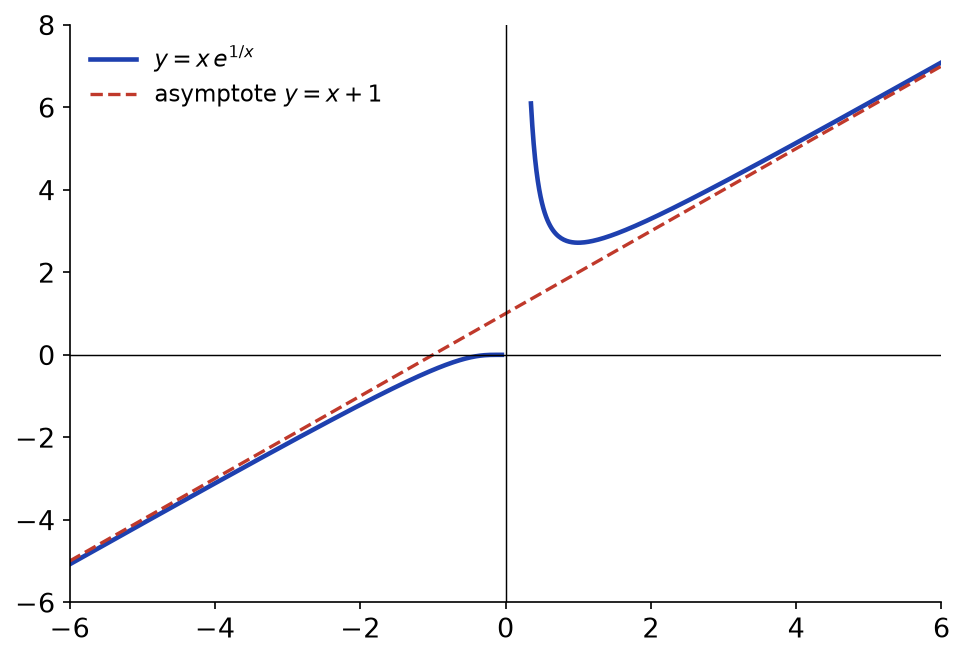
Soit \(f(x) = x\, e^{1/x}\). Avec \(h = 1/x\), on a \(e^{h} = 1 + h + \frac{h^2}{2} + o(h^2)\), donc :
\[f(x) = x + 1 + \frac{1}{2x} + o\Big(\frac{1}{x}\Big).\]
La droite \(y = x + 1\) est asymptote en \(\pm\infty\). La courbe est au-dessus en \(+\infty\) et en dessous en \(-\infty\), comme sur la figure ci-dessous.
VI. Extremums et condition d’ordre 2
Les DL précisent enfin la nature d’un point critique. Rappelons d’abord la condition nécessaire d’ordre 1 : si \(f\) est dérivable en un point intérieur \(a\) où elle admet un extremum local, alors \(f^{\prime}(a) = 0\). La réciproque est fausse, comme le montre \(x \mapsto x^3\) en 0.
Soit \(f\) de classe \(\mathcal{C}^2\) sur un intervalle ouvert \(I\) et \(a \in I\) tel que \(f^{\prime}(a) = 0\).
- Condition nécessaire : si \(f\) admet un minimum local en \(a\), alors \(f^{\prime\prime}(a) \geq\, 0\).
- Condition suffisante : si \(f^{\prime\prime}(a) > 0\), alors \(f\) admet un minimum local strict en \(a\).
On a les énoncés symétriques pour un maximum, avec \(f^{\prime\prime}(a) \leq\, 0\) et \(f^{\prime\prime}(a) < 0\).
Par Taylor-Young, \(f(x) – f(a) = \frac{f^{\prime\prime}(a)}{2} (x-a)^2 + o\big((x-a)^2\big)\). Si \(f^{\prime\prime}(a) > 0\), le membre de droite est équivalent à \(\frac{f^{\prime\prime}(a)}{2}(x-a)^2\). Il est donc strictement positif pour \(x \neq a\) proche de \(a\). Pour la condition nécessaire, supposons \(f^{\prime\prime}(a) < 0\). Le même argument donne alors \(f(x) < f(a)\) près de \(a\), ce qui contredit le minimum.
Si \(f^{\prime\prime}(a) = 0\), on ne peut pas conclure à l’ordre 2. On pousse alors le DL jusqu’au premier terme non nul \(a_p (x-a)^p\). Si \(p\) est pair, il y a extremum local ; si \(p\) est impair, il n’y en a pas. Par exemple, \(2\cos x + x^2 = 2 + \frac{x^4}{12} + o(x^4)\) : c’est un minimum local strict en 0.
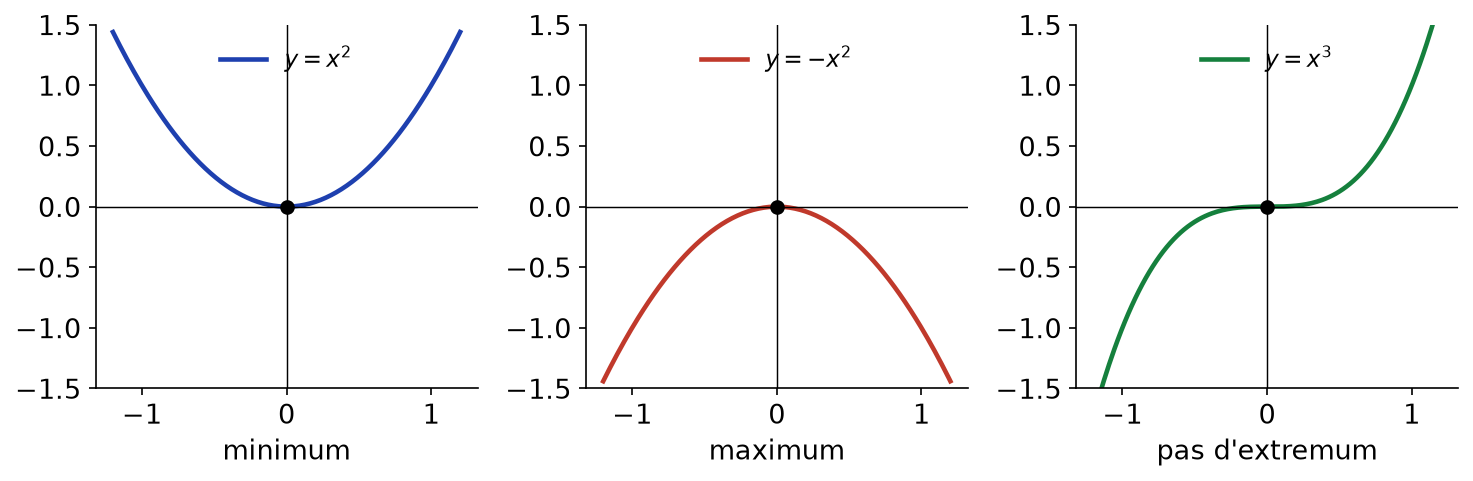
La figure ci-dessous compare trois situations en un point critique : un minimum, un maximum et un point sans extremum. Elle montre que seul le premier terme non nul du DL décide.
Ce qu’il faut retenir
- Un DL à l’ordre \(n\) en \(a\) est unique ; on le tronque librement à tout ordre inférieur.
- Une fonction paire n’a que des puissances paires dans son DL en 0, une fonction impaire que des puissances impaires.
- Un DL à l’ordre 1 en \(a\) équivaut à la dérivabilité en \(a\), mais cela ne va pas plus loin.
- Taylor-Young : une fonction de classe \(\mathcal{C}^n\) a un DL d’ordre \(n\), de coefficients \(f^{(k)}(a)/k!\).
- On primitive un DL terme à terme, sans oublier la constante \(f(a)\).
- Les DL usuels de \(\exp\), \(\sin\), \(\cos\), \(\operatorname{sh}\), \(\operatorname{ch}\), \(\ln(1+x)\), \((1+x)^\alpha\), \(\operatorname{Arctan}\) et \(\tan\) se connaissent par cœur.
- Avant un produit ou un quotient, factorisez les termes prépondérants pour prévoir l’ordre juste nécessaire.
- Le premier terme non nul d’un DL donne un équivalent, donc une limite et un signe.
- Le terme qui suit la tangente ou l’asymptote donne la position de la courbe.
- En un point critique, \(f^{\prime\prime}(a) > 0\) garantit un minimum local strict ; si \(f^{\prime\prime}(a) = 0\), on pousse le DL plus loin.
Questions fréquentes sur développements limités
À quel ordre faut-il développer chaque morceau d'un calcul ?
Repérez d’abord le terme prépondérant de chaque facteur et factorisez-le. Dans un produit, si un facteur commence par \(x^p\), l’autre ne sert qu’à l’ordre \(n – p\). Dans un quotient, le dénominateur en \(x^q\) fait perdre \(q\) ordres au numérateur : il faut donc partir de plus loin.
Peut-on dériver un développement limité terme à terme ?
Pas en général : une fonction peut avoir un DL sans que sa dérivée en ait un. En revanche, si la dérivée admet un DL, on peut le primitiver terme à terme en ajoutant la constante \(f(a)\). C’est ainsi qu’on obtient les DL de \(\ln(1+x)\), d’\(\operatorname{Arctan}\) ou d’\(\operatorname{Arcsin}\).
Un DL à l'ordre 2 prouve-t-il qu'une fonction est deux fois dérivable ?
Non. Un DL à l’ordre 1 en \(a\) équivaut à la dérivabilité en \(a\), mais cela s’arrête là. La fonction \(x^3 \sin(1/x)\), prolongée par 0, admet un DL à l’ordre 2 en 0 alors que sa dérivée n’est pas dérivable en 0.
Comment composer quand la fonction intérieure ne tend pas vers 0 ?
Le DL de la fonction extérieure est un DL en 0, donc il faut d’abord recentrer. Si \(u \to b\), écrivez \(g(u) = g(b + (u – b))\) et utilisez un DL de \(g\) en \(b\). Par exemple, \(e^{\cos x} = e \cdot e^{\cos x – 1}\) avec \(\cos x – 1 \to 0\).
Pour aller plus loin en maths sup
- Les énoncés : exercices de maths sup sur développements limités
- À maîtriser avant : Relations de comparaison : domination, équivalents, Dérivabilité et convexité
- Chapitre précédent : Relations de comparaison : domination, équivalents
- Chapitre suivant : Espaces vectoriels, familles libres et génératrices
- Le même thème en L1 : développements limités, cours de maths en L1
- Tester vos connaissances : QCM de maths sup par chapitre
- Le sommaire : tous les chapitres de maths sup et les chapitres de maths spé