Ce cours sur les suites et séries de fonctions ouvre le semestre 4 de la L2. Il prolonge directement l’étude des séries numériques. La question centrale est la suivante : quand une limite de fonctions continues, intégrables ou dérivables garde-t-elle ces propriétés ? Vous comparez d’abord la convergence simple et la convergence uniforme, mesurée par la norme infinie. Ensuite, vous utilisez le critère de Cauchy uniforme.
Nous démontrons les théorèmes d’interversion : continuité de la limite, double limite, intégration et dérivation terme à terme. De plus, chaque hypothèse est justifiée par un contre-exemple. Pour les séries, la convergence normale fournit un critère simple et efficace. Le chapitre établit aussi le théorème de Heine et le théorème de Weierstrass, démontré par les polynômes de Bernstein.
Ces outils servent aussitôt pour les séries entières, les séries de Fourier et les intégrales à paramètre. Ils reviennent aussi en analyse fonctionnelle de L3.
Pour vous entraîner ensuite, travaillez les exercices de maths en L2 sur suites et séries de fonctions.
I. Convergence simple et convergence uniforme des suites de fonctions
Dans tout le chapitre, \(I\) désigne un intervalle de \(\mathbb{R}\) non réduit à un point, et \(\mathbb{K}\) vaut \(\mathbb{R}\) ou \(\mathbb{C}\). Une suite de fonctions est une suite \((f_n)_{n \in \mathbb{N}}\) d’applications de \(I\) dans \(\mathbb{K}\). La question centrale est simple : si chaque \(f_n\) est continue, intégrable ou dérivable, la limite l’est-elle aussi ? Nous allons voir que la réponse dépend du mode de convergence.
1. Convergence simple
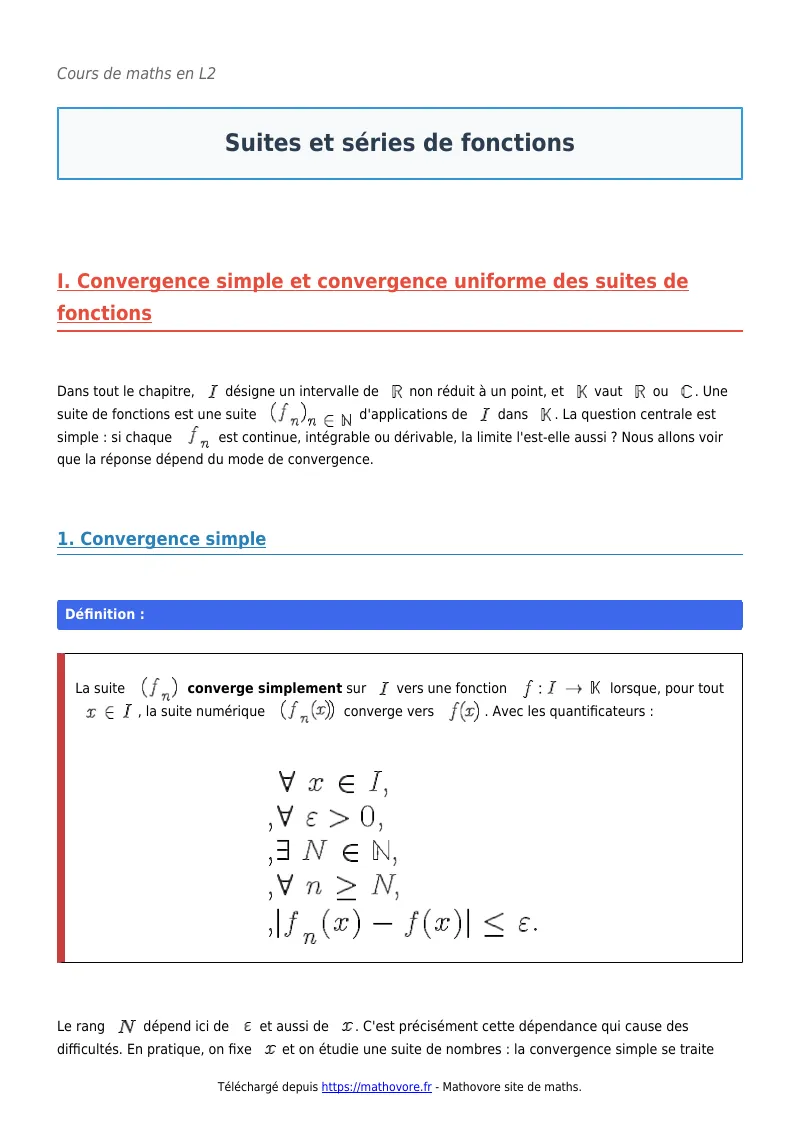
La suite \((f_n)\) converge simplement sur \(I\) vers une fonction \(f : I \to \mathbb{K}\) lorsque, pour tout \(x \in I\), la suite numérique \((f_n(x))\) converge vers \(f(x)\). Avec les quantificateurs :
\[\forall x \in I,\ \forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq\, N,\ |f_n(x) – f(x)| \leq\, \varepsilon.\]
Le rang \(N\) dépend ici de \(\varepsilon\) et aussi de \(x\). C’est précisément cette dépendance qui cause des difficultés. En pratique, on fixe \(x\) et on étudie une suite de nombres : la convergence simple se traite donc avec les outils du cours sur les suites.
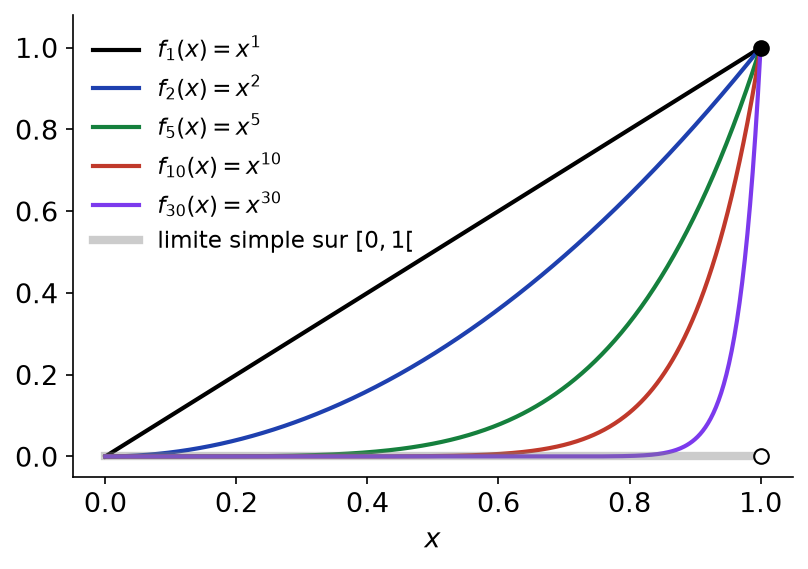
Posons \(f_n(x) = x^n\) sur \([0,1]\). Pour \(0 \leq\, x < 1\), on a \(x^n \to 0\). En revanche, \(f_n(1) = 1\) pour tout \(n\). Ainsi, \((f_n)\) converge simplement vers la fonction \(f\) nulle sur \([0,1[\) et égale à \(1\) en \(1\). Chaque \(f_n\) est continue, mais \(f\) ne l’est pas.
La figure ci-dessous montre ce phénomène. Plus \(n\) grandit, plus la courbe de \(f_n\) se colle à l’axe des abscisses. Cependant, elle remonte toujours brutalement jusqu’au point \((1,1)\).
2. Norme infinie et convergence uniforme
Pour une fonction bornée \(g : I \to \mathbb{K}\), on note \(\|g\|_\infty = \sup_{x \in I} |g(x)|\). C’est la norme infinie (ou norme de la convergence uniforme) sur l’espace \(\mathcal{B}(I, \mathbb{K})\) des fonctions bornées sur \(I\).
La suite \((f_n)\) converge uniformément sur \(I\) vers \(f\) lorsque \(f_n – f\) est bornée à partir d’un certain rang et que \(\|f_n – f\|_\infty \to 0\). Autrement dit :
\[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n \geq\, N,\ \forall x \in I,\ |f_n(x) – f(x)| \leq\, \varepsilon.\]
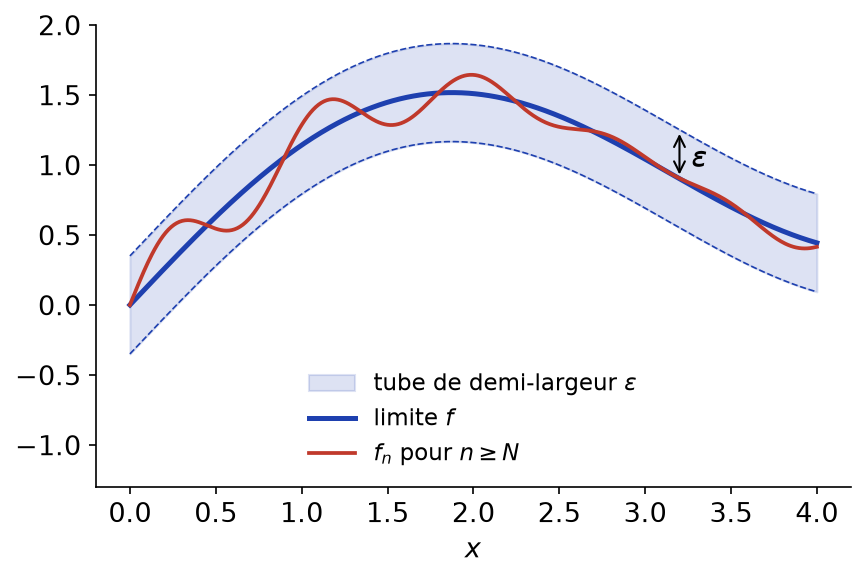
La différence avec la convergence simple tient à la place de \(\forall x\). Désormais, le rang \(N\) convient pour tous les \(x\) à la fois. Par conséquent, la convergence uniforme entraîne la convergence simple, vers la même limite. Géométriquement, pour \(n \geq\, N\), le graphe de \(f_n\) reste dans un tube de demi-largeur \(\varepsilon\) autour du graphe de \(f\), comme le montre la figure ci-dessous.
Pour étudier la convergence uniforme d’une suite \((f_n)\) sur \(I\) :
- déterminez d’abord la limite simple \(f\), en fixant \(x\) ;
- ensuite, majorez \(|f_n(x) – f(x)|\) par un réel \(\alpha_n\) indépendant de \(x\) et de limite nulle, ou calculez \(\|f_n – f\|_\infty\) par une étude de fonction ;
- enfin, pour prouver qu’il n’y a pas convergence uniforme, exhibez une suite \((x_n)\) de points de \(I\) telle que \(|f_n(x_n) – f(x_n)|\) ne tende pas vers \(0\).
Reprenons \(f_n(x) = x^n\) sur \([0,1[\), de limite simple nulle. Avec \(x_n = 2^{-1/n} \in [0,1[\), on obtient \(f_n(x_n) = \frac{1}{2}\). Donc \(\|f_n\|_\infty \geq\, \frac{1}{2}\) : il n’y a pas convergence uniforme sur \([0,1[\). En revanche, sur \([0,a]\) avec \(0 < a < 1\), on a \(\|f_n\|_\infty = a^n \to 0\), d’où la convergence uniforme.
De même, posons \(g_n(x) = x^n(1-x)\) sur \([0,1]\). La dérivée \(g_n^{\prime}(x) = x^{n-1}\bigl(n – (n+1)x\bigr)\) s’annule en \(\frac{n}{n+1}\). Ainsi, \(\|g_n\|_\infty = (\frac{n}{n+1})^n \frac{1}{n+1} \leq\, \frac{1}{n+1}\), et \((g_n)\) converge uniformément vers \(0\) sur \([0,1]\).
3. Critère de Cauchy uniforme
Il arrive que la limite ne soit pas connue explicitement. On dispose alors d’un critère qui ne fait intervenir que les \(f_n\). Il repose sur la complétude de \(\mathbb{R}\) et de \(\mathbb{C}\).
La suite \((f_n)\) converge uniformément sur \(I\) si et seulement si elle vérifie le critère de Cauchy uniforme :
\[\forall \varepsilon > 0,\ \exists N \in \mathbb{N},\ \forall n, m \geq\, N,\ \forall x \in I,\ |f_n(x) – f_m(x)| \leq\, \varepsilon.\]
Si \(f_n \to f\) uniformément, soit \(\varepsilon > 0\) et \(N\) tel que \(|f_n(x) – f(x)| \leq\, \frac{\varepsilon}{2}\) pour \(n \geq\, N\) et tout \(x\). L’inégalité triangulaire donne alors \(|f_n(x) – f_m(x)| \leq\, \varepsilon\) pour \(n, m \geq\, N\).
Réciproquement, supposons le critère vérifié. Pour chaque \(x\), la suite \((f_n(x))\) est de Cauchy, donc elle converge vers un nombre noté \(f(x)\). Fixons \(\varepsilon\), puis \(N\) donné par le critère. Pour \(n \geq\, N\) et \(x \in I\), faisons tendre \(m\) vers l’infini dans \(|f_n(x) – f_m(x)| \leq\, \varepsilon\). Nous obtenons \(|f_n(x) – f(x)| \leq\, \varepsilon\), ce qui est la convergence uniforme.
II. Continuité uniforme et théorème de Heine
La convergence uniforme a une cousine du côté des fonctions : la continuité uniforme. Là encore, tout se joue sur la place d’un quantificateur. Ce paragraphe prépare la preuve du théorème de Weierstrass et de nombreux exercices.
Une fonction \(f : I \to \mathbb{K}\) est uniformément continue sur \(I\) lorsque
\[\forall \varepsilon > 0,\ \exists \delta > 0,\ \forall x, y \in I,\ |x – y| \leq\, \delta \Rightarrow |f(x) – f(y)| \leq\, \varepsilon.\]
Pour la simple continuité en chaque point, \(\delta\) dépend du point \(x\). Ici, au contraire, un même \(\delta\) sert partout. Toute fonction lipschitzienne est donc uniformément continue : si \(|f(x) – f(y)| \leq\, k|x-y|\), le choix \(\delta = \varepsilon / k\) convient.
La fonction carré n’est pas uniformément continue sur \(\mathbb{R}\). En effet, posons \(x_n = n\) et \(y_n = n + \frac{1}{n}\). Alors \(|x_n – y_n| \to 0\), mais \(y_n^2 – x_n^2 = 2 + \frac{1}{n^2} \geq\, 2\). Aucun \(\delta\) ne convient donc pour \(\varepsilon = 1\). Pourtant, sur tout segment \([-A, A]\), elle est \(2A\)-lipschitzienne, donc uniformément continue.
Théorème de Heine. Toute fonction continue sur un segment \([a,b]\) y est uniformément continue.
Raisonnons par l’absurde. Il existe alors \(\varepsilon > 0\) et, pour tout \(n \geq\, 1\), deux points \(x_n, y_n \in [a,b]\) tels que \(|x_n – y_n| \leq\, \frac{1}{n}\) et \(|f(x_n) – f(y_n)| > \varepsilon\). La suite \((x_n)\) est bornée. D’après le théorème de Bolzano-Weierstrass, elle possède une sous-suite \((x_{\varphi(n)})\) qui converge vers un réel \(\ell\), et \(\ell \in [a,b]\) car le segment est fermé.
Ensuite, \(y_{\varphi(n)} = x_{\varphi(n)} + (y_{\varphi(n)} – x_{\varphi(n)})\) tend aussi vers \(\ell\). Par continuité de \(f\) en \(\ell\), la différence \(f(x_{\varphi(n)}) – f(y_{\varphi(n)})\) tend vers \(0\). Cela contredit la minoration par \(\varepsilon\).
L’hypothèse de segment est essentielle. Par exemple, \(x \mapsto \frac{1}{x}\) est continue sur \(]0,1]\), mais pas uniformément continue : avec \(x_n = \frac{1}{n}\) et \(y_n = \frac{1}{n+1}\), on a \(|x_n – y_n| \to 0\) alors que \(|f(x_n) – f(y_n)| = 1\).
III. Propriétés de la limite uniforme : les théorèmes d’interversion
Voici le cœur du chapitre. Chacun des théorèmes suivants autorise à échanger deux passages à la limite. De plus, chaque hypothèse d’uniformité est nécessaire : nous donnons à chaque fois un contre-exemple.
1. Continuité de la limite uniforme
Si chaque \(f_n\) est continue en \(a \in I\) et si \((f_n)\) converge uniformément vers \(f\) sur \(I\), alors \(f\) est continue en \(a\). En particulier, une limite uniforme de fonctions continues sur \(I\) est continue sur \(I\).
Soit \(\varepsilon > 0\). D’abord, choisissons \(n\) tel que \(\|f_n – f\|_\infty \leq\, \frac{\varepsilon}{3}\). Ensuite, par continuité de \(f_n\) en \(a\), il existe \(\delta > 0\) tel que \(|x – a| \leq\, \delta\) entraîne \(|f_n(x) – f_n(a)| \leq\, \frac{\varepsilon}{3}\). Pour de tels \(x\), on écrit alors
\[|f(x) – f(a)| \leq\, |f(x) – f_n(x)| + |f_n(x) – f_n(a)| + |f_n(a) – f(a)| \leq\, \varepsilon.\]
Il suffit d’ailleurs d’avoir la convergence uniforme sur un voisinage de chaque point, par exemple sur tout segment inclus dans \(I\). La continuité est en effet une propriété locale. Par contraposée, on obtient un outil très efficace : si des fonctions continues convergent simplement vers une limite discontinue, la convergence n’est pas uniforme. C’est le cas de \(x \mapsto x^n\) sur \([0,1]\).
2. Théorème de la double limite
Soit \(a\) une extrémité de \(I\), éventuellement infinie. On suppose que \((f_n)\) converge uniformément vers \(f\) sur \(I\) et que, pour tout \(n\), \(f_n(x)\) tend vers un nombre \(\ell_n\) quand \(x \to a\). Alors la suite \((\ell_n)\) converge vers un nombre \(\ell\), et \(f(x) \to \ell\) quand \(x \to a\). Autrement dit :
\[\lim_{x \to a} \lim_{n \to \infty} f_n(x) = \lim_{n \to \infty} \lim_{x \to a} f_n(x).\]
Le critère de Cauchy uniforme donne, pour \(n, m \geq\, N\) et tout \(x\), \(|f_n(x) – f_m(x)| \leq\, \varepsilon\). En faisant tendre \(x\) vers \(a\), on obtient \(|\ell_n – \ell_m| \leq\, \varepsilon\). Ainsi, \((\ell_n)\) est de Cauchy et converge vers un \(\ell\). Enfin, on majore \(|f(x) – \ell|\) par \(|f(x) – f_n(x)| + |f_n(x) – \ell_n| + |\ell_n – \ell|\), et on conclut comme pour la continuité.
Sans uniformité, l’égalité tombe en défaut. Par exemple, avec \(f_n(x) = x^n\) sur \([0,1[\) et \(a = 1\), le membre de gauche vaut \(0\), tandis que celui de droite vaut \(1\).
3. Intégration sur un segment
Si les \(f_n\) sont continues sur le segment \([a,b]\) et convergent uniformément vers \(f\) sur \([a,b]\), alors
\[\int_a^b f_n(t)\,\mathrm{d}t \xrightarrow[n \to \infty]{ \int_a^b f(t)\,\mathrm{d}t.\]
La fonction \(f\) est continue d’après le théorème précédent, donc intégrable. Ensuite, l’inégalité de la moyenne donne
\[| \int_a^b f_n – \int_a^b f | \leq\, \int_a^b |f_n – f| \leq\, (b-a)\,\|f_n – f\|_\infty \xrightarrow[n \to \infty]{ 0.\]
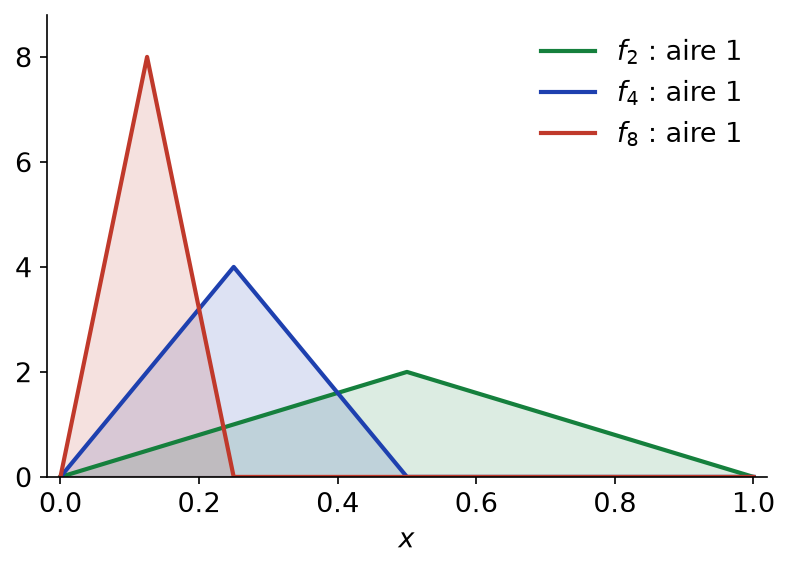
Le contre-exemple classique est une « bosse » triangulaire. Soit \(f_n\) nulle hors de \([0, \frac{2}{n}]\), affine sur \([0, \frac{1}{n}]\) et sur \([\frac{1}{n}, \frac{2}{n}]\), avec \(f_n(\frac{1}{n}) = n\). Pour \(n \geq\, 2\), l’aire du triangle vaut \(1\). Or, pour tout \(x \in [0,1]\), \(f_n(x) = 0\) dès que \(\frac{2}{n} \leq\, x\), et \(f_n(0) = 0\). La limite simple est donc nulle, d’intégrale nulle. La figure ci-dessous montre ces bosses qui s’affinent sans perdre d’aire.
Pour calculer \(\lim \int_a^b f_n\) sur un segment :
- cherchez la limite simple \(f\) ;
- si la convergence est uniforme, intervertissez directement ;
- sinon, majorez \(|\int_a^b (f_n – f)|\) à la main, par exemple en coupant \([a,b]\) en une zone où la convergence est uniforme et une petite zone où \(f_n\) reste bornée.
4. Dérivation
La convergence uniforme de \((f_n)\) ne suffit pas pour dériver. Par exemple, \(f_n(x) = \frac{\sin(nx)}{n}\) converge uniformément vers \(0\) sur \(\mathbb{R}\), car \(\|f_n\|_\infty = \frac{1}{n}\). Pourtant \(f_n^{\prime}(0) = 1\) pour tout \(n\). C’est donc sur les dérivées qu’il faut imposer l’uniformité.
Soit \((f_n)\) une suite de fonctions de classe \(\mathcal{C}^1\) sur l’intervalle \(I\). On suppose que :
- il existe \(x_0 \in I\) tel que \((f_n(x_0))\) converge ;
- la suite \((f_n^{\prime})\) converge uniformément sur tout segment de \(I\) vers une fonction \(g\).
Alors \((f_n)\) converge uniformément sur tout segment de \(I\) vers une fonction \(f\) de classe \(\mathcal{C}^1\), et \(f^{\prime} = g\).
Notons \(\ell = \lim f_n(x_0)\). La fonction \(g\) est continue, comme limite uniforme locale de fonctions continues. Posons \(f(x) = \ell + \int_{x_0}^x g(t)\,\mathrm{d}t\). Par le théorème fondamental de l’analyse, \(f\) est de classe \(\mathcal{C}^1\) et \(f^{\prime} = g\). De plus, \(f_n(x) = f_n(x_0) + \int_{x_0}^x f_n^{\prime}(t)\,\mathrm{d}t\). Ainsi, pour \(x\) dans un segment \(S\) contenant \(x_0\), de longueur \(L\) :
\[|f_n(x) – f(x)| \leq\, |f_n(x_0) – \ell| + L\,\sup_{S} |f_n^{\prime} – g|.\]
Ce majorant ne dépend pas de \(x\) et tend vers \(0\). Tout segment de \(I\) étant inclus dans un tel \(S\), la conclusion suit.
Une limite uniforme de fonctions dérivables peut ne pas être dérivable. Ainsi, \(x \mapsto \sqrt{x^2 + \frac{1}{n^2}}\) converge uniformément vers \(x \mapsto |x|\) sur \(\mathbb{R}\). En effet, l’écart vaut \(\frac{1/n^2}{\sqrt{x^2 + 1/n^2} + |x|} \leq\, \frac{1}{n}\).
IV. Séries de fonctions et convergence normale
Soit \((u_n)\) une suite de fonctions de \(I\) dans \(\mathbb{K}\). La série de fonctions \(\sum u_n\) est la suite de ses sommes partielles \(S_n = \sum_{k=0}^n u_k\). Tout ce qui précède s’applique donc aux \(S_n\). Toutefois, les séries possèdent un mode de convergence supplémentaire, très commode à vérifier.
1. Les trois modes de convergence
La série \(\sum u_n\) :
- converge simplement sur \(I\) si, pour tout \(x \in I\), la série numérique \(\sum u_n(x)\) converge ; on note alors \(S(x) = \sum_{n=0}^{\infty} u_n(x)\) et \(R_n(x) = \sum_{k=n+1}^{\infty} u_k(x)\) le reste ;
- converge uniformément sur \(I\) si \((S_n)\) converge uniformément vers \(S\), c’est-à-dire si \(\|R_n\|_\infty \to 0\) ;
- converge normalement sur \(I\) si chaque \(u_n\) est bornée et si la série numérique \(\sum \|u_n\|_\infty\) converge.
La convergence normale entraîne la convergence uniforme, ainsi que la convergence absolue en tout point.
Pour tout \(x\), \(|u_n(x)| \leq\, \|u_n\|_\infty\). Par comparaison de séries à termes positifs, \(\sum u_n(x)\) converge absolument. Ensuite, pour tout \(x\), on a
\[|R_n(x)| \leq\, \sum_{k=n+1}^{\infty} |u_k(x)| \leq\, \sum_{k=n+1}^{\infty} \|u_k\|_\infty.\]
Ce majorant est le reste d’une série convergente. Il est indépendant de \(x\) et tend vers \(0\), d’où \(\|R_n\|_\infty \to 0\).
Pour montrer qu’une série de fonctions converge normalement sur \(J\), cherchez une suite numérique \((\alpha_n)\) telle que \(|u_n(x)| \leq\, \alpha_n\) pour tout \(x \in J\), avec \(\sum \alpha_n\) convergente. Souvent, \(\alpha_n = \|u_n\|_\infty\) s’obtient par une étude de fonction. Si la série ne converge pas normalement sur \(I\) tout entier, essayez sur les segments \([a,b] \subset I\) ou sur les intervalles \([a, +\infty[\).
La réciproque est fausse. Par exemple, la série \(\sum_{n \geq\, 1} \frac{(-1)^n}{n + x}\) converge uniformément sur \([0, +\infty[\) grâce à la majoration du reste d’une série alternée : \(|R_n(x)| \leq\, \frac{1}{n+1+x} \leq\, \frac{1}{n+1}\). En revanche, \(\|u_n\|_\infty = \frac{1}{n}\), et la série harmonique diverge.
2. Régularité de la somme
En appliquant la partie III aux sommes partielles, on obtient les énoncés suivants. Ils forment la boîte à outils de toute étude de fonction définie par une série.
- Continuité. Si les \(u_n\) sont continues sur \(I\) et si \(\sum u_n\) converge uniformément sur tout segment de \(I\), alors \(S\) est continue sur \(I\).
- Limite terme à terme. Si \(\sum u_n\) converge uniformément sur \(I\) et si \(u_n(x) \to \ell_n\) quand \(x \to a\), alors \(\sum \ell_n\) converge et \(S(x) \to \sum_{n=0}^{\infty} \ell_n\).
- Intégration terme à terme. Si les \(u_n\) sont continues sur \([a,b]\) et si \(\sum u_n\) converge uniformément sur \([a,b]\), alors \(\int_a^b S = \sum_{n=0}^{\infty} \int_a^b u_n\).
- Dérivation terme à terme. Si les \(u_n\) sont de classe \(\mathcal{C}^1\) sur \(I\), si \(\sum u_n\) converge simplement sur \(I\) et si \(\sum u_n^{\prime}\) converge uniformément sur tout segment de \(I\), alors \(S\) est de classe \(\mathcal{C}^1\) et \(S^{\prime} = \sum_{n=0}^{\infty} u_n^{\prime}\).
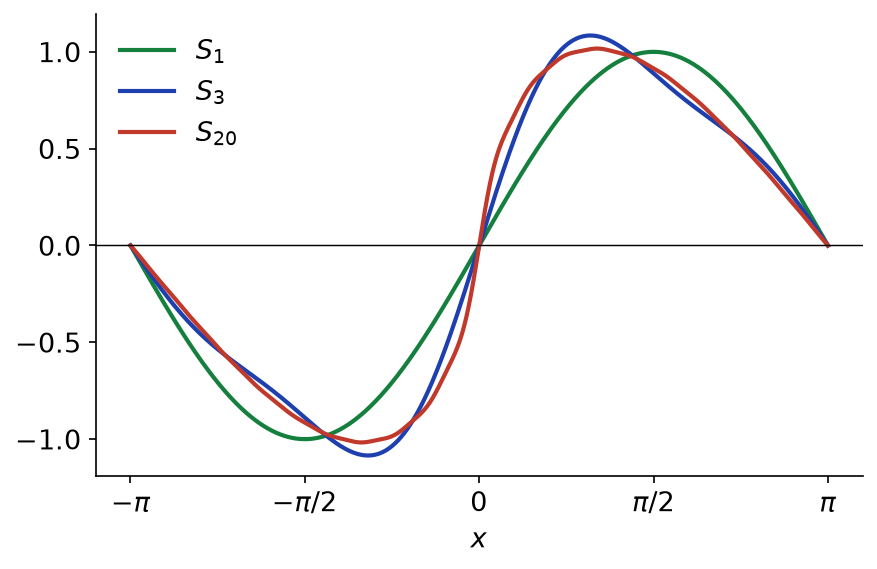
Considérons \(S(x) = \sum_{n=1}^{\infty} \frac{\sin(nx)}{n^2}\) sur \(\mathbb{R}\). Pour tout \(x\), \(|\frac{\sin(nx)}{n^2}| \leq\, \frac{1}{n^2}\). La série converge donc normalement sur \(\mathbb{R}\), et sa somme est continue. La figure ci-dessous représente les sommes partielles \(S_1\), \(S_3\) et \(S_{20}\) : elles se stabilisent très vite, car le reste est majoré par \(\sum_{k>n} \frac{1}{k^2} \leq\, \frac{1}{n}\).
Pour \(|x| < 1\), on sait que \(\sum_{n=0}^{\infty} x^n = \frac{1}{1-x}\). Montrons que \(\sum_{n=1}^{\infty} n x^{n-1} = \frac{1}{(1-x)^2}\). Posons \(u_n(x) = x^n\), de classe \(\mathcal{C}^1\) sur \(]-1,1[\). Sur un segment \([-a,a]\) avec \(0 < a < 1\), on a \(|u_n^{\prime}(x)| = n|x|^{n-1} \leq\, n a^{n-1}\). Or la série \(\sum n a^{n-1}\) converge, par exemple d’après la règle de d’Alembert. Tout segment de \(]-1,1[\) étant inclus dans un tel \([-a,a]\), le théorème de dérivation terme à terme s’applique. Par conséquent, la dérivée de \(\frac{1}{1-x}\), qui vaut \(\frac{1}{(1-x)^2}\), est bien la somme annoncée.
Sur \(]-1,1[\) tout entier, la série \(\sum x^n\) ne converge pas uniformément : son reste \(R_n(x) = \frac{x^{n+1}}{1-x}\) n’est pas borné. C’est pourquoi on travaille sur les segments. Le caractère local de la continuité et de la dérivabilité rend cette restriction sans conséquence.
V. Le théorème d’approximation de Weierstrass
Les théorèmes précédents décrivent ce que la convergence uniforme préserve. À l’inverse, le théorème de Weierstrass affirme que les polynômes suffisent pour approcher uniformément toute fonction continue sur un segment. C’est un résultat de densité : l’ensemble des fonctions polynomiales est dense dans \(\mathcal{C}([a,b], \mathbb{K})\) pour la norme infinie.
Théorème de Weierstrass. Soit \(f\) continue sur un segment \([a,b]\). Il existe une suite \((P_n)\) de fonctions polynomiales qui converge uniformément vers \(f\) sur \([a,b]\).
Un changement de variable affine \(x = a + (b-a)t\) ramène au segment \([0,1]\). Sur ce segment, on utilise les polynômes de Bernstein de \(f\) :
\[B_n(f)(x) = \sum_{k=0}^{n} f\!(\frac{k}{n}) \binom\,{n}{k} x^k (1-x)^{n-k}.\]
Notons \(p_k(x) = \binom\,{n}{k} x^k (1-x)^{n-k}\). La formule du binôme et ses dérivées donnent trois identités, valables pour \(x \in [0,1]\) :
\[\sum_{k=0}^n p_k(x) = 1, \qquad \sum_{k=0}^n k\,p_k(x) = nx, \qquad \sum_{k=0}^n (k – nx)^2 p_k(x) = nx(1-x).\]
Soit \(\varepsilon > 0\). D’après le théorème de Heine, il existe \(\delta > 0\) tel que \(|x – y| \leq\, \delta\) entraîne \(|f(x) – f(y)| \leq\, \varepsilon\). Notons aussi \(M = \|f\|_\infty\). Grâce à la première identité :
\[|f(x) – B_n(f)(x)| \leq\, \sum_{k=0}^n | f(x) – f\!(\tfrac{k}{n}) | p_k(x).\]
D’une part, les indices tels que \(|x – \frac{k}{n}| \leq\, \delta\) contribuent au plus \(\varepsilon\). D’autre part, pour les autres indices, \(1 \leq\, \frac{(k – nx)^2}{n^2 \delta^2}\), et leur contribution est majorée par
\[2M \sum_{k=0}^n \frac{(k-nx)^2}{n^2\delta^2}\,p_k(x) = \frac{2M\,x(1-x)}{n\delta^2} \leq\, \frac{M}{2n\delta^2}.\]
Ainsi, \(\|f – B_n(f)\|_\infty \leq\, \varepsilon + \frac{M}{2n\delta^2}\), qui est inférieur à \(2\varepsilon\) pour \(n\) assez grand.
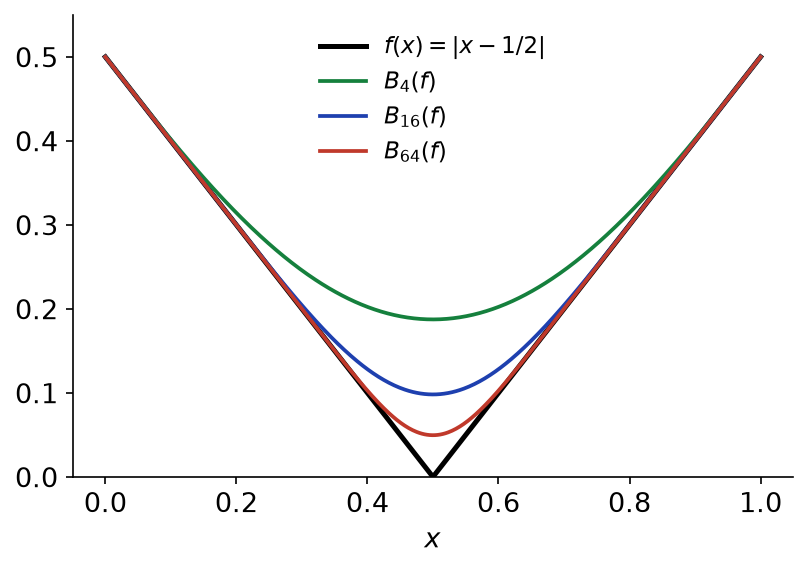
La figure ci-dessous illustre cette convergence pour \(f(x) = |x – \frac{1}{2}|\), qui n’est pas dérivable en \(\frac{1}{2}\). Les polynômes de Bernstein de degrés \(4\), \(16\) et \(64\) s’en approchent, lentement mais uniformément.
Le segment est indispensable. En effet, une limite uniforme de polynômes sur \(\mathbb{R}\) tout entier est encore un polynôme. Ainsi, la fonction exponentielle est limite uniforme de polynômes sur tout segment, mais pas sur \(\mathbb{R}\). Les exercices développent ce point, ainsi que l’application classique : une fonction continue sur \([0,1]\) dont tous les moments \(\int_0^1 f(x) x^n\,\mathrm{d}x\) sont nuls est la fonction nulle.
Sur \([0,1]\), les sommes partielles \(P_n(x) = \sum_{k=0}^n \frac{x^k}{k!}\) convergent uniformément vers \(\exp\). En effet, l’inégalité de Taylor-Lagrange donne \(|e^x – P_n(x)| \leq\, \frac{e}{(n+1)!}\) pour tout \(x \in [0,1]\). Voilà donc une suite explicite de polynômes, comme le prévoit le théorème de Weierstrass.
Ce qu’il faut retenir
- La convergence simple se teste point par point ; la convergence uniforme exige \(\|f_n – f\|_\infty \to 0\), avec un rang indépendant de \(x\).
- Pour nier la convergence uniforme, exhibez une suite \((x_n)\) avec \(|f_n(x_n) – f(x_n)|\) qui ne tend pas vers \(0\), ou une limite simple discontinue.
- Le critère de Cauchy uniforme caractérise la convergence uniforme sans connaître la limite.
- Théorème de Heine : une fonction continue sur un segment y est uniformément continue.
- La limite uniforme de fonctions continues est continue, et la double limite s’intervertit.
- Sur un segment, la convergence uniforme permet d’intervertir limite et intégrale ; la bosse glissante montre qu’elle est utile.
- Pour dériver une limite, il faut la convergence uniforme des dérivées, au moins sur tout segment.
- La convergence normale d’une série entraîne sa convergence uniforme ; la réciproque est fausse.
- Continuité et dérivabilité étant locales, une convergence normale sur les segments ou sur les \([a, +\infty[\) suffit.
- Théorème de Weierstrass : toute fonction continue sur un segment est limite uniforme de polynômes.
Questions fréquentes sur suites et séries de fonctions
Quelle est la différence entre convergence simple et convergence uniforme ?
Dans la convergence simple, le rang à partir duquel \(|f_n(x) – f(x)| \leq\, \varepsilon\) dépend du point \(x\). Dans la convergence uniforme, un même rang convient pour tous les \(x\) : c’est la condition \(\|f_n – f\|_\infty \to 0\). Par exemple, \(x^n\) converge simplement sur \([0,1[\) vers \(0\), mais pas uniformément.
Comment montrer qu'une suite de fonctions ne converge pas uniformément ?
Le plus rapide est de constater que des fonctions continues convergent simplement vers une limite discontinue. Sinon, exhibez des points \(x_n\) tels que \(|f_n(x_n) – f(x_n)|\) ne tende pas vers \(0\), par exemple le point où \(f_n\) atteint son maximum. Une limite d’intégrales incorrecte sur un segment donne aussi une preuve.
Convergence normale ou convergence uniforme : laquelle vérifier pour une série ?
Commencez par la convergence normale, souvent immédiate avec une majoration \(|u_n(x)| \leq\, \alpha_n\) indépendante de \(x\). Elle entraîne la convergence uniforme. Si elle échoue, comme pour les séries alternées de fonctions, majorez directement le reste \(R_n(x)\) uniformément en \(x\).
Pourquoi suffit-il de travailler sur les segments pour prouver la continuité d'une somme ?
La continuité et la dérivabilité sont des propriétés locales. Il suffit donc que la convergence soit uniforme au voisinage de chaque point, par exemple sur tout segment ou sur tout intervalle \([a, +\infty[\) inclus dans le domaine. C’est ainsi qu’on prouve la continuité de la fonction zêta sur \(]1, +\infty[\).
Pour aller plus loin en L2
- Les énoncés : exercices de maths en L2 sur suites et séries de fonctions
- À maîtriser avant : Séries à termes quelconques
- Chapitre précédent : Variables aléatoires discrètes
- Chapitre suivant : Séries entières
- Tester vos connaissances : QCM de maths en L2 par chapitre
- Le sommaire : tous les chapitres de maths de L2 et la licence de maths de L1 à L3